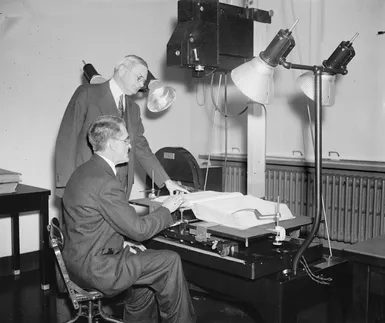
Фотографії 1937 демонструють сувору реальність бюрократії. Р.Р. Хопкінс, член Ради із соціального забезпечення, та Вільям Л. Остін, директор Бюро перепису населення США, сиділи один навпроти одного. Їх не цікавили ціни на акції чи ринкові тенденції. Вони звіряли вікові дані. Вони зіставляли заяви заявників з офіційними звітами про перепис населення, щоб визначити, хто має право на отримання допомоги. То була ручна перевірка. Вона тривала дуже багато часу. Це був один із ранніх механізмів “соціального забезпечення”.
Сьогодні ця система стала величезною. Це більше, ніж програма. Це комплекс заходів, покликаних захистити вас від фінансового краху у разі переривання вашого життя або додаткових витрат. Це може бути хвороба. Інвалідність. Безробіття. Смерть чоловіка. Виховання дітей також потребує грошей.
Ключові визначення соціального забезпечення
Простіше кажучи, “соціальне забезпечення” забезпечує дохід, коли фінансові ресурси вичерпані. Воно покриває особливі витрати. Ви можете отримати пенсійні виплати. Вам можуть покластися виплати з материнства. Ви можете отримати компенсацію за неврожай.
Але це не завжди має бути готівка.
Допомога може надаватися у вигляді «натуральних виплат». Це означає медичне обслуговування. Послуги реабілітації. Надання домашньої допомоги, коли ви занедужаєте вдома. Юридична допомога. Навіть витрати на похорон. Хто платить за це? Це варіюється. У деяких випадках це може бути судовим рішенням для постраждалих в аваріях. Це може здійснюватися через роботодавця або страхову компанію. Найбільш поширеними є державні чи муніципальні органи влади, а також частково державні установи.
Міжнародна організація праці (МОП) встановлює суворі стандарти, що є важливим. Три правила. По-перше, мета має бути чіткою. Вона має забезпечувати надання медичних послуг або підтримання доходу у разі вимушеної втрати доходу. По-друге, вона має бути створена законодавчим шляхом. Цей закон надає права чи покладає обов’язки на державні органи. По-третє, вона має керуватися державним чи напівдержавним органом.
Зверніть увагу на нюанси. Міжнародна організація праці визначає відповідальність роботодавців у разі нещасних випадків з виробництва. Проте виплату здійснює роботодавець, а не держава. Мета – захист.
Різні назви, але одна мета
Якщо подивитися на Європу, то можна побачити, що цей термін змінився. Там використовується термін “соціальний захист”. Він ширший. Він містить добровільні схеми. Не всі з них потрібні згідно із законом. У Великій Британії термін має вужче значення. Право отримання мають лише встановлені законом грошові виплати. Решта — охорона здоров’я, житло, соціальні послуги — класифікується як «соціальні послуги».
У соціальне забезпечення належить безпосередньо до федеральної системи OASDI. Це відрізняється від допомоги на рівні штатів. Це відрізняється від «соціальної допомоги» чи «соціальних послуг» у Європі.
Тут важлива історія. У Данії та Великобританії початковою метою була боротьба з бідністю. Підтримання доходу з’явилося пізніше. У Франції боротьба з бідністю розглядається як абсолютно відокремлена від підтримки доходів. Підходи відрізняються залежно від культури. Механізм залишається тим самим.
Призначення механізму
У звіті, підготовленому експертами МОП у 1984 році, пояснюється кінцева мета. Це не має нічого спільного з моделлю фінансування. Це платно? Це фінансується за рахунок податків? Це неважливо. Мета – впевненість.
«Основна мета полягає в тому, щоб дати окремим особам і сім’ям, наскільки це можливо, впевненість у тому, що їхній рівень і якість життя не постраждають серйозно через соціальні чи економічні події».
Це стосується і профілактики. Йдеться не лише про задоволення потреб. Але також про запобігання ризикам до того, як вони виникнуть. І про допомогу в адаптації при виникненні інвалідності. Забезпечення безпеки є кінцевою метою. Машини – це лише інструменти. Поширеною помилкою є плутання понять.
Глобальне покриття та прогалини
Близько 140 країн використовують ту чи іншу систему. Покриття нерівномірне. Майже всі страхові поліси покривають травми, отримані на виробництві. Пенсія за віком або втратою годувальника.
У більш ніж половині випадків виплачується допомога по хворобі. Близько половини отримують сімейні виплати. Страхування на випадок безробіття є найменш поширеним видом страхування. Він існує щонайменше в 40 країнах. Але багато людей цим не користуються.
Це залишило величезну прогалину в глобальній мережі соціального захисту. Де ти знаходишся? Якби ваші доходи припинилися завтра, уряд вас би арештував? Або ви потрапите в біду?
Система недосконала. Це фрагментарно. Але він існує, щоб подолати прірву між ризиком і невдачею. Це компроміс. Ви робите внески. Ти сподіваєшся, що він тобі знадобиться. Або ви сподіваєтеся, що він ніколи не знадобиться, але інфраструктура залишиться. У 1937 році агенти з перепису знали це. Будували міст.
Сучасне соціальне забезпечення зазвичай вважається прямим продуктом індустріалізації. Логіка тут здається розумною. На зміну фермам прийшли заводи. Наймана праця замінила засоби існування. Чоловіки стали єдиними годувальниками, а виживання сім’ї стало залежати від роботи. Міста виросли, витягаючи людей із мережі безпеки, яку забезпечують великі сім’ї. Діти довше залишаються в школі. Вихід на пенсію став обов’язковим, і залежність від інших розвинулась пізно в житті.
Це захоплююча історія. Це означає фундаментальний відхід від минулого.
Однак цей погляд ґрунтується на надто спрощеному, майже романтизованому погляді на доіндустріальний світ. Це ідеалізоване сільське життя, де землі багато, обоє працюють у полі, діти рано починають працювати, а люди похилого віку залишаються корисними, поки їхнє тіло не виходить з ладу. Деякі теоретики використовували цей міф, щоб стверджувати, що добробут є проблемою міст. Вони стверджують, що воно належить заводам, а не полям. Який висновок з цього випливає? Країни з великим сільським населенням не потребують потужних мереж соціального захисту.
Цей висновок є невірним.
Перевірка реальності в сільській місцевості
Наразі понад 140 країн мають певну форму програми соціального забезпечення. Encyclopædia Britannica, Inc.
Підтримка родичів справді важлива. Вона часто продиктована звичаями чи релігією. Однак було б небезпечним узагальненням припускати, що всі жителі сільських районів країн, що розвиваються, мають можливість отримати землю. Багато хто працює як наймані працівники на фермах або в шахтах. У них немає землі, на яку можна було б спертися.
Існують також значні ризики для власників землі. Неврожай завжди є загрозою. Цикл боргів неминучий. Тривалість життя в цих районах зазвичай коротша, що робить фінансове планування більш терміновим і для багатьох складнішим у пріорітизації.
Чого не вистачає цим товариствам, то це не «потреби» у безпеці. Це фінансова та адміністративна база для досягнення цієї мети. Сільськогосподарський прибуток нестабільний. Він надходить у вигляді готівки та натурою, а не у вигляді стабільної заробітної плати. Регулярна виплата страхових внесків із таких нестабільних джерел фінансування структурно утруднена. Покриття витрат на хворобу і старість рідко потрапляє до пріоритетів для селянина-фермера, що тоне в невизначеності погоди та боргах. На першому місці стоїть виживання.
Сільськогосподарські витоки безпеки
Якщо індустріалізація не є єдиною рушійною силою, то звідки взялися ці системи?
Історія пропонує іншу картину. Дві з перших трьох країн, які утворили пенсійні системи, були переважно сільськогосподарськими країнами. Данія 1891 року. Нова Зеландія у 1898 році. Програма Данії була призначена для міських робочих фабрик. Вона була явно спрямована на полегшення бідності у сільських районах.
Канава надає ще один приклад. Першою провінцією, яка запровадила обов’язкове медичне страхування, стала Саскачеван у 1962 році. Вона була переважно сільськогосподарською.
Це не аномалії. Це є докази.
Законодавче соціальне забезпечення розвивалося з кількох причин. Це багато в чому залежить від економічного рівня потенційних бенефіціарів та адміністративного потенціалу країни. У міру того, як країни багатіють, люди починають відкладати споживання. Вони платять податки та збори та очікують майбутньої віддачі.
Бідолашні люди в сільських районах можуть не мати грошового потоку для сплати страхових внесків. Але політична воля захистити їх часто передує індустріалізації. Система змінюється. Обґрунтування залишається тим самим.
Перехід від благодійності до державного обов’язку
Філантропія – це природна мережа страхування. Протягом століть церкви та мечеті підтримували бідних. Релігійні установи збирали пожертвування та розподіляли продовольство. Це було моральне зобов’язання. Але з’явився інший механізм. Податки
Суспільство змушене робити внески до загального фонду. У цьому нічого нового. В ісламському світі цю мету виконує «закят». Те саме вірно для десятини в християнській Європі. У XVI столітті грань між благодійністю та законом почала стиратися.
Німеччина першою запровадила законодавчо закріплені заходи підтримки. Закон про бідних для міста було прийнято у 1520 році. Закон 1530 поклав тягар утримання бідних на місцеві громади. У 1794 році Пруссія зробила ще один крок уперед. Держава взяла на себе відповідальність за забезпечення їжею та житлом тих, хто не міг подбати про себе сам. Йдеться не лише про надання грошей. Йдеться про контроль.
Модель Єлизавети та її недоліки
Англія визнала новий клас у XVI столітті. Людей, які могли працювати, але не хотіли. Або навіть тих, хто не міг цього робити. Закон був відвертим. Він надавав роботу працездатним людям, а для волоцюг створював будинки для виправлення.
Єлизаветинські закони про бідних 1598 створили сувору місцеву систему. Парафія мала збирати податки. Призначалися наглядачі. Ці посадові особи вирішували хто отримує допомогу, а хто ні. Такою була природа ранньої соціальної допомоги.
У XVII столітті правоохоронці діяли недбало. До кінця XVIII століття система стала більш ліберальною. Але Закон про бідних 1834 року змінив усі. Він відбивав суворий моральний вирок. Бідність – це не невдача. Це порок характеру.
Допомога могла бути отримана лише через будинок. Умови праці в ньому були спеціально зроблені гірше, ніж у найнижчій роботі на стороні. Це було покаранням. Неприязнь різко зросла. Використання системи було непослідовним, але стигма збереглася.
Ця модель не обмежувалася Європою. Штати США скопіювали її частини, часто виключаючи іммігрантів. Ямайка ухвалила англійський Закон про бідних у 1682 році, спрямований проти бідних із Європи. Маврикій наслідував приклад 1902 року, а Тринідад — 1931 року. Латинська Америка вибрала інший шлях. Іспанські іммігранти фінансували «бенефісенсію» (благодійні лікарні). Португальці заохочували світські братства, такі як Місерикордія. Громадських установ не було. Лише релігійна благодійність.
Народження соціального страхування
Благодійність ненадійна. Держава діє повільно. Потрібен був інший підхід.
Німеччина створила першу у світі програму загального соціального страхування у 1883 році. Вона не з’явилася на порожньому місці. Вона стоїть на трьох старіших опорах.
По-перше, каси цехових спілок. Середньовічні торговельні гільдії змушували членів сплачувати регулярні внески. Ці гроші використовувалися для будівництва лікарень та організації похорону. До XIV століття ці фонди було врегульовано законом. Потім гірничопромисловий союз створив власний фонд допомоги.
По-друге, пруське законодавство. Указ 1810 поклав на роботодавців відповідальність за медичне обслуговування своїх слуг у разі хвороби. До 1849 року місцеві громади могли вимагати внесків від роботодавців та працівників. Закон 1854 року зобов’язав страхувати шахтарів від хвороб та нещасних випадків.
По-третє, юридичну відповідальність. Якщо нещасний випадок спричинений недбалістю роботодавця, має бути виплачено компенсацію. У 1871 році ця зросла відповідальність змусила роботодавців купувати приватне страхування. Але то була зламана система. Працівник мав довести недбалість. Послуги юристів коштували дорого. Виплата компенсації відкладалася. Одноразові виплати були рідкістю.
Політичні розрахунки Бісмарка
Канцлер Німеччини Отто фон Бісмарк не дбав про добробут робітників. Його турбувала корона. Він боявся соціалізму. Він боявся революції.
Його Закон про медичне страхування 1883 був тактичним кроком. Він забезпечував медичну допомогу та грошові виплати під час хвороби. Фінансування здійснювалося за рахунок внесків роботодавців та працівників. Воно визначалося за галузями.
Страхування від нещасних випадків стало обов’язковим у 1884 році. У 1889 році було ухвалено Закон про пенсії. Працівники торгівлі, промисловості та сільського господарства отримували пенсію у віці 70 років. Пенсія управлялася безпосередньо Імперським страховим управлінням.
Це німецька модель соціального страхування, яка була відтворена по всій Європі. Австрія наслідувала приклад 1888 року, Італія — 1893 року, а Швеція та Нідерланди — 1901 року.
Політичні цілі були зрозумілі. Дозволяти скарги. Стримувати зростання соціалізму. Зберігати світ. У разі хвороби, травми, вдівства та старості. Заробітну плату замінювали пропорційно. Роботодавці та працівники спільно управляли цими фондами. То справді був корпоративізм.
Опір Британії
Великобританія першою почала індустріалізацію. Але вона недовірливо спостерігала за Німеччиною.
Державне втручання було непопулярним. Революція здавалася малоймовірною. Соціалізм розвивався повільно. Британці звикли покладатися на себе.
Благодійні товариства заповнювали цю нішу. Ними керували кваліфіковані робітники. Роботодавці не брали участі. Виплачували фіксовані грошові допомоги через хворобу. Соціальні лікарі забезпечували лікування, а членські внески покривали витрати. То була система гонорарів. Передбачувані витрати.
Число членів зростало експоненційно. До 1870 їх було 1,25 мільйона. На початку XX століття – 7 мільйонів чоловік.
Єдиним реальним державним законодавством в Англії XIX століття стало законодавство, яке розширює відповідальність роботодавців за нещасні випадки на робочому місці. Закон 1897 року скасував необхідність доводити недбалість. Нещасні випадки на робочому місці наразі автоматично компенсувалися. То був невеликий крок. Практичний.
Але прогалини залишалися. Держава не втручалася у питання охорони здоров’я та забезпечення у старості. Благодійні товариства намагалися утримати позицію. Вони керувалися громадами. Були добровільними. Вони почали давати тріщини під тиском старіння населення та економічних змін. Ця модель була крихкою. Наступний етап розвитку системи соціального забезпечення вимагав чогось навіть жорсткішого, ніж добрі наміри.
Бідність — це моральна проблема. Вона стала даними.
До 1899 року британський уряд підрахував доходи 12 000 людей похилого віку. Ці цифри свідчать про проблему, яку благодійні організації що неспроможні вирішити. Лондон та Йорк стали відправними точками цього систематичного дослідження. Який результат? Зрушення у бік державних дій.
Британія не наслідувала приклад Німеччини. У Німеччині діє система соціального страхування, що ґрунтується на внесках. Британія звернулася до інших моделей. Нова Зеландія та Данія запропонували інші шляхи. Вони передбачали забезпечення на старості без сплати складних страхових внесків.
Великобританія наслідувала їх приклад у 1908 році. Пенсійні виплати розпочинаються з 70 років. Пенсії не є внесковими. Ви не сплачували внески; ви мали право на пенсію через бідність та похилого віку. Це було негайною допомогою. Внескова схема зажадала б років для накопичення коштів. Але цього не сталося.
Потім були питання хвороби і безробіття.
Через три роки держава застосувала модель страхування до цих сфер. Це було обов’язковим. Воно було спрямовано основні причини бідності. Розмір виплат був фіксованим. Це відбивало діяльність дружніх суспільств (friendly societies), але справило найбільше впливом геть рівень життя людей із низькими доходами.
«Виплати зі страхування від хвороб та безробіття будуть уніфіковані, щоб максимально можливий вплив на рівень життя людей з низькими доходами».
До 1925 цей підхід до соціального страхування розширився. До групи також увійшли вдови та люди похилого віку. Було закладено основу.
Європейське поширення
Британська модель поширювалася назовні. Однак Європа не рухалася синхронно.
Австрія та Бельгія запровадили страхування від безробіття у 1920 році. Швейцарія пішла за ними у 1924 році. Німеччина чекала до 1927 року. Швеція приєдналася до цього процесу лише 1940 року.
Страхування через хворобу просувалося повільніше.
Данія, Норвегія та Швеція першими спробували добровільне медичне страхування. Вони зробили його обов’язковим набагато пізніше, ніж Великобританія та Німеччина.
Франція – особливий випадок. Організації взаємодопомоги викликали підозру. Уряд пригнічував їх. Коли вони нарешті розширилися наприкінці ХІХ століття, їх членами були переважно представники середнього класу.
Наприкінці ХІХ століття роботодавці також створювали власні пенсійні та соціальні системи. Це було виявом самозбереження.
Закон 1898 року у Франції зобов’язував роботодавців відповідати за нещасні випадки з виробництва незалежно від їх провини. У 1910 році для промислових та сільськогосподарських робітників було введено невеликі внескові пенсії.
Це зазнало невдачі.
Робітники виступили проти цього. Роботодавці не дотримувалися вимог. Якщо ви змінюєте роботу, ви втрачаєте свої права. Якщо ваш роботодавець збанкрутує, ви втрачаєте свої права. Інфляція знецінює пенсію.
Медичне страхування було закріплено законом 1920 року. Лише 1930 року медичним працівникам було заборонено практикувати протягом 10 років.
Сімейні посібники та народжуваність
Великі інновації були зроблені в Бельгії у 1930 році та у Франції у 1932 році.
Сімейні посібники.
Нова Зеландія запровадила обмежену версію, залежну від рівня доходу, 1927 року. Але європейська модель відрізняється. Вона виходить із ідеї «справедливої зарплати» у соціальному християнстві. Християнські роботодавці почали створювати ці фонди приватно. Після цього було створено спеціальний фонд для вирівнювання тягаря між усіма роботодавцями.
У Франції посібники стали відносно щедрими. Чому?
Втрати чоловіків у Першій світовій війні були тяжкими. Уряд хотів підвищити народжуваність.
Немає чітких доказів того, що сімейна допомога дійсно підвищує народжуваність. Але ціль ясна. Пізніше Франція поширила цю політику на свої колонії у 1950-х роках.
Латинська Америка та міжвоєнний період
У період між двома світовими війнами соціальне страхування поширилося Європою та Латинською Америкою.
Німецька модель домінувала. Автономні фонди Виплати, пов’язані з рівнем заробітку.
Кого захищали насамперед? державних службовців. Потім залізничників та працівників комунальних служб.
Виникали схеми для конкретних груп. Медичний персонал лікарень в Аргентині у 1921 році. Суднобудівники в Уругваї 1922 року. Торговий моряк в Чилі в 1925 році. Прибережні робітники в Перу 1934 року.
Ці фрагментовані програми заклали основу складної системи соціального забезпечення. Реформатори намагалися їх інтегрувати.
Чилі розробила перший всеосяжний план для промислових робітників у 1924 році.
В африканських колоніях соціальне забезпечення спочатку було доступне лише європейцям-експатам. Місцеве населення було виключено.
Велика депресія та трансформація Америки
Велика депресія прорвала греблю.
Федеральне втручання у сферу соціального забезпечення здавалося немислимим у Сполучених Штатах. Опозиція була запеклою.
Але економічний крах змінив його думку.
Рання діяльність була фрагментованою. Місцеві ініціативи. Реабілітація лише на рівні штатів.
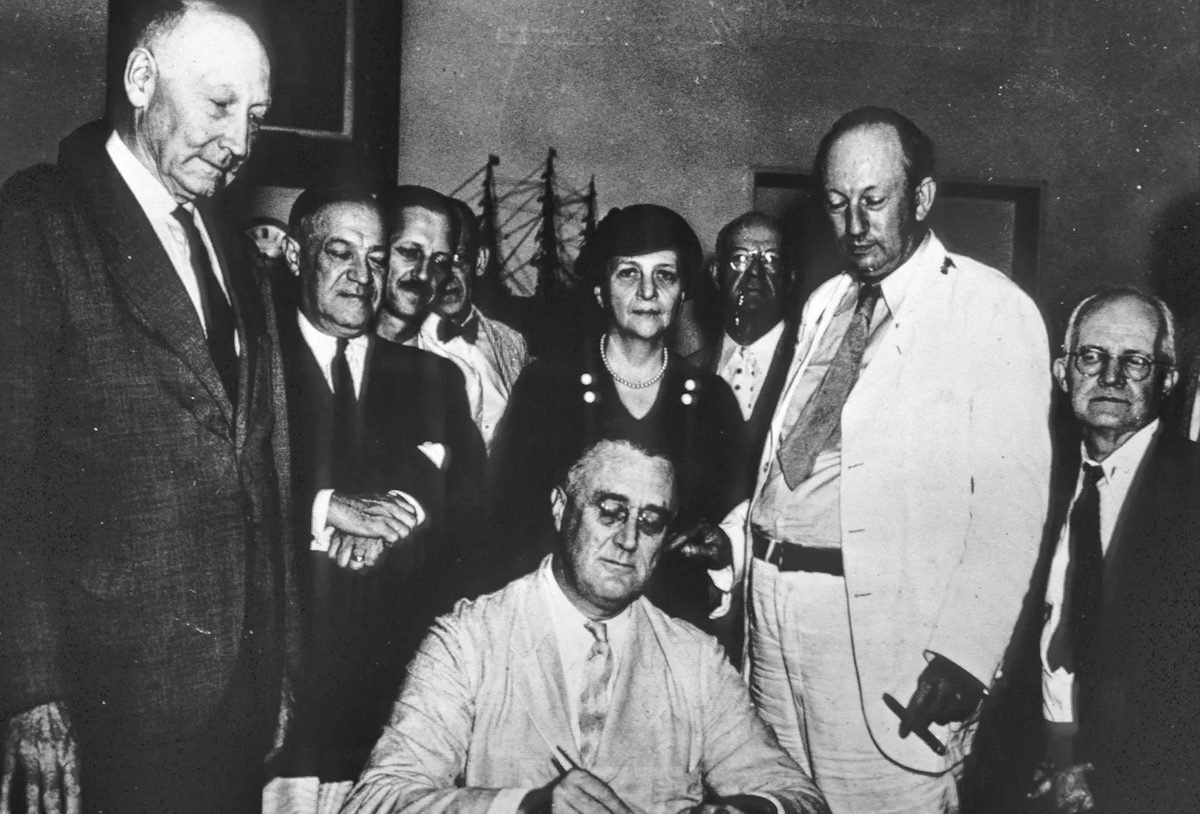
Потім виник Закон про соціальне забезпечення 1935 року.
Він робить три речі одночасно.
- Надає федеральне фінансування для державної соціальної допомоги людям похилого віку, сліпим, інвалідам та дітям-утриманцям.
- Створює федеральну систему пенсійного страхування.
- Надає федеральну фінансову допомогу програмам страхування від безробіття лише на рівні штатів, які дотримуються федеральним керівним принципам.
Через чотири роки було додано вдови. Потім щось пішло не так.
Підхід США дуже відрізняється.
1938 року Нова Зеландія обрала інший шлях.
Вони запровадили першу універсальну пенсію, яка залежить від рівня потреби. Із 65 років. Немає перевірки за рівнем доходу. Лише вимога постійного місця проживання.
Частина цього фінансування надходить від спеціального податку соціального забезпечення.
Країни будують системи. Деякі ґрунтуються на страхуванні. Деякі ґрунтуються на потребі. Деякі є універсальними. Механізми різняться. Мета залишається такою самою: стабілізація.
Для тих, хто стежить за змінами на ринку та у політиці, урок полягає не в конкретному пенсійному віці. Йдеться про політичні витрати бездіяльності. Дослідження бідності роблять інформацію. Дані створюють стрес. Тиск породжує закони.
Розклад має значення.
Кожна дата відзначає поворотний момент. Система розширюється, оскільки альтернативи нестійкі. Не лише морально. Економічно.
Що відбувається, коли змінюються демографічні показники? Поточна система побудована інший демографічної кривої. Попередня модель передбачала стабільний приплив молодих робітників для забезпечення людей похилого віку.
Це припущення перебуває під тиском. Механізми, що працювали в 1935 або 1908, були перевантажені новими тисками. Логіка залишається незмінною. Змінні змінилися.
Як повоєнне соціальне страхування еволюціонувало від моделі Беверіджа до сучасних систем
Доктринальна книга сера Вільяма Беверіджа, опублікована британським урядом у 1942 році, кардинально змінила погляд націй на економічну відповідальність. Йшлося вже не просто про благодійність. У доповіді стверджувалося, що підтримка повної зайнятості є обов’язком держави. Пропонувалася сімейна допомога на всіх дітей, починаючи з другого. Закликалося до загального медичного обслуговування. І просувалася єдина національна система соціального страхування під управлінням держави, доповнена мережею соціальної допомоги як страхова подушка. Мета була зрозуміла: викорінити злидні. До 1948 Сполучене Королівство впровадило цю систему. Були компроміси. Були зміни. Але основна структура збереглася.
Франція спробувала інший шлях. Рух, натхненний П’єром Лароком, прагнув поєднати соціальне страхування після Другої світової війни. Воно виявилося менш успішним, ніж британська модель.
Епоха розширення (1945–1973)
У період із 1945 по 1973 рік світ переживав швидке економічне зростання. Соціальне страхування поширилося більшу кількість країн. Воно охоплювало вищий відсоток населення. Воно захищало від ширшого спектра ризиків.
Значний прогрес у цьому напрямі спостерігався Латинської Америки. Аналогічна ситуація склалася у низці французьких колоній в Африці. Ці регіони впровадили всеосяжні системи соціального страхування, дотримуючись початкових моделей сімейних посібників.
Британські колонії пішли іншим шляхом. Вони створили фонди соціального забезпечення (провіндних фондів). Вони були призначені для конкретних категорій працівників. Дискримінація за расовою ознакою була широко заборонена, хоча у Південній Африці вона продовжувала зберігатись.
Ключові інновації у соціальному страхуванні
Післявоєнний період приніс важливі інновації. Пенсійне забезпечення перестало стати статичним. Воно було захищене шляхом прив’язки до рівня інфляції. Це стало критичним зрушенням фінансової стабільності.
З’явилися динамічні формули розрахунку пенсій. Вони індексували минулі внески з урахуванням заробітку на момент виходу на пенсію. Результатом стала точніша заміна доходу.
Вихід на пенсію став гнучким. Працівники могли отримувати часткову зарплату за неповний робочий день та часткову пенсію останніми роками перед повним виходом на пенсію. Це запобігло різкому падінню доходу, яке часто характеризувало пенсійний вихід до цього періоду.
Просувалося рівність. Рух до рівних прав для чоловіків та жінок став нормою. Охоплення з інвалідності змістило фокус. Він перейшов від причини інвалідності до її виразності. Статус, пов’язаний із роботою, став мати менше значення. Система почала визнавати додаткові потреби, які виникають через інвалідність. Вона також визнала потреби осіб, які доглядають інвалідів.
Одностатеві сім’ї отримали спеціальні положення. Були розроблені батьківські посібники на додаток до сімейних посібників. Податкові пільги на дітей були інтегровані із сімейною допомогою. Права на медичне обслуговування було розширено на всіх громадян. Це були не просто зміни у політиці. То були структурні зміни соціального договору.
Методи надання послуг
Правова відповідальність проти державних схем
Багато країн покладали на роботодавців юридичну відповідальність за компенсацію жертв виробничих травм. Вони також оплачували медичну допомогу. Тепер більшість із них перейшли до державних схем обов’язкового страхування. Це зрушення був довільним. Змінилася думка працівників.
Відповідно до старої системи звернення до суду означало затримки. Це означало витрати. Це означало ризик. Роботодавці могли не мати страховки. Вони могли бути не в змозі платити. Вони могли збанкрутувати на момент розгляду справи. Одноразова виплата, присуджена судом, не могла бути інвестована для забезпечення надійного захищеного від інфляції доходу на все життя. То була разова виплата. Вона тривала вічно.
Якщо роботодавець був застрахований приватно, страхова компанія мала перевагу. Вона могла запропонувати невелику одноразову виплату невдовзі після нещасного випадку. Працівники часто погоджувалися на це. Чому? Тому що вони побоювалися затримок, видатків та невизначеності судового розгляду для отримання повної вартості позову.
З національної точки зору це було марнотратно. Юридичні витрати накопичувалися. Адміністративні витрати, понесені страховиками, перекладалися на застрахованих осіб через вищі страхові премії.
Страховики стверджували, що встановлення премій на основі індивідуального ризику створює стимули для забезпечення промислової безпеки. Це слушний аргумент. Але премії, розраховані з урахуванням ризику, можуть застосовуватися до національної програми страхування від нещасних випадків на виробництві. Структура стимулів зберігається. Неефективність зникає.
Деякі країни скасували право співробітників подавати до суду на роботодавців за недбалість під час запровадження законодавчої схеми страхування. Інші дозволили співробітникам доповнювати допомогу з виробничих травм, подаючи позов про недбалість. Підходи варіювалися. Тенденція до державного управління зберігалася.
Контект країн, що розвиваються
Підхід правової відповідальності зберігається у багатьох країнах, що розвиваються, для загального медичного обслуговування. Великі роботодавці у шахтах або на специфічних сільськогосподарських плантаціях (цукор, чай, каучук) зобов’язані надавати клініки та лікарні для своїх співробітників та їхніх сімей. Це забезпечує доступ до медичних послуг для людей, які мешкають далеко від основних міських центрів.
Дотримання вимог утруднено. Роботодавці часто оминають дух закону. Співробітники підозрюють, що лікарі та медсестри завдячують лояльністю роботодавцю. Лікування може бути оптимізовано на шкоду якості. Сертифікати про непрацездатність можуть видаватися неохоче.
Економічно недоцільно надавати державні послуги у цих районах для решти населення, яке не працює на великого місцевого роботодавця. Інтеграція послуг роботодавців із державними послугами утруднена.
У ряді країн роботодавці повинні надавати певні рівні грошової допомоги на короткі періоди хвороби. Шість-вісім тижнів – це поширена практика. Це уникає адміністративної складності національної допомоги із соціального страхування. Це також уникає створення лікарняних кас, які доповнюються схемами роботодавця. Існують положення захисту прав працівників, якщо роботодавець припиняє діяльність.
Експерти із соціального забезпечення віддають перевагу державному страхуванню. Воно пропонує найкращий захист. Однак відповідальність роботодавця, як і раніше, широко використовується в країнах, що розвиваються. Вона вкриває виробничі травми. Вона вкриває хвороби. Вона покриває посібники з материнства. Вона покрве виплати при звільненні. Перехід до єдиних систем продовжується. Він незавершений. Компроміси між ефективністю, справедливістю та адміністративною здійсненністю залишаються невирішеними.
Приховані витрати схем накопичувального забезпечення
Країни, що розвиваються, часто покладаються на схеми накопичувального забезпечення для виплати пенсій, допомоги у разі смерті або інвалідності. Механізм простий. Кожен співробітник має особистий рахунок. У разі непередбачених обставин вони знімають кошти. Не модель соціального страхування. Немає поділу ризиків. Нема того, з ким можна розділити тягар. Така конструкція дозволяє уникнути адміністративних складнощів, пов’язаних із управлінням регулярними грошовими виплатами. Урядам це подобається, оскільки це стимулює заощадження. Ці заощадження можуть бути включені до планів національного розвитку.
Але працівник платить за це високу ціну.
По-перше, компенсація за ризики раннього етапу кар’єри слабка. Якщо ви станете інвалідом у 20 років, сума на рахунку буде невеликою. По-друге, кошти зберігаються у державних облігаціях. Відсоткові ставки фіксовано. Інформація з’їдає реальну вартість. Коли ви вийдете на пенсію, ваші заощадження можуть становити лише частку того, що ви внесли. По-третє, ви отримуєте одноразову виплату. Ви не можете безпечно інвестувати для отримання прибутку, захищеного від інфляції. Гроші витрачаються. Вони інвестуються неефективно. Або просто зникають.
Чому обов’язкове страхування стало нормою
Обов’язкове страхування заповнює прогалину там, де добровільна самодопомога зазнає невдачі. Законодавчі органи хотіли надати медичні пільги та грошові виплати хворим, інвалідам, вдовам та людям похилого віку. Вони побоювалися державного втручання. Вони побоювалися підвищення податків, необхідних фінансування пенсій. Обов’язкове страхування запропонувало політичний компроміс. Воно зробило працівників [IMG:0] Воно уникало неприйнятного рівня національного оподаткування.
Схема заснована на внесках роботодавців та співробітників. У деяких випадках уряд може надати невелику субсидію. Мета полягає в тому, щоб знизити необхідність підтримки доходів. Зниження соціальної допомоги означає зменшення місцевих податкових надходжень. Це цикл зниження тягаря.
Однак ці внески, по суті, є податком на зароблений дохід. Роботодавці намагаються перекласти витрати. Вони перекладають їх на споживачів через вищі ціни. Найчастіше вони перекладають їх на своїх працівників через нижчі зарплати. Частка роботодавця рідко покривається за рахунок чистого прибутку. Співробітники приймають внески роботодавця, оскільки вважають їх частиною загальної заробітної плати. Це робить схему прийнятною.
Збір внесків простіше, ніж прибутковий податок. Простота – це добре. Проте високі ставки внесків створюють побічні ефекти. Працівники можуть залишити формальну зайнятість і перейти до «чорної» чи сірої економіки. Роботодавці можуть уникнути відповідальності, наймаючи працівників за контрактом. Штатні співробітники стають тягарем.
Структурні недоліки соціального страхування
Соціальне страхування важко справляється зі зниженням рівня бідності. Багато країн намагалися закласти ці дірки. Ключова проблема полягає в аналогії зі страхуванням. Виплати одержують ті, хто вносив внески. Однак це не включає людей, які ніколи не працювали. Люди, які стали інвалідами до виходу ринку праці, виключаються. Ігноруються ризики, що виникають безпосередньо з початку трудової діяльності. Ігноруються чоловіки та жінки, які залишають ринок праці через сімейні обов’язки.
Співвідношення внесків та пільг дискримінує групи, які робили перерви у кар’єрі. Зазвичай, це жінки. Що менше років оплачуваної роботи, то менше пільг ви отримуєте. Це також ігнорує розмір сім’ї. Працівники з утриманцями (подружжям та дітьми) потребують більше. Але сімейна залежність не є ризиком, що застрахується. Система розглядає кожного, як одиничну одиницю.
Якби виплати були прив’язані до доходу, люди з низьким доходом отримували б дуже невелику допомогу. Це не захищає їх від злиднів. Альтернатива, плоскі виплати та допомоги, поклала б важкий тягар на людей із низьким доходом, які мають сім’ї. Це ходіння канатом.
Залучення підприємців утруднено. Те саме стосується захисту співробітників дрібних роботодавців. Давайте подумаємо про сільське господарство. Давайте подумаємо про домашнє господарство. Ці сектори знаходяться поза системою.
Усунення прогалин у мережі безпеки
Розроблено чисту модель страхування. Країни змінили свої плани, щоб упоратися із зустрічним вітром. Вони збільшили виплати на утриманців. Вони пояснюють свої внески через час, проведений поза ринком праці. Хвороба та інвалідність тепер часто вказуються як причина неучасті.
Введення мінімальної допомоги. Ці виплати вищі за абсолютно необхідний рівень виплат для людей з низьким доходом. Сучасні системи допомоги часто віддають перевагу особам з низьким доходом. Деякі країни поєднують виплати з прибутковим податком. Вони все ще сплачують фіксовану суму за допомогу. Ця система не дуже чиста. Вона також справедлива.
“Очікування прив’язки пільг до виплат дискримінує людей, часто жінок, у яких менше років оплачуваної роботи через сімейні зобов’язання.”
Ця зміна відхиляється від суворої актуарної справедливості. Воно включає соціальну солідарність. Мета більше не лише у поділі ризиків. Це спрямоване на запобігання бідності. Витрати стають ще складнішими. Початкова простота особистих рахунків зникла. На її місце прийде заплутана, недосконала, але гуманніша мережа безпеки.
Чи це означає, що система виправлена? Не зовсім. Напруга між особистою відповідальністю та загальною безпекою продовжується. Уряд, як і раніше, схильний просувати розвиток за допомогою примусових заощаджень. Працівники продовжують турбуватися, що інфляція підірве їхнє майбутнє. Механіка змінилася, але тривога, що лежить в основі, залишається.
Загальний добробут змінює ситуацію, розриваючи зв’язок із зайнятістю. У деяких країнах вони безпосередньо фінансуються за рахунок податків, а не за рахунок внесків у систему соціального забезпечення. Якщо виплата залежить від віку, її часто називають демогрантом. Найбільш поширеним прикладом є сімейна допомога. Логіка тут проста: батьки не повинні залежати від заробітної плати, щоб утримувати своїх дітей.
Пенсії також йдуть цим шляхом. У деяких країнах гарантується мінімальна пенсія всім. В інших випадках система починається з варіанта, що залежить від рівня доходу, та розвивається далі. У деяких випадках федеральний уряд може не мати повноважень на стягнення внесків. Універсалізм став єдиним життєздатним шляхом розвитку. Ця зміна також відбувається у підтримці інвалідів. Тепер це мінімальна виплата, яка залежить лише від ступеня інвалідності. Охорона здоров’я – останній рубіж. Аргумент у тому, що громадяни мають право на медичну допомогу. Це не привілей, який можна отримати через роботу.
Заплутана реальність соціальної допомоги
Загальне покриття не скасовує необхідності підтримки доходів. Залишаються лише прогалини. Розвиненим суспільствам, як і раніше, потрібні соціальні мережі безпеки для найбідніших. Ці програми базуються на ваших потребах. Ви маєте декларувати дохід. Необхідно зазначити кількість членів домогосподарства. Ви маєте довести обґрунтованість своєї вимоги.
Це потребує перевірки потреби (means test). Враховуються дохід та капітал. Якщо ви накопичили занадто багато заощаджень, ви втрачаєте право на допомогу. У деяких системах перевіряється лише дохід. Дохід від капіталу розглядається так само, як і вести. Соціальні працівники часто мають дискреційні повноваження. Вони вирішують, чи ви отримаєте допомогу і в якому розмірі.
Не всі знають правила. Почасти це зроблено навмисно. Розвинені країни борються із цією проблемою. Вони намагаються перетворити допомогу на право. Масштаби та правила оприлюднені. Допускаються скарги. Кодифікація приносить стандартизацію. Вона також руйнує гнучкість. Людське судження втрачено.
У деяких областях підтримка доходів має залишковий характер. Виплата нижча, ніж у системі соціального забезпечення. У Великій Британії це надбавка до соціальних допомог. Вона допомагає людям, які не отримують допомоги через хворобу. Допомагає тим, чия допомога з безробіття вичерпана. Ми підтримуємо сім’ї з одним із батьків. Вдови раніше було виключено. Тепер різниця навіть менша.
Проте є недоліки. По-перше, це карає роботу. Кожен зароблений долар знижує вашу виплату. Ви не можете збирати, тому що використання заощаджень робить вас таким, що не має права на допомогу. По-друге, стигматизація. Ви покладаєтеся на “соціальне забезпечення”. По-третє, люди не подають заяви. Правила непрозорі. Сором реальний. Мільйони людей, які не мають права на допомогу, не подавали заяви.
Програми було перейменовано, щоб пом’якшити удар. У Великій Британії запроваджено «додатковий посібник». У Британській Колумбії воно називається GAIN. Гарантований прибуток звучить краще, ніж допомога. Кваліфікаційні вимоги дуже різняться. Зазвичай це місцева, а не центральна установа. Фінансування здійснюється з допомогою податків. Зазвичай, за рахунок місцевих податків.
Цілком зайняті працівники не можуть подавати заяви у Великій Британії. У Сполучених Штатах програма допомоги сім’ям із утриманцями (AFDC) спрямована на сім’ї з одним з батьків. Це створює перверсивні стимули. Залишення сім’ї стає розумним кроком. Існує також фіктивне залишення сім’ї. Існують також інші програми для сліпих та інвалідів. У людей похилого віку є свої власні шляхи.
Medicaid у Сполучених Штатах є формою соціальної допомоги для медичного обслуговування. Страхування доступне людям з низьким доходом. В Ірландії є медична карта. Ви можете подати заявку, якщо ваш доход низький. Безкоштовна допомога краща, ніж оплата з кишені. У Південній Кореї є аналогічні карти. Доступ для бідних покращав.
У Європі існує житлова допомога. Підтримка оплати оренди та майнового податку. Ви отримуєте його незалежно від того, працюєте ви чи ні. Розмір сім’ї має значення. Важливими є питання, пов’язані з оплатою оренди. Це перевірка потреби. Але вона чистіша, ніж соціальне забезпечення. Менше стигматизації. Більш пряма підтримка.
Варіанти негативного прибуткового податку
Соціальна підтримка зламана. Сором великий. Правила складні. Люди не подають заяви. Негативний прибутковий податок вирішує цю проблему. Використовується існуюча податкова інформація. Уряд автоматично визначає потребу. Заява не потрібна.
Це працює лише в тому випадку, якщо всі подають податкові декларації, незалежно від того, наскільки низький дохід. Це не є обов’язковим у всіх країнах. Так Канада доповнює пенсію. Це добре працює.
Щодо молодих людей? Це не працює. Їхнє життя швидко змінюється. Хвороба. Безробіття. Зміна роботи. Розлучення. Повторні шлюби. Дохід змінюється від місяця до місяця. Бідність настає зараз. Чи не після закінчення податкового року. Система надто повільна. Вам потрібна готівка, вам потрібна готівка. Не наступного квітня.
Тимчасовий характер загальних грошових переказів
Грошові перекази уряду є незмінними. Вони змінюються. Ставки коригуються. Критерії eligibility розширюються чи звужуються. Намагатися чітко оцінити «поточну ситуацію» в кожній країні безглуздо. Ландшафт змінюється швидше, ніж статичні зображення можуть зняти.
Базова інформація тут ґрунтується на певній ситуації середини 1980-х років. Зокрема, її взято зі звітів, поданих 140 країнами до Управління соціального забезпечення США. Ці звіти було опубліковано у 1985 році під назвою “Програми соціального забезпечення у світі”.
Це джерело надає структурну основу. Він показує, як країни класифікують фінансову підтримку своїх громадян. Але це історичні дані. Числа застаріли. За минулі десятиліття описані тут механізми були оновлені, замінені чи застаріти.
Цей архів залишається важливою точкою для тих, хто відстежує історичні системи соціального захисту. Він пропонує порівняльний погляд. Подивіться, як різні фінансові філософії десятирічної давності перетворювалися на щомісячні виплати. Але для поточних пропозицій щодо політики нам потрібно дивитися в іншому місці. Дані 1985 року є фундаментом сучасної економіки, а чи не планом дій.
Три стовпи національної пенсії
У більшості країн використовується одна із трьох моделей національної пенсії. Існують також фіксовані пенсії, за яких дохід не враховується. Ви отримуєте її, якщо мешкаєте в країні досить довго або працюєте там, вносячи внески до системи. Це поширене у країнах Скандинавії та Співдружності. Також є пенсії, розмір яких залежить від рівня доходу (середньозабезпеченості). І тут перевіряється стан вашого банківського рахунку. Третій та найпоширеніший тип прив’язує розмір виплат до грошей, зароблених на роботі.
Це поворотний момент. Більшість країн із фіксованими пенсіями зрештою додали другий рівень. Він поєднує базову страхову сітку та надбавку, яка залежить від заробітку.
Як різні країни забезпечують базові гарантії
У Новій Зеландії сплачується фіксована пенсія. Право на неї виникає з 60 років під час виконання вимог до проживання. Подружні пари отримують вдвічі більше, ніж самотні люди. Ця сума становить значну частину середнього рівня заробітку.
У Нідерландах ситуація інша. Після досягнення 65 років можна отримувати велику пенсію. Вона формується із внесків. Якщо пропущено один рік, то розмір виплати зменшується. Дружини отримують менше половини від суми, яку отримує чоловік. Система Ірландії менш щедра. Вона призначена тільки для людей, які працюють, сплачують мінімальні внески.
В Австралії використовуються змішані підходи. Фіксовані пенсії починаються із 70 років. Пенсії, що залежать від рівня доходу, починаються з 60 років для жінок та з 65 років для чоловіків.
Чому Скандинавія змінила свою думку
Після Другої світової війни деякі скандинавські країни відмовилися від ранніх систем пенсій, які залежать від рівня доходу. Стара система була непопулярна. Вона була складною. Виплати скорочувалися за наявності активів, що відбивало в людей бажання робити власні нагромадження.
Як виявилося, фіксована сума недостатня для всіх, крім найнижчих працівників. Тому вони додали другий рівень, який залежить від заробітку. Данія, Фінляндія, Норвегія та Швеція надають фіксовані пенсії на місці проживання. У трьох із цих країн подружня пара отримує значно менше, ніж дві самотні люди. Кожна з цих програм доповнюється пенсією, яка залежить від заробітку і заснована на вашому доході.
Канада пішла тим самим шляхом. Великобританія поступово перейшла до дворівневої системи. Вимоги до обох рівнів змінюються залежно від страхового стажу. За періоди відсутності на роботі, визнані шанобливими, нараховуються страхові бали. Плани роботодавців допомагають забезпечити певний мінімальний рівень виплат.
Переваги дворівневої моделі
У Скандинавії та Канаді дворівневий підхід має очевидні переваги. По-перше, неоподатковувані перевіркою рівня доходу базові пенсії підтримують людей без страхового стажу. Це також стосується інвалідів. Це також стосується тих, хто не працював за сімейними обставинами. Така система може допомогти вдовам чи дружинам, які перебувають у розлученні чи роздільному проживанні. Система Нової Зеландії має аналогічні переваги.
По-друге, особи з вищим рівнем заробітку також роблять більше внесків. Вони отримують вищі пенсії. Держава гарантує їхню купівельну спроможність. Це знижує потребу у пенсійних схемах роботодавців. У приватних планах підсумкова виплата визначається тим, чи перевершать ваші інвестиції рівень інфляції. Державні схеми усувають цей ризик.
Як насправді працюють пенсійні фонди
Коли почали діяти системи із обов’язковими внесками, вони працювали як приватне страхування. Актуарії розраховували рівні виплат. Створювався капітал (фонд) для виплати пенсій. Навіть якщо ніхто не вносить нових внесків, накопичена вартість може покрити витрати. Це називається капіталізацією чи повністю забезпеченою моделлю.
Перший німецький план, опублікований 1889 року, прийняв цей підхід. Більшість працівників до рівня доходу мають право на участь. Співробітники та роботодавці сплачують однакові внески, що залежать від доходу. Держава надає субсидії особам із низьким рівнем доходу, що гарантує їм вищі пенсії, ніж вони могли б отримати лише за рахунок власних платежів.
Це порушує принципи приватного страхування. Коли система запускалася, працюючі на пенсії отримували більше своєї пенсії, ніж становили їх страхові внески. Інші країни часто пропонують цю «компенсацію» літнім працівникам під час запуску нових програм.
Перехід до системи розподільчого фінансування
Після Другої світової війни швидка інфляція змінила все. Вона вимагає фундаментальних змін у фінансуванні пенсій.
Замість створення великого капітального фонду, виплати тепер розраховуються на основі очікуваних пенсійних витрат на наступні роки. Це підхід, що базується на розподілі коштів (pay-as-you-go). Це є стандарт для державних пенсійних схем. На відміну від пенсій.
Приватні плани, як і раніше, вимагають наявності капіталу. Майбутні покоління не можуть бути примушеними до участі. Національне планування, по суті, є міжпоколінською угодою.
Сучасні працівники мають сплачувати поточні витрати нинішніх пенсіонерів. Вони роблять це, сподіваючись, що наступне покоління працівників пізніше виплатить пенсії, необхідні за законом.
Чи ця модель є стійкою? Залежить від того, кого ви запитаєте.
Як розвивається індексація пенсій залежно від зростання заробітної плати
Кінець 1950-х став переломним моментом. Швидке економічне зростання змусило уряди зіштовхнутися зі складними математичними завданнями. Якщо пенсія розраховується виключно на основі номінальної суми виплат, зроблених у період трудових відносин, це може бути математично обґрунтованим у момент нарахування, але фінансово катастрофічним у період виходу на пенсію. Реальні заробітні плати зростають. Навіть якщо ви отримуєте фіксовану пенсію, обсяг придбаних вами товарів поступово скорочуватиметься в порівнянні з вашими витратами на життя.
Рішення не було поступовим. Воно було структурним.
Було розроблено складні формули для коригування пенсій відповідно до загального рівня доходів. У 1957 році Західна Німеччина пішла цим шляхом першим. Ця модель стала популярною. Австрія, Швейцарія та Великобританія погодилися з нею, визнавши, що інфляція та економічне зростання обіцяють зруйнувати статичне споживання.
Не всі обирають той самий шлях.
В Італії та деяких країнах Східної Європи підхід простіше. Пенсії прив’язуються до заробітку за останні кілька років. Логіка проста: ваш дохід у відставці має відображати те, що ви заробляли, коли припинили працювати.
Але є недоліки. Пенсії страждають, якщо дохід співробітника знижується в пізнішому віці через травму, скорочення робочого часу або виходу на пенсію. Така система карає за нестабільність.
Франція та інші країни ухвалили інші стратегії. Вони виплачують пенсію на основі ваших найкращих років заробітку. Це згладжує будь-які відхилення. Колишній Радянський Союз запропонував альтернативу. Ви можете вибрати рік, за який нараховується пенсія. Або ви можете вибрати найкращі п’ять років поспіль з останніх десяти.
Захист осіб з низькими доходами та жінок
У ранніх планах Німеччини було щось дивне. Особи з низькою заробітною платою отримували назад більше, ніж виправдовували їхні внески. То справді був механізм перерозподілу. Уряд пізніше відмовився від нього, але ідея залишилася. Вона була скопійована. Сполучені Штати прийняли таку логіку у своїх подальших планах.
Іншим інструментом є мінімальна пенсія.
І Німеччина, і США запровадили нижні межі. У Сполучених Штатах це правило діяло до 1981 року, коли його було скасовано для тих, хто ще не вийшов на пенсію. Але це все ще важлива страхова мережа.
Чому це важливо?
Через ґендерний розрив. Незважаючи на прогрес у законах про боротьбу з дискримінацією, середній річний заробіток жінок все ще значно нижчий, ніж у чоловіків. Їхні кар’єри часто перериваються. Взяття відпустки для догляду за сім’єю скорочує періоди сплати внесків. Плоска модель внесків штрафує за цю реальність. Мінімальна пенсія може пом’якшити цю ситуацію.
Однак більшість країн віддають перевагу іншим механізмам. Соціальні пенсії, які від рівня доходу.
Бельгія і Франція також дотримуються цієї моделі. Ви не отримуєте фіксований мінімум на основі внесків. Ви отримуєте підтримку, що базується на потребі, після оцінки інших доходів. Це соціальна страхова мережа, що відрізняється від логіки страхування базових пенсій.
Боротьба з інфляцією
Розвиток подій після Другої світової війни спричинив автоматичні коригування.
Пенсії почали прив’язувати до індексів цін. Або, у деяких випадках, до середнього рівня доходів. Правила прості. Використовуйте те, що найкраще підходить для пенсіонера.
Це спрямовано підтримку купівельної спроможності.
Однак інфляція не завжди добре корелює із зростанням заробітної плати. Цей патерн створює напругу, коли ціни зростають швидше, ніж прибутки. Уряд реагував, відкладаючи зміни. Або ви можете зробити це, змінивши формули.
Це постійне коригування. Мета – стабільність. На практиці це переговори між державним бюджетом та виживанням пенсіонерів. Система змінюється. Основний тиск зберігається.
Вплив пенсійного віку та пов’язаних положень на вихід на пенсію
Зазвичай не встановлюється точний вік, коли можна отримувати повну пенсію. Він дуже залежить від місця проживання. У Європі чоловіки зазвичай досягають пенсійного віку віком від 60 до 67 років. А як щодо жінок? Діапазон трохи вже зазвичай від 55 до 66 років. У країнах він може бути ще нижче.
Ця різниця не випадкова. Вона відповідає тривалості життя. Вища тривалість життя означає триваліший період виходу на пенсію, що створює тиск на державні фінанси.
Однак існують відмінності між чоловіками та жінками. Жінки зазвичай виходять на пенсію раніше за чоловіків. Чому? Історично склалося так, що чоловіки вважалися старшими за своїх дружин. Зниження пенсійного віку для жінок дозволяє парам виходити на пенсію разом.
Ця логіка є хибною. На жінок, які працювали недовго, накладаються санкції. Вони роблять менше внесків. Результат? Найменший обсяг коштів.
Тенденція спрямовано вирівнювання віку. Однак зниження пенсійного віку для чоловіків відповідно до віку жінок було б дорогим. ЄС ще не зробив цього обов’язковим. Економічні реалії стали вище ідеологічної рівності.
Дострокова пенсія: двосічний меч
Зазвичай, можна отримувати пенсію достроково. На кілька років раніше від звичайного віку. Однак передбачається зниження виплат. Актюарні розрахунки зменшують платежі, щоб врахувати додаткові роки виведення коштів.
Це стосується щедрих схем доходів. Зниження може не опустити вас за межу бідності.
Чому йдуть на такий крок?
Для деяких людей це пов’язано із поганим станом здоров’я. Деякі хочуть насолоджуватися життям у своєму кращому стані, поки їхній організм ще функціонує нормально.
Можуть бути затримки. Затримка виходу пенсію. Більш тривала участь у робочій силі. Натомість ви отримуєте вищу пенсію. Ці механізми є для боротьби зі скороченням робочої сили. Коли співвідношення працівників до пенсіонерів зменшується, внески мають збільшуватись. Ви можете зменшити цей тиск, відкладаючи вихід на пенсію.
Логічно, що у міру збільшення тривалість життя пенсійний вік також має зростати. У 1960-х роках ситуація була прямо протилежною. Системи знижували вік виходу пенсію.
Чому? Політика
Зростає рівень безробіття. Уряди використовують достроковий вихід на пенсію для звільнення робочих місць для молодих працівників. Вони знижували офіційні показники безробіття. Довгострокові фінансові тягарі відходять на другий план порівняно з короткостроковими цілями у сфері зайнятості.
З’являються складні правила. Якщо у вас є пенсійна страховка протягом 35 років, ви можете мати право на повну дострокову пенсію. Або якщо ви були безробітними протягом року. Інваліди? Вони виходять на пенсію раніше. Люди, які займаються важкою працею? Вони раніше позбавляються рутини. Робочі місця, які звільняються для найму молодих? Це ще один шлях для виходу.
Деякі країни вимагають перевірки доходу для отримання цих дострокових пенсійних виплат.
США пішли проти цієї тенденції. У майбутньому пенсійний вік поступово збільшуватиметься. З 65 до 67 років. Вирішення проблем довгострокової платоспроможності, а не політична доцільність.
Часткові пенсії та пастка доходів
Норвегія розробила нову модель у 1972 році. Часткова пенсія
Люди віком 67–69 років можуть працювати неповний робочий день. Ви можете отримати часткову пенсію. Це створює поступовий перехід. Без різкого урвища.
1976 року Швеція також запровадила політику, спрямовану на людей віком 60–64 років. Іспанія також ухвалила цю політику. А Великобританія? Лише в обмеженому масштабі.
Більшість індустріалізованих схем мають обмеження щодо доходів. Якщо ви заробляєте надто багато під час виходу на пенсію, вашу пенсію буде зменшено. Деякі плани потребують повного припинення роботи.
Ці правила призводять до того, що працівники похилого віку втрачають свої постійні робочі місця.
Але головна причина – щедрість. Як державні, і приватні пенсійні системи поліпшуються. У людей з’являється можливість зробити крок назад.
Залежна дружина: спадщина ризику
Ранні схеми спрямовані забезпечення його залежної дружини. Вони створили додаткові положення між Першою та Другою світовими війнами.
Це створює перверсивні стимули. Власні внески жінок можуть бути «витрачені даремно». Вона може заробляти менше, ніж доход її залежного чоловіка.
Рівень розлучень зростає. Зростає кількість співмешканців. Жінки більше залежать від пенсій, зароблених самостійно.
У деяких країнах, таких як Німеччина, Австрія та Італія, досі немає положень щодо залежних дружин.
Це важливо для боротьби із бідністю. Жінки живуть довше. Вони переживають свого подружжя. Їм потрібна власна фінансова база.
Деякі країни дозволяють домогосподаркам добровільно вносити внески. Дуже мало людей це роблять.
Деякі люди ділять свої пенсійні бали між подружжям. Великобританія нараховує бали за догляд за залежними дітьми чи інвалідами. До 20 років. За підсумками попередніх внесків.
Схеми коригують це й у вдівців.
Часто вдови обирають між своїми власними правами та частиною прав померлого чоловіка.
Швеція є винятком. Крім фіксованої пенсії, вдови також одержують виплати, пов’язані з рівнем доходу.
Страхові мережі було посилено. Але вони ще будуються на старих передумовах. Наскільки це важливо, якщо вам 70 років, і ви живете один?
Це справжнє питання.
Історія та принципи компенсації за виробничий травматизм
Найстарішою формою соціального захисту є не пенсійне забезпечення за старістю чи допомоги по безробіттю. Це страхування від травм, одержаних на робочому місці. Німеччина заклала основу цієї системи у 1884 році. Якщо працівник отримував тимчасову непрацездатність, він отримував половину свого заробітку протягом чотирьох тижнів. Після цього розмір виплат збільшувався до двох третин від заробітку. Постійна непрацездатність давала право на пенсію, що розраховується на основі двох третин заробітку за попередній рік. При частковій втраті працездатності виплати зменшувалися пропорційно до ступеня втрати. Якщо людині був потрібен постійний догляд, виділялися додаткові кошти.
Важливо, що це витрати оплачував роботодавець. Страхові внески залежали від рівня ризику, пов’язаного з професією. Державні страхові фонди збирали ці кошти та виплачували допомоги.
Великобританія обрала інший шлях 1897 року. Роботодавці несли відповідальність за виплату компенсації, але не зобов’язані були страхувати цей ризик. Розмір виплати становив половину базової заробітної плати терміном до шести місяців. Потім претензія могла бути врегульована одноразовою виплатою.
Ці дві моделі – німецька страхова та британська відповідальність роботодавця – визначали світову політику протягом десятиліть. Континентальна Європа наслідувала приклад Німеччини. Країни Співдружності та США пішли за Великобританією. В Індії в 1923 був прийнятий закон, заснований на британській моделі, хоча охоплення було мінімальним. Бельгія, Нідерланди, Франція та Великобританія запровадили закони про відповідальність роботодавців у своїх колоніях під час Другої світової війни. Більшість із них згодом були перетворені на страхові системи. Скандинавські країни запропонували гібридну модель: роботодавці повинні були страхувати ризики, але могли вибирати страховика самостійно.
1946 року Великобританія змінила курс. Вона запровадила обов’язкове страхування через державну систему. Усі роботодавці сплачували однакову ставку премії. Допомога починалася з фіксованої ставки при непрацездатності, а потім переходила в пенсію по інвалідності залежно від ступеня тяжкості. Додаткові виплати покривали втрату заробітку та необхідність у сторонньому догляді.
Сьогодні страхування є стандартом у індустріально розвинених країнах. Проте приватне страхування зберігається у Данії, Фінляндії та більшості штатів США. У деяких країнах роботодавці можуть обирати між державними та приватними страховиками.
Чому це важливо для вашого гаманця? Травми на робочому місці та професійні захворювання спричиняють вищі виплати, ніж при не пов’язаних з роботою хворобах. У деяких країнах Європи допомога з тимчасової непрацездатності сягає 100 відсотків попереднього заробітку. Ці виплати продовжуються до одужання або присудження довгострокової допомоги. Для довгострокових посібників основним критерієм є втрата здатності до заробітку. Часткова непрацездатність тут розглядається щедро, ніж у рамках загального соціального страхування. У деяких країнах довгострокові виплати становлять 100 відсотків від заробітку.
Тим не менш, юридичний шлях все ще існує. У деяких країнах і штатах США, як і раніше, можна подавати до суду для отримання одноразової виплати. Це спричиняє витрати, затримки та невизначеність. Перетворити одноразову виплату на надійний довічний дохід складно.
Існують три відмінні риси цих схем, що сягають їх витоків у відповідальності роботодавця:
- Фінансування: Внески зазвичай фінансуються виключно роботодавцями.
- Терміни: Виплати починаються з першого дня працевлаштування.
- Мета: Грошові виплати є компенсацією, а не підтримкою доходу.
Оскільки мета полягає у компенсації, виплати на користь утриманців зазвичай виключаються. Покриваються тільки утриманці, що вижили, але не поточні утриманці. Компенсаційна допомога може виплачуватись понад заробітну плату або пенсію.
Порівняйте це із моделями соціального страхування. Тут внески вносять як роботодавці, і співробітники. Часто потрібний мінімальний період внесення внесків, перш ніж ви отримаєте право на допомогу. Розмір виплат може залежати від того, наскільки довго ви вносили внески. Це ставить у невигідне становище працівників, які отримали інвалідність на ранньому етапі кар’єри.
Основний посібник у системах соціального страхування призначено підтримки доходу. Ви не можете отримувати його одночасно з іншими виплатами, що виконують ту саму функцію. І, на відміну від логіки одноразових виплат у компенсаційних схемах, соціальне страхування з більшою ймовірністю передбачає виплати для чоловіка-утриманця.
Компроміс очевидний. Компенсаційні схеми пропонують негайні високі виплати, але не забезпечують довгострокової безпеки для утриманців. Соціальне страхування забезпечує стабільний дохід, але потребує історії внесків та поділу витрат. Яка структура краще захищає вас, коли механізм ламається?
Після війни інтеграція системи страхування від нещасних випадків з виробництва у ширшу систему соціального забезпечення стала очевидним кроком.
Швейцарія це дуже рано. Починаючи з 1911 року система охоплювала як нещасні випадки з виробництва, і інші нещасні випадки. Нова Зеландія не відстає.
Але навіщо це потрібне?
Поділ нещасних випадків на виробництві та інших травм може спричинити плутанину. Правові бар’єри є конкретними. Травма має «виникнути в результаті і в ході трудової діяльності». Звучить просто. Насправді це не так.
Визначення цього кордону ускладнене. У деяких планах час у дорозі на роботу і назад також враховується. В інших – ні.
Потім з’являється медична неоднозначність. Як я можу довести, що втрата слуху чи артрит викликані роботою? Часто це неможливо. У деяких випадках травма може бути пов’язана з роботою лише частково. Кордони розмиті.
Водночас ці положення усувають цю неоднозначність. У суспільстві також тривають дискусії. Чому слід виплачувати різні допомоги людям з однаковим ступенем інвалідності, просто з різних причин?
Нідерланди є у цьому відношенні винятком. Вони пропонують загальні послуги з інвалідності з 1976 року. Причина не має значення.
Але такий підхід потребує великих витрат. Приведення всього страхування щодо інвалідності до рівня попередніх високооплачуваних професійних програм було б дорогим. Більшість країн не беруться за це.
Хто оплачує лікарняні?
Захворювання, які пов’язані з роботою, розглядаються інакше.
Більшість розвинених країн спочатку виплачують короткострокові виплати. Після цього слідує період очікування від шести місяців до року і більше перед переходом до довгострокової пенсії по інвалідності.
Перші тижні – це час тертя.
В Австрії, Бельгії, Німеччині та Великій Британії витрати зазвичай несе роботодавець. Фонд соціального забезпечення підключається пізніше. У деяких випадках роботодавець одержує відшкодування. Іноді ні.
У деяких країнах існує період очікування. Захворювання, яке триває менше трьох днів? Ви залишаєтеся без підтримки.
В інших перші три дні включаються до складу допомоги. Для короткочасних випадків не потрібен медичний висновок.
Відсотки заміщення заробітку сильно різняться.
- Повна оплата: Австрія та Бельгія пропонують до 100 відсотків протягом перших кількох тижнів.
- Обмежені ставки: Норвегія та Люксембург встановлюють граничні рівні виплат.
- Високий відсоток: Швеція та Данія виплачують 90%, але є стеля.
- Ніжчі ставки: Франція, Канада та Греція часто обирають 50% або 60%.
В Ірландії та Великій Британії після початкової виплати роботодавцем діє система фіксованої допомоги. Австралія та Нова Зеландія зробили те саме, але з нюансом. Їхні посібники визначаються на основі перевірки потреби.
Сполучені Штати виділяються на цьому фоні.
Більшість штатів не мають законодавчо встановлених короткострокових лікарняних виплат. Тільки соціальна допомога чи посібники з бідності. Для працівників приватного сектору це залежить від переговорів між профспілкою та роботодавцем. Це клаптева система.
Шлях до довгострокової непрацездатності
Історія довгострокових пенсій з інвалідності сягає 1889 року.
Німецький закон про пенсії став першим. Він застосовується до людей, які втратили дві третини своєї здатності до заробітку. Багато країн скопіювали цю модель.
У Європі необхідно вичерпати короткострокові лікарняні виплати перед тим, як можна буде отримувати пенсію по інвалідності.
Після Другої світової війни деякі країни додали положення про часткову непрацездатність. Однак вимоги до eligibility залишаються суворими.
П’ять років страхового стажу є загальною вимогою. Розвинені країни часто пропонують систему соціального захисту на основі перевірки потреби, якщо ви не відповідаєте вимогам.
Австралія та Нова Зеландія фокусуються на вимогах до резидентства. Якщо ви жили там досить довго, ви можете мати право на допомогу, яка визначається на основі перевірки потреби.
Розрахунок допомоги
У схемах, що залежать від заробітку, пенсії по інвалідності відображають принципи пенсій по старості.
Роки внесків визначають рівень виплат. Це лінійний розрахунок.
У деяких країнах передбачено пільги. Вони підвищують пенсії для інвалідів, які лише розпочинають своє трудове життя.
Додаткові виплати покривають утримання утриманців. Постійний догляд. Спеціальні потреби. Ніщо із цього не є стандартним. Це додаткові виплати.
Маргінальні групи: домогосподарки та інваліди від народження
Не всі мають записи про страхові внески.
Типовим прикладом є домогосподарка. У Великій Британії пропонується низька фіксована допомога. Воно мінімальне.
Данія щедріша. Домогосподарки мають право на розумний пенсійний дохід, який визначається на основі перевірки потреби.
Деякі люди є інвалідами від народження чи навіть до початку трудової діяльності.
Більшість країн ігнорують їх у традиційних схемах.
Нідерланди включають в єдину систему страхування по інвалідності.
Реальність покриття
Більшість країн далека від нідерландської моделі.
Вони не належать до всіх інвалідів однаково.
Люди, які отримали інвалідність внаслідок професійного захворювання чи нещасного випадку на виробництві, отримують найкращу можливу допомогу. Повна компенсація втраченого заробітку. Спеціальна надбавка.
У учасників системи справи кращі, ніж у тих, хто не бере участі.
Розмір допомоги зазвичай визначається тривалістю періоду виплат.
Це система, заснована на причині, слідстві та внесках. А не на потребі.
Хвороба та інвалідність є актуарними ризиками. Щорічна захворюваність змінюється незначною мірою. З безробіттям все інакше. Вона сильно вагається. Через цю нестабільність більшість країн обмежують термін виплати допомоги з безробіття. Як альтернатива, після певного періоду часу розмір виплат може бути знижений.
Існує ще одна причина таких обмежень. Особи, які ухвалюють рішення, хочуть, щоб люди повернулися до роботи. Коли виплати припиняються чи скорочуються, ви зобов’язані шукати роботу та бути прийнятим на неї. Навіть якщо нова робота оплачується гірше, ніж попередня. Навіть якщо дохід стає меншим від розміру допомоги по безробіттю. Ця система створена так, щоб неробство коштувало дорого.
Хто справді має право на отримання допомоги з безробіття?
Основним фільтром є сплата членських внесків. Ви не можете претендувати на допомогу по безробіттю тільки тому, що ви безробітні з причин, що не залежать від вас. Ви мали вносити внески.
Розглянемо приклад людини, яка кинула навчання і ніколи не працювала, або тих, хто працював лише нетривалий час. Зазвичай вони підходять під критерії. Жінки, які повертаються працювати після догляду за дітьми, стикаються з аналогічними бар’єрами. Багато програм відмовляють у покритті, навіть якщо ви вносили внески до виходу з робочої сили.
Для отримання права на виплату ви повинні бути працевлаштовані безпосередньо перед поданням заяви на отримання допомоги. Вам також потрібно довести свою готовність до роботи. Це зазвичай означає реєстрацію у службі зайнятості. Добровільний відхід із роботи є серйозною перешкодою. Те саме стосується звільнення за провину. Штрафні санкції є стандартною практикою.
Як різні країни структурують ці виплати?
Розмір посібників сильно різниться у різних країнах. У деяких країнах посібники з безробіття еквівалентні посібникам з короткострокової непрацездатності. Канада, Данія та Нідерланди прийняли такий підхід. Ціль проста. Йдеться про припинення хибних заяв про право на високу допомогу через хворобу.
В інших країнах допомога з безробіття нижча, ніж допомога з непрацездатності. Німеччина, Греція та Угорщина слідують цій моделі. У деяких місцях допомога з непрацездатності виплачується залежно від доходу, але компенсація з безробіття є фіксованою сумою. Так роблять Болгарія та Італія.
В Австралії та Новій Зеландії для допомоги по хворобі та безробіттю застосовуються перевірки потреби. Це гарантує, що виплати одержують особи з найбільшою фінансовою потребою.
Яка типова тривалість виплат з безробіття?
Терміни отримання допомоги є єдиними. У Болгарії вони становлять 13 тижнів. В Угорщині, Італії та Нідерландах термін збільшується до шести місяців. У Франції, Німеччині, Люксембурзі та Великій Британії допускається виплата протягом повного року.
Бельгія вирізняється. Виплати можуть тривати необмежено довго. Це рідкість для розвинених економік.
Після припинення виплати допомоги з безробіття багато, але не всі країни дозволяють особам подавати заяви на отримання соціальної допомоги. Це ваша остання страховка. Однак залежність від таких резервних заходів залежить від місцевої політики.
Хто керує цими програмами?
У деяких скандинавських країнах профспілки підтримують систему страхування безробіття. Вони роблять це не самотужки. Ці програми набувають сильної підтримки з боку держави. Ця гібридна модель, що поєднує державний та приватний сектори, спрямована на об’єднання адміністративної ефективності та соціальної солідарності.
Структура страхування від безробіття відображає напругу між захистом та тиском. Вона захищає вас від раптової втрати доходу. Вона також чинить тиск на працівників, спонукаючи їх приймати першу доступну роботу. Цей компроміс є реальним.
Як дитячі посібники набули форми сучасного соціального забезпечення
Ландшафт сімейної підтримки радикально змінився у десятиліття після Другої світової війни. До війни дитячі посібники були рідкістю, зазвичай вони виплачувались лише найманим працівникам та фінансувалися безпосередньо роботодавцями. Це змінилося у 1940-х та 1950-х роках. Головним каталізатором стала доповідь Бевріджа у Великій Британії.
Багато європейських країн, Канада та Австралія пройшли британську модель і розширили свої власні системи. Вони перестали прив’язувати виплати до зайнятості та почали охоплювати дітей усіх мешканців. Франція зіграла іншу роль. Вона надавала фіксовану допомогу дітям людей, які працюють у африканських колоніях. Інші країни прийняли аналогічні структури, включаючи Болівію, Бразилію та Чилі.
Сьогодні більшість програм, як і раніше, орієнтовані на працюючих людей. Невелика частина схем (переважно у розвинених країнах) охоплює все населення. Сполучені Штати є винятком. Вони не надають загальної сімейної допомоги. Допомога дітям, які перебувають на утриманні, доступна лише через адресну допомогу, яка залежить від рівня доходу.
Мета: боротьба з бідністю та підвищення народжуваності
Деякі схеми використовують ці виплати для полегшення становища багатодітних сімей. Інші країни, особливо у Східній Європі, намагаються підвищити рівень народжуваності. Структура зазвичай відбиває це. Наприклад, в Австралії, Бельгії, Франції, Ірландії та Норвегії сума виплати на дитину збільшується залежно від кількості утриманців. Це число досягає максимуму приблизно на п’ятій або шостій дитині. У Нідерландах доводиться чекати, доки з’явиться восьма дитина, щоб досягти межі.
У колишньому Радянському Союзі допомога починалася з четвертої дитини. Максимальна ставка застосовувалася при народженні одинадцятої дитини. Інші країни також, схоже, мають сприятливу структуру великих сімей. У Болгарії, Чехії та Словаччині частка допомоги знижується після трьох дітей. У Греції та Угорщині спостерігається зниження після другої дитини. У Марокко виплати обмежуються шістьма дітьми.
Політичні моделі варіюються залежно від віку та економічних реалій. У Фінляндії матері отримують підтримку, якщо вони залишаються вдома з дітьми до трьох років. Логіка проста: матері з меншою ймовірністю повернуться ринку праці в ці ранні роки. У Австрії інший підхід. Чим старша дитина, тим вищий розмір допомоги. Причина проста: утримання старших дітей коштує дорожче.
Право отримання допомоги зазвичай припиняється, коли дитина досягає обов’язкового шкільного віку. Відстрочка можлива у разі навчання на очній формі чи наявності інвалідності.
Перехід від податкових пільг до прямих виплат
Значна зміна у політиці відбулася у 1970-х роках. Деякі країни скасували податкові відрахування з податку доходи для дітей. Вони використовують зекономлені кошти збільшення рівня прямих сімейних посібників. Причина полягає у справедливості. Сім’ї з високими доходами найбільше вигравали від податкових відрахувань, оскільки мають більш високу граничну ставку податку. Це непряма вигода. Особи, які приймають рішення, вирішили, що для ефективного зниження рівня бідності кошти мають бути розподілені справедливіше.
Австралія, Канада, Данія, Західна Німеччина, Ізраїль, Нова Зеландія та Великобританія внесли ці зміни. Данія пішла далі. Сімейну допомогу для осіб з високими доходами буде повністю скасовано через механізм перевірки потреби. Велика Британія додала ще один рівень. Вона запровадила додаткову допомогу за сімейним доходом. Це адресна додаткова допомога для домогосподарств із низьким рівнем доходу.
Механізми підтримки материнства та батьківства
Допомога по хворобі та допомога у зв’язку з вагітністю та пологами зазвичай виплачуються разом. Умови, що передбачають виплату допомоги через хворобу, також стандартно включають допомогу у зв’язку з вагітністю та пологами. Зазвичай вони починаються до народження дитини. Після цього вони продовжуються протягом кількох тижнів.
Розмір виплат варіюється. Вони також можуть виплачуватись у зв’язку з допомогою з нещасних випадків та хвороб. Зазвичай вони вищі. Внески становлять від 66% до 100% попереднього заробітку. Швеція стала піонером іншої моделі. Вона створила допомогу з догляду за дитиною, доступну як батькам, так і матерям. Ціль полягає в тому, щоб спонукати батьків проводити більше часу з маленькими дітьми.
Існує також система, за якої одноразова виплата провадиться в момент народження дитини. Це допоможе покрити початкові витрати на дитячі товари та одяг.
Стимулювання догляду за дітьми в системі соціального страхування
У 1970-х роках країни Східної Європи доклали великих зусиль для підвищення народжуваності. Вони зробили це, збільшивши тривалість виплат у зв’язку з вагітністю та пологами. Вони також нараховували страхові стаж та бали матерям, які залишаються вдома для догляду за маленькими дітьми.
Аналогічні нарахування доступні і у Великій Британії. Але мотиви різні. Британські нарахування застосовуються до людей, які залишаються вдома для догляду дітей або інвалідів. Мета полягає не так у підвищенні народжуваності, як у збільшенні прав на особисті пенсії за наявності сімейних обов’язків. Це особливо сильно торкається жінок.
Перехід від податкових кредитів до прямих виплат наголошує на очевидних компромісах. Прямі грошові перекази негайно допомагають домогосподарствам із низьким рівнем доходу, тоді як податкові кредити вже непропорційно вигідні домогосподарствам із високими доходами.
Життя без чоловіка: «вдова́йський» розрив
Якщо ви втрачаєте партнера до досягнення пенсійного віку, система соціального захисту рідко буває повною. Для вдів із утриманцями-дітьми за умовчанням зазвичай належить 50–75% від пенсійних прав померлого чоловіка. Це за умови, що пенсію було прив’язано до рівня заробітку. Це не є повною заміною доходу.
Деталі дуже різняться залежно від місця проживання. У деяких країнах цей посібник розглядається як тимчасовий захід. Наприклад, у Франції воно може обмежуватись трьома роками. В інших країнах право на отримання допомоги залежить від тривалості шлюбу. У Греці для цього потрібний шлюб тривалістю 6 місяців. Я мешкаю у Франції вже 2 роки. Також важливою є вікова категорія. У Нідерландах для отримання права на допомогу може знадобитися досягнення 40 років. У Франції цей поріг складає 55 років.
«Вдова́йська допомога зазвичай припиняється при повторному шлюбі.»
Це характерно більшість систем. Якщо ви берете новий шлюб, ваша фінансова підтримка припиняється. Однак це правило не обов’язково застосовується лише до жінок. Якщо вдівець залежить від доходу своєї дружини, він може претендувати на аналогічні права. У деяких юрисдикціях ці права поширюються і на розлучених жінок.
Логіка змінюється. У міру того як все більше заміжніх жінок виходять на оплачувану роботу, суспільство починає ставити питання, чи потрібна довгострокова підтримка для вдів без дітей. Передбачається, що вони мають власний заробіток. Це серйозне, але реалістичне пристосування до тенденцій сучасного ринку праці.
Батьки-одиначки: пастка соціального забезпечення
Для батьків-одинаків, які є вдовами, ця система часто дає збій. Спеціальних пенсійних виплат їм практично не передбачено. Натомість вони змушені отримувати соціальну допомогу. Це підтримка нижчого рівня, і цифри малюють похмуру картину.
В Австралії батьки-одиначки можуть отримувати допомогу, еквівалентні пенсії, віком від 65 до 70 років. Це певний рівень підтримки. Нова Зеландія набагато менш щедра. Батьки-одиначки з однією дитиною одержують менше половини цієї суми.
Тут очевидна структурна проблема. Коли ви влаштовуєтеся на низькооплачувану роботу, ви заробляєте менше та отримуєте менше допомоги. Ви не рухаєтеся вгору. Ви просто залишаєтеся на тому ж рівні бідності, тепер під додатковим тиском. Це свого роду демотивація, закладена у саму конструкцію системи.
Деякі країни намагаються пом’якшити удар за допомогою субсидій. У Данії батькам-одинакам виплачується сімейна допомога, що перевищує стандартну ставку на дитину. У Норвегії батьки-одиначки розглядаються як такі, що мають додаткову дитину при розрахунку допомоги. Хоча у Великій Британії виплачується додаткова допомога, їх сума становить трохи більше половини від звичайної дитячої допомоги. Це не комплексне рішення, а набір невеликих виправлень.
Глобальний пробіл у покритті
В усіх розвинутих країнах існують системи соціального страхування. Майже всі страхові поліси покривають основні ризики, такі як хвороба та старість. Сполучені Штати є винятком.
Сімейна допомога не виплачується. У більшості штатів відсутні короткострокові посібники з хвороби. Крім того, немає загального національного медичного страхування. Єдині групи, охоплені покриттям, — це люди похилого віку і бідні. Для звичайних працівників це явна прогалина у системі соціального захисту.
У країнах, що розвиваються, різниця ще більша. Деякі люди, як і раніше, покладаються на відповідальність роботодавця. Інші переходять до формальних моделей соціального страхування. Хоча механізми змінилися, покриття залишається слабким.
Натуральні та грошові виплати
Грошові виплати часто переглядаються. Політики змінюють цифри. Суспільний тиск призводить до змін. Однак фактичні натуральні виплати, такі як медичні послуги та структура медичного страхування змінюються не сильно.
Системи, що організовують медичні послуги та постачальників медичних послуг, змінити складніше. Сюди входять складна логістика, усталені постачальники та велика інфраструктура. Ви можете змінити суму чека за одну ніч. Але ж ви не можете перебудувати національну систему охорони здоров’я за один день. Жорсткість натуральних виплат створює інше політичне напруження проти гнучкістю грошових переказів.
Рання структура обов’язкового медичного страхування
Німеччина поставила модель. Закон Бісмарка 1883 створив першу державну систему обов’язкового медичного страхування. Це був раптовим винаходом. Німецькі держави вже почали експериментувати з покриттям, що ґрунтується на професійній приналежності. Ця логіка продиктована серйозною економікою. Трудовитрати роботодавців, що у фондах оплати лікарняних листів, зростають. Той, хто не бере участі, може запропонувати нижчі ціни та підірвати конкурентів. Держава втручається, щоби вирівняти умови конкуренції. Але є й інша мотивація. Уряд хотів нейтралізувати соціалістичні тенденції у робітничому класі.
Адміністрація децентралізована. Місцеві каси взаємодопомоги керують грошима. Роботодавці та співробітники спільно управляють цими фондами. Вони укладають контракти з певними лікарями та лікарнями. Низькооплачувані працівники були змушені вступати до цих фондів. Лікарі не отримували єдиної ставки. Вони отримували зарплату, оплату за кількістю пацієнтів (капітація) чи оплату за конкретні випадки. Ця фрагментація викликала тертя. Виключені лікарі протестували. Вони вимагали відкритого доступу. Зрештою, медична спільнота здобула ключову перемогу: право на вільну участь. Оплата перейшла до системи оплати послуг. Результатом стала конкуренція серед постачальників медичних послуг.
Австрія наслідувала цей приклад у 1888 році, Угорщина — у 1891 році, а Швейцарія також спробувала впровадити цю систему. Ця ідея була остаточно відхилена на референдумі 1900 року.
Британська модель та європейські варіації
Девід Ллойд Джордж відвідав Німеччину у 1908 році і привіз цю модель до Сполученого Королівства. Закон 1911 року охоплював робітників, чиї доходи падали нижче за певну межу. Він був дуже вузьким. Покриття отримували загальні практикуючі лікарі (GP) та рецептурні ліки. Госпіталізація значною мірою виключалася. Деякі положення передбачалися лише на лікування туберкульозу. Чому? Щоб захистити благодійні лікарні, які надавали безкоштовні послуги бідним.
Тиск із боку лікарів призвів до зміни порядку реалізації. Статутний комітет тепер адмініструє контракти натомість, щоб дозволяти дружнім товариствам керувати контрактами. Це дозволяє кожному лікарю загальної практики брати участь у системі. Оплата, як і раніше, здійснюється за системою капітації. Це простіше за німецьку модель оплати за послугу.
Північна Європа обрала інший шлях. Швеція та Данія розглядали схеми обов’язкового страхування у 1880-х роках. Вони вирішили обрати добровільне страхування за підтримки держави. Норвегія запровадила обов’язкове медичне страхування у 1911 році. Данія чекала до 1933 року. Швеція наслідувала цей приклад лише 1955 року. У цих країнах вже існувало сильне субсидування державних лікарень.
Франція прийняла закон у 1920 році, але він набув чинності лише у 1930 році. Закон зупинився через розбіжності щодо місцевого контролю. Суперечки з лікарями щодо методів оплати викликали затримки. Початкова система капітації була скасована. Вона була замінена системою оплати послуг. Лікарі відмовлялися допускати третіх осіб між собою та своїми пацієнтами. Яке рішення було знайдено? Відшкодування витрат. Пацієнти сплачують авансом. Потім вони заявляють про відшкодування витрат із страхового фонду.
Глобальна адаптація: відшкодування, відрахування із заробітної плати та державна власність
Модель відшкодування витрат стала популярною. Швеція, Фінляндія та країни Австралії та Океанії прийняли її. В Австралії та Океанії використовувалося добровільне страхування. 1912 року Росія прийняла державно-центричний підхід. Лікарі одержують зарплату. Вони працюють у державних установах. Чилі скопіювала цю модель у 1924 році.
У Латинській Америці, а також в Іспанії, Португалії та Греції для лікарів, які працюють у приміщеннях, що належать кас взаємодопомоги, було встановлено часткові оклади. Це стало регіональним стандартом. В інших частинах Європи та Австралії та Океанії застраховані пацієнти обслуговувалися існуючими лікарнями. В Іспанії, деяких частинах Італії та ряді країн Латинської Америки було створено спеціалізовані лікарні.
Наступним етапом розвитку стало загальне покриття. Для цього знадобилося фінансування за рахунок податків та соціальних внесків. 1920 року Угорщина знову взяла на себе лідерство. Радянський Союз наслідував цей приклад у 1937 році. Нова Зеландія збудувала свою систему крок за кроком. 1939 року стаціонарне лікування стало безкоштовним для всіх. У 1941 році були фармацевтичні препарати та внески за послуги лікарів загальної практики в амбулаторній допомозі.
Сполучене Королівство створило Національну службу охорони здоров’я у 1946 році. Норвегія приєдналася 1956 року. Швеція – 1962 року. Данія – 1973 року. Португалія – 1979 року. Італія – 1980 року. До 1980-х років понад 20 країн прийняли цю модель загального покриття.
Загальне покриття означає безкоштовність послуг у момент їх отримання. Воно також не означає, що всі лікарні перебувають у державній власності. У Східній Європі тут спостерігається розподіл. У Болгарії, Чеській Республіці, Словаччині, Угорщині та Румунії було запроваджено спільну практику. Польща не є винятком. Близько половини цих країн, як і раніше, покладаються на внески до системи соціального страхування. Кордон між державним фінансуванням та фінансуванням через страхування розмито.
Саскачеван – не єдина провінція з обов’язковим медичним страхуванням. Воно було вперше розроблено у 1962 році.
Решта Канади не відстає. До 1971 року кожна провінція підписала угоду. Федеральний уряд надає субсидію у розмірі 50% для сприяння цьому процесу. Раптом усі мешканці отримали доступ до державних програм. Некомерційні загальні лікарні одержують бюджет і фактично надають медичну допомогу.
Темп Австралії повільний. Перехід від субсидованого добровільного страхування до обов’язкового зайняв багато часу.
Потім є аутсайдери. Сполучені Штати та Швейцарія, як і раніше, є єдиними розвиненими країнами, в яких, як правило, немає обов’язкового медичного страхування. Або загального медичного обслуговування.
Чому Сполучені Штати та Швейцарія бойкотують загальну систему
Спроби запровадити обов’язкове страхування у Сполучених Штатах зустріли запеклий опір. Це було сильно відкинуто Американською медичною асоціацією.
Це не вдавалося протягом десятиліть.
Нарешті, 1966 року було знайдено компромісне рішення. Було введено Medicare. Це обмежене обов’язкове медичне страхування для людей похилого віку. Одночасно було створено Medicaid. Це система охорони здоров’я, що базується на потребі. Кожен штат обслуговує бідних та незаможних.
Це не є універсальним. Це спеціально. Це триває вже майже 60 років.
Європейська модель: високий охоплення, різні правила
Деякі європейські країни вирішили проблеми покриття, але не перейшли на етап коли послуги надаються всім жителям.
Вони забезпечують адекватний захист населення у вигляді обов’язкового медичного страхування. Ця система спрямована на найманих працівників. як на самозайнятих осіб. Усіх одержувачів соціального забезпечення. Подружжя та утриманців-дітей.
Це, мабуть, 99% населення.
Але це не стосується всього.
У Німеччині та Нідерландах майже всі мають якусь форму системи приватного страхування. Групи з високим рівнем доходу виключені із державного медичного страхування.
Ірландія дивиться на це з іншого погляду. Деякі пільги, такі як шпитальна допомога, пропонуються всім громадянам. Ті, хто має вищий рівень доходу, мають самі організувати певні інші пільги.
Реальність у Латинській Америці: цифри не брешуть
За винятком Куби, де є національна охорона здоров’я, картина в Латинській Америці мізерна.
Лише три країни мають медичне страхування, яке охоплює понад 80% їхнього населення.
Аргентина. Бразилія. Коста-Ріка.
Широке охоплення не обов’язково означає, що послуги доступні однаково.
У Мексиці, Панамі та Уругваї охоплення розширилося приблизно до половини населення. У Болівії та Венесуелі ця цифра становить понад чверть.
В інших країнах охоплення складає 10% або менше.
Не всі ці держави надають однакові права подружжю та дітям застрахованих осіб. Деякі пропонують лише акушерську та педіатричну допомогу для утриманців.
Найлегше забезпечити покриття для співробітників їх співробітників. Вони зазвичай зосереджені у міських районах. Навіть у міських районах маргіналізовані групи, як правило, складаються із самозайнятих, домашніх працівників та сезонних робітників.
Розширення охоплення у сільській місцевості впирається у стіну. Перешкоди є реальними.
Доходи нижче. географічно розкидані. Менш формальні умови праці. Широко поширені самозайнятість та сезонна робота.
Крім того, деякі програми надто дорогі, щоб охопити все населення на тій же основі, що й податкові субсидії.
Пастка нерівності країн, що розвиваються
Населення, що залишилося, таким чином залежить від недофінансованих та некомплектних по персоналу послуг, що надаються Міністерством охорони здоров’я.
Медичне страхування дедалі частіше критикується за посилення медичних нерівностей.
Державні служби охорони здоров’я надають більше кваліфікованого персоналу, ніж можуть собі дозволити. Вони зосереджені на складних та дорогих послуг у міських районах.
У той же час існує величезна потреба у профілактичних послугах для зниження поширеності інфекційних захворювань у містах та сільській місцевості.
Японія уникла найгірших із цих наслідків. Досягнуто високого рівня охоплення.
Індія діє обережно. Ми усвідомили потенційну шкоду для державних служб та поступово розвивали медичне страхування. Деякі штати вже мають ресурси для цього.
Південна Корея розпочала медичне страхування для міських працівників. Вона також надає права людям із низьким рівнем доходу у міських районах.
Проблема покриття половини сільського населення, що залишилася, залишається невирішеною.
Колоніальна спадщина та доступ у сільській місцевості
Багато країн, що розвиваються, обрали різні шляхи.
Зокрема країни, колишні британські колонії, зробили медичні послуги доступними для всіх своїх громадян. Вони надають безкоштовні або майже безкоштовні послуги.
Ця модель зустрічається на Вест-Індських островах. Кенії. Зимбабве. Індії. Шрі-Ланці. Малайзії. Є багато арабських країн Близького Сходу.
Ці послуги спочатку розроблялися для експатів-колонізаторів. Згодом вони розширилися, щоб увімкнути місцевих жителів.
Саме тому вони переважно зосереджені у міських районах. Сільське населення погано охоплено.
Ці країни борються із цією проблемою через обмежені ресурси. У рамках програми Всесвітньої організації охорони здоров’я «Здоров’я для всіх» її метою є розширення охоплення первинної медичної допомоги у сільських районах до всіх регіонів до 2000 року.
Цей термін минув.
Інфраструктура, збудована тоді, визначає, хто може отримувати допомогу сьогодні. Якщо ви живете у місті, у вас, ймовірно, є доступ до неї. Якщо ви знаходитесь за межами цих кордонів, ви залишаєтеся віч-на-віч з цією проблемою. Або ви можете покластися на те, що пропонує Міністерство охорони здоров’я.
Як системи охорони здоров’я оплачують послуги постачальників
Багато чого про систему охорони здоров’я можна дізнатися, вивчаючи структуру оплати праці власників лікарень та лікарів. Існує лише три основні способи здійснення таких виплат.
По-перше, пряме надання послуг. Держави та страхові фонди володіють лікарнями. Вони закуповують медичні supplies (витратні матеріали та обладнання) та виплачують зарплати своїм співробітникам. Ця модель використовується в лікарнях та установах общинного типу у Великій Британії. Аналогічна ситуація спостерігається у Скандинавії, де за керування цими установами відповідають місцеві органи влади. У Східній Європі, Греції, Іспанії, Португалії та більшості країн, що розвиваються, це є нормою. Канада є винятком: її лікарні є некомерційними та фінансуються державою.
По-друге, непрямі контракти. Страхові плани укладають контракти із постачальниками медичних послуг. Постачальниками може бути як приватні, і державні структури. Оплата провадиться за кожну надану послугу відповідно до узгоджених тарифів. У Бельгії, Німеччині, Люксембурзі та Нідерландах ця система застосовується практично повсюдно.
По-третє, відшкодування витрат. Пацієнти оплачують заздалегідь послуги, а потім подають документи для повернення коштів. Постачальниками медичних послуг може бути як державні, і приватні структури. Цю систему використовує Франція. Вона також застосовується приватними лікарями-практиками в деяких скандинавських країнах. Частково вона використовується в Австралії та Швеції. У Франції пацієнти зазвичай оплачують частину видатків із власних коштів. Існує затверджений прейскурант цін. Однак, якщо ніхто не контролює процес, лікар може стягувати плату понад встановлені ліміти.
Більшість країн використовують комбінацію цих методів. Національна служба охорони здоров’я (NHS) безпосередньо надає послуги у лікарнях, але також укладає контракти з лікарями загальної практики (терапевтами), аптеками, офтальмологами та стоматологами. У Греції, Італії та Португалії оплата приватним лікарням здійснюється на контрактній основі. У Латинській Америці страхові компанії використовують пряме надання послуг у міських районах, але можуть застосовувати непрямі контракти у сільських районах.
Витрати на стимулювання
Ваш метод оплати впливає обсяг виплат. Система оплати послуг (fee-for-service) створює стимули для лікарів призначати більше послуг. У Франції обсяг лікарських засобів, що призначаються, все ще вдвічі перевищує показники при системі гонорару за пацієнта (capitation), навіть після того, як пацієнти оплатили знижку. Хірургічних операцій виконується більше, коли лікарі отримують оплату за кожну процедуру, а чи не фіксовану зарплату; при оплаті послугу кількість операцій збільшилася б ще більше.
Пацієнти також мають прямий доступ до спеціалістів. Вони можуть звертатися до кількох лікарів з приводу того самого захворювання. Це збільшує витрати. Лікарні, які використовують деталізоване виставлення рахунків (itemized billing), пропонують більше послуг. Тривале стаціонарне лікування утримує пацієнтів у лікарні довше, ніж це необхідно. У Бельгії, Франції та Нідерландах нині ці лікарні зобов’язані дотримуватися заздалегідь визначених бюджетів.
Зарплата та система гонорару за пацієнта (capitation) пригнічують ці стимули. Саме так роблять Нідерланди та Великобританія. Однак це може спричинити затримки. Час очікування збільшується як у стаціонарній, так і в амбулаторній допомозі.
Обмеження доступу до фахівців допомагає контролювати витрати. Зазвичай потрібне направлення від лікаря первинної ланки. Цей підхід є найбільш ефективним, коли у пацієнта є закріплений лікар первинної ланки.
Ще однією проблемою є часткова зайнятість. Ця система широко поширена у Греції, Португалії, Іспанії та країнах Латинської Америки. Лікарі мають вільний час для приватної практики. Пацієнти сприймають це як низьку якість обслуговування. Відсутня ввічливість. Консультації проводяться коротко. Для вирішення цієї проблеми багато держав переходять на повну зайнятість з оплатою за фіксованою ставкою без права приватної практики.
Відновлення та реабілітація
Право на безоплатну медичну допомогу розпочалося з німецької системи страхування від нещасних випадків на виробництві. Послуги з реабілітації було додано 1925 року. Згодом акцент змістився на відновлення працездатності. Для цього були створені спеціалізовані установи.
Багато країн наслідували приклад Німеччини. Вони започаткували високо спеціалізовані установи. Ці фонди належать страховим медичним фондам чи керуються державними органами охорони здоров’я. Вони відповідають за фізичну та професійну реабілітацію.
Робота соціальних мереж безпеки уряду варіюється від уряду до уряду. Структура Управління соціального забезпечення сильно відрізняється залежно від того, де ви на це дивитеся. У деяких країнах створено високо централізовані системи. В інших покладаються на децентралізовану мережу незалежних фондів. Цей вибір впливає на те, хто контролює кошти, хто що отримує і наскільки велике політичне тертя під час пропозиції реформ.
Централізовані системи та країни Скандинавії
У країнах Співдружності та Скандинавії цей підхід, як правило, є високо централізованим. Ми бачимо єдину агенцію, яка виконує більшість функцій соціального забезпечення під одним дахом. Медичне обслуговування та підтримка доходів є помітними винятками. Ці спеціальні послуги зазвичай делегуються нижчим рівням місцевого самоврядування. Проте базові механізми пенсійного забезпечення та страхування часто перебувають в одній структурі.
Хто керує цими централізованими системами? Це від обставин. У окремих випадках безпосередню відповідальність несуть міністерства. В інших випадках поточною операційною діяльністю управляють напівавтономні установи. Мета полягає у забезпеченні послідовності. Один адміністратор може поєднати виплати по всій країні. Це знижує складність, коли мешканці переміщуються поміж районами. Це також полегшує фінансування з боку роботодавців.
Розрізнені фонди в Європі та Латинській Америці
Порівняйте це з континентальною Європою та Латинською Америкою. Тут модель відрізняється. Система зазвичай керується окремим спеціальним фондом чи через фонди, що покривають певні ризики. Фінансування для водіїв вантажівок може відрізнятись від фінансування для вчителів. Робочий на будівництві може бути в іншому положенні, ніж банкір.
Ця фрагментація створює різні рівні управління. Управління підприємством може здійснюватися радою директорів, яка порівну складається з представників роботодавців та працівників. Ідея полягає у балансі. Обидві сторони мають право голосу в управлінні фондом. У деяких моделях структура складається із трьох частин. Уряд виступає як третя сторона. Це забезпечує державний контроль, одночасно залучаючи працю та капітал у процес прийняття рішень.
Поділ у США
Сполучені Штати не вписуються neatly в жодну з цих категорій. Відповідальність за соціальне забезпечення поділяється між федеральними та державними (штатів) агентствами. На федеральному рівні здійснюється страхування з нагоди старості, за втратою годувальника та з інвалідності. Штати адмініструють виплати з безробіття. Такий поділ означає, що співробітники часто взаємодіють із двома різними бюрократичними апаратами. Це також означає, що зміни політики на національному рівні не відображаються автоматично у програмах штатів.
Опір уніфікації
Деякі країни, як і раніше, прагнуть уніфікації. Злиття розрізнених фондів до єдиної національної організації має сенс теоретично. Адміністративні витрати скорочуються. Це розподіляє ризик велику базу.
Однак такі зусилля часто зустрічають сильний опір. Ця опозиція походить від певних професійних груп. Ці групи зазвичай отримують більш високі пільги чи роблять нижчі платежі. Їхні нижчі витрати часто обумовлені нижчим ризиком у певних професіях. Страхові премії для офісних працівників можуть бути нижчими, ніж для робітників з високим ризиком, зайнятих фізичною працею. Об’єднання фондів означає надання субсидій групам із високим ризиком. Групи з низьким ризиком виступають проти такої перехресної субсидії. Вони не хочуть платити за зростання ризику в інших професіях.
«Спроби об’єднати розрізнені системи соціального забезпечення часто заходять у глухий кут, коли захищені групи відмовляються субсидувати професії з вищим ризиком».
У багатьох місцях напруженість між ефективністю та рівністю залишається невирішеною. Централізація пропонує простоту. Фрагментація адаптує покриття, але ціною складності. Обидві моделі мають складні політичні проблеми.
Чому отримання соціальної допомоги схоже на лабіринт
Ви надсилаєте документи. Чекаєте на хвилину. Грошей немає.
Це не просто розчарування. Це структурна помилка. Система соціального забезпечення побудована на шарах бюрократії, які збивають з пантелику навіть адміністраторів. Коли збирання коштів відбувається в ізоляції, доступ стає бар’єром. Немає місцевих офісів, які відкриті для публіки. Ви можете телефонувати лише у віддалені офіси, які фізично знаходяться далеко.
Підсумок? Затримка.
Суперечки на право отримання виплат поширені. Фонд А наполягає, що платити має Фонд Б. Фонд Б не згоден. Позивач виявляється у середині. Права будуть врегульовані зрештою, але «зрештою» не те саме, що «вчасно». Не кожен отримує те, що заслуговує. Ця система відсіює людей ще до того, як гроші потраплять на їхні банківські рахунки.
Навіть приватні компанії не безневинні.
Не думаю, що приватне страхування вирішить ваші проблеми. Це негаразд.
Деякі комерційні авіакомпанії відмовляються сплачувати страхові відшкодування. Вони чекають, поки ви здастеся. Вони розраховують, що позивачі будуть виснажені. Єдина система з регіональними офісами звучить найкраще на папері. Місцевий офіс означає можливість особистої зустрічі.
Але видимість не гарантує швидкість.
Ці офіси часто відчувають нестачу персоналу. Ви займаєте чийсь бік. Співробітник був у скрутному становищі. Обслуговування було дуже повільним. Ефективність знижується. Структура існує, але людських ресурсів на її підтримку недостатньо. Ви обмінюєте анонімність на байдужість.
Справжня складність системи
Ця складність – не випадковість. Буде тертя. Тертя поглинає час. Час – це гроші.
Коли система фрагментована, губиться відповідальність. Хто відповідає за затримки? Уряд у сільській місцевості? Місцеве відділення? Страховий урегулювальник? Ніхто. Або все. Ця неоднозначність зводить нанівець перевагу.
Мені потрібна відповідь. Потрібна готівка. З’явиться форма.
Різниця між правом та розпискою — там, де система дає збій. Це конструктивний недолік. Складність захищає вашу організацію. Це покладає тягар на окрему людину. Ви повинні орієнтуватися у лабіринті без карти.
Чому варто з цим миритись?
Тому що альтернативи потребують ресурсів. Ресурси обмежені. Складність дешева. Зробити правила заплутаними варто недорого. Ми пожертвували всім, щоб змусити їх зрозуміти.
У вас ще є варіанти. Боріться з прокрастинацією. Або прийміть поразку.
Складність обговорення питань підтримки доходу та співжиття
Положення про підтримку доходу – це не лише частина системи соціального забезпечення. Вони хаотичніші. Оперативна складність неминуча. Але це ще не все. Ці правила надають значну свободу розсуду.
Коли програму адмініструє соціальний працівник, ситуація змінюється. Бенефіціари часто усвідомлюють потенційний примус. Це ризик. Якщо ви не дотримуєтеся рекомендацій соціального працівника, ваша підтримка може бути зменшена. Або повністю припинено. Це справжній дисбаланс влади.
Дехто виступає за повну прозорість. Усі правила мають бути опубліковані. Заявники повинні знати свої права. Знання дозволяє скаржитися на відмови чи зменшення виплат.
Такий підхід має наслідки. У деяких випадках правила можуть бути надто складними для працівників, щоб ефективно виконувати свою роботу. В інших випадках правила були спрощені. Це коштувало дорого. Традиційні положення про свободу розсуду зникли.
Прагнення прозорості часто створює компроміс між ясністю та адміністративною ефективністю.
Далі йде питання співжиття. Це особливо суперечлива тема.
Розглянемо безробітну заміжню жінку, яка живе зі своїм чоловіком, який має дохід. Вона має права на підтримку доходу. Рівність має на увазі, що безробітні жінки, які живуть із працюючими чоловіками, повинні ставитися до них однаково.
На перший погляд це здається справедливим. Однак співжиття – це не шлюб. У деяких випадках зміст не потрібний. Це дуже важко визначити.
Кордон між квартирантом і співмешканцем став розмитим. Це варіюється час від часу. Це складно визначити для стороннього.
Спроби визначити цей кордон є серйозним вторгненням у приватне життя. Хто вирішує, з ким хтось живе? Державне втручання значне.
Фінансування соціального забезпечення: виплати та податки
Більшість країн управляють своїми системами соціального забезпечення на основі моделі поділу тягаря. Роботодавці та співробітники ділять витрати пропорційно до доходу. Частки варіюються. У деяких випадках вони є рівними. В інших випадках роботодавець платить майже вдвічі більше, ніж працівник. Є один виняток. Схеми компенсації за виробничі травми зазвичай повністю покриваються роботодавцем.
Потім є стеля. Ліміт прибутку. Коли цього рівня досягнуто, ми перестаємо сплачувати пропорційні внески. Ставка стає фіксованою. Швеція та Швейцарія є помітними винятками. Верхньої межі немає. У більшості інших країн стеля знаходиться між 50 відсотками вище за ваш середній заробіток. Франція, Ірландія та Італія знаходяться ближче до нижньої межі. У Німеччині, Великобританії та США показники вищі. У Норвегії ще вище.
Навіщо встановлювати стелю? Для цього є дві причини. По-перше, це запобігає перекриттю з високими граничними ставками податку. По-друге, залишає заміну доходів високооплачуваних працівників приватному сектору. Деякі країни повністю звільняють від податків низькі доходи або зобов’язують роботодавців сплачувати ці збори.
Роль загального оподаткування
Податки завжди грають роль. Принаймні держава покриває будь-які дефіцити, коли виплати перевищують доходи від внесків. Проте перехід до податкового фінансування був значним. У 1970-х роках у Західній Європі витрати було перенесено з роботодавців на загальні податки. Данія, Ірландія, Італія, Нідерланди, Португалія та Великобританія очолили цей рух. Австрія, Франція та Німеччина переклали частину тягаря на співробітників. Драйвером є зростання безробіття. Підтримка доходів безробітних потребує фінансування.
Ми маємо широкий спектр моделей фінансування. У деяких системах немає податків. Найменші плани в Бурунді та Ефіопії підходять під цей опис. Те саме стосується ширших систем в Малайзії, Філіппінах і Сінгапурі. З іншого боку знаходяться Австралія, Данія та Нова Зеландія, які покладаються на податки. Внески незначні. У Великій Британії співвідношення становить близько 50/50. Національна служба охорони здоров’я фінансується за рахунок податкових коштів. Соціальна допомога є основною. У деяких країнах Східної Європи немає внесків працівників. Роботодавець оплачує усі витрати.
Аргументи на користь фінансування на основі внесків
Дебати про те, хто платить, триває вже кілька десятиліть. прихильники виплат стверджують, що виплати бенефіціарам запобігають безвідмовній інфляції допомоги. Роздільна фінансування заохочує участь. І співробітник, і роботодавець мають відігравати свою роль. Оплата гарантує, що обіцянки буде виконано.
Збір адміністративно простіший. Співробітники хочуть переконатись, що роботодавці платять. Вигоди для співробітників є очевидними. Витрати роботодавців створюють стимули. Це заохочує запобігати ризикам на робочому місці. Тільки цільове призначення внесків може дати декларація про виплати, засновані на доході. Це безпосередньо пов’язує оплату із виплатами.
Критика податків на заробітну плату
Критики дивляться це інакше. Фіксовані внески регресивні. Вони шкодять бідним. Те саме стосується внесків, що залежать від заробітку, з низькими стелями. Це покладає важкий тягар на осіб із низьким прибутком. Прогресивний прибутковий податок бажаний. Він залежить від вашої спроможності платити. Вони також оподатковують доходи від інвестицій, а також доходи від інвестицій.
Податкові надходження дають змогу урядам визначати пріоритети всіх державних витрат. Це забезпечує більш тісне співробітництво між соціальним забезпеченням та іншими службами. Державне фінансове управління може спростити цей процес.
Є ще один недолік. Великі внески підживлюють тіньову економіку. Підпільний сектор зростає. Це велика проблема у Франції та Італії. широка відсутність покриття соціальним страхуванням через надмірні виплати з боку роботодавця. Співробітники йдуть у «тінь», щоб уникнути податкового клину.
Конкурентоспроможність та капітальні інвестиції
У міру зростання безробіття в 1970-х роках цей аргумент ставав дедалі популярнішим. Високі внески роботодавців роблять продукцію неконкурентоспроможною. Це найбільше вплинуло на трудомісткі галузі. Порівняйте це із країнами третього світу, де соціальне забезпечення менш розвинене. Теорія свідчить, що це загострює рецесію. Це погіршує безробіття у індустріальних країнах.
Чи це правда? Зниження виплат може мати короткострокові переваги. Довгострокова стійкість менш очевидна. Заощадження у внесках можуть бути скасовані пізніше. Вищі зарплати. Інші витрати на оплату праці. Якби це твердження було вірним, Австралія, Данія та Нова Зеландія захопили б світовий ринок. Вони використовують невеликі внески роботодавців. Вони не захопили. Загальні витрати на працю визначають конкурентоспроможність. Платежі за соціальне забезпечення лише частина.
Високі внески негативно впливають на трудомісткі компанії. Принаймні так стверджується. Вони заохочують заміну праці капіталом. Перевірте уважно. Компанії, які виробляють капітальні товари, сплачують таку суму зборів. Капіталомісткі компанії опосередковано платять за капітал. сировину. приміщення. обладнання. Енергія. Податки додаються кожному етапі ланцюжка.
Вищі виплати можуть призвести до зниження готівкової заробітної плати. Загальні витрати на працю можуть не збільшитись. Податки передаються як є. Крім того, якщо великі збори заохочують капіталомісткі підходи, трудомісткі фірми зроблять те саме. Інвестиції у ефективність знижують виробничі витрати. Це підвищує нашу конкурентоспроможність на світовому ринку. У довгостроковій перспективі все виглядає інакше. У короткостроковій перспективі це шкодить. Математика складна.
Обговорення соціального фінансування рідко буває чорно-білим. Може здатись, що внески роботодавців створюють навантаження, що обмежує можливості працевлаштування. Однак, дані не зовсім підтверджують це. Але існує одна конкретна структурна вада, яка призводить до таких наслідків.
Низькі межі виплат є реальною проблемою.
Обмеження внесків роботодавців до систем соціального страхування створює perverse incentives (збочені стимули). Найм ще одного співробітника на неповну ставку обходиться дорожче через додаткові накладні витрати та базову оплату праці, ніж надання поточному співробітнику понаднормового годинника. Розрахунок простий. Результат неефективний.
Міжнародні експерти Бюро праці прогнозують це. Вони проаналізували дані за 1984 рік. Їх висновок зрозумілий.
Межі внесків слід скасувати.
Вони стверджують, що це обмеження перешкоджають створенню неповних посад. Роботодавці просто збільшують робочий час поточних працівників. Це не має нічого спільного із справедливістю. Це дозволяє уникнути фіксованих витрат нових співробітників.
Ілюзія податкового обміну
Багато осіб, які приймають рішення, вважають за краще замінювати внески загальними податками. Звучить чистіше. Здається, що ви досягаєте прогресу. Але це не обов’язково виграш для працівників.
Питання, звідки беруться ці податки? Коли уряди підвищують податки такі продукти, як тютюн і алкоголь, основний тягар лягає на домогосподарства з низькими доходами. У розвинутих країнах споживачами цих продуктів є переважно люди з обмеженими ресурсами.
Людина з високим прибутком може купувати пачку цигарок час від часу. Люди з низькими доходами можуть покладатися на них щодня. Регресивний характер таких податків заперечувати не можна.
Немає гарантії, що уряд використовуватиме додаткові прибутки для побудови прогресивної системи. Воно може лише знизити поріг оподаткування доходів. Раптом з’являється більше платників податків, але система не стає справедливішою. Гроші просто переміщуються з одного «відра» до іншого. Бідні, як і раніше, пригнічені.
Коли ваш вклад має значення
Отже, коли потрібно виплачувати кошти соціального страхування?
Коли ви хочете отримувати допомогу відповідно до вашого доходу.
Платежі поєднують у собі витрати та внески. Чим більше ви заробляєте, тим більше винагород ви отримуєте. Це найсильніший аргумент для збереження моделі внесків. Вона винагороджує вищі заробітні плати. Вона зберігає зв’язок між роботою та захистом.
Коли податки — ваш єдиний варіант
Податки відрізняються. Вони використовуються для забезпечення загального покриття.
Подумайте про охорону здоров’я. Або про сімейну допомогу. Або хоча б про фіксовану пенсію. Це не має нічого спільного з вашим прибутком за останній рік. Це стосується всіх, хто ви є. Мешканець. Людина.
Якщо у програмі соціального страхування виникає дефіцит, він має фінансуватись за рахунок податків. Уряд повинен втрутитися та забезпечити ширше покриття. Це тенденція у багатьох країнах. Вони відмовляються від жорсткої моделі внесків для базової безпеки.
Вирішення проблеми недостатньо обслуговуваних груп населення не обов’язково означає збільшення внесків. Вам часто доводиться сплачувати більше податків.
Це компроміс. Це означає відмову від будь-якого прямого зв’язку між зарплатою та посібниками. Рівень вашої безпеки залежить від рівня вашого доходу.
Яка модель вам підходить?
Якщо ви шукаєте пенсію, яка відповідає вашому трудовому доходу, ви можете вносити внески. Якщо ви хочете стандарту рівня турботи незалежно від зайнятості, податком є механізм.
Кордон між двома моделями розмивається. Уряд поєднує їх. Вони знижують стелю внесків. Вони підвищують непрямі податки. Вони розширюють спільні пільги.
Система порушена. Це не дуже ефективно. Але такою є реальність.
Криза витрат на соціальне забезпечення у 1980-х роках
До 1980 року система соціального забезпечення стала чимось більшим, ніж просто мережею безпеки. Це було масштабне та дороге підприємство.
Вона поглинала 32% валового національного продукту (ВНП). У Бельгії, Данії, Франції та Нідерландах цей показник варіювався від 25% до 30%. Навіть Сполучені Штати, яких часто критикували через відсутність загального медичного обслуговування, витрачали 13%.
Порівняйте це із сьогоднішніми базовими чи довоєнними рівнями. 1950 року більшість країн витрачали менше 10% свого ВВП. До 1980 року багато європейських країн подвоїли чи потроїли свою частку.
Чому рахунок так сильно роздувся? То була не одна причина. Це був ідеальний шторм із політичних рішень та демографічних змін.
Чому зростають витрати на соціальне забезпечення
Цьому зростанню сприяють кілька чинників. По-перше, розширюється охоплення. Розширилося коло ризиків, що покриваються. Виплати індексуються з урахуванням інфляції та стали щедрішими. У деяких країнах пенсії замінюють майже 100% доходу за певних обставин.
Але, можливо, найбільшим чинником став час.
Багато пенсійних систем було переглянуто в 1940-х і 1950-х роках. Потрібні були десятиліття, щоб люди почали брати участь у цих нових, щедріших правилах. Отже, перші бенефіціари досягли пенсійного віку у 1980-х роках. Вони отримали найбільші виплати.
Демографічна структура створює тиск. Старіння населення. Зниження пенсійного віку. Частка працюючих, які підтримують пенсіонерів, скоротилася.
Здоров’я: реальні фактори зростання витрат
Витрати на охорону здоров’я зростали навіть швидше, ніж пенсії.
Витрати на догляд за людьми похилого віку в два-три рази перевищують витрати на працездатне покоління. Якщо вам 75 років або більше, різниця у ціні ще більша. Вікова група 75+ є найшвидшою групою населення.
Технології не допомагають. Нові медичні пристрої та трудомісткі процедури не замінюють працівників. Вони вимагають їх. Через скорочення робочого часу медсестри мають бути доступні 24 години на добу.
Усунули обмеження пропозиції. Більше лікарів. Більше стоматологів. Більше лікарень. Зміст цих установ був дорогим.
Далі йде система оплати. Постачальники послуг мають фінансові стимули надавати більше послуг. Системи соціального страхування оплачували обсяг.
Безробіття порушує баланс
Останнім, критичним фактором, що дестабілізує, стало безробіття.
Це почалося у 1970-х роках. Країни, які включили допомогу з безробіття до своїх програм соціального страхування, зіткнулися з подвійним ударом. Витрати на допомогу злетіли вгору. Доходи від внесків різко впали, оскільки працівники втратили свої робочі місця.
Програми соціальної допомоги несуть це навантаження. Безробітні що неспроможні сплачувати податки. Коли попит досягає піку, джерела доходів вичерпуються.
Нафтова та фінансова кризи
Протягом багатьох років швидке економічне зростання маскувало зростаючі витрати. Нікому не було справи, бо «пиріг» зростав.
Потім ціни на нафту зросли. Економічне зростання країн, що імпортують нафту, зупинилося.
Доходи соціального забезпечення перестали бути стійкими. У той же час, зросли нові вимоги до системи.
До кінця 1970-х років розмова змінилася. Розширення не є питанням. Йдеться про кризу.
Глобальні відмінності у витратах
Витрати на соціальне забезпечення варіюються в регіонах.
Країни, що розвиваються, тримають витрати низькими. Індустріалізовані країни зазнавали труднощів.
Західна Німеччина, Австрія, Ірландія, Люксембург та Норвегія витрачають 20–25% свого ВВП. Великобританія витрачала 18%. Австралія витрачала 12%. Канада витрачала 15%. Японія витрачала 11%. Нова Зеландія витрачала 14%.
У Швеції цей показник перевищує 30%. Чому?
Висока допомога. Дорога система охорони здоров’я.
У Швеції також застосовується інший економічний розрахунок. Вона дозволила видаткам на охорону здоров’я зростати, оскільки цей сектор створював робочі місця. Вона використовує соціальні витрати як спосіб уникнути масового безробіття. Інші країни не мають такої розкоші.
Заходи щодо стримування
У багатьох розвинених ринкових країнах мета полягає у стримуванні.
Витрати на програми повинні припинити зростати швидше, ніж надходження від внесків.
Уряди впровадили механізми скорочення дефіциту.
Індекс повернення у цінах чи результатах коригується вниз. Коригування вносяться рідше. Пенсіонери почали сплачувати внески на власне медичне обслуговування.
У Франції податкові доходи було залучено доповнення внесків. У Великій Британії було скасовано добавки до короткострокових посібників, залежать від заробітку.
Відмова від безкоштовного лікування
Медичні витрати потребують певних обмежень.
Збільшилися збори. Було введено співоплати.
Західна Німеччина збільшила податки на ліки 1977 року, Італія — 1975 року, а Португалія — 1982 року.
Португалія та Люксембург приєдналися до Франції та Бельгії у галузі медичних консультацій.
Витрати на лікарні зросли у Бельгії, Західній Німеччині, Португалії та Франції.
До 1984 року все змінилося.
Жодна західноєвропейська країна не пропонує безкоштовного медичного обслуговування всім застрахованим особам.
Пішли у дні необмежених прав. Настав час дисципліни фіскальної політики.
Перегляд системи оплати для скорочення неефективних витрат
Стара модель оплати за послугу зламана. Зокрема, змінилася математика у Західній Німеччині. Лікарі отримують більше за консультації, але менше за хірургічні операції. Консультації стали основним джерелом прибутку. Процедури опинилися під тиском. Бельгія зайняла жорсткішу позицію. Діагностичні випробування втратили статус преміальних послуг. Тарифи на ці спеціальні послуги було знижено.
Італія пішла далі. Лікарі загальної практики перейшли від системи відрядної оплати до системи фінансового подушного. Ви отримуєте плату за пацієнта, а не за операцію. Фахівці перейшли на оклади. Повна зайнятість. Часткова зайнятість. Фіксовані суми.
Лікарні стикаються з аналогічним тиском. У Бельгії, Франції та Нідерландах бюджети замінили щоденні платежі. Мета проста: припинити утримання пацієнтів у лікарняних ліжках лише заради оплати за матрац. Країни, які вже використали бюджетне фінансування, побачать подальші скорочення. Сполучені Штати запровадили інше обмеження. Medicare та Medicaid почали виплачувати лікарням кошти на основі груп діагнозів (DRG). Витрати було регламентовано. Передбачуваний.
Контроль пропозиції та інфраструктури
Будівництво не відбувається у вакуумі. Ключову роль відіграє держава. Будівництво нових лікарень? Розширення? Обмежені. Існують стимули для передачі ліжок пацієнтам із хронічними захворюваннями. Загальна гостра медична допомога поступилася місцем допомоги при хронічних захворюваннях.
З’явилася альтернатива. Хірургія у амбулаторних умовах. Денні стаціонари. Будинки для літніх людей. Домашні бригади. Домашній догляд може бути життєздатною альтернативою стаціонарному лікуванню. Великобританія застосувала жорсткі заходи. За 10 років було закрито близько 400 лікарень. Це не статистична похибка. Це скорочення.
Технології також обмежені. Бельгія та Франція запровадили обмеження на закупівлю нових великих медичних пристроїв. Ви не можете просто купити найбільший апарат МРТ. Квоту було зарезервовано для медичних шкіл. До 1955 року 10 із 12 держав-членів Європейського економічного співтовариства підпадали під обмеження. Данія, Франція, Ірландія, Португалія та Іспанія скоротили кількість студентів-медиків. Пропозиція контролюється.
Стеля витрат на фармацевтику
Рецепти також є безкоштовними для лікарів. Західна Європа запровадила суворі списки. Те, що лікар міг призначити у межах системи охорони здоров’я, було обмежено. Ціни контролюються. Прибуток аптек перебуває під тиском. Призначення надлишкових ліків розглядалося як витік у системі. Вона була усунена.
Вартість старіння та процвітання
Витрати соціального забезпечення не випадкові. Вони залежить від трьох основних змінних.
Перша – рівень життя. Багаті країни витрачають більше. Це пряма кореляція. Друга – демографія. Чим вища частка людей похилого віку, тим вищі витрати. Третя історія. Старші програми коштують дорожче. Вони мають більше інерції.
Проте є винятки. США та Японія витрачають менше, ніж дозволяє їхнє багатство. Їхні витрати низькі по відношенню до ВВП. Нова Зеландія є винятком. Пенсії запровадили наприкінці 19 століття. Вона витрачає менше, ніж очікується. Чому?
Приватні механізми Цей аналіз часто ігнорує корпоративні пільги. Колективні переговори мають важливе значення. У Японії відсутність обов’язкового соціального забезпечення пояснюється додатковими благами. У Сполучених Штатах професійні пенсійні програми та домовленості про медичне страхування між роботодавцями та співробітниками заповнюють цю прогалину. Громадські системи не можна порівнювати окремо. Варто розглядати весь комплекс: публічний та приватний.
Це ускладнюється федеральною структурою. Австралія, Канада, Швейцарія та Сполучені Штати стикаються з конституційними бар’єрами. Громадські програми було складніше прийняти. Приватний сектор втрутився, щоб заповнити порожнечу.
Політичні сили формують витрати
Політика керує казначейством. Робочі політичні партії та торгові коаліції виступають за розширення. Європейський католицький робітничий рух був частиною цієї коаліції. Консервативні коаліції іноді розширюють пільги, щоби залишитися при владі. Це — політична ціна.
Скандинавія дорога. Чому? Сильне вплив соціал-демократії після Другої світової війни. Там торгові коаліції мають владу. Австралія та Нова Зеландія? Здається, що не так сильно. В Америці відсутня політична партія робітничого класу. Це одна з причин, через які система соціального захисту слабшає.
Необхідний тиск на витрати
Ці тенденції необоротні. Вони пришвидшуються.
У деяких розвинених суспільствах кількість людей похилого віку може стабілізуватися. Проте частка населення віком від 75 років і більше збільшується. Насправді. Догляд за літніми людьми обходиться дорожче. Чим важчі симптоми, тим дорожче лікування.
Пенсійні системи дозрівають. Зростають вимоги до рівності. Гендерна рівність у сфері соціального забезпечення. Визначення пенсійного віку. Надання кращої підтримки раніше недостатньо захищеним жінкам. Це — політичний тиск. Витрати зростають.
Медичні технології не стають дешевшими. Вони будуть дорожчими. Більше функцій. Ціни вищі.
Робочий час скорочується. Найменша кількість тижнів означає, що для досягнення того ж результату потрібно більше покриття. Медичні послуги коштують дорожче для співробітників.
Прийдешня демографічна криза
Старіння населення – це не віддалена загроза. Це запланована подія. Бебі-бумери досягають пенсійного віку у другому та третьому десятиліттях 21 століття. Частка людей похилого віку швидко зростає.
У відповідь Сполучені Штати планували підвищити пенсійний вік. Великобританія скоротила другий етап своєї професійної пенсійної системи. Вони бачили зміни в цифрах.
Не йдеться про те, чи зростатимуть витрати. Питання, хто платить? та якому рівні обслуговування. Бюджети обмежені. Ваші потреби безмежні. Цей компроміс неминучий.
Невизначеність розрахунків у системі соціального забезпечення
Ми не знаємо точної ставки податку, необхідної для підтримки поточної програми соціального забезпечення. Невизначеність порушує математичну модель. Однак ми можемо з упевненістю передбачити, що кількість людей похилого віку збільшиться. З фертильністю все інакше. Прогноз тут набагато складніший.
проблема безробіття. Вона впливає на обидві сторони балансу. Зниження рівня безробіття означає збільшення виплат та податкових надходжень. Також можна зменшити витрати на соціальну допомогу. Проте значне збільшення числа пенсіонерів протягом решти ХХІ століття викликає занепокоєння. Дехто вважає, що «поколінського контракту» не дотримується.
Це викликало заклики до змін. Багато хто вважає, що систему “pay-as-you-go” (за принципом “плати в міру надходження”) слід замінити. Вони хочуть перейти до капіталізаційного методу. Ця модель використовувалася в ранніх системах пенсійного забезпечення та у приватному секторі. Деякі люди виступають за приватизацію пенсій соціального забезпечення. Теоретично це має призвести до збільшення заощаджень. Ці заощадження можуть генерувати інвестиційну доходність для майбутніх пенсійних фондів.
Обидва методи мають суттєві недоліки. Вони потребують негайного збільшення внесків. Це необхідно задля досягнення запланованого рівня пенсій. Це може посилити тиск у бік підвищення грошових доходів. Окрім того, рівні пенсій більше не індексуються. Це від прибутковості інвестицій.
Чому система “pay-as-you-go” знаходиться під тиском?
Поточна система заснована на тому, що працівники, які працюють, платять поточним пенсіонерам. Це система “pay-as-you-go”. Вона працює при сприятливому співвідношенні працівників та пенсіонерів. Це співвідношення змінюється. Число людей похилого віку в населенні зростає. Народжуваність стагнує чи знижується. Цей дисбаланс створює розрив у фінансуванні.
Деякі економісти вбачають у капіталізації рішення. Цей підхід фінансує пенсію через накопичені активи. Він відбиває модель приватного сектора. Але перехід потребує часу. Не можна просто переключити перемикач. Потрібно створити капітал. Це вимагає часу та грошей.
Приватизація також варіант. Вона переносить ризик із держави на індивідуума. Вона заохочує особисті заощадження. Однак це залишає пенсіонерів уразливими перед ринковими коливаннями. Прибутковість інвестицій є вирішальним чинником. Немає гарантованого мінімального рівня прибутку.
Вартість змін
Перехід до капіталізації чи приватизації негайно спричиняє витрати. Внески мають різко зрости. Це спрямоване на те, щоб закрити розрив між старою та новою системою. Запланований рівень пенсій має зберігатись у період переходу.
Чим вищі ваші платежі, тим нижчий ваш чистий дохід. Це створює тиск у бік підвищення грошових доходів. Співробітники шукають додатковий прибуток, щоб компенсувати податковий тягар. Роботодавці стикаються із зростанням витрат на робочу силу. Уповільнення економіки. Політична реакція є реальною.
Індексація також стає жертвою. У системі пенсії зазвичай індексуються з урахуванням інфляції. Це захищає пенсіонерів. У капіталізаційній системі прибутковість залежить від ринкової кон’юнктури. Якщо ринок падає, пенсії знижуються. Немає автоматичного коригування.
Яка система краще захищає вас?
Існує почуття стабільності, оскільки це система розподілу ризиків. Ризик розподіляється серед робочої сили в. Вона є політично стійкою. Але її демографія тендітна. Старіння населення чинить на неї тиск.
Капіталізаційна система пропонує можливість зростання. Теоретично вона може бути самодостатньою. Але вона залежить від ринку. Вона потребує дисципліни. Це потребує тривалого часу. Перехід болісний. Ризики варіюються від людини до людини.
Нема ідеального балансу. Кожен варіант має компроміси
Міф про уповільнення зростання
Аргумент у тому, що соціальне забезпечення уповільнює економічне зростання, став широко поширеним після нафтової кризи 1973 року. Ця тема постійно обговорюється у політичному світі. Вважається, що тут діють три різні механізми.
По-перше, допомога з безробіття знижує стимул до роботи за заробітну плату.
По-друге, опір сплаті податків призводить до вимог підвищення заробітної плати, інфляції та дефіциту бюджету.
По-третє, гарантовані виплати перешкоджають індивідуальним заощадженням. Це знижує обсяг інвестицій. Менше інвестицій означає повільніше зростання.
Критики стверджують, що ця динаміка призводить до повільного зростання та високого безробіття.
Чи справді це працює?
Емпіричні дані не підтверджують ідею про те, що люди віддають перевагу посібникам праці. Докази слабкі. Люди можуть уникати низькооплачуваної роботи. Але зазвичай вони не відмовляються від роботи повністю.
Розглянемо це питання з погляду оподаткування. Опір сплаті внесків на пенсії відбувається як у приватному, так і державному секторі. Якщо пенсії буде приватизовано, витрати буде капіталізовано. Внески зростуть. Грошовий заробіток зменшиться. Робітники вимагатимуть вищої заробітної плати для компенсації. Цикл продовжується.
Потім є аргумент про заощадження. Зв’язок між соціальним забезпеченням та зниженням особистих заощаджень незрозумілий. У багатьох країнах види заощаджень розширилися із запровадженням систем розподілу поточних надходжень (pay-as-you-go). Інвестиції обмежуються потенціалом прибутковості, а чи не браком заощаджень. Якщо заощадження обмежені, уряди можуть створити фіскальний профіцит для фінансування інвестицій. На ринку немає нестачі у випадках.
Пропозиція про негативний прибутковий податок
Деякі критики запропонували замінити соціальне забезпечення негативним прибутковим податком. У міру того, як країни багатіють, все більше людей можуть дозволити собі приватне страхування від поширених ризиків. Аргумент у тому, що соціальне забезпечення має зосередитися лише групах з низьким доходом. Це знизило б громадське навантаження та забезпечило б щедріші виплати.
Це ігнорує адміністративні реалії. Для людей, чиї обставини постійно змінюються, використання щорічних податкових декларацій визначення грошових виплат може стати кошмаром. Зайнятість, шлюб та співжиття змінюються швидко.
Історично пенсії, що залежать від доходу, були скасовані, оскільки вони карали за ощадливість. Якби пенсії скорочувалися на один долар доходу, особи з низьким доходом не змогли відкладати гроші. Багато європейських країн вже мають житлову допомогу, що залежить від доходу. Вони виконують аналогічні функції, не ускладнюючи податкового законодавства. Додавання негативного прибуткового податку до поточної системи потребувало б дуже високих граничних ставок податку.
Це також пов’язане із політичними ризиками. Фінансово стабільні жителі можуть відмовитись сплачувати великі внески, якщо не отримують нічого натомість. Фінансування допомоги бідним може бути порушене. Може стати навіть гіршим. Історично якість послуг, що надаються бідним, була найнижчою. Універсальні схеми створюють спільні інтереси.
Кореляція та причинно-наслідковий зв’язок
Дослідження показують, що існує слабка кореляція між збільшенням витрат на соціальне забезпечення та зниженням економічного зростання. Кореляція означає причинно-наслідковий зв’язок. Багато інших змінних взаємодіють.
Розглянемо повоєнне сільське господарство. Країни з великим сільськогосподарським населенням зростають швидше в міру зниження чисельності населення. Ця структурна зміна мало пов’язана з державою загального добробуту.
Подивіться дані про витрати. Великобританія та Сполучені Штати витрачають відносно небагато на соціальне забезпечення. Темп зростання помірний. Бельгія, Данія та Нідерланди витрачають багато. Темп їх зростання високий. Кореляція руйнується.
Мета неефективності
Критика не обмежується показниками зростання. Дехто стверджує, що соціальне забезпечення страждає від «неефективності таргетування». Відсутність ефективного перерозподілу на користь бідних. Ця критика часто спрямована проти допомоги, яка залежить від заробітку.
Існують пропозиції використовувати внески для фінансування мінімального універсального доходу. Це може доповнити дохід працюючої людини. Ми також підтримуємо тих, хто не працює. Мета полягає в тому, щоб скоротити безробіття через перерозподіл.
Проблема полягає у вартості. Забезпечення адекватного мінімального доходу всім вимагає високих внесків і податків. Це велике фінансове навантаження. Якщо встановити поріг надто високо, економічні спотворення можуть переважити вигоди.
Розмова триває. Цифри не розказують просту історію.
Системи соціального забезпечення не запобігли відносній бідності в багатих країнах. Це серйозний факт.
Ми схильні думати, що ці програми існують, щоб допомогти всім вибратися з бідності. Такі моделі трапляються рідко. Багато країн мають більш просту мету — підтримувати стабільність доходів через перерозподіл. Гроші передаються від здорових людей до хворих. Від молодих до літніх людей. Від тих, хто має роботу, до тих, хто її не має.
Це реальний перерозподіл. Однак це не обов’язково означає перерозподіл від багатих до бідних. Подумайте про тривалість життя. Люди з низькими доходами зазвичай мають більш високий рівень захворюваності та безробіття. Проте люди з високими прибутками живуть довше. Вони одержують пенсії протягом більшої кількості років. Ця система балансує ризик та тривалість життя, і не лише для багатих.
Вимірювання бідності на спільному ринку
Дані приблизно за 1975 дають уявлення про цю динаміку. Європейська економічна спільнота фінансувала дослідження, щоб зрозуміти, як ці системи працюють у країнах спільного ринку. Вони строго визначають бідність як половину середнього рівня життя у своїх країнах.
Результати ясно показують переможців та програли.
Нідерланди виявилися найуспішнішими у викоріненні бідності. Великобританія посіла друге місце. За ними пішли Бельгія та Західна Німеччина. Що спільного у цих країн? Здебільшого фіксовані посібники. Фіксована сума на людину незалежно від попереднього рівня доходу.
Ірландія та Італія мають найвищі рівні бідності. В обох країнах велике населення, зайняте у сільському господарстві. Ірландія, яка також покладається на фіксовані виплати, залишається у складному становищі. Сільське господарство ускладнює отримання стабільного прибутку. Можливі сезонні, погодні та ринкові коливання, і фіксована виплата може виявитися недостатньою.
Чому в мережі безпеки є прогалини
Чому бідність все ще існує, незважаючи на складні соціальні гарантії? Причини варіюються від держави до країни. Проте механізм однаковий.
По-перше, сама лінія злиднів може бути проблемою. Якщо довільно обрана лінія бідності трохи вище за рівень життя, що забезпечується соціальною допомогою, люди бідні за визначенням, а не через невдачі.
По-друге, має місце невикористання прав. Не кожен, хто має право на отримання допомоги, дійсно їх отримує. Кошти залишаються незатребуваними через бюрократію, стигматизацію або брак знань.
По-третє, виняток за категоріями. У деяких юрисдикціях певні групи не мають права на соціальну допомогу. Довгостроково безробітні часто потрапляють у цю лазівку.
По-четверте, допомога, яка залежить від доходу, може бути недостатньою. Для людей з низькими доходами ця допомога не гарантує достатнього рівня доходу, щоб вивести їх за межу бідності. Їхній страховий стаж може бути надто коротким або низьким, щоб активувати відповідні виплати.
Але бідність – це не лише безробіття. Розглянемо домогосподарство, яке очолює працівник, зайнятий повний робочий день.
Це частіше трапляється в сім’ях з одним з батьків, де годувальник — жінка. Обмежені навички та низький дохід ускладнюють виживання. Ця ситуація також виникає в сім’ях із двома батьками, де працює лише один із них і є кілька дітей. Сімейна допомога нижча за мінімальний рівень, необхідний для виховання дітей. Витрати на оренду можуть бути значними. За високих накладних витрат та обмежених виплат робота повний робочий день не гарантує виходу з бідності.
Дихотомія країн, що розвиваються
У країнах, що розвиваються, змінюються критичні голоси. Соціальне забезпечення звинувачують у зміцненні дихотомії між міськими та сільськими районами. Між зайнятістю та безробіттям у міському секторі.
Внески на соціальне страхування діють як специфічні податки. Вони прив’язані до виплат учасникам системи. Уряд не може використовувати ці кошти для всієї спільноти. Це обмежує можливість збору податкових надходжень на суспільні блага, які могли б допомогти бідному сільському населенню та неформальному сектору.
Понад те, нерівність закладено у її структуру. Різні медичні та грошові виплати для різних професійних груп. Це увічнює та посилює існуючу нерівність.
Прихильники соціального забезпечення кажуть, що це непорозуміння щодо того, як це працює. Твердження про те, що частина доходу вноситься до страхового фонду, не означає, що хтось за межами програми обкрадається. Податки виправдані лише наданням пільг. Дотримання забезпечується цією взаємною угодою (quid pro quo).
«Критика нерівності має бути спрямовано структуру вихідних доходів, а чи не на соціальне забезпечення».
Аргумент полягає в тому, що соціальне забезпечення використовує частину вашого доходу на благі цілі. Воно не створює нерівності. Воно реагує на нього.
Напруга зберігається. Ми хочемо вирішити проблему бідності за допомогою соціального забезпечення. Але він був розроблений для управління ризиками. Коли ризик і злидні поєднуються, відмінності стають очевидними. Питання: чи буде відремонтовано мережу безпеки чи зміниться визначення безпеки?
Моніторинг нормативних актів у сфері соціального забезпечення потребує інтенсивної регулярної звітності та спеціальних досліджень. Більшість країн публікують огляд своєї системи кожні кілька років. Управління соціального забезпечення США (Social Security Administration) очолює цю роботу у своєму виданні «Програми соціального забезпечення в усьому світі» (Social Security Programs Throughout the World). Цей ресурс важливий розуміння того, як різні уряди створюють мережі соціального захисту.
Основні міжнародні джерела інформації
Для більш глибоких економічних порівнянь дослідники звертаються до видання «Вартість соціального забезпечення» (The Cost of Social Security). Це інформаційне джерело, що періодично публікується Міжнародним бюро праці (International Labor Office), містить порівняльні таблиці. У ньому деталізуються витрати, вигоди та механізми фінансування різних програм. Ці цифри є абстрактними. Вони демонструють реальне фінансове навантаження соціальних програм на державний бюджет.
Країни Європейського співтовариства мають свої ресурси. Комісія Європейських спільнот опублікувала Порівняльну таблицю систем соціального забезпечення держав-членів Європейського співтовариства: Загальні системи. Це допомагає особам, які приймають рішення, зрозуміти, як регіональна інтеграція впливає структури соціального добробуту.
Теоретична та економічна основа
Розуміння «чому» цих систем вимагає більшого, ніж довідкові матеріали. Гарольд Л. Віленські та ін узагальнили свої порівняльні дослідження в роботі «Порівняльна соціальна політика: теорії, методи, висновки» (Comparative Social Policy: Theories, Methods, Findings, 1985). Це дослідження визначає методи, що використовуються вивчення держав добробуту.
Що ж до економічних засад, то книга Л.Д. МакКлемента “Економіка соціального забезпечення” (The Economics of Social Security, 1978) залишається ключовим текстом. У ній аналізується вплив соціального забезпечення більш широкі економічні показники. Тим часом доповідь Міжнародного бюро праці 1984 року «На шляху до ХХІ століття: розвиток соціального забезпечення» містить думки 10 експертів. У ньому передбачається, як ці системи будуть еволюціонувати у відповідь на демографічні зміни.
Історичний розвиток економік розвинутих країн
Сучасний стан соціального забезпечення не виник відразу. Воно сформувалося внаслідок десятиліть політичного та економічного тиску. Книга “Еволюція соціального страхування, 1881-1981” (The Evolution of Social Insurance, 1881-1981), відредагована Пітером А. Келером і Гансом Ф. Захером, простежує історію Австрії, Франції, Німеччини, Великобританії та Швейцарії. Ці плани розглядаються у ширшому економічному та соціальному контексті.
Конкретне порівняння між Великою Британією та Швецією можна знайти в роботі Х’ю Хекслоу «Сучасна соціальна політика у Великій Британії та Швеції: від допомоги до підтримки доходу» (Contemporary Social Politics in Britain and Sweden: From Relief to Income Maintenance, 1974). Контраст очевидний. Деякі країни перейшли до збереження рівня прибутку. Інші зосередилися на підтримці їхніх доходів. Треті зберегли елементи боротьби із бідністю. Ця різниця формує їх поточні фіскальні реалії.
У Сполучених Штатах книга Бруно Штайна “Соціальне забезпечення та пенсії в перехідний період” (Social Security and Pensions in Transition, 1980) надала необхідну довідкову інформацію. Ця книга пояснює американську пенсійну систему під час значних реформ. Цільові дослідження охоплюють інші розвинені суспільства. М.А. Джонс досліджує Австралію у роботі «Австралійська держава загального добробуту: зростання, криза та зміни» (The Australian Welfare State: Growth, Crisis and Change, 1983). Денніс Гест розповідає про виникнення соціального забезпечення у Канаді у книзі «Виникнення соціального забезпечення у Канаді» (The Emergence of Social Security in Canada, 1985). Браян Істон досліджує Нову Зеландію у роботі «Соціальна політика та держава загального добробуту» (Social Policy and the Welfare State, 1980).
Країни з економікою, що розвивається, і системи охорони здоров’я
Соціальне забезпечення в країнах, що розвиваються, стикається з різними обмеженнями. Джеймс Мідглі у роботі «Соціальне забезпечення, нерівність та Третій світ» (Social Security, Inequality, and the Third World, 1984) обговорює цей розрив. У ній досліджується те, як нерівність впливає доступ до допомоги в менш індустріалізованих регіонах.
Медичне страхування додає ще більшої складності. Браян Абел Сміт та Алан Мейнард проаналізували Західну Європу у роботі «Організація, фінансування та витрати на охорону здоров’я в Європейському співтоваристві» (Organization, Finance and Health Expenditures of the European Community, 1978). Вони вивчали контроль витрат у 12 країнах у період із 1977 по 1983 рік.
Ситуація також змінюється за межами Європи. Майкл Кезер досліджує Радянський Союз та Східну Європу у статті «Медицина в Радянському Союзі та Східній Європі» (Medicine in the Soviet Union and Eastern Europe, 1976). Лі Содерстрем зосередився Канаді у роботі «Канадська система охорони здоров’я» (The Canadian Health System, 1978). Сідні Сакс надає австралійський аналіз у книзі «Конфлікти інтересів: політика та політика в австралійській системі охорони здоров’я» (Conflicts of Interest: Politics and Policy in the Australian Health Service, 1984). З більш широкої точки зору, “Медична допомога в рамках соціального забезпечення в країнах, що розвиваються” (Medical Care Under Social Security in Developing Countries, 1982) є збіркою статей Міжнародної асоціації соціального забезпечення (ISSA). Це наголошує на проблемі лікування в умовах обмежених ресурсів.
Дані існують. Вони розкидані за десятиліттями досліджень. Завдання полягає в тому, щоб об’єднати ці розрізнені висновки у узгоджене розуміння того, як соціальне забезпечення насправді працює у реальному світі.