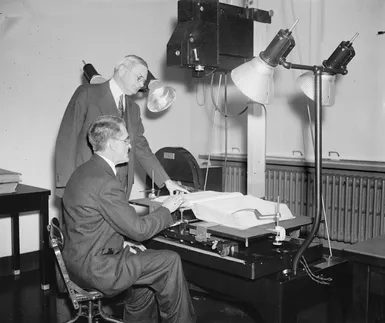
Fotos de 1937 revelam a dura realidade da burocracia. RR Hopkins, membro do Conselho da Previdência Social, e William L. Austin, diretor do Escritório do Censo dos Estados Unidos, sentaram-se frente a frente. Eles não prestam atenção aos preços das ações ou às tendências do mercado. Eram referências cruzadas de idades. Eles compararam as reivindicações dos candidatos com os relatórios oficiais do censo para determinar quem tem direito aos benefícios. Esta é uma verificação manual. É muito lento. Este foi um dos primeiros mecanismos da Segurança Social.
Hoje, esse maquinário é vasto. É mais do que apenas um programa. Este é um conjunto de medidas destinadas a protegê-lo da ruína financeira caso sua vida seja interrompida. Ou se sua vida exigir despesas adicionais. Isso pode ser uma doença. Inabilidade. desemprego. Morte do cônjuge. Criar os filhos também custa dinheiro.
Principais definições de seguridade social
Simplificando, a Segurança Social fornece renda quando os recursos financeiros se esgotam. Cobre despesas especiais. Você pode receber benefícios de pensão. Você pode ter direito ao salário-maternidade. Você pode obter compensação por quebra de safra.
Mas nem sempre precisa ser dinheiro.
Os benefícios podem ser recebidos como “pagamentos em espécie”. Isto significa cuidados de saúde. Serviços de reabilitação. Ofereça ajuda domiciliar quando ficar doente em casa. Assistência jurídica. Até despesas funerárias. Quem paga por isso? Isso varia. Em alguns casos, esta pode ser uma ordem judicial para vítimas de acidentes. Isso pode ser feito através do seu empregador ou companhia de seguros. Os mais comuns são órgãos estaduais ou municipais. ou parcialmente instituições públicas.
A Organização Internacional do Trabalho (OIT) possui padrões rígidos para o que é importante. Três regras. Primeiro, o objetivo deve ser claro. Deve fornecer serviços de assistência médica ou manter a renda durante a perda involuntária de renda. Em segundo lugar, deve ser criado por legislação. Esta lei confere direitos ou obrigações aos órgãos públicos. Terceiro, deve ser administrado por um órgão público ou semipúblico.
Preste atenção às nuances. A Organização Internacional do Trabalho define as responsabilidades dos empregadores em acidentes de trabalho. No entanto, o pagamento é pago pelo empregador e não pelo Estado. O objetivo é proteção.
Nome diferente, mas mesmo objetivo
Se olharmos para a Europa, podemos ver que este termo mudou. Eles usam proteção social. É mais amplo. Isto inclui esquemas voluntários. Nem todos estes são exigidos por lei. No Reino Unido, o termo tem um âmbito mais restrito. Apenas pagamentos legais em dinheiro são elegíveis. Todo o resto – saúde, habitação, serviços sociais – é classificado como “serviços sociais”.
Nos EUA, Segurança Social refere-se especificamente ao sistema federal OASDI. Isso é diferente dos benefícios estatais. Difere da “assistência social” ou “serviço de bem-estar” na Europa.
A história é importante aqui. Na Dinamarca e no Reino Unido, as medidas de pobreza eram o objectivo original. A manutenção da renda vem depois. Em França, as medidas de pobreza são vistas como completamente separadas da manutenção do rendimento. As abordagens variam de acordo com a cultura. O mecanismo permanece.
O propósito do mecanismo
Um relatório elaborado por peritos da OIT em 1984 explica o objectivo final. Isto não tem nada a ver com o modelo de financiamento. É contributivo? É financiado por impostos? Não importa. O objetivo é confiança.
“O objectivo básico é dar aos indivíduos e às famílias, na medida do possível, a confiança de que o seu nível e qualidade de vida não serão seriamente reduzidos devido a eventualidades sociais ou económicas.”
É uma questão de prevenção também. Não se trata apenas de atender às necessidades. Mas prevenindo os riscos antes que eles aconteçam. E ajudando no ajuste quando ocorrem deficiências. Garantir a segurança é o objetivo final. Mecanismos são apenas ferramentas. É um erro comum confundir os dois.
Alcance e lacuna globais
Cerca de 140 países possuem algum tipo de sistema em uso. A cobertura é desigual. Quase todas as apólices de seguro cobrem lesões relacionadas ao trabalho. pensões de velhice ou de sobrevivência.
Mais da metade dos casos pagam auxílio-doença. Cerca de metade recebe abonos de família. O seguro-desemprego é o menos comum. Pelo menos 40 países têm isso. Mas muitas pessoas não o fazem.
Isto deixou um enorme buraco na rede de segurança global. onde você está Se sua renda parar amanhã, o estado irá prendê-lo? Ou vai cair?
O sistema é imperfeito. Está fragmentado. Mas existe para preencher a lacuna entre o risco e a ruína. Essa é a compensação. Você paga. Você espera que precise. Ou você espera que nunca seja necessário, mas a infraestrutura permanecerá. Os agentes de 1937 que verificavam os dados do censo sabiam disso. Eles estavam construindo a ponte.
A segurança social moderna é geralmente considerada um produto direto da industrialização. A lógica parece razoável. As fábricas substituíram as fazendas. O trabalho assalariado substituiu o meio de subsistência. Os homens tornaram-se os únicos ganhadores e a sobrevivência da família está ligada ao trabalho. As cidades cresceram, afastando as pessoas da rede de segurança das famílias extensas. As crianças ficam mais tempo na escola. A aposentadoria passa a ser obrigatória e a dependência surge no final da vida.
Esta é uma história fascinante. Significa um afastamento fundamental do passado.
Contudo, esta visão baseia-se num mundo pré-industrial excessivamente simplificado, quase romantizado. Esta é a vida rural ideal onde a terra é abundante, ambos os cônjuges trabalham nos campos, as crianças trabalham cedo e os mais velhos permanecem úteis até os seus corpos falharem. Alguns teóricos usaram este mito para argumentar que a segurança social é um problema urbano. Eles afirmam que pertence às fábricas, não aos campos. A implicação? Os países em desenvolvimento com grandes populações rurais não necessitam de redes de segurança fortes.
Esta conclusão está incorreta.
Verificação da realidade rural
Atualmente, mais de 140 países possuem algum tipo de programa de seguridade social. Enciclopédia Britânica, Inc.
O apoio dos familiares é muito importante. Muitas vezes é forçado pelo costume ou pela religião. Contudo, é uma generalização perigosa presumir que todos os residentes rurais dos países em desenvolvimento têm a oportunidade de obter terras. Muitos trabalham como trabalhadores assalariados em fazendas ou minas. Eles não têm terra para recorrer.
Existem também riscos significativos para os proprietários de terras. O fracasso das colheitas é sempre uma ameaça. O ciclo da dívida é inevitável. A esperança de vida é geralmente mais curta nestas áreas, o que torna o planeamento financeiro mais urgente e mais difícil de ser priorizado por muitos.
O que falta a estas sociedades não é a “necessidade” de segurança. Esta é a base financeira e administrativa para atingir este objetivo. O rendimento agrícola é instável. Eles vêm em dinheiro e em espécie, não em um salário fixo. O pagamento regular de prémios de seguro provenientes de fontes de financiamento tão instáveis é estruturalmente difícil. a cobertura contra doenças e velhice raramente está no topo da lista de prioridades Para um camponês que se afoga na incerteza climática e nas dívidas. A sobrevivência vem em primeiro lugar.
Origens Agrícolas da Segurança
Se a industrialização não é a única força motriz, de onde vieram estes sistemas?
A história fornece um mapa diferente. Dois dos três primeiros países a criar pensões eram principalmente países agrícolas. Dinamarca em 1891. Nova Zelândia em 1898. O programa da Dinamarca não foi concebido para trabalhadores fabris urbanos. Visava explicitamente aliviar a pobreza rural.
O Canadá fornece outro dado. A primeira província a introduzir o seguro de saúde obrigatório foi Saskatchewan, em 1962. Era predominantemente agrícola.
Estas não são anomalias. Eles são evidências.
A segurança social estatutária foi desenvolvida por diversas razões. Isto depende em grande parte do nível económico dos potenciais beneficiários e da capacidade administrativa do país. À medida que os países ficam mais ricos, as pessoas começam a adiar o consumo. Eles pagam impostos e taxas e esperam retornos futuros.
As pessoas pobres nas zonas rurais podem não ter fluxo de caixa para pagar os prémios de seguro. Mas a vontade política para os proteger precede muitas vezes a industrialização. O sistema está mudando. A justificativa permanece.
Transição da caridade para o dever nacional
A filantropia é uma rede de segurança natural. Durante séculos, as igrejas e mesquitas apoiaram os pobres. As instituições religiosas arrecadaram doações e distribuíram alimentos. Esta é uma obrigação moral. Mas apareceu outro mecanismo. Impostos.
A comunidade é forçada a doar para a piscina. Isso não é novidade. No mundo islâmico, o “Zakat” atinge esse propósito. O mesmo se aplica aos dízimos na Europa cristã. No século 16, a linha entre a caridade e a lei começou a se confundir.
A Alemanha foi a primeira a introduzir medidas legais de apoio. A lei dos pobres da cidade foi aprovada em 1520. A lei de 1530 impôs às cidades locais o fardo de apoiar os pobres. Em 1794, a Prússia deu mais um passo em frente. O Estado assumiu a responsabilidade de fornecer comida e abrigo àqueles que não podiam cuidar de si próprios. Não se trata apenas de dar dinheiro. É uma questão de controle.
O modelo de Elizabeth e suas deficiências
A Inglaterra reconheceu uma nova classe no século XVI. Pessoas que poderiam trabalhar, mas não trabalhariam. Ou mesmo pessoas que não conseguem. A lei é flagrante. Forneceu empregos para pessoas fisicamente aptas e casas de correção para bandidos.
As Leis Elizabetanas para os Pobres de 1598 criaram um sistema local rigoroso. A paróquia deve recolher impostos. Eles nomearam superintendentes. Esses funcionários decidem quem recebe alívio e quem não. Essa era a natureza da assistência social inicial.
A aplicação da lei foi descuidada no século XVII. No final do século XVIII, tornou-se mais liberal. Mas a Lei dos Pobres de 1834 mudou tudo. Reflete um julgamento moral difícil. A pobreza não é má sorte. Isso é uma falha de caráter.
A assistência só era possível através do asilo. E as condições de trabalho são concebidas para serem piores do que o emprego mais mal remunerado no exterior. Isto é um castigo. A impopularidade disparou. A implementação do sistema foi inconsistente, mas o estigma permaneceu.
Este modelo não se limitou à Europa. Os estados dos EUA copiaram partes dela, muitas vezes excluindo os imigrantes. A Jamaica aprovou a Lei dos Pobres Inglesa em 1682, destinada aos pobres da Europa. Seguiram-se as Maurícias em 1902 e Trinidad em 1931. A América Latina escolheu outro caminho. Os imigrantes espanhóis financiaram “beneficencias” (hospitais de caridade). Os portugueses incentivaram confrarias leigas como a Misericórdia. Não existem instituições públicas. Apenas uma instituição de caridade religiosa.
O nascimento do seguro social
A caridade não é confiável. O estado é lento. Algo mais era necessário.
A Alemanha criou o primeiro programa de seguro social universal em 1883. Ele não surgiu do nada. Assenta em três pilares mais antigos.
A primeira são as caixas de coleta da guilda. Os sindicatos medievais obrigavam os membros a pagar contribuições regulares. O dinheiro foi usado para hospitais e funerais. No século XIV, esses fundos foram regulamentados por lei. A Associação dos Mineiros criou então o seu próprio fundo de ajuda.
Em segundo lugar, a lei prussiana. Um decreto aprovado em 1810 tornou os senhores responsáveis pelo tratamento médico de seus servos em caso de doença. Em 1849, as comunidades locais podiam exigir contribuições de empregadores e empregados. A lei de 1854 exigia seguro saúde e acidentes para os mineiros.
Terceiro, responsabilidade legal. Se o acidente for causado por negligência do empregador, deverá ser paga uma indemnização. Em 1871, esse aumento de responsabilidade levou os empregadores a adquirir seguros privados. Mas este é um sistema falido. O funcionário deve provar negligência. Os honorários dos advogados são caros. O pagamento da compensação foi adiado. Pagamentos únicos são raros.
Cálculos políticos de Bismarck
O chanceler alemão Otto von Bismarck não estava preocupado com o bem-estar dos trabalhadores. Ele se importava com a coroa. Ele temia o socialismo. Ele temia a revolução.
Sua Lei de Seguro Saúde de 1883 foi uma medida tática. Oferece assistência médica e benefícios em dinheiro durante a doença. O financiamento vem de doações de empregadores e funcionários. Foi definido indústria por indústria.
O seguro contra acidentes tornou-se obrigatório em 1884. Em 1889, a Lei de Pensões foi promulgada. Os trabalhadores do comércio, da indústria e da agricultura recebem uma pensão aos 70 anos. A pensão é gerida diretamente pelo Gabinete Imperial de Seguros.
Este é o modelo de seguro social alemão que foi replicado em toda a Europa. A Áustria seguiu-se em 1888, a Itália em 1893 e a Suécia e os Países Baixos em 1901.
Os objetivos políticos são claros. Resolver reclamações. Verifique o crescimento do socialismo. Mantenha a paz. Em caso de doença, lesão, viuvez e velhice. Os rendimentos foram substituídos proporcionalmente. Empregadores e empregados trabalham juntos para administrar esses fundos. Foi corporativista.
Resistência da Grã-Bretanha
A Grã-Bretanha foi a primeira a industrializar-se. Mas observou a Alemanha com ceticismo.
A intervenção estatal é impopular. Uma revolução parecia improvável. O socialismo se desenvolve lentamente. Os britânicos gostam de se ajudar.
Sociedades amigas colmatam esta lacuna. Trabalhadores qualificados os administravam. Os empregadores não estão envolvidos. Prestações pecuniárias fixas por doença. Os médicos sociais cuidam do tratamento e do pagamento das taxas de adesão. Foi capitação. Custos previsíveis.
O número de membros cresceu exponencialmente. Em 1870, a população era de 1,25 milhão. No início do século 20, a população era de 7 milhões de pessoas.
A única legislação imobiliária na Inglaterra do século XIX era uma legislação que estendia a responsabilidade dos empregadores por acidentes de trabalho. A Lei de 1897 eliminou a necessidade de provar negligência. Os acidentes de trabalho passam a ser automaticamente compensados. É um pequeno passo. Prático.
Mas as lacunas permanecem. O estado ficou fora da saúde e da velhice. As sociedades amigas tentaram manter a linha. Eles eram administrados pela comunidade. Voluntário. eles começariam a rachar. sob as pressões do envelhecimento da população e das mudanças económicas. O modelo é frágil. A próxima fase do bem-estar requer algo ainda mais difícil do que boas intenções.
A pobreza não é apenas um problema moral. Tornou-se dados.
Em 1899, o governo britânico contabilizou os rendimentos de 12.000 idosos. Esses números falam de um problema que as instituições de caridade não conseguem resolver. Londres e York são o marco zero para este estudo sistemático. O resultado? Uma mudança em direção à ação estatal.
A Grã-Bretanha não seguiu o exemplo da Alemanha. A Alemanha tem um sistema de segurança social baseado em contribuições. A Grã-Bretanha olhou para outro lugar. A Nova Zelândia e a Dinamarca oferecem caminhos diferentes. Eles cuidavam da velhice sem pagar prêmios de seguro complicados.
A Grã-Bretanha seguiu o exemplo em 1908. Os benefícios das pensões começam aos 70 anos. As pensões não são contributivas. Você não pagou; Você se qualificou por causa da pobreza e da velhice. Este foi um alívio imediato. Um esquema contributivo levaria anos para acumular fundos. Este não é o caso.
Depois vieram as doenças e o desemprego.
Três anos depois, o Estado aplicou um modelo de seguro a estas áreas. Isto é obrigatório. Visava as principais causas da pobreza. Os benefícios são fixos. Isto reflectiu as sociedades amigas, mas tem o maior impacto nos padrões de vida das pessoas com baixos rendimentos.
“As prestações e pagamentos do seguro de doença e de desemprego serão harmonizados para que tenham o maior impacto possível nos padrões de vida das pessoas com baixos rendimentos.”
Em 1925, esta abordagem à segurança social tinha-se expandido. Viúvas e idosos também foram acrescentados ao grupo. A base foi lançada.
A Difusão Europeia
O modelo britânico se espalhou. Contudo, a Europa não avançou em sincronia.
A Áustria e a Bélgica introduziram o seguro-desemprego em 1920. A Suíça o seguiu em 1924. A Alemanha esperou até 1927. A Suécia só aderiu ao partido em 1940.
O seguro saúde avançou mais lentamente.
A Dinamarca, a Noruega e a Suécia foram os primeiros a experimentar o seguro de saúde voluntário. Só a tornaram obrigatória muito mais tarde do que a Grã-Bretanha e a Alemanha.
A França é diferente. As organizações de ajuda mútua eram vistas com suspeita. O governo os suprimiu. Quando finalmente se expandiu no final do século XIX, os seus membros eram principalmente da classe média.
No final do século XIX, os empregadores também estabeleceram os seus próprios sistemas de pensões e de segurança social. Isso é autopreservação.
Uma lei de 1898 em França estabelece que os empregadores são responsáveis por acidentes de trabalho, independentemente de serem ou não culpados. Em 1910, foram introduzidas pequenas pensões contributivas para os trabalhadores industriais e agrícolas.
Ele falhou.
Os trabalhadores se opuseram a isso. O empregador não cumpriu. Se você mudar de emprego, perderá seus direitos. Se o seu empregador falir, você perde os seus direitos. A inflação elimina o valor das pensões.
O seguro saúde foi transformado em lei em 1920. Somente em 1930 é que os trabalhadores médicos foram banidos por 10 anos.
Abono de família e taxa de natalidade
Grandes inovações foram feitas na Bélgica em 1930 e na França em 1932.
Abonos de família.
A Nova Zelândia introduziu uma versão testada com recursos limitados em 1927. Mas o modelo europeu é diferente. Eles vêm da ideia de um “salário justo” no cristianismo social. Os empregadores cristãos iniciaram estes fundos de forma privada por empregadores cristãos. Depois disso, foi criado um fundo especial para equalizar a carga entre todos os empregadores.
Em França, os subsídios tornaram-se relativamente generosos. Por que?
A perda de homens na Primeira Guerra Mundial foi pesada. O governo quer aumentar a taxa de natalidade.
Não há provas claras de que os abonos de família realmente aumentem a taxa de natalidade. Mas o propósito é claro. Mais tarde, a França estendeu esta política às suas colónias na década de 1950.
América Latina e o período entre guerras
Entre as duas guerras mundiais, o seguro social espalhou-se pela Europa e pela América Latina.
O modelo alemão dominou. Fundos autônomos. Benefícios relacionados aos rendimentos.
Quem será protegido primeiro? Funcionários públicos. Depois, ferrovias e serviços públicos.
Esquemas surgiram para grupos específicos. Funcionários de hospitais na Argentina em 1921. Construtores navais no Uruguai em 1922. Marinheiros mercantes no Chile em 1925. Trabalhadores costeiros no Peru em 1934.
Estes programas fragmentados lançaram as bases para um sistema de segurança social complexo. Os reformadores estão tentando integrá-los.
O Chile desenvolveu o primeiro plano abrangente para trabalhadores industriais em 1924.
Nas colónias africanas, a segurança social estava originalmente disponível apenas para europeus expatriados. Os moradores locais foram excluídos.
A Grande Depressão e a Transformação da América
A Grande Depressão rompeu a barragem.
A intervenção federal na Segurança Social já foi impensável nos Estados Unidos. A oposição foi feroz.
Mas o colapso económico fez com que ele mudasse de ideias.
A atividade inicial foi irregular. Iniciativas locais. Reabilitação em nível estadual.
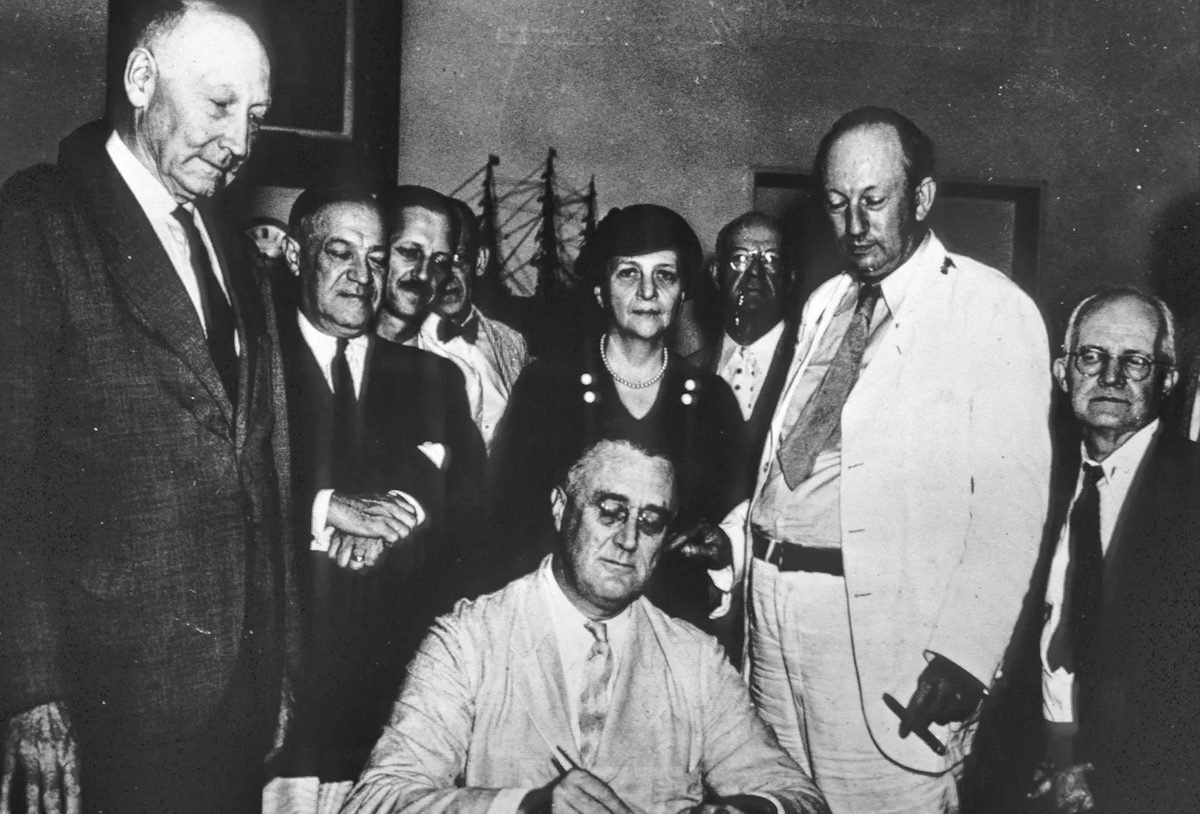
Depois veio a Lei da Segurança Social de 1935.
Ele faz três coisas ao mesmo tempo.
- Fornece financiamento federal para assistência pública estadual a idosos, cegos, deficientes e crianças dependentes.
- Estabelecer um sistema federal de seguro previdenciário.
- Fornece assistência financeira federal para programas estaduais de seguro-desemprego que seguem as diretrizes federais.
Quatro anos depois, os sobreviventes foram acrescentados. Então algo deu errado.
A abordagem dos EUA é muito diferente.
Em 1938, a Nova Zelândia escolheu um caminho diferente.
Eles introduziram a primeira pensão universal sujeita a condição de recursos. 65 anos. Não há teste de renda. Apenas um lugar para morar.
Parte desse financiamento provém do imposto de renda especial da previdência social.
O mundo constrói sistemas. Alguns são baseados em seguros. Alguns são baseados em necessidades. Algumas coisas são universais. Os mecanismos variam. O objetivo continua o mesmo. Estabilizar.
Para aqueles que prestam atenção às mudanças do mercado e das políticas, a lição não é sobre uma idade específica de reforma. Trata-se dos custos políticos da inacção. Os estudos sobre a pobreza produzem informação. Os dados criam estresse. A pressão cria leis.
Os horários são importantes.
1899.1908.1935.1938.
Cada data marca um ponto de viragem. O sistema se expande porque as alternativas são insustentáveis. Não apenas moralmente. economicamente.
O que acontece quando a demografia muda? O sistema atual é construído sobre uma curva populacional diferente. O modelo anterior pressupunha uma oferta estável de jovens trabalhadores para apoiar os idosos.
Esta suposição está sob pressão. Os mecanismos que funcionaram em 1935 ou 1908 foram esmagados por novas pressões. A lógica permanece. Variável alterada.
O relatório do governo britânico de 1942, elaborado por Sir William Beveridge, mudou fundamentalmente a forma como as nações viam a responsabilidade económica. Não se tratava mais apenas de caridade. O relatório argumentava que manter o pleno emprego era um dever do governo. Propôs abonos de família para todos os filhos após o primeiro. Apelava a cuidados de saúde abrangentes para todos. E pressionou por um regime nacional unificado de segurança social gerido pelo Estado, apoiado por uma rede de segurança de assistência social. O objetivo era claro: eliminar a necessidade. Em 1948, o Reino Unido introduziu este regime. Houve compromissos. Houve modificações. Mas a estrutura central manteve-se.
A França tentou um caminho diferente. Uma iniciativa inspirada em Pierre Laroque teve como objetivo unificar o seguro social após a Segunda Guerra Mundial. Teve menos sucesso que o modelo britânico.
A Era da Expansão (1945–1973)
Entre 1945 e 1973, o mundo assistiu a um rápido crescimento económico. O seguro social expandiu-se para mais países. Cobriu percentagens mais elevadas da população. Protegia-se contra uma gama mais ampla de riscos.
A América Latina viu uma aceitação significativa. O mesmo aconteceu com certas colônias francesas na África. Estas regiões introduziram regimes abrangentes de segurança social seguindo modelos originais de prestações familiares.
As colônias britânicas adotaram uma abordagem diferente. Eles desenvolveram fundos de previdência. Estes foram projetados para categorias específicas de trabalhadores. A discriminação com base na raça foi amplamente proibida, embora tenha persistido na África do Sul.
Principais inovações em seguro social
O período pós-guerra trouxe grandes inovações. As pensões não eram mais estáticas. Eles foram protegidos vinculando-os à taxa de inflação. Esta foi uma mudança crítica para a estabilidade financeira.
Surgiram fórmulas de pensões dinâmicas. Estas indexavam as contribuições passadas ao nível de rendimentos na reforma. O resultado foi uma reposição de renda mais precisa.
A aposentadoria tornou-se flexível. Os trabalhadores poderiam receber rendimentos a tempo parcial e uma pensão parcial nos últimos anos antes da reforma completa. Isto evitou a queda abrupta dos rendimentos que muitas vezes caracterizava a reforma antes desta época.
A igualdade avançou. O movimento em direção à igualdade de direitos para homens e mulheres tornou-se padrão. A cobertura para deficientes mudou o foco. Passou da causa da deficiência para o grau. O status relacionado ao trabalho importava menos. O sistema começou a reconhecer necessidades extras decorrentes da deficiência. Também reconheceu as necessidades das pessoas que cuidam de pessoas com deficiência.
As famílias monoparentais receberam disposições especiais. Os subsídios parentais foram desenvolvidos em complemento dos abonos de família. Os benefícios fiscais para crianças foram integrados aos abonos de família. Os direitos aos cuidados de saúde foram estendidos a todos os cidadãos. Não foram apenas ajustes políticos. Foram mudanças estruturais no contrato social.
Métodos de Provisão
Responsabilidade Legal vs. Esquemas Estaduais
Muitos países já responsabilizaram legalmente os empregadores pela indemnização das vítimas de acidentes de trabalho. Eles pagaram por cuidados médicos também. Actualmente, a maioria adoptou regimes estatais de seguro obrigatório. A mudança não foi arbitrária. A perspectiva do trabalhador mudou.
No antigo sistema, ir a tribunal significava atrasos. Isso significava custos. Isso significava risco. Os empregadores podem não ter seguro. Eles podem não ter condições de pagar. Eles poderiam estar falidos quando o caso fosse ouvido. Um montante fixo concedido por um tribunal não poderia ser investido para proporcionar um rendimento seguro e protegido contra a inflação durante toda a vida. Foi um pagamento único. Não durou.
Se o empregador fosse segurado privado, a seguradora teria uma vantagem. Eles poderiam oferecer uma pequena quantia logo após o acidente. Os trabalhadores muitas vezes aceitaram isso. Por que? Porque temiam o atraso, os custos e a incerteza de um processo judicial para obter o valor total da reclamação.
Do ponto de vista nacional, isso foi um desperdício. As custas judiciais se acumularam. Os custos administrativos incorridos pelas seguradoras foram repassados aos segurados por meio de prêmios mais elevados.
As seguradoras argumentaram que a cotação de prêmios com base no risco individual fornecia incentivos para a segurança industrial. Esse é um ponto válido. Mas os prémios classificados pelo risco também podem ser aplicados a um programa nacional de seguro de acidentes. A estrutura de incentivos permanece. A ineficiência desaparece.
Alguns países eliminaram o direito dos trabalhadores de processar os empregadores por negligência quando foi introduzido um regime de seguro legal. Outros permitiram que os funcionários complementassem os benefícios por acidentes de trabalho apresentando uma reclamação por negligência. A abordagem variou. A tendência para a gestão estatal permaneceu.
O contexto do mundo em desenvolvimento
A abordagem de responsabilidade legal persiste em muitos países em desenvolvimento para cuidados médicos gerais. Os grandes empregadores nas minas ou em propriedades agrícolas específicas – açúcar, chá, borracha – devem fornecer clínicas e hospitais aos seus empregados e dependentes. Isto garante que os serviços de saúde cheguem a pessoas distantes dos principais centros urbanos.
A conformidade é difícil. Os empregadores muitas vezes contornam o espírito da lei. Os funcionários suspeitam que médicos e enfermeiros devem lealdade ao empregador. O tratamento pode ser economizado. A certificação de folga por doença pode ser relutante.
Não é económico fornecer serviços governamentais nestas áreas ao resto da população que não está empregada pelo principal empregador local. A integração dos serviços dos empregadores com os serviços governamentais é difícil.
Em vários países, os empregadores devem fornecer níveis definidos de prestações pecuniárias durante curtos períodos de doença. Seis a oito semanas é comum. Isto evita a complexidade administrativa de uma prestação de segurança social nacional. Também evita um fundo de doença complementado por um regime patronal. Existem disposições para proteger os direitos dos trabalhadores caso o empregador feche as portas.
Os especialistas em segurança social preferem o seguro estatal. Oferece melhor proteção. No entanto, a responsabilidade do empregador continua a ser amplamente utilizada nos países em desenvolvimento. Cobre acidentes de trabalho. Cobre doenças. Abrange benefícios de maternidade. Cobre indenizações. A transição para sistemas unificados está em andamento. Está incompleto. Os compromissos entre eficiência, equidade e viabilidade administrativa continuam por resolver.
Os custos ocultos dos planos de previdência
Os países em desenvolvimento dependem frequentemente de regimes de previdência para gerir pagamentos de pensões, morte ou invalidez. O mecanismo é simples. Cada funcionário possui uma conta pessoal. Quando ocorrem eventos inesperados, eles retiram fundos. Não é um modelo de seguro social. Não há compartilhamento de riscos. Não há ninguém com quem dividir o fardo. Esse design evita as dificuldades administrativas associadas ao gerenciamento de benefícios pecuniários regulares. Os governos gostam disto porque incentiva a poupança. Estas poupanças podem ser incluídas nos planos de desenvolvimento nacionais.
Mas o trabalhador paga um preço alto.
Primeiro, a compensação pelos riscos no início da carreira é fraca. Se você ficar incapacitado aos 20 anos, o pote será pequeno. Em segundo lugar, os fundos são mantidos em ações do governo. As taxas de juros são fixas. A inflação consome valores reais. Quando você se aposentar, suas economias poderão ser apenas uma fração do que você investiu. Terceiro, você recebe um pagamento único. Você não pode investir com segurança para obter uma renda à prova de inflação. O dinheiro é desperdiçado. É mal investido. Ou simplesmente desaparece.
Por que o seguro obrigatório se tornou a norma
O seguro obrigatório preenche a lacuna onde a auto-ajuda voluntária falha. Os órgãos legislativos queriam fornecer benefícios médicos e pecuniários aos doentes, deficientes, viúvos ou idosos. Eles temiam a intervenção estatal. Eles temiam os aumentos de impostos necessários para financiar as pensões. O seguro obrigatório oferecia um compromisso político. Tornou os trabalhadores \ Evitou níveis inaceitáveis de tributação nacional.
O acordo é baseado nas contribuições do empregador e dos empregados. Em alguns casos, o governo pode conceder um pequeno subsídio. O objetivo é reduzir a necessidade de apoio ao rendimento. A redução da ajuda social significa uma diminuição das receitas fiscais locais. Este é o ciclo de redução de encargos.
No entanto, estas contribuições são essencialmente um imposto sobre os rendimentos auferidos. Os empregadores tentam transferir os custos. Eles repassam isso aos consumidores por meio de preços mais elevados. O mais provável é que o transfiram para os seus trabalhadores através de salários mais baixos. A parte do empregador raramente provém do lucro puro. Os funcionários aceitam contribuições do empregador porque as consideram parte do seu salário total. Isso torna o esquema palatável.
Recolher o imposto é mais simples do que o imposto de renda. Simples é bom. No entanto, taxas de contribuição elevadas criam efeitos secundários. Os trabalhadores podem deixar o emprego formal e ingressar na economia “negra” ou paralela. Os empregadores podem evitar responsabilidades contratando trabalhadores contratados. O pessoal em tempo integral torna-se um passivo.
As falhas estruturais do seguro social
A segurança social luta para reduzir a pobreza. Muitos países tentaram tapar estes buracos. A questão principal é a analogia do seguro. Os benefícios vão para quem contribuiu. No entanto, isso não inclui pessoas que nunca trabalharam. Estão excluídas as pessoas que são deficientes antes de entrar no mercado de trabalho. Ignora os riscos assumidos imediatamente após o emprego. Mulheres e homens que abandonam o mercado de trabalho devido a responsabilidades familiares são ignorados.
A proporção entre contribuições e benefícios discrimina entre os grupos que interromperam a carreira. Geralmente, isso significa mulheres. Quanto menos anos de trabalho remunerado, menos benefícios você recebe. Também ignora o tamanho da família. Os trabalhadores com cônjuges e filhos dependentes têm necessidades mais elevadas. Mas a dependência conjugal não é um risco segurável. O sistema trata todos como uma única unidade.
Se os pagamentos estivessem vinculados ao rendimento, as pessoas de baixos rendimentos receberiam benefícios muito pequenos. Isto não os protege da pobreza. A alternativa, pagamentos e benefícios fixos, representaria um fardo pesado para as pessoas de baixos rendimentos com famílias. Esta é uma caminhada na corda bamba.
Recrutar empreendedores é difícil. O mesmo se aplica à protecção dos trabalhadores dos pequenos empregadores. Vamos pensar na agricultura. Vamos pensar nas tarefas domésticas. Esses departamentos estão offline.
Conserte os furos na rede de segurança
Desenvolveu-se um modelo de seguro limpo. Os países mudaram os seus planos para lidar com os ventos contrários. Eles aumentaram os benefícios dos dependentes. Explicam a sua contribuição em termos do tempo passado fora da força de trabalho. A doença e a deficiência são agora frequentemente citadas como motivo para a não participação.
Apresentando os benefícios mínimos. Estes pagamentos são superiores ao montante absolutamente exigido dos pagamentos aos baixos rendimentos. Os actuais sistemas de prestações favorecem frequentemente os trabalhadores com baixos rendimentos. Alguns países combinam os pagamentos com o imposto de renda. Eles ainda pagam uma taxa fixa pelos benefícios. Este sistema não é muito limpo. Também é justo.
“A expectativa de vincular os benefícios aos pagamentos discrimina as pessoas, muitas vezes as mulheres que têm menos anos de trabalho remunerado devido a obrigações familiares.”
Esta alteração afasta-se da estrita justiça atuarial. Inclui a solidariedade social. O objetivo não é mais apenas compartilhar o risco. Isto visa prevenir a pobreza. Os custos são ainda mais complicados. A simplicidade original das contas pessoais desapareceu. Uma rede de segurança confusa, imperfeita, mas mais humana, será colocada em seu lugar.
Isso significa que o sistema está consertado? não muito. A tensão entre a responsabilidade individual e a segurança comum continua. O governo ainda tem tendência a promover o desenvolvimento com poupanças forçadas. Os trabalhadores continuam preocupados com a possibilidade de a inflação minar o seu futuro. A mecânica mudou, mas a ansiedade subjacente permanece.
O bem-estar geral muda a situação ao eliminar a ligação ao emprego. Em alguns países, são financiados directamente por impostos em vez de pagamentos de segurança social. Se você é pago com base na sua idade, isso costuma ser chamado de “demogrante”. O exemplo mais comum são os abonos de família. A lógica é simples. Os pais não deveriam precisar de folha de pagamento para sustentar seus filhos.
As pensões também seguem esse caminho. Alguns países oferecem uma pensão mínima para todos. Algumas pessoas começam com uma versão testada em termos de renda e crescem a partir daí. Em alguns casos, o governo federal pode não ter autoridade para cobrar taxas. O universalismo tornou-se o único caminho viável a seguir. Essa mudança também ocorre no apoio aos deficientes. Agora esse é um benefício mínimo que está relacionado apenas ao grau de incapacidade. A saúde é a última fronteira. O argumento é que os cidadãos têm direito a cuidados. Não é um privilégio que você obtém através do seu trabalho.
A confusa realidade da assistência social
A cobertura universal não elimina a necessidade de apoio ao rendimento. Tudo o que resta são lacunas. As sociedades desenvolvidas ainda precisam de redes de segurança para os mais pobres. Esses planos são baseados em suas necessidades. Você deve declarar rendimentos. O número de pessoas do seu agregado familiar deve ser indicado. Você deve provar sua afirmação.
Isso requer teste de meios. Veja renda e capital. Se você economizar muito, você está fora. Alguns sistemas testam apenas a renda. O retorno sobre o capital é tratado da mesma forma que o salário. Os assistentes sociais muitas vezes têm poder de decisão. Eles decidem se você receberá ajuda e quanto.
Nem todo mundo conhece as regras. De certa forma, isso ocorre intencionalmente. Os países desenvolvidos lutam com este problema. Estão a tentar transformar a ajuda num direito. A escala e as regras foram anunciadas. Reclamações são permitidas. A codificação traz padronização. Também destrói a flexibilidade. O julgamento humano foi perdido.
Em algumas áreas, o apoio ao rendimento será residual. O pagamento é inferior ao da segurança social. Na Grã-Bretanha é um complemento aos benefícios sociais. Ajuda pessoas que não recebem auxílio-doença. Ajude aqueles cujos benefícios de desemprego terminaram. Apoiamos famílias monoparentais. As viúvas já foram excluídas. Agora a diferença é ainda menor.
No entanto, também existem desvantagens. Primeiro, penaliza o trabalho. Cada dólar ganho reduz seu benefício. Você não pode economizar porque usar suas economias o torna inelegível. Em segundo lugar, o estigma. Você confia no “bem-estar”. Terceiro, as pessoas não se inscrevem. As regras são opacas. A vergonha é real. Milhões de pessoas inelegíveis não apresentaram reclamações.
Os programas foram renomeados para suavizar o golpe. O Reino Unido introduziu “benefícios complementares”. Na Colúmbia Britânica é chamado GAIN. A renda garantida parece melhor do que ajuda. As qualificações variam amplamente. Geralmente é local e não central. O financiamento vem dos impostos. Geralmente imposto local.
Os trabalhadores a tempo inteiro não podem candidatar-se no Reino Unido. Nos Estados Unidos, a Assistência às Famílias com Filhos Dependentes (AFDC) destina-se a famílias monoparentais. Isto cria incentivos perversos. A deserção será razoável. Há também deserção fictícia. Existem também outros programas para cegos e deficientes. Os idosos têm seus próprios caminhos.
O Medicaid nos Estados Unidos é uma forma de assistência social para cuidados médicos. O seguro está disponível para pessoas de baixa renda. Na Irlanda existe um cartão médico. Você pode se inscrever se sua renda for baixa. Cuidado gratuito é melhor do que pagar do próprio bolso. Existem cartões semelhantes na Coreia do Sul. O acesso para os pobres melhorou.
Existe subsídio de habitação na Europa. Suporte para aluguel e imposto predial. Você consegue, quer trabalhe ou não. O tamanho da família é importante. Assuntos relacionados ao pagamento de aluguel. Este é um teste de renda. Mas é mais limpo que o bem-estar. Menos estigma. Suporte mais direto.
Opções de imposto de renda negativo
O apoio social está quebrado. A vergonha é pesada. As regras são complicadas. As pessoas não se candidatam. Um imposto de renda negativo resolve esse problema. Use informações fiscais existentes. O governo determina a necessidade automaticamente. Nenhuma aplicação é necessária.
Isso só funciona se todos declararem impostos. não importa quão baixa seja a renda. Isto não é obrigatório em todos os países. É assim que o Canadá complementa as pensões. Isso funciona bem.
para os jovens? Ele falha. Suas vidas mudam rapidamente. doença. desemprego. Mudanças de trabalho. Os casamentos terminam. casar novamente. A renda varia de mês para mês. A pobreza atinge agora. Não depois do final do ano fiscal. O sistema é muito lento. Você precisa de dinheiro, você precisa de dinheiro. Não no próximo mês de abril.
Natureza temporária das transferências gerais de dinheiro
As transferências de dinheiro do governo não são imutáveis. eles mudaram. As taxas se ajustam. A elegibilidade se expande ou contrai. É tolice tentar avaliar com clareza a “situação atual” de cada país. As paisagens mudam mais rápido do que as imagens estáticas podem capturar.
As informações básicas aqui são baseadas em uma determinada situação de meados da década de 1980. Especificamente, é extraído de declarações apresentadas por 140 países à Administração da Segurança Social dos EUA. Estes relatórios foram publicados em 1985 sob o título “Programas de Segurança Social do Mundo”.
Esta fonte fornece uma estrutura estrutural. Isto mostra como os países classificam o apoio financeiro concedido aos seus cidadãos. Mas isso é histórico. Os números estão datados. Nas décadas seguintes, os mecanismos aqui descritos podem ter sido atualizados, substituídos ou obsoletos.
Este arquivo continua a ser um importante ponto de referência para quem acompanha o histórico das redes de segurança social. Ele oferece uma lente comparativa. Veja como diferentes filosofias financeiras de décadas atrás se traduziram em cheques mensais. Mas para as actuais propostas políticas, temos de olhar para outro lado. Os dados de 1985 são a base da economia actual e não um projecto.
Três pilares da previdência nacional
A maioria dos países depende de um dos três modelos nacionais de pensões. Existem também pensões fixas em que o rendimento é ignorado. Você consegue isso se morar lá ou trabalhar por tempo suficiente e pagar no sistema. Isso é comum nos países escandinavos e da Commonwealth. Existem também pensões sujeitas a condição de recursos. Aquele verifica sua conta bancária. O terceiro e mais comum tipo vincula os benefícios ao dinheiro ganho no trabalho.
Este é o ponto de viragem. A maioria dos países com taxa fixa acabou por adicionar um segundo nível. Combina a rede de segurança básica e o complemento relacionado com os rendimentos.
Como diferentes países lidam com o básico
A Nova Zelândia paga uma taxa fixa. Você se qualifica a partir dos 60 anos se atender aos requisitos de residência. Os casados recebem o dobro dos solteiros. Este montante constitui uma parte significativa do rendimento médio.
A Holanda é diferente. Ao completar 65 anos, você poderá receber uma grande pensão. Vem de contribuições. Se você perder um ano, o valor será reduzido. As esposas recebem menos da metade do valor recebido pelo marido. O esquema da Irlanda é menos generoso. É apenas para pessoas empregadas que pagam contribuições mínimas.
Na Austrália estas abordagens são mistas. As pensões fixas começam aos 70 anos. Pensões sujeitas a teste de rendimento. Começa aos 60 anos para mulheres e 65 anos para homens.
Por que a Escandinávia mudou de ideia
Após a Segunda Guerra Mundial, alguns países escandinavos abandonaram as primeiras pensões sujeitas a condição de recursos. O antigo sistema não era popular. Foi complexo. os benefícios eram cortados se você tivesse bens, desencorajando as pessoas de poupar para si mesmas.
Acontece que um montante fixo não é suficiente para todos, exceto para os trabalhadores com salários mais baixos. Então, eles adicionaram um nível relacionado aos lucros. A Dinamarca, a Finlândia, a Noruega e a Suécia oferecem pensões fixas com base na residência. Em três países, um casal recebe substancialmente menos do que duas pessoas solteiras. Cada plano inclui pensões complementadas por rendimentos com base na sua renda.
O Canadá seguiu o mesmo caminho. O Reino Unido mudou gradualmente para um sistema de dois níveis. As qualificações para ambos os níveis variam dependendo da aposta. Existem créditos para ausências aprovadas no trabalho. Os planos do empregador ajudam a fornecer um determinado nível superior mínimo especificado.
Vantagens do modelo de 2 camadas
Na Escandinávia e no Canadá, a abordagem em dois níveis tem vantagens claras. Em primeiro lugar, as pensões básicas sem condição de recursos apoiam as pessoas sem registo de contribuições. Isto também se aplica a pessoas com deficiência. Isto também se aplica a quem não trabalhou por motivos familiares. Você pode ajudar esposas divorciadas ou separadas. O sistema da Nova Zelândia tem vantagens semelhantes.
Em segundo lugar, aqueles com rendimentos mais elevados também pagam mais. Eles recebem pensões mais altas. O governo garante seu valor com poder de compra. Isto reduz a necessidade de regimes de pensões patronais. Nos planos privados, o pagamento final é determinado pelo fato de seus investimentos superarem a inflação. Os regimes estatais eliminam este risco.
Como os fundos de pensão realmente funcionam
Quando os regimes contributivos começaram, funcionavam como seguros privados. Os atuários calcularam os níveis de pagamento. Um fundo de capital foi criado para pagar a pensão. Mesmo que ninguém doe, o valor acumulado pode cobrir as despesas. Isso é chamado de capitalização ou totalmente financiado.
O primeiro plano alemão, publicado em 1889, adoptou esta abordagem. A maioria dos funcionários até um determinado nível de renda são elegíveis. Empregados e empregadores pagam as mesmas contribuições baseadas no rendimento. O Estado concede subsídios aos trabalhadores com baixos rendimentos, o que lhes garante pensões mais elevadas do que poderiam obter apenas com os pagamentos.
Isto viola os princípios do seguro privado. Quando o sistema foi lançado, os trabalhadores reformados recebiam mais das suas pensões do que dos seus prémios de seguro. Outros países oferecem frequentemente esta “compensação” aos trabalhadores mais velhos quando são lançados novos programas.
Transição para um sistema pré-pago
Após a Segunda Guerra Mundial, a rápida inflação mudou tudo. Isso forçaria mudanças fundamentais no financiamento das pensões.
Em vez de constituir um grande fundo de capital, os pagamentos são agora calculados com base nos custos esperados das pensões nos anos seguintes. Esta é uma abordagem baseada em divisão. Este é o padrão para os regimes de pensões legais. Ao contrário das pensões privadas.
Os planos privados ainda exigem capital. As gerações futuras não podem ser forçadas a participar. O planeamento nacional é essencialmente um acordo intergeracional.
Os trabalhadores de hoje devem pagar as despesas de subsistência dos reformados de hoje. Fazem-no na esperança de que a próxima geração de trabalhadores pague mais tarde as pensões exigidas por lei.
Este é um modelo durável? Depende de quem você pergunta.
Como evolui o índice previdenciário de acordo com o aumento dos salários
O final da década de 1950 foi um ponto de viragem. O rápido crescimento económico forçou os governos a enfrentar problemas matemáticos difíceis. Se a pensão for calculada exclusivamente sobre o valor nominal dos pagamentos efectuados durante a relação laboral, pode ser matematicamente suficiente no momento, mas financeiramente desastrosa na reforma. Os salários reais estão subindo. Mesmo que você receba uma pensão fixa, as coisas que você compra diminuirão gradualmente em comparação com suas despesas de subsistência.
A solução não é gradual. Isto é estrutural.
Foram desenvolvidas fórmulas complexas para ajustar as pensões aos níveis gerais de rendimento. Em 1957, a Alemanha Ocidental abriu o caminho. O modelo se tornou popular. A Áustria, a Suíça e a Grã-Bretanha concordam, admitindo que a inflação e o crescimento prometem quebrar o consumo estático.
Nem todos escolhem o mesmo caminho.
Na Itália e em partes da Europa Oriental, a abordagem é mais simples. As pensões estão vinculadas aos rendimentos dos últimos anos. A lógica é simples. Sua renda de aposentadoria deve refletir o que você ganhou quando parou de trabalhar.
Mas existem falhas. As pensões são afetadas se o rendimento do trabalhador diminuir mais tarde na vida, devido a lesões, redução do horário de trabalho ou reforma. Pune a volatilidade.
A França e outros países adotaram estratégias diferentes. Eles recebem uma pensão de acordo com os “melhores” anos de rendimentos. Isso suaviza quaisquer irregularidades. A antiga União Soviética ofereceu uma alternativa. Você pode escolher o ano em que ganhará. Ou você pode escolher os melhores cinco anos consecutivos dos últimos dez anos.
Proteção de trabalhadores de baixa renda e mulheres
Havia algo estranho nos primeiros planos da Alemanha. Os que ganham salários baixos recebem mais do que as suas contribuições justificam. Este é um mecanismo de redistribuição. Mais tarde, o governo rejeitou, mas a ideia permaneceu. Copiado. Os Estados Unidos adoptaram uma lógica semelhante nos seus planos posteriores.
Outra ferramenta é a pensão mínima.
Tanto a Alemanha como os EUA introduziram limites mais baixos. Nos Estados Unidos, esta regra vigorou até 1981, quando foi removida para não aposentados. Mas ainda é uma importante rede de segurança.
Por que isso é importante?
Por causa das disparidades de género. Apesar dos progressos registados nas leis anti-discriminação, os rendimentos médios anuais das mulheres ainda são significativamente inferiores aos dos homens. Suas carreiras são frequentemente interrompidas. Tirar licença familiar encurta seus períodos de contribuição. O modelo de contribuição plana penaliza esta realidade. A pensão mínima pode amenizar esta situação.
No entanto, a maioria dos países prefere mecanismos diferentes. Pensões sociais sujeitas a testes de rendimento.
A Bélgica e a França também seguem este modelo. Você não consegue um piso fixo com base nas contribuições. Você recebe apoio com base na necessidade após a avaliação de outras receitas. Esta é uma rede de segurança social e difere da lógica de seguro das pensões básicas.
Combate à inflação
Os desenvolvimentos após a Segunda Guerra Mundial levaram a ajustes automáticos.
As pensões passaram a ser vinculadas a índices de preços. Ou, em alguns casos, o nível de rendimento médio. As regras são simples. Use o que é melhor para o aposentado.
O objetivo é manter o poder de compra.
Contudo, a inflação não se correlaciona necessariamente bem com o crescimento salarial. Este padrão cria tensão quando os preços sobem mais rapidamente do que os lucros. O governo respondeu atrasando as mudanças. Ou você pode fazer isso modificando as fórmulas.
É um ajuste constante. O objetivo é a estabilidade. Na realidade, há negociações entre o orçamento do Estado e a sobrevivência dos reformados. O sistema está mudando. As pressões subjacentes permanecem.
O efeito da idade de aposentadoria e disposições relacionadas na aposentadoria
A idade em que você pode receber uma pensão completa geralmente não é estabelecida. Isso varia muito dependendo de onde você mora. Na Europa, os homens atingem normalmente a idade da reforma entre os 60 e os 67 anos. E as mulheres? O intervalo é um pouco menor, geralmente entre 55-66. Nos países em desenvolvimento, pode ser ainda menor.
Essa diferença não é acidental. Corresponde à expectativa de vida. Uma esperança de vida mais longa significa períodos de reforma mais longos, o que pressiona os fundos públicos.
No entanto, existem diferenças entre homens e mulheres. As mulheres geralmente se aposentam mais cedo que os homens. Por que? Historicamente, os maridos eram considerados mais velhos que as esposas. A redução da idade de reforma para as mulheres permite que os casais se aposentem juntos.
Essa lógica é falha. As penalidades são impostas às mulheres que trabalharam por pouco tempo. Eles fazem menos contribuições. resultado? Um pote menor de dinheiro.
A tendência é para a paridade etária. No entanto, reduzir a idade de reforma dos homens para corresponder à idade das mulheres seria dispendioso. A UE ainda não tornou isso vinculativo. As realidades económicas vieram antes da igualdade ideológica.
Aposentadoria antecipada: uma faca de dois gumes
Geralmente você pode receber sua pensão antecipadamente. Vários anos antes da idade normal. No entanto, espera-se uma redução. Os cálculos atuariais reduzem os pagamentos para contabilizar anos de retirada adicionais.
Isto se aplica a esquemas de renda generosos. A redução poderá não mergulhar você na pobreza.
Por que levar o golpe?
Para algumas pessoas, é devido a problemas de saúde. Algumas pessoas querem se divertir ao máximo enquanto seus corpos ainda cooperam.
Pode haver atrasos. Atraso na aposentadoria. Participe por mais tempo. Em troca, você recebe uma pensão maior. Esses mecanismos existem para lidar com a redução da força de trabalho. Quando a proporção entre empregados e aposentados diminui, as contribuições devem ser aumentadas. Você pode reduzir esse estresse atrasando a aposentadoria.
Logicamente, à medida que a esperança de vida aumenta, a idade da reforma também deverá aumentar. Na década de 1960, a situação era exatamente oposta. Os esquemas reduziram a idade.
Por que? Política.
A taxa de desemprego está aumentando. Os governos utilizam a reforma antecipada para libertar empregos para os trabalhadores mais jovens. Eles reduziram os números oficiais do desemprego. Os encargos financeiros a longo prazo são secundários em relação aos objectivos de emprego a curto prazo.
Aparecem regras complexas. Se tiver seguro de pensão durante 35 anos, poderá ter direito a uma pensão antecipada completa. Ou se você está desempregado há um ano. Funcionários com deficiência? Eles saíram cedo. Pessoas em empregos árduos? Eles escapam da rotina mais cedo. Empregos sendo desocupados para contratações mais jovens? É outra rampa de saída.
Alguns países exigem um teste de rendimento para estas prestações de reforma antecipada.
Os Estados Unidos contrariaram esta tendência. No futuro, a idade de reforma será gradualmente aumentada. De 65 a 67. Lide com solvência de longo prazo, não com conveniência política.
Pensões parciais e a armadilha dos ganhos
A Noruega desenvolveu um novo modelo em 1972. Pensão parcial.
Pessoas entre 67 e 69 anos podem trabalhar em meio período. Você pode receber uma pensão parcial. Isso cria uma transição gradual. Sem beira de penhasco.
Em 1976, a Suécia também introduziu uma política destinada às pessoas entre os 60 e os 64 anos. A Espanha também adotou esta política. O Reino Unido? Somente de forma restrita.
A maioria dos regimes industrializados tem limites de rendimento. Se você ganhar muito na aposentadoria, sua pensão será reduzida. Alguns planos exigem que você pare completamente de trabalhar.
Estas regras fazem com que os trabalhadores mais velhos percam os seus empregos a tempo inteiro.
Mas o principal motivo é a generosidade. Tanto as pensões públicas como privadas estão a melhorar. As pessoas têm a capacidade de dar um passo atrás.
A esposa dependente: um legado de risco
Os primeiros planos eram cuidar de sua esposa dependente. Eles criaram regulamentos adicionais entre a Primeira Guerra Mundial e a Segunda Guerra Mundial.
Isto cria incentivos perversos. As próprias contribuições das mulheres podem ser “desperdiçadas”. Ela pode ganhar menos ou ser inferior à renda de seu cônjuge dependente.
As taxas de divórcio estão aumentando. A coabitação está em alta. As mulheres estão cada vez mais dependentes de pensões auto-adquiridas.
Em alguns países, como a Alemanha, a Áustria e a Itália, ainda não existem regulamentações sobre esposas dependentes.
Isto é importante para a pobreza. As mulheres vivem mais. Eles sobrevivem aos seus cônjuges. Eles precisam de sua própria base financeira.
Alguns países permitem que a dona de casa contribua voluntariamente. Muito poucas pessoas fazem isso.
Algumas pessoas dividem os seus créditos de pensão entre os seus cônjuges. O Reino Unido oferece pontos para cuidar de filhos dependentes ou parentes deficientes. Até 20 anos. Com base em contribuições anteriores.
Os esquemas também estão alterando isso para os viúvos.
Muitas vezes os sobreviventes escolhem entre os seus próprios direitos e uma parte dos direitos do cônjuge falecido.
A Suécia é uma exceção. Além da pensão fixa, as viúvas também recebem benefícios relacionados com os rendimentos.
As redes de segurança foram reforçadas. Mas ainda se baseia em velhas suposições. Qual a importância disso se você tem 70 anos e mora sozinho?
Essa é a verdadeira questão.
A história e a mecânica da indenização por lesões trabalhistas
A forma mais antiga de seguridade social não é a aposentadoria ou o desemprego. É uma cobertura para se machucar no trabalho. A Alemanha estabeleceu o modelo em 1884. Se um trabalhador sofresse uma incapacidade temporária, recebia metade do seu salário durante quatro semanas. Depois disso, saltou para dois terços. A invalidez permanente desencadeou uma pensão baseada em dois terços dos rendimentos do ano anterior. A incapacidade parcial teve redução proporcional. Se alguém precisasse de cuidados constantes, havia fundos extras disponíveis.
Crucialmente, o empregador pagou tudo. As contribuições para o seguro estavam diretamente vinculadas ao nível de risco do trabalho. As associações estatutárias arrecadaram o dinheiro e pagaram os benefícios.
A Grã-Bretanha tomou um caminho diferente em 1897. Os empregadores eram responsáveis pela compensação, mas não tinham de fazer seguro contra o risco. O pagamento? Metade do salário base por até seis meses. Então, a reclamação poderia ser resolvida com uma quantia fixa.
Estes dois modelos – seguro alemão versus responsabilidade britânica – ditaram a política global durante décadas. A Europa continental seguiu a Alemanha. A Commonwealth e os Estados Unidos seguiram o Reino Unido. A Índia aprovou uma lei em 1923 baseada no modelo britânico, embora a cobertura fosse mínima. A Bélgica, os Países Baixos, a França e a Grã-Bretanha impuseram leis de responsabilidade do empregador nas suas colónias durante a Segunda Guerra Mundial. A maioria deles foi posteriormente atualizada para esquemas de seguros. A Escandinávia oferecia um híbrido: os empregadores tinham de fazer um seguro, mas podiam escolher o seu próprio fornecedor.
O Reino Unido mudou de rumo em 1946. Introduziu o seguro obrigatório através de um regime estatal. Todos os empregadores pagaram a mesma taxa de prêmio. Os benefícios começaram com uma taxa fixa por incapacidade, depois passaram para uma pensão por invalidez com base na gravidade. Os complementos cobriam perda de rendimentos e necessidades de frequência.
Hoje, o seguro é padrão nos países industrializados. Mas os seguros privados sobrevivem na Dinamarca, na Finlândia e na maioria dos estados dos EUA. Alguns países permitem que os empregadores escolham entre seguradoras públicas ou privadas.
Por que isso é importante para sua carteira? As lesões e doenças profissionais relacionadas com o trabalho geram benefícios mais elevados do que as doenças não relacionadas com o trabalho. Em algumas partes da Europa, as prestações por invalidez temporária atingiram 100% dos rendimentos anteriores. Esses pagamentos duram até a recuperação ou um prêmio de longo prazo. Para benefícios de longo prazo, a perda de capacidade de ganho é a principal métrica. A invalidez parcial é tratada aqui de forma mais generosa do que no seguro social geral. Alguns países oferecem benefícios de longo prazo equivalentes a 100% dos rendimentos.
No entanto, a via legal ainda existe. Em alguns países e estados dos EUA, você ainda pode processar por acordos de quantia única. Isso traz custos. Atrasos. Incerteza. Tentar transformar um montante fixo em uma renda segura para toda a vida é difícil.
Existem três características distintas destes regimes que remontam às suas raízes de responsabilidade do empregador:
- Financiamento: Normalmente, apenas os empregadores financiam as contribuições.
- Cronograma: Os benefícios entram em vigor a partir do primeiro dia de trabalho.
- Objetivo: Os benefícios em dinheiro são compensação, não manutenção de renda.
Como o objetivo é a compensação, os benefícios dependentes são geralmente excluídos. Os dependentes sobreviventes estão cobertos, mas não os dependentes atuais. Um benefício compensatório pode ser pago além dos rendimentos ou pensões.
Compare isso com os modelos de seguro social. Aqui, tanto empregadores como empregados contribuem. Freqüentemente, você precisa de um período mínimo de contribuição antes de se qualificar. Os valores dos benefícios podem depender de quanto tempo você pagou. Isso prejudica os trabalhadores incapacitados no início de suas carreiras.
O principal benefício do seguro social é a manutenção da renda. Você não pode obtê-lo simultaneamente com outros benefícios que servem ao mesmo propósito. E, ao contrário da lógica do montante fixo dos regimes de indemnização, é mais provável que a segurança social proporcione um cônjuge dependente.
A compensação é clara. Os esquemas de compensação oferecem pagamentos elevados e imediatos, mas carecem de segurança a longo prazo para os dependentes. O seguro social oferece uma renda estável, mas exige um histórico de contribuições e divisão de custos. Qual estrutura protege melhor quando o maquinário quebra?
Após a guerra, a integração do sistema de acidentes de trabalho no sistema mais amplo de segurança social foi um passo claro.
A Suíça fez isso muito cedo. Desde 1911, o sistema cobre tanto acidentes de trabalho como outros acidentes. A Nova Zelândia não fica muito atrás.
Mas por que se preocupar?
Separar acidentes de trabalho de outras lesões pode causar confusão. Os obstáculos legais são concretos. A lesão deve ter “resultado do emprego e durante o mesmo”. Parece simples. Isto não é verdade.
Determinar esse limite é complicado. Em alguns planos, o tempo de deslocamento também é calculado. Outros não.
Depois, há a ambiguidade médica. Como posso provar que minha perda auditiva ou artrite se deve ao trabalho? Muitas vezes isso é impossível. Em alguns casos, a lesão pode estar apenas parcialmente relacionada ao trabalho. linhas borradas.
Juntas, estas disposições resolvem esta ambiguidade. Há também uma discussão na sociedade. Porquê pagar prestações diferentes a pessoas com o mesmo grau de deficiência, apenas por razões diferentes?
A Holanda é uma exceção aqui. oferece serviços gerais para deficientes desde 1976. O motivo não importa.
Mas esta abordagem custa dinheiro. Elevar todos os seguros de invalidez ao nível dos anteriores programas vocacionais com altos salários seria caro. A maioria dos países não tocará nisso.
Quem paga pela doença?
As doenças não relacionadas ao trabalho são tratadas de forma diferenciada.
A maioria dos países desenvolvidos paga primeiro os benefícios de curto prazo. Depois disso, há um período de espera de seis meses a um ano ou mais antes de fazer a transição para uma pensão de longo prazo.
As primeiras semanas são um período de atrito.
Na Áustria, Bélgica, Alemanha e Reino Unido, os custos são normalmente suportados pelo empregador. O fundo de segurança social intervém mais tarde. Em alguns casos, o empregador é reembolsado. Às vezes não é.
Alguns países têm um “período de espera”. Doença com duração inferior a três dias? Você está sozinho.
Outros incluem os primeiros três dias como parte do benefício. Não é necessário atestado médico para períodos curtos.
As taxas de substituição variam muito.
- Pagamento integral: Áustria e Bélgica oferecem até 100% nas primeiras semanas.
- Taxas Limitadas: Noruega e Luxemburgo têm preços máximos.
- Alta porcentagem: Suécia e Dinamarca pagam 90%, mas há um limite.
- Taxas mais baixas: França, Canadá e Grécia costumam escolher 50% ou 60%.
Na Irlanda e no Reino Unido existe um sistema de taxa fixa após o empregador receber o pagamento inicial. Austrália e Nova Zelândia fizeram a mesma coisa, mas com uma diferença. Seus benefícios são determinados por condições de recursos.
Os Estados Unidos se destacam.
A maioria dos estados não possui auxílio-doença legal de curto prazo. Apenas assistência social ou previdência. Para os empregados do setor privado, depende das negociações entre o sindicato e o empregador. Isso é uma colcha de retalhos.
O caminho para a invalidez de longo prazo
A história das pensões de invalidez de longo prazo remonta a 1889.
A lei de pensões da Alemanha foi a primeira. Isto aplica-se a pessoas que perderam dois terços da sua capacidade de ganho. Muitos países copiaram este modelo.
Na Europa, é necessário esgotar as prestações de doença de curta duração antes de poder receber a sua pensão de invalidez.
Após a Segunda Guerra Mundial, alguns países acrescentaram regulamentos que eram de invalidez parcial. No entanto, a elegibilidade permanece rigorosa.
A Cinco anos de seguro é um requisito geral. Os países desenvolvidos oferecem frequentemente redes de segurança sujeitas a condições de recursos, caso não cumpram os requisitos.
A Austrália e a Nova Zelândia concentram-se nos requisitos de residência. Se você mora lá há tempo suficiente, pode ter direito a um benefício sujeito a condição de recursos.
Calculando o benefício
Nos regimes relacionados com os rendimentos, as pensões de invalidez reflectem as pensões de velhice.
Anos de contribuições impulsionam o nível. Este é um cálculo linear.
Alguns países adicionam concessões em alguns países. Aumentam as pensões das pessoas com deficiência que acabaram de iniciar a vida activa.
Os benefícios adicionais cobrem os dependentes. Presença constante. necessidades especiais. Nada disso é padrão. Eles são suplementos.
As margens: donas de casa e deficientes desde o nascimento
Nem todo mundo tem registros de contribuição.
Um exemplo típico é uma dona de casa. Um benefício fixo baixo é oferecido no Reino Unido. É mínimo.
A Dinamarca é mais generosa. As donas de casa têm direito a receber uma pensão razoável baseada no rendimento.
Algumas pessoas são deficientes desde o nascimento ou mesmo antes de começarem a trabalhar.
A maioria dos países ignora-os nos esquemas tradicionais.
Os Países Baixos incluem-nos no sistema unificado de deficiência.
A realidade da cobertura
A maioria dos países está longe do modelo holandês.
Eles não tratam todas as pessoas com deficiência de forma igual.
As pessoas que sofrem de uma deficiência relacionada com o trabalho recebem os melhores cuidados possíveis. Compensação total por ganhos perdidos. Subsídio especial.
Os contribuidores se saem melhor do que os não participantes.
O tamanho do benefício geralmente é determinado pela duração do período de pagamento.
É um sistema baseado em causa, efeito e contribuição. Não é necessário.
Doença e invalidez são riscos atuariais. A incidência anual muda pouco. O desemprego é outra história. Isso varia muito. Devido a esta instabilidade, a maioria dos países limita a duração dos subsídios de desemprego. Alternativamente, seus pagamentos podem ser reduzidos após um determinado período de tempo.
Há outra razão para essas limitações. Os tomadores de decisão querem que as pessoas voltem ao trabalho. Quando os benefícios terminarem ou forem reduzidos, você deverá se candidatar e ser aceito para trabalhar. Mesmo que o seu novo emprego pague menos do que o antigo. Mesmo que o rendimento seja inferior ao subsídio de desemprego. Este sistema foi projetado para tornar cara a ociosidade.
Quem tem realmente direito ao subsídio de desemprego?
O pagamento das taxas de adesão é o principal guardião. Você não pode solicitar o subsídio de desemprego só porque está desempregado involuntariamente. Você deveria ter pago.
Considere um abandono que nunca trabalhou. ou aqueles que trabalharam apenas por um curto período de tempo. Geralmente eles não cabem. As mulheres que regressam ao trabalho depois de criarem os filhos enfrentam barreiras semelhantes. Muitos planos negam cobertura mesmo que você tenha pago contribuições antes de deixar o mercado de trabalho.
Para ser elegível, você geralmente deve estar empregado imediatamente antes de solicitar os benefícios. Você também precisa comprovar disponibilidade para trabalhar. Isso geralmente significa registrar-se no escritório de emprego. A demissão voluntária é um grande obstáculo. O mesmo se aplica à demissão por má conduta. As penalidades são padrão.
Como os diferentes países estruturam esses benefícios?
O nível dos benefícios varia muito entre fronteiras. Em alguns países, os subsídios de desemprego são equivalentes aos subsídios de doença de curta duração. O Canadá, a Dinamarca e os Países Baixos adoptaram esta abordagem. O propósito é simples. Trata-se de acabar com as falsas alegações de que você tem direito a elevados benefícios por doença.
Noutros países, os subsídios de desemprego são inferiores aos subsídios de doença. Alemanha, Grécia e Hungria seguem este padrão. Alguns locais pagam auxílio-doença com base na renda, mas o seguro-desemprego tem um valor fixo. A Bulgária e a Itália fizeram isso.
A Austrália e a Nova Zelândia têm testes de recursos para benefícios de doença e desemprego. Isso garante que os pagamentos vão para aqueles com maiores necessidades financeiras.
Qual é a duração típica dos benefícios de desemprego?
O tempo de recebimento dos benefícios não é uniforme. Na Bulgária demora 13 semanas. Na Hungria, Itália e Países Baixos, a duração estende-se a seis meses. permitir um ano completo em França, Alemanha, Luxemburgo e Reino Unido.
A Bélgica se destaca. Os benefícios podem continuar indefinidamente. Isto é raro nas economias desenvolvidas.
Depois de cessarem os benefícios de desemprego, muitos países, mas não todos, permitem que os indivíduos solicitem assistência social. Esta é a sua última rede de segurança. Contudo, a confiança nessas medidas de apoio depende muito da política local.
Quem administra esses programas?
Em alguns países nórdicos, os sindicatos mantêm um sistema de seguro-desemprego. Eles não estão fazendo isso sozinhos. Esses programas são fortemente apoiados pelo governo. Este modelo híbrido dos setores público e privado visa combinar eficiência administrativa e solidariedade social.
A estrutura do seguro-desemprego reflete a tensão entre proteção e pressão. Ele protege você contra perda repentina de renda. Também pressiona os trabalhadores a aceitarem o próximo emprego disponível. Essa compensação é real.
Como os abonos de família evoluíram para a forma de assistência social moderna
O panorama do apoio familiar mudou dramaticamente nas décadas após a Segunda Guerra Mundial. Antes da guerra, os abonos de família eram raros, geralmente apenas para trabalhadores assalariados e financiados diretamente pelos empregadores. Isso mudou nas décadas de 1940 e 1950. O principal gatilho foi o Relatório Beveridge da Grã-Bretanha.
Muitos países europeus, Canadá e Austrália seguiram o modelo britânico e expandiram os seus próprios sistemas. Eles pararam de vincular os benefícios ao emprego e começaram a cobrir os filhos de todos os residentes. A França desempenhou um papel diferente. Concedeu um subsídio fixo aos filhos das pessoas que trabalhavam nas colónias africanas. Outros países adotaram estruturas semelhantes, incluindo Bolívia, Brasil e Chile.
Hoje, a maioria dos programas ainda se concentra nos trabalhadores. Uma minoria de regimes (principalmente nos países desenvolvidos) cobre toda a população. Os Estados Unidos são uma exceção. Não oferece benefícios familiares gerais. A ajuda para crianças dependentes só está disponível através de ajuda sujeita a condições de recursos.
O objetivo é a pobreza e a fertilidade
Alguns regimes utilizam estes pagamentos para aliviar a pobreza em famílias numerosas. Outros países, especialmente a Europa Oriental, estão a tentar melhorar as suas taxas de natalidade. A estrutura geralmente reflete esses objetivos. Por exemplo, na Austrália, Bélgica, França, Irlanda e Noruega, o valor que você paga por filho aumenta de acordo com o número de dependentes. Esse número atinge o pico em torno do quinto ou sexto filho. A Holanda tem de esperar até que o oitavo filho atinja o limite.
Na antiga União Soviética, os benefícios começavam com o quarto filho. A taxa máxima entrou em vigor no décimo primeiro filho. Outros países também parecem ter estruturas familiares favoráveis. Na Bulgária, na República Checa e na Eslováquia, a percentagem diminui após três filhos. Grécia e Hungria registam uma queda depois das duas. Marrocos limita os pagamentos a seis crianças.
Os modelos políticos variam de acordo com a idade e as realidades económicas. Na Finlândia, as mães recebem apoio se ficarem em casa com os filhos menores de três anos. A lógica é simples. as mães têm menos probabilidade de retornar ao mercado de trabalho durante os primeiros anos. A Áustria tem uma abordagem diferente. Quanto mais velha a criança, maior o preço. A razão é simples. As crianças mais velhas custam mais para manter.
A elegibilidade geralmente termina quando a criança atinge a escolaridade obrigatória. O adiamento é possível em caso de escolaridade a tempo inteiro ou deficiência.
Transição de benefícios fiscais para pagamentos diretos
Uma mudança significativa na política ocorreu na década de 1970. Alguns países aboliram as deduções fiscais sobre o rendimento das crianças. Utilizam as suas poupanças para aumentar o nível das prestações familiares directas. A razão é a justiça. As famílias de rendimentos elevados foram as que mais beneficiaram dos benefícios fiscais porque têm uma taxa marginal de imposto mais elevada. Este é um benefício indireto. Os decisores decidiram que, para reduzir eficazmente a pobreza, os fundos devem ser distribuídos de forma mais justa.
Austrália, Canadá, Dinamarca, Alemanha Ocidental, Israel, Nova Zelândia e Reino Unido fizeram estas alterações. A Dinamarca foi mais longe. Os abonos de família para pessoas com rendimentos elevados serão completamente eliminados através da verificação de recursos. O Reino Unido adicionou outra camada. Introduziu o complemento à renda familiar. Este é um benefício complementar sujeito a condição de recursos para famílias de baixa renda.
Mecanismos de apoio à maternidade e aos pais
O subsídio de doença e o subsídio de maternidade são normalmente pagos em conjunto. Os acordos que oferecem benefícios de doença também têm benefícios de maternidade como padrão. Geralmente começam antes do nascimento. Depois disso, continua por várias semanas.
Os benefícios variam. Também pode ser utilizado em conexão com auxílio-acidente e auxílio-doença. Geralmente mais alto. As contribuições variam de 66% a 100% dos rendimentos anteriores. A Suécia foi pioneira num modelo diferente. Criou um subsídio parental disponível para pais e mães. O objetivo é incentivar os pais a passarem mais tempo cuidando dos filhos pequenos.
Existe também um sistema em que é pago um montante fixo no momento do parto. Isso ajudará a cobrir o custo inicial de produtos e roupas para bebês.
Incentivos ao cuidado no seguro social
Na década de 1970, a Europa Oriental fez grandes esforços para aumentar a taxa de natalidade. Eles fizeram isso estendendo a duração dos benefícios de maternidade. Também concederam créditos de seguro social para mães que ficam em casa para cuidar de crianças pequenas.
Créditos semelhantes também estão disponíveis no Reino Unido. Mas os motivos são diferentes. Os créditos do Reino Unido aplicam-se a pessoas que ficam em casa para cuidar de crianças ou parentes deficientes. O objetivo não é principalmente aumentar a taxa de natalidade. Trata-se de aumentar os direitos das pensões individuais com responsabilidade familiar. Isto afecta particularmente as mulheres.
A transição dos créditos fiscais para os pagamentos directos realça compromissos claros. As transferências diretas de dinheiro beneficiam imediatamente as famílias de baixos rendimentos, enquanto os créditos fiscais já beneficiam desproporcionalmente as famílias de rendimentos elevados.
Viver sem cônjuge: a lacuna da viúva
Se você perder seu parceiro antes da idade de aposentadoria, sua rede de segurança raramente estará completa. Para as viúvas com filhos dependentes, o acordo por defeito proporciona normalmente 50 a 75 por cento do direito à pensão do marido falecido. Isso presumindo que a pensão estivesse vinculada aos rendimentos. Esta não é uma substituição completa.
Os detalhes variam muito dependendo de onde você mora. Alguns países vêem este benefício como uma solução temporária. Por exemplo, a França pode limitá-lo a três anos. Alguns vinculam a elegibilidade à duração do casamento. Casar na Grécia leva 6 meses. Estou na França há 2 anos. A idade também é importante. Na Holanda, talvez seja necessário ter 40 anos para se qualificar. Na França, o limite é 55.
“O subsídio de viuvez geralmente termina quando você se casa novamente.”
Esta regra é comum à maioria dos sistemas. Se você se casar novamente, seu apoio financeiro será cortado. Mas não precisa necessariamente ser de gênero. Se um viúvo depender dos rendimentos da sua esposa, geralmente pode reivindicar direitos semelhantes. Algumas jurisdições estendem estes direitos às mulheres divorciadas.
A lógica muda. À medida que mais e mais mulheres casadas iniciam um trabalho remunerado, a sociedade começa a questionar se o apoio a longo prazo ainda é necessário para as viúvas sem filhos. Suponha que eles tenham seu próprio poder aquisitivo. Este é um ajuste duro, mas realista, às tendências modernas da força de trabalho.
Pais solteiros: a armadilha do bem-estar social
Para pais solteiros que não são viúvos, este sistema falha frequentemente. Quase não há benefícios especiais de pensão. Em vez disso, são forçados a receber assistência social. Este é um suporte de nível inferior e os números pintam um quadro sombrio.
Na Austrália, as famílias monoparentais podem receber benefícios equivalentes a pensões entre os 65 e os 70 anos. Este é um determinado nível. A Nova Zelândia é muito menos indulgente. Pais solteiros com um filho recebem menos da metade desse valor.
A falha estrutural aqui é óbvia. Quando você aceita um emprego pouco qualificado, ganha menos e obtém menos benefícios. Você não sobe. Você está preso no mesmo nível de pobreza, agora sob a pressão adicional do emprego. É um desincentivo embutido no design.
Alguns países estão a tentar amortecer o golpe com subsídios. A Dinamarca oferece às famílias monoparentais um abono de família superior à taxa normal por filho. A Noruega trata os pais solteiros como se tivessem um filho adicional para efeitos de subsídio. Embora o Reino Unido pague prestações adicionais, o montante é ligeiramente superior a metade do abono de família normal. Esta não é uma solução abrangente, mas uma colcha de retalhos de pequenas correções.
Lacuna de cobertura global
Todos os países desenvolvidos possuem um sistema de seguro social. Quase todas as apólices de seguro cobrem riscos importantes, como doenças e velhice. Os Estados Unidos são uma exceção.
Os abonos de família não são pagos. A maioria dos estados não oferece benefícios de doença de curto prazo. Além disso, não existe seguro de saúde nacional geral. Os únicos grupos abrangidos são os idosos e os pobres. Para os trabalhadores comuns, esta é uma clara lacuna na rede de segurança.
Nos países em desenvolvimento, a diferença é ainda maior. Algumas pessoas ainda confiam na responsabilidade do seu empregador. Alguns estão a migrar para modelos formais de segurança social. Embora a mecânica tenha mudado, a cobertura ainda é fraca.
Benefícios em espécie e em dinheiro
Os benefícios pecuniários são revistos frequentemente. Os políticos modificam os números. A pressão pública traz mudanças. Contudo, os benefícios reais em espécie, como os serviços de saúde e a estrutura do seguro de saúde, não mudarão muito.
Os sistemas que organizam os serviços de saúde e os prestadores de cuidados de saúde são mais difíceis de mudar. Estes incluem logística complexa, fornecedores estabelecidos e ampla infra-estrutura. Você pode ajustar o valor do cheque durante a noite. Não é possível religar um sistema nacional de prestação de cuidados de saúde num dia. A rigidez dos pagamentos em espécie cria diferentes fricções políticas em comparação com a fluidez das transferências monetárias.
A estrutura inicial do seguro saúde obrigatório
A Alemanha estabeleceu o modelo. A lei de Bismarck de 1883 criou o primeiro sistema estatal de seguro saúde obrigatório. Esta não é uma invenção repentina. Os estados alemães já começaram a experimentar a cobertura ocupacional. Essa lógica é uma economia brutal. Os custos laborais para os empregadores que participam em fundos de licença por doença estão a aumentar. Quem não o fizesse poderia minar a concorrência. O estado intervém para nivelar o campo de jogo. Mas há outro motivo. O governo queria subornar as tendências socialistas da classe trabalhadora.
A administração é descentralizada. Os fundos de doença locais administram o dinheiro. Empregadores e empregados administram esses fundos juntos. Eles negociam contratos com determinados médicos e hospitais. Os mal pagos foram forçados a aderir. Os médicos não receberam uma taxa única. Eles são pagos como salário, capitação ou pagamentos específicos. Essa fragmentação causa atrito. Médicos excluídos protestaram. Eles exigem acesso aberto. No final, a comunidade médica obteve uma vitória fundamental: o direito de participar livremente. O pagamento mudou para taxa por serviço. O resultado é a concorrência entre fornecedores.
A Áustria seguiu o exemplo em 1888, a Hungria em 1891 e a Suíça também tentou fazê-lo. Esta ideia foi finalmente rejeitada num referendo em 1900.
O modelo britânico e as variações europeias
David Lloyd George visitou a Alemanha em 1908 e trouxe este projeto de volta ao Reino Unido. A lei de 1911 visava os trabalhadores cujos rendimentos caíam abaixo de um determinado limite. É muito estreito. Clínicos gerais e medicamentos prescritos estão cobertos. A hospitalização é amplamente excluída. Apenas o tratamento da tuberculose recebeu alguma providência. Por que? Proteger hospitais de caridade que prestam serviços gratuitos aos pobres.
A pressão dos médicos levou a uma mudança na implementação. O comitê estatutário agora administra o contrato, em vez de permitir que sociedades amigas administrem os contratos. Isso permite que todos os GP participem. Os pagamentos ainda são feitos por capitação. É mais simples do que o modelo alemão de taxa por serviço.
O Norte da Europa escolheu um caminho diferente. A Suécia e a Dinamarca consideraram regimes obrigatórios na década de 1880. Eles decidiram escolher um seguro voluntário com apoio governamental. A Noruega introduziu o seguro de saúde obrigatório em 1911. A Dinamarca esperou até 1933. A Suécia seguiu o exemplo apenas em 1955. Estes países já subsidiavam fortemente os hospitais públicos.
A França aprovou a lei em 1920, mas esta só entrou em vigor em 1930. A lei estagnou devido a divergências sobre o controlo local. Disputas com médicos em relação às formas de pagamento causaram atrasos. O sistema de capitação original foi abolido. Isso foi substituído por uma taxa por serviço. Os médicos recusam-se a permitir que terceiros se interponham entre eles e os seus pacientes. Qual é a solução? Reembolso. Os pacientes pagam antecipadamente. Em seguida, eles solicitaram reembolso do fundo de seguro para reembolso.
Adaptação global: remuneração, folha de pagamento e propriedade pública
O modelo de reembolso tornou-se popular. Suécia, Finlândia e Australásia adotaram-no. A Australásia usou seguro voluntário. Em 1912, a Rússia adoptou uma abordagem centrada no Estado. Os médicos recebem um salário. Eles trabalham em instalações estatais. O Chile copiou esse padrão em 1924.
Na América Latina, Espanha, Portugal e Grécia, foram estabelecidos salários a tempo parcial para médicos que trabalham em instalações pertencentes a caixas de doença. Tornou-se o padrão regional. Noutras partes da Europa e da Australásia, os hospitais existentes absorveram pacientes segurados. Hospitais especiais foram estabelecidos na Espanha, em partes da Itália e em vários países da América Latina.
O próximo desenvolvimento é a cobertura universal. Isto exigiu financiamento através de impostos e contribuições sociais. Em 1920, a Hungria voltou a assumir a liderança. A União Soviética seguiu-a em 1937. A Nova Zelândia construiu o seu sistema passo a passo, o seu próprio sistema. Em 1939, o tratamento hospitalar tornou-se gratuito para todos. Em 1941, as contribuições farmacêuticas e de GP seguiram-se em atendimento ambulatorial, medicamentos e clínicos gerais.
O Reino Unido criou o Serviço Nacional de Saúde em 1946. A Noruega aderiu em 1956. A Suécia aderiu em 1962. A Dinamarca aderiu em 1973. Portugal aderiu em 1979. A Itália aderiu em 1980. Na década de 1980, mais de 20 países tinham adoptado este modelo universal.
Cobertura universal não significa gratuidade no ponto de uso. Também não significa que todos os hospitais sejam propriedade do governo. A Europa Oriental dividiu-se quanto a isto. Foi introduzida uma prática comum na Bulgária, na República Checa, na Eslováquia, na Hungria e na Roménia. A Polónia não é assim. Cerca de metade destes países ainda dependem de contribuições para a segurança social. A linha entre o financiamento governamental e o financiamento dos seguros é tênue.
Saskatchewan não é a única província com seguro saúde obrigatório. Foi desenvolvido pela primeira vez em 1962.
O resto do Canadá não fica muito atrás. Em 1971, todas as províncias assinaram o acordo. O governo federal fornece um subsídio de 50% para facilitar esse processo. De repente, todos os residentes tiveram acesso a programas governamentais. Os hospitais gerais sem fins lucrativos recebem um orçamento e realmente fornecem cuidados médicos.
O ritmo da Austrália é lento. A transição do seguro voluntário subsidiado para o seguro obrigatório demorou muito.
Depois, há os outliers. Os Estados Unidos e a Suíça ainda são os únicos países avançados que geralmente não têm seguro de saúde obrigatório. Ou serviços de saúde para todos.
Por que os Estados Unidos e a Suíça estão boicotando o sistema conjunto
As tentativas de introduzir seguro obrigatório nos Estados Unidos encontraram forte oposição. Isto foi fortemente contestado pela American Medical Association.
Ele falhou por décadas.
Finalmente, em 1966, foi encontrada uma solução de compromisso. O Medicare foi introduzido. Este é um seguro de saúde obrigatório limitado para idosos. Ao mesmo tempo, foi criado o Medicaid. Este é um sistema de saúde baseado nas necessidades. Cada estado atende aos pobres e aos pobres do ponto de vista médico.
Isto não é universal. Isto é especial. Isso vem acontecendo há quase 60 anos.
Modelo europeu: alta cobertura, regras variadas
Alguns países europeus resolveram os problemas de cobertura, mas não avançaram para a fase em que os serviços são oferecidos a todos os residentes.
Garantem que a população esteja adequadamente protegida pelo seguro de saúde obrigatório. Este sistema destina-se a pessoas empregadas. como trabalhador independente. Todos os beneficiários da segurança social. Cônjuge e filhos dependentes.
Isso é provavelmente 99% da população.
Mas isso não se aplica a tudo.
Na Alemanha e nos Países Baixos, quase todos têm algum tipo de sistema de seguro privado. Os grupos de rendimentos elevados estão excluídos do seguro de saúde obrigatório.
A Irlanda vê a situação de uma perspectiva diferente. Alguns benefícios, como assistência hospitalar, são oferecidos a todos os cidadãos. Aqueles com um nível de renda mais elevado devem providenciar eles próprios alguns outros benefícios.
A realidade na América Latina: os números não mentem
Com excepção de Cuba, que dispõe de cuidados de saúde nacionais, o quadro na América Latina é esparso.
Apenas três países têm seguros de saúde que cobrem mais de 80 por cento da sua população.
Argentina. Brasil. Costa Rica.
Uma ampla cobertura não significa necessariamente que os serviços estejam igualmente disponíveis.
No México, Panamá e Uruguai, a cobertura expandiu-se para cerca de metade da população. Na Bolívia e na Venezuela, esse número é superior a um quarto.
Noutros países, a cobertura é de 10 por cento ou menos.
Nem todos esses estados oferecem os mesmos direitos ao cônjuge e aos filhos do segurado. Alguns oferecem apenas cuidados maternos e pediátricos para dependentes.
É mais fácil fornecer cobertura aos seus funcionários. Geralmente estão concentrados em áreas urbanas. Mesmo nas zonas urbanas, os marginalizados são geralmente os trabalhadores independentes, os trabalhadores domésticos e os trabalhadores itinerantes.
A expansão da cobertura rural atinge um obstáculo. Os obstáculos são reais.
Os rendimentos são mais baixos. geograficamente dispersos. Condições de trabalho menos formais. Extenso auto-emprego e trabalho sazonal.
Além disso, alguns programas são demasiado caros para cobrir toda a população na mesma base que os subsídios fiscais.
A armadilha da desigualdade dos países em desenvolvimento
A restante população depende, portanto, de serviços subfinanciados e com falta de pessoal prestados pelo Ministério da Saúde.
O seguro saúde tem sido cada vez mais criticado por exacerbar as disparidades médicas.
Os serviços de saúde do estado fornecem mais pessoal treinado do que podem pagar. Centra-se em serviços de cuidados complexos e caros em áreas urbanas.
Ao mesmo tempo, uma grande necessidade de saúde são os serviços preventivos para reduzir a prevalência de doenças infecciosas nas cidades e nas áreas rurais.
O Japão evitou o pior destes efeitos. Alta cobertura alcançada.
A Índia está a proceder com cautela. Percebemos o dano potencial aos serviços governamentais e gradualmente desenvolvemos seguros de saúde. Alguns estados já possuem recursos para isso.
A Coreia do Sul lançou seguro de saúde para trabalhadores urbanos. Também concede direitos às pessoas de baixa renda em áreas urbanas.
O problema de cobrir a restante metade da população rural ainda não foi resolvido.
Legado Colonial e acesso rural
Muitos países em desenvolvimento escolheram caminhos diferentes.
Em particular, os países que eram antigas colónias britânicas disponibilizaram serviços de saúde a todos os seus cidadãos. Eles fornecem serviços gratuitos ou quase gratuitos.
Este padrão aparece nas Índias Ocidentais. Quênia. Zimbábue. Índia. Sri Lanka. Malásia. Existem muitos países árabes no Oriente Médio.
Estes serviços foram originalmente desenvolvidos para colonialistas expatriados. Com o tempo, eles se expandiram para incluir a população local.
É por isso que estão concentrados principalmente nas áreas urbanas. A população rural está mal coberta.
Estes países lutam com este problema devido aos recursos limitados. Como parte do programa Saúde para Todos da Organização Mundial de Saúde, o seu objectivo é expandir a cobertura de cuidados de saúde primários rurais a todas as regiões até ao ano 2000.
Esse prazo expirou.
A infra-estrutura construída então determina quem pode receber cuidados hoje. Se você mora em uma cidade, provavelmente terá acesso a ela. Se você estiver fora desses limites, estará sozinho. Alternativamente, você pode contar com o que o Ministério da Saúde oferece.
Como os sistemas de saúde pagam os prestadores
Você pode aprender muito sobre o sistema de saúde observando os proprietários de hospitais e a remuneração dos médicos. Na verdade, existem apenas três maneiras de conseguir isso.
Primeiro, serviço direto. Os governos e os fundos de seguros possuem hospitais. Eles compram suprimentos. Eles pagam seus funcionários. Este modelo é usado em hospitais e serviços comunitários no Reino Unido. O mesmo se aplica à Escandinávia, mas os governos locais são responsáveis pela gestão destas instalações. Na Europa Oriental, Grécia, Espanha, Portugal e na maioria dos países em desenvolvimento esta é a norma. O Canadá é uma exceção. O hospital deles não tem fins lucrativos e é financiado pelo estado.
Em seguida estão os contratos indiretos. Os planos de seguro fazem contratos com fornecedores. Os prestadores de serviços podem ser privados ou públicos. As taxas são pagas por cada serviço de acordo com os preços acordados. Bélgica, Alemanha, Luxemburgo e Holanda utilizam-no para quase tudo.
O terceiro é o reembolso. Os pacientes pagam antecipadamente. Em seguida, envie os documentos para receber seu dinheiro de volta. Os prestadores de serviços podem ser públicos ou privados. A França usa isso. É utilizado por médicos privados em alguns países nórdicos. Também é parcialmente utilizado na Austrália e na Suécia. Em França, os pacientes normalmente pagam parte dos custos do seu próprio bolso. Existe uma lista de preços. Mas se ninguém verificar, o médico vai acabar cobrando mais do que o horário permite.
A maioria dos países utiliza uma combinação destes métodos. O NHS presta serviços diretamente a hospitais, mas também contrata médicos de clínica geral, farmácias, oftalmologistas e dentistas. Na Grécia, Itália e Portugal, os pagamentos aos hospitais privados são efectuados numa base contratual. Na América Latina, as companhias de seguros utilizam serviços diretos em áreas urbanas, mas podem utilizar contratos indiretos em áreas rurais.
Custos de incentivo
Seu método de pagamento afeta o valor dos seus pagamentos. As taxas de serviço podem criar incentivos. O médico solicita mais serviços. Em França, a quantidade de medicamentos prescritos ainda é o dobro da capitação, mesmo depois de os pacientes terem pago o desconto. Mais cirurgias acontecem quando os médicos são pagos por honorários e não por salário, o número de cirurgias aumentaria ainda mais.
Os pacientes também têm contato direto com especialistas. Você pode consultar vários médicos para uma doença. Isso aumenta os custos. Hospitais que discriminam o faturamento oferecem mais produtos. O tratamento hospitalar diário deixa os pacientes no hospital por mais tempo do que o necessário. A Bélgica, a França e os Países Baixos obrigam actualmente estes hospitais a aderir a orçamentos pré-determinados.
Os salários e a capitação inibem estes incentivos. É isso que os Países Baixos e a Grã-Bretanha fazem. No entanto, isso pode causar atrasos. Os tempos de espera estão aumentando tanto no atendimento hospitalar quanto no ambulatorial.
Limitar o acesso a especialistas ajuda a controlar os custos. Geralmente é necessário encaminhamento de um médico de atenção primária. Esta abordagem é mais eficaz quando o paciente tem um médico de cuidados primários.
Outro problema é o pagamento de meio período. Isto é comumente usado na Grécia, Portugal, Espanha e países da América Latina. Os médicos têm tempo livre para praticar em particular. Os pacientes consideram isso de baixa qualidade. Há falta de cortesia. As consultas são curtas. Para resolver esta questão, muitos estados estão a passar para salários a tempo inteiro, sem direitos de prática privada.
Recuperação e reabilitação
O direito à assistência médica gratuita começa com o regime alemão de acidentes de trabalho. Os serviços de reabilitação foram acrescentados em 1925. Com o tempo, o foco muda para a restauração da capacidade para o trabalho. Instituições especializadas foram criadas para esse fim.
Muitos países seguiram o exemplo da Alemanha. Eles fundaram instituições altamente especializadas. Esses fundos pertencem a fundos de saúde ou são administrados por agências estaduais de saúde. Eles são responsáveis pela reabilitação física e profissional.
A operação das redes de segurança do governo varia de governo para governo. A estrutura da Administração da Segurança Social varia muito dependendo de onde você olha para ela. Alguns países estabeleceram sistemas altamente centralizados. Alguns dependem de uma rede descentralizada de fundos independentes. Esta escolha afecta quem controla os fundos, quem recebe o quê e quanta fricção política existe quando as reformas são propostas.
Sistemas centralizados e Escandinávia
Nos países da Commonwealth e dos países escandinavos, esta abordagem tende a ser altamente centralizada. Vemos uma agência unificada que cuida da maioria das funções de seguridade social sob o mesmo teto. Os cuidados de saúde e o apoio ao rendimento são exceções notáveis. Estes serviços especiais são geralmente delegados a níveis inferiores do governo local. Contudo, os mecanismos básicos de pensões e de seguros situam-se frequentemente no mesmo quadro unificado.
Quem gerencia esses sistemas centralizados? Depende. Em alguns casos, os ministérios podem ser directamente responsáveis. Noutros casos, instituições semiautônomas gerem as operações quotidianas. O objetivo é consistência. Um administrador pode combinar benefícios em todo o país. Isto reduz a complexidade quando os residentes se deslocam entre áreas. Também simplifica o financiamento do empregador.
Fundos fragmentados na Europa e na América Latina
Compare isso com a Europa continental e a América Latina. O padrão aqui é diferente. O sistema é normalmente gerido por um fundo especial separado. ou através de fundos que cobrem determinados riscos. Os caminhoneiros podem ter financiamento diferente dos professores. Um trabalhador da construção civil pode estar em uma posição diferente de um banqueiro.
Essa fragmentação cria diferentes níveis de gestão. A gestão do negócio pode ser feita pelo conselho, que é composto igualmente por empregadores e empregados. A ideia é equilíbrio. Ambas as partes têm uma palavra a dizer na gestão do fundo. Em alguns modelos, a estrutura consiste em três partes. O governo intervém como terceiro. Isto permite o controlo estatal, ao mesmo tempo que envolve trabalho e capital no processo de tomada de decisão.
A divisão dos EUA
Os Estados Unidos não se enquadram perfeitamente em nenhuma das categorias. A responsabilidade pela seguridade social é compartilhada entre órgãos federais e estaduais. O nível federal é responsável pelo seguro de velhice, sobrevivência e invalidez. Os estados administram benefícios de desemprego. Esta divisão significa que os funcionários frequentemente interagem com duas burocracias diferentes. Significa também que as mudanças políticas a nível nacional não se reflectem automaticamente nos programas estatais.
A Resistência à Unificação
Alguns países ainda lutam pela unificação. A fusão de fundos fragmentados numa única organização nacional faz sentido em teoria. O desperdício administrativo é reduzido. Isso distribui o risco por um pool maior.
No entanto, tais esforços encontram frequentemente forte resistência. Esta oposição vem de certos grupos profissionais. Esses grupos geralmente obtêm melhores benefícios ou pagamentos mais baixos. Os seus custos mais baixos devem-se frequentemente a riscos mais baixos em determinadas profissões. Os prémios de seguro para trabalhadores administrativos podem ser mais baixos do que para trabalhadores manuais de alto risco. A fusão dos fundos significa conceder subsídios a grupos de risco. Os grupos de baixo risco opõem-se a estes subsídios cruzados. Eles não querem pagar o preço do aumento do risco em outros empregos.
“As tentativas de unificar sistemas de segurança social fragmentados muitas vezes estagnam quando grupos protegidos se recusam a subsidiar profissões de maior risco.”
Em muitos lugares, a tensão entre eficiência e igualdade permanece por resolver. A centralização oferece simplicidade. A fragmentação adapta a cobertura, mas ao custo da complexidade. Ambos os modelos têm problemas políticos difíceis.
Por que conseguir seguridade social parece um labirinto
Você envia seu documento. Espere um minuto. Nenhum dinheiro veio.
Não é apenas frustração. Este é um erro estrutural. O sistema de Segurança Social baseia-se em camadas de burocracia que confundem até os administradores. Quando a arrecadação de fundos acontece em silos, o acesso se torna uma barreira. Não há escritórios locais abertos ao público. Você só pode ligar para escritórios remotos que não estejam fisicamente próximos.
resultado? atraso.
Disputas de qualificação são comuns. O Fundo A insiste que o fundo B pague. O Fundo B discorda. O demandante sentou-se no meio. Os direitos serão resolvidos eventualmente, mas “eventualmente” não é o mesmo que “a tempo”. Nem todo mundo recebe o que merece. Este sistema filtra as pessoas antes que elas depositem dinheiro em suas contas bancárias.
Mesmo as empresas privadas não são inocentes.
Não pense que um seguro privado resolverá seus problemas. Isto não é verdade.
Algumas companhias aéreas comerciais recusam-se a pagar sinistros de seguros. Eles estão esperando que você se renda. Eles esperam que os demandantes estejam exaustos. Um sistema unificado com escritórios regionais parece melhor no papel. Um escritório local significa um local presencial.
Mas a visibilidade não garante velocidade.
Esses escritórios geralmente têm falta de pessoal. Você toma partido. O funcionário estava com problemas. O serviço foi muito lento. A eficiência diminui. A estrutura existe, mas a capacidade humana para sustentá-la não. Você troca o anonimato pela indiferença.
O verdadeiro custo da complexidade
Essa complexidade não é por acaso. Haverá atrito. O atrito consome tempo. Tempo é dinheiro.
Quando o sistema está fragmentado, perde-se a responsabilidade. Quem é o responsável pelos atrasos? Governo rural? Uma filial local? Ajustador de seguros? ninguém. Ou todos eles. Essa ambigüidade nega a vantagem.
Eu preciso de uma resposta. É necessário dinheiro. Um formulário aparecerá.
A diferença entre um direito e um recibo é onde o sistema falha. Foi uma falha de projeto. A complexidade protege sua organização. Isso representa um fardo para o indivíduo. Você tem que navegar pelo labirinto sem mapa.
Por que aceitar isso?
Porque alternativas exigem recursos. Os recursos são escassos. A complexidade é barata. Não custa muito confundir as regras. Sacrificamos tudo para fazê-los entender.
Você ainda tem opções. Combata a procrastinação. Ou aceite a derrota.
A complexidade da discussão sobre apoio à renda e coabitação
As disposições de apoio ao rendimento não fazem apenas parte do sistema de segurança social. Eles são mais caóticos. A complexidade operacional é inevitável. Mas isso não é tudo. Estas regras têm uma discrição considerável.
Quando uma assistente social administra o programa, a dinâmica muda. Os beneficiários estão muitas vezes conscientes da potencial coerção. Esse é o risco. Se você não seguir as recomendações do assistente social, seus benefícios poderão ser reduzidos. Ou removido totalmente. Este desequilíbrio de poder é real.
Alguns defendem total transparência. Todos os regulamentos devem ser publicados. Os requerentes devem conhecer os seus direitos. O conhecimento permite reclamar de negações ou reduções de benefícios.
Essa abordagem tem consequências. Em alguns casos, os regulamentos podem ser demasiado complexos para que os funcionários desempenhem as suas funções de forma eficaz. Em outros, as regras foram simplificadas. Isto teve um custo. As disposições discricionárias tradicionais desapareceram.
A luta pela transparência cria muitas vezes um compromisso entre clareza e eficiência administrativa.
Em seguida vem a questão da coabitação. Isto é particularmente controverso.
Considere uma mulher casada desempregada que mora com o marido que tem renda. Ela não tem direito a apoio ao rendimento. A igualdade implica que as mulheres desempregadas que vivem com homens trabalhadores sejam tratadas de forma igual.
À primeira vista, isso parece justo. No entanto, coabitação não é casamento. Em alguns casos, nenhuma manutenção é necessária. É muito difícil definir.
A linha entre inquilino e coabitante tornou-se confusa. Isso varia de caso para caso. Não é fácil para alguém de fora determinar isso.
As tentativas de definir esta linha constituem uma grave invasão de privacidade. Quem decide quem mora com quem? A intervenção estatal é significativa.
Financiamento da seguridade social: pagamentos e impostos
A maioria dos países opera os seus sistemas de segurança social de acordo com um modelo de partilha de encargos. Empregadores e empregados dividem os custos proporcionalmente à renda. As ações variam. Em alguns casos iguais. Em alguns casos, o empregador paga quase o dobro do empregado. Há uma exceção. Os regimes de acidentes de trabalho são geralmente totalmente cobertos pelo empregador.
Depois, há o teto. Limite de renda. Quando esse nível for atingido, deixaremos de pagar contribuições proporcionais. A taxa torna-se fixa. A Suécia e a Suíça são discrepantes notáveis. Não há limite superior. Na maioria das outras áreas, o limite fica entre 50% acima do seu salário médio. França, Irlanda e Itália estão perto do limite inferior. aumentar na Alemanha, na Grã-Bretanha e nos Estados Unidos. A Noruega é ainda maior.
Por que colocar um boné? Existem duas razões para isso. Primeiro, evita a sobreposição com elevadas taxas marginais de imposto. Em segundo lugar, deixar a substituição dos trabalhadores com rendimentos elevados para o sector privado. Alguns países renunciam completamente aos impostos sobre os baixos rendimentos ou obrigam os empregadores a pagar essas taxas.
O papel da tributação geral
Os impostos sempre desempenham um papel. Pelo menos o estado cobre quaisquer défices onde os benefícios excedem o rendimento das contribuições. No entanto, a transição para o financiamento fiscal foi significativa. Na década de 1970, na Europa Ocidental, os custos foram transferidos dos empregadores para os impostos gerais. A Dinamarca, a Irlanda, a Itália, os Países Baixos, Portugal e o Reino Unido lideraram esta investida. A Áustria, a França e a Alemanha transferiram parte dos encargos para os trabalhadores. O impulsionador é o aumento da taxa de desemprego. O apoio ao rendimento dos desempregados requer financiamento.
Temos uma ampla gama de modelos de financiamento. Alguns sistemas não têm impostos. Planos mais pequenos no Burundi e na Etiópia enquadram-se nisto. O mesmo se aplica aos sistemas mais amplos da Malásia, das Filipinas e de Singapura. No outro extremo estão a Austrália, a Dinamarca e a Nova Zelândia, que dependem fortemente de impostos. As contribuições são menores. Na Grã-Bretanha a proporção é de cerca de 50/50. O NHS é financiado pelo dinheiro dos impostos. A assistência social é importante. Em alguns países da Europa Oriental, não há contribuições dos empregados. O empregador paga o show inteiro.
O caso do financiamento baseado em contribuições
O debate sobre quem paga já dura décadas. Os defensores dos pagamentos argumentam que os pagamentos aos beneficiários evitam a inflação irresponsável dos benefícios. O financiamento separado incentiva a participação. Tanto o empregado como o empregador têm um papel a desempenhar. O pagamento garante que as promessas sejam cumpridas.
A cobrança é administrativamente mais fácil. Os funcionários querem garantir que os empregadores paguem. Os benefícios para os funcionários são claros. Os custos do empregador criam incentivos. Incentiva a prevenção de riscos no local de trabalho. Somente as contribuições vinculadas podem se qualificar para benefícios baseados na renda. Ele vincula o pagamento diretamente ao pagamento.
A crítica aos impostos sobre a folha de pagamento
Os críticos veem isso de forma diferente. As contribuições fixas são regressivas. Eles machucaram os pobres. O mesmo se aplica às contribuições relacionadas com os rendimentos com limites máximos baixos. Isto representa um pesado fardo para os trabalhadores com baixos rendimentos. Um imposto de renda progressivo é desejável. Depende da sua capacidade de pagamento. Eles também cobram rendimentos de investimentos, mas também rendimentos de investimentos.
As receitas fiscais permitem que os governos priorizem todos os gastos públicos. Isto permite uma cooperação mais estreita entre a segurança social e outros serviços. A gestão financeira do governo pode simplificar este processo.
Há outra desvantagem. Grandes contribuições alimentam a economia subterrânea. O setor subterrâneo cresce. Este é um grande problema na França e na Itália. falta generalizada de cobertura de seguro social devido a pagamentos excessivos por parte do empregador. Os funcionários abandonam a contabilidade para evitar uma redução fiscal.
Competitividade e investimentos de capital
À medida que o desemprego aumentou na década de 1970, este argumento tornou-se cada vez mais popular. As altas contribuições dos empregadores tornam os produtos não competitivos. Isso afetou mais as indústrias de mão-de-obra intensiva. Compare isso com os países do terceiro mundo onde a segurança social é menos desenvolvida. A teoria é que isso agrava a recessão. Piora o desemprego nos países industrializados.
Isso é verdade? A redução dos pagamentos pode trazer benefícios a curto prazo. A sustentabilidade a longo prazo é menos certa. A poupança nas contribuições pode ser concedida posteriormente. Salários mais altos. Outras despesas salariais. Se esta afirmação fosse verdadeira, a Austrália, a Dinamarca e a Nova Zelândia monopolizariam o mercado mundial. Eles usam pouca contribuição do empregador. Eles não o fizeram. Os custos totais do trabalho determinam a competitividade. Os pagamentos da segurança social são apenas uma parte.
As contribuições elevadas têm um efeito negativo nas empresas com utilização intensiva de mão-de-obra. Ou assim é afirmado. Eles incentivam a substituição do capital pelo trabalho. Verifique com atenção. As empresas que produzem bens de capital pagam o mesmo valor de taxas. As empresas controladas por capital pagam capital indiretamente. matérias-primas. instalação. Dispositivo. vitalidade. Os impostos são adicionados em cada etapa da cadeia.
Pagamentos mais altos podem resultar em pagamentos em dinheiro mais baixos. Os custos trabalhistas totais podem não aumentar. Os impostos são transferidos como estão. Além disso, se taxas elevadas encorajarem abordagens intensivas em capital, as empresas intensivas em mão-de-obra farão o mesmo. Os investimentos em eficiência reduzem os custos de produção. Isso aumenta nossa competitividade no mercado global. As coisas parecem diferentes no longo prazo. Dói no curto prazo. A matemática é complicada.
As discussões sobre financiamento social raramente são a preto e branco. Você pode pensar que as contribuições do empregador são um fardo que tira suas oportunidades de emprego. Os dados realmente não suportam isso. Mas há uma falha estrutural específica que causa isso.
Limites de pagamento baixos são um problema real.
Limitar as contribuições patronais aos regimes de segurança social cria incentivos perversos. Contratar outro funcionário de meio período incorre em despesas gerais e custos de remuneração base mais elevados do que fazer com que o funcionário atual faça horas extras. O cálculo é fácil. O resultado é ineficaz.
Os especialistas internacionais da Repartição Internacional do Trabalho prevêem isto. Eles analisaram dados de 1984. A conclusão deles é clara.
Os limites máximos de contribuição devem ser eliminados.
Eles argumentam que esses limites impedem a criação de funções de meio período. Os empregadores apenas estendem o horário de trabalho dos funcionários atuais. Isto não tem nada a ver com justiça. Isso evita custos fixos para novos funcionários.
A ilusão da troca de impostos
Muitos decisores preferem substituir os pagamentos por impostos gerais. O som é mais limpo. Parece que você está progredindo. Mas não é necessariamente uma vitória para os trabalhadores.
A questão é: de onde vem esse imposto? Quando os governos aumentam os impostos sobre produtos como o tabaco e o álcool, o fardo recai mais pesadamente sobre as famílias de baixos rendimentos. Nos países desenvolvidos, os consumidores destes produtos são principalmente pessoas com recursos limitados.
Uma pessoa com renda alta pode comprar um maço de cigarros de vez em quando. Pessoas de baixa renda podem contar com eles todos os dias. A natureza regressiva de tais impostos não pode ser negada.
Não há garantia de que o governo utilizará as receitas adicionais para construir um sistema progressista. Só pode reduzir o limite do imposto de renda. De repente, há mais contribuintes, mas o sistema não está a tornar-se mais justo. O dinheiro simplesmente passa de balde em balde. Os pobres ainda são oprimidos.
Quando sua opinião é importante
Então, quando devem ser pagos os fundos da segurança social?
Quando você deseja benefícios de acordo com sua renda.
Os pagamentos combinam despesas e contribuições. Quanto mais você ganha, mais recompensas você recebe. Este é o argumento mais forte para manter o modelo de contribuição. Recompensa salários mais altos. Mantém a conexão entre trabalho e proteção.
Quando os impostos são sua única opção
Os impostos são diferentes. Eles são usados para fornecer cobertura geral.
Pense na saúde. Ou abono de família. Ou pelo menos uma anuidade fixa. Isso não tem nada a ver com sua renda do ano passado. Eles têm tudo a ver com quem você é. Um residente. Um ser humano.
Se houver um défice no programa de segurança social, este deverá ser financiado por impostos. O governo precisa intervir e fornecer uma cobertura mais ampla. Esta é uma tendência em muitos países. Abandonam o rígido modelo de contribuição da rede de segurança básica.
A solução para as populações mal servidas não significa necessariamente mais contribuições. Muitas vezes você tem que pagar mais impostos.
É uma troca. Isto significa abandonar qualquer ligação direta entre salário e benefícios. Seu nível de segurança não depende do seu nível de renda.
Qual modelo é ideal para você?
Se procura uma pensão que corresponda ao rendimento da sua carreira, pode fazer contribuições. Se você deseja um padrão de atendimento, independentemente do emprego, os impostos são o mecanismo.
A linha entre os dois está se confundindo. O governo os confunde. Eles abaixam o teto. Eles aumentam os impostos indiretos. Eles estendem os benefícios gerais.
O sistema está confuso. Isso não é muito eficiente. Mas é isso que temos.
A crise dos gastos com seguridade social da década de 1980
Em 1980, a Segurança Social tornou-se mais do que apenas uma rede de segurança. Foi um empreendimento enorme e caro.
consumiu 32% do Produto Nacional Bruto (PIB). Bélgica, Dinamarca, França e Países Baixos variam entre 25 e 30 por cento. Mesmo os Estados Unidos, frequentemente criticados pela sua falta de cuidados de saúde universais, gastaram 13%.
Compare isso com a linha de base atual ou com os níveis anteriores à guerra. Em 1950, a maioria dos países gastava menos de 10% do seu PIB. Em 1980, muitos países europeus tinham duplicado ou triplicado a sua quota.
Por que a conta aumentou? Não foi uma coisa. É uma tempestade perfeita de escolhas políticas e mudanças demográficas.
Por que os custos da seguridade social estão aumentando
Vários fatores estão impulsionando esse aumento. Primeiro, o escopo é ampliado. Os riscos cobertos ampliaram-se. Os benefícios são indexados à inflação e são mais generosos. Em alguns países, as pensões substituem quase 100% do rendimento em determinadas contingências.
Mas talvez o maior fator tenha sido o tempo.
Muitos sistemas de pensões foram redesenhados nas décadas de 1940 e 1950. Demorou décadas para que as pessoas participassem sob estas regras novas e mais generosas. Portanto, os primeiros beneficiários atingiram a idade de aposentadoria na década de 1980. Eles receberam os maiores pagamentos.
A estrutura demográfica também aumenta a pressão. Envelhecimento populacional. A idade de aposentadoria foi reduzida. A proporção de empregados que apoiam os pensionistas diminuiu.
Saúde: impulsionadores de custos reais
Os custos dos cuidados de saúde aumentaram ainda mais rapidamente do que as pensões.
O custo dos cuidados aos idosos é duas a três vezes o custo da geração trabalhadora. Se você tem 75 anos ou mais, a diferença de preço é ainda maior. A faixa etária com mais de 75 anos é o grupo populacional que mais cresce.
A tecnologia não ajuda. Novos dispositivos médicos e procedimentos intensivos em mão-de-obra não substituem os trabalhadores. Eles os exigiam. Devido à redução do horário de trabalho, os enfermeiros devem estar disponíveis 24 horas por dia.
As restrições de oferta foram removidas. Mais médicos. Mais dentistas. Mais hospitais. Essas instalações eram caras para operar.
O próximo é o sistema de pagamento. Os prestadores de serviços têm incentivos financeiros para oferecer mais serviços. Esquemas de seguro saúde pagos por volume.
O desemprego perturba o equilíbrio
O desestabilizador final e crítico foi o desemprego.
Tudo começou na década de 1970. Os países que incluem subsídios de desemprego nos seus programas de segurança social enfrentaram um duplo golpe. Os custos dos benefícios dispararam. A receita das contribuições despencou à medida que os funcionários perderam seus empregos.
Os programas de assistência social suportam este fardo. Os desempregados não podem pagar impostos. Quando a procura atinge o seu pico, as fontes de rendimento secam.
Crise do petróleo e crise financeira
Durante anos, o rápido crescimento económico mascarou o aumento dos custos. Ninguém se importa porque o bolo está crescendo.
Então o preço do petróleo subiu. O crescimento económico dos países importadores de petróleo parou.
As receitas da segurança social deixaram de ser dinâmicas. Ao mesmo tempo, novas demandas aumentaram para o sistema.
No final da década de 1970, a conversa mudou. A expansão não é mais uma questão. É sobre uma crise.
Disparidades globais nos gastos
Os custos da seguridade social variam de acordo com a região.
Os países em desenvolvimento mantêm os custos baixos. As nações industrializadas lutaram.
A Alemanha Ocidental, a Áustria, a Irlanda, o Luxemburgo e a Noruega gastam 20-25 por cento do seu PIB. O Reino Unido gastou 18 por cento. A Austrália gastou 12%. O Canadá gastou 15%. O Japão gastou 11%. A Nova Zelândia gastou 14%.
Na Suécia, é superior a 30%. Por que?
Altos benefícios. Um sistema médico caro.
A Suécia também tem um cálculo económico diferente. Permitiu que os custos dos cuidados de saúde aumentassem porque o sector criou empregos. Utiliza os gastos sociais como forma de evitar o desemprego em massa. Outros países não têm esse luxo.
Medidas de Contenção
Em muitos países com mercados desenvolvidos, o objectivo é a contenção.
Os custos dos programas devem parar de crescer mais rapidamente do que os rendimentos das contribuições.
Os governos introduziram dispositivos para reduzir o défice.
O retorno do índice em preço ou resultado é corrigido para baixo. Os ajustes são feitos com menos frequência. Os pensionistas começaram a pagar contribuições para os seus próprios cuidados de saúde.
Em França, as receitas fiscais foram trazidas para complementar as contribuições. No Reino Unido, foram abolidos os acréscimos relacionados com os rendimentos às prestações de curto prazo.
Pare o tratamento gratuito
As despesas médicas exigem certos limites.
As taxas aumentaram. Os co-pagamentos foram introduzidos.
A Alemanha Ocidental aumentou os impostos sobre drogas em 1977, a Itália em 1975 e Portugal em 1982.
Portugal e Luxemburgo juntam-se à França e à Bélgica nas consultas médicas.
Os custos hospitalares aumentaram na Bélgica, Alemanha Ocidental, Portugal e França.
Em 1984 as coisas mudaram.
Nenhum país da Europa Ocidental oferece cuidados de saúde gratuitos a todas as pessoas seguradas.
Já se foram os dias dos direitos ilimitados. A realidade da disciplina da política fiscal chegou.
Redesenhar os incentivos de pagamento para reduzir o desperdício
O antigo modelo de taxa por serviço está quebrado. Especificamente. a matemática mudou na Alemanha Ocidental. Os médicos recebem mais por falar, mas menos por cirurgia. As consultas passaram a ser a principal fonte de renda. Os procedimentos foram apertados. A Bélgica assumiu uma postura mais dura. Os testes de diagnóstico perderam seu status premium. As taxas para estes serviços especiais foram reduzidas.
A Itália foi mais longe. Os clínicos gerais passaram do sistema de trabalho por peça para a capitação. Você é pago pelo paciente, não pela operação. Os especialistas mudaram em direção aos salários. tempo total. Tempo parcial. Somas fixas.
Os hospitais enfrentam pressões semelhantes. Na Bélgica, França e Países Baixos, os orçamentos substituíram as tarifas diárias. O objetivo é simples. Pare de manter os pacientes nas camas só para pagar o colchão. Os países que já utilizaram orçamentos apenas verão mais cortes. Os Estados Unidos introduziram uma restrição diferente. O Medicare e o Medicaid começaram a pagar hospitais com base em grupos relacionados ao diagnóstico. Os custos foram programados. Previsível.
Controle de Fornecimento e Infraestrutura
A construção não acontece no vácuo. A chave está no governo. Um novo prédio hospitalar? Expansões? Limitado. Incentivos à transferência de leitos para pacientes crônicos. Os cuidados agudos gerais perderam terreno para os cuidados crónicos.
Uma alternativa surgiu. Cirurgia ambulatorial. Hospitais-dia. Lar de idosos. Equipes domiciliares. O atendimento domiciliar pode ser uma alternativa viável ao atendimento hospitalar. O Reino Unido jogou a mão pesada. Cerca de 400 hospitais foram fechados em 10 anos. Este não é um erro de arredondamento. Isso é uma contração.
A tecnologia também foi verificada. A Bélgica e a França impuseram restrições a novos dispositivos médicos de grande porte. Você não pode simplesmente comprar a maior máquina de ressonância magnética. A cota foi reservada para escolas médicas. Em 1955, 10 dos 12 estados membros da Comunidade Económica Europeia estavam sujeitos a restrições. Dinamarca, França, Irlanda, Portugal e Espanha reduziram o número de estudantes de medicina. O fornecimento é controlado.
O boné farmacêutico
As prescrições também não são gratuitas para os prescritores. A Europa Ocidental introduziu listas rigorosas. O que um médico poderia escrever no serviço de saúde era limitado. Os preços são controlados. Os lucros das farmácias estão sob pressão. A prescrição excessiva foi tratada como um vazamento no sistema. Estava conectado.
O custo do envelhecimento e da riqueza
As despesas com a segurança social não são aleatórias. Ele rastreia três variáveis principais.
O primeiro é o padrão de vida. Os países ricos gastam mais. Esta é uma correlação direta. Em segundo lugar, a demografia. Quanto maior a proporção de idosos, maiores serão os gastos. Terceiro, história. Programas mais antigos custam mais. Eles têm mais inércia.
No entanto, existem exceções. Os EUA e o Japão gastam menos do que a sua riqueza sugere. Seus gastos são baixos em comparação com o PIB. A Nova Zelândia é uma exceção. As pensões foram introduzidas no final do século XIX. Gasta menos do que o esperado. Por que?
Arranjos privados. Esta análise ignora frequentemente as disposições do empregador. A negociação coletiva é importante. No Japão, a falta de segurança social legal é explicada por benefícios adicionais. Nos Estados Unidos, as pensões profissionais e os acordos de seguro de saúde entre empregadores e empregados preenchem esta lacuna. Os sistemas públicos não podem ser comparados separadamente. Vale a pena dar uma olhada no pacote completo. público e privado.
Isso é complicado pela estrutura federal. Austrália, Canadá, Suíça e Estados Unidos enfrentam barreiras constitucionais. Os programas públicos eram mais difíceis de aprovar. O setor privado interveio para preencher o vazio.
As forças políticas moldam os gastos
A política comanda o talão de cheques. Os partidos políticos da classe trabalhadora e as coligações comerciais pressionam pela expansão. O movimento dos Trabalhadores Católicos Europeus fazia parte desta coligação. As coligações conservadoras por vezes estendem os benefícios apenas para permanecer no poder. Este é um preço político.
A Escandinávia é cara. Por que? Forte influência social-democrata após a Segunda Guerra Mundial. As coligações comerciais têm poder ali. Austrália e Nova Zelândia? Parece um pouco. A América carece de um partido político da classe trabalhadora. Esta é parte da razão pela qual a rede de segurança está a diminuir.
Pressões de custos necessárias
Essas tendências são imparáveis. Eles aceleram.
Em algumas sociedades desenvolvidas, o número de idosos pode estabilizar. No entanto, a proporção da população com pelo menos 75 anos está a aumentar. basicamente. Cuidar dos idosos custa mais. Quanto mais graves forem os sintomas, mais caro será o tratamento.
Os sistemas de pensões estão a amadurecer. As demandas por igualdade estão crescendo. Igualdade de gênero no bem-estar. Calcule a idade de aposentadoria. Fornecer melhor apoio para mulheres anteriormente carentes. Estas são pressões políticas. Os custos estão aumentando.
A tecnologia médica não está ficando mais barata. Será mais caro. Mais recursos. Os preços são mais altos.
As horas de trabalho são reduzidas. Um número menor de semanas significa que é necessária mais cobertura para o mesmo resultado. Os serviços médicos são mais caros para os funcionários.
A próxima crise populacional
O envelhecimento populacional não é uma ameaça distante. Este é um evento programado. Os baby boomers atingem a idade de reforma entre a segunda e a terceira décadas do século XXI. A percentagem de idosos está a crescer rapidamente.
Em resposta, os Estados Unidos planearam aumentar a idade de reforma. A Grã-Bretanha reduziu a segunda fase do seu sistema de pensões profissionais. Eles viram a matemática chegando.
Não é uma questão de saber se os custos aumentarão. Quem paga? e nível de serviço. Os orçamentos são limitados. Suas necessidades são infinitas. Este compromisso é inevitável.
Cálculos imprevisíveis da Segurança Social
Não sabemos a taxa exata de imposto necessária para manter o atual programa de Segurança Social. A incerteza quebra a matemática. Uma coisa que podemos prever com segurança é que o número de idosos aumentará. A fertilidade é outra história. A previsão é muito mais difícil.
problema do desemprego. Afeta ambos os lados do balanço. Um desemprego mais baixo significa pagamentos e receitas fiscais mais elevados. Os custos de bem-estar também podem ser reduzidos. No entanto, o aumento significativo do número de pensionistas durante o resto do século XXI é preocupante. Alguns acreditam que o “contrato geracional” não está sendo seguido.
Isso gerou apelos por mudanças. Muitos acreditam que o sistema de repartição deveria ser substituído. Eles querem mudar para um método de capitalização. Este modelo foi utilizado em sistemas de reforma antecipada e no setor privado. Algumas pessoas são a favor da privatização das pensões da Segurança Social. Em teoria, isto deveria levar a maiores poupanças. Estas poupanças podem gerar retornos de investimento para futuros fundos de pensões.
Ambos os métodos têm desvantagens significativas. Eles exigiram um aumento imediato nas contribuições. Isto é necessário para atingir o nível de pensão planejado. Isto pode aumentar a pressão por maiores ganhos em dinheiro. Além disso, os níveis de pensões já não são indexados. Isso depende do retorno do investimento.
Por que o sistema de repartição está sob pressão?
O sistema atual baseia-se no pagamento dos atuais empregados aos atuais pensionistas. É um sistema pré-pago. Funciona quando existe uma relação favorável entre trabalhadores e reformados. Esta relação está a mudar. O número de idosos na população está aumentando. A taxa de natalidade estagnou ou caiu. Este desequilíbrio cria uma lacuna de financiamento.
Alguns economistas veem a capitalização como uma solução. Esta abordagem financia a reforma através de activos acumulados. Isto reflecte o modelo do sector privado. Mas a mudança requer uma transição. Você não pode simplesmente apertar um botão. Precisamos construir o estoque de capital. Isso leva tempo e dinheiro.
A privatização também é uma opção. Transfere o risco do governo para o indivíduo. Incentiva a poupança pessoal. No entanto, isto deixa os pensionistas expostos às flutuações do mercado. O rendimento dos investimentos é o fator decisivo. Não há piso de renda garantido.
Custos de mudança
A transição para a capitalização ou privatização provoca custos imediatos. As contribuições devem aumentar acentuadamente. Isto visa colmatar a lacuna entre o antigo e o novo sistema. O nível de pensão previsto deve ser mantido durante o período de transição.
Quanto maiores forem seus pagamentos, menor será seu salário líquido. Isso cria pressão para maiores ganhos em dinheiro. Os funcionários buscam renda adicional para compensar sua carga tributária. Os empregadores enfrentam custos trabalhistas crescentes. Desaceleração económica. A reação política é real.
A indexação também é uma vítima. No sistema actual, as pensões são geralmente indexadas à inflação. Isso protege os aposentados. Num sistema capitalizado, os retornos dependem do desempenho do mercado. Se o mercado cair, as pensões caem. Não há ajuste automático.
Qual sistema protege você melhor?
Há uma sensação de estabilidade porque é um sistema de dividir para conquistar. O risco está espalhado pela força de trabalho. É politicamente sustentável. Mas a sua demografia é frágil. O envelhecimento da população está pesando sobre isso.
O sistema capitalizado oferece uma oportunidade de crescimento. Em teoria, pode ser autossustentável. Mas depende do mercado. É preciso disciplina. Isto requer um longo período de tempo. A transição é dolorosa. Os riscos variam de pessoa para pessoa.
Não existe um equilíbrio perfeito. Cada opção tem negociação
Mito do crescimento
O argumento de que a segurança social abranda o crescimento económico tem sido generalizado desde a crise do petróleo de 1973. Este é um tema constantemente debatido no mundo da política. Isto sugere que três mecanismos diferentes estão em ação.
Primeiro, os benefícios de desemprego reduzem o incentivo para trabalhar por um salário.
Em segundo lugar, a resistência fiscal leva a exigências salariais, inflação e défices orçamentais.
Terceiro, os benefícios garantidos impedem as poupanças individuais. Isso reduz o investimento. Menos investimento significa crescimento mais lento.
Os críticos argumentam que esta dinâmica produz um crescimento lento e um elevado desemprego.
Isso realmente funciona?
Os dados empíricos não apoiam a ideia de que as pessoas preferem os benefícios ao trabalho. A evidência é fraca. As pessoas podem evitar empregos com baixos salários. Eles geralmente não recusam o trabalho imediatamente.
Vamos pensar nisso do ponto de vista tributário. A resistência ao pagamento de pensões ocorre tanto no sector privado como no sector público. Se as pensões forem privatizadas, os custos serão capitalizados. As contribuições aumentariam. Os ganhos em dinheiro cairiam. Os trabalhadores exigem salários mais altos para compensar. O ciclo continua.
Depois, há o argumento da poupança. A ligação entre a segurança social e o declínio das poupanças pessoais não é clara. Em muitos países, os tipos de poupança expandiram-se desde a introdução dos sistemas de repartição. Os investimentos são limitados pelo potencial de ganhos e não pela falta de poupanças. Se as poupanças forem escassas, os governos podem criar um excedente fiscal para financiar o investimento. Não faltam opções no mercado.
Proposta negativa de imposto de renda
Alguns críticos propuseram substituir a Segurança Social por um imposto de renda negativo. À medida que os países se tornam mais ricos, mais e mais pessoas podem pagar seguros privados para riscos comuns. O argumento é que a segurança social deveria concentrar-se apenas nos grupos de baixos rendimentos. Isto reduziria a carga pública e proporcionaria benefícios mais generosos.
Isto ignora as realidades administrativas. Para pessoas cujas circunstâncias mudam constantemente, usar declarações fiscais anuais para determinar pagamentos em dinheiro pode ser um pesadelo. O emprego, o casamento e a coabitação mudam rapidamente.
Historicamente, as pensões baseadas no rendimento foram eliminadas como uma poupança punida. Se as pensões fossem reduzidas em um dólar de rendimento, as pessoas com baixos rendimentos não seriam capazes de poupar. Muitos países europeus já dispõem de subsídios de habitação baseados no rendimento. Eles desempenham funções semelhantes sem complicar a legislação tributária. Acrescentar um imposto negativo sobre o rendimento ao sistema actual exigiria taxas marginais de imposto muito elevadas.
Também envolve riscos políticos. Os residentes financeiramente estáveis podem recusar-se a pagar taxas elevadas se não receberem nada em troca. A provisão para os pobres pode ser interrompida. Pode até piorar. Historicamente, a qualidade dos serviços prestados aos pobres tem sido a mais baixa. Os esquemas universais criam interesses partilhados.
Correlação e causalidade
Estudos mostram que há pouca correlação entre o aumento das despesas com a segurança social e a diminuição do crescimento económico. Correlação não é causalidade. Muitas outras variáveis interagem.
Consideremos a agricultura do pós-guerra. Os países com uma grande população agrícola crescem mais rapidamente à medida que a sua população diminui. Esta mudança estrutural tem pouco a ver com o estado de bem-estar social.
Veja os dados de gastos. A Grã-Bretanha e os Estados Unidos gastam relativamente pouco em segurança social. A sua taxa de crescimento é modesta. A Bélgica, a Dinamarca e os Países Baixos gastam pesadamente. Sua taxa de crescimento é alta. A correlação se desfaz.
Meta de ineficiência
As críticas não se limitam aos indicadores de crescimento. Alguns argumentam que a Segurança Social sofre de “ineficiência alvo”. Falta de redistribuição eficaz para os pobres. Esta crítica é muitas vezes dirigida aos benefícios relacionados com os rendimentos.
Existem propostas para utilizar os rendimentos das contribuições para financiar um rendimento mínimo universal. Isso pode complementar a renda de uma pessoa que trabalha. Também apoiamos aqueles que não o fazem. O objetivo é reduzir o desemprego através da redistribuição.
O problema é o custo. Fornecer um rendimento mínimo adequado para todos exige taxas e impostos elevados. É um grande fardo financeiro. Se definir um piso demasiado elevado, as distorções económicas poderão superar os benefícios.
A conversa continua. Os números não contam uma história simples.
Os sistemas de segurança social não impediram a pobreza relativa nos países ricos. Este é um fato difícil.
Tendemos a pensar que estes programas existem para ajudar todos a sair da pobreza. Esses modelos são raros. Muitos países têm um objectivo mais simples de manter a estabilidade dos rendimentos através da redistribuição. O dinheiro é transferido de pessoas saudáveis para pessoas doentes. De jovem a velho. Dos que têm emprego aos que não têm.
Esta é a verdadeira redistribuição. Contudo, isto não significa necessariamente redistribuição dos ricos para os pobres. Pense na longevidade. Pessoas com baixos rendimentos geralmente apresentam uma taxa mais elevada de doenças e desemprego. No entanto, as pessoas com rendimentos elevados vivem mais. Eles recebem pensões por mais anos. Este sistema equilibra risco e longevidade, não apenas para os ricos.
Medir a pobreza no mercado comum
Dados de cerca de 1975 fornecem uma janela para esta dinâmica. A Comunidade Económica Europeia financiou pesquisas para compreender como estes sistemas funcionam nos países do mercado comum. Eles definem estritamente a pobreza como metade do padrão de vida médio nos seus próprios países.
Os resultados mostram claramente os vencedores e os perdedores.
Os Países Baixos foram os mais bem sucedidos na erradicação da pobreza. O Reino Unido ficou em segundo lugar. Bélgica e Alemanha Ocidental seguiram-se. O que esses países têm em comum? Principalmente benefícios fixos. Um valor fixo por pessoa, independentemente da renda anterior.
A Irlanda e a Itália apresentam os níveis mais elevados de pobreza. Ambos os países têm grandes populações agrícolas. A Irlanda, que também depende de pagamentos fixos, continua numa posição difícil. A agricultura torna difícil obter um rendimento estável. Podem ocorrer flutuações sazonais, climáticas e de mercado, e um pagamento fixo pode não ser suficiente.
Por que existem buracos na rede de segurança
Porque é que a pobreza ainda existe apesar das elaboradas disposições sociais? As razões variam de país para país. No entanto, o mecanismo é o mesmo.
Primeiro, o próprio limiar da pobreza pode ser um problema. Se um limiar de pobreza escolhido arbitrariamente for ligeiramente superior ao nível de vida proporcionado pela assistência social, as pessoas são pobres por definição e não por fracasso.
Em segundo lugar, há incumprimento. Nem todos os elegíveis receberão benefícios. Os fundos não são reclamados devido à burocracia, estigma ou falta de conhecimento.
A terceira é a exclusão por categoria. Em algumas jurisdições, certos grupos não têm qualquer direito à assistência social. Os desempregados de longa duração enquadram-se frequentemente nesta lacuna.
Quarto, os benefícios relacionados com o rendimento podem ser insuficientes. Para as pessoas com baixos rendimentos, estes benefícios não garantem um rendimento suficiente para as elevar acima do limiar da pobreza. O seu registo de contribuições pode ser demasiado curto ou baixo para desencadear pagamentos apropriados.
Mas a pobreza não é apenas desemprego. Consideremos um agregado familiar chefiado por um trabalhador a tempo inteiro.
Isto é mais provável de acontecer em famílias monoparentais onde o chefe de família é uma mulher. As competências limitadas e os baixos rendimentos tornam difícil a sobrevivência. Esta situação também ocorre em famílias biparentais com apenas um trabalhador e vários filhos. As prestações familiares estão abaixo do nível mínimo de educação dos filhos. Os custos de aluguel podem ser significativos. Com despesas gerais elevadas e benefícios limitados, trabalhar a tempo inteiro não é garantia de sair da pobreza.
A dicotomia dos países em desenvolvimento
Nos países em desenvolvimento, as vozes críticas estão a mudar. A segurança social foi acusada de reforçar a dicotomia. áreas urbanas e rurais. Emprego e desemprego no setor urbano.
As contribuições para a segurança social funcionam como impostos específicos. Estes estão vinculados aos benefícios dos membros do sistema. O governo não pode usar estes fundos para a comunidade em geral. Isto limita a capacidade de arrecadar receitas fiscais para bens públicos que podem ajudar os pobres rurais e o sector informal.
Além disso, a desigualdade está incorporada na sua estrutura. Diferentes benefícios de saúde e benefícios monetários para diferentes grupos ocupacionais. Isto perpetua e agrava a desigualdade existente.
Os defensores da Segurança Social dizem que isto é um mal-entendido sobre como funciona. Alegar que deposita parte da renda no fundo de seguro não é roubar ninguém fora do programa. Os impostos são justificados apenas pela concessão de benefícios. A conformidade é garantida por esta contrapartida.
“As críticas à desigualdade devem ser dirigidas ao padrão de rendimentos originais e não à segurança social.”
O argumento é que a Segurança Social utilizará parte dos seus rendimentos para boas causas. Isso não cria a disparidade. Ele responde a isso.
A tensão permanece. Queremos resolver o problema da pobreza com a ajuda da segurança social. Mas foi projetado para gerenciar riscos. Quando o risco e a pobreza são combinados, as diferenças tornam-se aparentes. A questão é: a rede de segurança será reparada ou a definição de segurança será alterada?
A monitorização dos regulamentos de segurança social exige relatórios regulares intensivos e investigação especial. A maioria dos países publica um rascunho do seu sistema com intervalos de alguns anos. A Administração da Segurança Social dos EUA está a liderar este esforço na sua publicação Programas de Segurança Social em Todo o Mundo. Este recurso é importante para compreender como diferentes governos criam redes de segurança.
Principais fontes internacionais de informação
Para fazer comparações económicas mais profundas, os investigadores recorrem ao Custo da Segurança Social. Esta fonte de informação, publicada periodicamente pela Repartição Internacional do Trabalho, contém tabelas comparativas. Descreve os custos, benefícios e mecanismos de financiamento dos vários programas. Esses números não são abstratos. Estes mostram a contribuição financeira real dos programas sociais para o orçamento do Estado.
Os membros da Comunidade Europeia também têm recursos. A Comissão das Comunidades Europeias publicou Quadro comparativo dos sistemas de segurança social dos Estados-Membros da Comunidade Europeia: Sistemas gerais. Isto ajuda os decisores a compreender como a integração regional afecta as estruturas de bem-estar social.
Enquadramento teórico e económico
Compreender o “porquê” por trás desses sistemas exige mais do que fichas informativas. Harold L. Wilensky et al. resumiu sua pesquisa comparativa em Política Social Comparada: Teorias, Métodos, Resultados (1985). Este estudo descreve os métodos usados para estudar os estados de bem-estar social.
Quando se trata de fundamentos econômicos, L.D. The Economics of Social Security (1978), de McClements, continua a ser um texto chave. Analisar como a segurança social afecta os indicadores económicos mais amplos. Entretanto, o relatório de 1984 do Bureau Internacional do Trabalho, “No Século XXI: O Desenvolvimento da Segurança Social”, contém opiniões de 10 especialistas. Prever como estes sistemas evoluirão em resposta às mudanças demográficas.
Desenvolvimento histórico das economias dos países desenvolvidos
O estado actual da segurança social não surgiu da noite para o dia. Desenvolveu-se como resultado de décadas de pressão política e económica. A Evolução do Seguro Social, 1881-1981, editado por Peter A. Köhler e Hans F. Zacher. Este livro segue a história da Áustria, França, Alemanha, Grã-Bretanha e Suíça. Estes planos inscrevem-se num contexto económico e social mais amplo.
Uma comparação específica entre a Grã-Bretanha e a Suécia pode ser encontrada em Contemporary Social Politics in Britain and Sweden: From Relief to Income Maintenance (1974), de Hugh Hecklow. O contraste é claro. Alguns países passaram para a retenção de rendimentos. Alguns se mudaram para manter sua renda. Outros mantiveram elementos de redução da pobreza. Esta distinção molda as suas actuais realidades fiscais.
Nos Estados Unidos, Social Security and Pensions in Transition (1980), de Bruno Stein, forneceu a base necessária. Este livro explica o sistema previdenciário americano durante um período de reformas significativas. A investigação direcionada abrange também outras sociedades avançadas. MA Jones examina a Austrália em The Australian Welfare State: Growth, Crisis and Change (1983). Dennis Guest fala sobre a ascensão da seguridade social no Canadá em The Emergence of Social Security in Canada (1985). Brian Easton examina a Nova Zelândia em Política Social e Estado de Bem-Estar Social (1980).
Países em desenvolvimento e sistemas de saúde
A segurança social nos países em desenvolvimento enfrenta várias limitações. Social Security, Inequality, and the Third World (1984), de James Midgley, discute esta lacuna. Examina como a desigualdade afeta o acesso aos benefícios nas áreas menos industrializadas.
O seguro saúde acrescenta ainda mais complexidade. Brian Abel Smith e Alan Maynard analisaram a Europa Ocidental em Organização, Finanças e Despesas de Saúde da Comunidade Europeia (1978). Eles estudaram o controle de custos em 12 países entre 1977 e 1983.
A situação também está a mudar fora da Europa. Michael Kaeser examina a União Soviética e a Europa Oriental no artigo “Medicina na União Soviética e na Europa Oriental” (1976). Lee Soderstrom concentrou-se no Canadá em The Canadian Health System (1978). Sidney Sachs fornece uma análise australiana em Conflicts of Interest: Politics and Policy in the Australian Health Service (1984). De uma perspectiva mais ampla, Medical Care Under Social Security in Development Countries (1982) é uma coleção de documentos da ISSA. Isto destaca os desafios do tratamento em ambientes com poucos recursos.
Os dados existem. Está espalhado por décadas de pesquisa. O desafio é combinar estas conclusões díspares numa compreensão coerente de como a segurança social realmente funciona no mundo real.