Os bancos centrais não estabelecem taxas de juro simplesmente do nada. Manipulam o fluxo real de dinheiro na economia através de operações de mercado aberto. Estas são as compras e vendas diárias de títulos públicos pela autoridade bancária central. O objectivo é simples: regular continuamente a oferta monetária e as condições de crédito. Às vezes, eles compram. Às vezes, eles vendem.
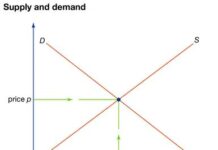
O mecanismo é simples, mas poderoso. Quando um banco central compra títulos no mercado aberto, injeta dinheiro no sistema. Isto tem três efeitos imediatos. Primeiro, aumenta as reservas dos bancos comerciais. Mais reservas significam que os bancos podem expandir os seus empréstimos e investimentos. Em segundo lugar, o aumento da procura de títulos aumenta o seu preço. Uma vez que os preços das obrigações e as taxas de juro se movem em direcções opostas, isto reduz efectivamente a taxa de juro desses títulos públicos específicos. Em terceiro lugar, e de forma mais ampla, reduz as taxas de juro gerais. Os custos mais baixos dos empréstimos incentivam o investimento empresarial.
“Quando o banco central compra títulos no mercado aberto, os efeitos serão o aumento das reservas dos bancos comerciais, uma base sobre a qual poderão expandir os seus empréstimos e investimentos.”
O inverso acontece quando o banco central vende títulos. Tira dinheiro do sistema bancário. As reservas diminuem. Os bancos têm menos capacidade de emprestar. As taxas de juros sobem. O investimento empresarial abranda. Esta é a principal ferramenta para restringir as condições de crédito.
No entanto, esta ferramenta não é isenta de controvérsias. Nos Estados Unidos, estas operações envolvem habitualmente títulos públicos de curto prazo, particularmente títulos do Tesouro. Por que curto prazo? Os defensores desta abordagem restrita argumentam que a negociação de títulos tanto de curto como de longo prazo distorce a estrutura das taxas de juro. Eles acreditam que esta distorção leva a uma alocação ineficiente de crédito. O mercado deve determinar as taxas de longo prazo com base nas expectativas de longo prazo e não na intervenção do banco central.
Os oponentes discordam. Argumentam que intervir no mercado de longo prazo é inteiramente apropriado. As taxas de juro de longo prazo têm uma influência directa na actividade de investimento de longo prazo. Esta actividade, por sua vez, impulsiona flutuações no emprego e no rendimento. Se o banco central quiser estabilizar estes indicadores económicos mais amplos, poderá ter de influenciar directamente as taxas de longo prazo.
Há também aqui um objectivo secundário: estabilizar os preços dos títulos públicos. Este objectivo pode entrar em conflito com as políticas de crédito primário do banco central. Por vezes, o mercado precisa mais de estabilidade no mercado de dívida do que de uma posição de crédito específica. Quando estes objectivos entram em conflito, o banco central tem de fazer uma escolha.
Os observadores continuam divididos quanto à conveniência destas políticas. O debate não é apenas sobre matemática. É sobre filosofia. Você confia no mercado para definir taxas de longo prazo? Ou acredita que o banco central deve moldar ativamente o cenário de investimento para proteger o emprego e o rendimento? A resposta determina se as operações de mercado aberto se concentram estritamente na liquidez de curto prazo ou se se estendem ao mercado obrigacionista de longo prazo. A escolha molda a forma como o dinheiro flui através da economia, para melhor ou para pior.