Bank sentral tidak hanya menetapkan suku bunga begitu saja. Mereka memanipulasi aliran uang tunai aktual dalam perekonomian melalui operasi pasar terbuka. Ini adalah pembelian dan penjualan harian surat berharga pemerintah oleh otoritas bank sentral. Tujuannya sederhana: mengatur jumlah uang beredar dan kondisi kredit secara terus menerus. Terkadang, mereka membeli. Terkadang, mereka menjual.
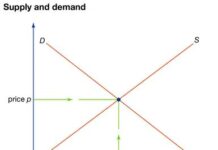
Mekanismenya sederhana namun kuat. Ketika bank sentral membeli sekuritas di pasar terbuka, bank sentral menyuntikkan uang ke dalam sistem. Hal ini mempunyai tiga dampak langsung. Pertama, meningkatkan cadangan bank komersial. Lebih banyak cadangan berarti bank dapat memperluas pinjaman dan investasinya. Kedua, meningkatnya permintaan akan sekuritas meningkatkan harganya. Karena harga obligasi dan suku bunga bergerak berlawanan arah, hal ini secara efektif mengurangi tingkat suku bunga surat berharga pemerintah tertentu. Ketiga, dan yang paling luas, hal ini menurunkan suku bunga secara umum. Biaya pinjaman yang lebih rendah mendorong investasi bisnis.
“Ketika bank sentral membeli sekuritas di pasar terbuka, dampaknya adalah meningkatkan cadangan bank komersial, yang menjadi dasar bagi mereka untuk memperluas pinjaman dan investasinya.”
Hal sebaliknya terjadi ketika bank sentral menjual surat berharga. Ini menarik uang keluar dari sistem perbankan. Cadangan menyusut. Bank mempunyai kapasitas yang lebih kecil untuk memberikan pinjaman. Suku bunga naik. Investasi bisnis melambat. Ini adalah alat utama untuk memperketat persyaratan kredit.
Namun, alat ini bukannya tanpa kontroversi. Di Amerika Serikat, operasi ini biasanya melibatkan surat berharga pemerintah jangka pendek, khususnya surat utang negara. Mengapa jangka pendek? Pendukung fokus sempit ini berpendapat bahwa transaksi sekuritas jangka pendek dan jangka panjang mendistorsi struktur suku bunga. Mereka yakin distorsi ini menyebabkan alokasi kredit yang tidak efisien. Pasar harus menentukan suku bunga jangka panjang berdasarkan ekspektasi jangka panjang, bukan intervensi bank sentral.
Penentang tidak setuju. Mereka berpendapat bahwa intervensi dalam pasar jangka panjang adalah tindakan yang tepat. Suku bunga jangka panjang mempunyai pengaruh langsung terhadap aktivitas investasi jangka panjang. Kegiatan ini, pada gilirannya, mendorong fluktuasi dalam lapangan kerja dan pendapatan. Jika bank sentral ingin menstabilkan indikator-indikator ekonomi yang lebih luas, bank sentral mungkin perlu mempengaruhi suku bunga jangka panjang secara langsung.
Ada juga tujuan kedua dalam hal ini: menstabilkan harga surat berharga pemerintah. Tujuan ini dapat bertentangan dengan kebijakan kredit utama bank sentral. Terkadang, pasar lebih membutuhkan stabilitas di pasar utang dibandingkan dengan sikap kredit tertentu. Ketika tujuan-tujuan ini berbenturan, bank sentral harus membuat pilihan.
Para pengamat masih berbeda pendapat mengenai kelayakan kebijakan ini. Perdebatan bukan hanya tentang matematika. Ini tentang filsafat. Apakah Anda mempercayai pasar untuk menetapkan harga jangka panjang? Atau apakah Anda yakin bank sentral harus secara aktif membentuk lanskap investasi untuk melindungi lapangan kerja dan pendapatan? Jawabannya menentukan apakah operasi pasar terbuka hanya berfokus pada likuiditas jangka pendek atau meluas ke pasar obligasi jangka panjang. Pilihan tersebut menentukan bagaimana uang mengalir dalam perekonomian, baik atau buruk.