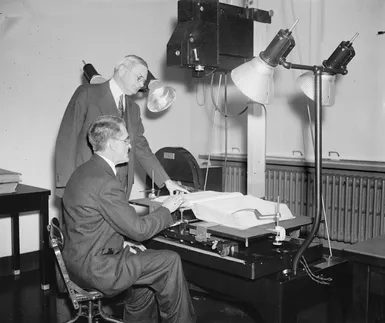
Foto’s uit 1937 onthullen de harde realiteit van de bureaucratie. R.R. Hopkins, lid van de Social Security Board, en William L. Austin, directeur van het United States Census Bureau, zaten tegenover elkaar. Ze letten niet op aandelenkoersen of markttrends. Het waren kruisverwijzingen naar leeftijden. Ze koppelden de claims van aanvragers aan officiële censusrapporten om te bepalen wie in aanmerking komt voor uitkeringen. Dit is een handmatige controle. Het is erg traag. Dit was een vroeg mechanisme van Sociale Zekerheid.
Tegenwoordig is die machinerie enorm. Het is meer dan alleen een programma. Dit is een reeks maatregelen die zijn ontworpen om u te beschermen tegen financiële ondergang als uw leven wordt onderbroken. Of als uw leven extra kosten met zich meebrengt. Dit kan een ziekte zijn. Onbekwaamheid. werkloosheid. Overlijden van echtgenoot. Kinderen opvoeden kost ook geld.
Belangrijkste definities van sociale zekerheid
Simpel gezegd: Sociale Zekerheid zorgt voor inkomen wanneer de financiële middelen zijn uitgeput. Het dekt bijzondere uitgaven. U kunt een pensioenuitkering ontvangen. Mogelijk heeft u recht op zwangerschapsuitkering. U kunt een compensatie krijgen voor mislukte oogsten.
Maar het hoeft niet altijd contant geld te zijn.
Uitkeringen kunnen worden ontvangen als “betalingen in natura”. Dit betekent gezondheidszorg. Rehabilitatiediensten. Bied thuishulp aan als u thuis ziek wordt. Juridische hulp. Zelfs begrafeniskosten. Wie betaalt hiervoor? Het varieert. In sommige gevallen kan dit een rechterlijk bevel zijn voor slachtoffers van ongevallen. Dit kunt u doen via uw werkgever of verzekeringsmaatschappij. De meest voorkomende zijn staats- of gemeentelijke instanties. of gedeeltelijk openbare instellingen.
De Internationale Arbeidsorganisatie (ILO) hanteert strikte normen voor wat belangrijk is. Drie regels. Ten eerste moet het doel duidelijk zijn. Moet medische zorg verlenen of inkomen behouden tijdens onvrijwillig inkomensverlies. Ten tweede moet het door wetgeving tot stand worden gebracht. Deze wet geeft rechten of plichten aan publieke lichamen. Ten derde moet het worden beheerd door een publieke of semi-publieke instantie.
Let op de nuances. De Internationale Arbeidsorganisatie definieert de verantwoordelijkheden van werkgevers bij arbeidsongevallen. De betaling wordt echter betaald door de werkgever, niet door de staat. Het doel is bescherming.
Andere naam, maar hetzelfde doel
Als we naar Europa kijken, kunnen we zien dat deze term is veranderd. Ze maken gebruik van sociale bescherming. Het is breder. Dit geldt ook voor vrijwillige regelingen. Deze zijn niet allemaal wettelijk verplicht. In Groot-Brittannië heeft de term een beperktere reikwijdte. Alleen wettelijke contante betalingen komen in aanmerking. Al het andere – gezondheidszorg, huisvesting, sociale diensten – wordt geclassificeerd als ‘sociale diensten’.
In de VS verwijst Sociale Zekerheid specifiek naar het federale OASDI-systeem. Dit is iets anders dan staatsvoordelen. Het verschilt van “sociale bijstand” of “welzijnszorg” in Europa.
Geschiedenis is hier belangrijk. In Denemarken en Groot-Brittannië waren armoedemaatregelen het oorspronkelijke doel. Inkomensbehoud komt later. In Frankrijk worden armoedemaatregelen gezien als volledig los van het behoud van inkomen. De benaderingen variëren afhankelijk van de cultuur. Het mechanisme blijft.
Het doel van het mechanisme
Een rapport opgesteld door ILO-experts uit 1984 legt het uiteindelijke doel uit. Dit heeft niets te maken met het financieringsmodel. Is het bijdragend? Wordt het gefinancierd door belastingen? het maakt niet uit. Het doel is vertrouwen.
“Het basisdoel is individuen en gezinnen, voor zover mogelijk, het vertrouwen te geven dat hun levensstandaard en kwaliteit van leven niet ernstig zullen worden verminderd als gevolg van sociale of economische gebeurtenissen.”
Het gaat ook om preventie. Het gaat niet alleen om het vervullen van behoeften. Maar risico’s voorkomen voordat ze zich voordoen. En helpen bij aanpassing wanneer zich handicaps voordoen. Het waarborgen van de veiligheid is het uiteindelijke doel. Mechanismen zijn slechts hulpmiddelen. Het is een veel voorkomende fout om deze twee te verwarren.
Mondiaal bereik en kloof
Ongeveer 140 landen gebruiken een of ander systeem. De dekking is ongelijk. Bijna alle verzekeringen dekken werkgerelateerde letsels. ouderdoms- of overlevingspensioenen.
In ruim de helft van de gevallen wordt betaald bij ziekte. Ongeveer de helft ontvangt kinderbijslagen. Werkloosheidsverzekeringen zijn het minst gebruikelijk. Minstens 40 landen hebben het. Maar veel mensen niet.
Dit heeft een groot gat in het mondiale vangnet achtergelaten. waar sta je als je inkomen morgen stopt, zal de staat je dan arresteren? Of zal het vallen?
Het systeem is onvolmaakt. Het is gefragmenteerd. Maar het bestaat om de kloof tussen risico en ondergang te overbruggen. Dat is de wisselwerking. Je betaalt. Je hoopt dat je het nodig hebt. Of je hoopt dat het nooit nodig zal zijn, maar de infrastructuur blijft bestaan. De agenten uit 1937 die de censusgegevens controleerden, wisten dit. Ze waren de brug aan het bouwen.
Moderne sociale zekerheid wordt algemeen beschouwd als een direct product van de industrialisatie. De logica lijkt redelijk. Fabrieken vervingen boerderijen. Loonwerk verving het levensonderhoud. Mannen werden de enige verdieners, en het voortbestaan van het gezin is verbonden met werk. Steden zwollen op, waardoor mensen wegtrokken van het vangnet van uitgebreide families. Kinderen gaan langer naar school. Pensioen wordt verplicht en afhankelijkheid ontstaat aan het einde van het leven.
Dit is een fascinerend verhaal. Het betekent een fundamentele breuk met het verleden.
Deze visie is echter gebaseerd op een al te eenvoudige, bijna geromantiseerde pre-industriële wereld. Dit is het ideale plattelandsleven waar land in overvloed aanwezig is, beide echtgenoten op het land werken, kinderen vroeg werken en ouderen nuttig blijven totdat hun lichaam het begeeft. Sommige theoretici hebben deze mythe gebruikt om te betogen dat sociale zekerheid een stedelijk probleem is. Ze beweren dat het in fabrieken thuishoort, niet in velden. De implicatie? Ontwikkelingslanden met een grote plattelandsbevolking hebben geen sterke vangnetten nodig.
Deze conclusie is onjuist.
Plattelandsrealiteitscheck
Momenteel hebben meer dan 140 landen een of andere vorm van socialezekerheidsprogramma. Encyclopaedia Britannica, Inc.
De steun van familieleden is erg belangrijk. Het wordt vaak gedwongen door gewoonte of religie. Het is echter een gevaarlijke generalisatie om te veronderstellen dat alle plattelandsbewoners van ontwikkelingslanden de mogelijkheid hebben om land te verwerven. Velen werken als loonarbeider op boerderijen of in mijnen. Ze hebben geen land om op terug te vallen.
Er zijn ook aanzienlijke risico’s voor grondeigenaren. Mislukken van oogsten is altijd een bedreiging. De schuldencyclus is onvermijdelijk. De levensverwachting is in deze gebieden doorgaans korter, wat financiële planning urgenter maakt en voor velen moeilijker te prioriteren is.
Wat deze samenlevingen missen is niet de ‘behoefte’ aan veiligheid. Dit is de financiële en administratieve basis om dit doel te bereiken. Het landbouwinkomen is instabiel. Ze komen in contanten en in natura, geen vast salaris. Regelmatige betaling van verzekeringspremies uit dergelijke onstabiele financieringsbronnen is structureel moeilijk. Ziekte- en ouderdomsdekking staan zelden bovenaan de prioriteitenlijst van een boer die verdrinkt in weersonzekerheid en schulden. Overleven staat voorop.
Agrarische oorsprong van veiligheid
Als industrialisatie niet de enige drijvende kracht is, waar komen deze systemen dan vandaan?
De geschiedenis biedt een andere kaart. Twee van de eerste drie landen die pensioenen creëerden, waren voornamelijk landbouwlanden. Denemarken in 1891. Nieuw-Zeeland in 1898. Het programma van Denemarken was niet bedoeld voor stedelijke fabrieksarbeiders. Het was uitdrukkelijk gericht op het verlichten van de armoede op het platteland.
Canada biedt een ander datapunt. De eerste provincie die een verplichte ziektekostenverzekering invoerde, was Saskatchewan in 1962. Het was overwegend agrarisch.
Dit zijn geen afwijkingen. Ze zijn bewijs.
De wettelijke sociale zekerheid werd om verschillende redenen ontwikkeld. Dit hangt grotendeels af van het economische niveau van de potentiële begunstigden en de administratieve capaciteit van het land. Naarmate landen rijker worden, beginnen mensen de consumptie uit te stellen. Ze betalen belastingen en heffingen en verwachten toekomstige rendementen.
Arme mensen op het platteland hebben mogelijk niet de cashflow om verzekeringspremies te betalen. Maar de politieke wil om ze te beschermen gaat vaak vooraf aan de industrialisatie. Het systeem is aan het veranderen. De redenering blijft.
Overgang van liefdadigheid naar nationale plicht
Filantropie is een natuurlijk vangnet. Eeuwenlang steunden kerken en moskeeën de armen. Religieuze instellingen zamelden donaties in en deelden voedsel uit. Dit is een morele verplichting. Maar er verscheen een ander mechanisme. Belastingen.
De gemeenschap wordt gedwongen om te doneren aan het zwembad. Dit is niets nieuws. In de islamitische wereld bereikt “Zakat” dit doel. Hetzelfde geldt voor tienden in christelijk Europa. In de 16e eeuw begon de grens tussen liefdadigheid en de wet te vervagen.
Duitsland was de eerste die wettelijke steunmaatregelen invoerde. De armenwet van de stad werd aangenomen in 1520. De wet van 1530 legde de last van het ondersteunen van de armen op aan lokale steden. In 1794 zette Pruisen nog een stap voorwaarts. De staat nam de verantwoordelijkheid op zich om voedsel en onderdak te bieden aan degenen die niet voor zichzelf konden zorgen. Het gaat niet alleen om het geven van geld. Het gaat om controle.
Elizabeths model en zijn tekortkomingen
Engeland erkende in de 16e eeuw een nieuwe klasse. Mensen die zouden kunnen werken, maar dat niet zouden doen. Of zelfs mensen die het niet kunnen. De wet is flagrant. Het zorgde voor banen voor gezonde mensen en correctiehuizen voor schurken.
De Elizabethaanse armenwetten van 1598 creëerden een strikt lokaal systeem. De parochie moet belastingen innen. Zij stelden toezichthouders aan. Deze ambtenaren beslissen wie hulp krijgt en wie niet. Dit was de aard van vroege sociale bijstand.
De rechtshandhaving was onzorgvuldig in de 17e eeuw. Tegen het einde van de 18e eeuw was het liberaler geworden. Maar de Armenwet van 1834 veranderde alles. Het weerspiegelt een streng moreel oordeel. Armoede is geen pech. Dit is een karakterfout.
Hulp was alleen mogelijk via het werkhuis. En de arbeidsomstandigheden zijn ontworpen om slechter te zijn dan die van de laagstbetaalde baan daarbuiten. Dit is een straf. De impopulariteit schoot omhoog. De implementatie van het systeem was inconsistent, maar het stigma bleef bestaan.
Dit model was niet beperkt tot Europa. Amerikaanse staten hebben delen ervan gekopieerd, vaak met uitzondering van immigranten. Jamaica keurde in 1682 de Engelse armenwet goed, gericht op de armen van Europa. Mauritius volgde in 1902 en Trinidad in 1931. Latijns-Amerika koos een andere weg. Spaanse immigranten financierden “beneficencias” (liefdadigheidsziekenhuizen). De Portugezen moedigden lekenbroederschappen zoals Misericórdia aan. Er zijn geen publieke instellingen. Alleen een religieuze liefdadigheidsinstelling.
De geboorte van de sociale verzekeringen
Liefdadigheid is onbetrouwbaar. De staat is traag. Er was iets anders nodig.
Duitsland creëerde in 1883 het eerste universele socialeverzekeringsprogramma. Het kwam niet uit het niets. Het staat op drie oudere pijlers.
Als eerste zijn er de gildeverzamelboxen. Middeleeuwse vakbonden dwongen hun leden regelmatig contributies te betalen. Het geld werd gebruikt voor ziekenhuizen en begrafenissen. Tegen de 14e eeuw werden deze fondsen bij wet geregeld. De Miners’ Association richtte vervolgens haar eigen hulpfonds op.
Ten tweede het Pruisische recht. Bij een decreet uit 1810 waren de meesters verantwoordelijk voor de medische behandeling van hun bedienden in geval van ziekte. Tegen 1849 konden lokale gemeenschappen bijdragen eisen van werkgevers en werknemers. De wet van 1854 vereiste een ziektekosten- en ongevallenverzekering voor mijnwerkers.
Ten derde: wettelijke aansprakelijkheid. Als het ongeval is veroorzaakt door nalatigheid van de werkgever, moet er een schadevergoeding worden betaald. In 1871 bracht deze toegenomen aansprakelijkheid werkgevers ertoe een particuliere verzekering af te sluiten. Maar dit is een kapot systeem. De werknemer moet nalatigheid bewijzen. Advocatenkosten zijn duur. De uitbetaling van de compensatie is uitgesteld. Eenmalige betalingen zijn zeldzaam.
Bismarcks politieke berekeningen
De Duitse bondskanselier Otto von Bismarck maakte zich geen zorgen over het welzijn van de arbeiders. Hij gaf om de kroon. Hij was bang voor het socialisme. Hij was bang voor een revolutie.
Zijn Zorgverzekeringswet uit 1883 was een tactische maatregel. Biedt gezondheidszorg en uitkeringen tijdens ziekte. De financiering komt uit donaties van werkgevers en werknemers. Het werd per sector gedefinieerd.
In 1884 werd een ongevallenverzekering verplicht. In 1889 werd de Pensioenwet van kracht. Werknemers in de handel, industrie en landbouw ontvangen een pensioen op 70-jarige leeftijd. Het pensioen wordt rechtstreeks beheerd door het Imperial Insurance Office.
Dit is het Duitse socialeverzekeringsmodel dat in heel Europa is overgenomen. Oostenrijk volgde in 1888, Italië in 1893 en Zweden en Nederland in 1901.
De politieke doelstellingen zijn duidelijk. Klachten oplossen. Controleer de groei van het socialisme. Bewaar de vrede. Bij ziekte, letsel, weduwschap en ouderdom. De inkomsten werden proportioneel vervangen. Werkgevers en werknemers werken samen om deze fondsen te beheren. Het was corporatistisch.
Het Britse verzet
Groot-Brittannië was het eerste land dat industrialiseerde. Maar het land keek met scepsis naar Duitsland.
Staatsinterventie is niet populair. Een revolutie leek onwaarschijnlijk. Het socialisme ontwikkelt zich langzaam. Britten helpen zichzelf graag.
Vriendelijke samenlevingen overbruggen deze kloof. Geschoolde arbeiders runden ze. Werkgevers zijn er niet bij betrokken. Forfaitaire uitkeringen bij ziekte. Sociaal artsen verzorgen de behandeling en betalen de lidmaatschapsgelden. Het was capitulatie. Voorspelbare kosten.
Het aantal leden is exponentieel gegroeid. In 1870 waren er 1,25 miljoen mensen. Aan het begin van de 20e eeuw waren er 7 miljoen mensen.
De enige echte staatswetgeving in het Engeland van de 19e eeuw was wetgeving die de aansprakelijkheid van werkgevers voor arbeidsongevallen uitbreidde. De wet van 1897 maakte een einde aan de noodzaak om nalatigheid te bewijzen. Arbeidsongevallen worden nu automatisch vergoed. Het is een kleine stap. Praktisch.
Maar er blijven gaten bestaan. De staat bleef buiten gezondheid en ouderdom. De bevriende samenlevingen probeerden de grens vast te houden. Ze werden door de gemeenschap gerund. Vrijwillig. ze zouden beginnen te barsten. onder druk van de vergrijzing en economische veranderingen. Het model is kwetsbaar. De volgende fase van de welvaart vereist iets dat nog zwaarder is dan goede bedoelingen.
Armoede is niet alleen een moreel probleem. Het zijn gegevens geworden.
In 1899 telde de Britse regering de inkomens van 12.000 ouderen. Deze cijfers spreken over een probleem dat goede doelen niet kunnen oplossen. Londen en York vormen de basis voor dit systematische onderzoek. Het resultaat? Een verschuiving naar staatsactie.
Groot-Brittannië volgde het voorbeeld van Duitsland niet. Duitsland kent een op premies gebaseerd sociaal verzekeringsstelsel. Groot-Brittannië keek elders. Nieuw-Zeeland en Denemarken bieden verschillende routes. Ze voorzagen in de ouderdom zonder ingewikkelde verzekeringspremies te betalen.
Groot-Brittannië volgde in 1908. De pensioenuitkeringen beginnen op de leeftijd van 70 jaar. De pensioenen zijn premievrij. Je hebt niet betaald; Je kwam in aanmerking vanwege armoede en ouderdom. Dit was onmiddellijke verlichting. Het zou jaren hebben geduurd om geld te verzamelen bij een premiestelsel. Dit is niet het geval.
Toen kwamen ziekte en werkloosheid.
Drie jaar later paste de staat een verzekeringsmodel op deze gebieden toe. Dit is verplicht. Het richtte zich op de belangrijkste oorzaken van armoede. De voordelen staan vast. Dit weerspiegelde de vriendelijke samenlevingen, maar heeft de grootste impact op de levensstandaard van mensen met een laag inkomen.
“De uitkeringen en betalingen van ziekte- en werkloosheidsverzekeringen zullen worden geharmoniseerd, zodat ze de grootst mogelijke impact hebben op de levensstandaard van mensen met lage inkomens.”
In 1925 was deze benadering van de sociale verzekering uitgebreid. Ook weduwen en ouderen werden aan de groep toegevoegd. De basis werd gelegd.
De Europese verspreiding
Het Britse model verspreidde zich naar buiten. Europa ging echter niet in de pas.
Oostenrijk en België voerden in 1920 een werkloosheidsverzekering in. Zwitserland volgde in 1924. Duitsland wachtte tot 1927. Zweden werd pas in 1940 lid van de partij.
De ziektekostenverzekering ging langzamer.
Denemarken, Noorwegen en Zweden waren de eersten die een vrijwillige ziektekostenverzekering probeerden. Ze hebben het pas veel later verplicht gesteld dan Groot-Brittannië en Duitsland.
Frankrijk is anders. Onderlinge hulporganisaties werden met argwaan bekeken. De regering onderdrukte hen. Toen het eind 19e eeuw uiteindelijk uitbreidde, bestond het lidmaatschap voornamelijk uit de middenklasse.
Aan het einde van de 19e eeuw richtten werkgevers ook hun eigen pensioen- en socialezekerheidsstelsels op. Dit is zelfbehoud.
Volgens een wet uit 1898 in Frankrijk zijn werkgevers aansprakelijk voor ongevallen op het werk, ongeacht of zij al dan niet schuldig zijn. In 1910 werden kleine premiepensioenen ingevoerd voor industriële en landarbeiders.
Het mislukte.
De arbeiders waren hier tegen. De werkgever voldeed niet. Als u van baan verandert, verliest u uw rechten. Als uw werkgever failliet gaat, verliest u uw rechten. Inflatie vernietigt de waarde van pensioenen.
De ziektekostenverzekering werd in 1920 bij wet ingevoerd. Pas in 1930 werd medisch personeel voor tien jaar verboden.
Kinderbijslag en geboortecijfer
Grote innovaties vonden plaats in België in 1930 en in Frankrijk in 1932.
Gezinstoelagen.
Nieuw-Zeeland introduceerde in 1927 een versie met beperkte inkomenstoets. Maar het Europese model is anders. Ze komen voort uit het idee van een ‘eerlijk loon’ in het sociale christendom. Christelijke werkgevers hebben deze fondsen particulier opgericht door christelijke werkgevers. Daarna werd een speciaal fonds opgericht om de lasten onder alle werkgevers gelijk te trekken.
In Frankrijk werden de toelagen relatief genereus. Waarom?
Het verlies aan mannen in de Eerste Wereldoorlog was zwaar. De regering wil het geboortecijfer verhogen.
Er is geen duidelijk bewijs dat gezinsbijslagen het geboortecijfer daadwerkelijk verhogen. Maar het doel is duidelijk. Frankrijk breidde dit beleid later in de jaren vijftig uit naar zijn koloniën.
Latijns-Amerika en het interbellum
Tussen de twee wereldoorlogen verspreidde de sociale zekerheid zich naar Europa en Latijns-Amerika.
Het Duitse model domineerde. Autonome fondsen. Inkomstengerelateerde voordelen.
Wie wordt als eerste beschermd? Ambtenaren. Dan spoorwegen en openbare nutsvoorzieningen.
Er ontstonden regelingen voor specifieke groepen. Ziekenhuispersoneel in Argentinië 1921. Scheepsbouwers in Uruguay in 1922. Koopvaardijzeelieden in Chili in 1925. Kustarbeiders in Peru in 1934.
Deze gefragmenteerde programma’s legden de basis voor een complex socialezekerheidsstelsel. Hervormers proberen ze te integreren.
Chili ontwikkelde in 1924 het eerste alomvattende plan voor industriële arbeiders.
In de Afrikaanse koloniën was de sociale zekerheid oorspronkelijk alleen beschikbaar voor geëmigreerde Europeanen. De lokale bevolking werd uitgesloten.
De Grote Depressie en de transformatie van Amerika
De Grote Depressie brak de dam.
Federale interventie in de sociale zekerheid was ooit ondenkbaar in de Verenigde Staten. De tegenstand was fel.
Maar de economische ineenstorting veranderde zijn gedachten.
De vroege activiteit was fragmentarisch. Lokale initiatieven. Rehabilitatie op staatsniveau.
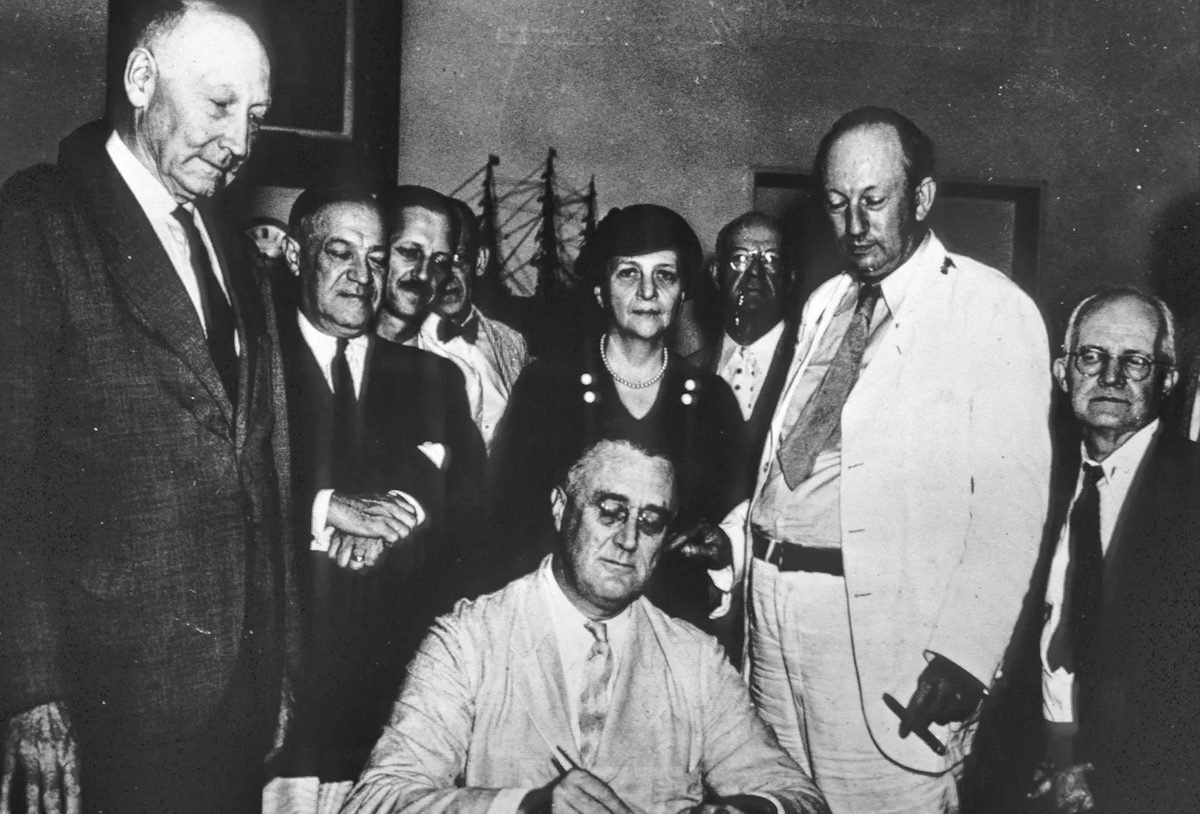
Toen kwam de Sociale Zekerheidswet van 1935.
Het doet drie dingen tegelijk.
- Biedt federale financiering voor staatssteun aan ouderen, blinden, gehandicapten en afhankelijke kinderen.
- Zet een federaal pensioenverzekeringssysteem op.
- Biedt federale financiële steun aan werkloosheidsverzekeringsprogramma’s van de staat die federale richtlijnen volgen.
Vier jaar later werden de overlevenden toegevoegd. Toen ging er iets mis.
De Amerikaanse aanpak is heel anders.
In 1938 koos Nieuw-Zeeland een ander pad.
Ze introduceerden het eerste universele inkomensafhankelijke pensioen. 65 jaar oud. Er is geen inkomenstoets. Gewoon een plek om te wonen.
Een deel van deze financiering komt uit de bijzondere inkomstenbelasting voor de sociale zekerheid.
De wereld bouwt systemen. Sommige zijn gebaseerd op verzekeringen. Sommige zijn gebaseerd op behoeften. Sommige dingen zijn universeel. De mechanismen variëren. Het doel blijft hetzelfde. Stabiliseren.
Voor degenen die aandacht besteden aan markt- en beleidsveranderingen gaat de les niet over een specifieke pensioenleeftijd. Dit gaat over de politieke kosten van nietsdoen. Armoedestudies leveren informatie op. Gegevens zorgen voor stress. Druk creëert wetten.
Schema’s zijn belangrijk.
1899.1908.1935.1938.
Elke datum markeert een keerpunt. Het systeem breidt zich uit omdat de alternatieven niet duurzaam zijn. Niet alleen moreel. economisch.
Wat gebeurt er als de demografie verandert? Het huidige systeem is gebouwd op een andere bevolkingscurve. Het vorige model ging uit van een stabiel aanbod van jonge werknemers om de ouderen te ondersteunen.
Deze veronderstelling staat onder druk. De mechanismen die in 1935 of 1908 werkten, werden overweldigd door nieuwe druk. De logica blijft. Variabele gewijzigd.
Het rapport van de Britse regering uit 1942 van Sir William Beveridge veranderde fundamenteel de manier waarop landen tegen economische verantwoordelijkheid aankeken. Het ging niet alleen meer om liefdadigheid. Het rapport betoogde dat het handhaven van volledige werkgelegenheid een plicht van de overheid was. Het stelde gezinsbijslagen voor voor alle kinderen na de eerste. Het riep op tot uitgebreide gezondheidszorg voor iedereen. En het drong aan op een uniform nationaal stelsel van sociale verzekeringen, beheerd door de staat, ondersteund door een vangnet van sociale bijstand. Het doel was duidelijk: het elimineren van gebrek. In 1948 had Groot-Brittannië deze regeling ingevoerd. Er waren compromissen. Er waren wijzigingen. Maar de kernstructuur hield stand.
Frankrijk probeerde een ander pad. Een door Pierre Laroque geïnspireerde drang om de sociale verzekeringen na de Tweede Wereldoorlog te verenigen. Het was minder succesvol dan het Britse model.
Het expansietijdperk (1945-1973)
Tussen 1945 en 1973 kende de wereld een snelle economische groei. De sociale zekerheid breidde zich uit naar meer landen. Het besloeg hogere percentages van de bevolking. Het beschermde tegen een breder scala aan risico’s.
Latijns-Amerika kende een aanzienlijke opname. Dat gold ook voor bepaalde Franse koloniën in Afrika. Deze regio’s voerden uitgebreide socialeverzekeringsstelsels in volgens de oorspronkelijke modellen voor gezinsbijslagen.
De Britse koloniën kozen voor een andere aanpak. Ze ontwikkelden voorzorgsfondsen. Deze zijn ontworpen voor specifieke categorieën werknemers. Discriminatie op grond van ras was algemeen verboden, hoewel het in Zuid-Afrika bleef bestaan.
Belangrijke innovaties in de sociale zekerheid
De naoorlogse periode bracht grote innovaties. Pensioenen waren niet langer statisch. Ze werden beschermd door ze te koppelen aan het inflatiecijfer. Dit was een cruciale verschuiving voor de financiële stabiliteit.
Er ontstonden dynamische pensioenformules. Deze indexeerden bijdragen uit het verleden aan het inkomensniveau bij pensionering. Het resultaat was een nauwkeurigere inkomensvervanging.
Pensioen werd flexibel. Werknemers zouden in de laatste jaren vóór volledige pensionering een deeltijdloon en een gedeeltelijk pensioen kunnen krijgen. Dit voorkwam de enorme inkomensdaling die vóór dit tijdperk vaak kenmerkend was voor pensionering.
De gelijkheid ging vooruit. De beweging naar gelijke rechten voor mannen en vrouwen werd standaard. De dekking voor arbeidsongeschiktheid verlegde de focus. Het ging van de oorzaak van de handicap naar de graad. De werkgerelateerde status deed er minder toe. Het systeem begon extra behoeften als gevolg van handicaps te onderkennen. Ook werden de behoeften erkend van personen die voor gehandicapten zorgen.
Eenoudergezinnen kregen speciale voorzieningen. Naast de gezinstoelagen zijn er ook ouderschapstoelagen ontwikkeld. De kinderbelastingaftrek werd geïntegreerd met de kinderbijslag. De rechten op gezondheidszorg werden uitgebreid tot alle burgers. Dit waren niet alleen beleidsaanpassingen. Het waren structurele veranderingen in het sociaal contract.
Leveringsmethoden
Wettelijke aansprakelijkheid versus staatsregelingen
Veel landen hielden werkgevers ooit wettelijk verantwoordelijk voor het vergoeden van slachtoffers van arbeidsongevallen. Ze betaalden ook voor medische zorg. Nu hebben de meesten overheidsregelingen voor verplichte verzekering aangenomen. De verschuiving was niet willekeurig. Het perspectief van de werknemer veranderde.
Onder het oude systeem betekende een gang naar de rechter vertraging. Het betekende kosten. Het betekende risico. Werkgevers kunnen onverzekerd zijn. Het kan zijn dat ze niet kunnen betalen. Tegen de tijd dat de zaak werd behandeld, zouden ze failliet kunnen zijn. Een forfaitair bedrag dat door een rechtbank werd toegekend, kon niet worden geïnvesteerd om een veilig, tegen inflatie beschermd inkomen voor het leven te verschaffen. Het was een eenmalige uitbetaling. Het duurde niet lang.
Als de werkgever particulier verzekerd was, had de verzekeringsmaatschappij een voordeel. Ze konden kort na het ongeval een klein forfaitair bedrag bieden. Werknemers accepteerden het vaak. Waarom? Omdat ze bang waren voor de vertraging, de kosten en de onzekerheid van een rechtszaak om de volledige waarde van de claim te verkrijgen.
Vanuit nationaal oogpunt was dit een verspilling. De juridische kosten stapelden zich op. Administratieve kosten van verzekeraars werden via hogere premies doorberekend aan de verzekerden.
Verzekeraars voerden aan dat het aanbieden van premies op basis van individueel risico prikkels bood voor de industriële veiligheid. Dat is een geldig punt. Maar premies met een risicobeoordeling kunnen ook van toepassing zijn op een nationaal programma voor ongevallenverzekeringen. De stimuleringsstructuur blijft bestaan. De inefficiëntie verdwijnt.
Sommige landen hebben het recht van werknemers om werkgevers aan te klagen wegens nalatigheid afgeschaft toen een wettelijke verzekeringsregeling werd ingevoerd. Anderen stonden werknemers toe de arbeidsongevallenuitkeringen aan te vullen door een claim in te dienen wegens nalatigheid. De aanpak varieerde. De trend naar staatsmanagement bleef bestaan.
De context van de ontwikkelingslanden
De benadering van wettelijke aansprakelijkheid voor algemene medische zorg blijft in veel ontwikkelingslanden bestaan. Grote werkgevers in mijnen of specifieke landbouwgronden – suiker, thee, rubber – moeten klinieken en ziekenhuizen ter beschikking stellen voor hun werknemers en gezinsleden. Dit zorgt ervoor dat de gezondheidszorg mensen ver van de belangrijkste stedelijke centra bereikt.
Naleving is moeilijk. Werkgevers omzeilen vaak de geest van de wet. Werknemers vermoeden dat artsen en verpleegkundigen loyaliteit verschuldigd zijn aan de werkgever. De behandeling zou bezuinigd kunnen worden. Certificering van verlof wegens ziekte kan terughoudend zijn.
Het is niet economisch om in deze gebieden overheidsdiensten te verlenen aan de rest van de bevolking die niet in dienst is bij de grote lokale werkgever. Het integreren van werkgeversdiensten met overheidsdiensten is lastig.
In verschillende landen moeten werkgevers tijdens korte ziekteperioden een bepaald niveau van uitkeringen verstrekken. Zes tot acht weken is gebruikelijk. Hiermee wordt de administratieve complexiteit van een volksverzekeringsuitkering vermeden. Het vermijdt ook een ziekenfonds aangevuld met een werkgeversregeling. Er bestaan voorzieningen om de rechten van werknemers te beschermen als de werkgever failliet gaat.
Experts op het gebied van de sociale zekerheid geven de voorkeur aan een staatsverzekering. Het biedt een betere bescherming. Toch wordt in ontwikkelingslanden nog steeds veel gebruik gemaakt van werkgeversaansprakelijkheid. Het dekt arbeidsongevallen. Het dekt ziekte. Het dekt zwangerschapsuitkeringen. Het dekt ontslagvergoedingen. De transitie naar uniforme systemen is aan de gang. Het is onvolledig. De afwegingen tussen efficiëntie, gelijkheid en administratieve haalbaarheid blijven onopgelost.
De verborgen kosten van voorzorgsplannen
Ontwikkelingslanden vertrouwen vaak op voorzorgsregelingen voor de afhandeling van pensioen-, overlijdens- of invaliditeitsuitkeringen. Het mechanisme is eenvoudig. Iedere medewerker heeft een persoonlijk account. Wanneer zich onverwachte gebeurtenissen voordoen, nemen ze geld op. Het is geen sociaal verzekeringsmodel. Er is geen sprake van risicodeling. Er is niemand om de last mee te delen. Dit ontwerp vermijdt de administratieve rompslomp die gepaard gaat met het beheren van reguliere uitkeringen. Regeringen vinden dit leuk omdat het besparingen aanmoedigt. Deze besparingen kunnen worden opgenomen in nationale ontwikkelingsplannen.
Maar de arbeider betaalt een hoge prijs.
Ten eerste is de compensatie voor risico’s in het begin van de loopbaan zwak. Als je op je twintigste invalide raakt, is de pot klein. Ten tweede worden de fondsen aangehouden in staatsaandelen. De rentetarieven staan vast. Inflatie vreet echte waarden op. Als u met pensioen gaat, is uw spaargeld misschien maar een fractie van wat u erin stopt. Ten derde krijgt u een eenmalige betaling. U kunt niet veilig beleggen om een inflatiebestendig inkomen te verdienen. Het geld wordt verkwist. Er wordt slecht geïnvesteerd. Of het verdwijnt gewoon.
Waarom een verplichte verzekering de norm werd
Een verplichte verzekering vult het gat waar vrijwillige zelfhulp faalt. Wetgevende instanties wilden medische uitkeringen en geldelijke uitkeringen verstrekken aan zieken, gehandicapten, weduwen of ouderen. Ze waren bang voor staatsinterventie. Ze waren bang voor de belastingverhogingen die nodig zijn om de pensioenen te financieren. Verplichte verzekering bood een politiek compromis. Het zorgde voor arbeiders. Het vermeed onaanvaardbare niveaus van nationale belastingen.
De regeling is gebaseerd op werkgevers- en werknemersbijdragen. In sommige gevallen kan de overheid een kleine subsidie verlenen. Het doel is om de behoefte aan inkomenssteun te verminderen. Lagere sociale steun betekent een daling van de lokale belastinginkomsten. Dit is de cyclus van lastenverlichting.
Deze bijdragen zijn echter in wezen een belasting op het beroepsinkomen. Werkgevers proberen de kosten te verschuiven. Dit geven ze door aan de consument via hogere prijzen. Waarschijnlijker is dat ze dit via lagere lonen naar hun werknemers verschuiven. Het werkgeversdeel komt zelden uit pure winst. Werknemers accepteren werkgeversbijdragen omdat zij deze als onderdeel van hun totale salaris beschouwen. Het maakt het plan verteerbaar.
Het innen van de belasting is eenvoudiger dan de inkomstenbelasting. Simpel is goed. Hoge premies zorgen echter voor bijwerkingen. Werknemers kunnen het formele dienstverband verlaten en zich aansluiten bij de ‘zwarte’ of grijze economie. Werkgevers kunnen aansprakelijkheid vermijden door contractarbeiders in dienst te nemen. Fulltimepersoneel wordt een last.
De structurele tekortkomingen van de sociale verzekeringen
De sociale zekerheid heeft moeite om de armoede terug te dringen. Veel landen hebben geprobeerd deze gaten te dichten. Het belangrijkste probleem is de verzekeringsanalogie. De voordelen gaan naar degenen die hebben bijgedragen. Dit geldt echter niet voor mensen die nooit hebben gewerkt. Mensen die gehandicapt zijn voordat ze de arbeidsmarkt betreden, worden uitgesloten. Het negeert de risico’s die onmiddellijk na het dienstverband worden genomen. Vrouwen en mannen die de arbeidsmarkt verlaten vanwege gezinsverantwoordelijkheden worden genegeerd.
De verhouding tussen bijdragen en uitkeringen maakt onderscheid tussen groepen die loopbaanonderbreking hebben genomen. Meestal zijn dit vrouwen. Hoe minder jaren betaald werk, hoe minder uitkeringen u ontvangt. Het negeert ook de gezinsgrootte. Werknemers met afhankelijke echtgenoten en kinderen hebben hogere behoeften. Maar huwelijksafhankelijkheid is geen verzekerbaar risico. Het systeem behandelt iedereen als één geheel.
Als de betalingen afhankelijk zouden zijn van het inkomen, zouden mensen met een laag inkomen zeer kleine uitkeringen ontvangen. Dit beschermt hen niet tegen armoede. Het alternatief, vaste betalingen en uitkeringen, zou een zware last leggen op mensen met een laag inkomen en gezinnen. Dit is een koorddansen.
Het werven van ondernemers is lastig. Hetzelfde geldt voor de bescherming van werknemers van kleine werkgevers. Laten we eens aan de landbouw denken. Laten we eens nadenken over huishoudelijk werk. Deze afdelingen zijn offline.
Maak de gaten in het veiligheidsnet vast
Er is een schoon verzekeringsmodel ontstaan. Landen veranderden hun plannen om met de tegenwind om te gaan. Ze verhoogden de afhankelijke uitkeringen. Zij verklaren hun bijdrage in termen van de tijd die zij buiten de beroepsbevolking doorbrengen. Ziekte en handicap worden nu vaak genoemd als reden voor niet-deelname.
Introductie van de minimale voordelen. Deze uitkeringen zijn hoger dan het absoluut vereiste bedrag aan uitkeringen voor lage inkomens. De huidige uitkeringssystemen zijn vaak in het voordeel van mensen met een laag inkomen. Sommige landen combineren de betalingen met inkomstenbelasting. Ze betalen nog steeds een vast bedrag voor uitkeringen. Dit systeem is niet erg schoon. Het is ook eerlijk.
“De verwachting dat uitkeringen aan betalingen worden gekoppeld, discrimineert mensen, vaak vrouwen, die minder jaren betaald werk hebben vanwege gezinsverplichtingen.”
Deze wijziging wijkt af van de strikte actuariële billijkheid. Het omvat sociale solidariteit. Het doel is niet langer alleen maar het delen van het risico. Dit is gericht op het voorkomen van armoede. De kosten zijn nog ingewikkelder. De oorspronkelijke eenvoud van persoonlijke accounts is verdwenen. Er zal een rommelig, onvolmaakt, maar menselijker vangnet voor in de plaats komen.
Betekent dit dat het systeem vaststaat? niet veel. De spanning tussen individuele verantwoordelijkheid en gemeenschappelijke veiligheid blijft bestaan. De overheid heeft nog steeds de neiging om de ontwikkeling te bevorderen met gedwongen besparingen. Werknemers blijven zich zorgen maken dat de inflatie hun toekomst zal ondermijnen. De mechanismen zijn veranderd, maar de onderliggende angst blijft bestaan.
Het algemeen welzijn verandert de situatie door de verbinding met werkgelegenheid te verwijderen. In sommige landen worden ze rechtstreeks gefinancierd door belastingen in plaats van door socialezekerheidsuitkeringen. Als je betaald wordt op basis van je leeftijd, wordt dit vaak ‘demogrant’ genoemd. Het meest voorkomende voorbeeld zijn kinderbijslagen. De logica is eenvoudig. Ouders zouden geen salaris nodig moeten hebben om hun kinderen te onderhouden.
Ook de pensioenen volgen dit pad. Sommige landen bieden een minimumpensioen voor iedereen. Sommige mensen beginnen met een op inkomen geteste versie en groeien van daaruit verder. In sommige gevallen heeft de federale overheid mogelijk niet de bevoegdheid om vergoedingen te innen. Universalisme werd de enige haalbare weg voorwaarts. Deze verandering doet zich ook voor bij de ondersteuning van gehandicapten. Nu is dit een minimumuitkering die alleen gerelateerd is aan de mate van arbeidsongeschiktheid. Gezondheidszorg is de laatste grens. Het argument is dat burgers recht hebben op zorg. Het is geen voorrecht dat je krijgt door je werk.
De rommelige realiteit van sociale bijstand
Universele dekking neemt de noodzaak van inkomenssteun niet weg. Het enige dat overblijft zijn gaten. Ontwikkelde samenlevingen hebben nog steeds vangnetten nodig voor de armsten. Deze plannen zijn gebaseerd op uw behoeften. U moet inkomsten aangeven. U moet het aantal personen in uw huishouden vermelden. U moet uw bewering bewijzen.
Hiervoor is een middelentoets nodig. Zie inkomen en vermogen. Als je te veel spaart, lig je eruit. Sommige systemen testen alleen het inkomen. Het rendement op kapitaal wordt op dezelfde manier behandeld als het salaris. Maatschappelijk werkers hebben vaak discretionaire bevoegdheid. Zij bepalen of u hulp krijgt en hoeveel.
Niet iedereen kent de regels. In zekere zin is dit by design. Ontwikkelde landen worstelen met dit probleem. Ze proberen hulp om te zetten in een recht. De schaal en regels zijn bekend gemaakt. Klachten zijn toegestaan. Codificatie brengt standaardisatie met zich mee. Het vernietigt ook de flexibiliteit. Het menselijk oordeel is verloren gegaan.
In sommige gebieden zal de inkomenssteun blijven bestaan. De uitkering is lager dan de sociale zekerheid. In Groot-Brittannië is het een aanvulling op de sociale uitkeringen. Het helpt mensen die geen ziektewetuitkering hebben. Help degenen wier werkloosheidsuitkeringen zijn opgebruikt. Wij ondersteunen eenoudergezinnen. Weduwen werden ooit uitgesloten. Nu is het verschil nog kleiner.
Er zijn echter ook nadelen. Ten eerste bestraft het werk. Elke verdiende dollar vermindert uw voordeel. U kunt niet sparen omdat u niet in aanmerking komt als u uw spaargeld gebruikt. Ten tweede: stigma. Je bent afhankelijk van ‘welzijn’. Ten derde solliciteren mensen niet. De regels zijn ondoorzichtig. De schaamte is reëel. Miljoenen mensen die niet in aanmerking kwamen, dienden geen claims in.
Programma’s zijn hernoemd om de klap te verzachten. Groot-Brittannië heeft een ‘aanvullende uitkering’ ingevoerd. In British Columbia heet het GAIN. Gegarandeerd inkomen lijkt beter dan hulp. Kwalificaties lopen sterk uiteen. Het is meestal lokaal in plaats van centraal. De financiering komt uit belastingen. Meestal lokale belasting.
Voltijdwerkers kunnen in Groot-Brittannië niet solliciteren. In de Verenigde Staten is Assistance to Families with Dependent Children (AFDC) gericht op eenoudergezinnen. Dit zorgt voor perverse prikkels. Desertie zal redelijk zijn. Er is ook sprake van fictieve desertie. Er zijn ook andere programma’s voor blinden en gehandicapten. Oude mensen hebben hun eigen paden.
Medicaid in de Verenigde Staten is een vorm van sociale bijstand voor medische zorg. De verzekering is er voor mensen met een laag inkomen. In Ierland bestaat er een medische kaart. U kunt een aanvraag indienen als uw inkomen laag is. Gratis zorg is beter dan uit eigen zak betalen. Er zijn soortgelijke kaarten in Zuid-Korea. De toegang voor de armen is verbeterd.
In Europa bestaat er huurtoeslag. Steun voor huur- en onroerendgoedbelasting. Je krijgt het, of je nu werkt of niet. De gezinsgrootte is belangrijk. Zaken die verband houden met de betaling van de huur. Dit is een inkomenstoets. Maar het is schoner dan welzijn. Minder stigma. Meer directe ondersteuning.
Negatieve inkomstenbelastingopties
De sociale steun is kapot. Schaamte is zwaar. De regels zijn ingewikkeld. Mensen solliciteren niet. Een negatieve inkomstenbelasting lost dit probleem op. Gebruik bestaande belastinggegevens. De overheid bepaalt automatisch de behoefte. Er is geen aanvraag vereist.
Dit werkt alleen als iedereen belastingaangifte doet. hoe laag het inkomen ook is. Dit is niet in alle landen verplicht. Zo vult Canada de pensioenen aan. Dit werkt goed.
voor jongeren? Het mislukt. Hun leven verandert snel. ziekte. werkloosheid. Baan verandert. Huwelijken lopen uiteen. hertrouwen. Het inkomen varieert van maand tot maand. De armoede slaat nu toe. Niet na het einde van het belastingjaar. Het systeem is te traag. Je hebt contant geld nodig, je hebt contant geld nodig. Niet volgend jaar april.
Tijdelijke aard van algemene geldoverboekingen
De geldoverdrachten van de overheid zijn niet in steen gebeiteld. ze zijn veranderd. Tarieven passen zich aan. De geschiktheid wordt groter of kleiner. Het is dwaas om te proberen de ‘huidige situatie’ van elk land duidelijk in kaart te brengen. Landschappen veranderen sneller dan statische beelden kunnen vastleggen.
De basisinformatie hier is gebaseerd op een bepaalde situatie uit het midden van de jaren tachtig. Concreet is het afkomstig uit aangiften die door 140 landen zijn ingediend bij de Amerikaanse socialezekerheidsadministratie. Deze rapporten werden in 1985 gepubliceerd onder de titel “Socialezekerheidsprogramma’s van de wereld”.
Deze bron biedt een structureel kader. Dit laat zien hoe landen de financiële steun aan hun burgers classificeren. Maar dit is historisch. De cijfers zijn gedateerd. In de tussenliggende decennia zijn de hier beschreven mechanismen mogelijk bijgewerkt, vervangen of verouderd.
Dit archief blijft een belangrijk referentiepunt voor wie historische sociale vangnetten opspoort. Het biedt een vergelijkende lens. Kijk hoe verschillende financiële filosofieën van decennia geleden zich vertaalden in maandelijkse controles. Maar voor de huidige beleidsvoorstellen moeten we ergens anders zoeken. Gegevens uit 1985 vormen de basis van de huidige economie, en niet een blauwdruk.
Drie pijlers van het nationale pensioen
De meeste landen vertrouwen op een van de drie nationale pensioenmodellen. Er zijn ook forfaitaire pensioenen waarbij het inkomen buiten beschouwing wordt gelaten. Je krijgt het als je er lang genoeg woont of werkt en aan het systeem betaalt. Dit is gebruikelijk in de Scandinavische landen en de landen van het Gemenebest. Er zijn ook inkomensafhankelijke pensioenen. Die controleert uw bankrekening. Het derde en meest voorkomende type koppelt voordelen aan geld dat op het werk wordt verdiend.
Dit is het keerpunt. De meeste landen met een vast tarief voegden uiteindelijk een tweede niveau toe. Het combineert het basisvangnet en de inkomensgerelateerde aanvulling.
Hoe verschillende landen met de basis omgaan
Nieuw-Zeeland betaalt een vast tarief. U komt in aanmerking vanaf 60 jaar als u aan de ingezetenschapsvoorwaarden voldoet. Echtparen krijgen twee keer zoveel als alleenstaanden. Dit bedrag vormt een aanzienlijk deel van het gemiddelde inkomen.
Nederland is anders. Als u 65 wordt, kunt u een groot pensioen krijgen. Het komt uit bijdragen. Als u een jaar mist, wordt het bedrag verlaagd. Vrouwen krijgen minder dan de helft van het bedrag dat de man ontvangt. Het Ierse plan is minder genereus. Het is alleen bedoeld voor werknemers die minimale premies betalen.
In Australië zijn deze benaderingen gemengd. Het forfaitaire pensioen begint op 70-jarige leeftijd. Inkomensafhankelijke pensioenen. Het begint op de leeftijd van 60 jaar voor vrouwen en 65 jaar voor mannen.
Waarom Scandinavië van gedachten veranderde
Na de Tweede Wereldoorlog hebben sommige Scandinavische landen de vroege inkomensafhankelijke pensioenen opgegeven. Het oude systeem was niet populair. Het was complex. de uitkeringen werden verlaagd als je bezittingen had, waardoor mensen werden ontmoedigd om voor zichzelf te sparen.
Het blijkt dat een vast bedrag niet genoeg is voor iedereen, behalve voor de laagstbetaalde werknemers. Daarom hebben ze erbovenop een inkomensgerelateerd niveau toegevoegd. Denemarken, Finland, Noorwegen en Zweden bieden een forfaitair pensioen op basis van de woonplaats. In drie landen krijgt een echtpaar substantieel minder dan twee alleenstaanden. Elke regeling omvat een aangevuld met inkomensafhankelijke pensioenen op basis van uw inkomen.
Canada volgde hetzelfde pad. Het Verenigd Koninkrijk stapte geleidelijk over naar een tweeledig systeem. De kwalificaties voor beide niveaus variëren afhankelijk van de inzet. Er zijn kredieten voor goedgekeurde afwezigheden op het werk. Werkgeversplannen helpen een bepaald gespecificeerd minimumniveau te bieden.
Voordelen van het 2-laags model
In Scandinavië en Canada heeft de tweeledige aanpak duidelijke voordelen. In de eerste plaats ondersteunen niet-inkomensafhankelijke basispensioenen mensen die geen premies hebben betaald. Dit geldt ook voor mensen met een beperking. Dit geldt ook voor degenen die om familiale redenen niet hebben gewerkt. U kunt een gescheiden of gescheiden vrouw helpen. Het Nieuw-Zeelandse systeem heeft vergelijkbare voordelen.
Ten tweede betalen degenen met een hoger inkomen ook meer. Zij krijgen hogere pensioenen. De overheid garandeert hun waarde met koopkracht. Dit vermindert de noodzaak voor werkgeverspensioenregelingen. Bij privéplannen wordt de uiteindelijke uitbetaling bepaald door de vraag of uw beleggingen de inflatie verslaan. Staatsregelingen elimineren dit risico.
Hoe pensioenfondsen echt werken
Toen de premieregelingen van start gingen, werkten ze als particuliere verzekeringen. Actuarissen berekenden de betalingsniveaus. Om het pensioen uit te betalen werd een kapitaalfonds opgericht. Zelfs als niemand doneert, kan de opgebouwde waarde de kosten dekken. Dit wordt kapitalisatie of volledig gefinancierd genoemd.
Het eerste Duitse plan, gepubliceerd in 1889, volgde deze aanpak. De meeste werknemers tot een bepaald inkomensniveau komen hiervoor in aanmerking. Werknemers en werkgevers betalen dezelfde inkomensafhankelijke bijdragen. De staat kent subsidies toe aan mensen met een laag inkomen, die hen een hoger pensioen garanderen dan ze met betalingen alleen zouden kunnen krijgen.
Dit is in strijd met de beginselen van particuliere verzekeringen. Toen het systeem werd gelanceerd, ontvingen gepensioneerde werknemers meer van hun pensioen dan hun verzekeringspremies. Andere landen bieden deze “compensatie” vaak aan oudere werknemers wanneer er nieuwe programma’s worden gelanceerd.
Overgang naar een pay-as-you-go-systeem
Na de Tweede Wereldoorlog veranderde de snelle inflatie alles. Het zou fundamentele veranderingen in de financiering van pensioenen afdwingen.
In plaats van een groot vermogensfonds op te bouwen, worden de uitkeringen nu berekend op basis van de verwachte pensioenlasten in de komende jaren. Dit is een op divisies gebaseerde aanpak. Dit is de standaard voor wettelijke pensioenregelingen. In tegenstelling tot particuliere pensioenen.
Particuliere plannen vereisen nog steeds kapitaal. Toekomstige generaties kunnen niet worden gedwongen om deel te nemen. Nationale planning is in essentie een intergenerationele overeenkomst.
De werknemers van vandaag moeten de kosten van levensonderhoud van de gepensioneerden van vandaag betalen. Ze doen dit in de hoop dat de volgende generatie werknemers later de wettelijk verplichte pensioenen zal betalen.
Is dit een duurzaam model? Hangt af van wie je het vraagt.
Hoe de pensioenindex zich ontwikkelt afhankelijk van de loonstijging
Het einde van de jaren vijftig was een keerpunt. De snelle economische groei heeft regeringen gedwongen om moeilijke wiskundige problemen onder ogen te zien. Als het pensioen uitsluitend wordt berekend op basis van de nominale waarde van de betalingen die tijdens de arbeidsrelatie zijn gedaan, kan het op dat moment wiskundig voldoende zijn, maar bij pensionering financieel desastreus. De reële lonen stijgen. Zelfs als u een vast pensioen krijgt, zullen de dingen die u koopt geleidelijk afnemen in vergelijking met uw kosten voor levensonderhoud.
De oplossing komt niet geleidelijk. Dit is structureel.
Er zijn complexe formules ontwikkeld om de pensioenen aan te passen aan het algemene inkomensniveau. In 1957 liep West-Duitsland voorop. Het model werd populair. Oostenrijk, Zwitserland en Groot-Brittannië zijn het daarmee eens en geven toe dat inflatie en groei beloven de statische consumptie te doorbreken.
Niet iedereen kiest hetzelfde pad.
In Italië en delen van Oost-Europa is de aanpak eenvoudiger. Pensioenen zijn gekoppeld aan de inkomsten van de laatste paar jaar. De logica is eenvoudig. Uw pensioeninkomen moet een weerspiegeling zijn van wat u verdiende toen u stopte met werken.
Maar er zijn gebreken. De pensioenen worden beïnvloed als het inkomen van de werknemer later in zijn leven daalt als gevolg van een blessure, verminderde werkuren of pensionering. Het straft de volatiliteit.
Frankrijk en andere landen hebben verschillende strategieën gevolgd. Zij ontvangen een pensioen op basis van hun ‘beste’ verdienstenjaren. Hierdoor worden eventuele oneffenheden gladgestreken. De voormalige Sovjet-Unie bood een alternatief. U kunt het jaar kiezen waarin u verdienjaar verdient. Of u kunt de beste vijf jaar op rij kiezen uit de afgelopen tien jaar.
Bescherming van mensen met een laag inkomen en vrouwen
Er was iets vreemds aan de vroege plannen van Duitsland. Lagelonen krijgen meer terug dan hun bijdragen rechtvaardigen. Dit is een herverdelingsmechanisme. De regering verwierp het later, maar het idee bleef bestaan. Gekopieerd. De Verenigde Staten hebben in hun latere plannen een soortgelijke logica overgenomen.
Een ander instrument is het minimumpensioen.
Zowel Duitsland als de VS hebben lagere limieten ingevoerd. In de Verenigde Staten was deze regel van kracht tot 1981, toen deze werd afgeschaft voor niet-gepensioneerden. Maar het is nog steeds een belangrijk vangnet.
Waarom is dit belangrijk?
Vanwege de genderverschillen. Ondanks de vooruitgang op het gebied van de antidiscriminatiewetgeving is het gemiddelde jaarinkomen van vrouwen nog steeds aanzienlijk lager dan dat van mannen. Hun carrières worden vaak onderbroken. Door gezinsverlof op te nemen, verkort u uw bijdragetermijnen. Het model met een vlakke bijdrage straft deze realiteit af. Het minimumpensioen kan deze situatie verlichten.
De meeste landen geven echter de voorkeur aan verschillende mechanismen. Inkomensafhankelijke sociale pensioenen.
Ook België en Frankrijk volgen dit model. Je krijgt geen vlakke vloer op basis van premies. U krijgt ondersteuning op maat nadat de overige inkomsten zijn vastgesteld. Dit is een sociaal vangnet en verschilt van de verzekeringslogica van basispensioenen.
Bestrijding van de inflatie
De ontwikkelingen na de Tweede Wereldoorlog leidden tot automatische aanpassingen.
Pensioenen werden gekoppeld aan prijsindexcijfers. Of in sommige gevallen het gemiddelde inkomensniveau. De regels zijn eenvoudig. Gebruik wat het beste is voor de gepensioneerde.
Dit is gericht op het behoud van de koopkracht.
De inflatie correleert echter niet noodzakelijkerwijs goed met de loongroei. Dit patroon zorgt voor spanning wanneer de prijzen sneller stijgen dan de winsten. De regering reageerde door de veranderingen uit te stellen. Of u kunt dit doen door de formules aan te passen.
Het is een constante aanpassing. Het doel is stabiliteit. In werkelijkheid zijn er onderhandelingen tussen de staatsbegroting en het voortbestaan van gepensioneerden. Het systeem is aan het veranderen. De onderliggende druk blijft bestaan.
Het effect van de pensioenleeftijd en de daarmee samenhangende bepalingen op het pensioen
De leeftijd waarop u een volledig pensioen kunt ontvangen, staat doorgaans niet vast. Het varieert sterk, afhankelijk van waar u woont. In Europa bereiken mannen doorgaans de pensioengerechtigde leeftijd tussen de 60 en 67 jaar. Hoe zit het met vrouwen? Het bereik is iets kleiner, meestal tussen 55-66. In ontwikkelingslanden kan dit zelfs nog lager zijn.
Dit verschil is niet toevallig. Komt overeen met de levensverwachting. Een langere levensverwachting betekent langere pensioenperioden, waardoor de publieke middelen onder druk komen te staan.
Er zijn echter verschillen tussen mannen en vrouwen. Vrouwen gaan doorgaans eerder met pensioen dan mannen. Waarom? Historisch gezien werden mannen als ouder beschouwd dan hun vrouwen. Door de pensioengerechtigde leeftijd voor vrouwen te verlagen, wordt het voor paren mogelijk om samen met pensioen te gaan.
Deze logica is gebrekkig. Er worden straffen opgelegd aan vrouwen die korte tijd hebben gewerkt. Zij leveren minder bijdragen. resultaat? Een kleinere pot geld.
De trend is richting leeftijdsgelijkheid. Het verlagen van de pensioenleeftijd voor mannen, zodat deze aansluit bij de leeftijd van vrouwen, zou echter duur zijn. De EU heeft dit nog niet bindend gemaakt. De economische realiteit ging vóór ideologische gelijkheid.
Vervroegde pensionering: een tweesnijdend zwaard
Meestal kunt u uw pensioen vervroegd ontvangen. Enkele jaren eerder dan de normale leeftijd. Er wordt echter wel een reductie verwacht. Actuariële berekeningen verminderen de betalingen om rekening te houden met extra opnamejaren.
Dit geldt voor royale inkomensregelingen. De verlaging zal u wellicht niet in armoede storten.
Waarom de klap opvangen?
Voor sommige mensen is dit te wijten aan een slechte gezondheid. Sommige mensen willen zich op hun best vermaken terwijl hun lichaam nog meewerkt.
Er kunnen vertragingen optreden. Vertraging bij pensionering. Doe langer mee. In ruil daarvoor krijgt u een hoger pensioen. Deze mechanismen bestaan om het krimpende personeelsbestand aan te pakken. Wanneer de verhouding tussen werknemers en gepensioneerden afneemt, moeten de bijdragen worden verhoogd. U kunt deze stress verminderen door uw pensionering uit te stellen.
Logischerwijs zou, naarmate de levensverwachting stijgt, ook de pensioenleeftijd moeten stijgen. In de jaren zestig was de situatie precies het tegenovergestelde. Regelingen verlaagden de leeftijd.
Waarom? Politiek.
Het werkloosheidspercentage stijgt. Overheden gebruiken vervroegde pensionering om banen vrij te maken voor jongere werknemers. Ze verlaagden de officiële werkloosheidscijfers. De financiële lasten op de lange termijn zijn ondergeschikt aan de werkgelegenheidsdoelstellingen op de korte termijn.
Er verschijnen complexe regels. Als u 35 jaar lang een pensioenverzekering heeft, heeft u mogelijk recht op een volledig vervroegd pensioen. Of als u een jaar werkloos bent. Gehandicapte werknemers? Ze gingen vroeg uit. Mensen in zware banen? Ze ontsnappen sneller aan de sleur. Worden er vacatures vrijgemaakt voor jongere werknemers? Het is weer een afrit.
Sommige landen vereisen een inkomenstest voor deze vervroegde uittredingsuitkeringen.
De Verenigde Staten hebben deze trend doorbroken. In de toekomst zal de pensioenleeftijd geleidelijk worden verhoogd. Van 65 naar 67. Zorg voor solvabiliteit op de lange termijn, niet voor politiek opportunisme.
Gedeeltelijke pensioenen en de inkomstenval
Noorwegen ontwikkelde in 1972 een nieuw model: Gedeeltelijk pensioen.
Mensen tussen 67 en 69 jaar kunnen in deeltijd werken. U kunt een gedeeltelijk pensioen ontvangen. Het creëert een geleidelijke overgang. Geen klifrand.
In 1976 introduceerde Zweden ook een beleid gericht op 60-64-jarigen. Spanje heeft dit beleid ook overgenomen. Groot-Brittannië? Alleen op beperkte basis.
De meeste geïndustrialiseerde regelingen hebben inkomensgrenzen. Als u met pensioen te veel verdient, wordt uw pensioen verlaagd. Bij sommige plannen moet u helemaal stoppen met werken.
Deze regels leiden ertoe dat oudere werknemers hun voltijdbaan verliezen.
Maar de belangrijkste reden is vrijgevigheid. Zowel de publieke als de private pensioenen verbeteren. Mensen hebben het vermogen om een stapje terug te doen.
De afhankelijke vrouw: een erfenis van risico’s
Vroege plannen waren om voor zijn afhankelijke vrouw te zorgen. Ze creëerden aanvullende regels tussen de Eerste en de Tweede Wereldoorlog.
Dit zorgt voor perverse prikkels. De eigen bijdragen van vrouwen kunnen ‘verspild’ worden. Het kan zijn dat zij minder verdient, maar dat het inkomen van zijn afhankelijke echtgenoot lager kan zijn.
Het aantal echtscheidingen stijgt. Het samenwonen is op. Vrouwen zijn steeds afhankelijker van zelfverdiende pensioenen.
In sommige landen, zoals Duitsland, Oostenrijk en Italië, bestaat er nog steeds geen regelgeving voor afhankelijke vrouwen.
Dit is belangrijk voor de armoede. Vrouwen leven langer. Ze overleven hun echtgenoten. Ze hebben een eigen financiële basis nodig.
Sommige landen staan toe dat de huisvrouw vrijwillig bijdraagt. Zeer weinig mensen doen dit.
Sommige mensen verdelen hun pensioentegoeden tussen hun echtgenoten. Groot-Brittannië biedt punten aan voor de zorg voor afhankelijke kinderen of gehandicapte familieleden. Tot 20 jaar. Gebaseerd op eerdere bijdragen.
Regelingen wijzigen dit ook voor weduwnaars.
Vaak kiezen nabestaanden tussen hun eigen rechten en een deel van die van de overleden echtgenoot.
Zweden is een uitzondering. Naast het vlakke pensioen ontvangen weduwen ook inkomensgerelateerde uitkeringen.
De veiligheidsnetten zijn versterkt. Maar het is nog steeds gebaseerd op oude aannames. Hoe belangrijk is dit als je 70 jaar oud bent en alleen woont?
Dat is de echte vraag.
De geschiedenis en werking van de compensatie voor arbeidsongevallen
De oudste vorm van sociale zekerheid is niet pensioen of werkloosheid. Het is dekking voor gewond raken tijdens het werk. Duitsland stelde het model vast in 1884. Als een werknemer tijdelijk arbeidsongeschikt werd, ontving hij gedurende vier weken de helft van zijn loon. Daarna steeg het naar tweederde. Blijvende invaliditeit leidde tot een pensioen op basis van tweederde van het inkomen van het voorgaande jaar. Gedeeltelijke arbeidsongeschiktheid kreeg een proportionele korting. Als iemand voortdurend zorg nodig had, waren er extra middelen beschikbaar.
Cruciaal was dat de werkgever alles betaalde. Verzekeringspremies waren rechtstreeks gekoppeld aan het risiconiveau van de baan. Statutaire verenigingen verzamelden het geld en keerden de uitkeringen uit.
Groot-Brittannië sloeg in 1897 een andere weg in. Werkgevers waren aansprakelijk voor compensatie, maar hoefden zich niet tegen het risico te verzekeren. De uitbetaling? De helft van het basissalaris voor maximaal zes maanden. Dan zou de vordering met een forfaitair bedrag kunnen worden verrekend.
Deze twee modellen – Duitse verzekeringen versus Britse aansprakelijkheid – dicteerden decennialang het mondiale beleid. Continentaal Europa volgde Duitsland. Het Gemenebest en de Verenigde Staten volgden Groot-Brittannië. India keurde in 1923 een wet goed, gebaseerd op het Britse model, hoewel de berichtgeving klein was. België, Nederland, Frankrijk en Groot-Brittannië legden tijdens de Tweede Wereldoorlog werkgeversaansprakelijkheidswetten op in hun koloniën. De meeste hiervan werden later opgewaardeerd tot verzekeringsregelingen. Scandinavië bood een hybride: werkgevers moesten zich verzekeren, maar konden zelf hun aanbieder kiezen.
Groot-Brittannië veranderde in 1946 van koers. Het introduceerde een verplichte verzekering via een staatsregeling. Alle werkgevers betaalden hetzelfde premietarief. De uitkeringen begonnen met een vast tarief voor arbeidsongeschiktheid en werden vervolgens verschoven naar een arbeidsongeschiktheidspensioen op basis van de ernst. Add-ons dekten inkomstenderving en aanwezigheidsbehoeften.
Tegenwoordig zijn verzekeringen de standaard in de geïndustrialiseerde landen. Maar particuliere verzekeringen overleven in Denemarken, Finland en de meeste Amerikaanse staten. Sommige landen laten werkgevers kiezen tussen publieke of private verzekeraars.
Waarom is dit belangrijk voor uw portemonnee? Werkgerelateerde verwondingen en beroepsziekten brengen hogere voordelen met zich mee dan niet-werkziekte. In delen van Europa bedragen de uitkeringen voor tijdelijke arbeidsongeschiktheid 100 procent van het vroegere inkomen. Deze betalingen duren tot herstel of een toekenning op lange termijn. Voor uitkeringen op de lange termijn is het verlies aan verdiencapaciteit de belangrijkste maatstaf. Gedeeltelijke arbeidsongeschiktheid wordt hier genereuzer behandeld dan in de algemene sociale verzekeringen. Sommige landen bieden langetermijnvoordelen van 100 procent van de inkomsten.
Toch bestaat de legale route nog steeds. In sommige landen en Amerikaanse staten kun je nog steeds aanklagen voor een forfaitaire schikking. Dit brengt kosten met zich mee. Vertragingen. Onzekerheid. Proberen om een forfaitair bedrag om te zetten in een veilig levenslang inkomen is moeilijk.
Er zijn drie onderscheidende kenmerken van deze regelingen, die teruggaan op de wortels van hun werkgeversaansprakelijkheid:
- Financiering: Werkgevers financieren doorgaans alleen de bijdragen.
- Timing: De voordelen gaan in vanaf de eerste werkdag.
- Doel: Uitkeringen in contanten zijn een compensatie, geen inkomensbehoud.
Omdat het doel compensatie is, zijn afhankelijke uitkeringen doorgaans uitgesloten. Nabestaanden ten laste zijn gedekt, maar niet de huidige gezinsleden. Er kan een compenserende uitkering worden betaald bovenop het inkomen of de pensioenen.
Vergelijk dit met sociale verzekeringsmodellen. Hier dragen zowel werkgevers als werknemers hun steentje bij. Vaak heeft u een minimale premietermijn nodig voordat u in aanmerking komt. De hoogte van de uitkeringen kan afhankelijk zijn van hoe lang u hebt betaald. Dit schaadt werknemers die al vroeg in hun loopbaan arbeidsongeschikt zijn.
Het belangrijkste voordeel van de sociale verzekeringen is het behoud van het inkomen. U kunt het niet tegelijkertijd opnemen met andere voordelen die hetzelfde doel dienen. En in tegenstelling tot de forfaitaire logica van compensatieregelingen is het waarschijnlijker dat de sociale verzekering voorziet in een afhankelijke echtgenoot.
De wisselwerking is duidelijk. Compensatieregelingen bieden onmiddellijke, hoge uitbetalingen, maar ontberen zekerheid op lange termijn voor personen ten laste. Sociale verzekeringen bieden een vast inkomen, maar vereisen een geschiedenis van bijdragen en een verdeling van de kosten. Welke structuur beschermt u beter als de machine kapot gaat?
Na de oorlog was de integratie van het arbeidsongevallenstelsel in het bredere socialezekerheidsstelsel een duidelijke stap.
Zwitserland deed dit al heel vroeg. Sinds 1911 dekt het systeem zowel arbeidsongevallen als andere ongevallen. Nieuw-Zeeland ligt niet ver achter.
Maar waarom moeite doen?
Het scheiden van arbeidsongevallen en ander letsel kan verwarring veroorzaken. De juridische obstakels zijn concreet. Het letsel moet ‘uit en tijdens het dienstverband zijn ontstaan’. Klinkt eenvoudig. Dit is niet waar.
Het bepalen van deze grens is ingewikkeld. In sommige plannen wordt ook de reistijd voor woon-werkverkeer berekend. Anderen niet.
Dan is er nog de medische onduidelijkheid. Hoe kan ik bewijzen dat mijn gehoorverlies of artritis te wijten is aan werk? Dit is vaak onmogelijk. In sommige gevallen kan het letsel slechts gedeeltelijk werkgerelateerd zijn. vage lijnen.
Samen lossen deze bepalingen deze dubbelzinnigheid op. Ook in de samenleving is er discussie. Waarom verschillende uitkeringen betalen aan mensen met dezelfde mate van handicap, alleen om verschillende redenen?
Nederland vormt hier een uitzondering op. het biedt sinds 1976 algemene gehandicaptenzorg aan. De reden doet er niet toe.
Maar deze aanpak kost geld. Het zou duur zijn om alle arbeidsongeschiktheidsverzekeringen op het niveau te brengen van eerdere, goedbetaalde beroepsopleidingen. De meeste landen zullen daar niet aan tippen.
Wie betaalt voor ziekte?
Ziekten die geen verband houden met het werk, worden anders behandeld.
De meeste ontwikkelde landen betalen eerst de kortetermijnuitkeringen. Daarna is er een wachttijd van zes maanden tot een jaar of langer voordat u overgaat naar een langdurig pensioen.
De eerste weken zijn een tijd van wrijving.
In Oostenrijk, België, Duitsland en het Verenigd Koninkrijk worden de kosten doorgaans door de werkgever betaald. Het socialezekerheidsfonds komt later tussenbeide. In sommige gevallen krijgt de werkgever een vergoeding. Soms is dat niet het geval.
Sommige landen hanteren een ‘wachtperiode’. Ziekte die korter dan drie dagen duurt? Je staat er alleen voor.
Anderen omvatten de eerste drie dagen als onderdeel van de uitkering. Voor korte periodes is geen medisch attest vereist.
De vervangingspercentages variëren enorm.
- Volledig loon: Oostenrijk en België bieden tot 100 procent in de eerste paar weken.
- Beperkte tarieven: Noorwegen en Luxemburg hebben prijsplafonds.
- Hoog percentage: Zweden en Denemarken betalen 90%, maar er is een maximum.
- Lagere tarieven: Frankrijk, Canada en Griekenland kiezen vaak voor 50% of 60%.
In Ierland en Groot-Brittannië bestaat er een forfaitair systeem nadat de werkgever de eerste betaling heeft ontvangen. Australië en Nieuw-Zeeland deden hetzelfde, maar met een twist. Hun voordelen worden bepaald op basis van een inkomenstoets.
De Verenigde Staten staan apart.
De meeste staten kennen geen wettelijke ziektewetuitkering op korte termijn. Alleen sociale bijstand of welzijn. Voor werknemers uit de private sector hangt het af van de onderhandelingen tussen de vakbond en de werkgever. Dit is lappendeken.
De weg naar langdurige invaliditeit
De geschiedenis van de langdurige arbeidsongeschiktheidspensioenen gaat terug tot 1889.
De Duitse pensioenwet was de eerste. Dit geldt voor mensen die tweederde van hun verdiencapaciteit zijn kwijtgeraakt. Veel landen hebben dit model gekopieerd.
In Europa moet u de kortlopende ziektewetuitkeringen eerst uitputten voordat u uw arbeidsongeschiktheidspensioen kunt ontvangen.
Na de Tweede Wereldoorlog voegden sommige landen regels toe die gedeeltelijke ongeldigheid inhielden. De criteria om in aanmerking te komen zijn echter nog steeds streng.
Een verzekering van vijf jaar is een algemene vereiste. Ontwikkelde landen bieden vaak een inkomensafhankelijk vangnet als u niet aan de eisen voldoet.
Australië en Nieuw-Zeeland richten zich op ingezetenschapsvereisten. Als u er lang genoeg woont, komt u mogelijk in aanmerking voor een inkomensafhankelijke uitkering.
Het voordeel berekenen
In inkomensgerelateerde regelingen weerspiegelen arbeidsongeschiktheidspensioenen de ouderdomspensioenen.
Jarenlange bijdragen bepalen het niveau. Dit is een lineaire berekening.
Sommige landen voegen in sommige landen concessies toe. Ze verhogen de pensioenen van mensen met een handicap die net zijn begonnen met werken.
Bijkomende voordelen dekken personen ten laste. Constante aanwezigheid. speciale behoeften. Geen van deze is standaard. Het zijn supplementen.
De marges: huisvrouwen en gehandicapten vanaf de geboorte
Niet iedereen heeft een contributieadministratie.
Een typisch voorbeeld is een huisvrouw. In Groot-Brittannië wordt een lage vaste uitkering aangeboden. Het is minimaal.
Denemarken is genereuzer. Huisvrouwen hebben recht op een redelijk pensioen, afhankelijk van het inkomen.
Sommige mensen zijn gehandicapt sinds hun geboorte of zelfs voordat ze gingen werken.
De meeste landen negeren ze in traditionele regelingen.
Nederland neemt hen op in het uniforme gehandicaptenstelsel.
De realiteit van dekking
De meeste landen staan ver af van het Nederlandse model.
Ze behandelen niet alle gehandicapten gelijk.
Mensen met een arbeidsbeperking krijgen de best mogelijke zorg. Volledige compensatie voor gederfde inkomsten. Speciale toeslag.
Bijdragers doen het beter dan niet-deelnemers.
De hoogte van de uitkering wordt doorgaans bepaald door de duur van de uitkeringsperiode.
Het is een systeem gebaseerd op oorzaak, gevolg en bijdrage. Niet nodig.
Ziekte en arbeidsongeschiktheid zijn actuariële risico’s. De jaarlijkse incidentie verandert weinig. Werkloosheid is een ander verhaal. Het varieert enorm. Vanwege deze instabiliteit beperken de meeste landen de duur van werkloosheidsuitkeringen. Als alternatief kunnen uw betalingen na een bepaalde periode worden verlaagd.
Er is nog een reden voor deze beperkingen. De beslissers willen dat mensen weer aan het werk gaan. Wanneer de uitkering wordt beëindigd of verlaagd, moet u solliciteren en aangenomen worden voor werk. Ook als uw nieuwe baan minder betaalt dan uw oude baan. Zelfs als het inkomen lager is dan de werkloosheidsuitkering. Dit systeem is ontworpen om nietsdoen duur te maken.
Wie heeft eigenlijk recht op een werkloosheidsuitkering?
Het betalen van lidmaatschapsgelden is de belangrijkste poortwachter. U kunt geen werkloosheidsuitkering aanvragen alleen omdat u onvrijwillig werkloos bent. Je had moeten betalen.
Denk aan een drop-out die nog nooit heeft gewerkt. of degenen die slechts korte tijd hebben gewerkt. Meestal passen ze niet. Vrouwen die na het opvoeden van kinderen weer aan het werk gaan, worden met soortgelijke barrières geconfronteerd. Veel plannen weigeren dekking, zelfs als u bijdragen hebt betaald voordat u het personeelsbestand verliet.
Om in aanmerking te komen, moet u doorgaans onmiddellijk in dienst zijn voordat u een uitkering aanvraagt. Ook moet u de beschikbaarheid voor werk aantonen. Meestal betekent dit dat u zich inschrijft bij het arbeidsbureau. Vrijwillig ontslag is een groot obstakel. Hetzelfde geldt voor ontslag wegens wangedrag. Sancties zijn standaard.
Hoe structureren verschillende landen deze voordelen?
Het niveau van de uitkeringen varieert sterk over de grenzen heen. In sommige landen zijn werkloosheidsuitkeringen gelijk aan uitkeringen bij ziekte van korte duur. Canada, Denemarken en Nederland hebben deze aanpak overgenomen. Het doel is eenvoudig. Het gaat over het beëindigen van de valse beweringen dat je recht hebt op hoge ziektewetuitkeringen.
In andere landen zijn de werkloosheidsuitkeringen lager dan de ziektewetuitkeringen. Duitsland, Griekenland en Hongarije volgen allemaal dit patroon. Op sommige plaatsen wordt een ziektewetuitkering betaald op basis van het inkomen, maar de werkloosheidsuitkering is een vast bedrag. Bulgarije en Italië hebben dit gedaan.
Australië en Nieuw-Zeeland kennen middelentoetsen voor ziekte- en werkloosheidsuitkeringen. Dit zorgt ervoor dat de uitbetalingen terechtkomen bij degenen met de grootste financiële nood.
Wat is de typische duur van een werkloosheidsuitkering?
Het tijdstip waarop u een uitkering ontvangt, is niet uniform. In Bulgarije duurt het 13 weken. In Hongarije, Italië en Nederland bedraagt de looptijd zes maanden. maken een volledig jaar mogelijk in Frankrijk, Duitsland, Luxemburg en het Verenigd Koninkrijk.
België springt eruit. De voordelen kunnen voor onbepaalde tijd voortduren. Dit is zeldzaam in ontwikkelde economieën.
Nadat de werkloosheidsuitkeringen zijn stopgezet, staan veel, maar niet alle, landen individuen toe sociale bijstand aan te vragen. Dit is je laatste vangnet. De afhankelijkheid van dergelijke back-upmaatregelen is echter sterk afhankelijk van lokaal beleid.
Wie beheert deze programma’s?
In sommige Scandinavische landen hanteren de vakbonden een werkloosheidsverzekeringssysteem. Ze doen dit niet alleen. Deze programma’s worden krachtig ondersteund door de overheid. Dit hybride model van de publieke en private sector heeft tot doel administratieve efficiëntie en sociale solidariteit te combineren.
De structuur van de werkloosheidsverzekering weerspiegelt de spanning tussen bescherming en druk. Het beschermt u tegen plotseling inkomensverlies. Het zet werknemers ook onder druk om de eerstvolgende beschikbare baan te aanvaarden. Deze wisselwerking is reëel.
Hoe gezinsbijslagen zich ontwikkelden tot de vorm van moderne welvaart
Het landschap van gezinsondersteuning veranderde dramatisch in de decennia na de Tweede Wereldoorlog. Vóór de oorlog waren kinderbijslagen zeldzaam, meestal alleen voor werknemers in loondienst, en rechtstreeks gefinancierd door werkgevers. Dit veranderde in de jaren veertig en vijftig. De belangrijkste aanleiding was het Britse Beveridge Report.
Veel Europese landen, Canada en Australië volgden het Britse model en breidden hun eigen systemen uit. Ze stopten met het koppelen van uitkeringen aan werkgelegenheid en begonnen met het vergoeden van de kinderen van alle inwoners. Frankrijk speelde een andere rol. Het kende een vaste toelage toe aan de kinderen van mensen die in de Afrikaanse koloniën werkten. Andere landen hebben soortgelijke structuren aangenomen, waaronder Bolivia, Brazilië en Chili.
Tegenwoordig richten de meeste programma’s zich nog steeds op werkende mensen. Een minderheid van de regelingen (voornamelijk in ontwikkelde landen) bestrijkt de gehele bevolking. De Verenigde Staten vormen een uitzondering. Het biedt geen algemene gezinsbijslagen. Hulp voor afhankelijke kinderen is alleen beschikbaar via inkomensafhankelijke hulp.
Het doel is armoede en vruchtbaarheid
Sommige regelingen gebruiken deze betalingen om de armoede in grote gezinnen te verlichten. Andere landen, vooral Oost-Europa, proberen hun geboortecijfers te verbeteren. De structuur weerspiegelt meestal deze doelen. In Australië, België, Frankrijk, Ierland en Noorwegen stijgt het bedrag dat u per kind betaalt bijvoorbeeld afhankelijk van het aantal gezinsleden. Dit aantal piekt rond het vijfde of zesde kind. Nederland moet wachten tot het achtste kind de grens bereikt.
In de voormalige Sovjet-Unie begonnen de uitkeringen vanaf het vierde kind. Het maximumtarief ging in bij het elfde kind. Ook andere landen lijken gunstige gezinsstructuren te hebben. In Bulgarije, Tsjechië en Slowakije daalt dit aandeel na drie kinderen. Griekenland en Hongarije zien na tweeën een daling. Marokko beperkt de uitkeringen tot zes kinderen.
Beleidsmodellen variëren afhankelijk van de leeftijd en de economische realiteit. In Finland krijgen moeders steun als ze thuis blijven bij hun kinderen jonger dan drie jaar. De logica is eenvoudig. Het is minder waarschijnlijk dat moeders in die eerste jaren terugkeren naar de arbeidsmarkt. Oostenrijk heeft een andere aanpak. Hoe ouder het kind, hoe hoger de prijs. De reden is simpel. Oudere kinderen zijn duurder in onderhoud.
Meestal eindigt het recht wanneer het kind de leerplicht bereikt. Uitstel is mogelijk bij voltijdopleiding of arbeidsongeschiktheid.
Overgang van belastingvermindering naar rechtstreekse betalingen
Een belangrijke verandering in het beleid vond plaats in de jaren zeventig. Sommige landen hebben de inkomstenbelastingvrijstellingen voor kinderen afgeschaft. Ze gebruiken hun spaargeld om het niveau van de directe gezinsbijslagen te verhogen. De reden is eerlijkheid. Gezinnen met een hoog inkomen profiteerden het meest van belastingvoordelen omdat zij een hoger marginaal belastingtarief hebben. Dit is een indirect voordeel. De besluitvormers besloten dat om de armoede effectief terug te dringen, de fondsen eerlijker verdeeld moeten worden.
Australië, Canada, Denemarken, West-Duitsland, Israël, Nieuw-Zeeland en het Verenigd Koninkrijk hebben deze wijzigingen aangebracht. Denemarken ging verder. Gezinsbijslagen voor mensen met een hoog inkomen zullen volledig worden afgeschaft door middel van een inkomenstoets. Het Verenigd Koninkrijk heeft nog een laag toegevoegd. Het introduceerde de gezinsinkomenssupplement. Dit is een inkomensafhankelijke aanvullende uitkering voor huishoudens met een laag inkomen.
Mechanismen voor moederschaps- en ouderlijke ondersteuning
Ziekte-uitkering en moederschapsuitkering worden doorgaans samen betaald. Arrangementen die ziekte-uitkeringen aanbieden, hebben standaard ook zwangerschapsuitkeringen. Deze beginnen meestal vóór de geboorte. Daarna duurt het enkele weken.
De voordelen variëren. Het kan ook worden gebruikt in verband met een ongevallen- en ziekte-uitkering. Meestal hoger. Bijdragen variëren van 66% tot 100% van de inkomsten uit het verleden. Zweden heeft een ander model ontwikkeld. Er werd een ouderschapsuitkering gecreëerd die zowel voor vaders als voor moeders beschikbaar was. Het doel is om vaders aan te moedigen meer tijd aan de zorg voor hun jonge kinderen te besteden.
Er bestaat ook een systeem waarbij bij de bevalling een vast bedrag wordt uitbetaald. Hiermee kunnen de initiële kosten van babyproducten en kleding worden gedekt.
Stimulansen voor mantelzorg in de sociale verzekeringen
In de jaren zeventig heeft Oost-Europa grote inspanningen geleverd om het geboortecijfer te verhogen. Dit deden ze door de duur van de zwangerschapsuitkeringen te verlengen. Ze gaven ook socialezekerheidskredieten voor moeders die thuisblijven om voor jonge kinderen te zorgen.
Soortgelijke kredieten zijn ook beschikbaar in Groot-Brittannië. Maar de motieven zijn verschillend. Britse kredieten zijn van toepassing op mensen die thuis blijven om voor kinderen of gehandicapte familieleden te zorgen. Het doel is niet in de eerste plaats het verhogen van het geboortecijfer. Het gaat om het vergroten van de rechten op persoonlijke pensioenen met gezinsverantwoordelijkheid. Dit treft vooral vrouwen sterk.
De overgang van belastingkredieten naar rechtstreekse betalingen brengt duidelijke afwegingen aan het licht. Directe geldoverdrachten komen onmiddellijk ten goede aan huishoudens met een laag inkomen, terwijl heffingskortingen nu al onevenredig ten goede komen aan huishoudens met een hoog inkomen.
Leven zonder echtgenoot: de kloof van de weduwe
Als u uw partner vóór de pensioengerechtigde leeftijd verliest, is uw vangnet zelden compleet. Voor weduwen met kinderen ten laste voorziet de standaardregeling doorgaans in 50 tot 75 procent van het pensioenrecht van de overleden echtgenoot. Ervan uitgaande dat het pensioen gekoppeld was aan het inkomen. Dit is geen volledige vervanging.
De details variëren sterk, afhankelijk van waar u woont. Sommige landen zien dit voordeel als een tijdelijke oplossing. Frankrijk kan deze termijn bijvoorbeeld beperken tot drie jaar. Sommigen koppelen de geschiktheid aan de duur van het huwelijk. Trouwen in Griekenland duurt 6 maanden. Ik ben 2 jaar in Frankrijk geweest. Leeftijd is ook belangrijk. In Nederland moet je misschien 40 zijn om in aanmerking te komen. In Frankrijk ligt de drempel op 55.
“De weduwenuitkering eindigt meestal als je hertrouwt.”
Deze regel geldt voor de meeste systemen. Als u hertrouwt, wordt uw financiële steun stopgezet. Maar het hoeft niet noodzakelijkerwijs geslacht te zijn. Als een weduwnaar afhankelijk is van het inkomen van zijn vrouw, kan hij doorgaans aanspraak maken op soortgelijke rechten. Sommige rechtsgebieden breiden deze rechten uit tot gescheiden vrouwen.
De logica verandert. Nu steeds meer getrouwde vrouwen betaald werk gaan doen, begint de samenleving zich af te vragen of er nog wel langdurige steun nodig is voor kinderloze weduwen. Stel dat ze hun eigen verdienvermogen hebben. Dit is een harde maar realistische aanpassing aan de moderne personeelstrends.
Alleenstaande ouders: de sociale zekerheidsval
Voor alleenstaande ouders die geen weduwe zijn, faalt dit systeem vaak. Er zijn vrijwel geen bijzondere pensioenuitkeringen. In plaats daarvan worden ze gedwongen een uitkering te ontvangen. Dit is steun op een lager niveau en de cijfers schetsen een somber beeld.
In Australië kunnen alleenstaande ouders tussen de 65 en 70 jaar een pensioen-equivalente uitkering ontvangen. Dit is een bepaald niveau. Nieuw-Zeeland is veel minder vergevingsgezind. Alleenstaande ouders met één kind ontvangen minder dan de helft van dit bedrag.
De structurele fout hier is duidelijk. Als je een laaggeschoolde baan aanneemt, verdien je minder en krijg je minder uitkeringen. Je komt niet omhoog. Je zit gewoon vast op hetzelfde armoedeniveau, nu onder de extra druk van de werkgelegenheid. Het is een ontmoediging die in het ontwerp is ingebakken.
Sommige landen proberen de klap op te vangen met subsidies. Denemarken biedt alleenstaande ouders een gezinsbijslag die hoger is dan het standaardtarief per kind. Noorwegen behandelt alleenstaande ouders alsof zij een extra kind hebben voor de toelage. Hoewel Groot-Brittannië aanvullende uitkeringen betaalt, bedraagt het bedrag iets meer dan de helft van de normale kinderbijslag. Dit is geen alomvattende oplossing, maar een lappendeken van kleine oplossingen.
Mondiale dekkingskloof
Alle ontwikkelde landen hebben een sociaal verzekeringsstelsel. Vrijwel alle verzekeringen dekken grote risico’s zoals ziekte en ouderdom. De Verenigde Staten vormen een uitzondering.
Er worden geen gezinsbijslagen betaald. De meeste staten kennen geen uitkeringen bij ziekte op korte termijn. Bovendien bestaat er geen algemene volksverzekering. De enige groepen die hier onder vallen zijn ouderen en armen. Voor gewone werknemers is dit een duidelijk gat in het vangnet.
In ontwikkelingslanden is het verschil nog groter. Sommige mensen beroepen zich nog steeds op de verantwoordelijkheid van hun werkgever. Sommigen stappen over op formele sociale verzekeringsmodellen. Hoewel de mechanismen zijn veranderd, is de dekking nog steeds zwak.
Voordelen in natura en geld
Geldelijke voordelen worden regelmatig herzien. Politici passen de cijfers aan. Publieke druk brengt verandering teweeg. De feitelijke uitkeringen in natura, zoals gezondheidszorgdiensten en de structuur van de ziektekostenverzekering, zullen echter niet veel veranderen.
Systemen die gezondheidszorgdiensten en zorgverleners organiseren, zijn moeilijker te veranderen. Deze omvatten complexe logistiek, gevestigde leveranciers en uitgebreide infrastructuur. U kunt het bedrag van een cheque ‘s nachts aanpassen. Je kunt een nationaal gezondheidszorgsysteem niet in één dag opnieuw bedraden. De rigiditeit van betalingen in natura zorgt voor verschillende politieke fricties vergeleken met de soepelheid van contante overdrachten.
De vroege structuur van de verplichte ziektekostenverzekering
Duitsland heeft het model bepaald. De wet van Bismarck uit 1883 creëerde het eerste verplichte ziektekostenverzekeringssysteem van de staat. Dit is geen plotselinge uitvinding. Duitse staten zijn al begonnen te experimenteren met beroepsgebonden dekking. Die logica is brute economie. De arbeidskosten voor werkgevers die deelnemen aan ziekteverloffondsen stijgen. Wie dat niet deed, kon de concurrentie ondermijnen. De staat grijpt in om het speelveld gelijk te maken. Maar er is nog een ander motief. De regering wilde de socialistische tendensen van de arbeidersklasse afkopen.
Het beheer is gedecentraliseerd. Het plaatselijke ziekenfonds beheert het geld. Werkgevers en werknemers beheren deze fondsen samen. Ze onderhandelen over contracten met bepaalde artsen en ziekenhuizen. De laagbetaalden werden gedwongen mee te doen. Artsen kregen geen enkel tarief. Ze worden betaald als salaris, capitatie of gevalspecifieke betalingen. Deze fragmentatie veroorzaakt wrijving. Uitgesloten artsen protesteerden. Ze eisen open toegang. Uiteindelijk behaalde de medische gemeenschap een belangrijke overwinning: het recht op vrije participatie. Betaling verschoven naar vergoeding per dienst. Het gevolg is concurrentie tussen aanbieders.
Oostenrijk volgde in 1888, Hongarije in 1891 en Zwitserland probeerde dit ook. Dit idee werd uiteindelijk in 1900 in een referendum verworpen.
Het Britse model en Europese variaties
David Lloyd George bezocht Duitsland in 1908 en bracht dit ontwerp terug naar Groot-Brittannië. De wet uit 1911 was gericht op werknemers wier inkomen onder een bepaalde grens daalde. Het is erg smal. Huisartsen en geneesmiddelen op recept zijn gedekt. Ziekenhuisopname is grotendeels uitgesloten. Alleen de behandeling van tuberculose kreeg enige voorziening. Waarom? Het beschermen van liefdadigheidsziekenhuizen die gratis diensten verlenen aan de armen.
Druk van artsen leidde ertoe dat de implementatie veranderde. Het statutair comité beheert nu het contract, in plaats van bevriende genootschappen de contracten te laten beheren. Hierdoor kan iedere huisarts meedoen. De betalingen gebeuren nog steeds op capitatiebasis. Het is eenvoudiger dan het Duitse ‘fee-for-service’-model.
Noord-Europa koos een ander pad. Zweden en Denemarken overwogen in de jaren tachtig van de negentiende eeuw verplichte regelingen. Ze besloten te kiezen voor een vrijwillige verzekering met steun van de overheid. Noorwegen voerde in 1911 een verplichte ziektekostenverzekering in. Denemarken wachtte tot 1933. Zweden volgde pas in 1955. Deze landen hadden openbare ziekenhuizen al zwaar gesubsidieerd.
Frankrijk heeft de wet in 1920 aangenomen, maar deze werd pas in 1930 van kracht. De wet is tot stilstand gekomen vanwege meningsverschillen over de lokale controle. Geschillen met artsen over betaalmethoden zorgden voor vertraging. Het oorspronkelijke capitatiesysteem werd afgeschaft. Dit is vervangen door een vergoeding voor diensten. Artsen weigeren toe te staan dat derden tussen hen en hun patiënten komen. Wat is de oplossing? Terugbetaling. Patiënten betalen vooraf. Vervolgens eisten ze terugbetaling van het verzekeringsfonds voor terugbetaling.
Mondiale aanpassing: compensatie, loonadministratie en publiek eigendom
Het terugbetalingsmodel wordt populair. Zweden, Finland en Australië hebben het overgenomen. Australië maakte gebruik van een vrijwillige verzekering. In 1912 hanteerde Rusland een staatsgerichte benadering. Artsen krijgen een salaris. Ze werken in staatsbedrijven. Chili kopieerde dit patroon in 1924.
In Latijns-Amerika, Spanje, Portugal en Griekenland zijn deeltijdsalarissen vastgesteld voor artsen die in ziekenfondsen werken. Het werd de regionale standaard. In andere delen van Europa en Australië namen bestaande ziekenhuizen verzekerde patiënten op. Er werden speciale ziekenhuizen opgericht in Spanje, delen van Italië en verschillende Latijns-Amerikaanse landen.
De volgende ontwikkeling is universele dekking. Hiervoor was financiering nodig via belastingen en sociale premies. In 1920 nam Hongarije opnieuw de leiding. De Sovjet-Unie volgde in 1937. Nieuw-Zeeland heeft zijn systeem stap voor stap opgebouwd, zijn eigen systeem. In 1939 werd intramurale behandeling voor iedereen gratis. In 1941 volgden geneesmiddelen en huisartsenbijdragen in de ambulante zorg, medicijnen en huisartsen.
Het Verenigd Koninkrijk richtte in 1946 de National Health Service op. Noorwegen trad in 1956 toe. Zweden trad in 1962 toe. Denemarken trad in 1973 toe. Portugal trad in 1979 toe. Italië trad in 1980 toe. In de jaren tachtig hadden meer dan twintig landen dit universele model overgenomen.
Universele dekking betekent niet gratis op de plaats van gebruik. Het betekent ook niet dat alle ziekenhuizen eigendom zijn van de overheid. Oost-Europa was hierover verdeeld. In Bulgarije, Tsjechië, Slowakije, Hongarije en Roemenië is een gangbare praktijk ingevoerd. Polen is niet zo. Ongeveer de helft van deze landen is nog steeds afhankelijk van socialezekerheidsbijdragen. De grens tussen overheidsfinanciering en verzekeringsfinanciering vervaagt.
Saskatchewan is niet de enige provincie met een verplichte ziektekostenverzekering. Het werd voor het eerst ontwikkeld in 1962.
De rest van Canada loopt niet ver achter. In 1971 had elke provincie de overeenkomst ondertekend. De federale overheid verstrekt een subsidie van 50 procent om dit proces te faciliteren. Plotseling hadden alle inwoners toegang tot overheidsprogramma’s. Algemene ziekenhuizen zonder winstoogmerk krijgen een budget en leveren daadwerkelijk medische zorg.
Het Australische tempo is traag. De overgang van een gesubsidieerde vrijwillige verzekering naar een verplichte verzekering heeft lang geduurd.
Dan zijn er de uitschieters. De Verenigde Staten en Zwitserland zijn nog steeds de enige geavanceerde landen die over het algemeen geen verplichte ziektekostenverzekering hebben. Of gezondheidszorg voor iedereen.
Waarom boycotten de Verenigde Staten en Zwitserland het gezamenlijke systeem
Pogingen om in de Verenigde Staten een verplichte verzekering in te voeren stuitten op felle tegenstand. Dit werd krachtig tegengewerkt door de American Medical Association.
Het heeft tientallen jaren gefaald.
Uiteindelijk werd in 1966 een compromisoplossing gevonden. Medicare werd geïntroduceerd. Dit is een beperkte verplichte zorgverzekering voor ouderen. Tegelijkertijd werd Medicaid opgericht. Dit is een op behoeften gebaseerd gezondheidszorgsysteem. Elke staat dient de armen en de medisch armen.
Dit is niet universeel. Dit is speciaal. Dit gebeurt al bijna 60 jaar.
Europees model: hoge dekking, variërende regels
Sommige Europese landen hebben de dekkingsproblemen opgelost, maar zijn nog niet zover gevorderd dat diensten aan alle inwoners worden aangeboden.
Zij zorgen ervoor dat de bevolking voldoende beschermd wordt door de verplichte ziektekostenverzekering. Dit systeem is gericht op mensen met een baan. als zelfstandige. Alle ontvangers van de sociale zekerheid. Echtgenoot en kinderen ten laste.
Dat is waarschijnlijk 99% van de bevolking.
Maar dat geldt niet voor alles.
In Duitsland en Nederland hebben ze bijna allemaal een soort particulier verzekeringssysteem. Hoge inkomensgroepen zijn uitgesloten van de wettelijke ziektekostenverzekering.
Ierland ziet het vanuit een ander perspectief. Sommige voordelen, zoals ziekenhuiszorg, worden aan alle burgers aangeboden. Degenen met een hoger inkomensniveau moeten bepaalde andere uitkeringen zelf regelen.
De realiteit in Latijns-Amerika: de cijfers liegen niet
Met uitzondering van Cuba, dat over een nationale gezondheidszorg beschikt, is het beeld in Latijns-Amerika mager.
Slechts drie landen hebben een ziektekostenverzekering die meer dan 80 procent van hun bevolking dekt.
Argentinië. Brazilië. Costa Rica.
Een brede dekking betekent niet noodzakelijkerwijs dat diensten in gelijke mate beschikbaar zijn.
In Mexico, Panama en Uruguay is de dekking uitgebreid tot ongeveer de helft van de bevolking. In Bolivia en Venezuela bedraagt dit aantal meer dan een kwart.
In andere landen is de dekking 10 procent of minder.
Niet al deze staten bieden dezelfde rechten aan de echtgenoot en kinderen van de verzekerde. Sommige bieden alleen kraamzorg en kinderzorg aan personen ten laste.
Het is gemakkelijker om dekking te bieden aan werknemers, hun werknemers. Ze zijn meestal geconcentreerd in stedelijke gebieden. Zelfs in stedelijke gebieden zijn de gemarginaliseerden doorgaans zelfstandigen, huishoudelijk personeel en rondreizende werknemers.
De uitbreiding van de landelijke dekking stuit op een muur. De obstakels zijn reëel.
De inkomens zijn lager. geografisch verspreid. Minder formele arbeidsomstandigheden. Uitgebreide zelfstandige en seizoensarbeid.
Bovendien zijn sommige programma’s te duur om op dezelfde basis als belastingsubsidies de gehele bevolking te bestrijken.
De ongelijkheidsval van ontwikkelingslanden
De resterende bevolking is dus afhankelijk van de ondergefinancierde en onderbezette diensten van het ministerie van Volksgezondheid.
Ziektekostenverzekeringen krijgen steeds meer kritiek omdat ze de medische verschillen vergroten.
De staatsgezondheidsdiensten leveren meer opgeleid personeel dan ze kunnen betalen. Het richt zich op complexe en dure zorgdiensten in stedelijke gebieden.
Tegelijkertijd is er een grote behoefte aan preventieve diensten om de prevalentie van infectieziekten in steden en plattelandsgebieden terug te dringen.
Japan vermeed de ergste van deze effecten. Hoge dekking bereikt.
India gaat voorzichtig te werk. We beseften de potentiële schade voor overheidsdiensten en ontwikkelden geleidelijk een ziektekostenverzekering. Sommige staten hebben hier al middelen voor.
Zuid-Korea heeft een ziektekostenverzekering voor stadsarbeiders gelanceerd. Het biedt ook rechten aan mensen met een laag inkomen in stedelijke gebieden.
Het probleem om de resterende helft van de plattelandsbevolking te bereiken is nog steeds niet opgelost.
Koloniale erfenis en toegang tot het platteland
Veel ontwikkelingslanden hebben verschillende wegen gekozen.
Met name landen die voormalige Britse koloniën waren, hebben gezondheidszorgdiensten beschikbaar gemaakt voor al hun burgers. Ze bieden gratis of bijna gratis diensten aan.
Dit patroon komt voor in West-Indië. Kenia. Zimbabwe. Indië. Sri Lanka. Maleisië. Er zijn veel Arabische landen in het Midden-Oosten.
Deze diensten zijn oorspronkelijk ontwikkeld voor buitenlandse kolonialisten. In de loop van de tijd breidden ze zich uit naar de lokale bevolking.
Daarom zijn ze vooral geconcentreerd in stedelijke gebieden. De plattelandsbevolking is slecht gedekt.
Deze landen kampen met dit probleem vanwege de beperkte middelen. Als onderdeel van het programma Health for All van de Wereldgezondheidsorganisatie is het doel om de dekking van de primaire gezondheidszorg op het platteland tegen het jaar 2000 uit te breiden naar alle regio’s.
Die deadline is verstreken.
De gebouwde infrastructuur bepaalt vervolgens wie vandaag de dag zorg kan ontvangen. Als je in een stad woont, heb je er waarschijnlijk toegang toe. Als u zich buiten deze limieten bevindt, staat u er alleen voor. Als alternatief kunt u vertrouwen op wat het ministerie van Volksgezondheid te bieden heeft.
Hoe gezondheidszorgsystemen zorgverleners betalen
U kunt veel leren over het gezondheidszorgsysteem door te kijken naar de vergoedingen van ziekenhuiseigenaren en artsen. Er zijn eigenlijk maar drie manieren om dit te bereiken.
Ten eerste, directe service. Overheden en verzekeringsfondsen bezitten ziekenhuizen. Ze kopen benodigdheden. Zij betalen hun werknemers. Dit model wordt gebruikt in ziekenhuizen en gemeenschapsdiensten in Groot-Brittannië. Hetzelfde geldt voor Scandinavië, maar de lokale overheden zijn verantwoordelijk voor het beheer van deze faciliteiten. In Oost-Europa, Griekenland, Spanje, Portugal en de meeste ontwikkelingslanden is dit de norm. Canada is een uitzondering. Hun ziekenhuis heeft geen winstoogmerk en wordt gefinancierd door de staat.
Vervolgens volgen indirecte contracten. Verzekeringsplannen sluiten contracten af met aanbieders. Dienstverleners kunnen particulier of openbaar zijn. Voor elke dienst worden vergoedingen betaald volgens de overeengekomen prijzen. België, Duitsland, Luxemburg en Nederland gebruiken het voor bijna alles.
De derde is terugbetaling. Patiënten betalen vooraf. Stuur vervolgens de documenten om uw geld terug te krijgen. Dienstverleners kunnen publiek of privaat zijn. Frankrijk maakt hiervan gebruik. Het wordt gebruikt door particuliere beoefenaars in sommige Scandinavische landen. Het wordt ook gedeeltelijk gebruikt in Australië en Zweden. In Frankrijk betalen patiënten meestal een deel van de kosten uit eigen zak. Er is een prijslijst. Maar als niemand het controleert, zal de dokter uiteindelijk meer in rekening brengen dan volgens het schema is toegestaan.
De meeste landen gebruiken een combinatie van deze methoden. De NHS levert diensten rechtstreeks aan ziekenhuizen, maar ook contracten met huisartsen, apotheken, opticiens en tandartsen. In Griekenland, Italië en Portugal worden betalingen aan particuliere ziekenhuizen op contractbasis gedaan. In Latijns-Amerika maken verzekeringsmaatschappijen gebruik van directe diensten in stedelijke gebieden, maar in plattelandsgebieden kunnen zij indirecte contracten gebruiken.
Stimuleringskosten
Uw betaalmethode heeft invloed op de hoogte van uw betalingen. Servicekosten kunnen prikkels creëren. De dokter bestelt meer diensten. In Frankrijk bedraagt de voorgeschreven hoeveelheid medicijnen nog steeds het dubbele van de hoofdprijs, zelfs nadat patiënten de korting hebben betaald. Er vinden meer operaties plaats als artsen betaald worden op basis van honorarium in plaats van salaris; het aantal operaties zou nog verder toenemen.
Patiënten hebben ook direct contact met specialisten. Voor één ziekte kun je meerdere artsen bezoeken. Dit verhoogt de kosten. Ziekenhuizen die de facturering specificeren, bieden meer producten aan. Door de dagelijkse intramurale behandeling blijven patiënten langer dan nodig in het ziekenhuis. België, Frankrijk en Nederland dwingen deze ziekenhuizen momenteel om zich aan vooraf bepaalde budgetten te houden.
Salarissen en capitulatie belemmeren deze prikkels. Dit is wat Nederland en Groot-Brittannië doen. Dit kan echter vertragingen veroorzaken. Zowel in de intramurale als in de ambulante zorg worden de wachttijden langer.
Het beperken van de toegang tot deskundigen helpt de kosten onder controle te houden. Meestal is een verwijzing van een huisarts nodig. Deze aanpak is het meest effectief als de patiënt een huisarts heeft.
Een ander probleem is het deeltijdloon. Dit wordt vaak gebruikt in Griekenland, Portugal, Spanje en Latijns-Amerikaanse landen. Artsen hebben vrije tijd om privé te oefenen. Patiënten ervaren dit als slechte kwaliteit. Er is een gebrek aan beleefdheid. De consulten zijn kort. Om dit probleem aan te pakken, gaan veel staten over op voltijdse lonen zonder rechten op privépraktijken.
Herstel en revalidatie
Het recht op gratis medische zorg begint bij de Duitse arbeidsongevallenregeling. In 1925 werden daar rehabilitatiediensten aan toegevoegd. Na verloop van tijd verschuift de focus naar het herstel van het arbeidsvermogen. Voor dit doel zijn gespecialiseerde instellingen opgericht.
Veel landen volgden het voorbeeld van Duitsland. Ze richtten zeer gespecialiseerde instellingen op. Deze fondsen zijn eigendom van gezondheidsfondsen of worden beheerd door staatsgezondheidsinstanties. Zij zijn verantwoordelijk voor de fysieke en beroepsrehabilitatie.
De werking van de vangnetten van de overheid verschilt van overheid tot overheid. De structuur van de Sociale Zekerheidsadministratie varieert sterk, afhankelijk van waar je het bekijkt. Sommige landen hebben sterk gecentraliseerde systemen opgezet. Sommigen vertrouwen op een gedecentraliseerd netwerk van onafhankelijke fondsen. Deze keuze heeft invloed op wie de controle heeft over de fondsen, wie wat krijgt en hoeveel politieke wrijving er ontstaat als er hervormingen worden voorgesteld.
Gecentraliseerde systemen en Scandinavië
In de landen van het Gemenebest en de Scandinavische landen is deze aanpak vaak sterk gecentraliseerd. We zien een verenigd agentschap dat de meeste socialezekerheidsfuncties onder één dak afhandelt. Gezondheidszorg en inkomenssteun vormen opmerkelijke uitzonderingen. Deze speciale diensten worden doorgaans gedelegeerd aan lagere niveaus van het lokale bestuur. De basispensioen- en verzekeringsmechanismen vallen echter vaak binnen hetzelfde uniforme raamwerk.
Wie beheert deze gecentraliseerde systemen? Het hangt ervan af. In sommige gevallen kunnen ministeries rechtstreeks verantwoordelijk zijn. In andere gevallen beheren semi-autonome instellingen de dagelijkse werkzaamheden. Het doel is consistentie. Eén beheerder kan voordelen landelijk combineren. Dit vermindert de complexiteit wanneer bewoners zich tussen gebieden verplaatsen. Het vereenvoudigt ook de werkgeversfinanciering.
Gefragmenteerde fondsen in Europa en Latijns-Amerika
Vergelijk dit met continentaal Europa en Latijns-Amerika. Het patroon is hier anders. Het systeem wordt doorgaans beheerd door een afzonderlijk speciaal fonds. of via fondsen die bepaalde risico’s dekken. Vrachtwagenchauffeurs kunnen over andere financiering beschikken dan leraren. Een bouwvakker kan zich in een andere positie bevinden dan een bankier.
Door deze fragmentatie ontstaan er verschillende managementniveaus. De leiding van het bedrijf kan worden uitgeoefend door het bestuur, dat in gelijke mate bestaat uit werkgevers en werknemers. Het idee is evenwicht. Beide partijen hebben inspraak in het beheer van het fonds. Bij sommige modellen bestaat de structuur uit drie delen. De overheid intervenieert als derde partij. Dit maakt staatscontrole mogelijk terwijl arbeid en kapitaal bij het besluitvormingsproces worden betrokken.
De Amerikaanse kloof
De Verenigde Staten passen niet netjes in een van beide categorieën. De verantwoordelijkheid voor de sociale zekerheid wordt gedeeld tussen federale en staatsagentschappen. Het federale niveau is verantwoordelijk voor de ouderdoms-, nabestaanden- en arbeidsongeschiktheidsverzekeringen. De staten beheren werkloosheidsuitkeringen. Deze tweedeling betekent dat werknemers vaak met twee verschillende bureaucratieën te maken hebben. Het betekent ook dat beleidsveranderingen op nationaal niveau niet automatisch worden weerspiegeld in staatsprogramma’s.
Het verzet tegen eenwording
Sommige landen streven nog steeds naar eenwording. Het samenvoegen van gefragmenteerde fondsen tot één enkele nationale organisatie is in theorie logisch. Administratief afval wordt verminderd. Hierdoor wordt het risico over een grotere pool gespreid.
Dergelijke pogingen stuiten echter vaak op sterke weerstand. Deze tegenstand komt van bepaalde beroepsgroepen. Deze groepen krijgen doorgaans betere uitkeringen of lagere uitkeringen. Hun lagere kosten zijn vaak te wijten aan lagere risico’s in bepaalde beroepen. De verzekeringspremies voor bedienden kunnen lager zijn dan voor arbeiders met een hoog risico. Het samenvoegen van de fondsen betekent het verlenen van subsidies aan risicogroepen. Laagrisicogroepen zijn tegen deze kruissubsidiëring. Ze willen niet de prijs betalen van een groter risico in andere banen.
“Pogingen om gefragmenteerde socialezekerheidsstelsels te verenigen lopen vaak vast als beschermde groepen weigeren beroepen met een hoger risico te subsidiëren.”
Op veel plaatsen blijft de spanning tussen efficiëntie en gelijkheid onopgelost. Centralisatie biedt eenvoud. Door fragmentatie wordt de dekking aangepast, maar dit gaat ten koste van de complexiteit. Beide modellen hebben lastige politieke problemen.
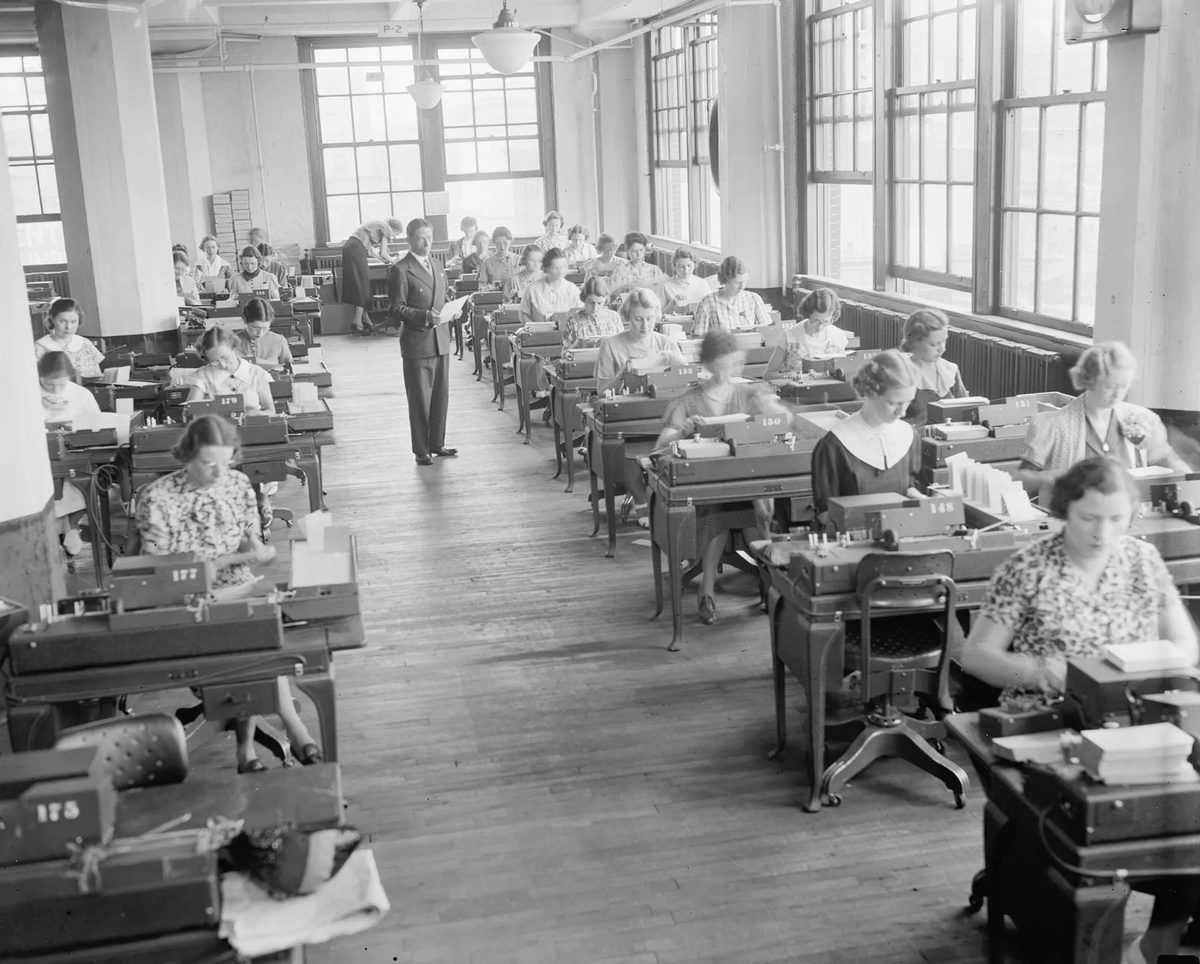
Waarom het krijgen van sociale zekerheid als een doolhof voelt
U verzendt uw document. Wacht even. Er kwam geen geld.
Het is niet alleen maar frustratie. Dit is een structurele fout. Het socialezekerheidsstelsel is gebouwd op lagen bureaucratie die zelfs beheerders in verwarring brengen. Wanneer fondsenwerving in silo’s plaatsvindt, wordt toegang een barrière. Er zijn geen lokale kantoren open voor het publiek. U kunt alleen externe kantoren bellen die niet fysiek dichtbij zijn.
resultaat? vertraging.
Kwalificatiegeschillen komen vaak voor. Fonds A staat erop dat fonds B moet betalen. Fonds B is het daar niet mee eens. De aanklager zat in het midden. De rechten zullen uiteindelijk worden geregeld, maar ‘uiteindelijk’ is niet hetzelfde als ‘op termijn’. Niet iedereen krijgt wat hij verdient. Dit systeem filtert mensen eruit voordat ze geld op hun bankrekeningen storten.
Zelfs particuliere bedrijven zijn niet onschuldig.
Denk niet dat een particuliere verzekering uw problemen zal oplossen. Dit is niet waar.
Sommige commerciële luchtvaartmaatschappijen weigeren verzekeringsclaims uit te betalen. Ze wachten tot jij je overgeeft. Ze verwachten dat de eisers uitgeput zullen zijn. Een uniform systeem met regionale kantoren klinkt op papier beter. Een lokaal kantoor betekent een face-to-face locatie.
Maar zichtbaarheid garandeert geen snelheid.
Deze kantoren zijn vaak onderbezet. Jij kiest partij. De griffier zat in de problemen. De service was erg traag. De efficiëntie neemt af. De structuur is er, maar het menselijk vermogen om deze te ondersteunen niet. Je ruilt anonimiteit in voor onverschilligheid.
De werkelijke kosten van complexiteit
Deze complexiteit is geen toeval. Er zal wrijving zijn. Wrijving kost tijd. Tijd is geld.
Wanneer het systeem gefragmenteerd is, gaat de verantwoordelijkheid verloren. Wie is verantwoordelijk voor vertragingen? Landelijke overheid? Een lokale vestiging? Verzekeringsexpert? niemand. Of allemaal. Deze dubbelzinnigheid doet het voordeel teniet.
Ik heb een antwoord nodig. Contant geld is vereist. Er verschijnt een formulier.
Het verschil tussen een recht en een ontvangstbewijs is waar het systeem faalt. Het was een ontwerpfout. Complexiteit beschermt uw organisatie. Dit legt een last op het individu. Je moet door het doolhof navigeren zonder kaart.
Waarom dit accepteren?
Omdat alternatieven middelen vereisen. Hulpbronnen zijn schaars. Complexiteit is goedkoop. Het kost niet veel om de regels verwarrend te maken. We hebben alles opgeofferd om ze het te laten begrijpen.
Je hebt nog steeds opties. Bestrijd uitstelgedrag. Of accepteer een nederlaag.
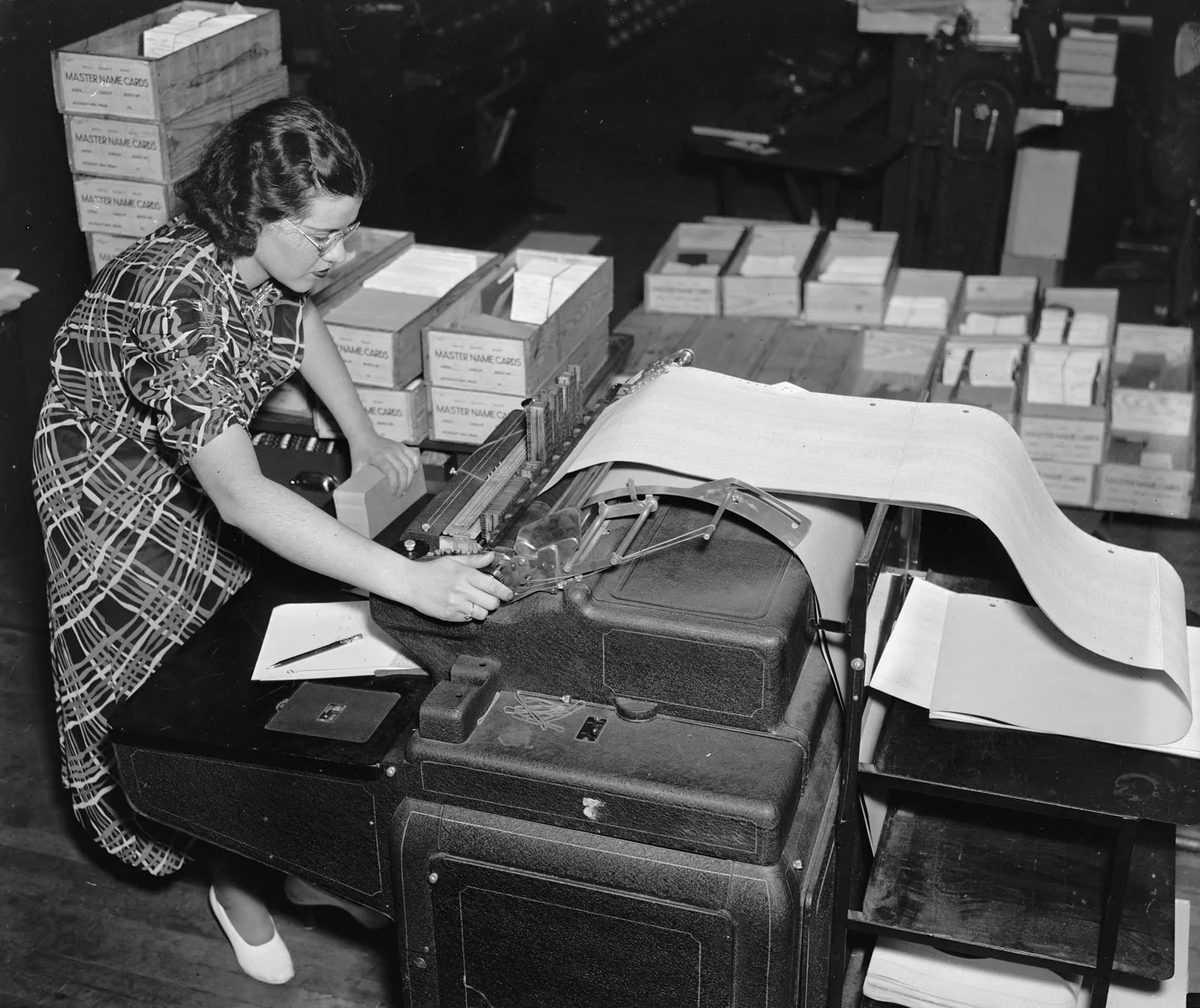
De complexiteit van de discussie over inkomensondersteuning en samenwonen
Inkomenssteunvoorzieningen zijn niet alleen onderdeel van het socialezekerheidsstelsel. Ze zijn chaotischer. Operationele complexiteit is onvermijdelijk. Maar dat is niet alles. Deze regels kennen een grote discretionaire bevoegdheid.
Wanneer een maatschappelijk werker het programma beheert, verandert de dynamiek. Begunstigden zijn zich vaak bewust van mogelijke dwang. Dat is het risico. Als u de aanbevelingen van de maatschappelijk werker niet opvolgt, kunnen uw uitkeringen worden verlaagd. Of geheel verwijderd. Deze machtsongelijkheid is reëel.
Sommigen pleiten voor volledige transparantie. Alle regelgeving moet gepubliceerd worden. Eisers moeten hun rechten kennen. Kennis maakt het mogelijk om te klagen over weigeringen of kortingen op uitkeringen.
Het volgen van deze aanpak heeft consequenties. In sommige gevallen kan de regelgeving voor werknemers te complex zijn om hun werk effectief uit te voeren. In andere landen werden de regels gestroomlijnd. Dit bracht kosten met zich mee. De traditionele discretionaire bepalingen zijn verdwenen.
Het streven naar transparantie creëert vaak een afweging tussen duidelijkheid en administratieve efficiëntie.
Vervolgens komt de kwestie van samenwonen aan de orde. Dit is bijzonder controversieel.
Neem een werkloze, getrouwde vrouw die samenwoont met haar man die een inkomen heeft. Zij heeft geen recht op inkomensondersteuning. Gelijkheid houdt in dat werkloze vrouwen die samenleven met werkende mannen gelijk behandeld moeten worden.
Op het eerste gezicht lijkt dit eerlijk. Samenwonen is echter geen huwelijk. In sommige gevallen is geen onderhoud nodig. Het is heel moeilijk te definiëren.
De grens tussen huurder en samenwonende is vervaagd. Dit varieert van geval tot geval. Het is voor een buitenstaander niet eenvoudig om dit te bepalen.
Pogingen om deze lijn te definiëren vormen een ernstige inbreuk op de privacy. Wie bepaalt wie bij wie woont? Staatsinterventie is aanzienlijk.
Financiering van de sociale zekerheid: betalingen en belastingen
De meeste landen beheren hun socialezekerheidsstelsels volgens een lastendelingsmodel. Werkgevers en werknemers delen de kosten naar rato van het inkomen. De aandelen variëren. In sommige gevallen gelijk. In sommige gevallen betaalt de werkgever bijna twee keer zoveel als de werknemer. Er is één uitzondering. Regelingen voor arbeidsongevallen worden doorgaans volledig gedekt door de werkgever.
Dan is er het plafond. Inkomensgrens. Zodra dit niveau is bereikt, stoppen wij met het betalen van proportionele bijdragen. Het tarief wordt vlak. Zweden en Zwitserland zijn opmerkelijke uitschieters. Er is geen bovengrens. In de meeste andere gebieden ligt de limiet 50 procent boven uw gemiddelde inkomen. Frankrijk, Ierland en Italië bevinden zich aan de onderkant. gaan hoger in Duitsland, Groot-Brittannië en de Verenigde Staten. Noorwegen is zelfs nog hoger.
Waarom een dop plaatsen? Daar zijn twee redenen voor. Ten eerste wordt overlapping met hoge marginale belastingtarieven vermeden. Ten tweede: laat de vervanging van hoogverdieners over aan de particuliere sector. Sommige landen zien volledig af van belastingen op lage inkomens of dwingen werkgevers deze kosten te betalen.
De rol van algemene belastingen
Belastingen spelen altijd een rol. De staat dekt tenminste eventuele tekorten als de uitkeringen hoger zijn dan de premie-inkomsten. De overgang naar belastingfinanciering is echter aanzienlijk geweest. In West-Europa werden in de jaren zeventig de kosten overgedragen van de werkgevers naar de algemene belastingen. Denemarken, Ierland, Italië, Nederland, Portugal en het Verenigd Koninkrijk voerden deze aanval aan. Oostenrijk, Frankrijk en Duitsland hebben een deel van de lasten op de werknemers afgewenteld. De drijvende kracht is de stijging van de werkloosheid. Voor inkomenssteun voor werklozen is geld nodig.
Wij beschikken over een breed scala aan financieringsmodellen. Sommige systemen hebben geen belastingen. Kleinere plannen in Burundi en Ethiopië passen hierin. Hetzelfde geldt voor de bredere systemen in Maleisië, de Filippijnen en Singapore. Aan de andere kant bevinden zich Australië, Denemarken en Nieuw-Zeeland, die sterk afhankelijk zijn van belastingen. De bijdragen zijn klein. In Groot-Brittannië is de verhouding ongeveer 50/50. De NHS wordt gefinancierd met belastinggeld. De sociale bijstand is van groot belang. In sommige Oost-Europese landen zijn er geen werknemersbijdragen. De werkgever betaalt de hele show.
Het pleidooi voor financiering op basis van bijdragen
De discussie over wie betaalt, woedt al tientallen jaren. Voorstanders van de betalingen beweren dat betalingen aan begunstigden een onverantwoorde uitkeringsinflatie voorkomen. Aparte financiering stimuleert deelname. Zowel de werknemer als de werkgever hebben een rol. Betaling zorgt ervoor dat beloftes worden nagekomen.
Het incasseren is administratief eenvoudiger. Werknemers willen ervoor zorgen dat werkgevers betalen. De voordelen voor werknemers zijn duidelijk. Werkgeverskosten zorgen voor prikkels. Het stimuleert risicopreventie op de werkplek. Alleen oormerkbijdragen kunnen in aanmerking komen voor een inkomensafhankelijke uitkering. Het koppelt de betaling rechtstreeks aan de uitbetaling.
De kritiek op loonbelastingen
Critici zien dat anders. Forfaitaire bijdragen zijn regressief. Ze hebben de armen pijn gedaan. Hetzelfde geldt voor inkomensafhankelijke bijdragen met lage plafonds. Dit legt een zware last op mensen met een laag inkomen. Een progressieve inkomstenbelasting is wenselijk. Het hangt af van uw betalingsvermogen. Ze heffen ook op beleggingsinkomsten, maar ook op beleggingsinkomsten.
Dankzij de belastinginkomsten kunnen overheden prioriteit geven aan alle overheidsuitgaven. Dit maakt een nauwere samenwerking tussen de sociale zekerheid en andere diensten mogelijk. Het financieel beheer van de overheid kan dit proces vereenvoudigen.
Er is nog een ander nadeel. Grote bijdragen voeden de schaduweconomie. De ondergrondse sector groeit. Dit is een groot probleem in Frankrijk en Italië. wijdverbreid gebrek aan sociale verzekeringen als gevolg van buitensporige betalingen door de werkgever. Werknemers gaan buiten de boeken om een belastingwig te voorkomen.
Concurrentievermogen en kapitaalinvesteringen
Naarmate de werkloosheid in de jaren zeventig toenam, werd dit argument steeds populairder. Hoge werkgeversbijdragen maken producten niet concurrerend. Dit heeft de arbeidsintensieve industrieën het meest getroffen. Vergelijk dat eens met derdewereldlanden waar de sociale zekerheid minder ontwikkeld is. De theorie is dat dit een recessie in gang zet. Het verergert de werkloosheid in de geïndustrialiseerde landen.
Is dit waar? Het verlagen van de betalingen kan op de korte termijn voordelen opleveren. Duurzaamheid op lange termijn is minder zeker. Besparingen op premies kunnen later worden toegekend. Hogere lonen. Overige salariskosten. Als deze bewering waar zou zijn, zouden Australië, Denemarken en Nieuw-Zeeland de wereldhandelsmarkt in het nauw drijven. Ze hanteren weinig werkgeversbijdragen. Dat hebben ze niet. De totale arbeidskosten bepalen het concurrentievermogen. Socialezekerheidsuitkeringen vormen slechts een onderdeel.
Hoge premies hebben een negatief effect op arbeidsintensieve bedrijven. Of dat wordt tenminste beweerd. Ze moedigen aan om kapitaal te vervangen door arbeid. Controleer zorgvuldig. Bedrijven die kapitaalgoederen produceren, betalen hetzelfde bedrag aan vergoedingen. Kapitaalgecontroleerde bedrijven betalen indirect kapitaal. grondstoffen. faciliteit. Apparaat. vitaliteit. In elke fase van de keten worden belastingen toegevoegd.
Hogere betalingen kunnen resulteren in een lager contant loon. De totale arbeidskosten mogen niet stijgen. Belastingen worden overgedragen zoals ze zijn. Bovendien, als hoge vergoedingen een kapitaalintensieve aanpak aanmoedigen, zullen arbeidsintensieve bedrijven hetzelfde doen. Efficiëntie-investeringen verlagen de productiekosten. Dit vergroot onze concurrentiekracht op de wereldmarkt. Op de langere termijn zien de zaken er anders uit. Het doet pijn op de korte termijn. De wiskunde is ingewikkeld.
Discussies over sociale financiering zijn zelden zwart-wit. U denkt misschien dat werkgeversbijdragen een last zijn die uw kansen op een baan wegneemt. De gegevens ondersteunen dat niet echt. Maar er is één specifieke structurele fout die dit veroorzaakt.
Lage betalingslimieten zijn een reëel probleem.
Het beperken van werkgeversbijdragen aan socialezekerheidsstelsels creëert perverse prikkels. Het inhuren van een andere deeltijdwerknemer brengt hogere overhead- en basisloonkosten met zich mee dan het laten overwerken van de huidige medewerker. De berekening is eenvoudig. Het resultaat is ineffectief.
De internationale experts van het International Labour Office voorspellen dit. Ze keken naar gegevens uit 1984. Hun conclusie is duidelijk.
De premieplafonds moeten worden afgeschaft.
Zij beweren dat deze plafonds het creëren van deeltijdbanen verhinderen. Werkgevers verlengen gewoon de werktijden van huidige werknemers. Dit heeft niets met rechtvaardigheid te maken. Hiermee worden vaste kosten voor nieuwe medewerkers vermeden.
De illusie van belastingruil
Veel besluitvormers geven er de voorkeur aan de betalingen te vervangen door algemene belastingen. Het geluid is schoner. Het lijkt erop dat je vooruitgang boekt. Maar het is niet noodzakelijkerwijs een overwinning voor de werknemers.
De vraag is: waar komt die belasting vandaan? Wanneer overheden de belastingen op producten als tabak en alcohol verhogen, komt de last het zwaarst terecht bij huishoudens met een laag inkomen. In ontwikkelde landen zijn de consumenten van deze producten voornamelijk mensen met beperkte middelen.
Iemand met een hoog inkomen kan af en toe een pakje sigaretten kopen. Mensen met een laag inkomen kunnen er elke dag op vertrouwen. Het regressieve karakter van dergelijke belastingen kan niet worden ontkend.
Er is geen garantie dat de regering de extra inkomsten zal gebruiken om een progressief systeem op te bouwen. Het kan alleen maar de drempel voor de inkomstenbelasting verlagen. Ineens zijn er meer belastingbetalers, maar het systeem wordt er niet eerlijker op. Geld beweegt gewoon van emmer naar emmer. De armen worden nog steeds onderdrukt.
Wanneer jouw inbreng belangrijk is
Wanneer moeten de socialezekerheidsfondsen worden betaald?
Wanneer u een uitkering wilt op basis van uw inkomen.
Betalingen combineren kosten en bijdragen. Hoe meer je verdient, hoe meer beloningen je krijgt. Dit is het sterkste argument om het contributiemodel te behouden. Het beloont hogere lonen. Het onderhoudt de verbinding tussen werk en bescherming.
Wanneer belastingen uw enige optie zijn
Belastingen zijn anders. Deze worden gebruikt om algemene dekking te bieden.
Denk aan de gezondheidszorg. Of kinderbijslag. Of in ieder geval een vaste lijfrente. Deze hebben niets te maken met uw inkomen van het afgelopen jaar. Ze hebben alles te maken met wie je bent. Een bewoner. Een mens.
Als er een tekort is in het socialezekerheidsprogramma, moet dit worden gefinancierd met belastingen. De overheid moet ingrijpen en een bredere dekking bieden. Dit is een trend in veel landen. Ze verlaten het rigide contributiemodel van het basisvangnet.
De oplossing voor achtergestelde bevolkingsgroepen betekent niet noodzakelijkerwijs meer input. Vaak moet je meer belasting betalen.
Het is een afweging. Dit betekent dat er afstand moet worden gedaan van elke directe koppeling tussen salaris en secundaire arbeidsvoorwaarden. Uw veiligheidsniveau is niet afhankelijk van uw inkomensniveau.
Welk model past bij u?
Als u op zoek bent naar een pensioen dat past bij uw loopbaaninkomen, kunt u premies storten. Als je een zorgstandaard wilt, ongeacht je baan, zijn belastingen het mechanisme.
De lijn tussen de twee vervaagt. De overheid haalt ze door elkaar. Ze verlagen het plafond. Ze verhogen de indirecte belastingen. Ze breiden algemene voordelen uit.
Het systeem is in de war. Dit is niet erg efficiënt. Maar dat is wat we hebben.
De uitgavencrisis voor de sociale zekerheid van de jaren tachtig
In 1980 was de sociale zekerheid meer geworden dan alleen een vangnet. Het was een enorme, dure onderneming.
het slokte 32 procent van het Bruto Nationaal Product (BNP) op. België, Denemarken, Frankrijk en Nederland variëren tussen de 25 en 30 procent. Zelfs de Verenigde Staten, vaak bekritiseerd vanwege hun gebrek aan universele gezondheidszorg, gaven 13 procent uit.
Vergelijk dat eens met het huidige basisniveau of het niveau van voor de oorlog. In 1950 gaven de meeste landen minder dan 10 procent van hun BBP uit. In 1980 hadden veel Europese landen hun aandeel verdubbeld of verdrievoudigd.
Waarom steeg het wetsvoorstel? Het was niet één ding. Het is een perfecte storm van politieke keuzes en demografische veranderingen.
Waarom de kosten van de sociale zekerheid stijgen
Verschillende factoren zijn de drijvende kracht achter deze stijging. Ten eerste wordt de reikwijdte uitgebreid. De gedekte risico’s zijn groter geworden. De uitkeringen zijn geïndexeerd aan de inflatie en zijn genereuzer. In sommige landen vervangen pensioenen in bepaalde omstandigheden bijna 100% van het inkomen.
Maar misschien wel de grootste factor was de timing.
Veel pensioenstelsels zijn in de jaren veertig en vijftig opnieuw ontworpen. Het duurde tientallen jaren voordat mensen konden deelnemen aan deze nieuwe, genereuzere regels. Daarom bereikten de eerste begunstigden in de jaren tachtig de pensioengerechtigde leeftijd. Zij ontvingen de grootste uitbetalingen.
Ook de demografische structuur draagt bij aan de druk. Vergrijzing van de bevolking. De pensioenleeftijd is verlaagd. Het aandeel werknemers dat gepensioneerden ondersteunt, is afgenomen.
Gezondheidszorg: echte kostenfactoren
De zorgkosten stegen zelfs sneller dan de pensioenen.
De kosten van de ouderenzorg bedragen twee tot drie maal de kosten van de werkende generatie. Bent u 75 jaar of ouder, dan is het prijsverschil nog groter. De leeftijdsgroep 75+ is de snelst groeiende bevolkingsgroep.
Technologie helpt niet. Nieuwe medische apparaten en arbeidsintensieve procedures vervangen werknemers niet. Ze hadden ze nodig. Vanwege de kortere werktijden moeten verpleegkundigen 24 uur per dag beschikbaar zijn.
De aanbodbeperkingen werden opgeheven. Meer artsen. Meer tandartsen. Meer ziekenhuizen. Deze faciliteiten waren duur in gebruik.
Het volgende is het betalingssysteem. Dienstverleners hebben financiële prikkels om meer diensten aan te bieden. Zorgverzekeraars betalen naar volume.
De werkloosheid verstoort het evenwicht
De laatste, cruciale destabilisator was de werkloosheid.
Het begon in de jaren zeventig. Landen die werkloosheidsuitkeringen in hun socialeverzekeringsprogramma’s opnemen, kregen een dubbele klap te verduren. De kosten voor uitkeringen schoten omhoog. De inkomsten uit premies kelderden doordat werknemers hun baan verloren.
Socialebijstandsprogramma’s dragen deze last. Werklozen kunnen geen belasting betalen. Wanneer de vraag op zijn hoogtepunt is, drogen de inkomstenbronnen op.
Oliecrisis en financiële crisis
Jarenlang heeft de snelle economische groei de stijgende kosten gemaskeerd. Het kan niemand iets schelen, want de taart groeit.
Toen ging de olieprijs omhoog. De economische groei van olie-importerende landen is gestopt.
De inkomsten uit de sociale zekerheid waren niet meer florerend. Tegelijkertijd werden er nieuwe eisen aan het systeem gesteld.
Eind jaren zeventig veranderde het gesprek. Uitbreiding is niet langer een vraag. Het gaat over een crisis.
Mondiale verschillen in uitgaven
De kosten voor de sociale zekerheid variëren per regio.
Ontwikkelingslanden houden de kosten laag. De geïndustrialiseerde landen hadden het moeilijk.
West-Duitsland, Oostenrijk, Ierland, Luxemburg en Noorwegen geven 20 tot 25 procent van hun bbp uit. Groot-Brittannië besteedde 18 procent. Australië gaf 12 procent uit. Canada besteedde 15 procent. Japan gaf 11 procent uit. Nieuw-Zeeland besteedde 14 procent.
In Zweden is dit ruim 30 procent. Waarom?
Hoge voordelen. Een duur medisch systeem.
Zweden heeft ook andere economische berekeningen. Het zorgde ervoor dat de kosten van de gezondheidszorg konden stijgen omdat de sector banen creëerde. Het gebruikt sociale uitgaven als een manier om massale werkloosheid te voorkomen. Andere landen hebben deze luxe niet.
Inperkingsmaatregelen
In veel ontwikkelde landen is het doel beheersing.
De programmakosten mogen niet sneller groeien dan de contributieopbrengsten.
Regeringen introduceerden middelen om het begrotingstekort terug te dringen.
Het rendement van de index in prijs of resultaat wordt naar beneden gecorrigeerd. Er worden minder vaak aanpassingen gedaan. Gepensioneerden begonnen premies te betalen voor hun eigen gezondheidszorg.
In Frankrijk werden belastinginkomsten ingevoerd als aanvulling op de bijdragen. In het Verenigd Koninkrijk zijn inkomensgerelateerde toevoegingen aan kortetermijnuitkeringen afgeschaft.
Stop de gratis behandeling
Medische kosten vereisen bepaalde grenzen.
De vergoedingen zijn gestegen. Er zijn eigen bijdragen geïntroduceerd.
West-Duitsland verhoogde de drugsbelastingen in 1977, Italië in 1975 en Portugal in 1982.
Portugal en Luxemburg sluiten zich aan bij Frankrijk en België in medische consultaties.
De ziekenhuiskosten stegen in België, West-Duitsland, Portugal en Frankrijk.
In 1984 waren de zaken veranderd.
Geen enkel West-Europees land biedt gratis gezondheidszorg aan alle verzekerden.
Voorbij zijn de dagen van onbeperkte rechten. De realiteit van begrotingsdiscipline is aangebroken.
Herontwerp betalingsprikkels om verspilling tegen te gaan
Het oude ‘fee-for-service’-model is kapot. Specifiek. de wiskunde veranderde in West-Duitsland. Artsen krijgen meer betaald voor praten, maar minder voor operaties. Consultaties werden de belangrijkste bron van inkomsten. Procedures kwamen onder druk te staan. België nam een hardere houding aan. Diagnostische tests hebben hun premiumstatus verloren. De tarieven voor deze bijzondere diensten zijn verlaagd.
Italië ging verder. Huisartsen zijn overgestapt van het stukwerksysteem naar het capitatiesysteem. Je wordt betaald voor de patiënt, niet voor de operatie. Specialisten gingen op weg naar salarissen. fulltime. Parttime. Vaste bedragen.
Ziekenhuizen worden met soortgelijke druk geconfronteerd. In België, Frankrijk en Nederland hebben Budgetten de daggelden vervangen. Het doel is eenvoudig. Stop met het in bed laten liggen van patiënten alleen maar om voor de matras te betalen. Landen die al gebruik maakten van begrotingen zullen alleen maar verdere bezuinigingen zien. De Verenigde Staten hebben een andere beperking ingevoerd. Medicare en Medicaid begonnen ziekenhuizen te betalen op basis van diagnosegerelateerde groepen. De kosten waren gepland. Voorspelbaar.
Beheersing van het aanbod en de infrastructuur
Bouwen gebeurt niet in een vacuüm. De sleutel ligt bij de overheid. Een nieuw ziekenhuisgebouw? Uitbreidingen? Beperkt. Stimulansen voor het verplaatsen van bedden voor chronisch zieke patiënten. De algemene acute zorg verloor terrein aan de chronische zorg.
Er is een alternatief ontstaan. Ambulante operatie. Dagziekenhuizen. Verpleeghuis. Thuisteams. Thuiszorg kan een haalbaar alternatief zijn voor ziekenhuiszorg. Groot-Brittannië speelde de zware hand. In tien jaar tijd werden ongeveer 400 ziekenhuizen gesloten. Dit is geen afrondingsfout. Dat is een samentrekking.
Ook de techniek werd gecontroleerd. België en Frankrijk hebben beperkingen opgelegd aan grote nieuwe medische hulpmiddelen. Je kunt niet zomaar de grootste MRI-machine kopen. Het quotum was gereserveerd voor medische scholen. In 1955 waren tien van de twaalf lidstaten van de Europese Economische Gemeenschap onderworpen aan beperkingen. Denemarken, Frankrijk, Ierland, Portugal en Spanje hebben het aantal geneeskundestudenten teruggebracht. Het aanbod wordt gecontroleerd.
De farmaceutische dop
Ook voor voorschrijvers zijn recepten niet gratis. West-Europa heeft strikte lijsten ingevoerd. Wat een arts onder de gezondheidszorg kon schrijven, was beperkt. Prijzen worden gecontroleerd. De winsten van apotheken staan onder druk. Te veel voorschrijven werd behandeld als een lek in het systeem. Het was aangesloten.
De kosten van ouder worden en welvaart
De socialezekerheidsuitgaven zijn niet willekeurig. Het houdt drie hoofdvariabelen bij.
De eerste is de levensstandaard. Rijke landen geven meer uit. Dit is een directe correlatie. Ten tweede de demografie. Hoe hoger het aandeel ouderen, hoe hoger de uitgaven. Ten derde, geschiedenis. Oudere programma’s kosten meer. Ze hebben meer traagheid.
Er zijn echter uitzonderingen. De VS en Japan geven minder uit dan hun rijkdom doet vermoeden. Hun uitgaven zijn laag vergeleken met het bbp. Nieuw-Zeeland is een uitzondering. Pensioenen werden eind 19e eeuw ingevoerd. Er wordt minder uitgegeven dan verwacht. Waarom?
Privé arrangementen. Deze analyse negeert vaak werkgeversbepalingen. Collectief onderhandelen is belangrijk. In Japan wordt het gebrek aan wettelijke sociale zekerheid verklaard door secundaire arbeidsvoorwaarden. In de Verenigde Staten vullen bedrijfspensioenen en ziekteverzekeringsregelingen tussen werkgevers en werknemers deze leemte op. Publieke systemen kunnen niet afzonderlijk worden vergeleken. Het is de moeite waard om naar het hele pakket te kijken. publiek en privaat.
Dit wordt bemoeilijkt door de federale structuur. Australië, Canada, Zwitserland en de Verenigde Staten worden geconfronteerd met constitutionele barrières. Publieke programma’s waren moeilijker door te voeren. De particuliere sector kwam tussenbeide om de leegte op te vullen.
Politieke krachten geven vorm aan de uitgaven
De politiek beheert het chequeboek. Politieke partijen uit de arbeidersklasse en handelscoalities dringen aan op expansie. De European Catholic Worker-beweging maakte deel uit van deze coalitie. Conservatieve coalities breiden soms voordelen uit alleen maar om aan de macht te blijven. Dit is een politieke prijs.
Scandinavië is duur. Waarom? Sterke sociaal-democratische invloed na de Tweede Wereldoorlog. Handelscoalities hebben daar de macht. Australië en Nieuw-Zeeland? Het lijkt een beetje. Amerika mist een politieke partij van de arbeidersklasse. Dit is een van de redenen waarom het vangnet aan het afnemen is.
Noodzakelijke kostendruk
Deze trends zijn niet te stoppen. Ze versnellen.
In sommige ontwikkelde samenlevingen kan het aantal ouderen zich stabiliseren. Het aandeel van de bevolking dat ouder is dan 75 jaar neemt echter toe. in principe. De zorg voor ouderen kost meer. Hoe ernstiger de klachten, hoe duurder de behandeling.
Pensioensystemen worden volwassen. De vraag naar gelijkheid groeit. Gendergelijkheid in de welvaart. Bereken de pensioenleeftijd. Betere ondersteuning bieden aan vrouwen die voorheen onderbedeeld waren. Dit is politieke druk. De kosten nemen toe.
Medische technologie wordt niet goedkoper. Het zal duurder zijn. Meer functies. Prijzen zijn hoger.
De werktijden worden verkort. Een korter aantal weken betekent dat er meer dekking nodig is voor dezelfde output. Medische diensten zijn duurder voor werknemers.
De komende bevolkingscrisis
De vergrijzing van de bevolking is geen verre bedreiging. Dit is een gepland evenement. Babyboomers bereiken de pensioengerechtigde leeftijd tussen het tweede en derde decennium van de 21e eeuw. Het aandeel ouderen groeit snel.
Als reactie hierop hebben de Verenigde Staten plannen gemaakt om de pensioenleeftijd te verhogen. Groot-Brittannië heeft de tweede fase van zijn bedrijfspensioenstelsel ingekort. Ze zagen de wiskunde aankomen.
Het is niet de vraag of de kosten zullen stijgen. Wie betaalt? en serviceniveau. De budgetten zijn beperkt. Uw behoeften zijn eindeloos. Dit compromis is onvermijdelijk.
De onvoorspelbare berekeningen van de sociale zekerheid
We weten niet welk exact belastingtarief nodig is om het huidige socialezekerheidsprogramma te behouden. Onzekerheid verbreekt de wiskunde. Eén ding dat we met zekerheid kunnen voorspellen, is dat het aantal ouderen zal toenemen. Vruchtbaarheid is een ander verhaal. Voorspellen is veel moeilijker.
werkloosheidsprobleem. Het beïnvloedt beide kanten van de balans. Een lagere werkloosheid betekent hogere betalingen en belastinginkomsten. Ook de sociale lasten kunnen omlaag. De aanzienlijke toename van het aantal gepensioneerden in de rest van de 21e eeuw baart echter zorgen. Sommigen zijn van mening dat het ‘generatiecontract’ niet wordt nageleefd.
Dit heeft geleid tot een roep om verandering. Velen zijn van mening dat het pay-as-you-go-systeem vervangen moet worden. Ze willen overstappen op een kapitalisatiemethode. Dit model werd gebruikt in systemen voor vervroegde uittreding en in de particuliere sector. Sommige mensen zijn voorstander van het privatiseren van de pensioenen van de sociale zekerheid. In theorie zou dit tot hogere besparingen moeten leiden. Deze besparingen kunnen beleggingsrendementen genereren voor toekomstige pensioenfondsen.
Beide methoden hebben aanzienlijke nadelen. Zij eisten een onmiddellijke verhoging van de bijdragen. Dit is nodig om het beoogde pensioenniveau te bereiken. Dit kan de druk voor hogere contante inkomsten vergroten. Bovendien worden de pensioenniveaus niet meer geïndexeerd. Dit is afhankelijk van het rendement op de investering.
Waarom staat het pay-as-you-go-systeem onder druk?
Het huidige systeem is gebaseerd op de huidige werknemers die de huidige gepensioneerden betalen. Het is een pay-as-you-go-systeem. Het werkt als er een gunstige verhouding is tussen werkenden en gepensioneerden. Deze relatie is aan het veranderen. Het aantal ouderen in de bevolking neemt toe. Het geboortecijfer stagneert of daalt. Door deze onevenwichtigheid ontstaat er een financieringstekort.
Sommige economen zien kapitalisatie als een oplossing. Deze aanpak financiert het pensioen via opgebouwde activa. Dit weerspiegelt het model van de particuliere sector. Maar schakelen vergt een transitie. Je kunt niet zomaar een schakelaar omzetten. We moeten de kapitaalvoorraad opbouwen. Dit kost tijd en geld.
Privatisering is ook een optie. Het verlegt het risico van de overheid naar het individu. Het stimuleert persoonlijk sparen. Hierdoor worden gepensioneerden echter blootgesteld aan marktschommelingen. Het rendement van beleggingen is doorslaggevend. Er is geen gegarandeerde inkomensvloer.
Kosten van verandering
De overgang naar kapitalisatie of privatisering brengt direct kosten met zich mee. De bijdragen moeten sterk stijgen. Hiermee wordt beoogd de kloof tussen het oude en het nieuwe systeem te overbruggen. Gedurende de transitieperiode moet het geplande pensioenniveau gehandhaafd blijven.
Hoe hoger uw betalingen, hoe lager uw nettoloon. Dit creëert druk voor hogere contante inkomsten. Werknemers zoeken naar extra inkomsten om hun belastingdruk te compenseren. Werkgevers worden geconfronteerd met stijgende arbeidskosten. Economische vertraging. De politieke reactie is reëel.
Indexering is ook een slachtoffer. In het huidige systeem worden pensioenen doorgaans geïndexeerd aan de inflatie. Dit beschermt gepensioneerden. In een gekapitaliseerd systeem zijn de rendementen afhankelijk van de marktprestaties. Als de markt daalt, dalen de pensioenen. Er vindt geen automatische aanpassing plaats.
Welk systeem beschermt u beter?
Er heerst een gevoel van stabiliteit omdat het een verdeel-en-heers-systeem is. Het risico is verspreid over het personeelsbestand. Het is politiek duurzaam. Maar de demografie is kwetsbaar. Een vergrijzende bevolking weegt hierop.
Het gekapitaliseerde systeem biedt kansen voor groei. In theorie kan het zichzelf in stand houden. Maar het hangt af van de markt. Het vergt discipline. Hiervoor is een lange tijd nodig. De overgang is pijnlijk. De risico’s variëren van persoon tot persoon.
Er bestaat geen perfecte balans. Elke optie heeft handel
Groeimythe
Het argument dat sociale zekerheid de economische groei vertraagt, is sinds de oliecrisis van 1973 wijdverbreid. Dit is een onderwerp waarover voortdurend wordt gedebatteerd in de politieke wereld. Dit suggereert dat er drie verschillende mechanismen aan het werk zijn.
Ten eerste verminderen werkloosheidsuitkeringen de prikkel om tegen loon te werken.
Ten tweede leidt belastingweerstand tot looneisen, inflatie en begrotingstekorten.
Ten derde verhinderen gegarandeerde voordelen individuele besparingen. Dit vermindert de investeringen. Minder investeringen betekent langzamere groei.
Critici beweren dat deze dynamiek een langzame groei en hoge werkloosheid veroorzaakt.
Werkt het echt?
Empirische gegevens ondersteunen niet het idee dat mensen voordelen verkiezen boven arbeid. Het bewijs is zwak. Mensen kunnen laagbetaalde banen vermijden. Meestal weigeren ze werk niet meteen.
Laten we er eens vanuit fiscaal oogpunt over nadenken. Weerstand tegen de uitbetaling van pensioenen komt zowel in de particuliere als in de publieke sector voor. Als de pensioenen worden geprivatiseerd, worden de kosten gekapitaliseerd. De bijdragen zouden stijgen. De contante inkomsten zouden dalen. Ter compensatie eisen de werknemers hogere lonen. De cyclus gaat door.
Dan is er nog het besparingsargument. Het verband tussen de sociale zekerheid en de daling van de persoonlijke spaargelden is onduidelijk. In veel landen zijn de soorten besparingen uitgebreid sinds de introductie van omslagstelsels. Investeringen worden beperkt door het verdienpotentieel, niet door een gebrek aan spaargeld. Als de besparingen krap zijn, kunnen overheden een begrotingsoverschot creëren om investeringen te financieren. Er is geen tekort aan opties op de markt.
Negatief voorstel inkomstenbelasting
Sommige critici hebben voorgesteld de sociale zekerheid te vervangen door een negatieve inkomstenbelasting. Naarmate landen rijker worden, kunnen steeds meer mensen zich een particuliere verzekering voor algemene risico’s veroorloven. Het argument is dat de sociale zekerheid zich alleen moet richten op groepen met lage inkomens. Dit zou de publieke lasten verminderen en genereuzere voordelen opleveren.
Dit negeert de administratieve realiteit. Voor mensen wier omstandigheden voortdurend veranderen, kan het gebruik van jaarlijkse belastingaangiften om contante betalingen vast te stellen een nachtmerrie zijn. Werkgelegenheid, huwelijk en samenwonen veranderen snel.
Historisch gezien werden inkomensgebaseerde pensioenen afgeschaft als een gestrafte spaarzaamheid. Als de pensioenen met één dollar aan opbrengst zouden worden verlaagd, zouden mensen met een laag inkomen niet kunnen sparen. Veel Europese landen kennen al een inkomensafhankelijke huurtoeslag. Ze vervullen soortgelijke functies zonder de belastingwetgeving ingewikkelder te maken. Het toevoegen van een negatieve inkomstenbelasting aan het huidige systeem zou zeer hoge marginale belastingtarieven vereisen.
Het brengt ook politieke risico’s met zich mee. Financieel stabiele inwoners kunnen weigeren hoge vergoedingen te betalen als ze er niets voor terugkrijgen. De voorzieningen voor de armen kunnen worden verstoord. Het kan zelfs erger worden. Historisch gezien is de kwaliteit van de dienstverlening aan de armen het laagst. Universele plannen creëren gedeelde belangen.
Correlatie en oorzakelijk verband
Uit onderzoek blijkt dat er weinig correlatie bestaat tussen de stijging van de socialezekerheidsuitgaven en de afname van de economische groei. Correlatie is geen causaliteit. Veel andere variabelen beïnvloeden elkaar.
Neem de naoorlogse landbouw. Landen met een grote landbouwbevolking groeien sneller naarmate hun bevolking afneemt. Deze structurele verandering heeft weinig met de verzorgingsstaat te maken.
Kijk naar de bestedingsgegevens. Groot-Brittannië en de Verenigde Staten geven relatief weinig uit aan sociale zekerheid. Hun groeipercentage is bescheiden. België, Denemarken en Nederland geven zwaar uit. Hun groeipercentage is hoog. De correlatie valt uiteen.
Doelstelling voor inefficiëntie
De kritiek beperkt zich niet tot de groei-indicatoren. Sommigen beweren dat de sociale zekerheid lijdt onder ‘doelinefficiëntie’. Gebrek aan effectieve herverdeling onder de armen. Deze kritiek is vaak gericht op inkomensgerelateerde voordelen.
Er bestaan voorstellen om premierendementen te gebruiken voor de financiering van een universeel minimuminkomen. Dit kan het inkomen van een werkend persoon aanvullen. Wij steunen ook degenen die dat niet doen. Het doel is om de werkloosheid terug te dringen door middel van herverdeling.
Het probleem zijn de kosten. Om iedereen een passend minimuminkomen te bieden, zijn hoge vergoedingen en belastingen nodig. Het is een grote financiële last. Als je de bodem te hoog legt, kunnen de economische verstoringen groter zijn dan de voordelen.
Het gesprek gaat verder. De cijfers vertellen geen eenvoudig verhaal.
Socialezekerheidsstelsels hebben de relatieve armoede in de rijke landen niet kunnen voorkomen. Dit is een hard feit.
We zijn geneigd te denken dat deze programma’s bestaan om iedereen uit de armoede te helpen. Dergelijke modellen zijn zeldzaam. Veel landen hebben een eenvoudiger doel: het handhaven van inkomensstabiliteit door middel van herverdeling. Geld wordt overgedragen van gezonde mensen naar zieke mensen. Van jong tot oud. Van degenen met banen tot degenen zonder banen.
Dit is echte herverdeling. Dit betekent echter niet noodzakelijkerwijs een herverdeling van rijk naar arm. Denk aan een lange levensduur. Mensen met een laag inkomen hebben doorgaans een hoger ziekte- en werkloosheidspercentage. Mensen met hoge inkomens leven echter langer. Ze krijgen pensioen voor meer jaren. Dit systeem brengt risico en een lang leven in evenwicht, niet alleen voor de rijken.
Meten van armoede op de gemeenschappelijke markt
Gegevens van rond 1975 bieden inzicht in deze dynamiek. De Europese Economische Gemeenschap heeft onderzoek gefinancierd om te begrijpen hoe deze systemen werken in landen met een gemeenschappelijke markt. Zij definiëren armoede strikt als de helft van de gemiddelde levensstandaard in hun eigen land.
De resultaten laten duidelijk de winnaars en verliezers zien.
Nederland is het meest succesvol geweest in het uitroeien van armoede. Groot-Brittannië werd tweede. België en West-Duitsland volgden. Wat hebben deze landen gemeen? Voornamelijk vaste uitkeringen. Een vast bedrag per persoon, ongeacht eerdere inkomsten.
Ierland en Italië kennen de hoogste armoedecijfers. Beide landen hebben een grote landbouwbevolking. Ierland, dat ook afhankelijk is van vaste betalingen, bevindt zich nog steeds in een moeilijke positie. De landbouw maakt het moeilijk om een stabiel inkomen te krijgen. Er kunnen zich seizoens-, weers- en marktschommelingen voordoen en een vaste betaling is mogelijk niet voldoende.
Waarom er gaten in het vangnet zitten
Waarom bestaat er ondanks uitgebreide sociale voorzieningen nog steeds armoede? De redenen variëren van land tot land. Het mechanisme is echter hetzelfde.
Ten eerste kan de armoedegrens zelf een probleem zijn. Als een willekeurig gekozen armoedegrens iets hoger is dan de levensstandaard die door de sociale bijstand wordt geboden, zijn mensen per definitie arm, en niet door mislukking.
In de tweede plaats is er sprake van niet-naleving. Niet iedereen die daarvoor in aanmerking komt, krijgt een uitkering. Fondsen worden niet opgeëist vanwege bureaucratie, stigma of gebrek aan kennis.
De derde is uitsluiting per categorie. In sommige rechtsgebieden hebben bepaalde groepen helemaal geen recht op sociale bijstand. Langdurig werklozen vallen vaak in deze kloof.
Ten vierde kunnen inkomensgerelateerde uitkeringen onvoldoende zijn. Voor mensen met een laag inkomen garanderen deze uitkeringen niet voldoende inkomen om hen boven de armoedegrens te tillen. Hun bijdragerecord kan te kort of te laag zijn om tot passende betalingen te leiden.
Maar armoede is niet alleen maar werkloosheid. Neem een huishouden met aan het hoofd een voltijdwerker.
De kans hierop is groter in eenoudergezinnen waar de kostwinner een vrouw is. Beperkte vaardigheden en een laag inkomen maken het moeilijk om te overleven. Deze situatie doet zich ook voor in tweeoudergezinnen met slechts één werknemer en meerdere kinderen. De gezinsbijslagen liggen onder het minimumniveau voor het opvoeden van kinderen. De huurkosten kunnen aanzienlijk zijn. Met hoge overheadkosten en beperkte voordelen is voltijds werken geen garantie dat u uit de armoede kunt komen.
De tweedeling van ontwikkelingslanden
In ontwikkelingslanden veranderen de kritische stemmen. De sociale zekerheid wordt ervan beschuldigd de tweedeling te versterken. stedelijke en landelijke gebieden. Werkgelegenheid en werkloosheid in de stedelijke sector.
Sociale verzekeringspremies fungeren als specifieke belastingen. Deze zijn gekoppeld aan de voordelen van systeemleden. De overheid kan deze fondsen niet gebruiken voor de bredere gemeenschap. Dit beperkt de capaciteit om belastinginkomsten te genereren voor publieke goederen die de armen op het platteland en de informele sector kunnen helpen.
Bovendien is ongelijkheid in de structuur ingebouwd. Verschillende gezondheidsvoordelen en financiële voordelen voor verschillende beroepsgroepen. Hierdoor wordt de bestaande ongelijkheid in stand gehouden en verergerd.
Voorstanders van de sociale zekerheid zeggen dat dit een misverstand is over hoe het werkt. Beweren een deel van het inkomen in het verzekeringsfonds te storten, berooft niemand buiten het programma. Belastingen worden alleen gerechtvaardigd door voordelen te bieden. Naleving wordt verzekerd door deze tegenprestatie.
“Kritiek op de ongelijkheid moet gericht zijn op het patroon van de oorspronkelijke inkomsten, niet op de sociale zekerheid.”
Het argument is dat de sociale zekerheid een deel van uw inkomen voor goede doelen zal gebruiken. Het creëert de ongelijkheid niet. Het reageert erop.
De spanning blijft. Wij willen het armoedeprobleem oplossen met behulp van de sociale zekerheid. Maar het was ontworpen om risico’s te beheersen. Wanneer risico en armoede worden gecombineerd, worden de verschillen duidelijk. De vraag is: wordt het vangnet gerepareerd of wordt de definitie van veiligheid veranderd?
Het monitoren van de sociale zekerheidsregelgeving vergt intensieve periodieke rapportage en speciaal onderzoek. De meeste landen publiceren om de paar jaar een concept van hun systeem. De Amerikaanse socialezekerheidsadministratie leidt deze inspanning in haar publicatie Social Security Programs Through the World. Deze hulpbron is belangrijk om te begrijpen hoe verschillende overheden vangnetten creëren.
Belangrijkste internationale informatiebronnen
Om diepere economische vergelijkingen te maken, wenden de onderzoekers zich tot The Cost of Social Security. Deze informatiebron, die van tijd tot tijd wordt gepubliceerd door het Internationale Arbeidsbureau, bevat vergelijkingstabellen. Het geeft een overzicht van de kosten, baten en financieringsmechanismen van de verschillende programma’s. Deze cijfers zijn niet abstract. Deze tonen de werkelijke financiële bijdrage van sociale programma’s aan de staatsbegroting aan.
Leden van de Europese Gemeenschap beschikken ook over middelen. De Commissie van de Europese Gemeenschappen heeft Vergelijkende tabel van de socialezekerheidsstelsels van de lidstaten van de Europese Gemeenschap: Algemene stelsels gepubliceerd. Dit helpt besluitvormers te begrijpen hoe regionale integratie de sociale welvaartsstructuren beïnvloedt.
Theoretisch en economisch raamwerk
Om het ‘waarom’ achter deze systemen te begrijpen is meer nodig dan alleen informatiebladen. Harold L. Wilensky et al. vatte zijn vergelijkend onderzoek samen in Comparative Social Policy: Theories, Methods, Findings (1985). Deze studie schetst de methoden die worden gebruikt om verzorgingsstaten te bestuderen.
Als het om economische fundamenten gaat, zegt L.D. McClements’ The Economics of Social Security (1978) blijft een sleuteltekst. Analyseer hoe sociale zekerheid bredere economische indicatoren beïnvloedt. Ondertussen bevat het rapport van het Internationale Arbeidsbureau uit 1984, “Into the Twenty-First Century: The Development of Social Security”, standpunten van tien deskundigen. Voorspel hoe deze systemen zullen evolueren als reactie op demografische veranderingen.
Historische ontwikkeling van de economieën van ontwikkelde landen
De huidige staat van de sociale zekerheid is niet van de ene op de andere dag ontstaan. Het ontwikkelde zich als resultaat van tientallen jaren van politieke en economische druk. De evolutie van de sociale zekerheid, 1881-1981, onder redactie van Peter A. Köhler en Hans F. Zacher. Dit boek volgt de geschiedenis van Oostenrijk, Frankrijk, Duitsland, Groot-Brittannië en Zwitserland. Deze plannen worden in een bredere economische en sociale context geplaatst.
Een specifieke vergelijking tussen Groot-Brittannië en Zweden is te vinden in Hugh Hecklows Contemporary Social Politics in Britain and Zweden: From Relief to Income Maintenance (1974). Het contrast is duidelijk. Sommige landen zijn overgegaan op inkomensbehoud. Sommigen verhuisden om hun inkomen op peil te houden. Anderen behielden elementen van armoedebestrijding. Dit onderscheid bepaalt hun huidige fiscale realiteit.
In de Verenigde Staten zorgde Bruno Steins Social Security and Pensions in Transition (1980) voor de nodige achtergrondinformatie. Dit boek legt het Amerikaanse pensioenstelsel uit tijdens een periode van ingrijpende hervormingen. Gericht onderzoek bestrijkt ook andere geavanceerde samenlevingen. MA Jones onderzoekt Australië in The Australian Welfare State: Growth, Crisis and Change (1983). Dennis Guest vertelt over de opkomst van de sociale zekerheid in Canada in The Emergence of Social Security in Canada (1985). Brian Easton onderzoekt Nieuw-Zeeland in sociaal beleid en de verzorgingsstaat (1980).
Ontwikkelingslanden en gezondheidszorgsystemen
De sociale zekerheid in ontwikkelingslanden kent verschillende beperkingen. James Midgley’s Social Security, Inequality, and the Third World (1984) bespreekt deze kloof. Het onderzoekt hoe ongelijkheid de toegang tot uitkeringen in minder geïndustrialiseerde gebieden beïnvloedt.
Zorgverzekeringen zorgen voor nog meer complexiteit. Brian Abel Smith en Alan Maynard analyseerden West-Europa in de organisatie-, financiële en gezondheidsuitgaven van de Europese Gemeenschap (1978). Ze bestudeerden de kostenbeheersing in twaalf landen tussen 1977 en 1983.
Ook buiten Europa verandert de situatie. Michael Kaeser onderzoekt de Sovjet-Unie en Oost-Europa in het artikel “Geneeskunde in de Sovjet-Unie en Oost-Europa” (1976). Lee Soderstrom concentreerde zich op Canada in The Canadian Health System (1978). Sidney Sachs geeft een Australische analyse in Conflicts of Interest: Politics and Policy in the Australian Health Service (1984). Vanuit een breder perspectief is Medical Care Under Social Security in Developing Countries (1982) een verzameling ISSA-artikelen. Dit benadrukt de uitdagingen van behandeling in omgevingen met weinig middelen.
De gegevens bestaan. Het is verspreid over decennia van onderzoek. De uitdaging is om deze uiteenlopende bevindingen te combineren tot een samenhangend begrip van hoe de sociale zekerheid feitelijk werkt in de echte wereld.