Centrale banken stellen de rentetarieven niet zomaar uit het niets vast. Ze manipuleren de feitelijke geldstroom in de economie door middel van open-markttransacties. Dit zijn de dagelijkse aan- en verkopen van staatsobligaties door de centrale bankautoriteit. Het doel is simpel: de geldhoeveelheid en de kredietvoorwaarden voortdurend reguleren. Soms kopen ze. Soms verkopen ze.
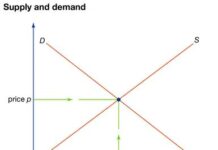
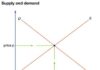
Het mechanisme is eenvoudig maar krachtig. Wanneer een centrale bank effecten op de open markt koopt, injecteert zij geld in het systeem. Dit heeft drie directe gevolgen. Ten eerste vergroot het de reserves van commerciële banken. Meer reserves betekenen dat banken hun leningen en investeringen kunnen uitbreiden. Ten tweede verhoogt de toegenomen vraag naar effecten de prijs ervan. Omdat obligatiekoersen en rentetarieven in tegengestelde richtingen bewegen, verlaagt dit feitelijk de rente op die specifieke staatsobligaties. In de derde plaats, en in de meest brede zin, drukt het de algemene rente omlaag. Lagere financieringskosten stimuleren bedrijfsinvesteringen.
“Als de centrale bank effecten op de open markt koopt, zal het effect zijn dat de reserves van commerciële banken toenemen, een basis waarop zij hun leningen en investeringen kunnen uitbreiden.”
Het omgekeerde gebeurt wanneer de centrale bank effecten verkoopt. Het haalt geld uit het banksysteem. De reserves krimpen. Banken hebben minder kredietcapaciteit. De rente stijgt. De bedrijfsinvesteringen vertragen. Dit is het voornaamste instrument om de kredietvoorwaarden aan te scherpen.
Deze tool is echter niet zonder controverse. In de Verenigde Staten gaat het bij deze transacties gewoonlijk om kortlopende staatsobligaties, met name staatsobligaties. Waarom korte termijn? Voorstanders van deze enge focus betogen dat de handel in zowel korte- als langetermijneffecten de rentestructuur verstoort. Zij zijn van mening dat deze verstoring leidt tot een inefficiënte toewijzing van krediet. De markt zou de langetermijnrente moeten bepalen op basis van de langetermijnverwachtingen, en niet op basis van interventies van de centrale banken.
Tegenstanders zijn het daar niet mee eens. Zij stellen dat ingrijpen op de langetermijnmarkt volkomen terecht is. De langetermijnrente heeft een directe invloed op de langetermijninvesteringsactiviteiten. Deze activiteit veroorzaakt op zijn beurt schommelingen in de werkgelegenheid en het inkomen. Als de centrale bank deze bredere economische indicatoren wil stabiliseren, zal zij mogelijk de langetermijnrente rechtstreeks moeten beïnvloeden.
Er is hier ook een secundair doel: het stabiliseren van de prijzen van staatsobligaties. Dit doel kan in strijd zijn met het primaire kredietbeleid van de centrale bank. Soms heeft de markt meer behoefte aan stabiliteit op de schuldenmarkt dan aan een specifiek kredietbeleid. Wanneer deze doelstellingen botsen, moet de centrale bank een keuze maken.
Waarnemers blijven verdeeld over de wenselijkheid van dit beleid. Het debat gaat niet alleen over wiskunde. Het gaat over filosofie. Vertrouwt u erop dat de markt de langetermijnrente vaststelt? Of bent u van mening dat de centrale bank het investeringslandschap actief moet vormgeven om de werkgelegenheid en het inkomen te beschermen? Het antwoord bepaalt of open-markttransacties zich uitsluitend richten op kortetermijnliquiditeit of zich uitstrekken tot de langerlopende obligatiemarkt. De keuze bepaalt hoe geld door de economie stroomt, ten goede of ten kwade.