Banki centralne nie ustalają stóp procentowych po prostu z powietrza. Manipulują rzeczywistym przepływem środków pieniężnych w gospodarce poprzez operacje otwartego rynku. Są to codzienne zakupy i sprzedaż rządowych papierów wartościowych przez centralny organ bankowy. Cel jest prosty: ciągłe regulowanie podaży pieniądza i warunków udzielania kredytów. Czasami kupują. Czasami sprzedają.
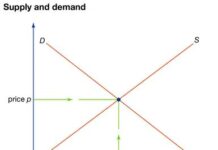
Mechanizm jest prosty, ale potężny. Kiedy bank centralny kupuje papiery wartościowe na otwartym rynku, wprowadza pieniądze do systemu. Ma to trzy natychmiastowe skutki. Po pierwsze, zwiększa rezerwy banków komercyjnych. Duże rezerwy oznaczają, że banki mogą zwiększać swoją akcję kredytową i inwestycje. Po drugie, zwiększony popyt na papiery wartościowe powoduje wzrost ich ceny. Ponieważ ceny obligacji i stopy procentowe poruszają się w przeciwnych kierunkach, skutecznie obniża to oprocentowanie określonych rządowych papierów wartościowych. Po trzecie, i co najważniejsze, obniża ogólne stopy procentowe. Niższe koszty finansowania zewnętrznego zachęcają przedsiębiorstwa do inwestycji.
„Kiedy bank centralny kupuje papiery wartościowe na otwartym rynku, zwiększa rezerwy banków komercyjnych, co stwarza im podstawę do rozszerzania akcji kredytowej i inwestycyjnej.”
Odwrotny proces ma miejsce, gdy bank centralny sprzedaje papiery wartościowe. Wyciąga pieniądze z systemu bankowego. Rezerwy maleją. Banki mają mniejszą zdolność udzielania kredytów. Stopy procentowe rosną. Inwestycje przedsiębiorstw spowalniają. Jest to główne narzędzie zaostrzenia warunków udzielania kredytów.
Narzędzie to nie jest jednak pozbawione kontrowersji. W Stanach Zjednoczonych transakcje te zazwyczaj dotyczą krótkoterminowych rządowych papierów wartościowych, zwłaszcza bonów skarbowych. Dlaczego krótkoterminowe? Zwolennicy tak wąskiego skupienia argumentują, że ekspozycja zarówno na krótkoterminowe, jak i długoterminowe papiery wartościowe zniekształca strukturę stóp procentowych. Uważają, że to zniekształcenie prowadzi do nieefektywnej alokacji zasobów kredytowych. Stopy długoterminowe powinny być ustalane przez rynek w oparciu o długoterminowe oczekiwania, a nie interwencję banku centralnego.
Przeciwnicy się nie zgadzają. Twierdzą, że interwencja na rynku długoterminowym jest w pełni uzasadniona. Długoterminowe stopy procentowe mają bezpośredni wpływ na długoterminową działalność inwestycyjną. Działalność ta z kolei powoduje wahania w zatrudnieniu i dochodach. Jeżeli bank centralny chce ustabilizować te szersze wskaźniki gospodarcze, być może będzie musiał bezpośrednio wpłynąć na stopy długoterminowe.
Jest tu także cel drugorzędny: stabilizacja cen rządowych papierów wartościowych. Cel ten może być sprzeczny z podstawową polityką kredytową banku centralnego. Czasami rynek bardziej potrzebuje stabilności na rynku długu niż pewnej pozycji kredytowej. Kiedy te cele się zderzą, bank centralny musi dokonać wyboru.
Obserwatorzy pozostają podzieleni co do zasadności takiej polityki. Debata nie dotyczy tylko matematyki. To jest pytanie z filozofii. Czy ufasz rynkowi, że ustali stopy długoterminowe? A może uważasz, że bank centralny powinien aktywnie kształtować krajobraz inwestycyjny, aby chronić miejsca pracy i dochody? Odpowiedź określa, czy operacje otwartego rynku będą koncentrować się wyłącznie na płynności krótkoterminowej, czy też obejmą rynek obligacji długoterminowych. Wybory te określają, w jaki sposób pieniądze przepływają przez gospodarkę, na dobre i na złe.