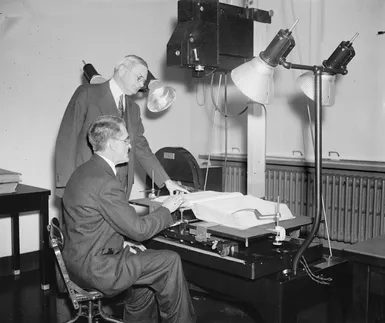
Fotografías de 1937 revelan la dura realidad de la burocracia. R.R. Hopkins, miembro de la Junta de Seguridad Social, y William L. Austin, director de la Oficina del Censo de Estados Unidos, estaban sentados uno frente al otro. No prestan atención a los precios de las acciones ni a las tendencias del mercado. Eran edades cruzadas. Compararon las reclamaciones de los solicitantes con los informes oficiales del censo para determinar quién es elegible para recibir beneficios. Esta es una verificación manual. Es muy lento. Este fue uno de los primeros mecanismos de la Seguridad Social.
Hoy, esa maquinaria es enorme. Es más que un simple programa. Se trata de un conjunto de medidas diseñadas para protegerlo de la ruina financiera si su vida se ve interrumpida. O si tu vida requiere gastos adicionales. Esto podría ser una enfermedad. Discapacidad. desempleo. Muerte del cónyuge. Criar hijos también cuesta dinero.
Definiciones clave de seguridad social
En pocas palabras, el Seguro Social proporciona ingresos cuando se agotan los recursos financieros. Cubre gastos especiales. Puede recibir beneficios de pensión. Es posible que tenga derecho a recibir una paga por maternidad. Puede obtener una compensación por la pérdida de cosechas.
Pero no siempre tiene que ser efectivo.
Los beneficios pueden recibirse como “pagos en especie”. Esto significa asistencia sanitaria. Servicios de rehabilitación. Ofrezca ayuda a domicilio cuando se enferme en casa. Asistencia jurídica. Incluso los gastos funerarios. ¿Quién paga por esto? Varía. En algunos casos, esto puede ser una orden judicial para las víctimas de accidentes. Esto puede hacerse a través de su empleador o compañía de seguros. Las más comunes son las agencias estatales o municipales. o parcialmente instituciones públicas.
La Organización Internacional del Trabajo (OIT) tiene normas estrictas sobre lo que es importante. Tres reglas. Primero, el objetivo debe ser claro. Debe proporcionar servicios de atención médica o mantener ingresos durante la pérdida involuntaria de ingresos. En segundo lugar, debe ser creado mediante legislación. Esta ley otorga derechos u obligaciones a los organismos públicos. En tercer lugar, debe ser administrado por un organismo público o semipúblico.
Presta atención a los matices. La Organización Internacional del Trabajo define las responsabilidades de los empleadores en los accidentes laborales. Sin embargo, el pago lo paga el empleador, no el Estado. El propósito es la protección.
Nombre diferente, pero mismo objetivo
Si miramos a Europa, podemos ver que este término ha cambiado. Se utilizan protección social. Es más ancho. Esto incluye planes voluntarios. No todos estos son requeridos por la ley. En el Reino Unido, el término tiene un alcance más limitado. Sólo son elegibles los pagos en efectivo legales. Todo lo demás (salud, vivienda, servicios sociales) se clasifica como “servicios sociales”.
En EE. UU., Seguridad Social se refiere específicamente al sistema federal OASDI. Esto es diferente de los beneficios estatales. Se diferencia de la “asistencia social” o “servicio de bienestar” en Europa.
La historia es importante aquí. En Dinamarca y el Reino Unido, el objetivo original era medir la pobreza. El mantenimiento de los ingresos viene después. En Francia, las medidas de pobreza se consideran completamente independientes del mantenimiento de los ingresos. Los enfoques varían según la cultura. El mecanismo permanece.
El propósito del mecanismo.
Un informe elaborado por expertos de la OIT en 1984 explica el objetivo final. Esto no tiene nada que ver con el modelo de financiación. ¿Es contributivo? ¿Se financia con impuestos? no importa. El propósito es la confianza.
“El objetivo básico es dar a las personas y familias, en la medida de lo posible, la confianza de que su nivel y calidad de vida no se verán seriamente reducidos debido a eventualidades sociales o económicas”.
También se trata de prevención. No se trata sólo de satisfacer necesidades. Pero prevenir los riesgos antes de que sucedan. Y ayudar a adaptarse cuando ocurren discapacidades. Garantizar la seguridad es el objetivo final. Los mecanismos son sólo herramientas. Es un error común confundir los dos.
Alcance y brecha global
Alrededor de 140 países tienen algún tipo de sistema en uso. La cobertura es desigual. Casi todas las pólizas de seguro cubren las lesiones relacionadas con el trabajo. pensiones de vejez o de sobrevivencia.
Más de la mitad de los casos pagan enfermedad. Aproximadamente la mitad recibe asignaciones familiares. El seguro de desempleo es el menos común. Al menos 40 países lo tienen. Pero mucha gente no lo hace.
Esto ha dejado un enorme vacío en la red de seguridad mundial. ¿Dónde se encuentra? Si sus ingresos se detienen mañana, ¿el estado lo arrestará? ¿O caerá?
El sistema es imperfecto. Está fragmentado. Pero existe para cerrar la brecha entre el riesgo y la ruina. Ésa es la compensación. Usted paga. Espera que lo necesite. O espera que nunca sea necesario, pero la infraestructura permanecerá. Los agentes de 1937 que verificaban los datos del censo lo sabían. Estaban construyendo el puente.
La seguridad social moderna generalmente se considera un producto directo de la industrialización. La lógica parece razonable. Las fábricas reemplazaron a las granjas. El trabajo asalariado reemplazó el medio de vida. Los hombres se convirtieron en los únicos sostén de la familia y la supervivencia de la familia está ligada al trabajo. Las ciudades crecieron, alejando a la gente de la red de seguridad de las familias extensas. Los niños permanecen más tiempo en la escuela. La jubilación se vuelve obligatoria y la dependencia surge al final de la vida.
Esta es una historia fascinante. Significa un alejamiento fundamental del pasado.
Sin embargo, esta visión se basa en un mundo preindustrial demasiado simplificado y casi romántico. Esta es la vida rural ideal donde la tierra abunda, ambos cónyuges trabajan en el campo, los niños trabajan temprano y los mayores siguen siendo útiles hasta que sus cuerpos fallan. Algunos teóricos han utilizado este mito para argumentar que la seguridad social es un problema urbano. Afirman que pertenece a las fábricas, no a los campos. ¿La implicación? Los países en desarrollo con grandes poblaciones rurales no necesitan redes de seguridad sólidas.
Esta conclusión es incorrecta.
Verificación de la realidad rural
Actualmente, más de 140 países cuentan con algún tipo de programa de seguridad social. Encyclopædia Britannica, Inc.
El apoyo de los familiares es realmente importante. A menudo se ve obligado por la costumbre o la religión. Sin embargo, es una generalización peligrosa suponer que todos los residentes rurales de los países en desarrollo tienen la oportunidad de obtener tierras. Muchos trabajan como jornaleros en granjas o minas. No tienen tierra a la que recurrir.
También existen riesgos importantes para los propietarios de tierras. Las malas cosechas son siempre una amenaza. El ciclo de la deuda es inevitable. La esperanza de vida suele ser más corta en estas áreas, lo que hace que la planificación financiera sea más urgente y más difícil de priorizar para muchos.
Lo que les falta a estas sociedades no es la “necesidad” de seguridad. Esta es la base financiera y administrativa para lograr este objetivo. Los ingresos agrícolas son inestables. Vienen en efectivo y en especie, no en un sueldo fijo. El pago regular de las primas de seguros provenientes de fuentes de financiación tan inestables es estructuralmente difícil. La cobertura de enfermedad y vejez rara vez encabeza la lista de prioridades para un campesino ahogado en la incertidumbre climática y las deudas. La supervivencia es lo primero.
Orígenes agrícolas de la seguridad
Si la industrialización no es la única fuerza impulsora, ¿de dónde proceden estos sistemas?
La historia proporciona un mapa diferente. Dos de los tres primeros países en crear pensiones fueron principalmente países agrícolas. Dinamarca en 1891. Nueva Zelanda en 1898. El programa de Dinamarca no fue diseñado para trabajadores de fábricas urbanas. Su objetivo explícito era aliviar la pobreza rural.
Canadá proporciona otro dato. La primera provincia en introducir un seguro médico obligatorio fue Saskatchewan en 1962. Era abrumadoramente agrícola.
Estas no son anomalías. Son evidencia.
La seguridad social obligatoria se desarrolló por varias razones. Esto depende en gran medida del nivel económico de los potenciales beneficiarios y de la capacidad administrativa del país. A medida que los países se vuelven más ricos, la gente comienza a posponer el consumo. Pagan impuestos y tasas y esperan retornos futuros.
Es posible que los pobres de las zonas rurales no tengan flujo de efectivo para pagar las primas de seguros. Pero la voluntad política para protegerlos suele preceder a la industrialización. El sistema está cambiando. La razón permanece.
Transición de la caridad al deber nacional
La filantropía es una red de seguridad natural. Durante siglos, las iglesias y mezquitas apoyaron a los pobres. Las instituciones religiosas recogieron donaciones y distribuyeron alimentos. Ésta es una obligación moral. Pero apareció otro mecanismo. Impuestos.
La comunidad se ve obligada a donar a la piscina. Esto no es nada nuevo. En el mundo islámico, el “Zakat” logra este propósito. Lo mismo ocurre con los diezmos en la Europa cristiana. En el siglo XVI, la línea entre la caridad y la ley comenzó a desdibujarse.
Alemania fue el primero en introducir medidas legales de apoyo. La ley de pobres de la ciudad se aprobó en 1520. La ley de 1530 impuso la carga de mantener a los pobres a las ciudades locales. En 1794, Prusia dio un paso más. El Estado asumió la responsabilidad de proporcionar comida y refugio a quienes no podían valerse por sí mismos. No se trata sólo de dar dinero. Se trata de control.
El modelo de Elizabeth y sus defectos.
Inglaterra reconoció una nueva clase en el siglo XVI. Personas que podrían trabajar pero no lo harían. O incluso personas que no pueden hacerlo. La ley es flagrante. Proporcionó empleos para personas sanas y correccionales para delincuentes.
Las Leyes Isabelinas de Pobres de 1598 crearon un estricto sistema local. La parroquia debe recaudar impuestos. Designaron supervisores. Estos funcionarios deciden quién recibe alivio y quién no. Ésta era la naturaleza de la asistencia social temprana.
La aplicación de la ley fue descuidada en el siglo XVII. A finales del siglo XVIII, se había vuelto más liberal. Pero la Ley de Pobres de 1834 lo cambió todo. Refleja un juicio moral duro. La pobreza no es mala suerte. Este es un defecto de carácter.
La asistencia sólo fue posible a través del asilo. Y las condiciones laborales están diseñadas para ser peores que las del trabajo peor pagado en el exterior. Este es un castigo. La impopularidad se disparó. La implementación del sistema fue inconsistente, pero el estigma persistió.
Este modelo no se limitó a Europa. Los estados estadounidenses copiaron partes de él, excluyendo a menudo a los inmigrantes. Jamaica aprobó la Ley de pobres inglesa en 1682, dirigida a los pobres de Europa. Mauricio le siguió en 1902 y Trinidad en 1931. América Latina eligió otro camino. Los inmigrantes españoles financiaron “beneficiencias” (hospitales de caridad). Los portugueses alentaron cofradías laicas como la Misericórdia. No hay instituciones públicas. Una organización benéfica únicamente religiosa.
El nacimiento del seguro social
La caridad no es confiable. El estado es lento. Se necesitaba algo más.
Alemania creó el primer programa de seguro social universal en 1883. No surgió de la nada. Se apoya en tres pilares más antiguos.
Lo primero son las cajas de colección del gremio. Los sindicatos medievales obligaban a sus miembros a pagar cotizaciones periódicas. El dinero se utilizó para hospitales y funerales. En el siglo XIV, estos fondos estaban regulados por ley. Luego, la Asociación de Mineros creó su propio fondo de ayuda.
En segundo lugar, el derecho prusiano. Un decreto aprobado en 1810 responsabilizaba a los amos del tratamiento médico de sus sirvientes en caso de enfermedad. En 1849, las comunidades locales podían exigir contribuciones a empleadores y empleados. La ley de 1854 exigía un seguro médico y de accidentes para los mineros.
En tercer lugar, la responsabilidad jurídica. Si el accidente es causado por negligencia del empleador, se deberá pagar una indemnización. En 1871, este aumento de responsabilidad llevó a los empleadores a adquirir seguros privados. Pero este es un sistema roto. El empleado debe probar negligencia. Los honorarios de los abogados son caros. El pago de la indemnización ha sido pospuesto. Los pagos únicos son raros.
Los cálculos políticos de Bismarck
Al canciller alemán Otto von Bismarck no le preocupaba el bienestar de los trabajadores. Le importaba la corona. Temía al socialismo. Temía la revolución.
Su Ley de Seguro Médico de 1883 fue una medida táctica. Proporciona atención médica y beneficios en efectivo durante una enfermedad. La financiación proviene de donaciones de empleadores y empleados. Se definió industria por industria.
El seguro contra accidentes se volvió obligatorio en 1884. En 1889 se promulgó la Ley de Pensiones. Los trabajadores del comercio, la industria y la agricultura reciben una pensión a la edad de 70 años. La pensión la gestiona directamente la Oficina Imperial de Seguros.
Este es el modelo de seguro social alemán que se ha replicado en toda Europa. Le siguieron Austria en 1888, Italia en 1893 y Suecia y los Países Bajos en 1901.
Los objetivos políticos son claros. Resolver quejas. Controlar el crecimiento del socialismo. Mantén la paz. En caso de enfermedad, accidente, viudez y vejez. Las ganancias fueron reemplazadas proporcionalmente. Los empleadores y los empleados trabajan juntos para administrar estos fondos. Fue corporativista.
La resistencia británica
Gran Bretaña fue la primera en industrializarse. Pero observó a Alemania con escepticismo.
La intervención estatal es impopular. Una revolución parecía poco probable. El socialismo se desarrolla lentamente. A los británicos les gusta ayudarse a sí mismos.
Las sociedades amigas cierran esta brecha. Los dirigían trabajadores cualificados. Los empleadores no participan. Prestaciones en efectivo a tanto alzado por enfermedad. Los médicos sociales se encargan del tratamiento y pagan las cuotas de afiliación. Fue capitación. Costos predecibles.
El número de miembros ha crecido exponencialmente. En 1870, la población era de 1,25 millones. A principios del siglo XX, había 7 millones de personas.
La única legislación inmobiliaria en la Inglaterra del siglo XIX fue la que ampliaba la responsabilidad de los empleadores por accidentes laborales. La Ley de 1897 eliminó la necesidad de probar negligencia. Los accidentes laborales ahora se indemnizan automáticamente. Es un pequeño paso. Práctico.
Pero persisten brechas. El Estado se mantuvo al margen de la salud y la vejez. Las sociedades amigas intentaron mantener la línea. Eran administrados por la comunidad. Voluntario. empezarían a resquebrajarse. bajo las presiones del envejecimiento de la población y los cambios económicos. El modelo es frágil. La siguiente fase del bienestar requiere algo incluso más duro que buenas intenciones.
La pobreza no es sólo un problema moral. Se convirtieron en datos.
En 1899, el gobierno británico contabilizó los ingresos de 12.000 personas mayores. Estas cifras hablan de un problema que las organizaciones benéficas no pueden resolver. Londres y York son la zona cero de este estudio sistemático. ¿El resultado? Un giro hacia la acción estatal.
Gran Bretaña no siguió el ejemplo de Alemania. Alemania tiene un sistema de seguridad social basado en contribuciones. Gran Bretaña miró hacia otra parte. Nueva Zelanda y Dinamarca ofrecen caminos diferentes. Se ocupaban de la vejez sin pagar complicadas primas de seguro.
Gran Bretaña hizo lo mismo en 1908. Los beneficios de las pensiones comienzan a los 70 años. Las pensiones no son contributivas. No pagaste; Calificaste debido a la pobreza y la vejez. Esto fue un alivio inmediato. Un régimen contributivo habría tardado años en acumular fondos. Este no es el caso.
Luego vinieron las enfermedades y el desempleo.
Tres años después, el Estado aplicó un modelo de seguro a estas zonas. Esto es obligatorio. Se centró en las principales causas de la pobreza. Los beneficios son fijos. Esto reflejó las sociedades amigas, pero tiene el mayor impacto en los niveles de vida de las personas con bajos ingresos.
“Las prestaciones y pagos del seguro de enfermedad y desempleo se armonizarán para que tengan el mayor impacto posible en el nivel de vida de las personas con bajos ingresos.”
En 1925, este enfoque del seguro social se había ampliado. También se sumaron al grupo viudas y ancianos. Se sentaron las bases.
La difusión europea
El modelo británico se extendió hacia el exterior. Sin embargo, Europa no avanzó al mismo ritmo.
Austria y Bélgica introdujeron el seguro de desempleo en 1920. Suiza siguió en 1924. Alemania esperó hasta 1927. Suecia no se unió al partido hasta 1940.
El seguro médico avanzó más lentamente.
Dinamarca, Noruega y Suecia fueron los primeros en probar el seguro médico voluntario. Lo hicieron obligatorio mucho más tarde que Gran Bretaña y Alemania.
Francia es diferente. Las organizaciones de ayuda mutua eran vistas con recelo. El gobierno los reprimió. Cuando finalmente se expandió a finales del siglo XIX, su membresía era principalmente de clase media.
A finales del siglo XIX, los empresarios también establecieron sus propios sistemas de pensiones y bienestar. Esto es autoconservación.
Según una ley de 1898 en Francia, los empleadores son responsables de los accidentes de trabajo independientemente de si tienen o no la culpa. En 1910 se introdujeron pequeñas pensiones contributivas para los trabajadores industriales y agrícolas.
Falló.
Los trabajadores se opusieron a esto. El empleador no cumplió. Si cambias de trabajo, pierdes tus derechos. Si su empleador quiebra, usted pierde sus derechos. La inflación acaba con el valor de las pensiones.
El seguro médico se convirtió en ley en 1920. No fue hasta 1930 que los trabajadores médicos fueron prohibidos durante 10 años.
Asignación familiar y tasa de natalidad
Se realizaron importantes innovaciones en Bélgica en 1930 y en Francia en 1932.
Asignaciones familiares.
Nueva Zelanda introdujo una versión con recursos limitados en 1927. Pero el modelo europeo es diferente. Provienen de la idea de un “salario justo” en el socialcristianismo. Los empleadores cristianos iniciaron estos fondos de forma privada por parte de empleadores cristianos. Después de eso, se creó un fondo especial para igualar la carga entre todos los empleadores.
En Francia, las prestaciones se volvieron relativamente generosas. ¿Por qué?
La pérdida de hombres en la Primera Guerra Mundial fue cuantiosa. El gobierno quiere aumentar la tasa de natalidad.
No hay pruebas claras de que las asignaciones familiares realmente aumenten la tasa de natalidad. Pero el propósito es claro. Posteriormente, Francia extendió esta política a sus colonias en la década de 1950.
América Latina y el periodo de entreguerras
Entre las dos guerras mundiales, el seguro social se extendió a Europa y América Latina.
Dominó el modelo alemán. Fondos autónomos. Beneficios relacionados con los ingresos.
¿Quién será protegido primero? Funcionarios públicos. Luego los ferrocarriles y los servicios públicos.
Aparecieron esquemas para grupos específicos. Personal hospitalario en Argentina 1921. Constructores navales en Uruguay en 1922. Marinos mercantes en Chile en 1925. Trabajadores costeros en Perú en 1934.
Estos programas fragmentados sentaron las bases de un complejo sistema de seguridad social. Los reformadores están tratando de integrarlos.
Chile desarrolló el primer plan integral para los trabajadores industriales en 1924.
En las colonias africanas, la seguridad social originalmente sólo estaba disponible para los europeos expatriados. Los lugareños fueron excluidos.
La Gran Depresión y la Transformación de América
La Gran Depresión rompió el dique.
La intervención federal en la Seguridad Social alguna vez fue impensable en Estados Unidos. La oposición fue feroz.
Pero el colapso económico le hizo cambiar de opinión.
La actividad inicial fue irregular. Iniciativas locales. Rehabilitación a nivel estatal.
Luego vino la Ley de Seguridad Social de 1935.
Hace tres cosas a la vez.
- Proporciona fondos federales para asistencia pública estatal a personas mayores, ciegas, discapacitadas y niños dependientes.
- Establecer un sistema federal de seguro de pensiones.
- Proporciona asistencia financiera federal a los programas estatales de seguro de desempleo que siguen las pautas federales.
Cuatro años después, se sumaron los supervivientes. Entonces algo salió mal.
El enfoque estadounidense es muy diferente.
En 1938, Nueva Zelanda eligió un camino diferente.
Introdujeron la primera pensión universal basada en recursos. 65 años. No hay prueba de ingresos. Sólo un lugar para vivir.
Parte de esta financiación proviene del impuesto especial sobre la renta de la seguridad social.
El mundo construye sistemas. Algunos están basados en seguros. Algunas se basan en las necesidades. Algunas cosas son universales. Los mecanismos varían. El objetivo sigue siendo el mismo. Estabilizar.
Para quienes prestan atención a los cambios de mercado y de políticas, la lección no es sobre una edad de jubilación específica. Se trata de los costos políticos de la inacción. Los estudios de pobreza producen información. Los datos crean estrés. La presión crea leyes.
Los horarios son importantes.
1899.1908.1935.1938.
Cada fecha marca un punto de inflexión. El sistema se expande porque las alternativas son insostenibles. No sólo moralmente. económicamente.
¿Qué sucede cuando la demografía cambia? El sistema actual se basa en una curva de población diferente. El modelo anterior suponía una oferta estable de trabajadores jóvenes para apoyar a los mayores.
Esta suposición está bajo presión. Los mecanismos que funcionaron en 1935 o 1908 fueron abrumados por nuevas presiones. La lógica permanece. Variable cambiada.
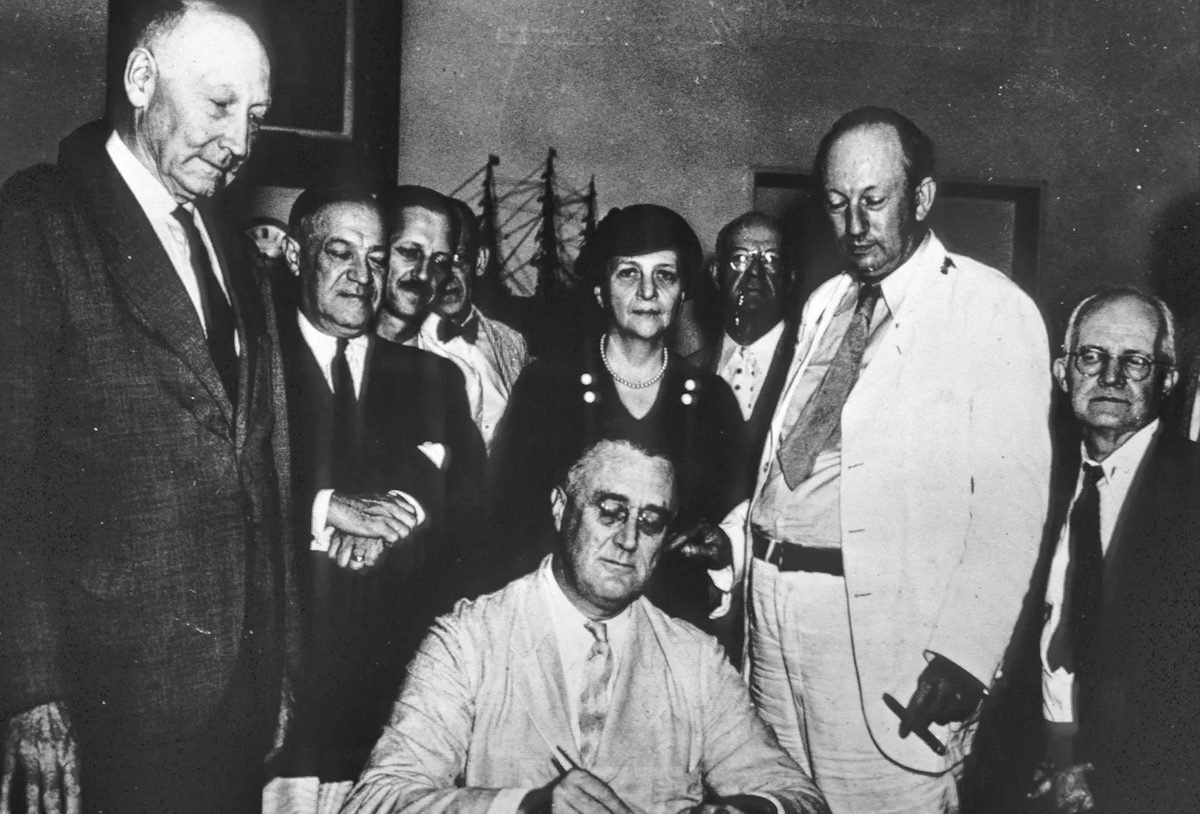
El informe del gobierno británico de 1942 elaborado por Sir William Beveridge cambió fundamentalmente la forma en que las naciones veían la responsabilidad económica. Ya no se trataba sólo de caridad. El informe sostenía que mantener el pleno empleo era un deber del gobierno. Propuso asignaciones familiares para todos los hijos después del primero. Pidió atención sanitaria integral para todos. Y presionó por un plan nacional unificado de seguro social administrado por el Estado, respaldado por una red de seguridad de asistencia social. El objetivo era claro: eliminar la miseria. En 1948, el Reino Unido había introducido este plan. Hubo compromisos. Hubo modificaciones. Pero la estructura central se mantuvo.
Francia intentó un camino diferente. Una iniciativa inspirada por Pierre Laroque tenía como objetivo unificar el seguro social después de la Segunda Guerra Mundial. Tuvo menos éxito que el modelo británico.
La era de la expansión (1945-1973)
Entre 1945 y 1973, el mundo experimentó un rápido crecimiento económico. El seguro social se expandió a más países. Cubría porcentajes más altos de la población. Protegía contra una gama más amplia de riesgos.
América Latina experimentó una aceptación significativa. Lo mismo hicieron ciertas colonias francesas en África. Estas regiones introdujeron planes integrales de seguro social siguiendo modelos originales de asignaciones familiares.
Las colonias británicas adoptaron un enfoque diferente. Desarrollaron fondos de previsión. Estos fueron diseñados para categorías específicas de trabajadores. La discriminación basada en la raza estaba ampliamente prohibida, aunque persistía en Sudáfrica.
Innovaciones clave en el seguro social
El período de posguerra trajo importantes innovaciones. Las pensiones ya no eran estáticas. Estaban protegidos vinculándolos a la tasa de inflación. Este fue un cambio crítico para la estabilidad financiera.
Surgieron fórmulas de pensiones dinámicas. Estas indexaban las contribuciones pasadas al nivel de ingresos al momento de la jubilación. El resultado fue una sustitución de ingresos más precisa.
La jubilación se volvió flexible. Los trabajadores podrían recibir ingresos a tiempo parcial y una pensión parcial en los últimos años antes de la jubilación total. Esto evitó la caída abrupta de los ingresos que a menudo caracterizaba la jubilación antes de esta era.
La igualdad avanzó. El movimiento hacia la igualdad de derechos para hombres y mujeres se convirtió en estándar. La cobertura por discapacidad cambió de enfoque. Se pasó de la causa de la invalidez al grado. La situación laboral importaba menos. El sistema comenzó a reconocer necesidades adicionales derivadas de la discapacidad. También reconoció las necesidades de las personas que cuidan a los discapacitados.
Las familias monoparentales recibieron disposiciones especiales. Además de las asignaciones familiares, se desarrollaron subsidios parentales. Las desgravaciones fiscales por hijos se integraron con las asignaciones familiares. Los derechos de atención médica se extendieron a todos los ciudadanos. Estos no fueron sólo ajustes de políticas. Fueron cambios estructurales al contrato social.
Métodos de provisión
Responsabilidad legal versus esquemas estatales
Muchos países alguna vez consideraron a los empleadores legalmente responsables de compensar a las víctimas de accidentes laborales. También pagaron la atención médica. Ahora la mayoría ha adoptado planes estatales de seguro obligatorio. El cambio no fue arbitrario. La perspectiva del trabajador cambió.
Bajo el antiguo sistema, acudir a los tribunales significaba demoras. Significaba costos. Significaba riesgo. Los empleadores podrían no tener seguro. Es posible que no puedan pagar. Podrían estar en quiebra cuando se conozca el caso. Una suma global otorgada por un tribunal no podría invertirse para proporcionar un ingreso seguro y protegido contra la inflación de por vida. Fue un pago único. No duró.
Si el empleador tenía un seguro privado, la compañía de seguros tenía ventaja. Podrían ofrecer una pequeña suma global poco después del accidente. Los trabajadores a menudo lo aceptaron. ¿Por qué? Porque temían la demora, los costos y la incertidumbre de un proceso judicial para obtener el valor total del reclamo.
Desde un punto de vista nacional, esto fue un desperdicio. Los costos legales se acumularon. Los costos administrativos incurridos por las aseguradoras se trasladaron a los asegurados a través de primas más altas.
Las aseguradoras argumentaron que cotizar primas basadas en el riesgo individual proporcionaba incentivos para la seguridad industrial. Ese es un punto válido. Pero las primas clasificadas por riesgo también pueden aplicarse a un programa nacional de seguro contra accidentes. La estructura de incentivos permanece. La ineficiencia desaparece.
Algunos países eliminaron el derecho de los empleados a demandar a los empleadores por negligencia cuando se introdujo un plan de seguro obligatorio. Otros permitieron a los empleados complementar los beneficios por lesiones industriales presentando un reclamo por negligencia. El enfoque varió. La tendencia hacia la gestión estatal se mantuvo.
El contexto del mundo en desarrollo
El enfoque de la responsabilidad legal persiste en muchos países en desarrollo para la atención médica general. Los grandes empleadores en minas o propiedades agrícolas específicas (azúcar, té, caucho) deben proporcionar clínicas y hospitales para sus empleados y dependientes. Esto garantiza que los servicios de salud lleguen a personas alejadas de los principales centros urbanos.
El cumplimiento es difícil. Los empleadores a menudo eluden el espíritu de la ley. Los empleados sospechan que los médicos y enfermeras le deben lealtad al empleador. Se podría economizar el tratamiento. La certificación de tiempo libre por enfermedad puede ser reticente.
No es rentable brindar servicios gubernamentales en estas áreas al resto de la población que no está empleada por el principal empleador local. Es difícil integrar los servicios de los empleadores con los servicios gubernamentales.
En varios países, los empleadores deben proporcionar niveles definidos de prestaciones en efectivo durante períodos cortos de enfermedad. Lo común es de seis a ocho semanas. Esto evita la complejidad administrativa de una prestación de seguridad social nacional. También evita un fondo de enfermedad complementado por un plan patronal. Existen disposiciones para proteger los derechos de los trabajadores si el empleador cierra el negocio.
Los expertos en seguridad social prefieren el seguro estatal. Ofrece una mejor protección. Sin embargo, la responsabilidad del empleador sigue siendo ampliamente utilizada en los países en desarrollo. Cubre accidentes laborales. Cubre enfermedades. Cubre las prestaciones de maternidad. Cubre las indemnizaciones por despido. La transición hacia sistemas unificados está en curso. Está incompleto. Las compensaciones entre eficiencia, equidad y viabilidad administrativa siguen sin resolverse.
Los costos ocultos de los planes de previsión
Los países en desarrollo a menudo dependen de planes de previsión para manejar los pagos de pensiones, muerte o discapacidad. El mecanismo es sencillo. Cada empleado tiene una cuenta personal. Cuando ocurren eventos inesperados, retiran fondos. No es un modelo de seguro social. No hay riesgo compartido. No hay nadie con quien compartir la carga. Este diseño evita las molestias administrativas asociadas con la gestión de beneficios en efectivo regulares. A los gobiernos les gusta esto porque fomenta el ahorro. Estos ahorros pueden incluirse en los planes nacionales de desarrollo.
Pero el trabajador paga un alto precio.
En primer lugar, la compensación por los riesgos iniciales de la carrera es débil. Si queda discapacitado a los 20 años, el bote es pequeño. En segundo lugar, los fondos se mantienen en acciones gubernamentales. Las tasas de interés son fijas. La inflación devora los valores reales. Cuando se jubile, sus ahorros pueden ser sólo una fracción de lo que invirtió. En tercer lugar, recibirá un pago único. No se puede invertir de forma segura para obtener ingresos a prueba de inflación. El dinero se desperdicia. Se invierte mal. O simplemente desaparece.
Por qué el seguro obligatorio se convirtió en la norma
El seguro obligatorio llena el vacío en el que fracasa la autoayuda voluntaria. Los órganos legislativos querían proporcionar prestaciones médicas y prestaciones en efectivo a los enfermos, discapacitados, viudos o ancianos. Temían la intervención estatal. Temían los aumentos de impuestos necesarios para financiar las pensiones. El seguro obligatorio ofreció un compromiso político. Hizo trabajadores. Evitó niveles inaceptables de impuestos nacionales.
El acuerdo se basa en las contribuciones del empleador y de los empleados. En algunos casos, el gobierno puede otorgar un pequeño subsidio. El objetivo es reducir la necesidad de apoyo a los ingresos. Una menor ayuda social significa una disminución de los ingresos fiscales locales. Este es el ciclo de reducción de cargas.
Sin embargo, estas contribuciones son esencialmente un impuesto sobre los ingresos del trabajo. Los empleadores intentan trasladar los costos. Lo transmiten a los consumidores a través de precios más altos. Lo más probable es que lo transfieran a sus trabajadores mediante salarios más bajos. La parte del empleador rara vez proviene del puro beneficio. Los empleados aceptan aportes del empleador porque los consideran parte de su salario total. Hace que el plan sea aceptable.
Recaudar el impuesto es más simple que el impuesto sobre la renta. Lo sencillo es bueno. Sin embargo, las altas tasas de cotización crean efectos secundarios. Los trabajadores podrían abandonar el empleo formal y unirse a la economía “negra” o gris. Los empleadores pueden evitar la responsabilidad contratando trabajadores subcontratados. El personal de tiempo completo se convierte en una carga.
Los defectos estructurales del seguro social
El seguro social lucha por reducir la pobreza. Muchos países han tratado de tapar estos agujeros. La cuestión clave es la analogía del seguro. Los beneficios van a quienes contribuyeron. Sin embargo, esto no incluye a las personas que nunca han trabajado. Quedan excluidas las personas que presentan discapacidad antes de incorporarse al mercado laboral. Ignora los riesgos asumidos inmediatamente después del empleo. Se ignora a las mujeres y hombres que abandonan el mercado laboral debido a responsabilidades familiares.
La relación entre las contribuciones y las prestaciones discrimina entre los grupos que han hecho interrupciones en su carrera. Por lo general, esto significa mujeres. Cuantos menos años de trabajo remunerado, menos beneficios recibirá. También ignora el tamaño de la familia. Los trabajadores con cónyuges e hijos dependientes tienen mayores necesidades. Pero la dependencia conyugal no es un riesgo asegurable. El sistema trata a todos como una sola unidad.
Si los pagos estuvieran vinculados a los ingresos, las personas de bajos ingresos recibirían beneficios muy pequeños. Esto no los protege de la pobreza. La alternativa, pagos y beneficios fijos, supondría una pesada carga para las personas de bajos ingresos con familias. Este es un paseo por la cuerda floja.
Reclutar empresarios es difícil. Lo mismo se aplica a la protección de los empleados de los pequeños empresarios. Pensemos en la agricultura. Pensemos en las tareas del hogar. Estos departamentos están fuera de línea.
Repara los agujeros en la red de seguridad.
Se ha desarrollado un modelo de seguro limpio. Los países cambiaron sus planes para hacer frente al viento en contra. Aumentaron los beneficios para dependientes. Explican su contribución en términos del tiempo que pasan fuera de la fuerza laboral. Actualmente, las enfermedades y las discapacidades se citan a menudo como motivos para no participar.
Introduciendo las prestaciones mínimas. Estos pagos son más altos que la cantidad absolutamente requerida de pagos para personas de bajos ingresos. Los sistemas de prestaciones actuales suelen favorecer a las personas de bajos ingresos. Algunos países combinan los pagos con el impuesto sobre la renta. Todavía pagan una tarifa fija por los beneficios. Este sistema no es muy limpio. También es justo.
“La expectativa de vincular las prestaciones a los pagos discrimina a las personas, a menudo a las mujeres, que tienen menos años de trabajo remunerado debido a obligaciones familiares.”
Este cambio se desvía de la estricta equidad actuarial. Incluye la solidaridad social. El objetivo ya no es sólo compartir el riesgo. Esto tiene como objetivo prevenir la pobreza. Los costos son aún más complicados. La simplicidad original de las cuentas personales ha desaparecido. En su lugar se pondrá una red de seguridad desordenada, imperfecta pero más humana.
¿Significa esto que el sistema está arreglado? poco. La tensión entre la responsabilidad individual y la seguridad común continúa. El gobierno todavía tiene una tendencia a promover el desarrollo con ahorros forzosos. Los trabajadores siguen preocupados de que la inflación socave su futuro. La mecánica ha cambiado, pero la ansiedad subyacente permanece.
El bienestar general cambia la situación al eliminar la conexión con el empleo. En algunos países, se financian directamente con impuestos en lugar de pagos de seguridad social. Si le pagan en función de su edad, a esto a menudo se le llama “demócrata”. El ejemplo más común son las asignaciones familiares. La lógica es simple. Los padres no deberían necesitar una nómina para mantener a sus hijos.
Las pensiones también siguen este camino. Algunos países ofrecen una pensión mínima para todos. Algunas personas comienzan con una versión probada en términos de ingresos y crecen a partir de ahí. En algunos casos, es posible que el gobierno federal no tenga autoridad para cobrar tarifas. El universalismo se convirtió en el único camino viable a seguir. Este cambio también se produce en el apoyo a las personas con discapacidad. Ahora bien, este es un beneficio mínimo que sólo está relacionado con el grado de discapacidad. La atención sanitaria es la última frontera. El argumento es que los ciudadanos tienen derecho a que les importen. No es un privilegio que se obtiene a través de su trabajo.
La confusa realidad de la asistencia social
La cobertura universal no elimina la necesidad de apoyo a los ingresos. Todo lo que queda son huecos. Las sociedades desarrolladas todavía necesitan redes de seguridad para los más pobres. Estos planes se basan en sus necesidades. Debes declarar ingresos. Se debe indicar el número de personas que viven en su hogar. Debe probar su reclamo.
Esto requiere prueba de medios. Véase renta y capital. Si ahorras demasiado, estás fuera. Algunos sistemas solo prueban los ingresos. El rendimiento del capital se trata del mismo modo que el salario. Los trabajadores sociales suelen tener discreción. Ellos deciden si recibe ayuda y en qué cantidad.
No todo el mundo conoce las reglas. En cierto modo, esto es por diseño. Los países desarrollados luchan con este problema. Están intentando convertir la ayuda en un derecho. Se han anunciado la escala y las reglas. Se permiten quejas. La codificación trae consigo la estandarización. También destruye la flexibilidad. El juicio humano se ha perdido.
En algunas zonas, el apoyo a los ingresos será residual. El pago es inferior al de la seguridad social. En Gran Bretaña es un complemento a las prestaciones sociales. Ayuda a las personas que no tienen prestaciones por enfermedad. Ayude a aquellos cuyas prestaciones por desempleo se han agotado. Apoyamos a las familias monoparentales. Las viudas alguna vez estuvieron excluidas. Ahora la diferencia es aún menor.
Sin embargo, también existen desventajas. En primer lugar, penaliza el trabajo. Cada dólar ganado reduce su beneficio. No puede ahorrar porque usar sus ahorros lo hace no elegible. En segundo lugar, el estigma. Confías en el “bienestar”. En tercer lugar, la gente no se postula. Las reglas son opacas. La vergüenza es real. Millones de personas no elegibles no presentaron reclamaciones.
Se ha cambiado el nombre de los programas para suavizar el golpe. El Reino Unido ha introducido una “beneficio suplementario”. En Columbia Británica se llama GAIN. Un ingreso garantizado parece mejor que una ayuda. Las calificaciones varían ampliamente. Suele ser local más que central. La financiación proviene de los impuestos. Generalmente impuestos locales.
Los trabajadores a tiempo completo no pueden postularse en el Reino Unido. En Estados Unidos, la Asistencia a Familias con Hijos Dependientes (AFDC) está dirigida a familias monoparentales. Esto crea incentivos perversos. La deserción será razonable. También hay deserciones ficticias. También existen otros programas para ciegos y discapacitados. Los mayores tienen sus propios caminos.
Medicaid en los Estados Unidos es una forma de asistencia social para la atención médica. El seguro está disponible para personas de bajos ingresos. En Irlanda existe una tarjeta médica. Puede presentar su solicitud si sus ingresos son bajos. La atención gratuita es mejor que pagar de su bolsillo. Hay tarjetas similares en Corea del Sur. El acceso de los pobres ha mejorado.
En Europa existe un subsidio de vivienda. Apoyo para alquiler e impuesto predial. Lo obtienes trabajes o no. El tamaño de la familia es importante. Asuntos relacionados con el pago del alquiler. Esta es una prueba de ingresos. Pero es más limpio que la asistencia social. Menos estigma. Apoyo más directo.
Opciones de impuesto sobre la renta negativo
El apoyo social está roto. La vergüenza es pesada. Las reglas son complicadas. La gente no aplica. Un impuesto sobre la renta negativo resuelve este problema. Utilice la información fiscal existente. El gobierno determina la necesidad automáticamente. No se requiere ninguna solicitud.
Esto sólo funciona si todos declaran impuestos. por muy bajos que sean los ingresos. Esto no es obligatorio en todos los países. Así es como Canadá complementa las pensiones. Esto funciona bien.
para los jóvenes? Falla. Sus vidas cambian rápidamente. enfermedad. desempleo. Cambios de trabajo. Los matrimonios se rompen. volver a casarse. Los ingresos varían de mes a mes. La pobreza llega ahora. No después del final del año fiscal. El sistema es demasiado lento. Necesitas efectivo, necesitas efectivo. No el próximo abril.
Carácter temporal de las transferencias generales de efectivo
Las transferencias de dinero del gobierno no son inamovibles. han cambiado. Las tarifas se ajustan. La elegibilidad se expande o se contrae. Es una tontería intentar evaluar claramente la “situación actual” de cada país. Los paisajes cambian más rápido de lo que pueden capturar las imágenes estáticas.
La información básica aquí se basa en una situación determinada de mediados de los años 1980. Específicamente, se extrae de las declaraciones presentadas por 140 países ante la Administración de la Seguridad Social de EE. UU. Estos informes se publicaron en 1985 con el título “Programas de seguridad social del mundo”.
Esta fuente proporciona un marco estructural. Esto muestra cómo los países clasifican el apoyo financiero brindado a sus ciudadanos. Pero esto es histórico. Los números están anticuados. En las décadas intermedias, los mecanismos aquí descritos pueden haber sido actualizados, reemplazados u obsoletos.
Este archivo sigue siendo un punto de referencia importante para quienes rastrean las redes históricas de seguridad social. Ofrece una lente comparativa. Vea cómo diferentes filosofías financieras de hace décadas se tradujeron en cheques mensuales. Pero para las propuestas de políticas actuales, tenemos que buscar en otra parte. Los datos de 1985 son la base de la economía actual, no un modelo.
Tres pilares de la pensión nacional
La mayoría de los países dependen de uno de los tres modelos de pensiones nacionales. También existen pensiones de tipo fijo en las que se ignoran los ingresos. Lo obtienes si vives allí o trabajas el tiempo suficiente y pagas al sistema. Esto es común en los países escandinavos y de la Commonwealth. También existen pensiones sujetas a verificación de recursos. Ése comprueba tu cuenta bancaria. El tercer tipo, y el más común, vincula los beneficios al dinero ganado en el trabajo.
Este es el punto de inflexión. La mayoría de los países con tarifa plana finalmente agregaron un segundo nivel. Combina la red de seguridad básica y un complemento relacionado con los ingresos.
Cómo los diferentes países manejan los conceptos básicos
Nueva Zelanda paga una tarifa fija. Calificas a partir de los 60 años si cumples con los requisitos de residencia. Las parejas casadas ganan el doble que las personas solteras. Esta cantidad constituye una parte importante de los ingresos medios.
Los Países Bajos son diferentes. Cuando cumpla 65 años, podrá recibir una pensión elevada. Proviene de contribuciones. Si pierde un año, la cantidad se reducirá. Las esposas reciben menos de la mitad de lo que recibe el marido. El plan de Irlanda es menos generoso. Es sólo para personas ocupadas que pagan cotizaciones mínimas.
En Australia estos enfoques son mixtos. Las pensiones a tanto alzado comienzan a partir de los 70 años. Pensiones sujetas a control de ingresos. Comienza a los 60 años para las mujeres y a los 65 años para los hombres.
Por qué Escandinavia cambió de opinión
Después de la Segunda Guerra Mundial, algunos países escandinavos abandonaron las primeras pensiones basadas en recursos. El antiguo sistema no era popular. Fue complejo. Los beneficios se recortaban si uno tenía activos, lo que disuadía a la gente de ahorrar para sí mismos.
Resulta que una cantidad fija no es suficiente para todos excepto para los trabajadores peor pagados. Entonces agregaron un nivel relacionado con las ganancias en la parte superior. Dinamarca, Finlandia, Noruega y Suecia ofrecen pensiones fijas basadas en la residencia. En tres países, una pareja casada gana sustancialmente menos que dos personas solteras. Cada plan incluye pensiones complementadas con pensiones relacionadas con los ingresos en función de sus ingresos.
Canadá siguió el mismo camino. El Reino Unido pasó gradualmente a un sistema de dos niveles. Las calificaciones para ambos niveles varían según lo que esté en juego. Hay créditos por ausencias aprobadas del trabajo. Los planes del empleador ayudan a proporcionar un nivel superior mínimo específico.
Ventajas del modelo de 2 capas
En Escandinavia y Canadá, el enfoque de dos niveles tiene claras ventajas. En primer lugar, las pensiones básicas no sujetas a verificación de recursos apoyan a personas sin antecedentes de cotización. Esto también se aplica a las personas discapacitadas. Esto también se aplica a quienes no trabajaron por motivos familiares. Puedes ayudar a esposas divorciadas o separadas. El sistema de Nueva Zelanda tiene ventajas similares.
En segundo lugar, quienes tienen mayores ingresos también pagan más. Reciben pensiones más altas. El gobierno garantiza su valor con poder adquisitivo. Esto reduce la necesidad de planes de pensiones de los empleadores. En los planes privados, el pago final está determinado por si sus inversiones superan la inflación. Los planes estatales eliminan este riesgo.
Cómo funcionan realmente los fondos de pensiones
Cuando comenzaron los regímenes contributivos, funcionaban como seguros privados. Los actuarios calcularon los niveles de pago. Se creó un fondo de capital para pagar la pensión. Incluso si nadie dona, el valor acumulado puede cubrir los gastos. Esto se llama capitalización o totalmente financiado.
El primer plan alemán, publicado en 1889, adoptó este enfoque. La mayoría de los empleados hasta cierto nivel de ingresos son elegibles. Los empleados y los empleadores pagan las mismas contribuciones basadas en los ingresos. El Estado otorga subsidios a las personas de bajos ingresos, lo que les garantiza pensiones más altas de las que podrían obtener sólo con pagos.
Esto viola los principios del seguro privado. Cuando se lanzó el sistema, los trabajadores jubilados recibieron más de su pensión que sus primas de seguro. Otros países suelen ofrecer esta “compensación” a los trabajadores mayores cuando se lanzan nuevos programas.
Transición a un sistema de pago por uso
Después de la Segunda Guerra Mundial, la rápida inflación lo cambió todo. Impondría cambios fundamentales en la financiación de las pensiones.
En lugar de crear un gran fondo de capital, los pagos ahora se calculan en función de los costos de pensiones esperados en los años siguientes. Este es un enfoque basado en la división. Éste es el estándar para los planes de pensiones legales. A diferencia de las pensiones privadas.
Los planes privados todavía requieren capital. No se puede obligar a las generaciones futuras a participar. La planificación nacional es esencialmente un acuerdo intergeneracional.
Los trabajadores de hoy deben pagar los gastos de manutención de los jubilados de hoy. Lo hacen con la esperanza de que la próxima generación de trabajadores pague más adelante las pensiones exigidas por la ley.
¿Es este un modelo duradero? Depende de a quién le preguntes.
Cómo se desarrolla el índice de pensiones según el aumento de los salarios
El final de la década de 1950 fue un punto de inflexión. El rápido crecimiento económico ha obligado a los gobiernos a enfrentar difíciles problemas matemáticos. Si la pensión se calcula únicamente sobre el valor nominal de los pagos realizados durante la relación laboral, puede ser matemáticamente suficiente en el momento, pero financieramente desastrosa en el momento de la jubilación. Los salarios reales están aumentando. Incluso si recibes una pensión fija, las cosas que compras disminuirán gradualmente en comparación con tus gastos de manutención.
La solución no es gradual. Esto es estructural.
Se han desarrollado fórmulas complejas para ajustar las pensiones a los niveles generales de ingresos. En 1957, Alemania Occidental abrió el camino. El modelo se hizo popular. Austria, Suiza y Gran Bretaña están de acuerdo, admitiendo que la inflación y el crecimiento prometen romper el consumo estático.
No todos eligen el mismo camino.
En Italia y partes de Europa del Este, el enfoque es más sencillo. Las pensiones están ligadas a los ingresos de los últimos años. La lógica es simple. Sus ingresos de jubilación deben reflejar lo que ganaba cuando dejó de trabajar.
Pero hay fallas. Las pensiones se ven afectadas si los ingresos del empleado disminuyen en el futuro debido a una lesión, reducción de horas de trabajo o jubilación. Castiga la volatilidad.
Francia y otros países han adoptado estrategias diferentes. Reciben una pensión según sus “mejores” años de ingresos. Esto suaviza cualquier irregularidad. La ex Unión Soviética ofreció una alternativa. Puede elegir el año en el que gana. O puede elegir los mejores cinco años seguidos de los últimos diez años.
Protección de las personas de bajos ingresos y de las mujeres
Había algo extraño en los primeros planes de Alemania. Los trabajadores con salarios bajos reciben más de lo que justifican sus contribuciones. Este es un mecanismo de redistribución. Posteriormente el gobierno lo rechazó, pero la idea permaneció. Copiado. Estados Unidos adoptó una lógica similar en sus planes posteriores.
Otra herramienta es la pensión mínima.
Tanto Alemania como Estados Unidos han introducido límites más bajos. En Estados Unidos, esta regla estuvo vigente hasta 1981, cuando se eliminó para los no jubilados. Pero sigue siendo una importante red de seguridad.
¿Por qué es esto importante?
Por las brechas de género. A pesar de los avances en las leyes contra la discriminación, los ingresos anuales promedio de las mujeres siguen siendo significativamente más bajos que los de los hombres. Sus carreras a menudo se ven interrumpidas. Coger un permiso familiar acorta tus periodos de cotización. El modelo de aportación plana penaliza esta realidad. La pensión mínima puede aliviar esta situación.
Sin embargo, la mayoría de los países prefieren mecanismos diferentes. Pensiones sociales sujetas a prueba de ingresos.
Bélgica y Francia también siguen este modelo. No se obtiene un piso plano en base a las contribuciones. Obtiene manutención basada en sus necesidades después de que se hayan evaluado otros ingresos. Se trata de una red de seguridad social y difiere de la lógica de seguro de las pensiones básicas.
Luchando contra la inflación
Los acontecimientos posteriores a la Segunda Guerra Mundial llevaron a ajustes automáticos.
Las pensiones comenzaron a vincularse a los índices de precios. O en algunos casos el nivel de ingresos promedio. Las reglas son simples. Utilice lo que sea mejor para el jubilado.
Esto tiene como objetivo mantener el poder adquisitivo.
Sin embargo, la inflación no necesariamente se correlaciona bien con el crecimiento de los salarios. Este patrón crea tensión cuando los precios aumentan más rápido que las ganancias. El gobierno respondió retrasando los cambios. O puedes hacerlo modificando las fórmulas.
Es un ajuste constante. El objetivo es la estabilidad. En realidad, hay negociaciones entre el presupuesto estatal y la supervivencia de los pensionistas. El sistema está cambiando. Las presiones subyacentes persisten.
El efecto de la edad de jubilación y las disposiciones relacionadas sobre la jubilación
Por lo general, no se establece la edad a la que se puede recibir una pensión completa. Varía mucho dependiendo de dónde vivas. En Europa, los hombres suelen alcanzar la edad de jubilación entre los 60 y los 67 años. ¿Qué pasa con las mujeres? El rango es ligeramente menor, normalmente entre 55 y 66 años. En los países en desarrollo, puede ser incluso menor.
Esta diferencia no es accidental. Corresponde a la esperanza de vida. Una mayor esperanza de vida significa períodos de jubilación más largos, lo que ejerce presión sobre los fondos públicos.
Sin embargo, existen diferencias entre hombres y mujeres. Las mujeres suelen jubilarse antes que los hombres. ¿Por qué? Históricamente, se consideraba que los maridos eran mayores que sus esposas. Reducir la edad de jubilación de las mujeres hace posible que las parejas se jubilen juntas.
Esta lógica es defectuosa. Se imponen sanciones a las mujeres que hayan trabajado durante un período breve. Hacen menos contribuciones. ¿resultado? Un bote de dinero más pequeño.
La tendencia es hacia la paridad de edades. Sin embargo, reducir la edad de jubilación de los hombres para que coincida con la edad de las mujeres sería costoso. La UE aún no ha hecho que esto sea vinculante. Las realidades económicas vinieron antes que la igualdad ideológica.
Jubilación anticipada: un arma de doble filo
Por lo general, puede recibir su pensión anticipadamente. Varios años antes de la edad normal. Sin embargo, se espera una reducción. Los cálculos actuariales reducen los pagos para tener en cuenta los años de retiro adicionales.
Esto se aplica a los planes de ingresos generosos. Es posible que la reducción no lo sumerja en la pobreza.
¿Por qué recibir el golpe?
Para algunas personas, se debe a una mala salud. Algunas personas quieren disfrutar al máximo mientras sus cuerpos siguen cooperando.
Puede haber retrasos. Retraso en la jubilación. Participa por más tiempo. A cambio, recibirás una pensión mayor. Estos mecanismos existen para hacer frente a la reducción de la fuerza laboral. Cuando la proporción entre empleados y jubilados disminuye, es necesario aumentar las contribuciones. Puede reducir este estrés retrasando la jubilación.
Lógicamente, a medida que aumenta la esperanza de vida, también debería aumentar la edad de jubilación. En la década de 1960, la situación era todo lo contrario. Los esquemas bajaron la edad.
¿Por qué? Política.
La tasa de desempleo está aumentando. Los gobiernos utilizan la jubilación anticipada para liberar puestos de trabajo para los trabajadores más jóvenes. Redujeron las cifras oficiales de desempleo. Las cargas financieras a largo plazo son secundarias frente a los objetivos de empleo a corto plazo.
Aparecen reglas complejas. Si tiene un seguro de pensión durante 35 años, puede tener derecho a una pensión anticipada completa. O si llevas un año en paro. ¿Empleados discapacitados? Salieron temprano. ¿Personas con trabajos arduos? Escapan antes de la rutina. ¿Se dejarán puestos de trabajo para empleados más jóvenes? Es otra rampa de salida.
Algunos países exigen una prueba de ingresos para estos beneficios de jubilación anticipada.
Estados Unidos se ha opuesto a esta tendencia. En el futuro, la edad de jubilación se incrementará gradualmente. De 65 a 67. Ocuparse de la solvencia a largo plazo, no de la conveniencia política.
Pensiones parciales y la trampa de los ingresos
Noruega desarrolló un nuevo modelo en 1972. Pensión parcial.
Las personas de entre 67 y 69 años pueden trabajar a tiempo parcial. Puede recibir una pensión parcial. Crea una transición gradual. Sin borde de acantilado.
En 1976, Suecia también introdujo una política dirigida a las personas de 60 a 64 años. España también adoptó esta política. ¿El Reino Unido? Sólo de forma restringida.
La mayoría de los planes industrializados tienen límites de ingresos. Si gana demasiado durante la jubilación, se reducirá su pensión. Algunos planes requieren que usted deje de trabajar por completo.
Estas normas provocan que los trabajadores de mayor edad pierdan sus empleos de tiempo completo.
Pero la razón principal es la generosidad. Tanto las pensiones públicas como las privadas están mejorando. La gente tiene la capacidad de dar un paso atrás.
La esposa dependiente: un legado de riesgo
Los primeros planes eran cuidar de su esposa dependiente. Crearon regulaciones adicionales entre la Primera Guerra Mundial y la Segunda Guerra Mundial.
Esto crea incentivos perversos. Las propias contribuciones de las mujeres pueden “desperdiciarse”. Es posible que ella gane menos que los ingresos de su cónyuge dependiente.
Las tasas de divorcio están aumentando. La convivencia ha aumentado. Las mujeres dependen cada vez más de las pensiones que ganan ellas mismas.
En algunos países, como Alemania, Austria e Italia, todavía no existen normas sobre las esposas dependientes.
Esto es importante para la pobreza. Las mujeres viven más. Sobreviven a sus cónyuges. Necesitan su propia base financiera.
Algunos países permiten que el ama de casa contribuya voluntariamente. Muy pocas personas hacen esto.
Algunas personas dividen sus créditos de pensión entre sus cónyuges. El Reino Unido ofrece puntos por el cuidado de hijos dependientes o familiares discapacitados. Hasta 20 años. Basado en contribuciones anteriores.
Los planes también están modificando esto para los viudos.
A menudo los supervivientes eligen entre sus propios derechos y una parte de los del cónyuge fallecido.
Suecia es una excepción. Además de la pensión fija, las viudas también reciben prestaciones relacionadas con los ingresos.
Se han reforzado las redes de seguridad. Pero todavía se basa en viejos supuestos. ¿Qué importancia tiene esto si tienes 70 años y vives solo?
Ésa es la verdadera pregunta.
La historia y la mecánica de la compensación por lesiones laborales
La forma más antigua de seguridad social no es la jubilación ni el desempleo. Es cobertura por lesión en el trabajo. Alemania estableció la plantilla en 1884. Si un trabajador sufría una incapacidad temporal, recibía la mitad de su salario durante cuatro semanas. Después de eso, saltó a dos tercios. La incapacidad permanente generaba una pensión basada en dos tercios de los ingresos del año anterior. La incapacidad parcial obtuvo un recorte proporcional. Si alguien necesitaba atención constante, había fondos adicionales disponibles.
Lo más importante es que el empleador pagó todo. Las contribuciones al seguro estaban directamente vinculadas al nivel de riesgo del trabajo. Las asociaciones estatutarias recaudaban el dinero y pagaban las prestaciones.
Gran Bretaña tomó un camino diferente en 1897. Los empleadores eran responsables de la compensación, pero no tenían que asegurarse contra el riesgo. ¿El pago? La mitad del salario básico durante un máximo de seis meses. Entonces, la reclamación podría resolverse con una suma global.
Estos dos modelos (seguro alemán versus responsabilidad británica) dictaron la política global durante décadas. La Europa continental siguió a Alemania. La Commonwealth y Estados Unidos siguieron al Reino Unido. India aprobó una ley en 1923 basada en el modelo británico, aunque la cobertura fue mínima. Bélgica, los Países Bajos, Francia y Gran Bretaña impusieron leyes de responsabilidad empresarial en sus colonias durante la Segunda Guerra Mundial. La mayoría de ellos fueron posteriormente convertidos en planes de seguros. Escandinavia ofrecía un híbrido: los empleadores tenían que asegurarse, pero podían elegir su propio proveedor.
El Reino Unido cambió de rumbo en 1946. Introdujo el seguro obligatorio a través de un plan estatal. Todos los empleadores pagaron la misma prima. Los beneficios comenzaron con una tarifa fija por incapacidad y luego pasaron a una pensión de invalidez basada en la gravedad. Los complementos cubrían la pérdida de ingresos y las necesidades de asistencia.
Hoy en día, el seguro es estándar en los países industrializados. Pero el seguro privado sobrevive en Dinamarca, Finlandia y la mayoría de los estados de Estados Unidos. Algunos países permiten a los empleadores elegir entre aseguradoras públicas o privadas.
¿Por qué esto es importante para tu billetera? Las lesiones y enfermedades profesionales generan mayores prestaciones que las enfermedades no laborales. En algunas partes de Europa, las prestaciones por incapacidad temporal alcanzan el 100 por ciento de los ingresos anteriores. Estos pagos duran hasta la recuperación o una indemnización a largo plazo. Para los beneficios a largo plazo, la pérdida de capacidad de generar ingresos es la métrica principal. La invalidez parcial se trata aquí de forma más generosa que en el seguro social general. Algunos países ofrecen beneficios a largo plazo equivalentes al 100 por ciento de los ingresos.
Sin embargo, la vía legal todavía existe. En algunos países y estados de EE. UU., aún puede demandar por acuerdos de suma global. Esto trae costos. Retrasos. Incertidumbre. Tratar de convertir una suma global en un ingreso seguro de por vida es difícil.
Hay tres características distintas de estos esquemas que se remontan a sus raíces en la responsabilidad del empleador:
- Financiamiento: Los empleadores por sí solos normalmente financian las contribuciones.
- Momento: Los beneficios entran en vigor desde el primer día de empleo.
- Propósito: Los beneficios en efectivo son una compensación, no un mantenimiento de ingresos.
Debido a que el objetivo es la compensación, los beneficios para dependientes generalmente se excluyen. Los dependientes supervivientes están cubiertos, pero no los dependientes actuales. Se podría pagar una prestación compensatoria además de los ingresos o las pensiones.
Compare esto con los modelos de seguro social. Aquí contribuyen tanto los empleadores como los empleados. A menudo necesita un período mínimo de contribución antes de calificar. Los montos de los beneficios pueden depender de cuánto tiempo haya pagado. Esto perjudica a los trabajadores discapacitados al principio de sus carreras.
La principal prestación del seguro social es el mantenimiento de los ingresos. No puede solicitarlo simultáneamente con otros beneficios que sirvan para el mismo propósito. Y a diferencia de la lógica de suma global de los planes de compensación, es más probable que el seguro social cubra a un cónyuge dependiente.
La compensación es clara. Los planes de compensación ofrecen pagos elevados e inmediatos, pero carecen de seguridad a largo plazo para los dependientes. El seguro social ofrece ingresos estables pero requiere un historial de contribuciones y costos divididos. ¿Qué estructura te protege mejor cuando se estropea la maquinaria?
Después de la guerra, la integración del sistema de accidentes laborales en el sistema más amplio de seguridad social fue un paso claro.
Suiza lo hizo muy pronto. Desde 1911, el sistema cubre tanto los accidentes de trabajo como otros accidentes. Nueva Zelanda no se queda atrás.
¿Pero por qué molestarse?
Separar los accidentes laborales de otras lesiones puede causar confusión. Los obstáculos legales son concretos. El daño debe haber “surgido del empleo y durante el mismo”. Suena sencillo. Esto no es cierto.
Determinar este límite es complicado. En algunos planes también se calcula el tiempo de desplazamiento. Otros no lo hacen.
Luego está la ambigüedad médica. ¿Cómo puedo demostrar que mi pérdida auditiva o artritis se debe al trabajo? Muchas veces esto es imposible. En algunos casos, la lesión puede estar sólo parcialmente relacionada con el trabajo. líneas borrosas.
En conjunto, estas disposiciones resuelven esta ambigüedad. También hay una discusión en la sociedad. ¿Por qué pagar beneficios diferentes a personas con el mismo grado de discapacidad, sólo por diferentes motivos?
Los Países Bajos son una excepción en este caso. ofrece servicios generales para discapacitados desde 1976. El motivo no importa.
Pero este enfoque cuesta dinero. Llevar todos los seguros de discapacidad al nivel de los anteriores programas vocacionales bien remunerados sería costoso. La mayoría de los países no tocarán eso.
¿Quién paga la enfermedad?
Las enfermedades que no están relacionadas con el trabajo reciben un tratamiento diferente.
La mayoría de los países desarrollados pagan primero los beneficios a corto plazo. Después de eso, hay un período de espera de seis meses a un año o más antes de realizar la transición a una pensión a largo plazo.
Las primeras semanas son una época de fricciones.
En Austria, Bélgica, Alemania y el Reino Unido, los costes suelen correr a cargo del empresario. El fondo de seguridad social interviene más tarde. En algunos casos, el empleador recibe un reembolso. A veces no lo es.
Algunos países tienen un “período de espera”. ¿Enfermedad que dura menos de tres días? Estás solo.
Otros incluyen los primeros tres días como parte del beneficio. No se requiere certificado médico para períodos cortos.
Las tasas de reemplazo varían enormemente.
- Pago completo: Austria y Bélgica ofrecen hasta el 100 por ciento en las primeras semanas.
- Tarifas limitadas: Noruega y Luxemburgo tienen precios máximos.
- Porcentaje alto: Suecia y Dinamarca pagan el 90%, pero hay un límite.
- Tarifas más bajas: Francia, Canadá y Grecia suelen elegir el 50% o el 60%.
En Irlanda y el Reino Unido existe un sistema de tarifa fija después de que el empleador recibe el pago inicial. Australia y Nueva Zelanda hicieron lo mismo, pero con un giro. Sus beneficios se determinan mediante comprobación de recursos.
Estados Unidos se mantiene aparte.
La mayoría de los estados no tienen subsidios obligatorios por enfermedad a corto plazo. Sólo asistencia social o bienestar. Para los empleados del sector privado, depende de las negociaciones entre el sindicato y el empleador. Esto es un mosaico.
El camino hacia la invalidez de larga duración
La historia de las pensiones de invalidez de larga duración se remonta a 1889.
La ley de pensiones de Alemania fue la primera. Esto se aplica a las personas que han perdido dos tercios de su capacidad de ganar dinero. Muchos países copiaron este modelo.
En Europa, hay que agotar las prestaciones por enfermedad de corta duración antes de poder recibir la pensión de invalidez.
Después de la Segunda Guerra Mundial, algunos países agregaron regulaciones que eran de invalidez parcial. Sin embargo, las condiciones de elegibilidad siguen siendo estrictas.
R Cinco años de seguro es un requisito general. Los países desarrollados a menudo ofrecen una red de seguridad basada en recursos económicos si no se cumplen los requisitos.
Australia y Nueva Zelanda se centran en los requisitos de residencia. Si ha vivido allí el tiempo suficiente, puede ser elegible para recibir un beneficio sujeto a verificación de recursos.
Calculando el beneficio
En los regímenes relacionados con los ingresos, las pensiones de invalidez reflejan las pensiones de vejez.
Años de contribuciones impulsan el nivel. Este es un cálculo lineal.
Algunos países agregan concesiones en algunos países. Impulsan las pensiones de las personas discapacitadas que acaban de empezar la vida laboral.
Los beneficios adicionales cubren a los dependientes. Asistencia constante. necesidades especiales. Ninguno de estos es estándar. Son suplementos.
Los márgenes: amas de casa y discapacitados desde el nacimiento
No todo el mundo tiene registros de contribuciones.
Un ejemplo típico es el de un ama de casa. En el Reino Unido se ofrece una prestación fija baja. Es mínimo.
Dinamarca es más generosa. Las amas de casa tienen derecho a recibir una pensión razonable sujeta a control de ingresos.
Algunas personas han quedado discapacitadas desde su nacimiento o incluso antes de empezar a trabajar.
La mayoría de los países los ignoran en los esquemas tradicionales.
Los Países Bajos los incluyen en el sistema unificado de discapacidad.
La realidad de la cobertura
La mayoría de los países están lejos del modelo holandés.
No tratan a todas las personas discapacitadas por igual.
Las personas que sufren una discapacidad relacionada con el trabajo reciben la mejor atención posible. Compensación total por pérdida de ingresos. Subsidio especial.
A los contribuyentes les va mejor que a los no participantes.
El tamaño del beneficio suele estar determinado por la duración del período de pago.
Es un sistema basado en causa, efecto y contribución. No es necesario.
La enfermedad y la invalidez son riesgos actuariales. La incidencia anual cambia poco. El desempleo es otra historia. Varía enormemente. Debido a esta inestabilidad, la mayoría de los países limitan la duración de las prestaciones por desempleo. Alternativamente, sus pagos pueden reducirse después de un cierto período de tiempo.
Hay otra razón para estas limitaciones. Quienes toman las decisiones quieren que la gente vuelva a trabajar. Cuando los beneficios terminan o se reducen, usted debe solicitar y ser aceptado para trabajar. Incluso si su nuevo trabajo paga menos que su antiguo trabajo. Incluso si los ingresos son inferiores a las prestaciones por desempleo. Este sistema está diseñado para encarecer la inactividad.
¿Quién tiene realmente derecho a recibir prestaciones por desempleo?
El pago de las cuotas de membresía es el principal guardián. No puede solicitar el subsidio de desempleo simplemente porque está desempleado involuntariamente. Deberías haber pagado.
Pensemos en un desertor que nunca ha trabajado. o aquellos que sólo han trabajado por poco tiempo. Generalmente no encajan. Las mujeres que regresan al trabajo después de criar a sus hijos enfrentan barreras similares. Muchos planes niegan la cobertura incluso si usted pagó contribuciones antes de dejar la fuerza laboral.
Para ser elegible, generalmente debe estar empleado inmediatamente antes de solicitar los beneficios. También es necesario acreditar disponibilidad para trabajar. Por lo general, esto significa registrarse en la oficina de empleo. La renuncia voluntaria es un gran obstáculo. Lo mismo se aplica al despido por mala conducta. Las sanciones son estándar.
¿Cómo estructuran estos beneficios los diferentes países?
El nivel de beneficios varía mucho entre países. En algunos países, las prestaciones por desempleo equivalen a prestaciones por enfermedad de corta duración. Canadá, Dinamarca y los Países Bajos han adoptado este enfoque. El propósito es simple. Se trata de poner fin a las afirmaciones falsas de que se tiene derecho a elevadas prestaciones por enfermedad.
En otros países, las prestaciones por desempleo son inferiores a las prestaciones por enfermedad. Alemania, Grecia y Hungría siguen este patrón. En algunos lugares se paga un subsidio de enfermedad en función de los ingresos, pero la indemnización por desempleo es una cantidad fija. Bulgaria e Italia lo han hecho.
Australia y Nueva Zelanda tienen pruebas de recursos para las prestaciones por enfermedad y desempleo. Esto garantiza que los pagos lleguen a quienes tienen mayor necesidad financiera.
¿Cuál es la duración típica de los beneficios de desempleo?
El momento de recibir los beneficios no es uniforme. En Bulgaria tarda 13 semanas. En Hungría, Italia y los Países Bajos la duración se extiende a seis meses. permitir un año completo en Francia, Alemania, Luxemburgo y el Reino Unido.
Destaca Bélgica. Los beneficios pueden continuar indefinidamente. Esto es poco común en las economías desarrolladas.
Una vez que finalizan las prestaciones por desempleo, muchos países, aunque no todos, permiten que las personas soliciten asistencia social. Ésta es su última red de seguridad. Sin embargo, la dependencia de tales medidas de respaldo depende en gran medida de la política local.
¿Quién administra estos programas?
En algunos países nórdicos, los sindicatos mantienen un sistema de seguro de desempleo. No lo están haciendo solos. Estos programas cuentan con un fuerte apoyo del gobierno. Este modelo híbrido de los sectores público y privado pretende combinar eficiencia administrativa y solidaridad social.
La estructura del seguro de desempleo refleja la tensión entre protección y presión. Le protege de la pérdida repentina de ingresos. También presiona a los trabajadores para que acepten el siguiente trabajo disponible. Esta compensación es real.
Cómo las asignaciones familiares evolucionaron hasta convertirse en una forma de asistencia social moderna
El panorama del apoyo familiar cambió dramáticamente en las décadas posteriores a la Segunda Guerra Mundial. Antes de la guerra, las asignaciones familiares eran escasas, normalmente sólo para los trabajadores asalariados y financiadas directamente por los empleadores. Esto cambió en las décadas de 1940 y 1950. El principal detonante fue el Informe Beveridge de Gran Bretaña.
Muchos países europeos, Canadá y Australia siguieron el modelo británico y ampliaron sus propios sistemas. Dejaron de vincular los beneficios al empleo y comenzaron a cubrir a los hijos de todos los residentes. Francia jugó un papel diferente. Otorgó un subsidio fijo a los hijos de las personas que trabajaban en las colonias africanas. Otros países han adoptado estructuras similares, entre ellos Bolivia, Brasil y Chile.
Hoy en día, la mayoría de los programas todavía se centran en los trabajadores. Una minoría de planes (principalmente en los países desarrollados) cubren a toda la población. Estados Unidos es una excepción. No proporciona prestaciones familiares generales. La ayuda para los hijos dependientes sólo está disponible a través de ayudas sujetas a verificación de recursos.
El objetivo es la pobreza y la fertilidad.
Algunos planes utilizan estos pagos para aliviar la pobreza en familias numerosas. Otros países, especialmente Europa del Este, están intentando mejorar sus tasas de natalidad. La estructura suele reflejar estos objetivos. Por ejemplo, en Australia, Bélgica, Francia, Irlanda y Noruega, el importe que se paga por hijo aumenta según el número de dependientes. Este número alcanza su punto máximo alrededor del quinto o sexto hijo. Los Países Bajos tienen que esperar hasta que el octavo hijo alcance el límite.
En la antigua Unión Soviética, los beneficios comenzaban con el cuarto hijo. La tasa máxima entró en vigor con el undécimo hijo. Otros países también parecen tener estructuras familiares favorables. En Bulgaria, la República Checa y Eslovaquia, el porcentaje disminuye después de los tres hijos. Grecia y Hungría experimentan una caída después de dos. Marruecos limita los pagos a seis niños.
Los modelos de políticas varían según la edad y las realidades económicas. En Finlandia, las madres reciben ayuda si se quedan en casa con sus hijos menores de tres años. La lógica es simple. Es menos probable que las madres regresen a la fuerza laboral durante esos primeros años. Austria tiene un enfoque diferente. Cuanto mayor sea el niño, mayor será el precio. La razón es sencilla. Los niños mayores cuestan más de mantener.
La elegibilidad suele terminar cuando el niño alcanza la escolarización obligatoria. El aplazamiento es posible en caso de educación a tiempo completo o discapacidad.
Transición de la desgravación fiscal a los pagos directos
En la década de 1970 se produjo un cambio significativo de política. Algunos países han abolido las desgravaciones del impuesto sobre la renta para los niños. Utilizan sus ahorros para aumentar el nivel de beneficios familiares directos. La razón es la justicia. Las familias de altos ingresos se beneficiaron más de las desgravaciones fiscales porque tienen una tasa impositiva marginal más alta. Este es un beneficio indirecto. Los responsables de la toma de decisiones decidieron que para reducir efectivamente la pobreza, los fondos deben distribuirse de manera más justa.
Australia, Canadá, Dinamarca, Alemania Occidental, Israel, Nueva Zelanda y el Reino Unido han realizado estos cambios. Dinamarca fue más allá. Las asignaciones familiares para las personas con ingresos altos se eliminarán por completo mediante una prueba de recursos. El Reino Unido añadió otra capa. Introdujo el complemento a los ingresos familiares. Se trata de una prestación complementaria sujeta a verificación de recursos para hogares de bajos ingresos.
Mecanismos de apoyo a la maternidad y a los padres
El subsidio de enfermedad y el subsidio de maternidad suelen pagarse juntos. Los acuerdos que ofrecen prestaciones por enfermedad también incluyen prestaciones de maternidad como estándar. Por lo general, estos comienzan antes del nacimiento. Después de eso, continúa durante varias semanas.
Los beneficios varían. También puede utilizarse en relación con el subsidio por accidente y enfermedad. Generalmente más alto. Las contribuciones oscilan entre el 66% y el 100% de los ingresos pasados. Suecia ha sido pionera en un modelo diferente. Creó un subsidio parental disponible tanto para padres como para madres. El objetivo es animar a los padres a dedicar más tiempo al cuidado de sus hijos pequeños.
También existe un sistema en el que se paga una suma global en el momento del parto. Esto ayudará a cubrir el costo inicial de los productos y la ropa para bebés.
Incentivos para el cuidado en el seguro social
En la década de 1970, Europa del Este hizo grandes esfuerzos para aumentar la tasa de natalidad. Lo hicieron ampliando la duración de las prestaciones por maternidad. También otorgaron créditos de seguro social a las madres que se quedan en casa para cuidar a sus niños pequeños.
También hay créditos similares disponibles en el Reino Unido. Pero los motivos son diferentes. Los créditos del Reino Unido se aplican a personas que se quedan en casa para cuidar a niños o familiares discapacitados. El objetivo no es principalmente aumentar la tasa de natalidad. Se trata de incrementar los derechos de pensiones personales con responsabilidad familiar. Esto afecta especialmente a las mujeres.
La transición de créditos fiscales a pagos directos pone de relieve claras compensaciones. Las transferencias directas de efectivo benefician inmediatamente a los hogares de bajos ingresos, mientras que los créditos fiscales ya benefician desproporcionadamente a los hogares de altos ingresos.
Vivir sin cónyuge: la brecha de la viuda
Si pierde a su pareja antes de la edad de jubilación, su red de seguridad rara vez estará completa. Para las viudas con hijos dependientes, el acuerdo por defecto normalmente proporciona entre el 50 y el 75 por ciento del derecho de pensión del marido fallecido. Eso suponiendo que la pensión estuviera vinculada a los ingresos. Este no es un reemplazo completo.
Los detalles varían mucho dependiendo de dónde vivas. Algunos países ven este beneficio como una solución temporal. Por ejemplo, Francia puede limitarlo a tres años. Algunos vinculan la elegibilidad con la duración del matrimonio. Casarse en Grecia lleva 6 meses. He estado en Francia durante 2 años. La edad también es importante. En los Países Bajos, es posible que tengas que tener 40 años para calificar. En Francia, el umbral es 55 años.
“El subsidio de viudedad suele terminar cuando te vuelves a casar.”
Esta regla es común a la mayoría de los sistemas. Si se vuelve a casar, se le cortará el apoyo financiero. Pero no necesariamente tiene que ser género. Si un viudo depende de los ingresos de su esposa, normalmente puede reclamar derechos similares. Algunas jurisdicciones extienden estos derechos a las mujeres divorciadas.
La lógica cambia. A medida que más y más mujeres casadas acceden a un trabajo remunerado, la sociedad comienza a preguntarse si las viudas sin hijos siguen necesitando apoyo a largo plazo. Supongamos que tienen su propio poder adquisitivo. Se trata de un ajuste duro pero realista a las tendencias laborales modernas.
Padres solteros: la trampa del bienestar social
Para las familias monoparentales que no son viudas, este sistema suele fallar. Casi no existen beneficios de pensión especiales. En cambio, se ven obligados a recibir asistencia social. Este es un nivel de soporte inferior y los números pintan un panorama sombrío.
En Australia, las familias monoparentales pueden recibir prestaciones equivalentes a una pensión entre las edades de 65 y 70 años. Este es un cierto nivel. Nueva Zelanda es mucho menos indulgente. Los padres solteros con un hijo reciben menos de la mitad de esta cantidad.
El defecto estructural aquí es obvio. Cuando acepta un trabajo poco calificado, gana menos y obtiene menos beneficios. No asciendes. Simplemente estás atrapado en el mismo nivel de pobreza, ahora bajo la presión adicional del empleo. Es un desincentivo incorporado en el diseño.
Algunos países están tratando de amortiguar el golpe con subsidios. Dinamarca ofrece a las familias monoparentales un subsidio familiar superior a la tasa estándar por hijo. Noruega trata a las familias monoparentales como si tuvieran un hijo adicional a efectos de la prestación. Aunque el Reino Unido paga prestaciones adicionales, el importe es algo más de la mitad de la prestación por hijo normal. Esta no es una solución integral, sino un mosaico de pequeñas correcciones.
Brecha de cobertura global
Todos los países desarrollados tienen un sistema de seguro social. Casi todas las pólizas de seguro cubren riesgos importantes como la enfermedad y la vejez. Estados Unidos es una excepción.
No se pagan asignaciones familiares. La mayoría de los estados no tienen prestaciones por enfermedad a corto plazo. Además, no existe un seguro médico nacional general. Los únicos grupos cubiertos son los ancianos y los pobres. Para los trabajadores comunes y corrientes, esta es una clara brecha en la red de seguridad.
En los países en desarrollo, la diferencia es aún mayor. Algunas personas todavía confían en la responsabilidad de su empleador. Algunos están adoptando modelos formales de seguro social. Aunque la mecánica ha cambiado, la cobertura sigue siendo débil.
Beneficios en especie y en efectivo
Los beneficios en efectivo se revisan con frecuencia. Los políticos modifican las cifras. La presión pública produce cambios. Sin embargo, los beneficios reales en especie, como los servicios de atención médica y la estructura del seguro médico, no cambiarán mucho.
Los sistemas que organizan los servicios de salud y los proveedores de atención médica son más difíciles de cambiar. Entre ellos se incluyen una logística compleja, proveedores establecidos y una amplia infraestructura. Puede ajustar el monto de un cheque durante la noche. No se puede reconectar un sistema nacional de prestación de servicios de salud en un día. La rigidez de los pagos en especie crea fricciones políticas diferentes en comparación con la fluidez de las transferencias de efectivo.
La estructura inicial del seguro médico obligatorio.
Alemania marcó el modelo. La ley de Bismarck de 1883 creó el primer sistema estatal de seguro médico obligatorio. Esto no es un invento repentino. Los estados alemanes ya han comenzado a experimentar con la cobertura basada en ocupaciones. Esa lógica es una economía brutal. Los costos laborales para los empleadores que participan en los fondos de licencia por enfermedad están aumentando. Quien no lo hiciera podría socavar la competencia. El Estado interviene para nivelar el campo de juego. Pero hay otro motivo. El gobierno quería comprar las tendencias socialistas de la clase trabajadora.
La administración está descentralizada. Los fondos locales para enfermos manejan el dinero. Los empleadores y los empleados administran estos fondos juntos. Negocian contratos con determinados médicos y hospitales. Los mal pagados se vieron obligados a unirse. Los médicos no obtuvieron ni una sola tarifa. Se pagan como salario, capitación o pagos por caso específico. Esta fragmentación provoca fricción. Los médicos excluidos protestaron. Exigen acceso abierto. Al final, la comunidad médica obtuvo una victoria clave: el derecho a participar libremente. El pago pasó a ser pago por servicio. El resultado es la competencia entre proveedores.
Austria hizo lo mismo en 1888, Hungría en 1891 y Suiza también lo intentó. Esta idea fue finalmente rechazada en un referéndum en 1900.
El modelo británico y las variaciones europeas
David Lloyd George visitó Alemania en 1908 y trajo este diseño al Reino Unido. La ley de 1911 se centró en los trabajadores cuyos ingresos caían por debajo de cierto límite. Es muy estrecho. Los médicos generales y los medicamentos recetados están cubiertos. La hospitalización está en gran medida excluida. Sólo el tratamiento de la tuberculosis recibió alguna provisión. ¿Por qué? Proteger los hospitales caritativos que brindan servicios gratuitos a los pobres.
La presión de los médicos llevó a cambiar la implementación. El comité estatutario ahora administra el contrato en lugar de dejar que las sociedades amigas administren los contratos. Esto permite que todos los médicos de cabecera participen. Los pagos todavía se realizan por capitación. Es más sencillo que el modelo alemán de pago por servicio.
El norte de Europa eligió un camino diferente. Suecia y Dinamarca consideraron planes obligatorios en la década de 1880. Decidieron optar por un seguro voluntario con apoyo del gobierno. Noruega introdujo el seguro médico obligatorio en 1911. Dinamarca esperó hasta 1933. Suecia no hizo lo mismo hasta 1955. Estos países ya subsidiaban fuertemente los hospitales públicos.
Francia aprobó la ley en 1920, pero no entró en vigor hasta 1930. La ley se ha estancado debido a desacuerdos sobre el control local. Las disputas con los médicos sobre los métodos de pago provocaron retrasos. El sistema de capitación original fue abolido. Esto ha sido reemplazado por una tarifa por servicio. Los médicos se niegan a permitir que terceros se interpongan entre ellos y sus pacientes. ¿Cuál es la solución? Reembolso. Los pacientes pagan por adelantado. Luego solicitaron reembolsos al fondo del seguro para obtener un reembolso.
Adaptación global: remuneración, nómina y propiedad pública
El modelo de reembolso se vuelve popular. Suecia, Finlandia y Australasia lo adoptaron. Australasia utilizó seguros voluntarios. En 1912, Rusia adoptó un enfoque estatista. Los médicos reciben un salario. Trabajan en instalaciones de propiedad estatal. Chile copió este patrón en 1924.
En América Latina, España, Portugal y Grecia se han fijado salarios a tiempo parcial para los médicos que trabajan en locales propiedad de cajas de enfermedad. Se convirtió en el estándar regional. En otras partes de Europa y Australasia, los hospitales existentes absorbieron a los pacientes asegurados. Se establecieron hospitales especiales en España, partes de Italia y varios países latinoamericanos.
El próximo avance es la cobertura universal. Esto requería financiación mediante impuestos y cotizaciones sociales. En 1920, Hungría volvió a tomar la delantera. Le siguió la Unión Soviética en 1937. Nueva Zelanda ha construido su propio sistema paso a paso. En 1939, el tratamiento hospitalario pasó a ser gratuito para todos. En 1941, siguieron los productos farmacéuticos y las contribuciones de los médicos de cabecera en la atención ambulatoria, los medicamentos y los médicos generales.
El Reino Unido estableció el Servicio Nacional de Salud en 1946. Noruega se unió en 1956. Suecia se unió en 1962. Dinamarca se unió en 1973. Portugal se unió en 1979. Italia se unió en 1980. En la década de 1980, más de 20 países habían adoptado este modelo universal.
Cobertura universal no significa gratuita en el punto de uso. Tampoco significa que todos los hospitales sean propiedad del gobierno. Europa del Este está dividida a este respecto. Se ha introducido una práctica común en Bulgaria, la República Checa, Eslovaquia, Hungría y Rumanía. Polonia no es así. Aproximadamente la mitad de estos países todavía dependen de las contribuciones a la seguridad social. La línea entre la financiación gubernamental y la financiación de los seguros es borrosa.
Saskatchewan no es la única provincia con seguro médico obligatorio. Fue desarrollado por primera vez en 1962.
El resto de Canadá no se queda atrás. En 1971, todas las provincias habían firmado el acuerdo. El gobierno federal proporciona un subsidio del 50 por ciento para facilitar este proceso. De repente, todos los residentes tuvieron acceso a los programas gubernamentales. Los hospitales generales sin fines de lucro reciben un presupuesto y realmente brindan atención médica.
El ritmo de Australia es lento. La transición del seguro voluntario subsidiado al seguro obligatorio llevó mucho tiempo.
Luego están los valores atípicos. Estados Unidos y Suiza siguen siendo los únicos países avanzados que generalmente no tienen seguro médico obligatorio. O servicios de salud para todos.
¿Por qué Estados Unidos y Suiza boicotean el sistema conjunto?
Los intentos de introducir un seguro obligatorio en Estados Unidos han encontrado una feroz oposición. La Asociación Médica Estadounidense se opuso firmemente a esto.
Ha fracasado durante décadas.
Finalmente, en 1966, se encontró una solución de compromiso. Se introdujo Medicare. Se trata de un seguro médico obligatorio limitado para personas mayores. Al mismo tiempo, se creó Medicaid. Este es un sistema de salud basado en las necesidades. Cada estado sirve a los pobres y a los médicamente pobres.
Esto no es universal. Esto es especial. Esto ha estado sucediendo durante casi 60 años.
Modelo europeo: alta cobertura, reglas variables
Algunos países europeos han resuelto los problemas de cobertura, pero no han avanzado hasta el punto de ofrecer servicios a todos los residentes.
Garantizan que la población esté adecuadamente protegida por un seguro médico obligatorio. Este sistema está dirigido a personas ocupadas. como trabajador autónomo. Todos los beneficiarios de la seguridad social. Cónyuge e hijos dependientes.
Probablemente sea el 99% de la población.
Pero eso no se aplica a todo.
En Alemania y los Países Bajos, casi todos tienen algún tipo de sistema de seguro privado. Los grupos de altos ingresos están excluidos del seguro médico obligatorio.
Irlanda lo ve desde una perspectiva diferente. Algunas prestaciones, como la atención hospitalaria, se ofrecen a todos los ciudadanos. Aquellos con un nivel de ingresos más alto deben contratar ellos mismos otros beneficios.
La realidad en América Latina: los números no mienten
Con la excepción de Cuba, que cuenta con atención sanitaria nacional, el panorama en América Latina es escaso.
Sólo tres países tienen un seguro médico que cubra a más del 80 por ciento de su población.
Argentina. Brasil. Costa Rica.
Una cobertura amplia no significa necesariamente que los servicios estén igualmente disponibles.
En México, Panamá y Uruguay, la cobertura se ha ampliado a aproximadamente la mitad de la población. En Bolivia y Venezuela, esta cifra es más de una cuarta parte.
En otros países, la cobertura es del 10 por ciento o menos.
No todos estos estados ofrecen los mismos derechos al cónyuge y a los hijos del asegurado. Algunos sólo ofrecen atención de maternidad y pediatría a dependientes.
Es más fácil brindar cobertura a sus empleados. Suelen concentrarse en zonas urbanas. Incluso en las zonas urbanas, los marginados suelen ser los trabajadores por cuenta propia, los trabajadores domésticos y los trabajadores itinerantes.
La ampliación de la cobertura rural choca contra un muro. Los obstáculos son reales.
Los ingresos son más bajos. geográficamente dispersos. Condiciones laborales menos formales. Trabajo autónomo extensivo y trabajo estacional.
Además, algunos programas son demasiado caros para cubrir a toda la población sobre la misma base que los subsidios fiscales.
La trampa de la desigualdad de los países en desarrollo
Por lo tanto, la población restante depende de los servicios proporcionados por el Ministerio de Salud, que carecen de fondos y personal suficientes.
El seguro médico ha sido cada vez más criticado por exacerbar las disparidades médicas.
Los servicios de salud estatales proporcionan más personal capacitado del que pueden pagar. Se centra en servicios de atención complejos y costosos en zonas urbanas.
Al mismo tiempo, una gran necesidad sanitaria son los servicios preventivos para reducir la prevalencia de enfermedades infecciosas en las ciudades y las zonas rurales.
Japón evitó lo peor de estos efectos. Alta cobertura lograda.
La India está actuando con cautela. Nos dimos cuenta del daño potencial a los servicios gubernamentales y gradualmente desarrollamos un seguro médico. Algunos estados ya cuentan con recursos para esto.
Corea del Sur ha lanzado un seguro médico para los trabajadores urbanos. También otorga derechos a las personas de bajos ingresos en las zonas urbanas.
El problema de cubrir a la mitad restante de la población rural sigue sin resolverse.
Legado Colonial y acceso rural
Muchos países en desarrollo han elegido caminos diferentes.
En particular, los países que fueron colonias británicas han puesto servicios de salud a disposición de todos sus ciudadanos. Proporcionan servicios gratuitos o casi gratuitos.
Este patrón aparece en las Indias Occidentales. Kenia. Zimbabue. India. Sri Lanka. Malasia. Hay muchos países árabes en el Medio Oriente.
Estos servicios se desarrollaron originalmente para colonialistas expatriados. Con el tiempo, se expandieron para incluir a la población local.
Por eso se concentran principalmente en las zonas urbanas. La población rural está mal cubierta.
Estos países luchan con este problema debido a la limitación de recursos. Como parte del programa Salud para Todos de la Organización Mundial de la Salud, su objetivo es ampliar la cobertura de atención primaria de salud rural a todas las regiones para el año 2000.
Ese plazo ya pasó.
La infraestructura construida entonces determina quién puede recibir atención hoy. Si vives en una ciudad, probablemente tengas acceso a ella. Si estás fuera de estos límites, estás solo. Alternativamente, puede confiar en lo que ofrece el Ministerio de Salud.
Cómo pagan los sistemas de salud a los proveedores
Puede aprender mucho sobre el sistema de atención médica observando la compensación de los médicos y los propietarios de hospitales. En realidad, sólo hay tres maneras de lograrlo.
Primero, servicio directo. Los gobiernos y las cajas de seguros poseen hospitales. Compran suministros. Pagan a sus empleados. Este modelo se utiliza en hospitales y servicios comunitarios del Reino Unido. Lo mismo se aplica a Escandinavia, pero los gobiernos locales son responsables de la gestión de estas instalaciones. En Europa del Este, Grecia, España, Portugal y la mayoría de los países en desarrollo esta es la norma. Canadá es una excepción. Su hospital no tiene fines de lucro y está financiado por el estado.
Los siguientes son los contratos indirectos. Los planes de seguro celebran contratos con proveedores. Los proveedores de servicios pueden ser privados o públicos. Las tarifas se pagan por cada servicio según los precios acordados. Bélgica, Alemania, Luxemburgo y Países Bajos lo utilizan para casi todo.
El tercero es el reembolso. Los pacientes pagan por adelantado. Luego envíe los documentos para recuperar su dinero. Los proveedores de servicios pueden ser públicos o privados. Francia usa esto. Lo utilizan médicos privados en algunos países nórdicos. También se utiliza parcialmente en Australia y Suecia. En Francia, los pacientes suelen pagar parte de los costes de su propio bolsillo. Hay una lista de precios. Pero si nadie controla, el médico acabará cobrando más de lo que permite el horario.
La mayoría de los países utilizan una combinación de estos métodos. El NHS presta servicios directamente a hospitales, pero también tiene contratos con médicos de cabecera, farmacias, ópticos y dentistas. En Grecia, Italia y Portugal, los pagos a hospitales privados se realizan sobre una base contractual. En América Latina, las compañías de seguros utilizan servicios directos en las zonas urbanas, pero pueden utilizar contratos indirectos en las zonas rurales.
Costos de incentivos
Su método de pago afecta el monto de sus pagos. Las tarifas de servicio pueden crear incentivos. El médico ordena más servicios. En Francia, la cantidad de medicamentos recetados sigue siendo el doble de la capitación, incluso después de que los pacientes hayan pagado el descuento. Se realizan más cirugías cuando a los médicos se les paga con honorarios en lugar de salario, el número de cirugías aumentaría aún más.
Los pacientes también tienen contacto directo con los especialistas. Puede consultar a varios médicos por una enfermedad. Esto aumenta los costos. Los hospitales que detallan la facturación ofrecen más productos. El tratamiento hospitalario diario deja a los pacientes en el hospital más tiempo del necesario. Bélgica, Francia y los Países Bajos obligan actualmente a estos hospitales a respetar presupuestos predeterminados.
Los salarios y la capitación inhiben estos incentivos. Esto es lo que hacen los Países Bajos y Gran Bretaña. Sin embargo, esto puede causar retrasos. Los tiempos de espera son cada vez más largos tanto en la atención hospitalaria como ambulatoria.
Limitar el acceso a expertos ayuda a controlar los costos. Generalmente se requiere una derivación de un médico de atención primaria. Este enfoque es más eficaz cuando el paciente tiene un médico de atención primaria.
Otro problema es el salario a tiempo parcial. Esto se usa comúnmente en Grecia, Portugal, España y países de América Latina. Los médicos tienen tiempo libre para ejercer de forma privada. Los pacientes ven esto como de mala calidad. Hay falta de cortesía. Las consultas son breves. Para abordar este problema, muchos estados están adoptando salarios de tiempo completo sin derechos de práctica privada.
Recuperación y rehabilitación
El derecho a la asistencia médica gratuita comienza con el régimen alemán de accidentes laborales. Los servicios de rehabilitación se agregaron en 1925. Con el tiempo, la atención se centra en restaurar la capacidad laboral. Para ello se crearon instituciones especializadas.
Muchos países siguieron el ejemplo de Alemania. Fundaron instituciones altamente especializadas. Estos fondos son propiedad de fondos de salud o son administrados por agencias de salud estatales. Son responsables de la rehabilitación física y vocacional.
El funcionamiento de las redes de seguridad del gobierno varía de un gobierno a otro. La estructura de la Administración del Seguro Social varía mucho según se mire. Algunos países han establecido sistemas altamente centralizados. Algunos dependen de una red descentralizada de fondos independientes. Esta elección afecta quién controla los fondos, quién obtiene qué y cuánta fricción política hay cuando se proponen reformas.
Sistemas centralizados y Escandinavia
En los países de la Commonwealth y escandinavos, este enfoque tiende a ser muy centralizado. Vemos una agencia unificada que maneja la mayoría de las funciones de seguridad social bajo un mismo techo. La atención sanitaria y el apoyo a los ingresos son excepciones notables. Estos servicios especiales suelen delegarse a niveles inferiores del gobierno local. Sin embargo, los mecanismos básicos de pensiones y seguros suelen encontrarse en el mismo marco unificado.
¿Quién gestiona estos sistemas centralizados? Eso depende. En algunos casos, los ministerios pueden ser directamente responsables. En otros casos, las instituciones semiautónomas gestionan las operaciones diarias. El objetivo es la coherencia. Un administrador puede combinar beneficios en todo el país. Esto reduce la complejidad cuando los residentes se mueven entre áreas. También simplifica la financiación de los empleadores.
Fondos fragmentados en Europa y América Latina
Compárese esto con Europa continental y América Latina. El patrón aquí es diferente. El sistema suele estar gestionado por un fondo especial independiente. o a través de fondos que cubran determinados riesgos. Los camioneros pueden tener una financiación diferente a la de los profesores. Un trabajador de la construcción puede estar en una posición diferente a la de un banquero.
Esta fragmentación crea diferentes niveles de gestión. La gestión de la empresa puede estar a cargo de la junta directiva, que está formada a partes iguales por empleadores y empleados. La idea es el equilibrio. Ambas partes tienen voz y voto en la gestión del fondo. En algunos modelos, la estructura consta de tres partes. El gobierno interviene como un tercero. Esto permite el control estatal al tiempo que involucra a la mano de obra y al capital en el proceso de toma de decisiones.
La división estadounidense
Estados Unidos no encaja claramente en ninguna de las dos categorías. La responsabilidad de la seguridad social es compartida entre agencias federales y estatales. El nivel federal es responsable del seguro de vejez, sobrevivientes e invalidez. Los estados administran los beneficios de desempleo. Esta división significa que los empleados a menudo interactúan con dos burocracias diferentes. También significa que los cambios de políticas a nivel nacional no se reflejan automáticamente en los programas estatales.
La resistencia a la unificación
Algunos países todavía están luchando por la unificación. Fusionar fondos fragmentados en una única organización nacional tiene sentido en teoría. Se reduce el desperdicio administrativo. Esto distribuye el riesgo entre un grupo más grande.
Sin embargo, estos esfuerzos suelen tropezar con una fuerte resistencia. Esta oposición proviene de ciertos grupos profesionales. Estos grupos suelen obtener mejores beneficios o pagos más bajos. Sus costos más bajos a menudo se deben a menores riesgos en ciertas ocupaciones. Las primas de seguro para los trabajadores administrativos pueden ser más bajas que las de los trabajadores manuales de alto riesgo. Fusionar los fondos significa otorgar subsidios a grupos de riesgo. Los grupos de bajo riesgo se oponen a este subsidio cruzado. No quieren pagar el precio de un mayor riesgo en otros trabajos.
“Los intentos de unificar sistemas de seguridad social fragmentados a menudo fracasan cuando los grupos protegidos se niegan a subsidiar ocupaciones de mayor riesgo.”
En muchos lugares, la tensión entre eficiencia e igualdad sigue sin resolverse. La centralización ofrece simplicidad. La fragmentación adapta la cobertura, pero a costa de la complejidad. Ambos modelos tienen problemas políticos difíciles.
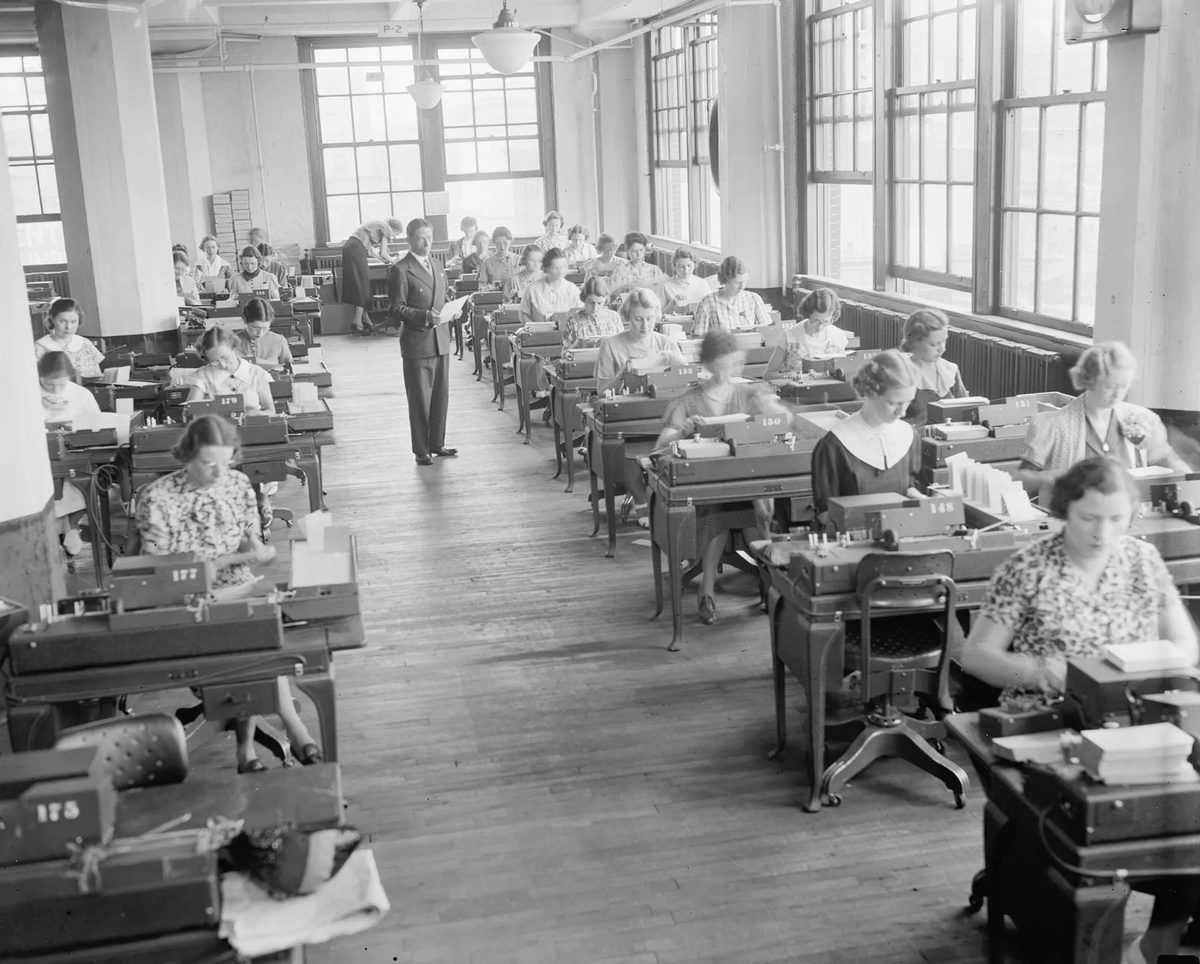
Por qué obtener seguridad social parece un laberinto
Envías tu documento. Espera un minuto. No llegó dinero.
No es sólo frustración. Este es un error estructural. El sistema de Seguridad Social se basa en capas de burocracia que confunden incluso a los administradores. Cuando la recaudación de fondos se realiza de forma aislada, el acceso se convierte en una barrera. No hay oficinas locales abiertas al público. Sólo puedes llamar a oficinas remotas que no estén físicamente cerca.
¿resultado? demora.
Las disputas de calificación son comunes. El fondo A insiste en que el fondo B debe pagar. El Fondo B no está de acuerdo. El demandante se sentó en el medio. Los derechos se resolverán eventualmente, pero “eventualmente” no es lo mismo que “a tiempo”. No todos obtienen lo que merecen. Este sistema filtra a las personas antes de que depositen dinero en sus cuentas bancarias.
Incluso las empresas privadas no son inocentes.
No creas que un seguro privado solucionará tus problemas. Esto no es cierto.
Algunas aerolíneas comerciales se niegan a pagar las reclamaciones de seguros. Están esperando que te rindas. Esperan que los demandantes estén agotados. Un sistema unificado con oficinas regionales suena mejor sobre el papel. Una oficina local significa una ubicación cara a cara.
Pero la visibilidad no garantiza la velocidad.
Estas oficinas suelen carecer de personal suficiente. Tomas partido. El empleado estaba en problemas. El servicio fue muy lento. La eficiencia disminuye. La estructura está ahí, pero la capacidad humana para sostenerla no. Cambias el anonimato por la indiferencia.
El verdadero costo de la complejidad
Esta complejidad no es casualidad. Habrá fricciones. La fricción consume tiempo. El tiempo es dinero.
Cuando el sistema está fragmentado, se pierde la rendición de cuentas. ¿Quién es responsable de los retrasos? ¿Gobierno rural? ¿Una sucursal local? ¿Ajustador de seguros? nadie. O todos ellos. Esta ambigüedad niega la ventaja.
Necesito una respuesta. Se requiere efectivo. Aparecerá un formulario.
La diferencia entre un derecho y un recibo es donde falla el sistema. Fue un error de diseño. La complejidad protege su organización. Esto supone una carga para el individuo. Tienes que navegar por el laberinto sin mapa.
¿Por qué aceptar esto?
Porque las alternativas requieren recursos. Los recursos son escasos. La complejidad es barata. No cuesta mucho hacer que las reglas sean confusas. Sacrificamos todo para hacerles entender.
Todavía tienes opciones. Lucha contra la procrastinación. O aceptar la derrota.
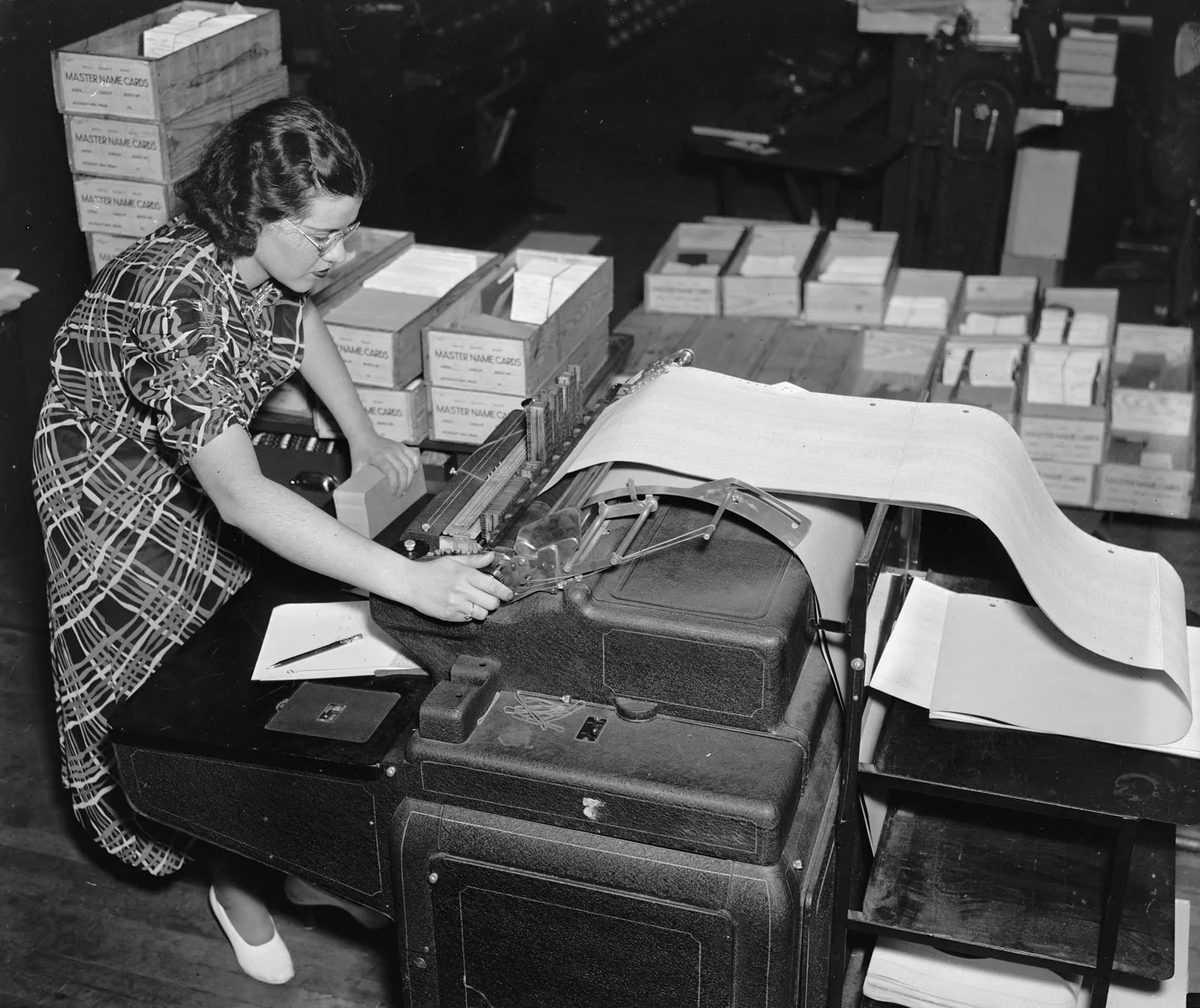
La complejidad del debate sobre el apoyo a los ingresos y la convivencia
Las disposiciones de apoyo a los ingresos no son sólo parte del sistema de seguridad social. Son más caóticos. La complejidad operativa es inevitable. Pero eso no es todo. Estas reglas tienen una considerable discreción.
Cuando un trabajador social administra el programa, la dinámica cambia. Los beneficiarios suelen ser conscientes de la posible coerción. Ese es el riesgo. Si no sigue las recomendaciones del trabajador social, sus beneficios pueden verse reducidos. O eliminarlo por completo. Este desequilibrio de poder es real.
Algunos abogan por una transparencia total. Todos los reglamentos deben publicarse. Los demandantes deben conocer sus derechos. El conocimiento permite quejarse de denegaciones o reducciones de beneficios.
Adoptar este enfoque tiene consecuencias. En algunos casos, las regulaciones pueden ser demasiado complejas para que los empleados realicen su trabajo de manera efectiva. En otros, se simplificaron las normas. Esto tuvo un costo. Las tradicionales disposiciones discrecionales han desaparecido.
La lucha por la transparencia a menudo crea un equilibrio entre claridad y eficiencia administrativa.
El siguiente es el tema de la convivencia. Esto es particularmente controvertido.
Consideremos una mujer casada desempleada que vive con su marido que tiene ingresos. No tiene derecho a ayuda económica. La igualdad implica que las mujeres desempleadas que viven con hombres trabajadores deben recibir el mismo trato.
A primera vista, esto parece justo. Sin embargo, la convivencia no es matrimonio. En algunos casos no se requiere mantenimiento. Es muy difícil de definir.
La línea entre inquilino y conviviente se ha vuelto borrosa. Esto varía de un caso a otro. No es fácil para un extraño determinarlo.
Los intentos de definir esta línea son una grave invasión de la privacidad. ¿Quién decide quién vive con quién? La intervención del Estado es significativa.
Financiamiento de la seguridad social: pagos e impuestos
La mayoría de los países operan sus sistemas de seguridad social según un modelo de reparto de cargas. Los empleadores y los empleados comparten los costos en proporción a los ingresos. Las acciones varían. En algunos casos igual. En algunos casos, el empleador paga casi el doble que el empleado. Hay una excepción. Los planes de accidentes laborales suelen estar totalmente cubiertos por el empleador.
Luego está el techo. Límite de ingresos. Una vez alcanzado este nivel, dejaremos de pagar contribuciones proporcionales. La tasa se vuelve plana. Suecia y Suiza son casos atípicos notables. No hay límite superior. En la mayoría de las otras áreas, el límite se sitúa entre un 50 por ciento por encima de sus ingresos promedio. Francia, Irlanda e Italia se encuentran cerca del extremo inferior. suben en Alemania, Gran Bretaña y Estados Unidos. Noruega es aún más alta.
¿Por qué ponerle una gorra? Hay dos razones para ello. En primer lugar, evita la superposición con altas tasas impositivas marginales. En segundo lugar, dejar la sustitución de las personas con mayores ingresos en manos del sector privado. Algunos países eximen completamente de impuestos a los ingresos bajos o obligan a los empleadores a pagar estas tarifas.
El papel de los impuestos generales
Los impuestos siempre influyen. Al menos el Estado cubre cualquier déficit cuando los beneficios superan los ingresos por contribuciones. Sin embargo, la transición hacia la financiación fiscal ha sido significativa. En la década de 1970, en Europa occidental, los costos se transfirieron de los empleadores a los impuestos generales. Dinamarca, Irlanda, Italia, los Países Bajos, Portugal y el Reino Unido encabezaron esta carga. Austria, Francia y Alemania han trasladado parte de la carga a los trabajadores. El factor determinante es el aumento de la tasa de desempleo. El apoyo a los ingresos de los desempleados requiere financiación.
Disponemos de una amplia gama de modelos de financiación. Algunos sistemas no tienen impuestos. Planes más pequeños en Burundi y Etiopía encajan en esto. Lo mismo se aplica a los sistemas más amplios de Malasia, Filipinas y Singapur. En el otro extremo están Australia, Dinamarca y Nueva Zelanda, que dependen en gran medida de los impuestos. Las contribuciones son menores. En Gran Bretaña la proporción es de aproximadamente 50/50. El NHS se financia con dinero de los impuestos. La asistencia social es importante. En algunos países de Europa del Este, no existen contribuciones de los empleados. El empresario paga todo el espectáculo.
El caso de la financiación basada en contribuciones
El debate sobre quién paga se prolonga desde hace décadas. Los defensores de los pagos argumentan que los pagos a los beneficiarios evitan una inflación irresponsable de los beneficios. La financiación separada fomenta la participación. Tanto el empleado como el empleador tienen un papel que desempeñar. El pago garantiza que se cumplan las promesas.
La recaudación es administrativamente más fácil. Los empleados quieren asegurarse de que los empleadores paguen. Los beneficios para los empleados son claros. Los costos para los empleadores crean incentivos. Fomenta la prevención de riesgos laborales. Sólo las contribuciones destinadas a fines específicos pueden calificar para beneficios basados en los ingresos. Vincula el pago directamente con el pago.
La crítica a los impuestos sobre la nómina
Los críticos lo ven de otra manera. Las cotizaciones a tanto alzado son regresivas. Hacen daño a los pobres. Lo mismo se aplica a las contribuciones relacionadas con los ingresos con límites máximos bajos. Esto supone una pesada carga para las personas con bajos ingresos. Es deseable un impuesto progresivo sobre la renta. Depende de tu capacidad de pago. También gravan los rendimientos de las inversiones, pero también los rendimientos de las inversiones.
Los ingresos fiscales permiten a los gobiernos priorizar todo el gasto público. Esto permite una cooperación más estrecha entre la seguridad social y otros servicios. La gestión financiera gubernamental puede simplificar este proceso.
Hay otra desventaja. Las grandes contribuciones alimentan la economía sumergida. El sector subterráneo crece. Este es un gran problema en Francia e Italia. Falta generalizada de cobertura de seguro social debido a pagos excesivos por parte del empleador. Los empleados no figuran en los libros para evitar una cuña fiscal.
Competitividad e inversiones de capital
A medida que el desempleo aumentó en la década de 1970, este argumento se volvió cada vez más popular. Las elevadas contribuciones de los empleadores hacen que los productos no sean competitivos. Esto ha afectado más a las industrias intensivas en mano de obra. Compárese eso con los países del tercer mundo donde la seguridad social está menos desarrollada. La teoría es que esto agrava la recesión. Empeora el desempleo en los países industrializados.
¿Es esto cierto? Reducir los pagos puede tener beneficios a corto plazo. La sostenibilidad a largo plazo es menos segura. Los ahorros en las cotizaciones se pueden conceder más adelante. Salarios más altos. Otros gastos salariales. Si esta afirmación fuera cierta, Australia, Dinamarca y Nueva Zelanda acapararían el mercado comercial mundial. Utilizan poca contribución del empleador. No lo han hecho. Los costos laborales totales determinan la competitividad. Los pagos de la seguridad social son sólo una parte.
Las cotizaciones elevadas tienen un efecto negativo en las empresas con uso intensivo de mano de obra. O eso se afirma. Fomentan la sustitución del capital por mano de obra. Compruébalo con atención. Las empresas que producen bienes de capital pagan la misma cantidad de honorarios. Las empresas controladas por capital pagan capital indirectamente. materias primas. instalación. Dispositivo. vitalidad. Los impuestos se agregan en cada etapa de la cadena.
Los pagos más altos pueden resultar en un pago en efectivo más bajo. Es posible que los costos laborales totales no aumenten. Los impuestos se transfieren tal cual. Además, si las altas tarifas alientan enfoques intensivos en capital, las empresas con uso intensivo de mano de obra harán lo mismo. Las inversiones en eficiencia reducen los costos de producción. Esto aumenta nuestra competitividad en el mercado global. Las cosas se ven diferentes a largo plazo. Duele a corto plazo. Las matemáticas son complicadas.
Los debates sobre financiación social rara vez son blancos o negros. Quizás pienses que las aportaciones patronales son una carga que te quita oportunidades laborales. Los datos realmente no respaldan eso. Pero hay un defecto estructural particular que lo causa.
Los límites de pago bajos son un problema real.
Limitar las contribuciones de los empleadores a los regímenes de seguridad social crea incentivos perversos. Contratar a otro empleado a tiempo parcial genera costos generales y de pago básico más altos que hacer que el empleado actual trabaje horas extras. El cálculo es fácil. El resultado es ineficaz.
Así lo predicen los expertos internacionales de la Oficina Internacional del Trabajo. Examinaron datos de 1984. Su conclusión es clara.
Deben eliminarse los límites máximos de contribución.
Argumentan que estos límites impiden la creación de puestos de trabajo a tiempo parcial. Los empleadores simplemente extienden las horas de trabajo de los empleados actuales. Esto no tiene nada que ver con la justicia. Esto evita costes fijos para los nuevos empleados.
La ilusión del intercambio de impuestos
Muchos responsables de la toma de decisiones prefieren sustituir los pagos por impuestos generales. El sonido es más limpio. Parece que estás progresando. Pero no es necesariamente una victoria para los trabajadores.
La pregunta es ¿de dónde sale ese impuesto? Cuando los gobiernos aumentan los impuestos sobre productos como el tabaco y el alcohol, la carga recae sobre todo en los hogares de bajos ingresos. En los países desarrollados, los consumidores de estos productos son principalmente personas de escasos recursos.
Una persona con ingresos elevados puede comprar un paquete de cigarrillos de vez en cuando. Las personas de bajos ingresos pueden confiar en ellos todos los días. No se puede negar la naturaleza regresiva de tales impuestos.
No hay garantía de que el gobierno utilice los ingresos adicionales para construir un sistema progresivo. Sólo puede reducir el umbral del impuesto sobre la renta. De repente hay más contribuyentes, pero el sistema no se está volviendo más justo. El dinero simplemente pasa de un cubo a otro. Los pobres todavía están oprimidos.
Cuando tu opinión es importante
Entonces, ¿cuándo se deben pagar los fondos de la seguridad social?
Cuando quieras beneficios acordes a tus ingresos.
Los pagos combinan gastos y contribuciones. Cuanto más ganes, más recompensas obtendrás. Este es el argumento más fuerte para mantener el modelo de contribución. Recompensa salarios más altos. Mantiene la conexión entre trabajo y protección.
Cuando los impuestos son tu única opción
Los impuestos son diferentes. Se utilizan para proporcionar cobertura general.
Piense en la atención sanitaria. O subsidio familiar. O al menos una anualidad fija. Estos no tienen nada que ver con los ingresos del último año. Tienen todo que ver con quién eres. Un residente. Un ser humano.
Si hay un déficit en el programa de seguridad social, debe financiarse con impuestos. El gobierno debe intervenir y proporcionar una cobertura más amplia. Esta es una tendencia en muchos países. Abandonan el rígido modelo de contribución de la red de seguridad básica.
La solución para las poblaciones desatendidas no significa necesariamente más aportaciones. A menudo hay que pagar más impuestos.
Es una compensación. Esto significa abandonar cualquier vínculo directo entre salario y beneficios. Su nivel de seguridad no depende de su nivel de ingresos.
¿Qué modelo es el adecuado para ti?
Si buscas una pensión que se ajuste a tus ingresos profesionales, puedes realizar aportaciones. Si desea un nivel de atención independientemente del empleo, los impuestos son el mecanismo.
La línea entre los dos se está desdibujando. El gobierno los confunde. Bajan el techo. Aumentan los impuestos indirectos. Amplían beneficios generales.
El sistema está arruinado. Esto no es muy eficiente. Pero eso es lo que tenemos.
La crisis del gasto en seguridad social de los años 80
En 1980, la Seguridad Social se había convertido en algo más que una simple red de seguridad. Fue una empresa enorme y costosa.
se comió el 32 por ciento del Producto Nacional Bruto (PNB). Bélgica, Dinamarca, Francia y los Países Bajos varían entre el 25 y el 30 por ciento. Incluso Estados Unidos, a menudo criticado por su falta de atención sanitaria universal, gastó el 13 por ciento.
Compárese eso con los niveles de referencia actuales o de antes de la guerra. En 1950, la mayoría de los países gastaban menos del 10 por ciento de su PIB. En 1980, muchos países europeos habían duplicado o triplicado su participación.
¿Por qué se disparó el proyecto de ley? No fue una sola cosa. Es una tormenta perfecta de opciones políticas y cambios demográficos.
¿Por qué están aumentando los costos de la seguridad social?
Varios factores están impulsando este aumento. En primer lugar, se amplía el alcance. Se ampliaron los riesgos cubiertos. Los beneficios están indexados a la inflación y son más generosos. En algunos países, las pensiones reemplazan casi el 100% de los ingresos en determinadas contingencias.
Pero quizás el factor más importante fue el tiempo.
Muchos sistemas de pensiones fueron rediseñados en las décadas de 1940 y 1950. Fueron necesarias décadas para que la gente participara bajo estas reglas nuevas y más generosas. Por tanto, los primeros beneficiarios alcanzaron la edad de jubilación en los años 1980. Recibieron los mayores pagos.
La estructura demográfica también aumenta la presión. Envejecimiento de la población. Se ha reducido la edad de jubilación. La proporción de empleados que apoyan a los pensionistas ha disminuido.
Atención sanitaria: impulsores de costes reales
Los costos de la atención médica aumentaron incluso más rápido que las pensiones.
El costo de la atención a las personas mayores es de dos a tres veces el costo de la generación trabajadora. Si tienes 75 años o más, la diferencia de precio es aún mayor. El grupo de edad de 75+ es el grupo de población de más rápido crecimiento.
La tecnología no ayuda. Los nuevos dispositivos médicos y los procedimientos que requieren mucha mano de obra no reemplazan a los trabajadores. Los exigieron. Debido a la reducción del horario laboral, las enfermeras deben estar disponibles las 24 horas del día.
Se eliminaron las restricciones de oferta. Más médicos. Más dentistas. Más hospitales. Estas instalaciones eran caras de mantener.
El siguiente es el sistema de pago. Los proveedores de servicios tienen incentivos financieros para ofrecer más servicios. Los planes de seguro médico pagaron por volumen.
El desempleo altera el equilibrio
El último desestabilizador crítico fue el desempleo.
Comenzó en la década de 1970. Los países que incluyen prestaciones por desempleo en sus programas de seguro social sufrieron un doble golpe. Los costos de los beneficios se dispararon. Los ingresos por contribuciones se desplomaron a medida que los empleados perdieron sus empleos.
Los programas de asistencia social soportan esta carga. Los desempleados no pueden pagar impuestos. Cuando la demanda alcanza su punto máximo, las fuentes de ingresos se agotan.
Crisis del petróleo y crisis financiera
Durante años, el rápido crecimiento económico ha encubierto los crecientes costos. A nadie le importa porque el pastel está creciendo.
Luego el precio del petróleo subió. El crecimiento económico de los países importadores de petróleo se ha detenido.
Los ingresos de la seguridad social dejaron de ser boyantes. Al mismo tiempo, aumentaron las nuevas exigencias al sistema.
A finales de la década de 1970, la conversación había cambiado. La expansión ya no es una cuestión. Se trata de una crisis.
Disparidades globales en el gasto
Los costos de la seguridad social varían según la región.
Los países en desarrollo mantienen los costos bajos. Las naciones industrializadas lucharon.
Alemania Occidental, Austria, Irlanda, Luxemburgo y Noruega gastan entre el 20 y el 25 por ciento de su PIB. El Reino Unido gastó el 18 por ciento. Australia gastó el 12 por ciento. Canadá gastó el 15 por ciento. Japón gastó el 11 por ciento. Nueva Zelanda gastó el 14 por ciento.
En Suecia, es más del 30 por ciento. ¿Por qué?
Altos beneficios. Un sistema médico caro.
Suecia también tiene un cálculo económico diferente. Permitió que los costos de la atención médica aumentaran porque el sector creó empleos. Utiliza el gasto social como una forma de evitar el desempleo masivo. Otros países no pueden darse este lujo.
Medidas de contención
En muchos países con mercados desarrollados, el objetivo es la contención.
Los costos del programa deben dejar de crecer más rápido que el rendimiento de las contribuciones.
Los gobiernos introdujeron dispositivos para reducir el déficit.
La rentabilidad del índice en precio o resultado se corrige a la baja. Los ajustes se realizan con menos frecuencia. Los pensionados empezaron a pagar contribuciones para su propia atención sanitaria.
En Francia, los ingresos fiscales se incorporaron para complementar las contribuciones. En el Reino Unido se han abolido las adiciones a las prestaciones a corto plazo relacionadas con los ingresos.
Detener el tratamiento gratuito
Los gastos médicos requieren ciertos límites.
Las tarifas han aumentado. Se han introducido copagos.
Alemania Occidental aumentó los impuestos a las drogas en 1977, Italia en 1975 y Portugal en 1982.
Portugal y Luxemburgo se suman a Francia y Bélgica en consultas médicas.
Los costos hospitalarios aumentaron en Bélgica, Alemania Occidental, Portugal y Francia.
En 1984 las cosas habían cambiado.
Ningún país de Europa occidental ofrece atención sanitaria gratuita a todos los asegurados.
Atrás quedaron los días de derechos ilimitados. La realidad de la disciplina de la política fiscal ha llegado.
Rediseñar los incentivos de pago para frenar el despilfarro
El antiguo modelo de pago por servicio no funciona. Específicamente. Las matemáticas cambiaron en Alemania Occidental. A los médicos se les paga más por hablar pero menos por la cirugía. Las consultas se convirtieron en la principal fuente de ingresos. Los procedimientos se redujeron. Bélgica adoptó una postura más dura. Las pruebas de diagnóstico han perdido su estatus premium. Se han reducido las tarifas de estos servicios especiales.
Italia fue más allá. Los médicos generales han pasado del sistema de trabajo a destajo al sistema de capitación. Te pagan por el paciente, no por la operación. Los especialistas avanzaron hacia los salarios. tiempo completo. Tiempo parcial. Sumas fijas.
Los hospitales enfrentan presiones similares. En Bélgica, Francia y los Países Bajos, los presupuestos sustituyeron a los cargos diarios. El objetivo es sencillo. Dejemos de mantener a los pacientes en camas sólo para pagar el colchón. Los países que ya utilizaron sus presupuestos sólo verán más recortes. Estados Unidos ha introducido una restricción diferente. Medicare y Medicaid comenzaron a pagar a los hospitales según los grupos relacionados con el diagnóstico. Se programaron los costos. Previsible.
Control de suministro e infraestructura
La construcción no ocurre en el vacío. La clave está en el gobierno. ¿Un nuevo edificio hospitalario? ¿Expansiones? Limitado. Incentivos al traslado de camas para pacientes crónicos. La atención general aguda perdió terreno frente a la atención crónica.
Ha surgido una alternativa. Cirugía ambulatoria. Hospitales de día. Asilo de ancianos. Equipos domiciliarios. La atención domiciliaria puede ser una alternativa viable a la atención hospitalaria. El Reino Unido jugó la mano dura. En 10 años se cerraron unos 400 hospitales. Esto no es un error de redondeo. Esa es una contracción.
También se comprobó la tecnología. Bélgica y Francia han impuesto restricciones a los nuevos dispositivos médicos de gran tamaño. No se puede simplemente comprar la máquina de resonancia magnética más grande. La cuota estaba reservada para las facultades de medicina. En 1955, 10 de los 12 estados miembros de la Comunidad Económica Europea estaban sujetos a restricciones. Dinamarca, Francia, Irlanda, Portugal y España han reducido el número de estudiantes de medicina. El suministro está controlado.
La gorra farmacéutica
Las recetas tampoco son gratuitas para los prescriptores. Europa occidental ha introducido listas estrictas. Lo que un médico podía escribir bajo el servicio de salud era limitado. Los precios están controlados. Los beneficios de las farmacias están bajo presión. La prescripción excesiva se trató como una fuga en el sistema. Estaba enchufado.
El costo del envejecimiento y la riqueza
Los gastos de seguridad social no son aleatorios. Realiza un seguimiento de tres variables principales.
El primero es el nivel de vida. Los países ricos gastan más. Esta es una correlación directa. En segundo lugar, la demografía. Cuanto mayor es la proporción de personas mayores, mayores son los gastos. En tercer lugar, la historia. Los programas más antiguos cuestan más. Tienen más inercia.
Sin embargo, hay excepciones. Estados Unidos y Japón gastan menos de lo que sugiere su riqueza. Su gasto es bajo en comparación con el PIB. Nueva Zelanda es una excepción. Las pensiones se introdujeron a finales del siglo XIX. Gasta menos de lo esperado. ¿Por qué?
Arreglos privados. Este análisis a menudo ignora las disposiciones de los empleadores. La negociación colectiva es importante. En Japón, la falta de seguridad social obligatoria se explica por los beneficios complementarios. En Estados Unidos, las pensiones ocupacionales y los acuerdos de seguro médico entre empleadores y empleados llenan este vacío. Los sistemas públicos no se pueden comparar por separado. Vale la pena mirar el paquete completo. público y privado.
Esto se complica por la estructura federal. Australia, Canadá, Suiza y Estados Unidos enfrentan barreras constitucionales. Los programas públicos fueron más difíciles de aprobar. El sector privado intervino para llenar el vacío.
Las fuerzas políticas dan forma al gasto
La política lleva la chequera. Los partidos políticos de la clase trabajadora y las coaliciones comerciales presionan por la expansión. El movimiento de los Trabajadores Católicos Europeos fue parte de esta coalición. Las coaliciones conservadoras a veces otorgan beneficios sólo para mantenerse en el poder. Este es un precio político.
Escandinavia es cara. ¿Por qué? Fuerte influencia socialdemócrata después de la Segunda Guerra Mundial. Las coaliciones comerciales tienen poder allí. ¿Australia y Nueva Zelanda? Parece un poco. Estados Unidos carece de un partido político de clase trabajadora. Ésta es parte de la razón por la que la red de seguridad está menguando.
Presiones de costos necesarias
Estas tendencias son imparables. Aceleran.
En algunas sociedades desarrolladas, el número de personas mayores puede estabilizarse. Sin embargo, la proporción de la población de al menos 75 años está aumentando. básicamente. Cuidar a los mayores cuesta más. Cuanto más graves sean los síntomas, más caro será el tratamiento.
Los sistemas de pensiones están madurando. Las demandas de igualdad están creciendo. Igualdad de género en el bienestar. Calcula la edad de jubilación. Proporcionar un mejor apoyo a las mujeres que antes estaban desatendidas. Estas son presiones políticas. Los costos están aumentando.
La tecnología médica no es cada vez más barata. Será más caro. Más funciones. Los precios son más altos.
Se acortan las jornadas laborales. Un número más corto de semanas significa que se necesita más cobertura para obtener el mismo resultado. Los servicios médicos son más caros para los empleados.
La crisis demográfica que se avecina
El envejecimiento de la población no es una amenaza lejana. Este es un evento programado. Los baby boomers alcanzan la edad de jubilación entre la segunda y tercera décadas del siglo XXI. La proporción de personas mayores está creciendo rápidamente.
En respuesta, Estados Unidos planeó aumentar la edad de jubilación. Gran Bretaña ha reducido la segunda etapa de su sistema de pensiones profesionales. Vieron venir las matemáticas.
No es una cuestión de si los costos aumentarán. ¿Quién paga? y nivel de servicio. Los presupuestos son limitados. Tus necesidades son infinitas. Este compromiso es inevitable.
Los cálculos impredecibles de la Seguridad Social
No sabemos la tasa impositiva exacta necesaria para mantener el programa actual de Seguridad Social. La incertidumbre rompe las matemáticas. Una cosa que podemos predecir con seguridad es que aumentará el número de personas mayores. La fertilidad es otra historia. La predicción es mucho más difícil.
problema de desempleo. Afecta a ambos lados del balance. Un menor desempleo significa mayores pagos e ingresos fiscales. Los costos de bienestar también se pueden reducir. Sin embargo, preocupa el importante aumento del número de pensionistas durante el resto del siglo XXI. Algunos creen que no se está respetando el “contrato generacional”.
Esto ha provocado llamados al cambio. Muchos creen que debería sustituirse el sistema de reparto. Quieren cambiar a un método de capitalización. Este modelo se utilizó en los sistemas de jubilación anticipada y en el sector privado. Algunas personas están a favor de privatizar las pensiones de la Seguridad Social. En teoría, esto debería conducir a mayores ahorros. Estos ahorros pueden generar retornos de inversión para futuros fondos de pensiones.
Ambos métodos tienen desventajas importantes. Exigieron un aumento inmediato de las contribuciones. Esto es necesario para alcanzar el nivel de pensión previsto. Esto puede aumentar la presión para obtener mayores ganancias en efectivo. Además, los niveles de pensiones ya no están indexados. Esto depende del retorno de la inversión.
¿Por qué está bajo presión el sistema de reparto?
El sistema actual se basa en que los empleados actuales paguen a los pensionados actuales. Es un sistema de pago por uso. Funciona cuando hay una relación favorable entre trabajadores y jubilados. Esta relación está cambiando. El número de personas mayores en la población está aumentando. La tasa de natalidad se estanca o cae. Este desequilibrio crea una brecha de financiación.
Algunos economistas ven la capitalización como una solución. Este enfoque financia la jubilación a través de activos acumulados. Esto refleja el modelo del sector privado. Pero el cambio requiere una transición. No se puede simplemente accionar un interruptor. Necesitamos construir el capital social. Esto requiere tiempo y dinero.
La privatización también es una opción. Transfiere el riesgo del gobierno al individuo. Fomenta el ahorro personal. Sin embargo, esto deja a los pensionistas expuestos a las fluctuaciones del mercado. El rendimiento de las inversiones es el factor decisivo. No existe un piso de ingresos garantizado.
Costos del cambio
La transición a la capitalización o privatización genera costos inmediatamente. Las contribuciones deben aumentar drásticamente. Su objetivo es cerrar la brecha entre el antiguo y el nuevo sistema. El nivel de pensión previsto debe mantenerse durante el período de transición.
Cuanto mayores sean sus pagos, menor será su salario neto. Esto crea presión para obtener mayores ganancias en efectivo. Los empleados buscan ingresos adicionales para compensar su carga fiscal. Los empleadores enfrentan costos laborales crecientes. Desaceleración económica. La reacción política es real.
La indexación también es una víctima. En el sistema actual, las pensiones suelen estar indexadas a la inflación. Esto protege a los jubilados. En un sistema capitalizado, los rendimientos dependen del desempeño del mercado. Si el mercado baja, las pensiones bajan. No hay ajuste automático.
¿Qué sistema te protege mejor?
Hay una sensación de estabilidad porque es un sistema de divide y vencerás. El riesgo se distribuye entre la fuerza laboral. Es políticamente sostenible. Pero su demografía es frágil. El envejecimiento de la población pesa sobre ello.
El sistema capitalizado ofrece una oportunidad de crecimiento. En teoría, puede ser autosostenible. Pero depende del mercado. Se necesita disciplina. Esto requiere un largo período de tiempo. La transición es dolorosa. Los riesgos varían de persona a persona.
No existe un equilibrio perfecto. Cada opción tiene comercio.
Mito del crecimiento
El argumento de que la seguridad social frena el crecimiento económico ha sido generalizado desde la crisis del petróleo de 1973. Este es un tema que se debate constantemente en el mundo de la política. Esto sugiere que están en juego tres mecanismos diferentes.
En primer lugar, las prestaciones por desempleo reducen el incentivo para trabajar por un salario.
En segundo lugar, la resistencia fiscal conduce a demandas salariales, inflación y déficits presupuestarios.
En tercer lugar, los beneficios garantizados impiden el ahorro individual. Esto reduce la inversión. Menos inversión significa un crecimiento más lento.
Los críticos argumentan que esta dinámica produce un crecimiento lento y un alto desempleo.
¿Realmente funciona?
Los datos empíricos no respaldan la idea de que la gente prefiera los beneficios al trabajo. La evidencia es débil. La gente puede evitar trabajos mal remunerados. Por lo general, no rechazan el trabajo de plano.
Pensémoslo desde el punto de vista fiscal. La resistencia al pago de las pensiones se produce tanto en el sector público como en el privado. Si se privatizan las pensiones, los costos se capitalizan. Las contribuciones aumentarían. Las ganancias en efectivo caerían. Los trabajadores exigen salarios más altos para compensar. El ciclo continúa.
Luego está el argumento del ahorro. La conexión entre la seguridad social y la disminución de los ahorros personales no está clara. En muchos países, los tipos de ahorro se han ampliado desde la introducción de los sistemas de reparto. Las inversiones están limitadas por el potencial de ingresos, no por la falta de ahorros. Si los ahorros son escasos, los gobiernos pueden crear un superávit fiscal para financiar la inversión. No faltan opciones en el mercado.
Propuesta negativa de impuesto a la renta
Algunos críticos han propuesto reemplazar la Seguridad Social con un impuesto sobre la renta negativo. A medida que los países se vuelven más ricos, cada vez más personas pueden permitirse un seguro privado para riesgos comunes. El argumento es que la seguridad social sólo debería centrarse en los grupos de bajos ingresos. Esto reduciría la carga pública y proporcionaría beneficios más generosos.
Esto ignora las realidades administrativas. Para las personas cuyas circunstancias cambian constantemente, utilizar las declaraciones de impuestos anuales para determinar los pagos en efectivo puede ser una pesadilla. El empleo, el matrimonio y la convivencia cambian rápidamente.
Históricamente, las pensiones basadas en los ingresos se eliminaron como un ahorro castigado. Si las pensiones se redujeran en un dólar de rendimiento, las personas de bajos ingresos no podrían ahorrar. Muchos países europeos ya cuentan con subsidios de vivienda basados en los ingresos. Cumplen funciones similares sin complicar las leyes fiscales. Agregar un impuesto a la renta negativo al sistema actual requeriría tasas impositivas marginales muy altas.
También implica riesgos políticos. Los residentes financieramente estables pueden negarse a pagar tarifas elevadas si no reciben nada a cambio. El suministro a los pobres puede verse afectado. Incluso puede empeorar. Históricamente, la calidad de los servicios prestados a los pobres ha sido la más baja. Los esquemas universales crean intereses compartidos.
Correlación y causalidad
Los estudios muestran que existe poca correlación entre el aumento del gasto en seguridad social y la disminución del crecimiento económico. La correlación no es causalidad. Muchas otras variables interactúan.
Pensemos en la agricultura de posguerra. Los países con una gran población agrícola crecen más rápido a medida que su población disminuye. Este cambio estructural tiene poco que ver con el Estado de bienestar.
Mire los datos de gasto. Gran Bretaña y Estados Unidos gastan relativamente poco en seguridad social. Su tasa de crecimiento es modesta. Bélgica, Dinamarca y los Países Bajos gastan mucho. Su tasa de crecimiento es alta. La correlación se rompe.
Objetivo de ineficiencia
Las críticas no se limitan a los indicadores de crecimiento. Algunos argumentan que la Seguridad Social adolece de una “ineficiencia de objetivos”. Falta de redistribución efectiva hacia los pobres. Esta crítica suele dirigirse a los beneficios relacionados con los ingresos.
Existen propuestas para utilizar los rendimientos de las contribuciones para financiar un ingreso mínimo universal. Esto puede complementar los ingresos de una persona que trabaja. También apoyamos a aquellos que no lo hacen. El objetivo es reducir el desempleo mediante la redistribución.
El problema es el costo. Proporcionar un ingreso mínimo adecuado para todos requiere tarifas e impuestos elevados. Es una gran carga financiera. Si se fija un piso demasiado alto, las distorsiones económicas pueden superar los beneficios.
La conversación continúa. Los números no cuentan una historia sencilla.
Los sistemas de seguridad social no han impedido la pobreza relativa en los países ricos. Este es un hecho duro.
Tendemos a pensar que estos programas existen para ayudar a todos a salir de la pobreza. Estos modelos son raros. Muchos países tienen el objetivo más simple de mantener la estabilidad del ingreso mediante la redistribución. El dinero se transfiere de personas sanas a personas enfermas. De joven a viejo. Desde los que tienen trabajo hasta los que no lo tienen.
Esta es una verdadera redistribución. Sin embargo, esto no significa necesariamente una redistribución de los ricos a los pobres. Piense en la longevidad. Las personas con ingresos bajos suelen tener una mayor tasa de enfermedad y desempleo. Sin embargo, las personas con ingresos altos viven más. Cobran pensiones por más años. Este sistema equilibra el riesgo y la longevidad, no sólo para los ricos.
Medición de la pobreza en el mercado común
Los datos de alrededor de 1975 ofrecen una ventana a esta dinámica. La Comunidad Económica Europea ha financiado investigaciones para comprender cómo funcionan estos sistemas en los países del mercado común. Definen estrictamente la pobreza como la mitad del nivel de vida promedio en sus propios países.
Los resultados muestran claramente quiénes son los ganadores y los perdedores.
Los Países Bajos han sido los que más éxito han tenido en la erradicación de la pobreza. El Reino Unido quedó en segundo lugar. Le siguieron Bélgica y Alemania Occidental. ¿Qué tienen estos países en común? Beneficios principalmente fijos. Una cantidad fija por persona, independientemente de los ingresos anteriores.
Irlanda e Italia tienen los niveles más altos de pobreza. Ambos países tienen grandes poblaciones agrícolas. Irlanda, que también depende de pagos fijos, sigue en una posición difícil. La agricultura dificulta la obtención de ingresos estables. Pueden ocurrir fluctuaciones estacionales, climáticas y de mercado, y un pago fijo puede no ser suficiente.
¿Por qué hay agujeros en la red de seguridad?
¿Por qué sigue existiendo la pobreza a pesar de las elaboradas disposiciones sociales? Las razones varían de un país a otro. Sin embargo, el mecanismo es el mismo.
En primer lugar, el propio umbral de pobreza puede ser un problema. Si una línea de pobreza elegida arbitrariamente es ligeramente superior al nivel de vida proporcionado por la asistencia social, las personas son pobres por definición, no por fracaso.
En segundo lugar, hay incumplimiento. No todos los que sean elegibles recibirán beneficios. Los fondos no se reclaman debido a la burocracia, el estigma o la falta de conocimiento.
La tercera es la exclusión por categoría. En algunas jurisdicciones, ciertos grupos no tienen derecho a asistencia social en absoluto. Los desempleados de larga duración suelen caer en esta brecha.
Cuarto, los beneficios relacionados con los ingresos pueden ser insuficientes. Para las personas de bajos ingresos, estos beneficios no garantizan ingresos suficientes para superar el umbral de pobreza. Su historial de contribuciones puede ser demasiado corto o bajo para generar pagos apropiados.
Pero la pobreza no es sólo desempleo. Consideremos un hogar encabezado por un trabajador de tiempo completo.
Esto es más probable que suceda en hogares monoparentales donde el sostén de la familia es una mujer. Las habilidades limitadas y los bajos ingresos dificultan la supervivencia. Esta situación también se da en hogares biparentales con un solo trabajador y varios hijos. Las asignaciones familiares están por debajo del nivel mínimo para criar a los hijos. Los costos de alquiler pueden ser significativos. Con altos gastos generales y beneficios limitados, trabajar a tiempo completo no es garantía de salir de la pobreza.
La dicotomía de los países en desarrollo
En los países en desarrollo, las voces críticas están cambiando. Se ha acusado a la seguridad social de reforzar la dicotomía. zonas urbanas y rurales. Empleo y desempleo en el sector urbano.
Las cotizaciones a la seguridad social actúan como impuestos específicos. Estos están vinculados a los beneficios de los miembros del sistema. El gobierno no puede utilizar estos fondos para la comunidad en general. Esto limita la capacidad de recaudar ingresos fiscales para bienes públicos que puedan ayudar a los pobres de las zonas rurales y al sector informal.
Además, la desigualdad está integrada en su estructura. Diferentes beneficios de salud y beneficios monetarios para diferentes grupos ocupacionales. Esto perpetúa y exacerba la desigualdad existente.
Los defensores del Seguro Social dicen que esto es un malentendido sobre cómo funciona. Pretender depositar parte de los ingresos en el fondo del seguro no es robarle a nadie fuera del programa. Los impuestos se justifican únicamente proporcionando beneficios. El cumplimiento está garantizado por este quid pro quo.
“La crítica a la desigualdad debería dirigirse al patrón de ingresos originales, no a la seguridad social.”
El argumento es que el Seguro Social utilizará parte de sus ingresos para buenas causas. No crea la disparidad. Éste responde a ello.
La tensión persiste. Queremos resolver el problema de la pobreza con la ayuda de la seguridad social. Pero fue diseñado para gestionar el riesgo. Cuando se combinan riesgo y pobreza, las diferencias se hacen evidentes. La pregunta es: ¿se reparará la red de seguridad o se cambiará la definición de seguridad?
El seguimiento de las normas de seguridad social requiere informes periódicos intensivos e investigaciones especiales. La mayoría de los países publican un borrador de su sistema cada pocos años. La Administración de la Seguridad Social de EE. UU. lidera este esfuerzo en su publicación Programas de seguridad social en todo el mundo. Este recurso es importante para comprender cómo los diferentes gobiernos crean redes de seguridad.
Principales fuentes internacionales de información
Para hacer comparaciones económicas más profundas, los investigadores recurren a El costo de la seguridad social. Esta fuente de información, publicada periódicamente por la Oficina Internacional del Trabajo, contiene cuadros comparativos. Desglosa los costos, beneficios y mecanismos de financiación de los distintos programas. Estas cifras no son abstractas. Estos muestran la contribución financiera real de los programas sociales al presupuesto estatal.
Los miembros de la Comunidad Europea también tienen recursos. La Comisión de las Comunidades Europeas ha publicado Cuadro comparativo de los sistemas de seguridad social de los Estados miembros de la Comunidad Europea: Sistemas generales. Esto ayuda a los tomadores de decisiones a comprender cómo la integración regional afecta las estructuras de bienestar social.
Marco teórico y económico
Comprender el “por qué” detrás de estos sistemas requiere más que hojas informativas. Harold L. Wilensky et al. resumió su investigación comparada en Política social comparada: teorías, métodos, hallazgos (1985). Este estudio describe los métodos utilizados para estudiar los estados de bienestar.
Cuando se trata de fundamentos económicos, L.D. La economía de la seguridad social (1978) de McClements sigue siendo un texto clave. Analizar cómo la seguridad social afecta indicadores económicos más amplios. Mientras tanto, el informe de 1984 de la Oficina Internacional del Trabajo “Hacia el siglo XXI: El desarrollo de la seguridad social” contiene opiniones de 10 expertos. Predecir cómo evolucionarán estos sistemas en respuesta a los cambios demográficos.
Desarrollo histórico de las economías de los países desarrollados.
El estado actual de la seguridad social no surgió de la noche a la mañana. Se desarrolló como resultado de décadas de presión política y económica. La evolución del seguro social, 1881-1981, editado por Peter A. Köhler y Hans F. Zacher. Este libro sigue la historia de Austria, Francia, Alemania, Gran Bretaña y Suiza. Estos planes se sitúan en un contexto económico y social más amplio.
Puede encontrarse una comparación específica entre Gran Bretaña y Suecia en Contemporary Social Politics in Britain and Swedish: From Relief to Income Maintenance (1974), de Hugh Hecklow. El contraste es claro. Algunos países pasaron a la retención de ingresos. Algunos se mudaron para mantener sus ingresos. Otros mantuvieron elementos de reducción de la pobreza. Esta distinción da forma a sus realidades fiscales actuales.
En Estados Unidos, Social Security and Pensions in Transition (1980) de Bruno Stein proporcionó los antecedentes necesarios. Este libro explica el sistema de pensiones estadounidense durante un período de reformas importantes. La investigación específica también abarca otras sociedades avanzadas. MA Jones examina Australia en The Australian Welfare State: Growth, Crisis and Change (1983). Dennis Guest habla sobre el aumento de la seguridad social en Canadá en The Emergence of Social Security in Canada (1985). Brian Easton examina Nueva Zelanda en Política social y estado de bienestar (1980).
Países en desarrollo y sistemas de salud
La seguridad social en los países en desarrollo enfrenta varias limitaciones. Social Security, Inequality, and the Third World (1984), de James Midgley, analiza esta brecha. Examina cómo la desigualdad afecta el acceso a los beneficios en áreas menos industrializadas.
El seguro médico añade aún más complejidad. Brian Abel Smith y Alan Maynard analizaron Europa occidental en Organization, Finance and Health Expenditures of the European Community (1978). Estudiaron el control de costos en 12 países entre 1977 y 1983.
La situación también está cambiando fuera de Europa. Michael Kaeser examina la Unión Soviética y Europa del Este en el artículo “La medicina en la Unión Soviética y Europa del Este” (1976). Lee Soderstrom se centró en Canadá en The Canadian Health System (1978). Sidney Sachs ofrece un análisis australiano en Conflictos de intereses: política y política en el servicio de salud australiano (1984). Desde una perspectiva más amplia, La atención médica en el marco de la seguridad social en los países en desarrollo (1982) es una colección de artículos de la AISS. Esto pone de relieve los desafíos del tratamiento en entornos de bajos recursos.
Los datos existen. Está disperso a lo largo de décadas de investigación. El desafío es combinar estos hallazgos dispares en una comprensión coherente de cómo funciona realmente la seguridad social en el mundo real.