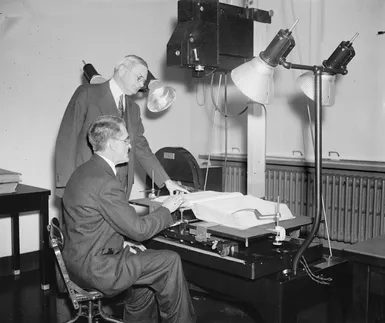
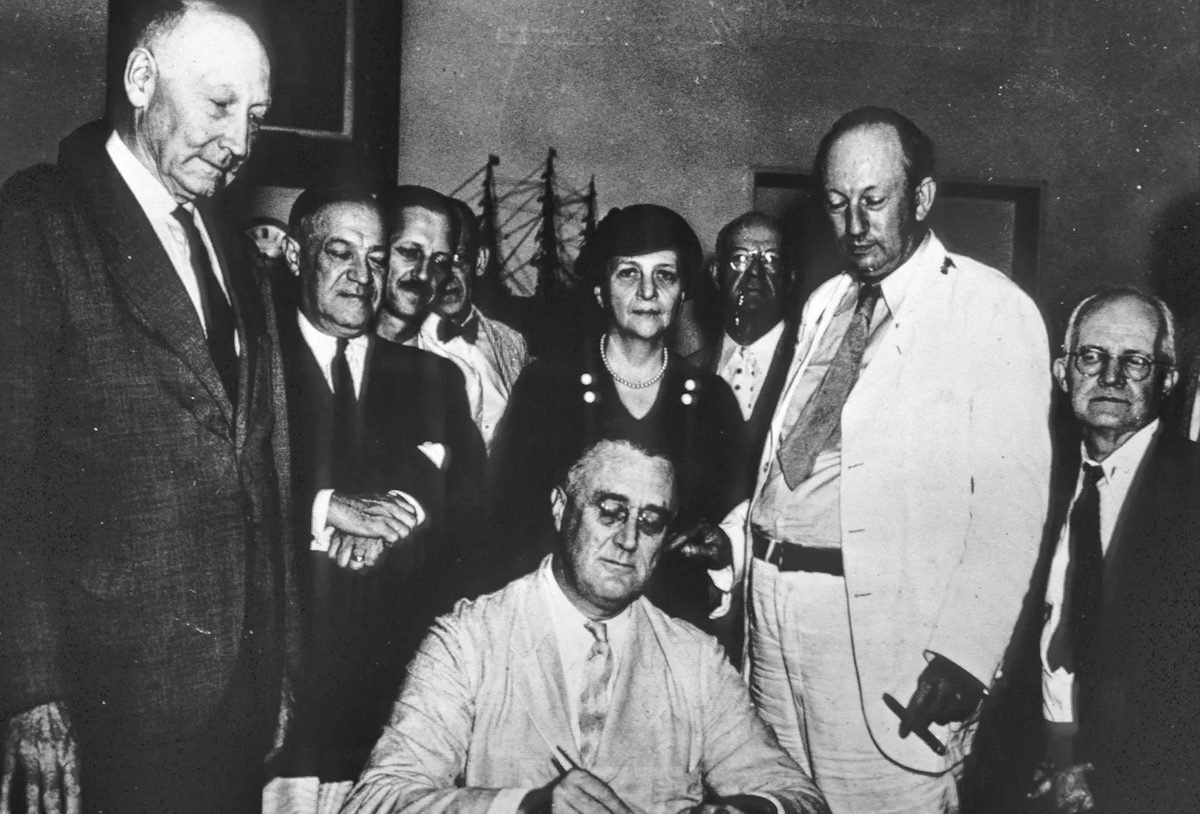
Bilder aus dem Jahr 1937 zeigen die harte Realität der Bürokratie. R. R. Hopkins, Mitglied des Social Security Board, und William L. Austin, Direktor des United States Census Bureau, saßen einander gegenüber. Sie achten nicht auf Aktienkurse oder Markttrends. Es handelte sich um Querverweise auf das Alter. Sie verglichen die Ansprüche der Antragsteller mit offiziellen Volkszählungsberichten, um festzustellen, wer Anspruch auf Leistungen hat. Dies ist eine manuelle Prüfung. Es ist sehr langsam. Dies war ein früher Mechanismus der Sozialen Sicherheit.
Heute ist diese Maschinerie riesig. Es ist mehr als nur ein Programm. Hierbei handelt es sich um eine Reihe von Maßnahmen, die Sie vor dem finanziellen Ruin schützen sollen, wenn Ihr Leben unterbrochen wird. Oder wenn Ihr Leben zusätzliche Ausgaben erfordert. Das könnte eine Krankheit sein. Behinderung. Arbeitslosigkeit. Tod des Ehegatten. Auch die Kindererziehung kostet Geld.
Schlüsseldefinitionen der sozialen Sicherheit
Einfach ausgedrückt sorgt die Sozialversicherung für Einkommen, wenn die finanziellen Mittel erschöpft sind. Es deckt Sonderausgaben ab. Sie können Rentenleistungen beziehen. Möglicherweise haben Sie Anspruch auf Mutterschaftsgeld. Sie können eine Entschädigung für Ernteausfälle erhalten.
Es muss aber nicht immer Bargeld sein.
Leistungen können als „Sachleistungen“ bezogen werden. Das bedeutet Gesundheitsversorgung. Rehabilitationsleistungen. Bieten Sie Haushaltshilfe an, wenn Sie zu Hause krank werden. Prozesskostenhilfe. Sogar Bestattungskosten. Wer bezahlt das? Es variiert. In manchen Fällen kann es sich hierbei um eine gerichtliche Anordnung für Unfallopfer handeln. Dies kann über Ihren Arbeitgeber oder Ihre Versicherung erfolgen. Am häufigsten sind staatliche oder kommunale Behörden. oder teilweise öffentliche Einrichtungen.
Die Internationale Arbeitsorganisation (ILO) hat strenge Standards für das Wesentliche. Drei Regeln. Zunächst muss das Ziel klar sein. Muss bei unfreiwilligem Einkommensverlust medizinische Versorgungsleistungen erbringen oder das Einkommen aufrechterhalten. Zweitens muss es durch Gesetzgebung geschaffen werden. Dieses Gesetz verleiht öffentlichen Einrichtungen Rechte oder Pflichten. Drittens muss es von einer öffentlichen oder halböffentlichen Einrichtung verwaltet werden.
Achten Sie auf die Nuancen. Die Internationale Arbeitsorganisation definiert die Verantwortung des Arbeitgebers bei Arbeitsunfällen. Die Zahlung erfolgt jedoch durch den Arbeitgeber und nicht durch den Staat. Der Zweck ist Schutz.
Anderer Name, aber dasselbe Ziel
Wenn wir nach Europa schauen, können wir sehen, dass sich dieser Begriff verändert hat. Sie nutzen Sozialschutz. Es ist breiter. Hierzu zählen auch freiwillige Programme. Nicht alle davon sind gesetzlich vorgeschrieben. Im Vereinigten Königreich hat der Begriff einen engeren Geltungsbereich. Es sind nur gesetzliche Barzahlungen förderfähig. Alles andere – Gesundheit, Wohnen, Sozialdienste – wird als „Sozialdienste“ eingestuft.
In den USA bezieht sich Sozialversicherung speziell auf das föderale OASDI-System. Dies unterscheidet sich von staatlichen Leistungen. Es unterscheidet sich von „Sozialhilfe“ oder „Wohlfahrtsdienst“ in Europa.
Geschichte ist hier wichtig. In Dänemark und im Vereinigten Königreich war die Armutsbekämpfung das ursprüngliche Ziel. Die Einkommenssicherung kommt später. In Frankreich werden Armutsmaßnahmen als völlig unabhängig von der Einkommenssicherung betrachtet. Die Ansätze variieren je nach Kultur. Der Mechanismus bleibt bestehen.
Der Zweck des Mechanismus
Ein 1984 von IAO-Experten erstellter Bericht erläutert das Endziel. Das hat nichts mit dem Finanzierungsmodell zu tun. Ist es beitragspflichtig? Wird es aus Steuern finanziert? Es spielt keine Rolle. Der Zweck ist Vertrauen.
„Das grundlegende Ziel besteht darin, Einzelpersonen und Familien so weit wie möglich die Sicherheit zu geben, dass ihr Lebensstandard und ihre Lebensqualität nicht aufgrund sozialer oder wirtschaftlicher Ereignisse ernsthaft beeinträchtigt werden.“
Es geht auch um Prävention. Es geht nicht nur darum, Bedürfnisse zu erfüllen. Aber Risiken verhindern, bevor sie eintreten. Und bei der Anpassung helfen, wenn Behinderungen auftreten. Die Gewährleistung der Sicherheit ist das oberste Ziel. Mechanismen sind nur Werkzeuge. Es ist ein häufiger Fehler, beides zu verwechseln.
Globale Reichweite und Lücke
Etwa 140 Länder haben ein System im Einsatz. Die Abdeckung ist ungleichmäßig. Fast alle Versicherungen decken arbeitsbedingte Verletzungen ab. Alters- oder Hinterbliebenenrenten.
In mehr als der Hälfte der Fälle wird Krankengeld gezahlt. Etwa die Hälfte erhält Familienbeihilfen. Am seltensten ist eine Arbeitslosenversicherung. Mindestens 40 Länder haben es. Aber viele Leute tun es nicht.
Dies hat eine große Lücke im globalen Sicherheitsnetz hinterlassen. Wo stehen Sie? Wenn Ihr Einkommen morgen ausbleibt, wird der Staat Sie dann verhaften? Oder wird es fallen?
Das System ist unvollkommen. Es ist fragmentiert. Aber es existiert, um die Kluft zwischen Risiko und Ruin zu überbrücken. Das ist der Kompromiss. Sie zahlen ein. Sie hoffen, dass Sie es brauchen. Oder Sie hoffen, dass es nie benötigt wird, die Infrastruktur aber bestehen bleibt. Das wussten die Agenten von 1937, die die Volkszählungsdaten überprüften. Sie bauten die Brücke.
Die moderne soziale Sicherheit gilt allgemein als direktes Produkt der Industrialisierung. Die Logik scheint vernünftig. Fabriken ersetzten Bauernhöfe. Lohnarbeit ersetzte den Lebensunterhalt. Männer wurden zum Alleinverdiener, und das Überleben der Familie ist an die Arbeit gebunden. Die Städte wuchsen und zogen die Menschen aus dem Sicherheitsnetz der Großfamilien heraus. Kinder sind länger in der Schule. Der Ruhestand wird zur Pflicht und am Lebensende entsteht eine Abhängigkeit.
Das ist eine faszinierende Geschichte. Es bedeutet eine grundlegende Abkehr von der Vergangenheit.
Diese Sichtweise basiert jedoch auf einer stark vereinfachten, fast romantisierten vorindustriellen Welt. Dies ist das ideale Leben auf dem Land, wo es reichlich Land gibt, beide Ehepartner die Felder bewirtschaften, die Kinder früh arbeiten und die Ältesten nützlich bleiben, bis ihre Körper versagen. Einige Theoretiker haben diesen Mythos genutzt, um zu argumentieren, dass soziale Sicherheit ein städtisches Problem sei. Sie behaupten, es gehöre in Fabriken und nicht auf die Felder. Die Implikation? Entwicklungsländer mit großer ländlicher Bevölkerung brauchen keine starken Sicherheitsnetze.
Diese Schlussfolgerung ist falsch.
Überprüfung der ländlichen Realität
Derzeit gibt es in mehr als 140 Ländern Sozialversicherungsprogramme. Encyclopædia Britannica, Inc.
Die Unterstützung der Angehörigen ist wirklich wichtig. Dies wird oft durch Sitten oder Religion erzwungen. Allerdings ist es eine gefährliche Verallgemeinerung, davon auszugehen, dass alle Landbewohner in Entwicklungsländern die Möglichkeit haben, an Land zu kommen. Viele arbeiten als Lohnarbeiter auf Bauernhöfen oder in Minen. Sie haben kein Land, auf das sie zurückgreifen können.
Auch für Grundstückseigentümer bestehen erhebliche Risiken. Ernteausfälle drohen immer. Der Schuldenzyklus ist unvermeidlich. In diesen Bereichen ist die Lebenserwartung in der Regel kürzer, was die Finanzplanung für viele dringlicher und schwieriger zu priorisieren macht.
Was diesen Gesellschaften fehlt, ist nicht das „Bedürfnis“ nach Sicherheit. Dies ist die finanzielle und administrative Grundlage zur Erreichung dieses Ziels. Das landwirtschaftliche Einkommen ist instabil. Sie erhalten Bargeld und Sachleistungen, keinen festen Gehaltsscheck. Die regelmäßige Zahlung von Versicherungsprämien aus solch instabilen Finanzierungsquellen ist strukturell schwierig. Kranken- und Altersvorsorge stehen selten ganz oben auf der Prioritätenliste für einen Kleinbauern, der in Wetterunsicherheit und Schulden ertrinkt. Das Überleben steht an erster Stelle.
Landwirtschaftliche Ursprünge der Sicherheit
Wenn die Industrialisierung nicht die einzige treibende Kraft ist, woher kommen dann diese Systeme?
Die Geschichte bietet eine andere Karte. Zwei der ersten drei Länder, die Renten einführten, waren hauptsächlich Agrarländer. Dänemark im Jahr 1891. Neuseeland im Jahr 1898. Dänemarks Programm war nicht für städtische Fabrikarbeiter konzipiert. Ziel war ausdrücklich die Linderung der ländlichen Armut.
Kanada liefert einen weiteren Datenpunkt. Die erste Provinz, die eine obligatorische Krankenversicherung einführte, war Saskatchewan im Jahr 1962. Die Provinz war überwiegend landwirtschaftlich geprägt.
Das sind keine Anomalien. Sie sind Beweise.
Die gesetzliche Sozialversicherung wurde aus mehreren Gründen entwickelt. Dies hängt weitgehend vom wirtschaftlichen Niveau der potenziellen Begünstigten und der Verwaltungskapazität des Landes ab. Wenn die Länder reicher werden, beginnen die Menschen, den Konsum aufzuschieben. Sie zahlen Steuern und Gebühren und erwarten zukünftige Renditen.
Arme Menschen in ländlichen Gebieten verfügen möglicherweise nicht über den Geldfluss, um Versicherungsprämien zu bezahlen. Aber der politische Wille, sie zu schützen, geht der Industrialisierung oft voraus. Das System verändert sich. Die Begründung bleibt bestehen.
Übergang von der Wohltätigkeit zur nationalen Pflicht
Philanthropie ist ein natürliches Sicherheitsnetz. Über Jahrhunderte hinweg unterstützten Kirchen und Moscheen die Armen. Religiöse Institutionen sammelten Spenden und verteilten Lebensmittel. Dies ist eine moralische Verpflichtung. Aber ein anderer Mechanismus erschien. Steuern.
Die Gemeinde ist gezwungen, für den Pool zu spenden. Das ist nichts Neues. In der islamischen Welt erfüllt „Zakat“ diesen Zweck. Das Gleiche gilt für den Zehnten im christlichen Europa. Im 16. Jahrhundert begann die Grenze zwischen Wohltätigkeit und Gesetz zu verschwimmen.
Deutschland war das erste Land, das gesetzliche Unterstützungsmaßnahmen eingeführt hat. Das Armengesetz der Stadt wurde 1520 erlassen. Das Gesetz von 1530 legte den örtlichen Städten die Last auf, die Armen zu unterstützen. 1794 machte Preußen einen weiteren Schritt nach vorne. Der Staat übernahm die Verantwortung für die Bereitstellung von Nahrung und Unterkunft für diejenigen, die nicht für sich selbst sorgen konnten. Es geht nicht nur darum, Geld zu geben. Es geht um Kontrolle.
Elizabeths Modell und seine Mängel
England erkannte im 16. Jahrhundert eine neue Klasse an. Menschen, die arbeiten könnten, es aber nicht tun würden. Oder auch Menschen, die es nicht können. Das Gesetz ist offensichtlich. Es bot Arbeitsplätze für arbeitsfähige Menschen und Strafanstalten für Schurken.
Die Elizabethan Poor Laws von 1598 schufen ein strenges lokales System. Die Gemeinde muss Steuern erheben. Sie ernannten Aufseher. Diese Beamten entscheiden, wer Erleichterung erhält und wer nicht. Das lag in der Natur der frühen Sozialhilfe.
Die Strafverfolgung war im 17. Jahrhundert nachlässig. Bis zum Ende des 18. Jahrhunderts war es liberaler geworden. Doch das Armengesetz von 1834 veränderte alles. Es spiegelt ein hartes moralisches Urteil wider. Armut ist kein Unglück. Das ist ein Charakterfehler.
Hilfe war nur über das Arbeitshaus möglich. Und die Arbeitsbedingungen sind schlechter als der am schlechtesten bezahlte Job draußen. Das ist eine Strafe. Die Unbeliebtheit stieg sprunghaft an. Die Umsetzung des Systems verlief uneinheitlich, das Stigma blieb jedoch bestehen.
Dieses Modell war nicht auf Europa beschränkt. Die US-Bundesstaaten kopierten Teile davon und schlossen Einwanderer oft aus. Jamaika verabschiedete 1682 das englische Armengesetz, das sich an die Armen Europas richtete. Mauritius folgte 1902 und Trinidad 1931. Lateinamerika wählte einen anderen Weg. Spanische Einwanderer finanzierten „Beneficencias“ (Wohltätigkeitskrankenhäuser). Die Portugiesen förderten Laienbruderschaften wie Misericórdia. Es gibt keine öffentlichen Einrichtungen. Nur eine religiöse Wohltätigkeitsorganisation.
Die Geburt der Sozialversicherung
Wohltätigkeit ist unzuverlässig. Der Staat ist langsam. Etwas anderes war nötig.
Deutschland schuf 1883 das erste universelle Sozialversicherungsprogramm. Es kam nicht aus dem Nichts. Es steht auf drei älteren Säulen.
An erster Stelle stehen die Gilden-Sammelboxen. Mittelalterliche Gewerkschaften zwangen ihre Mitglieder, regelmäßige Beiträge zu zahlen. Das Geld wurde für Krankenhäuser und Beerdigungen verwendet. Im 14. Jahrhundert wurden diese Fonds gesetzlich geregelt. Der Bergmannsverband richtete daraufhin einen eigenen Hilfsfonds ein.
Zweitens das preußische Recht. Durch ein 1810 erlassenes Dekret wurden die Herren für die medizinische Behandlung ihrer Bediensteten im Krankheitsfall verantwortlich gemacht. Bis 1849 konnten die örtlichen Gemeinden Beiträge von Arbeitgebern und Arbeitnehmern verlangen. Das Gesetz von 1854 sah eine Kranken- und Unfallversicherung für Bergleute vor.
Drittens, gesetzliche Haftung. Wenn der Unfall durch Fahrlässigkeit des Arbeitgebers verursacht wurde, muss eine Entschädigung gezahlt werden. Im Jahr 1871 veranlasste diese erhöhte Haftung die Arbeitgeber, eine private Versicherung abzuschließen. Aber das ist ein kaputtes System. Der Arbeitnehmer muss Fahrlässigkeit beweisen. Anwaltskosten sind teuer. Die Entschädigungszahlung wurde verschoben. Einmalige Zahlungen sind selten.
Bismarcks politisches Kalkül
Dem deutschen Reichskanzler Otto von Bismarck ging es nicht um das Wohlergehen der Arbeiter. Ihm lag die Krone am Herzen. Er fürchtete den Sozialismus. Er fürchtete die Revolution.
Sein Krankenversicherungsgesetz von 1883 war eine taktische Maßnahme. Bietet Gesundheitsfürsorge und Geldleistungen im Krankheitsfall. Die Finanzierung erfolgt durch Spenden von Arbeitgebern und Arbeitnehmern. Es wurde Branche für Branche definiert.
Die Unfallversicherung wurde 1884 obligatorisch. 1889 wurde das Rentengesetz erlassen. Arbeiter in Handel, Industrie und Landwirtschaft erhalten mit 70 Jahren eine Rente. Die Verwaltung der Rente erfolgt direkt durch das Reichsversicherungsamt.
Dies ist das deutsche Sozialversicherungsmodell, das in ganz Europa repliziert wurde. Österreich folgte 1888, Italien 1893 und Schweden und die Niederlande 1901.
Die politischen Ziele sind klar. Beschwerden lösen. Überprüfen Sie das Wachstum des Sozialismus. Behalte den Frieden. Bei Krankheit, Verletzung, Verwitweung und Alter. Die Einnahmen wurden anteilig ersetzt. Arbeitgeber und Arbeitnehmer arbeiten bei der Verwaltung dieser Mittel zusammen. Es war korporatistisch.
Großbritanniens Widerstand
Großbritannien war das erste Land, das die Industrialisierung durchführte. Aber es beobachtete Deutschland mit Skepsis.
Staatliche Eingriffe sind unpopulär. Eine Revolution schien unwahrscheinlich. Der Sozialismus entwickelt sich langsam. Die Briten helfen sich gerne selbst.
Freundliche Gesellschaften schließen diese Lücke. Facharbeiter führten sie. Arbeitgeber sind nicht beteiligt. Pauschale Geldleistungen bei Krankheit. Sozialärzte kümmern sich um die Behandlung und zahlen die Mitgliedsbeiträge. Es war eine Kapitulation. Planbare Kosten.
Die Zahl der Mitglieder ist exponentiell gewachsen. Bis 1870 wuchs die Zahl der Menschen um 1,25 Millionen. Zu Beginn des 20. Jahrhunderts wuchs die Bevölkerung um 7 Millionen Menschen.
Die einzige wirkliche staatliche Gesetzgebung im England des 19. Jahrhunderts war eine Gesetzgebung, die die Haftung des Arbeitgebers für Arbeitsunfälle erweiterte. Das Gesetz von 1897 beseitigte die Notwendigkeit, Fahrlässigkeit nachzuweisen. Arbeitsunfälle werden nun automatisch entschädigt. Es ist ein kleiner Schritt. Praktisch.
Aber es bleiben Lücken. Der Staat blieb aus Gesundheits- und Altersgründen außen vor. Die befreundeten Gesellschaften versuchten, die Linie zu halten. Sie wurden von der Gemeinschaft geführt. Freiwillig. sie würden anfangen zu knacken. unter dem Druck der Bevölkerungsalterung und des wirtschaftlichen Wandels. Das Modell ist zerbrechlich. Die nächste Phase des Wohlergehens erfordert etwas noch Härteres als gute Absichten.
Armut ist nicht nur ein moralisches Problem. Es wurden Daten.
Bis 1899 zählte die britische Regierung das Einkommen von 12.000 älteren Menschen. Diese Zahlen verdeutlichen ein Problem, das Wohltätigkeitsorganisationen nicht lösen können. London und York sind Ausgangspunkte dieser systematischen Studie. Das Ergebnis? Eine Verlagerung hin zu staatlichem Handeln.
Großbritannien folgte nicht dem Beispiel Deutschlands. In Deutschland gibt es ein beitragsbasiertes Sozialversicherungssystem. Großbritannien suchte anderswo. Neuseeland und Dänemark bieten unterschiedliche Routen an. Sie sorgten für das Alter, ohne komplizierte Versicherungsprämien zu zahlen.
Großbritannien folgte 1908 diesem Beispiel. Die Rentenleistungen beginnen mit dem 70. Lebensjahr. Renten sind beitragsfrei. Sie haben nicht eingezahlt; Sie haben sich aufgrund von Armut und Alter qualifiziert. Das war eine sofortige Erleichterung. Bei einem beitragsfinanzierten System hätte es Jahre gedauert, bis die Mittel angesammelt wären. Dies ist nicht der Fall.
Dann kamen Krankheit und Arbeitslosigkeit.
Drei Jahre später wendete der Staat ein Versicherungsmodell auf diese Gebiete an. Dies ist zwingend erforderlich. Es zielte auf die Hauptursachen der Armut ab. Die Leistungen sind festgelegt. Dies spiegelte die freundlichen Gesellschaften wider, hat jedoch den größten Einfluss auf den Lebensstandard von Menschen mit niedrigem Einkommen.
„Die Leistungen und Zahlungen der Kranken- und Arbeitslosenversicherung werden so harmonisiert, dass sie den größtmöglichen Einfluss auf den Lebensstandard von Menschen mit niedrigem Einkommen haben.“
Bis 1925 wurde dieser Ansatz zur Sozialversicherung ausgeweitet. Auch Witwen und ältere Menschen wurden der Gruppe hinzugefügt. Der Grundstein wurde gelegt.
Die europäische Verbreitung
Das britische Modell verbreitete sich nach außen. Allerdings bewegte sich Europa nicht im Gleichschritt.
Österreich und Belgien führten 1920 die Arbeitslosenversicherung ein. Die Schweiz folgte 1924. Deutschland wartete bis 1927. Schweden trat der Partei erst 1940 bei.
Die Krankenversicherung bewegte sich langsamer.
Dänemark, Norwegen und Schweden waren die ersten, die eine freiwillige Krankenversicherung ausprobierten. Sie machten es erst viel später zur Pflicht als Großbritannien und Deutschland.
Frankreich ist anders. Hilfsorganisationen wurden mit Argwohn betrachtet. Die Regierung unterdrückte sie. Als es im späten 19. Jahrhundert schließlich expandierte, bestand seine Mitgliederzahl hauptsächlich aus der Mittelschicht.
Ende des 19. Jahrhunderts richteten die Arbeitgeber auch eigene Renten- und Sozialsysteme ein. Das ist Selbsterhaltung.
Ein Gesetz aus dem Jahr 1898 in Frankreich besagt, dass Arbeitgeber für Arbeitsunfälle haften, unabhängig davon, ob sie ein Verschulden treffen. Im Jahr 1910 wurden kleine beitragsabhängige Renten für Industrie- und Landarbeiter eingeführt.
Es ist fehlgeschlagen.
Die Arbeiter widersetzten sich dem. Der Arbeitgeber kam der Aufforderung nicht nach. Wenn Sie den Arbeitsplatz wechseln, verlieren Sie Ihre Rechte. Wenn Ihr Arbeitgeber zahlungsunfähig wird, verlieren Sie Ihre Rechte. Die Inflation vernichtet den Wert der Renten.
Die Krankenversicherung wurde 1920 gesetzlich verankert. Erst 1930 wurde medizinisches Personal für 10 Jahre verboten.
Familienbeihilfe und Geburtenrate
Große Innovationen wurden 1930 in Belgien und 1932 in Frankreich vorgenommen.
Familienzulagen.
Neuseeland führte 1927 eine Version mit eingeschränkter Bedürftigkeitsprüfung ein. Das europäische Modell ist jedoch anders. Sie entstammen der Idee eines „gerechten Lohns“ im Sozialchristentum. Christliche Arbeitgeber haben diese Fonds privat von christlichen Arbeitgebern ins Leben gerufen. Danach wurde ein Sonderfonds eingerichtet, um die Belastung aller Arbeitgeber auszugleichen.
In Frankreich wurden die Zulagen relativ großzügig. Warum?
Der Verlust an Männern im Ersten Weltkrieg war hoch. Die Regierung will die Geburtenrate erhöhen.
Es gibt keine eindeutigen Belege dafür, dass Familienbeihilfen tatsächlich die Geburtenrate erhöhen. Aber der Zweck ist klar. Frankreich weitete diese Politik später in den 1950er Jahren auf seine Kolonien aus.
Lateinamerika und die Zwischenkriegszeit
Zwischen den beiden Weltkriegen breitete sich die Sozialversicherung auf Europa und Lateinamerika aus.
Das deutsche Modell dominierte. Autonome Fonds. Verdienstabhängige Leistungen.
Wer wird zuerst geschützt? Beamte. Dann Eisenbahnen und Stadtwerke.
Es wurden Pläne für bestimmte Gruppen angezeigt. Krankenhauspersonal in Argentinien 1921. Schiffbauer in Uruguay 1922. Handelsseeleute in Chile 1925. Küstenarbeiter in Peru 1934.
Diese fragmentierten Programme legten den Grundstein für ein komplexes Sozialversicherungssystem. Reformer versuchen, sie zu integrieren.
Chile entwickelte 1924 den ersten umfassenden Plan für Industriearbeiter.
In den afrikanischen Kolonien stand die soziale Sicherheit ursprünglich nur ausgewanderten Europäern zur Verfügung. Einheimische wurden ausgeschlossen.
Die Weltwirtschaftskrise und die Transformation Amerikas
Die Weltwirtschaftskrise hat den Damm gebrochen.
Ein Eingreifen des Bundes in die soziale Sicherheit war in den Vereinigten Staaten einst undenkbar. Der Widerstand war heftig.
Doch der wirtschaftliche Zusammenbruch änderte seine Meinung.
Die frühe Aktivität war lückenhaft. Lokale Initiativen. Sanierung auf Landesebene.
Dann kam das Sozialversicherungsgesetz von 1935.
Es erledigt drei Dinge gleichzeitig.
- Stellt Bundesmittel für staatliche öffentliche Hilfe für ältere, blinde, behinderte und pflegebedürftige Kinder bereit.
- Einrichtung eines bundesstaatlichen Rentenversicherungssystems.
- Bietet bundesstaatliche finanzielle Unterstützung für staatliche Arbeitslosenversicherungsprogramme, die den Bundesrichtlinien folgen.
Vier Jahre später kamen die Überlebenden hinzu. Dann ging etwas schief.
Der US-Ansatz ist ganz anders.
1938 wählte Neuseeland einen anderen Weg.
Sie führten die erste allgemeine bedarfsabhängige Rente ein. 65 Jahre alt. Eine Einkommensprüfung gibt es nicht. Einfach ein Ort zum Leben.
Ein Teil dieser Mittel stammt aus der Sondereinkommensteuer der Sozialversicherung.
Die Welt baut Systeme. Einige basieren auf einer Versicherung. Einige basieren auf Bedürfnissen. Manche Dinge sind universell. Die Mechanismen variieren. Das Ziel bleibt dasselbe. Stabilisieren.
Für diejenigen, die auf Markt- und Politikveränderungen achten, geht es bei der Lektion nicht um ein bestimmtes Rentenalter. Hier geht es um die politischen Kosten der Untätigkeit. Armutsstudien liefern Informationen. Daten erzeugen Stress. Druck schafft Gesetze.
Zeitpläne sind wichtig.
1899.1908.1935.1938.
Jedes Datum markiert einen Wendepunkt. Das System dehnt sich aus, weil die Alternativen nicht nachhaltig sind. Nicht nur moralisch. wirtschaftlich.
Was passiert, wenn sich die Demografie ändert? Das aktuelle System basiert auf einer anderen Bevölkerungskurve. Das Vorgängermodell ging von einem stabilen Angebot an jungen Arbeitskräften zur Unterstützung der älteren Menschen aus.
Diese Annahme steht unter Druck. Die Mechanismen, die 1935 oder 1908 funktionierten, wurden durch neuen Druck überfordert. Die Logik bleibt bestehen. Variable geändert.
Der Bericht der britischen Regierung von Sir William Beveridge aus dem Jahr 1942 veränderte grundlegend die Sichtweise der Nationen auf wirtschaftliche Verantwortung. Es ging nicht mehr nur um Wohltätigkeit. In dem Bericht wurde argumentiert, dass die Aufrechterhaltung der Vollbeschäftigung eine staatliche Pflicht sei. Es wurden Familienbeihilfen für alle Kinder ab dem ersten Kind vorgeschlagen. Es forderte eine umfassende Gesundheitsversorgung für alle. Und sie drängte auf ein einheitliches nationales Sozialversicherungssystem, das vom Staat verwaltet wird und durch ein Sicherheitsnetz der Sozialhilfe gestützt wird. Das Ziel war klar: Not beseitigen. Bis 1948 hatte das Vereinigte Königreich dieses System eingeführt. Es gab Kompromisse. Es gab Modifikationen. Aber die Kernstruktur blieb bestehen.
Frankreich versuchte einen anderen Weg. Eine von Pierre Laroque inspirierte Initiative zielte darauf ab, die Sozialversicherung nach dem Zweiten Weltkrieg zu vereinheitlichen. Es war weniger erfolgreich als das britische Modell.
Die Expansionsära (1945–1973)
Zwischen 1945 und 1973 erlebte die Welt ein rasantes Wirtschaftswachstum. Die Sozialversicherung wurde auf weitere Länder ausgeweitet. Es deckte einen größeren Prozentsatz der Bevölkerung ab. Es schützte vor einem breiteren Spektrum von Risiken.
Lateinamerika verzeichnete einen erheblichen Zuwachs. Das galt auch für bestimmte französische Kolonien in Afrika. Diese Regionen führten umfassende Sozialversicherungssysteme nach ursprünglichen Modellen für Familienbeihilfen ein.
Britische Kolonien verfolgten einen anderen Ansatz. Sie entwickelten Vorsorgefonds. Diese wurden für bestimmte Kategorien von Arbeitnehmern konzipiert. Diskriminierung aufgrund der Rasse war weitgehend verboten, obwohl sie in Südafrika weiterhin bestand.
Schlüsselinnovationen in der Sozialversicherung
Die Nachkriegszeit brachte große Innovationen. Die Renten waren nicht mehr statisch. Sie wurden geschützt, indem sie an die Inflationsrate gekoppelt wurden. Dies war ein entscheidender Wandel für die Finanzstabilität.
Es entstanden dynamische Rentenformeln. Diese indexierten frühere Beiträge zur Höhe des Einkommens im Ruhestand. Das Ergebnis war ein genauerer Einkommensersatz.
Der Ruhestand wurde flexibel. Arbeitnehmer könnten in den letzten Jahren vor der Vollpensionierung einen Teilzeitverdienst und eine Teilrente beziehen. Dies verhinderte den drastischen Einkommensrückgang, der vor dieser Ära oft für den Ruhestand typisch war.
Die Gleichberechtigung ist vorangekommen. Die Bewegung hin zu gleichen Rechten für Männer und Frauen wurde zum Standard. Der Schwerpunkt der Berufsunfähigkeitsversicherung verlagerte sich. Es ging von der Ursache der Behinderung auf den Grad über. Der arbeitsbezogene Status war weniger wichtig. Das System begann, zusätzliche Bedürfnisse zu erkennen, die sich aus einer Behinderung ergeben. Es berücksichtigte auch die Bedürfnisse von Personen, die Behinderte betreuen.
Alleinerziehende Familien erhielten Sonderregelungen. Zusätzlich zum Familiengeld wurde das Elterngeld entwickelt. Die Steuerfreibeträge für Kinder wurden in die Familienzulagen integriert. Das Recht auf Gesundheitsfürsorge wurde auf alle Bürger ausgeweitet. Dabei handelte es sich nicht nur um politische Änderungen. Es handelte sich um strukturelle Veränderungen des Gesellschaftsvertrags.
Bereitstellungsmethoden
Gesetzliche Haftung vs. staatliche Regelungen
In vielen Ländern waren Arbeitgeber früher gesetzlich für die Entschädigung von Opfern von Arbeitsunfällen verantwortlich. Sie bezahlten auch die medizinische Versorgung. Mittlerweile haben die meisten staatliche Pflichtversicherungssysteme übernommen. Die Verschiebung war nicht willkürlich. Die Perspektive des Arbeitnehmers änderte sich.
Im alten System bedeutete der Gang vor Gericht Verzögerungen. Es bedeutete Kosten. Es bedeutete Risiko. Arbeitgeber könnten nicht versichert sein. Sie könnten nicht in der Lage sein, zu zahlen. Sie könnten bereits bankrott sein, wenn der Fall verhandelt wird. Ein gerichtlich zugesprochener Pauschalbetrag könne nicht in ein sicheres, inflationsgeschütztes Einkommen auf Lebenszeit investiert werden. Es handelte sich um eine einmalige Auszahlung. Es hielt nicht an.
War der Arbeitgeber privat versichert, war die Versicherung im Vorteil. Sie könnten kurz nach dem Unfall eine kleine Pauschalsumme anbieten. Die Arbeiter akzeptierten es oft. Warum? Weil sie die Verzögerung, die Kosten und die Ungewissheit eines Gerichtsverfahrens befürchteten, um den vollen Wert der Forderung zu erhalten.
Aus nationaler Sicht war das eine Verschwendung. Die Anwaltskosten häuften sich. Die Verwaltungskosten der Versicherer wurden über höhere Prämien an die Versicherten weitergegeben.
Die Versicherer argumentierten, dass die Festlegung von Prämien auf der Grundlage des individuellen Risikos Anreize für den Arbeitsschutz biete. Das ist ein berechtigter Punkt. Aber auch für ein nationales Unfallversicherungsprogramm können risikobewertete Prämien gelten. Die Anreizstruktur bleibt bestehen. Die Ineffizienz verschwindet.
Einige Länder haben mit der Einführung eines gesetzlichen Versicherungssystems das Recht der Arbeitnehmer abgeschafft, den Arbeitgeber wegen Fahrlässigkeit zu verklagen. Andere erlaubten den Mitarbeitern, die Leistungen bei Arbeitsunfällen durch die Geltendmachung einer Klage wegen Fahrlässigkeit aufzubessern. Die Herangehensweise war unterschiedlich. Der Trend zur staatlichen Verwaltung blieb bestehen.
Der Kontext der Entwicklungsländer
In vielen Entwicklungsländern besteht nach wie vor der Ansatz der gesetzlichen Haftung für die allgemeine medizinische Versorgung. Große Arbeitgeber in Minen oder bestimmten landwirtschaftlichen Betrieben – Zucker, Tee, Gummi – müssen Kliniken und Krankenhäuser für ihre Mitarbeiter und Angehörigen bereitstellen. Dadurch wird sichergestellt, dass die Gesundheitsdienste Menschen fernab der großen städtischen Zentren erreichen.
Compliance ist schwierig. Arbeitgeber missachten oft den Geist des Gesetzes. Mitarbeiter vermuten, dass Ärzte und Pflegekräfte dem Arbeitgeber Loyalität schulden. Die Behandlung könnte eingespart werden. Die Bescheinigung über krankheitsbedingten Urlaub könnte zurückhaltend sein.
Es ist unwirtschaftlich, in diesen Gebieten staatliche Dienstleistungen für den Rest der Bevölkerung bereitzustellen, der nicht beim großen örtlichen Arbeitgeber beschäftigt ist. Die Integration von Arbeitgeberdiensten und staatlichen Diensten ist schwierig.
In mehreren Ländern müssen Arbeitgeber während kurzer Krankheitszeiten eine festgelegte Höhe an Geldleistungen gewähren. Üblich sind sechs bis acht Wochen. Dadurch wird der Verwaltungsaufwand einer nationalen Sozialversicherungsleistung vermieden. Außerdem wird eine Krankenkasse vermieden, die durch eine Arbeitgeberversicherung ergänzt wird. Es gibt Bestimmungen zum Schutz der Arbeitnehmerrechte, wenn der Arbeitgeber sein Geschäft aufgibt.
Sozialversicherungsexperten bevorzugen eine staatliche Versicherung. Es bietet einen besseren Schutz. Dennoch ist die Haftung des Arbeitgebers in Entwicklungsländern nach wie vor weit verbreitet. Es deckt Arbeitsunfälle ab. Es deckt Krankheit ab. Es deckt das Mutterschaftsgeld ab. Es deckt Abfindungen ab. Der Übergang zu einheitlichen Systemen ist im Gange. Es ist unvollständig. Die Zielkonflikte zwischen Effizienz, Gerechtigkeit und administrativer Durchführbarkeit bleiben ungelöst.
Die versteckten Kosten von Vorsorgesystemen
Entwicklungsländer sind häufig auf Vorsorgesysteme angewiesen, um Renten-, Todesfall- oder Invaliditätszahlungen abzuwickeln. Der Mechanismus ist einfach. Jeder Mitarbeiter verfügt über ein persönliches Konto. Wenn unerwartete Ereignisse eintreten, ziehen sie Gelder ab. Es handelt sich nicht um ein Sozialversicherungsmodell. Es gibt keine Risikoteilung. Es gibt niemanden, mit dem man die Last teilen kann. Dieses Design vermeidet den Verwaltungsaufwand, der mit der Verwaltung regelmäßiger Geldleistungen verbunden ist. Regierungen mögen dies, weil es zum Sparen anregt. Diese Einsparungen können in nationale Entwicklungspläne einbezogen werden.
Aber der Arbeiter zahlt einen hohen Preis.
Erstens ist die Entschädigung für frühe Karriererisiken schwach. Wenn Sie mit 20 eine Behinderung erleiden, ist der Pot klein. Zweitens werden die Mittel in Staatsaktien gehalten. Die Zinssätze sind festgelegt. Die Inflation frisst reale Werte auf. Wenn Sie in den Ruhestand gehen, betragen Ihre Ersparnisse möglicherweise nur einen Bruchteil dessen, was Sie eingezahlt haben. Drittens erhalten Sie eine einmalige Zahlung. Sie können nicht sicher investieren, um ein inflationssicheres Einkommen zu erzielen. Das Geld wird verschwendet. Es wird schlecht investiert. Oder es verschwindet einfach.
Warum die Versicherungspflicht zur Norm wurde
Die Pflichtversicherung schließt die Lücke, wo freiwillige Selbsthilfe versagt. Die gesetzgebenden Körperschaften wollten Kranken, Behinderten, Verwitweten oder Alten medizinische Leistungen und Geldleistungen gewähren. Sie fürchteten staatliche Eingriffe. Sie befürchteten die zur Finanzierung der Renten notwendigen Steuererhöhungen. Die Versicherungspflicht bot einen politischen Kompromiss. Es machte Arbeiter attraktiver und vermied unannehmbar hohe nationale Steuern.
Die Regelung basiert auf Arbeitgeber- und Arbeitnehmerbeiträgen. In einigen Fällen kann die Regierung einen kleinen Zuschuss gewähren. Ziel ist es, den Bedarf an Einkommensbeihilfen zu verringern. Eine geringere Sozialhilfe bedeutet einen Rückgang der lokalen Steuereinnahmen. Dies ist der Kreislauf der Belastungsreduzierung.
Bei diesen Beiträgen handelt es sich jedoch im Wesentlichen um eine Steuer auf Erwerbseinkommen. Arbeitgeber versuchen, Kosten zu verlagern. Diese geben sie über höhere Preise an die Verbraucher weiter. Wahrscheinlicher ist, dass sie es durch niedrigere Löhne auf ihre Arbeitnehmer verlagern. Der Arbeitgeberanteil ergibt sich selten aus reinem Gewinn. Arbeitnehmer akzeptieren Arbeitgeberbeiträge, weil sie diese als Teil ihres Gesamtgehalts betrachten. Es macht das Schema schmackhaft.
Die Erhebung der Steuer ist einfacher als die Einkommensteuer. Einfach ist gut. Allerdings haben hohe Beitragssätze Nebenwirkungen. Arbeitnehmer könnten ihre formelle Beschäftigung aufgeben und sich der „schwarzen“ oder grauen Wirtschaft anschließen. Arbeitgeber können sich der Haftung entziehen, indem sie Leiharbeiter einstellen. Vollzeitkräfte werden zur Belastung.
Die Strukturmängel der Sozialversicherung
Die Sozialversicherung kämpft darum, die Armut zu reduzieren. Viele Länder haben versucht, diese Lücken zu schließen. Das zentrale Problem ist die Versicherungsanalogie. Die Vorteile kommen denjenigen zugute, die einen Beitrag geleistet haben. Dies gilt jedoch nicht für Personen, die noch nie gearbeitet haben. Ausgenommen sind Personen, die vor dem Eintritt in den Arbeitsmarkt eine Behinderung hatten. Es ignoriert Risiken, die unmittelbar nach der Beschäftigung eingegangen werden. Frauen und Männer, die aus familiären Gründen aus dem Berufsleben ausscheiden, werden ignoriert.
Das Verhältnis von Beiträgen zu Leistungen unterscheidet zwischen Gruppen, die eine Erwerbsunterbrechung eingelegt haben. Normalerweise sind damit Frauen gemeint. Je weniger Jahre bezahlte Arbeit, desto weniger Leistungen erhalten Sie. Es ignoriert auch die Familiengröße. Arbeitnehmer mit unterhaltsberechtigten Ehepartnern und Kindern haben einen höheren Bedarf. Aber eheliche Abhängigkeit ist kein versicherbares Risiko. Das System behandelt jeden als eine Einheit.
Wären die Zahlungen an das Einkommen gebunden, würden Geringverdiener nur sehr geringe Leistungen erhalten. Dies schützt sie nicht vor Armut. Die Alternative, Pauschalzahlungen und -leistungen, würde eine schwere Belastung für Menschen mit niedrigem Einkommen und Familien darstellen. Das ist eine Gratwanderung.
Es ist schwierig, Unternehmer zu rekrutieren. Gleiches gilt für den Arbeitnehmerschutz kleiner Arbeitgeber. Denken wir an die Landwirtschaft. Denken wir an die Hausarbeit. Diese Abteilungen sind offline.
Befestigen Sie die Löcher im Sicherheitsnetz
Es hat sich ein sauberes Versicherungsmodell entwickelt. Die Länder änderten ihre Pläne, um mit dem Gegenwind umzugehen. Sie erhöhten die abhängigen Leistungen. Sie erklären ihren Beitrag anhand der Zeit, die sie außerhalb der Erwerbsbevölkerung verbringen. Krankheit und Behinderung werden mittlerweile häufig als Grund für die Nichtteilnahme genannt.
Einführung der Mindestleistungen. Diese Zahlungen sind höher als die unbedingt erforderliche Höhe der Zahlungen für Geringverdiener. Die heutigen Leistungssysteme begünstigen häufig Geringverdiener. Einige Länder kombinieren die Zahlungen mit der Einkommensteuer. Sie zahlen weiterhin eine Pauschalgebühr für die Leistungen. Dieses System ist nicht sehr sauber. Es ist auch fair.
„Die Erwartung, Leistungen an Zahlungen zu koppeln, diskriminiert Menschen, oft Frauen, die aufgrund familiärer Verpflichtungen weniger Jahre bezahlter Arbeit nachgehen.“
Diese Änderung weicht von der strengen versicherungsmathematischen Gerechtigkeit ab. Dazu gehört auch die soziale Solidarität. Das Ziel besteht nicht mehr nur darin, das Risiko zu teilen. Ziel ist es, Armut zu verhindern. Noch komplizierter sind die Kosten. Die ursprüngliche Einfachheit persönlicher Konten ist verschwunden. An seiner Stelle wird ein chaotisches, unvollkommenes, aber humaneres Sicherheitsnetz errichtet.
Bedeutet das, dass das System repariert ist? nicht viel. Das Spannungsverhältnis zwischen individueller Verantwortung und gemeinsamer Sicherheit bleibt bestehen. Die Regierung tendiert immer noch dazu, die Entwicklung durch Zwangssparen zu fördern. Die Arbeitnehmer befürchten weiterhin, dass die Inflation ihre Zukunft gefährden wird. Die Mechanismen haben sich geändert, aber die zugrunde liegende Angst bleibt bestehen.
Die allgemeine Wohlfahrt verändert die Situation, indem sie den Bezug zur Erwerbstätigkeit aufhebt. In manchen Ländern werden sie direkt aus Steuern statt aus Sozialversicherungsbeiträgen finanziert. Wenn Sie altersgerecht bezahlt werden, spricht man oft von „Demogrant“. Das häufigste Beispiel sind Familienzulagen. Die Logik ist einfach. Eltern sollten keine Gehaltsabrechnung benötigen, um ihre Kinder zu unterstützen.
Auch die Renten folgen diesem Weg. Einige Länder bieten eine Mindestrente für alle an. Manche Leute beginnen mit einer einkommensabhängigen Version und wachsen von dort aus weiter. In einigen Fällen ist die Bundesregierung möglicherweise nicht befugt, Gebühren zu erheben. Der Universalismus wurde zum einzig gangbaren Weg nach vorne. Dieser Wandel findet auch in der Behindertenförderung statt. Dabei handelt es sich nun um eine Mindestleistung, die nur vom Grad der Behinderung abhängt. Das Gesundheitswesen ist die letzte Grenze. Das Argument ist, dass die Bürger ein Recht auf Fürsorge haben. Es ist kein Privileg, das man durch seinen Job erhält.
Die chaotische Realität der Sozialhilfe
Durch die allgemeine Absicherung entfällt nicht die Notwendigkeit einer Einkommensunterstützung. Übrig bleiben nur noch Lücken. Entwickelte Gesellschaften brauchen immer noch Sicherheitsnetze für die Ärmsten. Diese Pläne richten sich nach Ihren Bedürfnissen. Sie müssen Ihr Einkommen angeben. Es muss die Anzahl der Personen in Ihrem Haushalt angegeben werden. Sie müssen Ihren Anspruch beweisen.
Dies erfordert eine Bedürftigkeitsprüfung. Siehe Einkommen und Kapital. Wer zu viel spart, ist raus. Einige Systeme testen nur das Einkommen. Die Kapitalrendite wird wie das Gehalt behandelt. Sozialarbeiter verfügen oft über Ermessensfreiheit. Sie entscheiden, ob und in welcher Höhe Sie Hilfe erhalten.
Nicht jeder kennt die Regeln. In gewisser Weise ist das beabsichtigt. Die entwickelten Länder haben mit diesem Problem zu kämpfen. Sie versuchen, Hilfe in ein Recht zu verwandeln. Der Umfang und die Regeln wurden bekannt gegeben. Beschwerden sind zulässig. Kodifizierung bringt Standardisierung mit sich. Es zerstört auch die Flexibilität. Das menschliche Urteilsvermögen ist verloren gegangen.
In einigen Gebieten bleibt die Einkommensunterstützung bestehen. Die Zahlung ist niedriger als die Sozialversicherung. In Großbritannien handelt es sich um eine Ergänzung zu Sozialleistungen. Es hilft Menschen, die kein Krankengeld beziehen. Helfen Sie denen, deren Arbeitslosengeld ausgelaufen ist. Wir unterstützen Alleinerziehende. Witwen waren einst ausgeschlossen. Jetzt ist der Unterschied noch geringer.
Allerdings gibt es auch Nachteile. Erstens bestraft es die Arbeit. Jeder verdiente Dollar verringert Ihren Nutzen. Sie können nicht sparen, weil Sie durch die Verwendung Ihrer Ersparnisse nicht anspruchsberechtigt sind. Zweitens Stigmatisierung. Sie setzen auf „Wohlfahrt“. Drittens bewerben sich die Leute nicht. Die Regeln sind undurchsichtig. Die Schande ist real. Millionen nicht anspruchsberechtigter Personen haben keine Ansprüche geltend gemacht.
Programme wurden umbenannt, um den Schlag abzumildern. Das Vereinigte Königreich hat „Zusatzleistungen“ eingeführt. In British Columbia heißt es GAIN. Ein garantiertes Einkommen scheint besser zu sein als Hilfe. Die Qualifikationen variieren stark. Es ist normalerweise eher lokal als zentral. Die Finanzierung erfolgt über Steuern. In der Regel Ortstaxe.
Vollzeitbeschäftigte können sich im Vereinigten Königreich nicht bewerben. In den Vereinigten Staaten richtet sich die Unterstützung für Familien mit unterhaltsberechtigten Kindern (AFDC) an Alleinerziehende. Dadurch entstehen perverse Anreize. Desertieren wird vernünftig sein. Es gibt auch eine fiktive Desertion. Es gibt auch andere Programme für Blinde und Behinderte. Alte Menschen haben ihre eigenen Wege.
Medicaid ist in den Vereinigten Staaten eine Form der Sozialhilfe für die medizinische Versorgung. Die Versicherung steht Personen mit geringem Einkommen zur Verfügung. In Irland gibt es eine Krankenversicherungskarte. Sie können einen Antrag stellen, wenn Ihr Einkommen gering ist. Kostenlose Pflege ist besser als die Bezahlung aus eigener Tasche. In Südkorea gibt es ähnliche Karten. Der Zugang für die Armen hat sich verbessert.
In Europa gibt es Wohngeld. Unterstützung bei der Miet- und Grundsteuer. Sie bekommen es, egal ob Sie arbeiten oder nicht. Die Familiengröße ist wichtig. Angelegenheiten im Zusammenhang mit der Mietzahlung. Dies ist ein Einkommenstest. Aber es ist sauberer als Sozialhilfe. Weniger Stigmatisierung. Direktere Unterstützung.
Negative Einkommensteueroptionen
Die soziale Unterstützung ist kaputt. Scham ist schwer. Die Regeln sind kompliziert. Die Leute bewerben sich nicht. Eine negative Einkommensteuer löst dieses Problem. Nutzen Sie vorhandene Steuerinformationen. Der Staat ermittelt den Bedarf automatisch. Es ist keine Bewerbung erforderlich.
Das funktioniert nur, wenn alle Steuern einreichen. Egal wie niedrig das Einkommen ist. Dies ist nicht in allen Ländern verpflichtend. So ergänzt Kanada seine Renten. Das funktioniert gut.
für junge Leute? Es scheitert. Ihr Leben verändert sich schnell. Krankheit. Arbeitslosigkeit. Jobwechsel. Ehen gehen in die Brüche. wieder heiraten. Das Einkommen variiert von Monat zu Monat. Jetzt kommt die Armut. Nicht nach Ablauf des Steuerjahres. Das System ist zu langsam. Sie brauchen Bargeld, Sie brauchen Bargeld. Nicht nächsten April.
Vorübergehender Charakter allgemeiner Geldtransfers
Die Geldtransfers der Regierung sind nicht in Stein gemeißelt. sie haben sich verändert. Tarife passen sich an. Die Berechtigung erweitert oder verringert sich. Es ist töricht zu versuchen, die „aktuelle Situation“ jedes Landes klar einzuschätzen. Landschaften verändern sich schneller, als statische Bilder erfassen können.
Die Grundinformationen hier basieren auf einer bestimmten Situation aus der Mitte der 1980er Jahre. Konkret stammen sie aus Erklärungen, die von 140 Ländern bei der US-amerikanischen Sozialversicherungsbehörde eingereicht wurden. Diese Berichte wurden 1985 unter dem Titel „Social Security Programmes of the World“ veröffentlicht.
Diese Quelle bietet einen strukturellen Rahmen. Dies zeigt, wie Länder die finanzielle Unterstützung, die sie ihren Bürgern gewähren, einstufen. Aber das ist historisch. Die Nummern sind datiert. In den vergangenen Jahrzehnten wurden die hier beschriebenen Mechanismen möglicherweise aktualisiert, ersetzt oder sind veraltet.
Dieses Archiv bleibt ein wichtiger Bezugspunkt für diejenigen, die historische soziale Sicherheitsnetze verfolgen. Es bietet ein Vergleichsobjektiv. Sehen Sie, wie unterschiedliche Finanzphilosophien von vor Jahrzehnten in monatliche Schecks umgesetzt wurden. Aber für aktuelle politische Vorschläge müssen wir woanders suchen. Daten aus dem Jahr 1985 sind die Grundlage der heutigen Wirtschaft und keine Blaupause.
Drei Säulen der Volksrente
Die meisten Länder stützen sich auf eines von drei nationalen Rentenmodellen. Es gibt auch Pauschalrenten, bei denen das Einkommen unberücksichtigt bleibt. Sie erhalten es, wenn Sie lange genug dort leben oder arbeiten und in das System einzahlen. Dies ist in Skandinavien und Commonwealth-Ländern üblich. Es gibt auch bedarfsabhängige Renten. Dieser überprüft Ihr Bankkonto. Der dritte und häufigste Typ verknüpft die Leistungen mit dem am Arbeitsplatz verdienten Geld.
Das ist der Wendepunkt. Die meisten Flatrate-Länder fügten schließlich eine zweite Stufe hinzu. Es kombiniert die Grundsicherung mit einer einkommensabhängigen Aufstockung.
Wie verschiedene Länder mit den Grundlagen umgehen
Neuseeland zahlt eine Pauschale. Anspruchsberechtigt sind Sie ab dem 60. Lebensjahr, wenn Sie die Wohnsitzvoraussetzungen erfüllen. Verheiratete Paare bekommen doppelt so viel wie Alleinstehende. Dieser Betrag macht einen erheblichen Teil des Durchschnittsverdienstes aus.
Die Niederlande sind anders. Mit 65 Jahren können Sie eine hohe Rente beziehen. Es kommt aus Beiträgen. Wenn Sie ein Jahr verpassen, wird der Betrag gekürzt. Ehefrauen erhalten weniger als die Hälfte des Betrags, den der Ehemann erhält. Irlands Regelung ist weniger großzügig. Es gilt nur für Arbeitnehmer, die Mindestbeiträge zahlen.
In Australien sind diese Ansätze gemischt. Die Pauschalrente beginnt mit dem 70. Lebensjahr. Einkommensabhängige Renten. Sie beginnt für Frauen mit 60 Jahren und für Männer mit 65 Jahren.
Warum Skandinavien seine Meinung geändert hat
Nach dem Zweiten Weltkrieg gaben einige skandinavische Länder die frühe bedarfsabhängige Rente auf. Das alte System war nicht beliebt. Es war komplex. Die Leistungen wurden gekürzt, wenn man über Vermögen verfügte, was die Leute davon abhielt, für sich selbst zu sparen.
Es stellt sich heraus, dass ein Pauschalbetrag nicht für alle außer den am schlechtesten bezahlten Arbeitnehmern ausreicht. Deshalb fügten sie oben eine einkommensabhängige Stufe hinzu. Dänemark, Finnland, Norwegen und Schweden bieten eine pauschale Rente basierend auf dem Wohnort an. In drei Ländern bekommt ein verheiratetes Paar deutlich weniger als zwei Alleinstehende. Jeder Plan beinhaltet eine ergänzende einkommensabhängige Rente, die auf Ihrem Einkommen basiert.
Kanada ist den gleichen Weg gegangen. Das Vereinigte Königreich ging schrittweise zu einem zweistufigen System über. Die Qualifikationen für beide Stufen variieren je nach Einsatz. Für genehmigte Abwesenheiten vom Arbeitsplatz gibt es Gutschriften. Arbeitgeberpläne tragen dazu bei, eine bestimmte festgelegte Mindestoberstufe bereitzustellen.
Vorteile des 2-Schicht-Modells
In Skandinavien und Kanada hat der zweistufige Ansatz klare Vorteile. Erstens unterstützen nicht bedarfsabhängige Grundrenten Menschen ohne Beitragspflicht. Dies gilt auch für behinderte Menschen. Dies gilt auch für diejenigen, die aus familiären Gründen nicht gearbeitet haben. Sie können einer geschiedenen oder getrennt lebenden Ehefrau helfen. Das neuseeländische System bietet ähnliche Vorteile.
Zweitens: Wer ein höheres Einkommen hat, zahlt auch mehr. Sie bekommen höhere Renten. Der Staat garantiert ihren Wert durch Kaufkraft. Dadurch verringert sich der Bedarf an betrieblichen Altersvorsorgesystemen. Bei privaten Plänen hängt die endgültige Auszahlung davon ab, ob Ihre Investitionen die Inflation übertreffen. Staatliche Regelungen eliminieren dieses Risiko.
Wie Pensionskassen wirklich funktionieren
Als die Beitragssysteme eingeführt wurden, funktionierten sie wie private Versicherungen. Versicherungsmathematiker berechneten die Höhe der Zahlungen. Zur Auszahlung der Rente wurde ein Kapitalfonds eingerichtet. Auch wenn niemand spendet, kann der angesammelte Wert die Kosten decken. Dies wird als Kapitalisierung oder Vollfinanzierung bezeichnet.
Der erste deutsche Plan, der 1889 veröffentlicht wurde, übernahm diesen Ansatz. Anspruchsberechtigt sind die meisten Arbeitnehmer bis zu einer bestimmten Einkommensgrenze. Arbeitnehmer und Arbeitgeber zahlen die gleichen einkommensabhängigen Beiträge. Der Staat gewährt Geringverdienern Zuschüsse, die ihnen höhere Renten garantieren, als sie allein durch Zahlungen erreichen könnten.
Dies verstößt gegen die Grundsätze der Privatversicherung. Als das System eingeführt wurde, erhielten Rentner mehr von ihrer Rente als ihre Versicherungsprämien. Andere Länder bieten diese „Entschädigung“ häufig älteren Arbeitnehmern an, wenn neue Programme eingeführt werden.
Übergang zu einem umlagefinanzierten System
Nach dem Zweiten Weltkrieg veränderte die schnelle Inflation alles. Es würde grundlegende Änderungen in der Finanzierung der Renten erzwingen.
Anstatt einen großen Kapitalfonds aufzubauen, werden die Zahlungen nun anhand der erwarteten Rentenkosten in den Folgejahren berechnet. Dies ist ein bereichsbasierter Ansatz. Dies ist der Standard für die gesetzliche Rentenversicherung. Im Gegensatz zur privaten Altersvorsorge.
Private Pläne erfordern weiterhin Kapital. Zukünftige Generationen können nicht zur Teilnahme gezwungen werden. Nationale Planung ist im Wesentlichen eine Vereinbarung zwischen den Generationen.
Die heutigen Arbeitnehmer müssen für den Lebensunterhalt der heutigen Rentner aufkommen. Sie tun dies in der Hoffnung, dass die nächste Generation von Arbeitnehmern später die gesetzlich vorgeschriebenen Renten zahlt.
Ist das ein langlebiges Modell? Hängt davon ab, wen Sie fragen.
Wie sich der Rentenindex entsprechend der Lohnsteigerung entwickelt
Das Ende der 1950er Jahre war ein Wendepunkt. Das schnelle Wirtschaftswachstum hat die Regierungen gezwungen, sich schwierigen mathematischen Problemen zu stellen. Bemisst sich die Rente allein nach dem Nominalwert der während des Arbeitsverhältnisses geleisteten Zahlungen, kann sie zu diesem Zeitpunkt rechnerisch ausreichend sein, bei Renteneintritt jedoch finanziell katastrophal sein. Die Reallöhne steigen. Selbst wenn Sie eine feste Rente beziehen, werden die Dinge, die Sie kaufen, im Vergleich zu Ihren Lebenshaltungskosten allmählich sinken.
Die Lösung erfolgt nicht schrittweise. Das ist strukturell.
Zur Anpassung der Renten an das allgemeine Einkommensniveau wurden komplexe Formeln entwickelt. Im Jahr 1957 war Westdeutschland führend. Das Modell wurde populär. Österreich, die Schweiz und Großbritannien sind sich einig und geben zu, dass Inflation und Wachstum versprechen, den statischen Konsum zu durchbrechen.
Nicht jeder wählt den gleichen Weg.
In Italien und Teilen Osteuropas ist der Ansatz einfacher. Die Renten sind an die letzten Verdienstjahre gebunden. Die Logik ist einfach. Ihr Ruhestandseinkommen sollte das widerspiegeln, was Sie verdient haben, als Sie mit der Erwerbstätigkeit aufgehört haben.
Aber es gibt Mängel. Die Renten werden beeinträchtigt, wenn das Einkommen des Arbeitnehmers im späteren Leben aufgrund einer Verletzung, einer kürzeren Arbeitszeit oder einer Pensionierung sinkt. Es bestraft die Volatilität.
Frankreich und andere Länder haben unterschiedliche Strategien verfolgt. Sie erhalten eine Rente entsprechend ihren „besten“ Verdienstjahren. Dadurch werden etwaige Unregelmäßigkeiten ausgeglichen. Die ehemalige Sowjetunion bot eine Alternative. Sie können das Jahr wählen, in dem Sie verdienen. Oder Sie wählen aus den letzten zehn Jahren die besten fünf Jahre in Folge aus.
Schutz von Geringverdienern und Frauen
An den frühen Plänen Deutschlands war etwas Seltsames. Geringverdiener bekommen mehr zurück, als ihre Beiträge rechtfertigten. Dies ist ein Umverteilungsmechanismus. Die Regierung lehnte es später ab, aber die Idee blieb bestehen. Kopiert. Die Vereinigten Staaten haben in ihren späteren Plänen eine ähnliche Logik übernommen.
Ein weiteres Instrument ist die Mindestrente.
Sowohl Deutschland als auch die USA haben niedrigere Grenzwerte eingeführt. In den Vereinigten Staaten galt diese Regelung bis 1981, dann wurde sie für Nicht-Rentner abgeschafft. Aber es ist immer noch ein wichtiges Sicherheitsnetz.
Warum ist das wichtig?
Wegen der Geschlechterunterschiede. Trotz Fortschritten bei den Antidiskriminierungsgesetzen ist der durchschnittliche Jahresverdienst von Frauen immer noch deutlich niedriger als der von Männern. Ihre Karriere wird oft unterbrochen. Durch die Inanspruchnahme von Familienurlaub verkürzen sich Ihre Beitragszeiten. Das Pauschalbeitragsmodell bestraft diese Realität. Die Mindestrente kann diese Situation entschärfen.
Die meisten Länder bevorzugen jedoch unterschiedliche Mechanismen. Einkommensabhängige Sozialrenten.
Auch Belgien und Frankreich folgen diesem Modell. Einen ebenen Boden bekommt man nicht durch Beiträge. Nach Feststellung sonstiger Einkünfte erhalten Sie bedarfsgerechte Unterstützung. Dabei handelt es sich um ein soziales Sicherungsnetz, das sich von der Versicherungslogik der Grundrente unterscheidet.
Bekämpfung der Inflation
Die Entwicklung nach dem Zweiten Weltkrieg führte zu automatischen Anpassungen.
Die Renten begannen, an Preisindizes gekoppelt zu werden. Oder in manchen Fällen das durchschnittliche Einkommensniveau. Die Regeln sind einfach. Nutzen Sie das Beste für den Rentner.
Ziel ist der Erhalt der Kaufkraft.
Allerdings korreliert die Inflation nicht unbedingt gut mit dem Lohnwachstum. Dieses Muster erzeugt Spannungen, wenn die Preise schneller steigen als die Gewinne. Die Regierung reagierte mit einer Verzögerung der Änderungen. Oder Sie können dies tun, indem Sie die Formeln ändern.
Es ist eine ständige Anpassung. Das Ziel ist Stabilität. In Wirklichkeit gibt es Verhandlungen zwischen dem Staatshaushalt und dem Überleben der Rentner. Das System verändert sich. Der zugrunde liegende Druck bleibt bestehen.
Die Auswirkung des Renteneintrittsalters und der damit verbundenen Bestimmungen auf den Ruhestand
Das Alter, ab dem Sie eine volle Rente beziehen können, ist nicht allgemein festgelegt. Es variiert stark je nach Wohnort. In Europa erreichen Männer typischerweise das Rentenalter zwischen 60 und 67 Jahren. Was ist mit Frauen? Der Bereich ist etwas kleiner und liegt normalerweise zwischen 55 und 66. In Entwicklungsländern kann es sogar noch niedriger sein.
Dieser Unterschied ist kein Zufall. Entspricht der Lebenserwartung. Eine längere Lebenserwartung bedeutet längere Rentenzeiten, was Druck auf die öffentlichen Mittel ausübt.
Allerdings gibt es Unterschiede zwischen Männern und Frauen. Frauen gehen in der Regel früher in Rente als Männer. Warum? Historisch gesehen galten Ehemänner als älter als ihre Frauen. Die Senkung des Renteneintrittsalters für Frauen ermöglicht es Paaren, gemeinsam in Rente zu gehen.
Diese Logik ist fehlerhaft. Gegen Frauen, die nur kurze Zeit gearbeitet haben, werden Strafen verhängt. Sie leisten weniger Beiträge. Ergebnis? Ein kleinerer Topf Geld.
Der Trend geht zur Altersparität. Allerdings wäre es teuer, das Renteneintrittsalter für Männer an das Alter von Frauen anzugleichen. Die EU hat dies bisher nicht verbindlich gemacht. Die wirtschaftliche Realität kam vor der ideologischen Gleichheit.
Vorruhestand: ein zweischneidiges Schwert
In der Regel können Sie Ihre Rente vorzeitig beziehen. Mehrere Jahre früher als das normale Alter. Allerdings ist mit einer Reduzierung zu rechnen. Versicherungsmathematische Berechnungen reduzieren die Zahlungen, um zusätzliche Bezugsjahre zu berücksichtigen.
Dies gilt für großzügige Einkommensregelungen. Die Kürzung stürzt Sie möglicherweise nicht in die Armut.
Warum den Schlag einstecken?
Bei manchen Menschen liegt es an einem schlechten Gesundheitszustand. Manche Menschen möchten ihr Bestes geben, während ihr Körper noch mitarbeitet.
Es kann zu Verzögerungen kommen. Verzögerung beim Ruhestand. Länger teilnehmen. Im Gegenzug erhalten Sie eine höhere Rente. Es gibt diese Mechanismen, um mit dem Rückgang der Arbeitskräfte umzugehen. Wenn das Verhältnis von Arbeitnehmern zu Rentnern sinkt, müssen die Beiträge erhöht werden. Sie können diesen Stress reduzieren, indem Sie den Ruhestand hinauszögern.
Logischerweise sollte mit steigender Lebenserwartung auch das Rentenalter steigen. In den 1960er Jahren war die Situation genau umgekehrt. Regelungen senkten das Alter.
Warum? Politik.
Die Arbeitslosenquote steigt. Regierungen nutzen den Vorruhestand, um Arbeitsplätze für jüngere Arbeitnehmer freizugeben. Sie senkten die offiziellen Arbeitslosenzahlen. Langfristige finanzielle Belastungen sind gegenüber kurzfristigen Beschäftigungszielen zweitrangig.
Es treten komplexe Regeln auf. Wenn Sie 35 Jahre lang rentenversichert sind, haben Sie möglicherweise Anspruch auf eine volle vorzeitige Rente. Oder wenn Sie seit einem Jahr arbeitslos sind. Behinderte Mitarbeiter? Sie gingen früh raus. Menschen in beschwerlichen Jobs? Sie entkommen dem Trubel schneller. Werden Stellen für jüngere Mitarbeiter frei? Es ist eine weitere Ausfahrtsrampe.
Einige Länder verlangen für diese Vorruhestandsleistungen eine Einkommensprüfung.
Die Vereinigten Staaten haben sich diesem Trend widersetzt. Zukünftig wird das Renteneintrittsalter schrittweise angehoben. Von 65 auf 67. Berücksichtigen Sie die langfristige Zahlungsfähigkeit, nicht die politische Zweckmäßigkeit.
Teilrenten und die Verdienstfalle
Norwegen entwickelte 1972 ein neues Modell. Teilrente.
Menschen im Alter von 67 bis 69 Jahren können Teilzeit arbeiten. Sie können eine Teilrente beziehen. Es entsteht ein allmählicher Übergang. Keine Klippenkante.
Im Jahr 1976 führte Schweden auch eine Politik ein, die sich an die 60- bis 64-Jährigen richtete. Auch Spanien hat diese Politik übernommen. Großbritannien? Nur eingeschränkt.
Die meisten industrialisierten Systeme haben Einkommensgrenzen. Wenn Sie im Ruhestand zu viel verdienen, wird Ihre Rente gekürzt. Bei einigen Plänen müssen Sie ganz aufhören zu arbeiten.
Diese Regelungen führen dazu, dass ältere Arbeitnehmer ihren Vollzeitjob verlieren.
Aber der Hauptgrund ist Großzügigkeit. Sowohl die öffentlichen als auch die privaten Renten verbessern sich. Menschen haben die Fähigkeit, einen Schritt zurückzutreten.
Die abhängige Ehefrau: Ein Erbe des Risikos
Frühe Pläne bestanden darin, sich um seine abhängige Frau zu kümmern. Sie schufen zwischen dem Ersten und dem Zweiten Weltkrieg zusätzliche Regelungen.
Dadurch entstehen perverse Anreize. Eigenleistungen von Frauen können „verschwendet“ werden. Ihr Einkommen könnte geringer sein als das Einkommen seines unterhaltsberechtigten Ehepartners.
Die Scheidungsraten steigen. Das Zusammenleben ist in vollem Gange. Frauen sind zunehmend auf selbstverdiente Renten angewiesen.
In einigen Ländern wie Deutschland, Österreich und Italien gibt es noch keine Regelungen für abhängige Ehefrauen.
Das ist wichtig für die Armut. Frauen leben länger. Sie überleben ihre Ehepartner. Sie brauchen eine eigene finanzielle Basis.
In einigen Ländern ist es der Hausfrau gestattet, freiwillig Beiträge zu leisten. Das tun nur sehr wenige Menschen.
Manche Menschen teilen ihr Rentenguthaben zwischen ihren Ehepartnern auf. Das Vereinigte Königreich bietet Punkte für die Betreuung unterhaltsberechtigter Kinder oder behinderter Angehöriger. Bis zu 20 Jahre. Basierend auf früheren Beiträgen.
Die Regelungen ändern dies auch für Witwer.
Hinterbliebene wählen oft zwischen ihren eigenen Ansprüchen und einem Teil der Rechte des verstorbenen Ehepartners.
Eine Ausnahme bildet Schweden. Zusätzlich zur Pauschalrente erhalten Witwen auch einkommensabhängige Leistungen.
Die Sicherheitsnetze wurden verstärkt. Aber es basiert immer noch auf alten Annahmen. Wie wichtig ist das, wenn man 70 Jahre alt ist und alleine lebt?
Das ist die eigentliche Frage.
Die Geschichte und Mechanismen der Entschädigung bei Arbeitsunfällen
Die älteste Form der sozialen Sicherheit ist weder Ruhestand noch Arbeitslosigkeit. Es handelt sich um eine Absicherung gegen Verletzungen am Arbeitsplatz. Deutschland legte 1884 die Vorlage fest. Wenn ein Arbeiter eine vorübergehende Arbeitsunfähigkeit erlitt, erhielt er vier Wochen lang die Hälfte seines Lohns. Danach sprang es auf zwei Drittel. Bei dauerhafter Erwerbsunfähigkeit wurde eine Rente in Höhe von zwei Dritteln des Vorjahresverdienstes gewährt. Teilweise Erwerbsunfähigkeit wurde proportional gekürzt. Wenn jemand ständige Pflege benötigte, standen zusätzliche Mittel zur Verfügung.
Entscheidend ist, dass der Arbeitgeber alles bezahlt hat. Die Versicherungsbeiträge waren direkt an das Risikoniveau des Arbeitsplatzes gebunden. Gesetzliche Vereine sammelten das Geld ein und zahlten die Leistungen aus.
Großbritannien ging 1897 einen anderen Weg. Die Arbeitgeber waren schadensersatzpflichtig, mussten sich jedoch nicht gegen das Risiko versichern. Die Auszahlung? Die Hälfte des Grundgehalts für bis zu sechs Monate. Dann könnte der Anspruch mit einem Pauschalbetrag abgegolten werden.
Diese beiden Modelle – deutsche Versicherung vs. britische Haftpflicht – bestimmten jahrzehntelang die globale Politik. Kontinentaleuropa folgte Deutschland. Das Commonwealth und die Vereinigten Staaten folgten dem Vereinigten Königreich. Indien verabschiedete 1923 ein Gesetz nach britischem Vorbild, obwohl die Berichterstattung gering war. Belgien, die Niederlande, Frankreich und Großbritannien führten während des Zweiten Weltkriegs in ihren Kolonien Gesetze zur Arbeitgeberhaftung ein. Die meisten davon wurden später zu Versicherungssystemen ausgebaut. Skandinavien bot einen Hybrid: Arbeitgeber mussten versichern, konnten sich aber ihren eigenen Anbieter aussuchen.
Das Vereinigte Königreich änderte 1946 seinen Kurs und führte eine Pflichtversicherung durch ein staatliches System ein. Alle Arbeitgeber zahlten den gleichen Prämiensatz. Die Leistungen begannen mit einem Pauschalsatz für die Erwerbsunfähigkeit und wurden dann je nach Schweregrad auf eine Invaliditätsrente umgestellt. Zuschläge deckten Verdienstausfälle und Anwesenheitspflichten ab.
Versicherungen gehören heute in den Industrienationen zum Standard. In Dänemark, Finnland und den meisten US-Bundesstaaten gibt es jedoch noch private Versicherungen. In einigen Ländern können Arbeitgeber zwischen öffentlichen und privaten Versicherern wählen.
Warum ist das für Ihren Geldbeutel wichtig? Arbeitsbedingte Verletzungen und Berufskrankheiten lösen höhere Leistungen aus als nicht arbeitsbedingte Krankheiten. In Teilen Europas belaufen sich die Leistungen bei vorübergehender Erwerbsunfähigkeit auf 100 Prozent des vorherigen Einkommens. Diese Zahlungen gelten bis zur Wiedereinziehung oder einer langfristigen Vergütung. Für langfristige Leistungen ist der Verlust der Erwerbsfähigkeit der wichtigste Maßstab. Teilinvalidität wird hier großzügiger behandelt als in der allgemeinen Sozialversicherung. Einige Länder bieten langfristige Leistungen in Höhe von 100 Prozent des Verdienstes an.
Dennoch gibt es immer noch den legalen Weg. In einigen Ländern und US-Bundesstaaten können Sie immer noch auf Pauschalabfindungen klagen. Dies verursacht Kosten. Verzögerungen. Unsicherheit. Der Versuch, aus einem Pauschalbetrag ein sicheres lebenslanges Einkommen zu machen, ist schwierig.
Es gibt drei unterschiedliche Merkmale dieser Systeme, die auf ihre Wurzeln in der Arbeitgeberhaftung zurückgehen:
- Finanzierung: Die Beiträge werden in der Regel allein von den Arbeitgebern finanziert.
- Zeitpunkt: Die Leistungen treten ab dem ersten Tag der Beschäftigung in Kraft.
- Zweck: Geldleistungen sind eine Entschädigung, keine Einkommenssicherung.
Da das Ziel eine Entschädigung ist, sind abhängige Leistungen in der Regel ausgeschlossen. Hinterbliebene Angehörige sind versichert, nicht jedoch aktuelle Angehörige. Eine Ausgleichsleistung kann zusätzlich zum Verdienst oder zur Rente gezahlt werden.
Vergleichen Sie dies mit Sozialversicherungsmodellen. Hier tragen sowohl Arbeitgeber als auch Arbeitnehmer bei. Oft benötigen Sie eine Mindestbeitragszeit, bevor Sie Anspruch haben. Die Höhe der Leistungen kann davon abhängen, wie lange Sie eingezahlt haben. Dies schadet Arbeitnehmern, die zu Beginn ihrer Karriere behindert sind.
Die Hauptleistung der Sozialversicherung dient der Einkommenssicherung. Ein gleichzeitiger Bezug mit anderen Leistungen, die demselben Zweck dienen, ist nicht möglich. Und im Gegensatz zur Pauschallogik von Entschädigungssystemen ist es bei der Sozialversicherung wahrscheinlicher, dass sie für einen unterhaltsberechtigten Ehegatten sorgt.
Der Kompromiss ist klar. Vergütungssysteme bieten sofortige, hohe Auszahlungen, bieten jedoch keine langfristige Sicherheit für die Angehörigen. Die Sozialversicherung bietet ein stabiles Einkommen, erfordert jedoch eine Beitragshistorie und eine Aufteilung der Kosten. Welche Struktur schützt Sie besser, wenn die Maschine kaputt geht?
Nach dem Krieg war die Integration des Arbeitsunfallsystems in das umfassende Sozialversicherungssystem ein klarer Schritt.
Die Schweiz hat dies schon sehr früh getan. Seit 1911 deckt das System sowohl Arbeitsunfälle als auch andere Unfälle ab. Neuseeland liegt nicht weit dahinter.
Aber warum sollte man sich die Mühe machen?
Die Trennung von Arbeitsunfällen und anderen Verletzungen kann zu Verwirrung führen. Die rechtlichen Hindernisse sind konkret. Die Verletzung muss „aus und im Rahmen der Beschäftigung entstanden sein“. Klingt einfach. Das ist nicht wahr.
Die Bestimmung dieser Grenze ist kompliziert. In einigen Plänen wird auch die Pendelzeit berechnet. Andere nicht.
Dann gibt es noch die medizinische Unklarheit. Wie kann ich nachweisen, dass mein Hörverlust oder meine Arthritis berufsbedingt sind? Dies ist oft unmöglich. In manchen Fällen ist die Verletzung möglicherweise nur teilweise arbeitsbedingt. verschwommene Linien.
Zusammengenommen beseitigen diese Bestimmungen diese Unklarheit. Auch in der Gesellschaft gibt es eine Diskussion. Warum sollten Menschen mit dem gleichen Grad der Behinderung unterschiedliche Leistungen zahlen, nur aus unterschiedlichen Gründen?
Eine Ausnahme bilden hier die Niederlande. Es bietet seit 1976 allgemeine Behindertendienste an. Der Grund spielt keine Rolle.
Doch dieser Ansatz kostet Geld. Es wäre teuer, die gesamte Berufsunfähigkeitsversicherung auf das Niveau früherer hochbezahlter Berufsausbildungen zu bringen. Die meisten Länder werden das nicht tun.
Wer zahlt für Krankheit?
Erkrankungen, die nicht mit der Arbeit in Zusammenhang stehen, werden unterschiedlich behandelt.
Die meisten entwickelten Länder zahlen zunächst kurzfristige Leistungen. Danach gilt eine Wartezeit von sechs Monaten bis zu einem Jahr oder mehr bis zum Übergang in eine langfristige Rente.
Die ersten Wochen sind eine Zeit der Spannungen.
In Österreich, Belgien, Deutschland und dem Vereinigten Königreich werden die Kosten in der Regel vom Arbeitgeber getragen. Später springt die Sozialversicherung ein. In manchen Fällen erhält der Arbeitgeber eine Rückerstattung. Manchmal ist es das nicht.
In einigen Ländern gibt es eine „Wartezeit“. Krankheit, die weniger als drei Tage dauert? Du bist auf dich allein gestellt.
Andere beziehen die ersten drei Tage als Teil der Leistung ein. Für kurze Aufenthalte ist kein ärztliches Attest erforderlich.
Die Ersatzraten variieren stark.
- Volle Bezahlung: Österreich und Belgien bieten in den ersten Wochen bis zu 100 Prozent.
- Begrenzte Preise: Norwegen und Luxemburg haben Preisobergrenzen.
- Hoher Prozentsatz: Schweden und Dänemark zahlen 90 %, es gibt jedoch eine Obergrenze.
- Niedrigere Sätze: Frankreich, Kanada und Griechenland wählen oft 50 % oder 60 %.
In Irland und im Vereinigten Königreich gibt es ein Pauschalsatzsystem, nachdem der Arbeitgeber die erste Zahlung geleistet hat. Australien und Neuseeland taten dasselbe, allerdings mit einer Wendung. Ihre Leistungen werden anhand einer Bedürftigkeitsprüfung ermittelt.
Die Vereinigten Staaten stehen abseits.
In den meisten Staaten gibt es kein gesetzliches Kurzzeitkrankengeld. Nur Sozialhilfe oder Fürsorge. Bei Arbeitnehmern im privaten Sektor kommt es auf die Verhandlungen zwischen der Gewerkschaft und dem Arbeitgeber an. Das ist Patchwork.
Der Weg zur Langzeitinvalidität
Die Geschichte der langfristigen Invaliditätsrenten reicht bis ins Jahr 1889 zurück.
Das deutsche Rentengesetz war das erste. Dies gilt für Personen, die zwei Drittel ihrer Erwerbsfähigkeit verloren haben. Viele Länder haben dieses Modell kopiert.
In Europa müssen Sie das kurzfristige Krankengeld ausschöpfen, bevor Sie Ihre Invalidenrente erhalten können.
Nach dem Zweiten Weltkrieg fügten einige Länder Vorschriften hinzu, die teilweise ungültig wurden. Die Anspruchsberechtigung bleibt jedoch streng.
Eine fünfjährige Versicherung ist eine allgemeine Voraussetzung. Industrieländer bieten oft ein bedürftigkeitsgeprüftes Sicherheitsnetz an, wenn Sie die Anforderungen nicht erfüllen.
Australien und Neuseeland konzentrieren sich auf Wohnsitzerfordernisse. Wenn Sie dort lange genug gelebt haben, haben Sie möglicherweise Anspruch auf eine bedarfsabhängige Leistung.
Berechnung des Nutzens
In einkommensabhängigen Systemen spiegeln die Invaliditätsrenten die Altersrenten wider.
Jahrelange Beiträge bestimmen das Niveau. Dies ist eine lineare Berechnung.
Einige Länder fügen in einigen Ländern Zugeständnisse hinzu. Sie erhöhen die Renten behinderter Menschen, die gerade ins Berufsleben eingetreten sind.
Zusätzliche Leistungen decken Angehörige ab. Ständige Anwesenheit. besondere Bedürfnisse. Nichts davon ist Standard. Es handelt sich um Nahrungsergänzungsmittel.
Die Ränder: Hausfrauen und Behinderte von Geburt an
Nicht jeder hat einen Beitragsnachweis.
Ein typisches Beispiel ist eine Hausfrau. Im Vereinigten Königreich wird eine niedrige Festleistung angeboten. Es ist minimal.
Dänemark ist großzügiger. Hausfrauen haben Anspruch auf eine angemessene, einkommensabhängige Rente.
Manche Menschen sind seit ihrer Geburt oder sogar schon vor Beginn ihrer Erwerbstätigkeit behindert.
Die meisten Länder ignorieren sie in traditionellen Systemen.
Die Niederlande beziehen sie in das einheitliche Behindertensystem ein.
Die Realität der Berichterstattung
Die meisten Länder sind weit vom niederländischen Modell entfernt.
Sie behandeln nicht alle behinderten Menschen gleich.
Menschen, die unter einer arbeitsbedingten Behinderung leiden, erhalten die bestmögliche Betreuung. Volle Entschädigung für entgangenen Verdienst. Sondervergütung.
Mitwirkende schneiden besser ab als Nichtteilnehmer.
Die Höhe der Leistung richtet sich in der Regel nach der Länge des Zahlungszeitraums.
Es ist ein System, das auf Ursache, Wirkung und Beitrag basiert. Nicht notwendig.
Krankheit und Invalidität sind versicherungstechnische Risiken. Die jährliche Inzidenz ändert sich kaum. Arbeitslosigkeit ist eine andere Geschichte. Es variiert stark. Aufgrund dieser Instabilität begrenzen die meisten Länder die Dauer des Arbeitslosengeldes. Alternativ können Ihre Zahlungen nach einer gewissen Zeit gekürzt werden.
Für diese Einschränkungen gibt es noch einen weiteren Grund. Die Entscheidungsträger wollen, dass die Menschen wieder arbeiten. Wenn die Leistungen eingestellt oder gekürzt werden, müssen Sie eine Arbeitsaufnahme beantragen und akzeptieren. Auch wenn Ihr neuer Job weniger bezahlt als Ihr alter Job. Auch wenn das Einkommen geringer ist als das Arbeitslosengeld. Dieses System soll den Müßiggang teuer machen.
Wer hat wirklich Anspruch auf Arbeitslosengeld?
Die Zahlung der Mitgliedsbeiträge ist der wichtigste Pförtner. Sie können keinen Antrag auf Arbeitslosengeld stellen, nur weil Sie unfreiwillig arbeitslos sind. Du hättest bezahlen sollen.
Stellen Sie sich einen Aussteiger vor, der noch nie gearbeitet hat. oder diejenigen, die nur kurze Zeit gearbeitet haben. Normalerweise passen sie nicht. Frauen, die nach der Kindererziehung wieder in den Beruf zurückkehren, stehen vor ähnlichen Hindernissen. Viele Pläne verweigern den Versicherungsschutz auch dann, wenn Sie vor Ihrem Ausscheiden aus dem Arbeitsleben Beiträge gezahlt haben.
Um Anspruch zu haben, müssen Sie in der Regel unmittelbar vor der Beantragung der Leistungen beschäftigt sein. Außerdem müssen Sie die Arbeitsbereitschaft nachweisen. Dies bedeutet in der Regel eine Anmeldung beim Arbeitsamt. Der freiwillige Austritt ist ein großes Hindernis. Gleiches gilt für eine Kündigung wegen Fehlverhaltens. Strafen sind Standard.
Wie strukturieren verschiedene Länder diese Vorteile?
Die Höhe der Leistungen variiert stark von Land zu Land. In einigen Ländern entspricht das Arbeitslosengeld dem kurzfristigen Krankengeld. Kanada, Dänemark und die Niederlande haben diesen Ansatz übernommen. Der Zweck ist einfach. Es geht darum, den falschen Behauptungen ein Ende zu setzen, dass Sie Anspruch auf hohe Krankengeldleistungen hätten.
In anderen Ländern ist das Arbeitslosengeld niedriger als das Krankengeld. Deutschland, Griechenland und Ungarn folgen alle diesem Muster. Manche Stellen zahlen das Krankengeld einkommensabhängig, die Arbeitslosenentschädigung ist jedoch ein fester Betrag. Bulgarien und Italien haben dies getan.
In Australien und Neuseeland gibt es Bedürftigkeitsprüfungen für Kranken- und Arbeitslosengeld. Dadurch wird sichergestellt, dass die Auszahlungen denjenigen zugutekommen, die die größte finanzielle Bedürftigkeit haben.
Was ist die typische Dauer des Arbeitslosengeldes?
Der Zeitpunkt des Leistungsbezugs ist nicht einheitlich. In Bulgarien dauert es 13 Wochen. In Ungarn, Italien und den Niederlanden beträgt die Dauer sechs Monate. In Frankreich, Deutschland, Luxemburg und dem Vereinigten Königreich ist ein ganzes Jahr vorgesehen.
Belgien sticht heraus. Die Leistungen können auf unbestimmte Zeit weitergeführt werden. Dies ist in entwickelten Volkswirtschaften selten.
Nach dem Wegfall des Arbeitslosengeldes erlauben viele, aber nicht alle Länder Einzelpersonen, Sozialhilfe zu beantragen. Dies ist Ihr letztes Sicherheitsnetz. Ob man sich auf solche Backup-Maßnahmen verlassen kann, hängt jedoch stark von den örtlichen Richtlinien ab.
Wer verwaltet diese Programme?
In einigen nordischen Ländern unterhalten die Gewerkschaften ein Arbeitslosenversicherungssystem. Sie tun dies nicht alleine. Diese Programme werden von der Regierung stark unterstützt. Dieses Hybridmodell aus öffentlichem und privatem Sektor zielt darauf ab, Verwaltungseffizienz und soziale Solidarität zu verbinden.
Die Struktur der Arbeitslosenversicherung spiegelt das Spannungsverhältnis zwischen Schutz und Druck wider. Es schützt Sie vor plötzlichen Einkommensverlusten. Außerdem wird dadurch Druck auf die Arbeitnehmer ausgeübt, den nächsten verfügbaren Job anzunehmen. Dieser Kompromiss ist real.
Wie sich die Familienbeihilfe zur Form der modernen Fürsorge entwickelte
Die Landschaft der Familienunterstützung veränderte sich in den Jahrzehnten nach dem Zweiten Weltkrieg dramatisch. Vor dem Krieg waren Familienzulagen selten, meist nur für Angestellte und wurden direkt von den Arbeitgebern finanziert. Dies änderte sich in den 1940er und 1950er Jahren. Der Hauptauslöser war der britische Beveridge-Bericht.
Viele europäische Länder, Kanada und Australien folgten dem britischen Vorbild und bauten ihre eigenen Systeme aus. Sie hörten auf, die Leistungen an die Beschäftigung zu knüpfen, und begannen, die Kinder aller Bewohner abzusichern. Frankreich spielte eine andere Rolle. Es gewährte den Kindern von Menschen, die in den afrikanischen Kolonien arbeiteten, eine feste Zulage. Andere Länder haben ähnliche Strukturen übernommen, darunter Bolivien, Brasilien und Chile.
Auch heute noch konzentrieren sich die meisten Programme auf Berufstätige. Eine Minderheit der Systeme (hauptsächlich in entwickelten Ländern) deckt die gesamte Bevölkerung ab. Eine Ausnahme bilden die Vereinigten Staaten. Es gibt keine allgemeinen Familienleistungen. Hilfe für unterhaltsberechtigte Kinder ist nur durch bedürftigkeitsabhängige Hilfe möglich.
Das Ziel sind Armut und Fruchtbarkeit
Einige Systeme nutzen diese Zahlungen, um die Armut in kinderreichen Familien zu lindern. Andere Länder, insbesondere Osteuropa, versuchen, ihre Geburtenraten zu verbessern. Die Struktur spiegelt normalerweise diese Ziele wider. In Australien, Belgien, Frankreich, Irland und Norwegen beispielsweise erhöht sich der Betrag, den Sie pro Kind zahlen, entsprechend der Anzahl der unterhaltsberechtigten Personen. Diese Zahl erreicht ihren Höhepunkt um das fünfte oder sechste Kind. Die Niederlande müssen warten, bis das achte Kind die Grenze erreicht.
In der ehemaligen Sowjetunion begannen die Leistungen ab dem vierten Kind. Der Höchstsatz gilt ab dem elften Kind. Auch andere Länder scheinen über günstige Familienstrukturen zu verfügen. In Bulgarien, Tschechien und der Slowakei sinkt der Anteil ab drei Kindern. Griechenland und Ungarn verzeichnen einen Rückgang nach zwei. Marokko beschränkt die Zahlungen auf sechs Kinder.
Die politischen Modelle variieren je nach Alter und wirtschaftlicher Realität. In Finnland erhalten Mütter Unterstützung, wenn sie mit ihren Kindern unter drei Jahren zu Hause bleiben. Die Logik ist einfach. Mütter kehren in diesen ersten Jahren seltener ins Berufsleben zurück. Österreich hat einen anderen Ansatz. Je älter das Kind, desto höher der Preis. Der Grund ist einfach. Bei älteren Kindern sind die Unterhaltskosten höher.
Der Anspruch endet in der Regel mit Erreichen der Schulpflicht. Eine Verschiebung ist im Falle einer Vollzeitausbildung oder einer Behinderung möglich.
Übergang von Steuererleichterungen zu Direktzahlungen
In den 1970er Jahren kam es zu einer bedeutenden Änderung der Politik. Einige Länder haben die Einkommensteuerfreibeträge für Kinder abgeschafft. Sie nutzen ihre Ersparnisse, um die Höhe der direkten Familienleistungen zu erhöhen. Der Grund ist Fairness. Familien mit hohem Einkommen profitierten am meisten von den Steuererleichterungen, da sie einen höheren Grenzsteuersatz haben. Dies ist ein indirekter Vorteil. Die Entscheidungsträger entschieden, dass für eine wirksame Armutsbekämpfung eine gerechtere Verteilung der Mittel erforderlich sei.
Australien, Kanada, Dänemark, Westdeutschland, Israel, Neuseeland und das Vereinigte Königreich haben diese Änderungen vorgenommen. Dänemark ging noch weiter. Familienbeihilfen für Besserverdiener werden durch eine Bedürftigkeitsprüfung vollständig abgeschafft. Das Vereinigte Königreich fügte eine weitere Ebene hinzu. Es führte den Familieneinkommenszuschlag ein. Dabei handelt es sich um eine bedarfsabhängige Zusatzleistung für Haushalte mit geringem Einkommen.
Mutterschafts- und Elternunterstützungsmechanismen
Krankengeld und Mutterschaftsgeld werden in der Regel zusammen gezahlt. Regelungen, die Leistungen bei Krankheit anbieten, beinhalten standardmäßig auch Leistungen bei Mutterschaft. Diese beginnen in der Regel vor der Geburt. Danach dauert es mehrere Wochen.
Die Vorteile variieren. Es kann auch im Zusammenhang mit Unfall- und Krankengeld verwendet werden. Normalerweise höher. Die Beiträge reichen von 66 % bis 100 % des bisherigen Einkommens. Schweden hat ein anderes Modell entwickelt. Es wurde ein Elterngeld geschaffen, das sowohl Vätern als auch Müttern zur Verfügung steht. Ziel ist es, Väter zu ermutigen, mehr Zeit für die Betreuung ihrer kleinen Kinder aufzuwenden.
Es gibt auch ein System, bei dem zum Zeitpunkt der Geburt ein Pauschalbetrag gezahlt wird. Dies wird dazu beitragen, die Anschaffungskosten für Babyprodukte und -kleidung zu decken.
Anreize für Pflege in der Sozialversicherung
In den 1970er Jahren wurden in Osteuropa große Anstrengungen unternommen, um die Geburtenrate zu erhöhen. Sie erreichten dies, indem sie die Dauer des Mutterschaftsgeldes verlängerten. Sie gewährten auch Sozialversicherungsgutschriften für Mütter, die zu Hause bleiben, um sich um kleine Kinder zu kümmern.
Ähnliche Kredite gibt es auch im Vereinigten Königreich. Doch die Beweggründe sind unterschiedlich. UK-Gutschriften gelten für Personen, die zu Hause bleiben, um Kinder oder behinderte Angehörige zu betreuen. Das Ziel besteht nicht in erster Linie darin, die Geburtenrate zu erhöhen. Es geht darum, die Rechte der persönlichen Altersvorsorge mit Familienverantwortung zu erhöhen. Davon sind besonders Frauen stark betroffen.
Der Übergang von Steuergutschriften zu Direktzahlungen macht klare Zielkonflikte deutlich. Direkte Geldtransfers kommen einkommensschwachen Haushalten unmittelbar zugute, während Steuergutschriften bereits überproportional einkommensstarke Haushalte begünstigen.
Leben ohne Ehepartner: Die Lücke der Witwe
Wenn Sie Ihren Partner vor dem Rentenalter verlieren, ist Ihr Sicherheitsnetz selten vollständig. Für Witwen mit unterhaltsberechtigten Kindern beträgt die Standardabfindung in der Regel 50 bis 75 Prozent des Rentenanspruchs des verstorbenen Ehemanns. Dies setzt voraus, dass die Rente an das Einkommen gebunden war. Dies ist kein vollständiger Ersatz.
Die Details variieren stark je nach Wohnort. Einige Länder betrachten diesen Vorteil als vorübergehende Lösung. Frankreich kann sie beispielsweise auf drei Jahre begrenzen. Einige verknüpfen die Anspruchsberechtigung mit der Dauer der Ehe. In Griechenland zu heiraten dauert 6 Monate. Ich bin seit 2 Jahren in Frankreich. Auch das Alter ist wichtig. In den Niederlanden müssen Sie möglicherweise 40 Jahre alt sein, um sich zu qualifizieren. In Frankreich liegt die Schwelle bei 55.
„Das Witwengeld endet in der Regel mit der Wiederverheiratung.“
Diese Regel gilt für die meisten Systeme. Bei einer erneuten Heirat entfällt die finanzielle Unterstützung. Aber es muss nicht unbedingt das Geschlecht sein. Ist ein Witwer auf das Einkommen seiner Frau angewiesen, kann er in der Regel ähnliche Rechte geltend machen. Einige Gerichtsbarkeiten dehnen diese Rechte auf geschiedene Frauen aus.
Die Logik ändert sich. Da immer mehr verheiratete Frauen einer bezahlten Arbeit nachgehen, beginnt sich die Gesellschaft zu fragen, ob für kinderlose Witwen noch eine langfristige Unterstützung erforderlich ist. Gehen Sie davon aus, dass sie über eine eigene Ertragskraft verfügen. Dies ist eine harte, aber realistische Anpassung an die modernen Trends in der Arbeitswelt.
Alleinerziehende: Die Sozialhilfefalle
Für alleinerziehende Eltern, die nicht verwitwet sind, versagt dieses System oft. Besondere Rentenleistungen gibt es nahezu nicht. Stattdessen werden sie gezwungen, Sozialhilfe zu beziehen. Dabei handelt es sich um eine Unterstützung auf niedrigerem Niveau, und die Zahlen zeichnen ein düsteres Bild.
In Australien können Alleinerziehende im Alter zwischen 65 und 70 Jahren rentenäquivalente Leistungen erhalten. Dabei handelt es sich um eine bestimmte Höhe. Neuseeland ist viel weniger nachsichtig. Alleinerziehende mit einem Kind erhalten weniger als die Hälfte dieses Betrags.
Der strukturelle Fehler liegt hier auf der Hand. Wenn Sie einen gering qualifizierten Job annehmen, verdienen Sie weniger und erhalten weniger Sozialleistungen. Du steigst nicht auf. Sie stecken einfach auf der gleichen Armutsgrenze fest und stehen jetzt unter dem zusätzlichen Druck der Beschäftigung. Es ist eine Abschreckung, die in das Design integriert ist.
Einige Länder versuchen, den Schlag durch Subventionen abzufedern. Dänemark bietet Alleinerziehenden eine Familienbeihilfe an, die über dem Regelsatz pro Kind liegt. Norwegen behandelt Alleinerziehende hinsichtlich der Zulage so, als ob sie ein weiteres Kind hätten. Obwohl das Vereinigte Königreich zusätzliche Leistungen zahlt, beträgt die Höhe etwas mehr als die Hälfte des normalen Kindergeldes. Dabei handelt es sich nicht um eine umfassende Lösung, sondern um einen Flickenteppich aus kleinen Korrekturen.
Globale Abdeckungslücke
Alle entwickelten Länder verfügen über ein Sozialversicherungssystem. Fast alle Versicherungen decken große Risiken wie Krankheit und Alter ab. Eine Ausnahme bilden die Vereinigten Staaten.
Familienzulagen werden nicht gezahlt. In den meisten Bundesstaaten gibt es kein kurzfristiges Krankengeld. Darüber hinaus gibt es keine allgemeine staatliche Krankenversicherung. Die einzigen abgedeckten Gruppen sind die Alten und die Armen. Für normale Arbeitnehmer ist dies eine eindeutige Lücke im Sicherheitsnetz.
In Entwicklungsländern ist der Unterschied sogar noch größer. Manche Menschen verlassen sich immer noch auf die Verantwortung ihres Arbeitgebers. Einige wechseln zu formellen Sozialversicherungsmodellen. Obwohl sich die Mechanik geändert hat, ist die Abdeckung immer noch schwach.
Sach- und Geldleistungen
Geldleistungen werden regelmäßig überprüft. Politiker modifizieren die Zahlen. Der öffentliche Druck führt zu Veränderungen. An den tatsächlichen Sachleistungen wie Gesundheitsleistungen und der Struktur der Krankenversicherung wird sich jedoch nicht viel ändern.
Systeme, die Gesundheitsdienste und Gesundheitsdienstleister organisieren, sind schwieriger zu ändern. Dazu gehören eine komplexe Logistik, etablierte Lieferanten und eine umfangreiche Infrastruktur. Sie können einen Scheckbetrag über Nacht anpassen. Sie können ein nationales Gesundheitsversorgungssystem nicht an einem Tag neu vernetzen. Die Starrheit von Sachleistungen führt zu anderen politischen Spannungen als die Flexibilität von Geldtransfers.
Die frühe Struktur der obligatorischen Krankenversicherung
Deutschland gab das Modell vor. Bismarcks Gesetz von 1883 schuf das erste staatliche Pflichtkrankenversicherungssystem. Das ist keine plötzliche Erfindung. Die Bundesländer haben bereits damit begonnen, mit der betrieblichen Absicherung zu experimentieren. Diese Logik ist brutale Ökonomie. Die Arbeitskosten für Arbeitgeber, die sich an Krankengeldkassen beteiligen, steigen. Wer das nicht schaffte, konnte die Konkurrenz unterbieten. Der Staat greift ein, um gleiche Wettbewerbsbedingungen zu schaffen. Aber es gibt noch ein anderes Motiv. Die Regierung wollte die sozialistischen Tendenzen der Arbeiterklasse aufkaufen.
Die Verwaltung ist dezentral. Die örtlichen Krankenkassen verwalten das Geld. Arbeitgeber und Arbeitnehmer verwalten diese Mittel gemeinsam. Sie handeln Verträge mit bestimmten Ärzten und Krankenhäusern aus. Die Geringverdiener wurden zum Beitritt gezwungen. Ärzte erhielten keinen einheitlichen Tarif. Die Auszahlung erfolgt als Gehalt, Kopfpauschale oder fallbezogene Zahlung. Diese Fragmentierung verursacht Reibung. Ausgeschlossene Ärzte protestierten. Sie fordern offenen Zugang. Am Ende errang die medizinische Gemeinschaft einen entscheidenden Sieg: das Recht auf freie Teilnahme. Die Zahlung wurde auf eine Servicegebühr umgestellt. Die Folge ist Wettbewerb unter den Anbietern.
Österreich folgte 1888, Ungarn 1891 und auch die Schweiz versuchte es. Diese Idee wurde 1900 in einer Volksabstimmung endgültig abgelehnt.
Das britische Modell und europäische Variationen
David Lloyd George besuchte Deutschland im Jahr 1908 und brachte diesen Entwurf mit nach Großbritannien. Das Gesetz von 1911 zielte auf Arbeitnehmer ab, deren Einkommen unter eine bestimmte Grenze fiel. Es ist sehr eng. Allgemeinmediziner und verschreibungspflichtige Medikamente sind versichert. Ein Krankenhausaufenthalt ist weitgehend ausgeschlossen. Nur die Behandlung von Tuberkulose wurde gefördert. Warum? Schutz gemeinnütziger Krankenhäuser, die den Armen kostenlose Dienste anbieten.
Der Druck der Ärzte führte zu einer Änderung der Umsetzung. Der gesetzliche Ausschuss verwaltet nun den Vertrag, anstatt befreundete Gesellschaften mit der Verwaltung der Verträge zu betrauen. Dies ermöglicht jedem Hausarzt die Teilnahme. Die Zahlungen erfolgen weiterhin auf Kopfpauschale. Es ist einfacher als das deutsche Gebührenmodell.
Nordeuropa wählte einen anderen Weg. Schweden und Dänemark erwogen in den 1880er Jahren obligatorische Systeme. Sie entschieden sich für eine freiwillige Versicherung mit staatlicher Unterstützung. Norwegen führte 1911 eine obligatorische Krankenversicherung ein. Dänemark wartete bis 1933. Schweden folgte diesem Beispiel erst 1955. Diese Länder subventionierten öffentliche Krankenhäuser bereits stark.
Frankreich verabschiedete das Gesetz 1920, es trat jedoch erst 1930 in Kraft. Das Gesetz kam aufgrund von Meinungsverschiedenheiten über die lokale Kontrolle ins Stocken. Streitigkeiten mit Ärzten über Zahlungsmethoden führten zu Verzögerungen. Das ursprüngliche Kopfpauschalensystem wurde abgeschafft. Dies wurde durch eine Servicegebühr ersetzt. Ärzte lehnen es ab, dass sich Dritte zwischen sie und ihre Patienten stellen. Was ist die Lösung? Erstattung. Patienten zahlen im Voraus. Dann verlangten sie von der Krankenkasse eine Erstattung.
Globale Anpassung: Vergütung, Lohn- und Gehaltsabrechnung und öffentliches Eigentum
Das Erstattungsmodell erfreut sich zunehmender Beliebtheit. Schweden, Finnland und Australasien haben es übernommen. Australasien nutzte eine freiwillige Versicherung. Im Jahr 1912 verfolgte Russland einen staatszentrierten Ansatz. Ärzte erhalten ein Gehalt. Sie arbeiten in staatlichen Einrichtungen. Chile kopierte dieses Muster im Jahr 1924.
In Lateinamerika, Spanien, Portugal und Griechenland wurden Teilzeitgehälter für Ärzte festgelegt, die in krankenkasseneigenen Räumlichkeiten arbeiten. Es wurde zum regionalen Standard. In anderen Teilen Europas und Australasiens nahmen bestehende Krankenhäuser versicherte Patienten auf. Spezialkrankenhäuser wurden in Spanien, Teilen Italiens und mehreren lateinamerikanischen Ländern eingerichtet.
Die nächste Entwicklung ist die flächendeckende Absicherung. Dies erforderte eine Finanzierung durch Steuern und Sozialbeiträge. 1920 übernahm Ungarn erneut die Führung. Die Sowjetunion folgte 1937. Neuseeland baute sein System Schritt für Schritt zu einem eigenen System auf. Im Jahr 1939 wurde die stationäre Behandlung für alle kostenlos. Im Jahr 1941 folgten Arzneimittel- und Hausarztbeiträge in der ambulanten Versorgung, bei Arzneimitteln und bei Allgemeinärzten.
Das Vereinigte Königreich richtete 1946 den Nationalen Gesundheitsdienst ein. Norwegen trat 1956 bei. Schweden trat 1962 bei. Dänemark trat 1973 bei. Portugal trat 1979 bei. Italien trat 1980 bei. In den 1980er Jahren hatten mehr als 20 Länder dieses universelle Modell übernommen.
Universeller Versicherungsschutz bedeutet nicht, dass er am Ort der Nutzung kostenlos ist. Es bedeutet auch nicht, dass alle Krankenhäuser in staatlichem Besitz sind. Osteuropa ist darüber gespalten. Eine gemeinsame Praxis wurde in Bulgarien, der Tschechischen Republik, der Slowakei, Ungarn und Rumänien eingeführt. Polen ist nicht so. Etwa die Hälfte dieser Länder ist immer noch auf Sozialversicherungsbeiträge angewiesen. Die Grenze zwischen staatlicher Finanzierung und Versicherungsfinanzierung ist fließend.
Saskatchewan ist nicht die einzige Provinz mit einer obligatorischen Krankenversicherung. Es wurde erstmals 1962 entwickelt.
Der Rest Kanadas liegt nicht weit dahinter. Bis 1971 hatte jede Provinz das Abkommen unterzeichnet. Um diesen Prozess zu erleichtern, gewährt der Bund einen Zuschuss von 50 Prozent. Plötzlich hatten alle Bewohner Zugang zu staatlichen Programmen. Gemeinnützige Allgemeinkrankenhäuser erhalten ein Budget und leisten tatsächlich medizinische Versorgung.
Australiens Tempo ist langsam. Der Übergang von der subventionierten freiwilligen Versicherung zur Pflichtversicherung dauerte lange.
Dann gibt es die Ausreißer. Die USA und die Schweiz sind nach wie vor die einzigen entwickelten Länder, in denen es grundsätzlich keine obligatorische Krankenversicherung gibt. Oder Gesundheitsdienste für alle.
Warum boykottieren die USA und die Schweiz das gemeinsame System?
Versuche, in den USA eine Pflichtversicherung einzuführen, stoßen auf heftigen Widerstand. Die American Medical Association lehnte dies entschieden ab.
Es ist seit Jahrzehnten gescheitert.
Schließlich wurde 1966 eine Kompromisslösung gefunden. Medicare wurde eingeführt. Dabei handelt es sich um eine eingeschränkte Pflichtkrankenversicherung für ältere Menschen. Gleichzeitig wurde Medicaid gegründet. Es handelt sich um ein bedarfsorientiertes Gesundheitssystem. Jeder Staat dient den Armen und den medizinisch Armen.
Das ist nicht universell. Das ist etwas Besonderes. Das geht schon seit fast 60 Jahren so.
Europäisches Modell: hohe Abdeckung, unterschiedliche Regeln
Einige europäische Länder haben die Deckungsprobleme gelöst, sind jedoch noch nicht so weit fortgeschritten, dass Dienstleistungen allen Einwohnern angeboten werden.
Sie stellen sicher, dass die Bevölkerung durch die obligatorische Krankenpflegeversicherung ausreichend geschützt ist. Dieses System richtet sich an Berufstätige. als Selbstständiger. Alle Sozialversicherungsempfänger. Ehepartner und unterhaltsberechtigte Kinder.
Das sind wahrscheinlich 99 % der Bevölkerung.
Aber das gilt nicht für alles.
In Deutschland und den Niederlanden gibt es fast alle ein privates Versicherungssystem. Von der gesetzlichen Krankenversicherung sind einkommensstarke Gruppen ausgeschlossen.
Irland sieht das aus einer anderen Perspektive. Einige Leistungen, wie etwa die Krankenhausversorgung, werden allen Bürgern angeboten. Wer über ein höheres Einkommen verfügt, muss für bestimmte weitere Leistungen selbst sorgen.
Die Realität in Lateinamerika: Die Zahlen lügen nicht
Mit Ausnahme von Kuba, das über eine staatliche Gesundheitsversorgung verfügt, ist das Bild in Lateinamerika dürftig.
Nur drei Länder verfügen über eine Krankenversicherung, die mehr als 80 Prozent ihrer Bevölkerung abdeckt.
Argentinien. Brasilien. Costa Rica.
Eine breite Abdeckung bedeutet nicht zwangsläufig, dass die Dienste gleichermaßen verfügbar sind.
In Mexiko, Panama und Uruguay hat sich der Versicherungsschutz auf etwa die Hälfte der Bevölkerung ausgeweitet. In Bolivien und Venezuela beträgt diese Zahl mehr als ein Viertel.
In anderen Ländern beträgt die Abdeckung 10 Prozent oder weniger.
Nicht alle dieser Staaten bieten dem Ehegatten und den Kindern des Versicherten die gleichen Rechte. Einige bieten nur Mutterschafts- und Kinderbetreuung für Angehörige an.
Es ist für die Arbeitnehmer einfacher, ihren Mitarbeitern Versicherungsschutz zu bieten. Sie konzentrieren sich in der Regel auf städtische Gebiete. Selbst in städtischen Gebieten sind die Randgruppen in der Regel Selbständige, Hausangestellte und Wanderarbeiter.
Die Ausweitung der ländlichen Versorgung stößt an Grenzen. Die Hindernisse sind real.
Die Einkommen sind geringer. geografisch verstreut. Weniger formelle Arbeitsbedingungen. Umfangreiche Selbstständigkeit und Saisonarbeit.
Darüber hinaus sind einige Programme zu teuer, um die gesamte Bevölkerung auf der gleichen Grundlage wie Steuerzuschüsse abzudecken.
Die Ungleichheitsfalle der Entwicklungsländer
Die verbleibende Bevölkerung ist daher auf unterfinanzierte und unterbesetzte Dienstleistungen des Gesundheitsministeriums angewiesen.
Die Krankenversicherung steht zunehmend in der Kritik, weil sie die medizinischen Ungleichheiten verschärft.
Die staatlichen Gesundheitsdienste stellen mehr geschultes Personal zur Verfügung, als sie bezahlen können. Der Schwerpunkt liegt auf komplexen und teuren Pflegediensten in städtischen Gebieten.
Gleichzeitig besteht ein großer gesundheitlicher Bedarf an präventiven Angeboten zur Reduzierung der Prävalenz von Infektionskrankheiten in Städten und ländlichen Gebieten.
Japan konnte die schlimmsten dieser Auswirkungen vermeiden. Hohe Abdeckung erreicht.
Indien geht vorsichtig vor. Wir erkannten den potenziellen Schaden für staatliche Dienstleistungen und entwickelten nach und nach eine Krankenversicherung. Einige Staaten verfügen bereits über Ressourcen dafür.
Südkorea hat eine Krankenversicherung für städtische Arbeiter eingeführt. Es gewährt auch Menschen mit niedrigem Einkommen in städtischen Gebieten Rechte.
Das Problem der Versorgung der verbleibenden Hälfte der Landbevölkerung ist noch immer ungelöst.
Koloniales Erbe und ländlicher Zugang
Viele Entwicklungsländer haben unterschiedliche Wege gewählt.
Insbesondere Länder, die ehemalige britische Kolonien waren, haben allen ihren Bürgern Gesundheitsdienste zugänglich gemacht. Sie bieten kostenlose oder nahezu kostenlose Dienste an.
Dieses Muster tritt auf den Westindischen Inseln auf. Kenia. Simbabwe. Indien. Sri Lanka. Malaysia. Im Nahen Osten gibt es viele arabische Länder.
Diese Dienste wurden ursprünglich für ausgewanderte Kolonialisten entwickelt. Im Laufe der Zeit weiteten sie sich auf die lokale Bevölkerung aus.
Deshalb konzentrieren sie sich hauptsächlich auf städtische Gebiete. Die ländliche Bevölkerung ist schlecht versorgt.
Diese Länder haben aufgrund begrenzter Ressourcen mit diesem Problem zu kämpfen. Als Teil des Programms „Gesundheit für alle“ der Weltgesundheitsorganisation besteht das Ziel darin, die ländliche primäre Gesundheitsversorgung bis zum Jahr 2000 auf alle Regionen auszudehnen.
Diese Frist ist abgelaufen.
Die aufgebaute Infrastruktur bestimmt dann, wer heute Pflege erhalten kann. Wenn Sie in einer Stadt leben, haben Sie wahrscheinlich Zugriff darauf. Wenn Sie sich außerhalb dieser Grenzen befinden, sind Sie auf sich allein gestellt. Alternativ können Sie sich auch auf die Angebote des Gesundheitsministeriums verlassen.
Wie Gesundheitssysteme Anbieter bezahlen
Sie können viel über das Gesundheitssystem erfahren, indem Sie einen Blick auf Krankenhausbesitzer und die Vergütung von Ärzten werfen. Es gibt eigentlich nur drei Möglichkeiten, dies zu erreichen.
Erstens, direkter Service. Regierungen und Versicherungen besitzen Krankenhäuser. Sie kaufen Vorräte. Sie bezahlen ihre Mitarbeiter. Dieses Modell wird in Krankenhäusern und gemeinnützigen Diensten im Vereinigten Königreich eingesetzt. Das Gleiche gilt für Skandinavien, allerdings sind die lokalen Regierungen für die Verwaltung dieser Einrichtungen verantwortlich. In Osteuropa, Griechenland, Spanien, Portugal und den meisten Entwicklungsländern ist dies die Norm. Kanada ist eine Ausnahme. Ihr Krankenhaus ist nicht gewinnorientiert und wird vom Staat finanziert.
Als nächstes kommen indirekte Verträge. Versicherungspläne schließen Verträge mit Anbietern ab. Dienstleister können privat oder öffentlich sein. Für jede Leistung werden Gebühren gemäß den vereinbarten Preisen vergütet. Belgien, Deutschland, Luxemburg und die Niederlande nutzen es für fast alles.
Der dritte Punkt ist die Rückerstattung. Patienten zahlen im Voraus. Senden Sie dann die Unterlagen ein, um Ihr Geld zurückzubekommen. Dienstleister können öffentlich oder privat sein. Frankreich nutzt dies. In einigen nordischen Ländern wird es von Privatärzten verwendet. Teilweise wird es auch in Australien und Schweden verwendet. In Frankreich zahlen Patienten in der Regel einen Teil der Kosten aus eigener Tasche. Es gibt eine Preisliste. Aber wenn niemand nachschaut, wird der Arzt am Ende mehr verlangen, als der Zeitplan zulässt.
Die meisten Länder verwenden eine Kombination dieser Methoden. Der NHS erbringt Dienstleistungen direkt für Krankenhäuser, schließt aber auch Verträge mit Hausärzten, Apotheken, Optikern und Zahnärzten ab. In Griechenland, Italien und Portugal erfolgen Zahlungen an private Krankenhäuser auf vertraglicher Basis. In Lateinamerika nutzen Versicherungsunternehmen in städtischen Gebieten direkte Dienstleistungen, in ländlichen Gebieten können sie jedoch indirekte Verträge nutzen.
Anreizkosten
Ihre Zahlungsmethode beeinflusst die Höhe Ihrer Zahlungen. Servicegebühren können Anreize schaffen. Der Arzt ordnet weitere Leistungen an. In Frankreich beträgt die verschriebene Medikamentenmenge immer noch das Doppelte der Kopfpauschale, selbst nachdem die Patienten den Rabatt bezahlt haben. Wenn Ärzte nach Honorar statt nach Gehalt bezahlt werden, kommt es zu mehr Operationen, und die Zahl der Operationen würde noch weiter steigen.
Patienten haben auch direkten Kontakt zu Spezialisten. Sie können für eine Krankheit mehrere Ärzte aufsuchen. Dadurch steigen die Kosten. Krankenhäuser mit Einzelabrechnung bieten mehr Produkte an. Durch die tägliche stationäre Behandlung bleiben Patienten länger als nötig im Krankenhaus. Belgien, Frankreich und die Niederlande zwingen diese Krankenhäuser derzeit dazu, vorgegebene Budgets einzuhalten.
Gehälter und Kopfpauschale hemmen diese Anreize. Das tun die Niederlande und Großbritannien. Allerdings kann es dadurch zu Verzögerungen kommen. Sowohl in der stationären als auch in der ambulanten Pflege werden die Wartezeiten immer länger.
Die Beschränkung des Zugangs auf Experten trägt zur Kostenkontrolle bei. In der Regel ist eine Überweisung durch einen Hausarzt erforderlich. Dieser Ansatz ist am effektivsten, wenn der Patient einen Hausarzt hat.
Ein weiteres Problem ist die Teilzeitvergütung. Dies wird häufig in Griechenland, Portugal, Spanien und lateinamerikanischen Ländern verwendet. Ärzte haben freie Zeit, um privat zu praktizieren. Patienten empfinden dies als schlechte Qualität. Es fehlt an Höflichkeit. Die Beratungen sind kurz. Um dieses Problem anzugehen, gehen viele Bundesstaaten zu Vollzeitlöhnen ohne das Recht auf Privatpraxis über.
Erholung und Rehabilitation
Das Recht auf kostenlose medizinische Versorgung beginnt mit der deutschen Arbeitsunfallversicherung. 1925 kamen Rehabilitationsleistungen hinzu. Mit der Zeit verlagerte sich der Schwerpunkt auf die Wiederherstellung der Arbeitsfähigkeit. Zu diesem Zweck wurden spezialisierte Institutionen geschaffen.
Viele Länder folgten dem Beispiel Deutschlands. Sie gründeten hochspezialisierte Institutionen. Diese Mittel sind Eigentum von Gesundheitsfonds oder werden von staatlichen Gesundheitsbehörden verwaltet. Sie sind für die körperliche und berufliche Rehabilitation zuständig.
Die Funktionsweise der staatlichen Sicherheitsnetze ist von Regierung zu Regierung unterschiedlich. Die Struktur der Sozialversicherungsverwaltung variiert stark, je nachdem, wo man sie betrachtet. Einige Länder haben stark zentralisierte Systeme eingerichtet. Einige verlassen sich auf ein dezentrales Netzwerk unabhängiger Fonds. Diese Wahl beeinflusst, wer die Mittel kontrolliert, wer was bekommt und wie groß die politischen Spannungen sind, wenn Reformen vorgeschlagen werden.
Zentralisierte Systeme und Skandinavien
In den Commonwealth- und skandinavischen Ländern ist dieser Ansatz tendenziell stark zentralisiert. Wir sehen eine einheitliche Agentur, die die meisten Funktionen der sozialen Sicherheit unter einem Dach abwickelt. Bemerkenswerte Ausnahmen sind Gesundheitsversorgung und Einkommensunterstützung. Diese besonderen Dienste werden in der Regel an niedrigere Ebenen der Kommunalverwaltung delegiert. Die grundlegenden Renten- und Versicherungsmechanismen unterliegen jedoch häufig demselben einheitlichen Rahmen.
Wer verwaltet diese zentralisierten Systeme? Es kommt darauf an. In einigen Fällen können Ministerien direkt verantwortlich sein. In anderen Fällen verwalten halbautonome Institutionen den laufenden Betrieb. Das Ziel ist Konsistenz. Ein Verwalter kann bundesweit Leistungen zusammenfassen. Dies verringert die Komplexität beim Umzug der Bewohner zwischen den Bereichen. Es vereinfacht auch die Arbeitgeberfinanzierung.
Fragmentierte Fonds in Europa und Lateinamerika
Vergleichen Sie dies mit Kontinentaleuropa und Lateinamerika. Das Muster ist hier anders. Die Verwaltung des Systems erfolgt in der Regel durch ein eigenes Sondervermögen. oder über Fonds, die bestimmte Risiken abdecken. Lkw-Fahrer verfügen möglicherweise über eine andere Finanzierung als Lehrer. Ein Bauarbeiter befindet sich möglicherweise in einer anderen Position als ein Banker.
Durch diese Fragmentierung entstehen unterschiedliche Managementebenen. Die Geschäftsführung kann durch den Vorstand erfolgen, der zu gleichen Teilen aus Arbeitgebern und Arbeitnehmern besteht. Die Idee ist Balance. Bei der Verwaltung des Fonds haben beide Parteien Mitspracherecht. Bei einigen Modellen besteht die Struktur aus drei Teilen. Der Staat greift als Dritter ein. Dies ermöglicht staatliche Kontrolle und bezieht gleichzeitig Arbeit und Kapital in den Entscheidungsprozess ein.
Die US-Kluft
Die Vereinigten Staaten passen in keine der beiden Kategorien. Die Verantwortung für die soziale Sicherheit wird zwischen Bundes- und Landesbehörden geteilt. Für die Alters-, Hinterlassenen- und Invalidenversicherung ist der Bund zuständig. Die Bundesstaaten verwalten das Arbeitslosengeld. Diese Aufteilung führt dazu, dass Mitarbeiter häufig mit zwei unterschiedlichen Bürokratien interagieren. Dies bedeutet auch, dass sich politische Änderungen auf nationaler Ebene nicht automatisch in staatlichen Programmen widerspiegeln.
Der Widerstand gegen die Vereinigung
Einige Länder streben immer noch nach einer Vereinigung. Die Zusammenlegung fragmentierter Fonds in einer einzigen nationalen Organisation ist theoretisch sinnvoll. Verwaltungsmüll wird reduziert. Dadurch wird das Risiko auf einen größeren Pool verteilt.
Allerdings stoßen solche Bemühungen oft auf starken Widerstand. Dieser Widerstand kommt von bestimmten Berufsgruppen. Diese Gruppen erhalten in der Regel bessere Leistungen oder niedrigere Zahlungen. Ihre geringeren Kosten sind häufig auf geringere Risiken in bestimmten Berufen zurückzuführen. Die Versicherungsprämien für Büroangestellte können niedriger sein als für Hochrisikoarbeiter. Die Zusammenlegung der Fonds bedeutet die Gewährung von Zuschüssen an Risikogruppen. Gegen diese Quersubventionierung lehnen Gruppen geringes Risiko ab. Sie wollen nicht den Preis eines erhöhten Risikos in anderen Berufen zahlen.
„Versuche, fragmentierte Sozialversicherungssysteme zu vereinen, scheitern oft, wenn geschützte Gruppen sich weigern, risikoreichere Berufe zu subventionieren.“
Das Spannungsfeld zwischen Effizienz und Gleichheit bleibt vielerorts ungelöst. Zentralisierung bietet Einfachheit. Durch Fragmentierung wird die Abdeckung angepasst, allerdings auf Kosten der Komplexität. Beide Modelle haben schwierige politische Probleme.
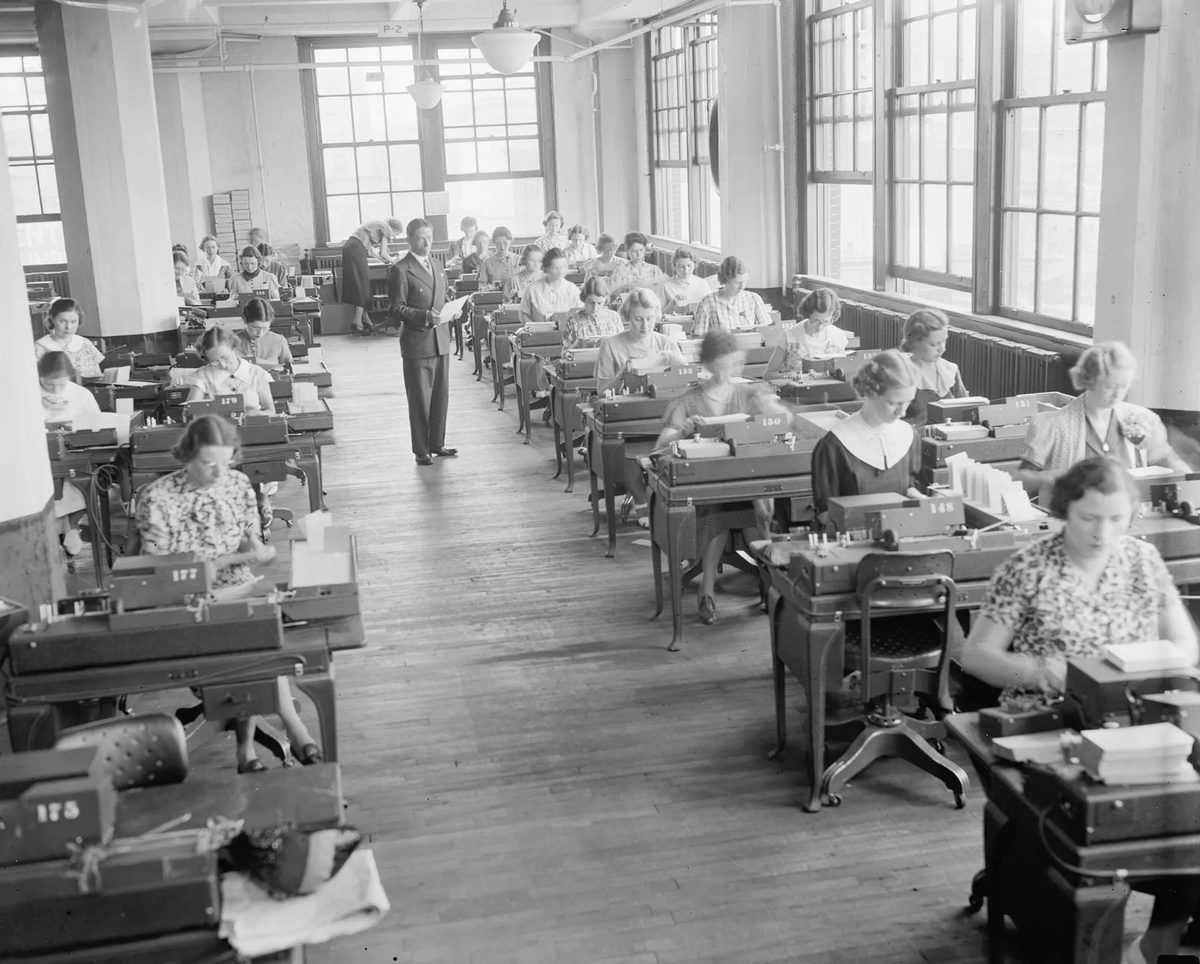
Warum es sich wie ein Labyrinth anfühlt, Sozialversicherung zu bekommen
Sie versenden Ihr Dokument. Warten Sie eine Minute. Es kam kein Geld.
Es ist nicht nur Frustration. Das ist ein Strukturfehler. Das Sozialversicherungssystem ist auf Schichten von Bürokratie aufgebaut, die selbst Administratoren verwirren. Wenn die Mittelbeschaffung in Silos erfolgt, wird der Zugang zu einer Barriere. Es gibt keine örtlichen Büros, die für die Öffentlichkeit zugänglich sind. Sie können nur Remote-Büros anrufen, die nicht physisch in der Nähe sind.
Ergebnis? Verzögerung.
Qualifikationsstreitigkeiten sind häufig. Fonds A besteht darauf, dass Fonds B zahlen soll. Fonds B ist anderer Meinung. Der Kläger saß in der Mitte. Die Rechte werden irgendwann geklärt, aber „irgendwann“ ist nicht dasselbe wie „rechtzeitig“. Nicht jeder bekommt, was er verdient. Dieses System filtert Personen heraus, bevor sie Geld auf ihre Bankkonten einzahlen.
Auch private Unternehmen sind nicht unschuldig.
Glauben Sie nicht, dass eine private Versicherung Ihre Probleme lösen wird. Das ist nicht wahr.
Einige kommerzielle Fluggesellschaften weigern sich, Versicherungsansprüche zu bezahlen. Sie warten darauf, dass Sie sich ergeben. Sie gehen davon aus, dass die Kläger erschöpft sein werden. Auf dem Papier klingt ein einheitliches System mit Regionalbüros besser. Ein lokales Büro bedeutet einen persönlichen Standort.
Aber Sichtbarkeit ist keine Garantie für Geschwindigkeit.
Diese Büros sind oft unterbesetzt. Du ergreifst Partei. Der Angestellte war in Schwierigkeiten. Der Service war sehr langsam. Die Effizienz nimmt ab. Die Struktur ist vorhanden, aber die menschliche Fähigkeit, sie zu unterstützen, ist nicht vorhanden. Sie tauschen Anonymität gegen Gleichgültigkeit.
Die wahren Kosten der Komplexität
Diese Komplexität kommt nicht von ungefähr. Es wird Reibung geben. Reibung kostet Zeit. Zeit ist Geld.
Wenn das System fragmentiert ist, geht die Verantwortlichkeit verloren. Wer ist für Verzögerungen verantwortlich? Ländliche Regierung? Eine Filiale vor Ort? Versicherungssachverständiger? niemand. Oder alle. Diese Mehrdeutigkeit macht den Vorteil zunichte.
Ich brauche eine Antwort. Bargeld ist erforderlich. Es erscheint ein Formular.
Der Unterschied zwischen einem Recht und einer Quittung besteht darin, dass das System versagt. Es war ein Konstruktionsfehler. Komplexität schützt Ihr Unternehmen. Dies stellt eine Belastung für den Einzelnen dar. Sie müssen ohne Karte durch das Labyrinth navigieren.
Warum das akzeptieren?
Denn Alternativen erfordern Ressourcen. Die Ressourcen sind knapp. Komplexität ist billig. Es kostet nicht viel, die Regeln verwirrend zu gestalten. Wir haben alles geopfert, um es ihnen verständlich zu machen.
Sie haben immer noch Optionen. Bekämpfe den Aufschub. Oder eine Niederlage akzeptieren.
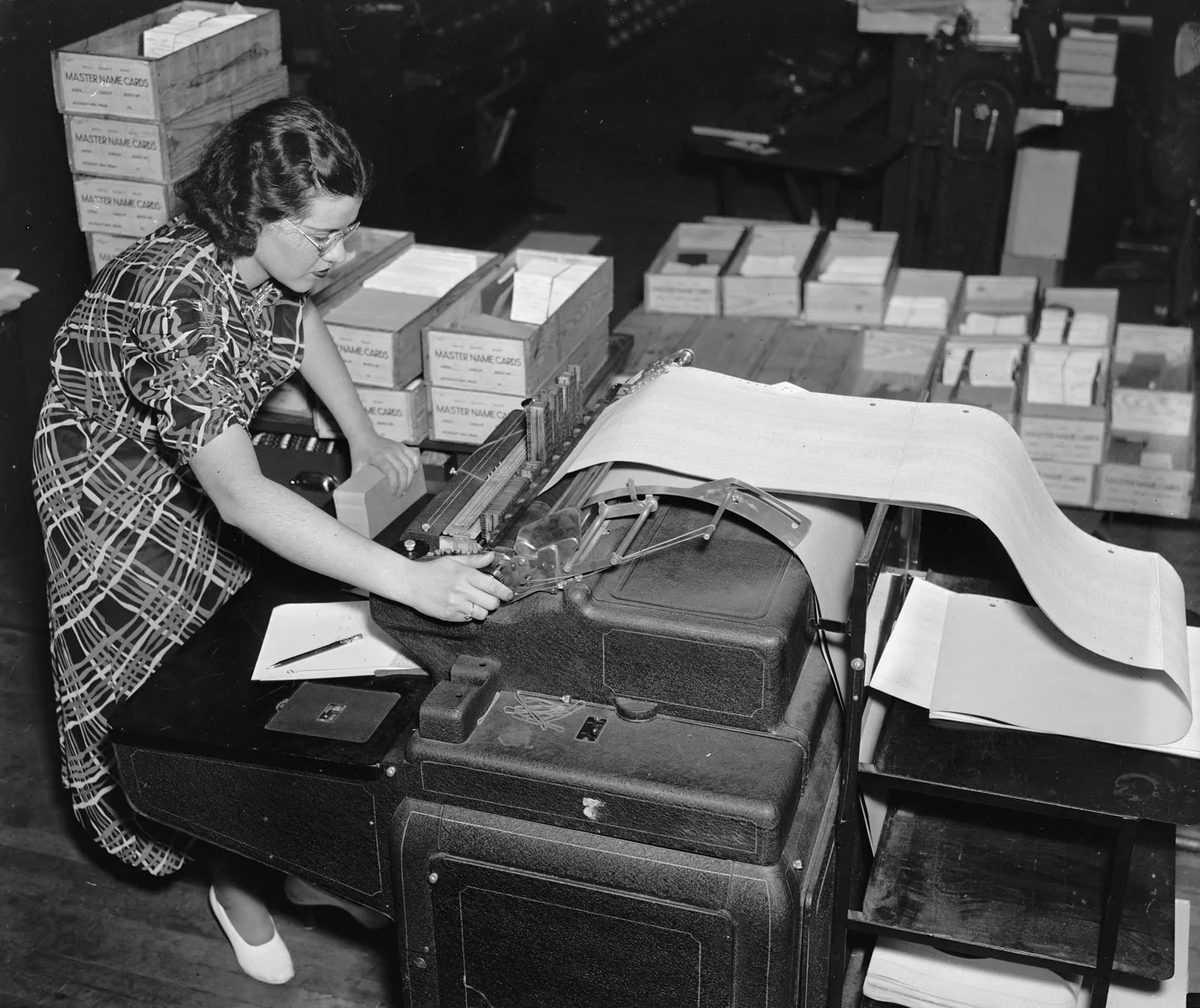
Die Komplexität der Diskussion über Einkommensunterstützung und Zusammenleben
Einkommensbeihilfen sind nicht nur Teil des Sozialversicherungssystems. Sie sind chaotischer. Operative Komplexität ist unvermeidlich. Aber das ist noch nicht alles. Diese Regeln verfügen über einen erheblichen Ermessensspielraum.
Wenn ein Sozialarbeiter das Programm verwaltet, ändert sich die Dynamik. Begünstigte sind sich oft der möglichen Nötigung bewusst. Das ist das Risiko. Wenn Sie den Empfehlungen des Sozialarbeiters nicht folgen, können Ihre Leistungen gekürzt werden. Oder ganz entfernt. Dieses Machtungleichgewicht ist real.
Einige befürworten vollständige Transparenz. Sämtliche Regelungen müssen veröffentlicht werden. Anspruchsberechtigte müssen ihre Rechte kennen. Die Kenntnis ermöglicht es, sich über die Verweigerung oder Kürzung von Leistungen zu beschweren.
Dieser Ansatz hat Konsequenzen. In manchen Fällen können die Vorschriften zu komplex sein, als dass die Mitarbeiter ihre Aufgaben effektiv erfüllen könnten. In anderen wurden die Regeln gestrafft. Dies hatte seinen Preis. Die traditionellen Ermessensbestimmungen sind verschwunden.
Das Streben nach Transparenz führt häufig zu einem Kompromiss zwischen Klarheit und Verwaltungseffizienz.
Als nächstes geht es um das Zusammenleben. Dies ist besonders umstritten.
Stellen Sie sich eine arbeitslose verheiratete Frau vor, die mit ihrem Ehemann zusammenlebt, der über ein Einkommen verfügt. Sie hat keinen Anspruch auf Sozialhilfe. Gleichberechtigung bedeutet, dass arbeitslose Frauen, die mit berufstätigen Männern zusammenleben, gleich behandelt werden sollten.
Auf den ersten Blick erscheint dies fair. Allerdings ist das Zusammenleben keine Ehe. In manchen Fällen ist keine Wartung erforderlich. Es ist sehr schwer zu definieren.
Die Grenze zwischen Untermieter und Mitbewohner ist verschwommen. Dies ist von Fall zu Fall unterschiedlich. Für einen Außenstehenden ist es nicht leicht, dies festzustellen.
Versuche, diese Grenze zu definieren, stellen einen ernsthaften Eingriff in die Privatsphäre dar. Wer entscheidet, wer mit wem zusammenlebt? Staatliche Eingriffe sind erheblich.
Finanzierung der sozialen Sicherheit: Zahlungen und Steuern
Die meisten Länder betreiben ihre Sozialversicherungssysteme nach einem Lastenteilungsmodell. Arbeitgeber und Arbeitnehmer teilen sich die Kosten proportional zum Einkommen. Die Anteile variieren. In einigen Fällen gleich. Teilweise zahlt der Arbeitgeber fast doppelt so viel wie der Arbeitnehmer. Es gibt eine Ausnahme. Arbeitsunfallversicherungen werden in der Regel vollständig vom Arbeitgeber übernommen.
Dann ist da noch die Decke. Einkommensgrenze. Sobald diese Höhe erreicht ist, werden wir keine proportionalen Beiträge mehr zahlen. Der Tarif wird pauschal. Schweden und die Schweiz sind bemerkenswerte Ausreißer. Es gibt keine Obergrenze. In den meisten anderen Bereichen liegt die Obergrenze zwischen 50 Prozent über Ihrem Durchschnittsverdienst. Frankreich, Irland und Italien liegen am unteren Ende. in Deutschland, Großbritannien und den USA steigen. Norwegen liegt sogar noch höher.
Warum eine Kappe aufsetzen? Dafür gibt es zwei Gründe. Erstens werden Überschneidungen mit hohen Grenzsteuersätzen vermieden. Zweitens: Überlassen Sie die Ersetzung von Gutverdienern dem Privatsektor. Einige Länder verzichten vollständig auf Steuern für niedrige Einkommen oder zwingen Arbeitgeber, diese Gebühren zu zahlen.
Die Rolle der allgemeinen Besteuerung
Steuern spielen immer eine Rolle. Zumindest deckt der Staat etwaige Defizite, wenn die Leistungen die Beitragseinnahmen übersteigen. Der Übergang zur Steuerfinanzierung war jedoch bedeutsam. In den 1970er Jahren wurden in Westeuropa die Kosten von den Arbeitgebern auf die allgemeinen Steuern verlagert. Dänemark, Irland, Italien, die Niederlande, Portugal und das Vereinigte Königreich führten diesen Vorwurf an. Österreich, Frankreich und Deutschland haben einen Teil der Belastung auf die Arbeitnehmer abgewälzt. Der Treiber ist der Anstieg der Arbeitslosenquote. Die Einkommensunterstützung für Arbeitslose erfordert eine Finanzierung.
Wir verfügen über eine breite Palette an Finanzierungsmodellen. Einige Systeme haben keine Steuern. Dazu passen kleinere Pläne in Burundi und Äthiopien. Gleiches gilt für die größeren Systeme in Malaysia, den Philippinen und Singapur. Am anderen Ende liegen Australien, Dänemark und Neuseeland, die stark auf Steuern angewiesen sind. Die Beiträge sind gering. In Großbritannien beträgt das Verhältnis etwa 50/50. Der NHS wird aus Steuergeldern finanziert. Sozialhilfe ist wichtig. In einigen osteuropäischen Ländern gibt es keine Arbeitnehmerbeiträge. Der Arbeitgeber zahlt die ganze Show.
Das Argument für eine beitragsbasierte Finanzierung
Die Debatte darüber, wer zahlt, wird seit Jahrzehnten geführt. Befürworter der Zahlungen argumentieren, dass Zahlungen an Leistungsempfänger eine unverantwortliche Leistungsinflation verhindern. Eine gesonderte Förderung fördert die Teilnahme. Sowohl der Arbeitnehmer als auch der Arbeitgeber müssen eine Rolle spielen. Durch die Bezahlung wird sichergestellt, dass Versprechen eingehalten werden.
Die Sammlung ist verwaltungstechnisch einfacher. Arbeitnehmer möchten sicherstellen, dass Arbeitgeber zahlen. Die Vorteile für die Mitarbeiter liegen auf der Hand. Arbeitgeberkosten schaffen Anreize. Es fördert die Risikoprävention am Arbeitsplatz. Nur zweckgebundene Beiträge können Anspruch auf einkommensabhängige Leistungen haben. Es verknüpft die Zahlung direkt mit der Auszahlung.
Die Kritik der Lohnsteuer
Kritiker sehen das anders. Pauschalbeiträge sind regressiv. Sie verletzen die Armen. Gleiches gilt für einkommensabhängige Beiträge mit niedrigen Höchstgrenzen. Dies stellt eine große Belastung für Geringverdiener dar. Eine progressive Einkommensteuer ist wünschenswert. Es hängt von Ihrer Zahlungsfähigkeit ab. Sie erheben auch Steuern auf Kapitalerträge, aber auch auf Kapitalerträge.
Steuereinnahmen ermöglichen es den Regierungen, alle öffentlichen Ausgaben zu priorisieren. Dies ermöglicht eine engere Zusammenarbeit zwischen der Sozialversicherung und anderen Diensten. Das staatliche Finanzmanagement kann diesen Prozess vereinfachen.
Es gibt noch einen weiteren Nachteil. Große Beiträge befeuern die Schattenwirtschaft. Der Untergrundsektor wächst. In Frankreich und Italien ist das ein großes Problem. Weit verbreiteter Mangel an Sozialversicherungsschutz aufgrund überhöhter Zahlungen des Arbeitgebers. Um eine Steuer- und Abgabenbelastung zu vermeiden, gehen die Mitarbeiter unlauter vor.
Wettbewerbsfähigkeit und Kapitalinvestitionen
Mit zunehmender Arbeitslosigkeit in den 1970er Jahren wurde dieses Argument immer beliebter. Hohe Arbeitgeberbeiträge machen Produkte wettbewerbsunfähig. Davon waren arbeitsintensive Branchen am stärksten betroffen. Vergleichen Sie das mit Ländern der Dritten Welt, in denen die soziale Sicherheit weniger entwickelt ist. Die Theorie besagt, dass dies die Rezession verschärft. Es verschlimmert die Arbeitslosigkeit in den Industrieländern.
Stimmt das? Eine Kürzung der Zahlungen kann kurzfristige Vorteile haben. Die langfristige Nachhaltigkeit ist weniger sicher. Beitragseinsparungen können nachträglich gewährt werden. Höhere Löhne. Sonstige Gehaltskosten. Wenn diese Aussage wahr wäre, würden Australien, Dänemark und Neuseeland den Welthandelsmarkt beherrschen. Sie verbrauchen nur geringe Arbeitgeberbeiträge. Das haben sie nicht. Die gesamten Arbeitskosten bestimmen die Wettbewerbsfähigkeit. Sozialversicherungsbeiträge sind nur ein Teil davon.
Hohe Beiträge wirken sich negativ auf arbeitsintensive Unternehmen aus. Zumindest wird es so behauptet. Sie fördern den Ersatz von Kapital durch Arbeit. Überprüfen Sie sorgfältig. Unternehmen, die Investitionsgüter herstellen, zahlen die gleichen Gebühren. Kapitalkontrollierte Unternehmen zahlen Kapital indirekt aus. Rohstoffe. Einrichtung. Gerät. Vitalität. Auf jeder Stufe der Kette kommen Steuern hinzu.
Höhere Zahlungen können zu einer geringeren Barvergütung führen. Die Gesamtarbeitskosten dürfen nicht steigen. Die Steuern werden unverändert übertragen. Wenn außerdem hohe Gebühren kapitalintensive Ansätze fördern, werden arbeitsintensive Unternehmen dasselbe tun. Effizienzinvestitionen senken die Produktionskosten. Dies erhöht unsere Wettbewerbsfähigkeit auf dem Weltmarkt. Auf lange Sicht sieht es anders aus. Kurzfristig tut es weh. Die Mathematik ist kompliziert.
Diskussionen über Sozialfinanzierung sind selten Schwarz-Weiß-Diskussionen. Möglicherweise denken Sie, dass Arbeitgeberbeiträge eine Belastung darstellen, die Ihre Chancen auf einen Arbeitsplatz beeinträchtigt. Die Daten unterstützen das nicht wirklich. Es gibt jedoch einen besonderen strukturellen Fehler, der die Ursache dafür ist.
Niedrige Zahlungslimits sind ein echtes Problem.
Die Begrenzung der Arbeitgeberbeiträge zu Sozialversicherungssystemen schafft falsche Anreize. Bei der Einstellung eines weiteren Teilzeitmitarbeiters fallen höhere Gemeinkosten und Grundlohnkosten an, als wenn der aktuelle Mitarbeiter Überstunden leistet. Die Berechnung ist einfach. Das Ergebnis ist wirkungslos.
Das sagen die internationalen Experten des Internationalen Arbeitsamtes voraus. Sie haben sich Daten aus dem Jahr 1984 angesehen. Ihre Schlussfolgerung ist eindeutig.
Beitragsobergrenzen sollten abgeschafft werden.
Sie argumentieren, dass diese Obergrenzen die Schaffung von Teilzeitstellen verhindern. Arbeitgeber verlängern lediglich die Arbeitszeiten aktueller Arbeitnehmer. Das hat nichts mit Gerechtigkeit zu tun. Dadurch werden Fixkosten für neue Mitarbeiter vermieden.
Die Steuer-Swap-Illusion
Viele Entscheidungsträger ziehen es vor, die Zahlungen durch allgemeine Steuern zu ersetzen. Der Klang ist sauberer. Es scheint, dass Sie Fortschritte machen. Aber es ist nicht unbedingt ein Gewinn für die Arbeitnehmer.
Die Frage ist: Woher kommt diese Steuer? Wenn Regierungen die Steuern auf Produkte wie Tabak und Alkohol erhöhen, trifft die Last am stärksten die Haushalte mit niedrigem Einkommen. In entwickelten Ländern sind die Verbraucher dieser Produkte hauptsächlich Menschen mit begrenzten Ressourcen.
Wer über ein hohes Einkommen verfügt, kann ab und zu eine Schachtel Zigaretten kaufen. Menschen mit geringem Einkommen können sich jeden Tag auf sie verlassen. Der regressive Charakter solcher Steuern lässt sich nicht leugnen.
Es gibt keine Garantie dafür, dass die Regierung die zusätzlichen Einnahmen zum Aufbau eines fortschrittlichen Systems verwenden wird. Es kann lediglich die Einkommensteuergrenze senken. Plötzlich gibt es mehr Steuerzahler, aber das System wird nicht gerechter. Das Geld wandert einfach von Eimer zu Eimer. Die Armen werden immer noch unterdrückt.
Wenn Ihr Beitrag wichtig ist
Wann sollten also Sozialversicherungsbeiträge ausgezahlt werden?
Wenn Sie Leistungen entsprechend Ihrem Einkommen wünschen.
Zahlungen umfassen Ausgaben und Beiträge. Je mehr Sie verdienen, desto mehr Prämien erhalten Sie. Dies ist das stärkste Argument für die Beibehaltung des Beitragsmodells. Es belohnt höhere Löhne. Es hält die Verbindung zwischen Arbeit und Schutz aufrecht.
Wenn Steuern Ihre einzige Option sind
Steuern sind unterschiedlich. Diese dienen der allgemeinen Absicherung.
Denken Sie an die Gesundheitsversorgung. Oder Familienbeihilfe. Oder zumindest eine feste Rente. Diese haben nichts mit Ihrem Einkommen des letzten Jahres zu tun. Sie haben alles damit zu tun, wer du bist. Ein Bewohner. Ein Mensch.
Fehlt die Sozialversicherung, muss diese über Steuern finanziert werden. Die Regierung muss eingreifen und für eine breitere Abdeckung sorgen. Dies ist in vielen Ländern ein Trend. Sie geben das starre Beitragsmodell des grundlegenden Sicherheitsnetzes auf.
Die Lösung für unterversorgte Bevölkerungsgruppen bedeutet nicht unbedingt mehr Input. Oft müssen Sie mehr Steuern zahlen.
Es ist ein Kompromiss. Dies bedeutet, dass jede direkte Verbindung zwischen Gehalt und Sozialleistungen aufgegeben werden muss. Ihr Sicherheitsniveau hängt nicht von Ihrem Einkommensniveau ab.
Welches Modell passt zu Ihnen?
Wenn Sie eine Rente suchen, die Ihrem Berufseinkommen entspricht, können Sie Beiträge leisten. Wenn Sie unabhängig von der Beschäftigung einen Pflegestandard wünschen, sind Steuern der Mechanismus.
Die Grenze zwischen beiden verschwimmt. Die Regierung bringt sie durcheinander. Sie senken die Decke. Sie erhöhen indirekte Steuern. Sie erweitern allgemeine Leistungen.
Das System ist durcheinander. Das ist nicht sehr effizient. Aber genau das haben wir.
Die Ausgabenkrise der Sozialversicherung in den 1980er Jahren
Bis 1980 war die soziale Sicherheit mehr als nur ein Sicherheitsnetz. Es war ein gewaltiges und teures Unterfangen.
es verschlang 32 Prozent des Bruttosozialprodukts (BSP). Belgien, Dänemark, Frankreich und die Niederlande schwanken zwischen 25 und 30 Prozent. Sogar die Vereinigten Staaten, die oft wegen ihres Mangels an allgemeiner Gesundheitsversorgung kritisiert werden, gaben 13 Prozent aus.
Vergleichen Sie das mit dem heutigen Basisniveau oder dem Vorkriegsniveau. Im Jahr 1950 gaben die meisten Länder weniger als 10 Prozent ihres BIP aus. Bis 1980 hatten viele europäische Länder ihren Anteil verdoppelt oder verdreifacht.
Warum explodierte der Gesetzentwurf? Es war keine Sache. Es ist ein perfekter Sturm politischer Entscheidungen und demografischer Veränderungen.
Warum die Sozialversicherungskosten steigen
Mehrere Faktoren sind für diesen Anstieg verantwortlich. Erstens wird der Anwendungsbereich erweitert. Die abgedeckten Risiken wurden erweitert. Die Leistungen sind an die Inflation gekoppelt und fallen großzügiger aus. In einigen Ländern ersetzen Renten in bestimmten Fällen fast 100 % des Einkommens.
Aber der vielleicht größte Faktor war das Timing.
Viele Rentensysteme wurden in den 1940er und 1950er Jahren neu gestaltet. Es dauerte Jahrzehnte, bis sich die Menschen an diesen neuen, großzügigeren Regeln beteiligten. Daher erreichten die ersten Leistungsempfänger bereits in den 1980er-Jahren das Rentenalter. Sie erhielten die höchsten Auszahlungen.
Auch die demografische Struktur erhöht den Druck. Alterung der Bevölkerung. Das Renteneintrittsalter wurde gesenkt. Der Anteil der Arbeitnehmer, die Rentner unterstützen, ist zurückgegangen.
Gesundheitswesen: Echte Kostentreiber
Die Gesundheitskosten stiegen noch schneller als die Renten.
Die Kosten für die Pflege älterer Menschen betragen das Zwei- bis Dreifache der Kosten der arbeitenden Generation. Wenn Sie 75 Jahre oder älter sind, ist der Preisunterschied noch größer. Die Altersgruppe der über 75-Jährigen ist die am schnellsten wachsende Bevölkerungsgruppe.
Technologie hilft nicht. Neue medizinische Geräte und arbeitsintensive Verfahren ersetzen keine Arbeitskräfte. Sie brauchten sie. Aufgrund der verkürzten Arbeitszeiten müssen Pflegekräfte 24 Stunden am Tag erreichbar sein.
Lieferengpässe wurden beseitigt. Mehr Ärzte. Mehr Zahnärzte. Mehr Krankenhäuser. Der Betrieb dieser Anlagen war teuer.
Als nächstes kommt das Zahlungssystem. Dienstleister haben finanzielle Anreize, mehr Dienste anzubieten. Krankenkassen zahlen nach Volumen.
Arbeitslosigkeit bringt das Gleichgewicht durcheinander
Der letzte, entscheidende Destabilisator war die Arbeitslosigkeit.
Es begann in den 1970er Jahren. Länder, die Arbeitslosenunterstützung in ihre Sozialversicherungsprogramme einbeziehen, mussten einen doppelten Schlag hinnehmen. Die Kosten für Sozialleistungen stiegen sprunghaft an. Die Einnahmen aus den Beiträgen gingen zurück, da die Mitarbeiter ihren Arbeitsplatz verloren.
Sozialhilfeprogramme tragen diese Last. Arbeitslose können keine Steuern zahlen. Wenn die Nachfrage ihren Höhepunkt erreicht, versiegen die Einkommensquellen.
Ölkrise und Finanzkrise
Jahrelang hat das schnelle Wirtschaftswachstum steigende Kosten verdeckt. Es interessiert niemanden, denn der Kuchen wächst.
Dann stieg der Ölpreis. Das Wirtschaftswachstum der Ölimportländer ist gestoppt.
Die Einnahmen der Sozialversicherung verzeichneten keinen Aufschwung mehr. Gleichzeitig stiegen neue Anforderungen an das System.
Ende der 1970er Jahre hatte sich das Gespräch geändert. Expansion ist keine Frage mehr. Es geht um eine Krise.
Globale Ungleichheiten bei den Ausgaben
Die Sozialversicherungskosten variieren je nach Region.
Entwicklungsländer halten die Kosten niedrig. Die Industrienationen hatten Probleme.
Westdeutschland, Österreich, Irland, Luxemburg und Norwegen geben 20-25 Prozent ihres BIP aus. Das Vereinigte Königreich gab 18 Prozent aus. Australien gab 12 Prozent aus. Kanada gab 15 Prozent aus. Japan gab 11 Prozent aus. Neuseeland gab 14 Prozent aus.
In Schweden sind es mehr als 30 Prozent. Warum?
Hohe Vorteile. Ein teures medizinisches System.
Schweden hat auch ein anderes Wirtschaftskalkül. Dadurch konnten die Gesundheitskosten steigen, weil der Sektor Arbeitsplätze schuf. Sie nutzt Sozialausgaben, um Massenarbeitslosigkeit zu vermeiden. Andere Länder haben diesen Luxus nicht.
Eindämmungsmaßnahmen
In vielen Industrieländern besteht das Ziel in der Eindämmung.
Die Programmkosten müssen aufhören, schneller zu wachsen als die Beitragserträge.
Die Regierungen führten Instrumente ein, um das Defizit zu reduzieren.
Die Rendite des Index im Preis bzw. Ergebnis wird nach unten korrigiert. Anpassungen werden seltener vorgenommen. Rentner begannen, Beiträge für ihre eigene Gesundheitsversorgung zu zahlen.
In Frankreich wurden Steuereinnahmen als Ergänzung zu den Beiträgen eingebracht. Im Vereinigten Königreich wurden einkommensabhängige Zuschläge zu kurzfristigen Leistungen abgeschafft.
Beenden Sie die kostenlose Behandlung
Für medizinische Ausgaben gelten bestimmte Grenzen.
Die Gebühren sind gestiegen. Zuzahlungen wurden eingeführt.
Westdeutschland erhöhte die Arzneimittelsteuern 1977, Italien 1975 und Portugal 1982.
Portugal und Luxemburg schließen sich Frankreich und Belgien bei medizinischen Konsultationen an.
In Belgien, Westdeutschland, Portugal und Frankreich stiegen die Krankenhauskosten.
Bis 1984 hatten sich die Dinge geändert.
Kein westeuropäisches Land bietet allen Versicherten eine kostenlose Gesundheitsversorgung an.
Vorbei sind die Zeiten unbegrenzter Rechte. Die Realität der finanzpolitischen Disziplin ist angekommen.
Zahlungsanreize neu gestalten, um Verschwendung einzudämmen
Das alte Honorarmodell ist kaputt. Speziell. Die Mathematik änderte sich in Westdeutschland. Ärzte werden für Reden mehr bezahlt, für Operationen jedoch weniger. Beratungen wurden zur Haupteinnahmequelle. Die Verfahren wurden unter Druck gesetzt. Belgien nahm eine härtere Haltung ein. Diagnostische Tests haben ihren Premium-Status verloren. Die Gebühren für diese Sonderleistungen wurden gesenkt.
Italien ging noch weiter. Allgemeinmediziner sind vom Akkordsystem auf die Kopfpauschale umgestiegen. Sie werden für den Patienten bezahlt, nicht für die Operation. Spezialisten gingen in Richtung Gehälter. Vollzeit. Teilzeit. Festbeträge.
Krankenhäuser sind einem ähnlichen Druck ausgesetzt. In Belgien, Frankreich und den Niederlanden ersetzten Budgets die Tagesgebühren. Das Ziel ist einfach. Hören Sie auf, Patienten im Bett zu lassen, nur um die Matratze zu bezahlen. Länder, die ihre Budgets bereits ausgeschöpft haben, werden lediglich weitere Kürzungen erleben. Die Vereinigten Staaten haben eine andere Einschränkung eingeführt. Medicare und Medicaid begannen, Krankenhäuser auf der Grundlage diagnosebezogener Gruppen zu bezahlen. Kosten wurden eingeplant. Vorhersehbar.
Kontrolle von Angebot und Infrastruktur
Bauen geschieht nicht im luftleeren Raum. Der Schlüssel liegt bei der Regierung. Ein neues Krankenhausgebäude? Erweiterungen? Beschränkt. Anreize zur Bettenverlegung chronisch kranker Patienten. Die allgemeine Akutversorgung verlor gegenüber der chronischen Versorgung an Boden.
Eine Alternative ist entstanden. Ambulante Operation. Tageskliniken. Pflegeheim. Heimteams. Häusliche Pflege kann eine sinnvolle Alternative zur Krankenhauspflege sein. Das Vereinigte Königreich spielte die schwere Hand. Etwa 400 Krankenhäuser wurden in 10 Jahren geschlossen. Dies ist kein Rundungsfehler. Das ist eine Kontraktion.
Auch die Technik wurde überprüft. Belgien und Frankreich haben Beschränkungen für große neue medizinische Geräte verhängt. Man kann nicht einfach das größte MRT-Gerät kaufen. Die Quote war den medizinischen Fakultäten vorbehalten. Bis 1955 unterlagen zehn der zwölf Mitgliedstaaten der Europäischen Wirtschaftsgemeinschaft Beschränkungen. Dänemark, Frankreich, Irland, Portugal und Spanien haben die Zahl der Medizinstudierenden reduziert. Die Versorgung wird kontrolliert.
Die pharmazeutische Kappe
Auch die Verschreibung von Rezepten ist für verschreibende Ärzte nicht kostenlos. Westeuropa hat strenge Listen eingeführt. Was ein Arzt im Rahmen des Gesundheitswesens schreiben konnte, war begrenzt. Die Preise werden kontrolliert. Die Gewinne der Apotheken stehen unter Druck. Übermäßige Verschreibungen wurden als Leck im System behandelt. Es war verstopft.
Die Kosten des Alterns und des Wohlstands
Sozialversicherungsausgaben sind kein Zufall. Es verfolgt drei Hauptvariablen.
Der erste ist der Lebensstandard. Reiche Länder geben mehr aus. Das ist ein direkter Zusammenhang. Zweitens, Demografie. Je höher der Anteil älterer Menschen, desto höher sind die Ausgaben. Drittens, Geschichte. Ältere Programme kosten mehr. Sie haben mehr Trägheit.
Es gibt jedoch Ausnahmen. Die USA und Japan geben weniger aus, als ihr Reichtum vermuten lässt. Ihre Ausgaben sind im Vergleich zum BIP niedrig. Eine Ausnahme bildet Neuseeland. Die Renten wurden Ende des 19. Jahrhunderts eingeführt. Es gibt weniger aus als erwartet. Warum?
Private Arrangements. Diese Analyse ignoriert häufig die Bestimmungen des Arbeitgebers. Tarifverhandlungen sind wichtig. In Japan wird das Fehlen einer gesetzlichen Sozialversicherung durch Nebenleistungen erklärt. In den Vereinigten Staaten schließen betriebliche Altersvorsorge- und Krankenversicherungsvereinbarungen zwischen Arbeitgebern und Arbeitnehmern diese Lücke. Öffentliche Systeme können nicht separat verglichen werden. Es lohnt sich, das Gesamtpaket zu betrachten. öffentlich und privat.
Dies wird durch die föderale Struktur erschwert. Australien, Kanada, die Schweiz und die Vereinigten Staaten stehen vor verfassungsrechtlichen Hindernissen. Öffentliche Programme waren schwerer zu verabschieden. Der Privatsektor sprang ein, um die Lücke zu füllen.
Politische Kräfte prägen die Ausgaben
Die Politik führt das Scheckbuch. Politische Parteien der Arbeiterklasse und Handelskoalitionen drängen auf Expansion. Die Europäische Katholische Arbeiterbewegung war Teil dieser Koalition. Konservative Koalitionen gewähren manchmal Vorteile, nur um an der Macht zu bleiben. Das ist ein politischer Preis.
Skandinavien ist teuer. Warum? Starker sozialdemokratischer Einfluss nach dem Zweiten Weltkrieg. Dort haben Handelskoalitionen die Macht. Australien und Neuseeland? Es scheint ein wenig. In Amerika fehlt eine politische Partei der Arbeiterklasse. Dies ist einer der Gründe, warum das Sicherheitsnetz schwindet.
Notwendiger Kostendruck
Diese Trends sind nicht aufzuhalten. Sie beschleunigen.
In einigen entwickelten Gesellschaften könnte sich die Zahl der älteren Menschen stabilisieren. Allerdings nimmt der Anteil der Bevölkerung im Alter von mindestens 75 Jahren zu. grundsätzlich. Die Pflege älterer Menschen kostet mehr. Je schwerwiegender die Symptome sind, desto teurer ist die Behandlung.
Die Rentensysteme werden ausgereift. Die Forderungen nach Gleichberechtigung nehmen zu. Geschlechtergleichheit in der Wohlfahrt. Berechnen Sie das Rentenalter. Bieten Sie zuvor unterversorgten Frauen eine bessere Unterstützung. Das ist politischer Druck. Die Kosten steigen.
Medizintechnik wird nicht billiger. Es wird teurer. Weitere Funktionen. Die Preise sind höher.
Die Arbeitszeiten werden verkürzt. Eine kürzere Anzahl von Wochen bedeutet, dass für die gleiche Leistung mehr Abdeckung erforderlich ist. Medizinische Leistungen sind für Arbeitnehmer teurer.
Die kommende Bevölkerungskrise
Die Alterung der Bevölkerung ist keine ferne Bedrohung. Dies ist eine geplante Veranstaltung. Die Babyboomer erreichen das Rentenalter zwischen dem zweiten und dritten Jahrzehnt des 21. Jahrhunderts. Der Anteil der älteren Menschen wächst rasant.
Als Reaktion darauf planten die Vereinigten Staaten, das Rentenalter anzuheben. Großbritannien hat die zweite Stufe seines betrieblichen Rentensystems gekürzt. Sie sahen die Mathematik kommen.
Es ist keine Frage, ob die Kosten steigen werden. Wer zahlt? und Serviceniveau. Die Budgets sind begrenzt. Ihre Bedürfnisse sind endlos. Dieser Kompromiss ist unvermeidlich.
Die unvorhersehbaren Berechnungen der Sozialversicherung
Wir kennen den genauen Steuersatz nicht, der zur Aufrechterhaltung des aktuellen Sozialversicherungsprogramms erforderlich ist. Unsicherheit bringt die Mathematik durcheinander. Wir können mit Sicherheit vorhersagen, dass die Zahl der älteren Menschen zunehmen wird. Fruchtbarkeit ist eine andere Geschichte. Vorhersagen sind viel schwieriger.
Problem der Arbeitslosigkeit. Es betrifft beide Seiten der Bilanz. Eine geringere Arbeitslosigkeit bedeutet höhere Zahlungen und Steuereinnahmen. Auch Sozialkosten können gesenkt werden. Allerdings gibt der deutliche Anstieg der Zahl der Rentner im weiteren Verlauf des 21. Jahrhunderts Anlass zur Sorge. Manche glauben, dass der „Generationenvertrag“ nicht eingehalten wird.
Dies hat Rufe nach Veränderung ausgelöst. Viele sind der Meinung, dass das Umlageverfahren ersetzt werden sollte. Sie wollen auf eine Kapitalisierungsmethode umsteigen. Dieses Modell wurde in Vorruhestandssystemen und im privaten Sektor eingesetzt. Einige Leute befürworten die Privatisierung der Sozialversicherungsrenten. Theoretisch sollte dies zu höheren Einsparungen führen. Diese Ersparnisse können Anlagerenditen für künftige Pensionsfonds generieren.
Beide Methoden haben erhebliche Nachteile. Sie forderten eine sofortige Erhöhung der Beiträge. Dies ist notwendig, um das geplante Rentenniveau zu erreichen. Dies kann den Druck für höhere Bareinnahmen erhöhen. Darüber hinaus sind die Rentenniveaus nicht mehr indexiert. Dies hängt von der Kapitalrendite ab.
Warum steht das Umlagesystem unter Druck?
Das derzeitige System basiert darauf, dass derzeitige Arbeitnehmer die derzeitigen Rentner bezahlen. Es handelt sich um ein Pay-as-you-go-System. Es funktioniert, wenn das Verhältnis zwischen Arbeitnehmern und Rentnern günstig ist. Dieses Verhältnis verändert sich. Der Anteil älterer Menschen in der Bevölkerung nimmt zu. Die Geburtenrate stagniert oder sinkt. Dieses Ungleichgewicht führt zu einer Finanzierungslücke.
Einige Ökonomen sehen in der Kapitalisierung eine Lösung. Dieser Ansatz finanziert den Ruhestand durch angesammelte Vermögenswerte. Dies spiegelt das Modell des Privatsektors wider. Aber ein Wechsel erfordert einen Übergang. Man kann nicht einfach einen Schalter umlegen. Wir müssen den Kapitalstock aufbauen. Das kostet Zeit und Geld.
Auch eine Privatisierung ist eine Option. Es überträgt das Risiko von der Regierung auf den Einzelnen. Es fördert das persönliche Sparen. Allerdings sind Rentner dadurch Marktschwankungen ausgesetzt. Die Rendite der Investitionen ist der entscheidende Faktor. Es gibt keine garantierte Einkommensuntergrenze.
Kosten der Änderung
Der Übergang zur Kapitalisierung bzw. Privatisierung verursacht unmittelbar Kosten. Die Beiträge müssen stark steigen. Ziel ist es, die Lücke zwischen dem alten und dem neuen System zu schließen. Das geplante Rentenniveau muss während der Übergangszeit eingehalten werden.
Je höher Ihre Zahlungen, desto niedriger ist Ihr Take-Home-Gehalt. Dadurch entsteht Druck für höhere Bareinnahmen. Arbeitnehmer suchen ein zusätzliches Einkommen, um ihre Steuerlast auszugleichen. Arbeitgeber sind mit steigenden Arbeitskosten konfrontiert. Konjunkturabschwächung. Die politische Gegenreaktion ist real.
Auch die Indexierung ist ein Opfer. Im aktuellen System sind die Renten in der Regel an die Inflation gekoppelt. Das schützt Rentner. In einem kapitalisierten System hängen die Renditen von der Marktentwicklung ab. Wenn der Markt sinkt, sinken die Renten. Es gibt keine automatische Anpassung.
Welches System schützt Sie besser?
Es herrscht ein Gefühl der Stabilität, weil es sich um ein „Teile-und-herrsche“-System handelt. Das Risiko verteilt sich auf die Belegschaft. Es ist politisch nachhaltig. Aber seine Demografie ist fragil. Eine alternde Bevölkerung lastet darauf.
Das kapitalisierte System bietet Wachstumschancen. Theoretisch kann es sich selbst tragen. Aber es kommt auf den Markt an. Es erfordert Disziplin. Dies erfordert einen langen Zeitraum. Der Übergang ist schmerzhaft. Die Risiken variieren von Person zu Person.
Es gibt kein perfektes Gleichgewicht. Jede Option hat Handel
Wachstumsmythos
Das Argument, dass soziale Sicherheit das Wirtschaftswachstum bremst, ist seit der Ölkrise von 1973 weit verbreitet. Dies ist ein Thema, das in der Welt der Politik ständig diskutiert wird. Dies deutet darauf hin, dass drei verschiedene Mechanismen am Werk sind.
Erstens verringert Arbeitslosengeld den Anreiz, für einen Lohn zu arbeiten.
Zweitens führt Steuerwiderstand zu Lohnforderungen, Inflation und Haushaltsdefiziten.
Drittens verhindern garantierte Leistungen individuelles Sparen. Dies reduziert die Investitionen. Weniger Investitionen bedeuten langsameres Wachstum.
Kritiker argumentieren, dass diese Dynamik zu langsamem Wachstum und hoher Arbeitslosigkeit führt.
Funktioniert es wirklich?
Empirische Daten stützen nicht die Vorstellung, dass Menschen Leistungen gegenüber Arbeit bevorzugen. Die Beweise sind schwach. Menschen meiden möglicherweise schlecht bezahlte Jobs. Normalerweise lehnen sie die Arbeit nicht direkt ab.
Betrachten wir es aus steuerlicher Sicht. Sowohl im privaten als auch im öffentlichen Sektor kommt es zu Widerständen gegen die Auszahlung von Renten. Bei einer Privatisierung der Renten werden die Kosten aktiviert. Die Beiträge würden steigen. Die Bareinnahmen würden sinken. Als Ausgleich fordern die Arbeitnehmer höhere Löhne. Der Zyklus geht weiter.
Dann gibt es noch das Sparargument. Der Zusammenhang zwischen sozialer Sicherheit und dem Rückgang der persönlichen Ersparnisse ist unklar. In vielen Ländern haben sich die Spararten seit der Einführung von Umlagesystemen erweitert. Investitionen werden durch das Verdienstpotenzial begrenzt, nicht durch fehlende Ersparnisse. Wenn die Ersparnisse knapp sind, können Regierungen einen Haushaltsüberschuss schaffen, um Investitionen zu finanzieren. An Optionen mangelt es auf dem Markt nicht.
Vorschlag zur negativen Einkommensteuer
Einige Kritiker haben vorgeschlagen, die Sozialversicherung durch eine negative Einkommensteuer zu ersetzen. Je reicher die Länder werden, desto mehr Menschen können sich eine private Versicherung für gemeinsame Risiken leisten. Das Argument ist, dass sich die soziale Sicherheit nur auf Gruppen mit niedrigem Einkommen konzentrieren sollte. Dies würde die öffentliche Belastung verringern und großzügigere Leistungen ermöglichen.
Dies ignoriert die administrativen Realitäten. Für Menschen, deren Umstände sich ständig ändern, kann die Verwendung jährlicher Steuererklärungen zur Ermittlung von Barzahlungen ein Albtraum sein. Beschäftigung, Ehe und Zusammenleben verändern sich rasant.
In der Vergangenheit wurden einkommensabhängige Renten als bestrafte Sparsamkeit abgeschafft. Würden die Renten um einen Dollar Rendite gekürzt, könnten Geringverdiener nicht sparen. In vielen europäischen Ländern gibt es bereits einkommensabhängige Wohnbeihilfen. Sie erfüllen ähnliche Funktionen, ohne die Steuergesetze zu verkomplizieren. Die Einführung einer negativen Einkommensteuer zum derzeitigen System würde sehr hohe Grenzsteuersätze erfordern.
Es birgt auch politische Risiken. Finanziell stabile Bewohner können sich weigern, hohe Gebühren zu zahlen, wenn sie keine Gegenleistung erhalten. Die Versorgung der Armen kann unterbrochen werden. Es kann sogar noch schlimmer werden. Historisch gesehen war die Qualität der Dienstleistungen für die Armen am niedrigsten. Universelle Systeme schaffen gemeinsame Einsätze.
Korrelation und Kausalität
Studien zeigen, dass es kaum einen Zusammenhang zwischen dem Anstieg der Sozialversicherungsausgaben und dem Rückgang des Wirtschaftswachstums gibt. Korrelation ist keine Kausalität. Viele andere Variablen interagieren.
Denken Sie an die Landwirtschaft der Nachkriegszeit. Länder mit einer großen Agrarbevölkerung wachsen schneller, wenn ihre Bevölkerung abnimmt. Mit dem Wohlfahrtsstaat hat dieser Strukturwandel wenig zu tun.
Schauen Sie sich die Ausgabendaten an. Großbritannien und die USA geben relativ wenig für die soziale Sicherheit aus. Ihre Wachstumsrate ist bescheiden. Belgien, Dänemark und die Niederlande geben viel aus. Ihre Wachstumsrate ist hoch. Der Zusammenhang bricht zusammen.
Ineffizienzziel
Die Kritik beschränkt sich nicht nur auf Wachstumsindikatoren. Einige argumentieren, dass die soziale Sicherheit unter „Zielineffizienz“ leide. Mangel an effektiver Umverteilung an die Armen. Diese Kritik richtet sich häufig gegen einkommensabhängige Leistungen.
Es gibt Vorschläge, Beitragserträge zur Finanzierung eines allgemeinen Mindesteinkommens zu nutzen. Dies kann das Einkommen einer arbeitenden Person ergänzen. Wir unterstützen auch diejenigen, die dies nicht tun. Ziel ist es, die Arbeitslosigkeit durch Umverteilung zu reduzieren.
Das Problem sind die Kosten. Um ein angemessenes Mindesteinkommen für alle zu gewährleisten, sind hohe Gebühren und Steuern erforderlich. Es ist eine große finanzielle Belastung. Wenn Sie die Untergrenze zu hoch ansetzen, können die wirtschaftlichen Verzerrungen die Vorteile überwiegen.
Das Gespräch geht weiter. Die Zahlen erzählen keine einfache Geschichte.
Soziale Sicherungssysteme haben relative Armut in reichen Ländern nicht verhindert. Das ist eine harte Tatsache.
Wir neigen dazu zu glauben, dass diese Programme dazu da sind, jedem aus der Armut zu helfen. Solche Modelle sind selten. Viele Länder haben das einfachere Ziel, die Einkommensstabilität durch Umverteilung aufrechtzuerhalten. Geld wird von Gesunden an Kranke weitergegeben. Von jung bis alt. Von denen mit Arbeit bis zu denen ohne Arbeit.
Das ist echte Umverteilung. Dies bedeutet jedoch nicht unbedingt eine Umverteilung von den Reichen zu den Armen. Denken Sie an Langlebigkeit. Menschen mit geringem Einkommen haben in der Regel eine höhere Krankheits- und Arbeitslosigkeitsrate. Allerdings leben Menschen mit hohem Einkommen länger. Sie beziehen Renten für mehrere Jahre. Dieses System gleicht Risiko und Langlebigkeit aus, nicht nur für die Reichen.
Messung der Armut im Gemeinsamen Markt
Daten aus der Zeit um 1975 bieten einen Einblick in diese Dynamik. Die Europäische Wirtschaftsgemeinschaft hat Forschungen finanziert, um zu verstehen, wie diese Systeme in Ländern des Gemeinsamen Marktes funktionieren. Sie definieren Armut strikt als die Hälfte des durchschnittlichen Lebensstandards in ihren eigenen Ländern.
Die Ergebnisse zeigen deutlich die Gewinner und Verlierer.
Die Niederlande waren bei der Beseitigung der Armut am erfolgreichsten. Das Vereinigte Königreich landete auf dem zweiten Platz. Es folgten Belgien und Westdeutschland. Was haben diese Länder gemeinsam? Hauptsächlich feste Leistungen. Ein fester Betrag pro Person, unabhängig vom vorherigen Einkommen.
Irland und Italien weisen die höchste Armutsrate auf. Beide Länder haben eine große landwirtschaftliche Bevölkerung. Irland, das ebenfalls auf feste Zahlungen angewiesen ist, bleibt in einer schwierigen Lage. Die Landwirtschaft macht es schwierig, ein stabiles Einkommen zu erzielen. Saison-, Wetter- und Marktschwankungen können auftreten und eine feste Zahlung reicht möglicherweise nicht aus.
Warum es Löcher im Sicherheitsnetz gibt
Warum gibt es trotz ausgefeilter sozialer Regelungen immer noch Armut? Die Gründe variieren von Land zu Land. Der Mechanismus ist jedoch derselbe.
Erstens kann die Armutsgrenze selbst ein Problem sein. Liegt eine willkürlich gewählte Armutsgrenze geringfügig über dem Lebensstandard der Sozialhilfe, sind Menschen per Definition arm, nicht aufgrund von Versagen.
Zweitens liegt eine Nichteinhaltung vor. Nicht jeder Anspruchsberechtigte erhält Leistungen. Gelder werden aufgrund von Bürokratie, Stigmatisierung oder mangelndem Wissen nicht in Anspruch genommen.
Der dritte Punkt ist der Ausschluss nach Kategorien. In einigen Rechtsordnungen haben bestimmte Gruppen überhaupt keinen Anspruch auf Sozialhilfe. In diese Lücke fallen häufig Langzeitarbeitslose.
Viertens könnten einkommensabhängige Leistungen unzureichend sein. Für Menschen mit geringem Einkommen garantieren diese Leistungen kein ausreichendes Einkommen, um sie über die Armutsgrenze zu bringen. Ihre Beitragsbilanz ist möglicherweise zu kurz oder zu niedrig, um angemessene Zahlungen auszulösen.
Aber Armut ist nicht nur Arbeitslosigkeit. Stellen Sie sich einen Haushalt vor, der von einem Vollzeitbeschäftigten geführt wird.
Dies ist eher in Alleinerziehendenhaushalten der Fall, in denen die Frau den Ernährer versorgt. Begrenzte Fähigkeiten und niedriges Einkommen erschweren das Überleben. Diese Situation kommt auch in Zwei-Eltern-Haushalten mit nur einem Arbeitnehmer und mehreren Kindern vor. Die Familienbeihilfen liegen unter dem Mindestmaß für die Kindererziehung. Die Mietkosten können erheblich sein. Angesichts der hohen Gemeinkosten und begrenzten Sozialleistungen ist eine Vollzeitbeschäftigung keine Garantie dafür, aus der Armut herauszukommen.
Die Dichotomie der Entwicklungsländer
In Entwicklungsländern ändern sich die kritischen Stimmen. Der Sozialversicherung wird vorgeworfen, die Dichotomie zu verstärken. städtische und ländliche Gebiete. Beschäftigung und Arbeitslosigkeit im städtischen Sektor.
Sozialversicherungsbeiträge fungieren als spezifische Steuern. Diese sind an die Leistungen der Systemmitglieder gebunden. Die Regierung kann diese Mittel nicht für die Allgemeinheit verwenden. Dadurch wird die Möglichkeit eingeschränkt, Steuereinnahmen für öffentliche Güter zu erzielen, die der armen Landbevölkerung und dem informellen Sektor helfen können.
Darüber hinaus ist Ungleichheit in seine Struktur eingebaut. Unterschiedliche Gesundheitsleistungen und Geldleistungen für verschiedene Berufsgruppen. Dadurch wird die bestehende Ungleichheit aufrechterhalten und verschärft.
Befürworter der Sozialversicherung sagen, dass dies ein Missverständnis darüber sei, wie es funktioniert. Die Behauptung, einen Teil des Einkommens in den Versicherungsfonds einzuzahlen, beraubt niemanden außerhalb des Programms. Steuern werden nur durch die Gewährung von Vorteilen gerechtfertigt. Durch diese Gegenleistung wird die Einhaltung sichergestellt.
„Kritik an Ungleichheit sollte sich an der Struktur des ursprünglichen Einkommens richten, nicht an der sozialen Sicherheit.“
Das Argument ist, dass die Sozialversicherung einen Teil Ihres Einkommens für gute Zwecke verwendet. Es schafft keine Ungleichheit. Es reagiert darauf.
Die Spannung bleibt bestehen. Wir wollen das Armutsproblem mit Hilfe der sozialen Sicherheit lösen. Aber es wurde entwickelt, um Risiken zu managen. Wenn Risiko und Armut kombiniert werden, werden die Unterschiede deutlich. Die Frage ist: Wird das Sicherheitsnetz repariert oder wird die Definition von Sicherheit geändert?
Die Überwachung der Sozialversicherungsvorschriften erfordert eine intensive regelmäßige Berichterstattung und spezielle Recherchen. Die meisten Länder veröffentlichen alle paar Jahre einen Entwurf ihres Systems. Die US-amerikanische Sozialversicherungsbehörde führt diese Bemühungen in ihrer Veröffentlichung „Social Security Programs Through the World“ an. Diese Ressource ist wichtig, um zu verstehen, wie verschiedene Regierungen Sicherheitsnetze schaffen.
Wichtigste internationale Informationsquellen
Um tiefergehende ökonomische Vergleiche anzustellen, wenden sich die Forscher den Kosten der sozialen Sicherheit zu. Diese Informationsquelle, die von Zeit zu Zeit vom Internationalen Arbeitsamt veröffentlicht wird, enthält Vergleichstabellen. Darin werden Kosten, Nutzen und Finanzierungsmechanismen der verschiedenen Programme aufgeschlüsselt. Diese Zahlen sind nicht abstrakt. Diese zeigen den tatsächlichen finanziellen Beitrag sozialer Programme zum Staatshaushalt.
Auch die Mitglieder der Europäischen Gemeinschaft verfügen über Ressourcen. Die Kommission der Europäischen Gemeinschaften hat Vergleichstabelle der Sozialversicherungssysteme der Mitgliedstaaten der Europäischen Gemeinschaft: Allgemeine Systeme veröffentlicht. Dies hilft Entscheidungsträgern zu verstehen, wie sich regionale Integration auf soziale Wohlfahrtsstrukturen auswirkt.
Theoretischer und wirtschaftlicher Rahmen
Um das „Warum“ hinter diesen Systemen zu verstehen, bedarf es mehr als nur Faktenblättern. Harold L. Wilensky et al. fasste seine vergleichende Forschung in Comparative Social Policy: Theories, Methods, Findings (1985) zusammen. Diese Studie skizziert die Methoden zur Untersuchung von Wohlfahrtsstaaten.
Wenn es um wirtschaftliche Grundlagen geht, ist L.D. McClements’ The Economics of Social Security (1978) bleibt ein Schlüsseltext. Analysieren Sie, wie sich die soziale Sicherheit auf allgemeinere Wirtschaftsindikatoren auswirkt. Unterdessen enthält der Bericht des Internationalen Arbeitsamtes aus dem Jahr 1984 „Into the Twenty-First Century: The Development of Social Security“ Ansichten von zehn Experten. Sagen Sie voraus, wie sich diese Systeme als Reaktion auf demografische Veränderungen entwickeln werden.
Historische Entwicklung der Volkswirtschaften der entwickelten Länder
Der aktuelle Stand der sozialen Sicherheit ist nicht über Nacht entstanden. Es entstand als Ergebnis jahrzehntelangen politischen und wirtschaftlichen Drucks. The Evolution of Social Insurance, 1881-1981, herausgegeben von Peter A. Köhler und Hans F. Zacher. Dieses Buch verfolgt die Geschichte Österreichs, Frankreichs, Deutschlands, Großbritanniens und der Schweiz. Diese Pläne werden in einen größeren wirtschaftlichen und sozialen Kontext gestellt.
Ein spezifischer Vergleich zwischen Großbritannien und Schweden findet sich in Hugh Hecklows „Contemporary Social Politics in Britain and Sweden: From Relief to Income Maintenance“ (1974). Der Kontrast ist klar. Einige Länder sind zur Einkommenseinbehaltung übergegangen. Einige zogen um, um ihr Einkommen zu sichern. Andere behielten Elemente der Armutsbekämpfung bei. Diese Unterscheidung prägt ihre aktuelle finanzielle Realität.
In den Vereinigten Staaten lieferte Bruno Steins „Social Security and Pensions in Transition“ (1980) den nötigen Hintergrund. Dieses Buch erklärt das amerikanische Rentensystem in einer Zeit bedeutender Reformen. Die gezielte Forschung deckt auch andere fortgeschrittene Gesellschaften ab. M.A. Jones untersucht Australien in The Australian Welfare State: Growth, Crisis and Change (1983). Dennis Guest erzählt in „The Emergence of Social Security in Canada“ (1985) über den Aufstieg der sozialen Sicherheit in Kanada. Brian Easton untersucht Neuseeland in Social Policy and the Welfare State (1980).
Entwicklungsländer und Gesundheitssysteme
Die soziale Sicherheit in Entwicklungsländern ist mit verschiedenen Einschränkungen konfrontiert. James Midgleys Social Security, Inequality, and the Third World (1984) erörtert diese Lücke. Es untersucht, wie sich Ungleichheit auf den Zugang zu Sozialleistungen in weniger industrialisierten Gebieten auswirkt.
Die Krankenversicherung erhöht die Komplexität noch weiter. Brian Abel Smith und Alan Maynard analysierten Westeuropa in Organization, Finance and Health Expenditures of the European Community (1978). Sie untersuchten die Kostenkontrolle in 12 Ländern zwischen 1977 und 1983.
Auch außerhalb Europas verändert sich die Situation. Michael Kaeser untersucht die Sowjetunion und Osteuropa im Artikel „Medizin in der Sowjetunion und Osteuropa“ (1976). Lee Soderstrom konzentrierte sich in The Canadian Health System (1978) auf Kanada. Sidney Sachs liefert eine australische Analyse in Conflicts of Interest: Politics and Policy in the Australian Health Service (1984). Aus einer breiteren Perspektive ist Medical Care Under Social Security in Developing Countries (1982) eine Sammlung von IVSS-Artikeln. Dies verdeutlicht die Herausforderungen der Behandlung in ressourcenarmen Umgebungen.
Die Daten sind vorhanden. Es ist über Jahrzehnte der Forschung verstreut. Die Herausforderung besteht darin, diese unterschiedlichen Erkenntnisse zu einem kohärenten Verständnis davon zusammenzuführen, wie soziale Sicherheit in der realen Welt tatsächlich funktioniert.