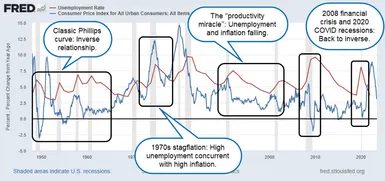
A curva de Phillips é um daqueles conceitos económicos que parece intuitivo até que a realidade intervém e a quebra. Isso visualiza o potencial trade-off entre desemprego e inflação. A teoria sugere uma relação inversa simples. Por outras palavras, se quisermos que o desemprego diminua, temos de aceitar uma inflação mais elevada. Se quisermos estabilidade de preços, temos de aceitar um aumento da taxa de desemprego.
Essa ideia tem origem no economista William Phillips. Num artigo de 1958 analisando dados britânicos de 1861 a 1957, ele observou um padrão. Quando o desemprego é baixo, os salários aumentam mais rapidamente. Quando há escassez de empregos, o crescimento dos salários desacelera. A lógica é simples. Uma baixa taxa de desemprego significa que as empresas estão competindo por talentos. Eles aumentam os salários para atrair trabalhadores. Uma elevada taxa de desemprego dá vantagem aos empregadores. Eles não precisam aumentar os salários.
Como os mercados de trabalho impulsionam a inflação salarial
O mecanismo por trás desta curva baseia-se na oferta e na procura de trabalho. Quando o mercado de trabalho está apertado, os funcionários têm poder de barganha. As empresas aumentam os salários para manter seus funcionários. Esses altos custos trabalhistas são repassados aos consumidores. Os preços estão subindo. Isso causa inflação.
Por outro lado, quando muitas pessoas ficam desempregadas, a pressão salarial cai. A concorrência dos empregadores por empregos está a diminuir. O crescimento salarial parou. Os custos laborais mantêm-se estáveis e há pouca pressão ascendente sobre os preços no consumidor.
A implicação para os decisores políticos foi sedutora. Sugeriu um menu de opções. Você também pode escolher uma taxa de desemprego baixa e permitir alguma inflação. Alternativamente, você pode escolher uma inflação mais baixa e aceitar um desemprego mais alto. A curva mostra que este trade-off é suficientemente estável para ser administrável.
A principal implicação da curva de Phillips é que a manutenção de um desemprego baixo e de uma inflação baixa ao mesmo tempo pode não ser possível no longo prazo.
O choque da estagflação: quando a teoria quebrou
Na década de 1970, a falha fatal nesta lógica tornou-se aparente. Os Estados Unidos experimentaram estagflação. Esta é uma mala de viagem de estagnação e inflação. Foi uma época de alto desemprego e alta inflação.
A curva de Phillips prevê que isso não acontecerá. Esta correlação inversa sugere que o elevado desemprego pesa sobre a inflação. Em vez disso, ambos subiram juntos. Os custos da energia estão a aumentar, especialmente devido a choques de oferta nos países produtores de petróleo. Esses custos repercutem em toda a economia. As empresas aumentaram os preços uma após a outra. Os trabalhadores responderam exigindo salários mais altos. O ciclo se alimentou sozinho.
Esse período abalou a confiança na curva. Se esta teoria estiver correta, então a estagflação torna-se impossível. A ocorrência deste fenómeno indica que a relação entre a taxa de desemprego e as variações de preços é muito mais fraca do que os dados sugerem.
Por que o relacionamento não é causal
O colapso não foi apenas um problema temporário. Aponta para um problema estrutural mais profundo. Esta teoria assume que as expectativas de inflação permanecem inalteradas. Não leva em conta a adaptação de pessoas e empresas.
Quando os trabalhadores prevêem que os preços vão subir, exigem antecipadamente salários mais elevados. Este movimento preventivo dobra a curva. Os compromissos mudam. Os tomadores de decisão não podem mais confiar em linhas estáveis nos gráficos para tomar decisões.
Outros factores também enfraquecem esta correlação. Os avanços tecnológicos aumentam a produtividade. O ex-presidente do Federal Reserve, Alan Greenspan, chamou isso de “milagre da produtividade” no final da década de 1990. Uma tecnologia melhor permite que as empresas produzam mais com menos recursos. Isto mantém os preços baixos mesmo quando o mercado de trabalho se contrai.
Durante este período, o desemprego nos Estados Unidos permaneceu baixo e a inflação relativamente baixa. Estes dados contradizem diretamente as previsões da curva de Phillips. Se esta teoria estiver correcta, o baixo desemprego deverá causar uma espiral ascendente nos preços salariais. Não aconteceu.
Choques e expectativas de oferta
Os economistas reconhecem agora que os choques de oferta desempenham um papel importante. Independentemente da taxa de desemprego, um aumento acentuado no preço dos bens importados leva a um aumento nos custos. A crise do petróleo da década de 1970 é um exemplo típico. O que altera os preços não é o desenvolvimento do mercado de trabalho. Este é um evento geopolítico que perturba o fornecimento.
As expectativas de inflação são igualmente importantes. Se as empresas acreditarem que a inflação permanecerá elevada, aumentam os preços de forma proativa. Isso cria uma profecia autorrealizável. Os modelos da curva de Phillips muitas vezes ignoram esses ciclos de feedback psicológico e estrutural.
A escola austríaca de economia há muito que critica esta curva. Argumentam que se baseia em pressupostos matemáticos que não reflectem forças económicas reais. Para eles, as evidências da década de 1970 são definitivas. Esta teoria não é fiável porque não consegue dar conta da complexidade e da dinâmica das expectativas do mercado e dos choques externos.
A Visão Moderna: Correlação, Não Causalidade
Hoje, as pessoas estão céticas em relação à curva de Phillips. Embora não esteja completamente abandonado, seu uso é limitado. No curto prazo, pode haver uma correlação entre desemprego e inflação. Mas correlação não é causalidade.
O mundo real é mais confuso. Muitos factores afectam o emprego e o nível de preços. A tecnologia, a globalização, as alterações demográficas e a política do banco central interagem de formas que não podem ser captadas por uma simples curva.
Superficialmente, a curva de Phillips faz sentido em teoria. A oferta e a procura de trabalho vão e vêm. O poder de precificação é transferido entre empregadores e empregados. Em teoria, isso deveria fazer com que os preços subissem. No entanto, a correlação de curto prazo não garante a estabilidade a longo prazo.
Os decisores não podem visar apenas determinados pontos da curva. Restrições de oferta, mudanças nas expectativas e mudanças tecnológicas Eles têm que navegar. Essa compensação existe em teoria. Na prática, é instável.
O legado da curva de Phillips é uma lição de humildade. Os modelos económicos são um guia útil. Não são bolas de cristal. A estagflação da década de 1970 ensinou-nos que os mercados de trabalho não funcionam no vácuo. Os preços são afetados por uma rede de forças que não pode ser totalmente refletida num gráfico simples.
Continuamos monitorando o desemprego e a inflação. Ainda estudamos sua interação. Mas já não esperamos um compromisso fiável. A economia não oferece uma escolha simples. Fornece um sistema complexo cujas regras mudam de acordo com o contexto.
E esse contexto está em constante evolução. O crescimento da produtividade, as cadeias de abastecimento globais e os mercados de trabalho digitais estão a moldar o cenário. As curvas antigas não cabem no novo terreno. Deparamo-nos com dados, incertezas e a necessidade de reavaliar constantemente.