Krzywa Phillipsa to jedna z tych koncepcji ekonomicznych, która wydaje się intuicyjna, dopóki rzeczywistość nie wkracza w grę i jej nie rujnuje. Wizualizuje potencjalny kompromis między bezrobociem a inflacją. Teoria sugeruje prostą odwrotną zależność. Innymi słowy, jeśli chcesz zmniejszyć bezrobocie, musisz zaakceptować wyższą inflację. Jeśli chcesz stabilności cen, musisz zaakceptować rosnące bezrobocie.
Pomysł ten wywodzi się z prac ekonomisty Williama Phillipsa. W artykule z 1958 r. analizującym brytyjskie dane z lat 1861–1957 zauważył pewną prawidłowość. Gdy bezrobocie jest niskie, płace rosną szybciej. Kiedy brakuje rąk do pracy, wzrost płac zwalnia. Logika jest prosta. Niskie bezrobocie oznacza, że firmy konkurują o talenty. Podnoszą płace, żeby przyciągnąć pracowników. Wysoka stopa bezrobocia daje pracodawcom przewagę. Nie muszą podnosić wynagrodzeń.
Jak rynki pracy wpływają na inflację płac
Mechanizm tej krzywej opiera się na podaży i popycie na pracę. Gdy rynek pracy jest napięty, pracownicy mają siłę przetargową. Firmy podnoszą płace, żeby zatrzymać pracowników. Te wysokie koszty pracy są przerzucane na konsumentów. Ceny rosną. To powoduje inflację.
Z drugiej strony, gdy wiele osób traci pracę, presja płacowa maleje. Konkurencja pracodawców o miejsca pracy słabnie. Wzrost płac wyhamowuje. Koszty pracy są stabilne, a presja na wzrost cen konsumpcyjnych jest niewielka.
Konkluzja dla decydentów była kusząca. Oferował wybór z menu opcji. Możesz zdecydować się na utrzymanie bezrobocia na niskim poziomie i pozwolić na pewną inflację. Możesz też wybrać niższą inflację i zaakceptować wyższe bezrobocie. Krzywa pokazuje, że ten kompromis jest na tyle stabilny, że można nim zarządzać.
Głównym przesłaniem krzywej Phillipsa jest to, że utrzymanie zarówno niskiego bezrobocia, jak i niskiej inflacji w dłuższej perspektywie może nie być możliwe.
Szok stagflacyjny: kiedy teoria zawiodła
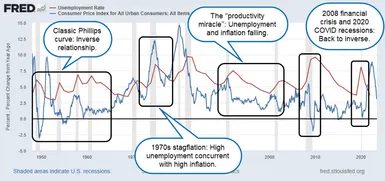
W latach 70. XX w. uwidoczniła się fatalna słabość tej logiki. Stany Zjednoczone przeżyły stagflację. To hybrydowe słowo powstałe z połączenia słów „stagnacja” i „inflacja”. Był to czas wysokiego bezrobocia i wysokiej inflacji.
Krzywa Phillipsa przewiduje, że tak się nie stanie. Ta odwrotna korelacja sugeruje, że wysokie bezrobocie powstrzymuje inflację. Zamiast tego oba wskaźniki wzrosły razem. Koszty energii rosną, zwłaszcza ze względu na szoki podażowe w krajach będących producentami ropy. Koszty te rozłożyły się na całą gospodarkę. Firmy jedna po drugiej podnosiły ceny. W odpowiedzi pracownicy domagali się wyższych płac. Ten cykl żywił się sam.
Okres ten podważył zaufanie do krzywej. Jeśli ta teoria jest poprawna, stagflacja staje się niemożliwa. Występowanie tego zjawiska wskazuje, że związek pomiędzy stopą bezrobocia a zmianami cen jest znacznie słabszy, niż sugerują dane.
Dlaczego ten związek nie jest przyczynowo-skutkowy
Usterka nie była tylko chwilową aberracją. Wskazuje to na głębszy problem strukturalny. Teoria ta zakłada, że oczekiwania inflacyjne pozostają niezmienione. Nie uwzględnia adaptacji ludzi i firm.
Kiedy pracownicy przewidują wzrost cen, z góry żądają wyższych płac. To działanie zapobiegawcze zniekształca krzywą. Kompromisy się zmieniają. Decydenci nie mogą już polegać na stabilnych liniach na wykresach przy podejmowaniu decyzji.
Inne czynniki również osłabiają tę korelację. Postęp technologiczny zwiększa produktywność. Pod koniec lat 90. były prezes Rezerwy Federalnej Alan Greenspan nazwał to „cudem produktywności”. Lepsza technologia pozwala firmom produkować więcej przy mniejszych zasobach. Utrzymuje to ceny na niskim poziomie nawet w obliczu zacieśnienia na rynku pracy.
W tym okresie stopa bezrobocia w Stanach Zjednoczonych utrzymywała się na niskim poziomie, a inflacja utrzymywała się na stosunkowo niskim poziomie. Dane te bezpośrednio zaprzeczają przewidywaniom krzywej Phillipsa. Jeśli ta teoria jest słuszna, niskie bezrobocie powinno spowodować spiralę wzrostową cen płac. Ale tak się nie stało.
Wstrząsy i oczekiwania podażowe
Ekonomiści uznają obecnie, że szoki podażowe odgrywają ważną rolę. Niezależnie od stopy bezrobocia, gwałtowne wzrosty cen importowanych towarów prowadzą do wyższych kosztów. Typowym przykładem jest kryzys naftowy z lat 70. XX wieku. To, co zmienia ceny, to nie rozwój rynku pracy. Jest to wydarzenie geopolityczne zakłócające dostawy.
Równie ważne są oczekiwania inflacyjne. Jeśli przedsiębiorstwa uważają, że inflacja utrzyma się na wysokim poziomie, z wyprzedzeniem podnoszą ceny. Tworzy to samospełniającą się przepowiednię. Modele krzywych Phillipsa często ignorują te psychologiczne i strukturalne pętle sprzężenia zwrotnego.
Austriacka Szkoła Ekonomii od dawna krytykuje tę krzywą. Twierdzą, że opiera się ona na założeniach matematycznych, które nie odzwierciedlają rzeczywistych sił ekonomicznych. Dla nich dowody z lat 70. są rozstrzygające. Teoria ta jest zawodna, ponieważ nie jest w stanie uwzględnić złożoności i dynamiki oczekiwań rynkowych oraz szoków zewnętrznych.
Współczesny pogląd: korelacja, a nie przyczynowość
Dziś ludzie są sceptyczni wobec krzywej Phillipsa. Choć nie został całkowicie porzucony, to jego wykorzystanie zostało ograniczone. W krótkim okresie może istnieć korelacja między bezrobociem a inflacją. Ale korelacja nie oznacza przyczynowości.
Prawdziwy świat jest bardziej złożony. Na poziom zatrudnienia i cen wpływa wiele czynników. Technologia, globalizacja, zmiany demograficzne i polityka banku centralnego oddziałują na siebie w sposób, którego nie da się ująć za pomocą prostej krzywej.
Na pozór krzywa Phillipsa ma sens w teorii. Podaż i popyt na pracę ulegają wahaniom. Władza cenowa jest przenoszona pomiędzy pracodawcami i pracownikami. Teoretycznie powinno to przełożyć się na wyższe ceny. Jednak krótkoterminowa korelacja nie gwarantuje długoterminowej stabilności.
Decydenci nie mogą skupiać się tylko na określonych punktach krzywej. Muszą radzić sobie z ograniczeniami podaży, zmieniającymi się oczekiwaniami i zmianami technologicznymi. Ten kompromis istnieje w teorii. W praktyce jest niestabilny.
Dziedzictwo krzywej Phillipsa jest lekcją pokory. Modele ekonomiczne są użytecznym przewodnikiem. To nie są kryształowe kule. Stagflacja lat 70. nauczyła nas, że rynki pracy nie działają w próżni. Na ceny wpływa sieć sił, których nie można w pełni odzwierciedlić na prostym wykresie.
W dalszym ciągu śledzimy bezrobocie i inflację. Nadal badamy ich interakcje. Ale nie oczekujemy już wiarygodnego kompromisu. Ekonomia nie oferuje łatwych wyborów. Zapewnia złożony system, którego zasady zmieniają się w zależności od kontekstu.
I ten kontekst ciągle się zmienia. Wzrost produktywności, globalne łańcuchy dostaw i cyfrowe rynki pracy kształtują krajobraz. Stare zakręty nie nadają się do nowego terenu. Mamy do czynienia z danymi, niepewnością i koniecznością ciągłej ponownej oceny.