


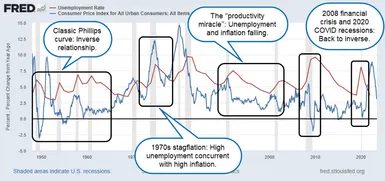
La curva di Phillips è uno di quei concetti economici che sembra intuitivo finché la realtà non interviene e lo rompe. Ciò visualizza il potenziale trade-off tra disoccupazione e inflazione. La teoria suggerisce una semplice relazione inversa. In altre parole, se si vuole che la disoccupazione diminuisca, bisogna accettare un’inflazione più elevata. Se si vuole la stabilità dei prezzi bisogna accettare un aumento del tasso di disoccupazione.
Questa idea nasce dall’economista William Phillips. In un articolo del 1958 che analizzava i dati britannici dal 1861 al 1957, osservò uno schema. Quando la disoccupazione è bassa, i salari aumentano più rapidamente. Quando c’è carenza di posti di lavoro, la crescita dei salari rallenta. La logica è semplice. Un basso tasso di disoccupazione significa che le aziende competono per i talenti. Aumentano i salari per attirare i lavoratori. Un elevato tasso di disoccupazione dà ai datori di lavoro una leva finanziaria. Non hanno bisogno di aumentare i salari.
Come i mercati del lavoro determinano l’inflazione salariale
Il meccanismo dietro questa curva si basa sulla domanda e sull’offerta di lavoro. Quando il mercato del lavoro è ristretto, i dipendenti hanno potere contrattuale. Le aziende aumentano i salari per mantenere i propri dipendenti. Questi elevati costi di manodopera vengono trasferiti ai consumatori. I prezzi stanno aumentando Ciò provoca inflazione.
D’altro canto, quando molte persone perdono il lavoro, la pressione salariale diminuisce. La concorrenza tra i datori di lavoro per i posti di lavoro sta diminuendo. La crescita dei salari si è fermata. Il costo del lavoro è stabile e la pressione al rialzo sui prezzi al consumo è scarsa.
Le implicazioni per i politici erano seducenti. Ha suggerito un menu di scelte. Puoi anche scegliere un tasso di disoccupazione basso e consentire una certa inflazione. In alternativa, puoi scegliere un’inflazione più bassa e accettare una disoccupazione più elevata. La curva mostra che questo compromesso è sufficientemente stabile da essere gestibile.
La principale implicazione della curva di Phillips è che mantenere un basso tasso di disoccupazione e un basso livello di inflazione allo stesso tempo potrebbe non essere possibile nel lungo periodo.
Lo shock della stagflazione: quando la teoria fallì
Negli anni ’70 divenne evidente il difetto fatale di questa logica. Gli Stati Uniti hanno sperimentato la stagflazione. Si tratta di una combinazione di stagnazione e inflazione. Era un periodo di alta disoccupazione e alta inflazione.
La curva di Phillips prevede che ciò non accadrà. Questa correlazione inversa suggerisce che l’elevata disoccupazione pesa sull’inflazione. Invece, entrambi si sono alzati insieme. I costi energetici sono in aumento, soprattutto a causa degli shock di offerta nei paesi produttori di petrolio. Questi costi si ripercuotono su tutta l’economia. Le aziende hanno aumentato i prezzi una dopo l’altra. I lavoratori hanno risposto chiedendo salari più alti. Il ciclo si è alimentato da solo.
Questo periodo ha mandato in frantumi la fiducia nella curva. Se questa teoria è corretta, la stagflazione diventa impossibile. Il verificarsi di questo fenomeno indica che la relazione tra tasso di disoccupazione e variazione dei prezzi è molto più debole di quanto suggeriscono i dati.
Perché la relazione non è causale
Il crollo non è stato solo un problema temporaneo. Indica un problema strutturale più profondo. Questa teoria presuppone che le aspettative di inflazione rimangano invariate. Non tiene conto dell’adattamento delle persone e delle aziende.
Quando i lavoratori prevedono che i prezzi aumenteranno, chiedono in anticipo salari più alti. Questa mossa preventiva piega la curva. Cambiamento di compromesso. I decisori non possono più fare affidamento sulla linea stabile dei grafici per prendere decisioni.
Anche altri fattori indeboliscono questa correlazione. I progressi tecnologici aumentano la produttività. L’ex presidente della Federal Reserve Alan Greenspan lo definì il “miracolo della produttività” alla fine degli anni ’90. Una tecnologia migliore consente alle aziende di produrre di più con meno risorse. Ciò mantiene i prezzi bassi anche se il mercato del lavoro si restringe.
Durante questo periodo, la disoccupazione negli Stati Uniti rimase bassa e l’inflazione relativamente bassa. Questi dati contraddicono direttamente le previsioni della curva di Phillips. Se questa teoria è corretta, la bassa disoccupazione dovrebbe causare una spirale al rialzo dei prezzi salariali. Non è stato così.
Shock e aspettative sull’offerta
Gli economisti ora riconoscono che gli shock dal lato dell’offerta svolgono un ruolo importante. Indipendentemente dal tasso di disoccupazione, un forte aumento del prezzo dei beni importati porta ad un aumento dei costi. La crisi petrolifera degli anni ’70 ne è un tipico esempio. Ciò che fa cambiare i prezzi non è lo sviluppo del mercato del lavoro. Questo è un evento geopolitico che interrompe l’offerta.
Le aspettative di inflazione sono altrettanto importanti. Se le aziende ritengono che l’inflazione rimarrà elevata, aumentano i prezzi in modo proattivo. Questo crea una profezia che si autoavvera. I modelli della curva di Phillips spesso ignorano questi cicli di feedback psicologici e strutturali.
La scuola economica austriaca ha a lungo criticato questa curva. Sostengono che si basa su presupposti matematici che non riflettono le forze economiche reali. Per loro, le prove degli anni ’70 sono definitive. Questa teoria è inaffidabile perché non può spiegare la complessità e la dinamica delle aspettative di mercato e degli shock esterni.
La visione moderna: correlazione, non causalità
Oggi le persone sono scettiche riguardo alla curva di Phillips. Anche se non del tutto abbandonato, il suo utilizzo è limitato. Nel breve termine, potrebbe esserci una correlazione tra disoccupazione e inflazione. Ma la correlazione non è causalità.
Il mondo reale è più disordinato. Molti fattori influenzano l’occupazione e il livello dei prezzi. Tecnologia, globalizzazione, cambiamento demografico e politica della banca centrale interagiscono in modi che non possono essere catturati da una semplice curva.
In superficie, la curva di Phillips ha senso in teoria. La domanda e l’offerta di lavoro vanno e vengono. Il potere di determinazione dei prezzi viene trasferito tra datori di lavoro e dipendenti. In teoria, ciò dovrebbe causare un aumento dei prezzi. Tuttavia, la correlazione a breve termine non garantisce la stabilità a lungo termine.
I decisori non possono prendere di mira solo alcuni punti della curva. Vincoli di offerta, cambiamento delle aspettative e cambiamenti tecnologici Devono navigare. Questo compromesso esiste in teoria. In pratica è instabile.
L’eredità della curva di Phillips è una lezione di umiltà. I modelli economici sono una guida utile. Non sono sfere di cristallo. La stagflazione degli anni ’70 ci ha insegnato che i mercati del lavoro non operano nel vuoto. I prezzi sono influenzati da una rete di forze che non possono essere pienamente riflesse in un semplice grafico.
Continuiamo a monitorare la disoccupazione e l’inflazione. Studiamo ancora la loro interazione. Ma non ci aspettiamo più un compromesso affidabile. L’economia non offre una scelta semplice. Fornisce un sistema complesso le cui regole cambiano a seconda del contesto.
E quel contesto è in continua evoluzione. La crescita della produttività, le catene di fornitura globali e i mercati del lavoro digitali stanno plasmando il panorama. Le vecchie curve non si adattano al nuovo terreno. Ci troviamo di fronte a dati, incertezze e alla necessità di rivalutarli costantemente.


