Het is nu laat in de lente. Dit betekent dozen organiseren. Zoek de cheque die u bent vergeten. Dit is gratis geld dat u kunt gebruiken voor uw boodschappenbudget of onverwachte rekeningen. Je komt misschien in de verleiding om je telefoon te pakken, een foto te maken en er een einde aan te maken.
Maar wacht.
Deze eenvoudige handeling kent strikte technische regels. Als u niet oppast, wordt uw mobiele storting afgewezen. Dit gebeurt vaak. Onduidelijk beeld. Onvolledige cijfers. Het is een slechte hoek. Plotseling bevind je je in het ongewisse. Je verliest dagen. Je verliest je geduld.
Begrijpen waarom banken deze documenten afwijzen, is meer dan alleen naleving. Dit beschermt de cashflow. Eén verkeerde beweging en uw aanbetaling kan permanent worden bevroren. Laten we eens kijken naar de specifieke standaarden die ertoe hebben geleid dat de banksystemen failliet zijn gegaan.
Waarom mobiele betaalrekeningen mislukken vanwege hoge tarieven
Voor het beheer van onze liquide middelen zijn wij afhankelijk van applicaties. Het is efficiënt. Sla de takken over. Je kunt de wachtrij overslaan. Uit de gegevens blijkt dat deze verandering steeds sneller gaat. Alleen al in 2024 zal het gebruik van mobiele stortingen naar verwachting met 40% groeien. Dat is een grote adoptiecurve.
Maar het heeft geen zin om je te haasten.
Als je haast hebt, offer je de beeldkwaliteit op. Zie dit als overmatig agressief snoeien van struiken. Het belemmert toekomstige groei. Vanuit het perspectief van banken kan onzorgvuldig scannen ervoor zorgen dat de transactie mislukt. Financiële instellingen melden dat 15% van de afwijzingen rechtstreeks te wijten is aan een slechte beeldkwaliteit.
Waarom gebeurt dit? Gebruikers fotograferen cheques in donkere kamers. Ze schieten vanuit vreemde hoeken. Klik op Verzenden voordat u controleert op duidelijkheid. Het systeem zal het onmiddellijk afwijzen.
Dit is een valkuil waar de meeste mensen in trappen. Wanneer u op de knop drukt, begint de klok te lopen. Dit is niet waar. De standaard wettelijke bewaartermijn van vijf dagen gaat pas in als uw bank uw digitale bestand officieel heeft geaccepteerd. Als ze op de eerste dag nee zeggen, is uw geld niet “onderweg”. Je hebt het gewoon weer in handen en de klok is nog niet begonnen.
Fotografische details die cheques onaanvaardbaar maken
Het algoritme achter mobiele stortingen is meedogenloos. Het maakt ze niet uit of je een trouwe klant bent of niet. Ze geven om de integriteit van gegevens.
Wat als er een schaduw is? Afgewezen. Wat moet ik doen als de karakters onduidelijk zijn? Afgewezen.
De regels zijn eenvoudig. Het is het perfecte kader. Ook moeten alle vier de hoeken zichtbaar zijn. Door de randen af te knippen, wordt de transactie geamputeerd. Het systeem kan het formaat niet verifiëren. Je verliest het vermogen om de authenticiteit te certificeren.
Bepaalde gegevenspunten moeten duidelijk worden vastgelegd.
- Serienummer.
- numeriek bedrag.
- Releasedatum.
- handtekening.
Alleen een blik die de handtekening verbergt, is voldoende om te ontkennen. Deze mislukkingen resulteerden in een “treasury penalty”. Dit betekent dat de financiering vertraging oploopt. In plaats van dat u uw geld binnen 1-2 dagen ontvangt, moet u nog eens 5-7 werkdagen wachten.
Mensen maken vaak fouten. vergeet de achterkant.
Je moet ook de achterkant fotograferen. De goedkeuring is belangrijk. Als de achterkant van de cheque niet is gefotografeerd of niet kan worden gelezen, houdt het systeem de borg vast. Het is een harde stop. Er zijn geen uitzonderingen.
Hoe banken naar onvolledige digitale gegevens kijken
Het gaat niet alleen om de foto’s. Het hangt af van de informatie die u invoert.
Beveiligingsfilters scannen alle informatie met betrekking tot elektronische slip. Als u een onjuist IBAN-nummer invoert, wordt de overboeking onderbroken. Als het systeem van de bank een discrepantie constateert, stopt het proces.
Een andere belangrijke reden is het gebrek aan tekst. Voor sommige cheques moet het bedrag op de voorkant van de cheque worden geschreven. Als het verloren of onleesbaar is, markeert de bank het document met “verbeterde monitoring”. Zij sturen een dringend verzoek om aanvullende informatie. Uw geld is vergrendeld totdat u bewijs levert.
Hierdoor ontstaat er een bottleneck. U bent urenlang bezig met het versturen van documenten per e-mail. Het is tijdverspilling. Er is liquiditeit verloren gegaan.
Er zijn veel mythes verbonden aan cheques die achteraf zijn gedateerd. Mensen denken dat ze moeten wachten tot de cheque gedateerd is voordat ze deze scannen. Doe dit niet. De meeste banken accepteren nu gepostdateerde cheques via een digitale interface. Papier hoeft niet wekenlang in uw la te liggen.
Banken willen niet dat dates een probleem vormen. Ze willen transparantie. Ze willen er zeker van zijn dat de foto’s niet nep zijn. Als u correct scant, krijgt u sneller uw geld. Als je dingen overhaast, betaal je de prijs van ongeduld met tijd en druk.
Afweging van gemak
Mobiele deposito’s besparen energie. Je hebt de reis gered. Bespaar tijd in de rij. Dit gemak brengt echter hoge nauwkeurigheidsnormen met zich mee.
Het alternatief is duidelijk. Je kunt snel zijn, of je kunt succesvol zijn. als je slordig bent, krijg je zelden beide.
Een uitvalpercentage van 15% is geen gemiddelde van kleine fouten. Dit was een waarschuwingsschot. U kunt zien dat het systeem u in de gaten houdt. Het laat zien dat uw inspanningen alleen de moeite waard zijn als ze aan de normen voldoen.
Als u de verificatiestap overslaat, gokt u op uw cashflow. Ervan uitgaande dat het beeld goed genoeg is. De bank gaat ervan uit dat dit niet het geval is. ze hebben meestal gelijk.
Als u dit voorjaar een vergeten cheque tegenkomt, haal dan diep adem. Verlicht de kamer. Kadreer de hoeken. Bevestig uw handtekening. Scan de achterkant. Controleer uw IBAN-nummer.
Het duurt tien seconden langer. Het scheelt tien dagen wachten.
Is het de haast waard? Waarschijnlijk niet. Maar wij doen het toch. Dit komt omdat we denken dat het sneller is dan het algoritme. Dat zijn wij niet.
Verborgen kosten van afgewezen stortingen
De meeste mensen denken dat het innen van een cheque iets met de bank te maken heeft. Dit is niet waar. Het draait allemaal om algoritmen.
Je praat niet met een bankier. U voert uw gegevens in de machine in en deze bepaalt in milliseconden of u een mens of een fraudeur bent. Zelfs als de machine nee zegt, wacht uw geld niet zomaar. Het loopt vast. Het ‘afwijzingspercentage’ is niet abnormaal. Dit is een knelpunt.
De gebruikersinterface van sommige applicaties bevat nu instructievideo’s. ze zijn goed. Let op. Dit is een kleine investering en kan u gedurende meerdere dagen beschermen tegen liquiditeitsverlies. Maar weten en doen zijn niet hetzelfde. Je hebt een routine nodig.
Denk er zo over na. Zonder gebruikersinstructies is het systeem blind. Jouw taak is om een duidelijk signaal af te geven.
Hier leest u hoe u afwijzing kunt stoppen.
De verlichtingsval
De schaduw is je vijand.
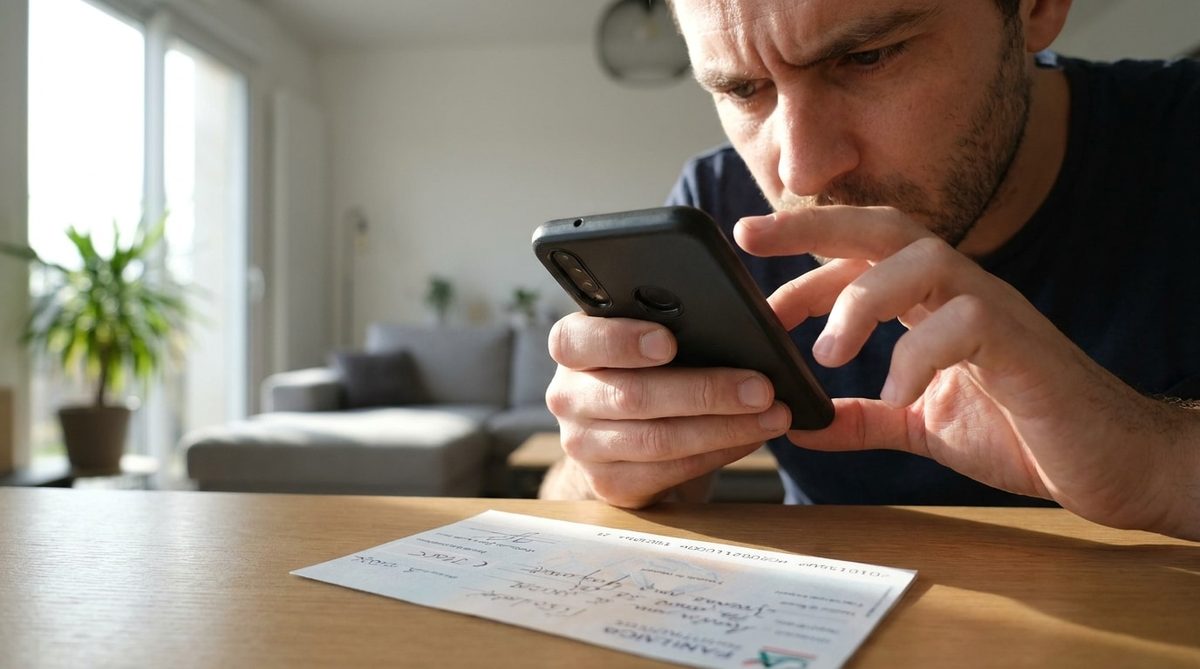
Wanneer u een vinkje op een tafel plaatst, wordt er een schaduw gemaakt. De mobiele telefoon werpt een schaduw. De cheque werpt een schaduw. Algoritmen haten schaduwen. Het verwart ze vanwege schade, gewijzigde afbeeldingen en afbeeldingen van lage kwaliteit.
Opgelost: Ga naar venster. Natuurlijk licht is niet onderhandelbaar. Leg de cheque plat. Ga achteruit. Zorg ervoor dat het licht gelijkmatig op het oppervlak valt. Er zijn geen donkere hoeken. Er is geen sterk contrast.
Fout: Je houdt je telefoon te dichtbij. Je doet het licht uit. Maak een schets voor de cheque. De software ziet een klodder. Het wijst het beeld af.
Frames zijn belangrijker dan je denkt
Geen professionele camera nodig. Je hebt een vaste hand en een zuivere achtergrond nodig.
De meeste cheques hebben microprints, veiligheidsontwerpen en speciale marges. De app gebruikt deze om de authenticiteit te verifiëren. Als u de uiteinden afsnijdt, mislukt de bevestiging.
Oplossing: Gebruik een donker oppervlak. Contrast van donkere tafel en wit papier. Helpt de camera scherp te stellen. Centreer de cheque. Zorg ervoor dat alle vier de hoeken zichtbaar zijn. Houd de telefoon parallel aan de cheque.
Fout: Kantel uw telefoon. Als u het beeld kantelt, worden de cijfers vervormd. Of erger nog, te strak bijsnijden. Als het chequenummer wordt geknipt, is de aanbetaling dood. Systemen kunnen niet lezen wat ze niet kunnen zien.
De genegeerde achterkant
Dit is waar de meeste mensen falen.
Ze deponeren de voorkant. Ze wachten. Ze worden afgewezen. Waarom? Omdat het algoritme de achterkant moet scannen.
Oplossing: Onderteken de achterkant. Vermeld duidelijk uw volledige ID-nummer of rekeningnummer. Sommige banken stellen dergelijke eisen voor grote bedragen. Scan alsjeblieft. Afbeeldingen moeten leesbaar zijn. Er zijn geen vlekken. Geen onduidelijke handtekeningen.
Fout: Terugscan overgeslagen. Het algoritme verwacht het. Als je het overslaat, sla je de beveiliging over. U bent gemarkeerd als onvolledig. Of het wordt als verdacht gemarkeerd. In beide gevallen wordt uw geld ingehouden.
Waarom deze routine u tijd bespaart
Misschien vindt u het vervelend om 10 seconden extra te besteden.
dat is het niet. Het is efficiënt.
Elke afwijzing betekent een bezoek aan de bank elke keer dat ik werd afgewezen. Het betekent wachten. Dit betekent dat u uzelf uitlegt aan iemand die uw probleem beu is. Dit betekent dat uw budget wordt onderbroken. Cashflow is koning. Het verbreken ervan kost je extra tijd en stress.
Het soepele stortingsproces is onzichtbaar. Je merkt het pas als het kapot gaat.