


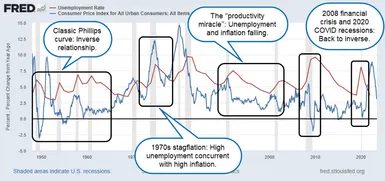
La courbe de Phillips fait partie de ces concepts économiques qui semblent intuitifs jusqu’à ce que la réalité intervienne et la brise. Cela visualise le compromis potentiel entre le chômage et l’inflation. La théorie suggère une simple relation inverse. En d’autres termes, si vous voulez que le chômage diminue, vous devez accepter une inflation plus élevée. Si l’on veut la stabilité des prix, il faut accepter une augmentation du taux de chômage.
Cette idée vient de l’économiste William Phillips. Dans un article de 1958 analysant les données britanniques de 1861 à 1957, il observa une tendance. Lorsque le chômage est faible, les salaires augmentent plus rapidement. Lorsqu’il y a pénurie d’emplois, la croissance des salaires ralentit. La logique est simple. Un faible taux de chômage signifie que les entreprises sont en compétition pour attirer les talents. Ils augmentent les salaires pour attirer les travailleurs. Un taux de chômage élevé donne aux employeurs un effet de levier. Ils n’ont pas besoin d’augmenter les salaires.
Comment les marchés du travail stimulent l’inflation des salaires
Le mécanisme à l’origine de cette courbe repose sur l’offre et la demande de travail. Lorsque le marché du travail est tendu, les salariés ont un pouvoir de négociation. Les entreprises augmentent les salaires pour garder leurs salariés. Ces coûts de main-d’œuvre élevés sont répercutés sur les consommateurs. Les prix augmentent. Cela provoque de l’inflation.
En revanche, lorsque de nombreuses personnes se retrouvent au chômage, la pression salariale diminue. La concurrence des employeurs pour les emplois diminue. La croissance des salaires s’est arrêtée. Les coûts de main-d’œuvre sont stables et il y a peu de pressions à la hausse sur les prix à la consommation.
L’implication pour les décideurs politiques était séduisante. Il suggérait un menu de choix. Vous pouvez également choisir un faible taux de chômage et autoriser une certaine inflation. Alternativement, vous pouvez choisir une inflation plus faible et accepter un chômage plus élevé. La courbe montre que ce compromis est suffisamment stable pour être gérable.
La principale implication de la courbe de Phillips est que maintenir simultanément un faible taux de chômage et une faible inflation pourrait ne pas être possible à long terme.
Le choc de stagflation : quand la théorie s’est brisée
Dans les années 1970, la faille fatale de cette logique est devenue apparente. Les États-Unis ont connu une stagflation. C’est un portemanteau de stagnation et d’inflation. C’était une époque de chômage élevé et d’inflation élevée.
La courbe de Phillips prédit que cela n’arrivera pas. Cette corrélation inverse suggère qu’un chômage élevé pèse sur l’inflation. Au lieu de cela, tous deux se levèrent ensemble. Les coûts de l’énergie augmentent, notamment en raison des chocs d’approvisionnement dans les pays producteurs de pétrole. Ces coûts se répercutent sur toute l’économie. Les entreprises ont augmenté leurs prix les unes après les autres. Les travailleurs ont répondu en exigeant des salaires plus élevés. Le cycle s’est nourri.
Cette période a brisé la confiance dans la courbe. Si cette théorie est correcte, alors la stagflation devient impossible. La survenue de ce phénomène indique que la relation entre le taux de chômage et les variations de prix est beaucoup plus faible que ne le suggèrent les données.
Pourquoi la relation n’est pas causale
La panne n’était pas seulement un incident temporaire. Cela révèle un problème structurel plus profond. Cette théorie suppose que les anticipations d’inflation restent inchangées. Elle ne prend pas en compte l’adaptation des personnes et des entreprises.
Lorsque les travailleurs prédisent que les prix vont augmenter, ils exigent à l’avance des salaires plus élevés. Cette mesure préventive infléchit la courbe. Les compromis changent. Les décideurs ne peuvent plus s’appuyer sur des lignes stables sur les graphiques pour prendre des décisions.
D’autres facteurs affaiblissent également cette corrélation. Les progrès technologiques augmentent la productivité. L’ancien président de la Réserve fédérale, Alan Greenspan, a qualifié cela de « miracle de productivité » à la fin des années 1990. Une meilleure technologie permet aux entreprises de produire plus avec moins de ressources. Cela maintient les prix bas même si le marché du travail se tend.
Durant cette période, le chômage aux États-Unis est resté faible et l’inflation relativement faible. Ces données contredisent directement les prédictions de la courbe de Phillips. Si cette théorie est correcte, un faible taux de chômage devrait provoquer une spirale ascendante des prix des salaires. Ce n’est pas le cas.
Chocs d’offre et attentes
Les économistes reconnaissent désormais que les chocs d’offre jouent un rôle important. Quel que soit le taux de chômage, une forte augmentation du prix des biens importés entraîne une augmentation des coûts. La crise pétrolière des années 1970 en est un exemple typique. Ce qui change les prix, ce n’est pas l’évolution du marché du travail. Il s’agit d’un événement géopolitique qui perturbe l’approvisionnement.
Les anticipations d’inflation sont tout aussi importantes. Si les entreprises estiment que l’inflation va rester élevée, elles augmentent les prix de manière proactive. Cela crée une prophétie auto-réalisatrice. Les modèles de courbe de Phillips ignorent souvent ces boucles de rétroaction psychologiques et structurelles.
L’école autrichienne d’économie critique depuis longtemps cette courbe. Ils soutiennent que cela repose sur des hypothèses mathématiques qui ne reflètent pas les forces économiques réelles. Pour eux, les preuves des années 1970 sont définitives. Cette théorie n’est pas fiable car elle ne peut pas rendre compte de la complexité et de la dynamique des anticipations du marché et des chocs externes.
La vision moderne : corrélation, pas causalité
Aujourd’hui, les gens sont sceptiques quant à la courbe de Phillips. Même s’il n’est pas totalement abandonné, son usage est limité. À court terme, il pourrait y avoir une corrélation entre chômage et inflation. Mais la corrélation n’est pas la causalité.
Le monde réel est plus compliqué. De nombreux facteurs affectent l’emploi et le niveau des prix. La technologie, la mondialisation, l’évolution démographique et la politique des banques centrales interagissent tous d’une manière qui ne peut être saisie par une simple courbe.
En apparence, la courbe de Phillips est logique en théorie. L’offre et la demande de main-d’œuvre fluctuent. Le pouvoir de tarification est transféré entre les employeurs et les employés. En théorie, cela devrait entraîner une hausse des prix. Toutefois, la corrélation à court terme ne garantit pas la stabilité à long terme.
Les décideurs ne peuvent pas cibler uniquement certains points de la courbe. Contraintes d’approvisionnement, attentes changeantes et changements technologiques Ils doivent s’y adapter. Ce compromis existe en théorie. En pratique, c’est instable.
L’héritage de la courbe de Phillips est une leçon d’humilité. Les modèles économiques sont un guide utile. Ce ne sont pas des boules de cristal. La stagflation des années 1970 nous a appris que les marchés du travail ne fonctionnent pas en vase clos. Les prix sont affectés par un ensemble de forces qui ne peuvent être pleinement reflétées dans un simple graphique.
Nous continuons de surveiller le chômage et l’inflation. Nous étudions toujours leur interaction. Mais nous n’attendons plus de compromis fiable. L’économie n’offre pas de choix simple. Il fournit un système complexe dont les règles changent en fonction du contexte.
Et ce contexte est en constante évolution. La croissance de la productivité, les chaînes d’approvisionnement mondiales et les marchés du travail numériques façonnent le paysage. Les anciennes courbes ne conviennent pas au nouveau terrain. Nous sommes confrontés à des données, à l’incertitude et à la nécessité de réévaluer constamment.


