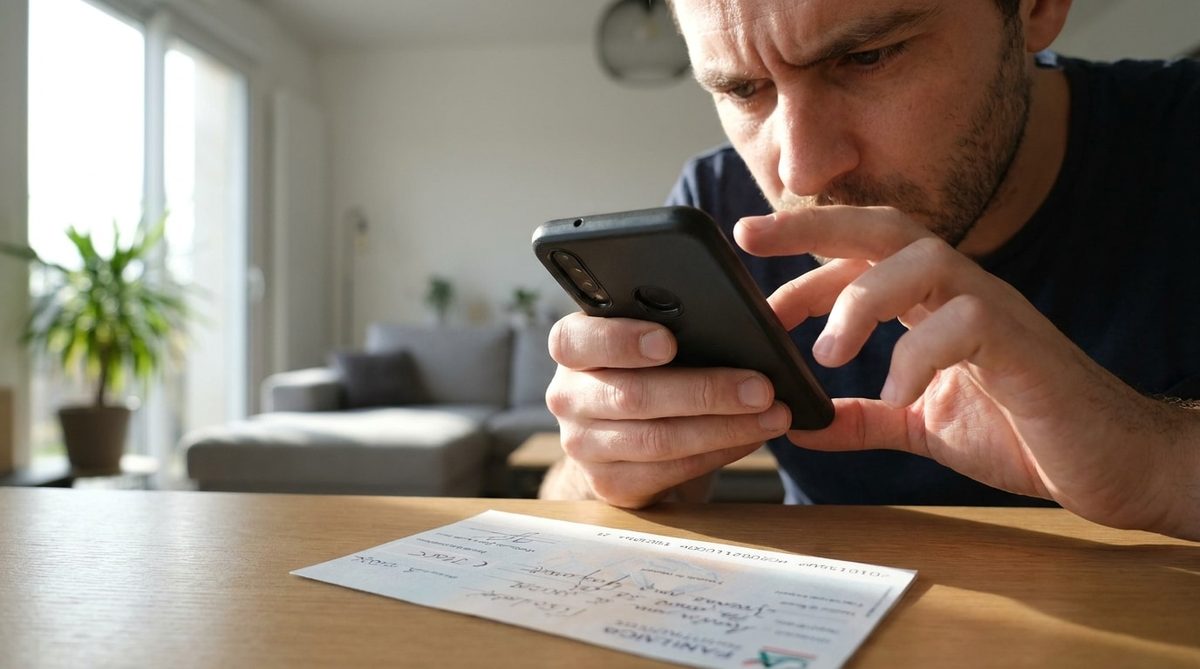
Es ist jetzt Spätfrühling. Das bedeutet, Kisten zu organisieren. Finden Sie den Scheck, den Sie vergessen haben. Dabei handelt es sich um kostenloses Geld, das Sie für Ihr Lebensmittelbudget oder unerwartete Rechnungen verwenden können. Sie könnten versucht sein, Ihr Telefon zu schnappen, ein Foto zu machen und Schluss zu machen.
Aber warte.
Für diesen einfachen Vorgang gelten strenge technische Regeln. Wenn Sie nicht aufpassen, wird Ihre mobile Einzahlung abgelehnt. Das passiert oft. Unklares Bild. Unvollständige Zahlen. Es ist ein schlechter Winkel. Plötzlich befinden Sie sich in der Schwebe. Du verlierst Tage. Du verlierst deine Geduld.
Zu verstehen, warum Banken diese Dokumente ablehnen, ist mehr als nur Compliance. Dadurch wird der Cashflow geschont. Ein falscher Zug und Ihre Einzahlung kann dauerhaft eingefroren werden. Schauen wir uns die spezifischen Standards an, die zum Absturz der Bankensysteme führen.
Warum mobile Girokonten aufgrund hoher Zinsen scheitern
Zur Verwaltung unserer liquiden Mittel sind wir auf Anwendungen angewiesen. Es ist effizient. Überspringen Sie die Zweige. Sie können die Warteschlange überspringen. Die Daten zeigen, dass sich dieser Wandel beschleunigt. Allein im Jahr 2024 wird die Nutzung mobiler Einzahlungen voraussichtlich um 40 % zunehmen. Das ist eine große Akzeptanzkurve.
Aber es hat keinen Sinn, sich zu beeilen.
Wenn Sie es eilig haben, müssen Sie Abstriche bei der Bildqualität machen. Betrachten Sie dies als einen zu aggressiven Schnitt von Sträuchern. Es unterbindet zukünftiges Wachstum. Aus Sicht der Banken kann ein unachtsames Scannen dazu führen, dass die Transaktion scheitert. Finanzinstitute berichten, dass 15 % der Ablehnungen direkt auf eine schlechte Bildqualität zurückzuführen sind.
Warum passiert das? Benutzer fotografieren Schecks in dunklen Räumen. Sie schießen aus seltsamen Winkeln. Klicken Sie auf „Senden“, bevor Sie die Klarheit prüfen. Das System wird es sofort ablehnen.
Dies ist eine Falle, in die die meisten Menschen tappen. Wenn Sie die Taste drücken, startet die Uhr. Das ist nicht wahr. Die standardmäßige fünftägige Einzahlungsfrist beginnt erst, wenn Ihre Bank Ihre digitale Datei offiziell akzeptiert hat. Wenn sie am ersten Tag Nein sagen, ist Ihr Geld nicht „auf dem Weg“. Es ist gerade wieder in Ihren Händen und die Uhr hat noch nicht begonnen.
Fotografische Details, die Prüfungen inakzeptabel machen
Der Algorithmus hinter mobilen Einzahlungen ist rücksichtslos. Es ist ihnen egal, ob Sie ein treuer Kunde sind oder nicht. Ihnen liegt die Datenintegrität am Herzen.
Was ist, wenn es einen Schatten gibt? Abgelehnt. Was soll ich tun, wenn die Zeichen unklar sind? Abgelehnt.
Die Regeln sind einfach. Es ist der perfekte Rahmen. Außerdem müssen alle vier Ecken sichtbar sein. Durch das Abschneiden der Kanten wird die Transaktion amputiert. Das System kann das Format nicht überprüfen. Sie verlieren die Möglichkeit, die Echtheit zu bestätigen.
Bestimmte Datenpunkte müssen eindeutig erfasst werden.
- Seriennummer.
- numerischer Betrag.
- Veröffentlichungsdatum.
- Unterschrift.
Ein bloßer Blick, der die Signatur verbirgt, reicht aus, um zu leugnen. Diese Versäumnisse führten zu einer „Finanzstrafe“. Dies bedeutet, dass sich die Mittel verzögern. Anstatt Ihr Geld innerhalb von 1-2 Tagen zu erhalten, müssen Sie weitere 5-7 Werktage warten.
Menschen machen oft Fehler. vergiss die Rückseite.
Sie müssen auch die Rückseite fotografieren. Die Bestätigung ist wichtig. Wenn die Rückseite des Schecks nicht fotografiert oder nicht lesbar ist, wird die Anzahlung vom System einbehalten. Es ist ein harter Stopp. Es gibt keine Ausnahmen.
Wie Banken unvollständige digitale Daten betrachten
Es geht nicht nur um die Fotos. Es hängt von den Informationen ab, die Sie eingeben.
Sicherheitsfilter scannen alle Informationen im Zusammenhang mit elektronischen Belegen. Wenn Sie eine falsche IBAN-Nummer eingeben, wird die Überweisung unterbrochen. Wenn das System der Bank eine Diskrepanz feststellt, wird der Prozess abgebrochen.
Ein weiterer wichtiger Grund ist der Mangel an Text. Bei einigen Schecks muss der Betrag auf der Vorderseite des Schecks angegeben werden. Bei Verlust oder Unleserlichkeit kennzeichnet die Bank das Dokument mit „verstärkter Überwachung“. Sie werden eine dringende Anfrage für zusätzliche Informationen senden. Ihr Geld bleibt gesperrt, bis Sie einen Nachweis erbringen.
Dadurch entsteht ein Engpass. Sie verbringen Stunden damit, Dokumente per E-Mail zu versenden. Es ist Zeitverschwendung. Liquidität ist verloren gegangen.
Es gibt viele Mythen im Zusammenhang mit vordatierten Schecks. Die Leute denken, sie sollten warten, bis der Scheck datiert ist, bevor sie ihn scannen. Tun Sie das nicht. Die meisten Banken akzeptieren mittlerweile vordatierte Schecks über eine digitale Schnittstelle. Papier muss nicht wochenlang in Ihrer Schublade liegen.
Banken möchten nicht, dass Termine ein Problem darstellen. Sie wollen Transparenz. Sie wollen sicherstellen, dass die Bilder nicht gefälscht sind. Wenn Sie richtig scannen, kommen Sie schneller an Ihr Geld. Wenn Sie Dinge überstürzen, zahlen Sie den Preis der Ungeduld mit Zeit und Druck.
Kompromiss zwischen Komfort
Mobile Einzahlungen sparen Energie. Du hast die Reise gespeichert. Sparen Sie Zeit in der Warteschlange. Mit diesem Komfort gehen jedoch auch hohe Genauigkeitsstandards einher.
Die Alternative ist klar. Sie können schnell sein oder erfolgreich sein. Wer schlampig ist, bekommt selten beides.
Eine Fehlerquote von 15 % ist kein Durchschnitt kleiner Fehler. Das war ein Warnschuss. Sie können sehen, dass das System Sie überwacht. Es zeigt, dass sich Ihre Bemühungen nur dann lohnen, wenn sie den Standards entsprechen.
Wenn Sie den Verifizierungsschritt überspringen, setzen Sie Ihren Cashflow aufs Spiel. Vorausgesetzt, das Bild ist gut genug. Die Bank geht davon aus, dass wir das nicht tun. Sie haben normalerweise recht.
Wenn Sie in diesem Frühjahr einen vergessenen Scheck finden, atmen Sie tief durch. Beleuchten Sie den Raum. Rahmen Sie die Ecken ein. Bestätigen Sie Ihre Unterschrift. Scannen Sie die Rückseite. Überprüfen Sie Ihre IBAN-Nummer.
Es dauert zehn Sekunden länger. Das erspart zehn Tage Wartezeit.
Lohnt sich die Eile? Wahrscheinlich nicht. Aber wir machen es trotzdem. Dies liegt daran, dass wir glauben, dass es schneller ist als der Algorithmus. Wir sind es nicht.
Versteckte Kosten abgelehnter Einzahlungen
Die meisten Leute denken, dass die Einlösung eines Schecks etwas mit der Bank zu tun hat. Das ist nicht wahr. Es geht um Algorithmen.
Sie sprechen nicht mit einem Banker. Sie geben Ihre Daten in die Maschine ein und diese stellt in Millisekunden fest, ob Sie ein Mensch oder ein Betrüger sind. Selbst wenn der Automat Nein sagt, wartet Ihr Geld nicht einfach. Es bleibt stehen. „Ablehnungsrate“ ist nicht ungewöhnlich. Das ist ein Engpass.
Die Benutzeroberfläche einiger Anwendungen enthält jetzt Tutorial-Videos. sie sind gut. Passt auf. Dies ist eine kleine Investition und kann Sie vor einem Liquiditätsverlust über mehrere Tage hinweg schützen. Aber Wissen und Handeln sind nicht dasselbe. Du brauchst eine Routine.
Stellen Sie es sich so vor. Ohne Benutzeranweisungen ist das System blind. Ihre Aufgabe ist es, ein klares Zeichen zu setzen.
So stoppen Sie die Ablehnung.
Die Lichtfalle
Der Schatten ist dein Feind.
Wenn Sie einen Haken auf eine Tabelle setzen, wird ein Schatten erzeugt. Das Mobiltelefon wirft einen Schatten. Der Scheck wirft einen Schatten. Algorithmen hassen Schatten. Es verwirrt sie wegen Beschädigungen, veränderten und minderwertigen Bildern.
Fix: Zum Fenster gehen. Natürliches Licht ist nicht verhandelbar. Legen Sie den Scheck flach hin. Treten Sie zurück. Stellen Sie sicher, dass das Licht gleichmäßig auf die Oberfläche trifft. Es gibt keine dunklen Ecken. Es gibt keinen starken Kontrast.
Fehler: Sie halten Ihr Telefon zu nah. Du machst das Licht aus. Erstellen Sie eine Gliederung für die Prüfung. Die Software erkennt einen Fleck. Es lehnt das Bild ab.
Rahmen sind wichtiger als Sie denken
Keine professionelle Kamera erforderlich. Sie benötigen eine ruhige Hand und einen sauberen Hintergrund.
Die meisten Schecks verfügen über Mikrodrucke, Sicherheitsdesigns und spezielle Ränder. Die App verwendet diese zur Überprüfung der Authentizität. Wenn Sie die Enden abschneiden, schlägt die Bestätigung fehl.
Lösung: Verwenden Sie eine dunkle Oberfläche. Kontrast zwischen dunklem Tisch und weißem Papier. Hilft beim Fokussieren der Kamera. Zentrieren Sie den Scheck. Stellen Sie sicher, dass alle vier Ecken sichtbar sind. Halten Sie das Telefon parallel zum Scheck.
Fehler: Neigen Sie Ihr Telefon. Durch Kippen des Bildes werden die Zahlen verzerrt. Oder noch schlimmer: zu enger Schnitt. Wenn die Schecknummer gekürzt wird, ist die Anzahlung tot. Systeme können nicht lesen, was sie nicht sehen.
Die ignorierte Rückseite
Hier scheitern die meisten Menschen.
Sie hinterlegen die Front. Sie warten. Sie werden abgelehnt. Warum? Weil der Algorithmus die Rückseite scannen muss.
Lösung: Unterschreiben Sie auf der Rückseite. Geben Sie deutlich Ihre vollständige ID-Nummer oder Kontonummer an. Einige Banken haben solche Anforderungen für große Beträge. Bitte scannen. Bilder müssen lesbar sein. Es gibt keine Flecken. Keine unklaren Unterschriften.
Fehler: Rückwärtsscan übersprungen. Der Algorithmus erwartet es. Wenn Sie es überspringen, überspringen Sie die Sicherheit. Sie wurden als unvollständig markiert. Oder es wird als verdächtig markiert. In beiden Fällen wird Ihr Geld einbehalten.
Warum diese Routine Ihnen Zeit spart
Es könnte für Sie lästig sein, weitere 10 Sekunden aufzuwenden.
das ist es nicht. Es ist effizient.
Jede Absage bedeutet jedes Mal einen Gang zur Bank, wenn ich abgewiesen wurde. Es bedeutet Warten. Das bedeutet, dass Sie sich jemandem erklären, der Ihres Problems überdrüssig ist. Dies bedeutet, dass Ihr Budget unterbrochen wird. Der Cashflow ist Trumpf. Es zu brechen wird Sie zusätzliche Zeit und Stress kosten.
Der reibungslose Einzahlungsvorgang ist unsichtbar. Sie werden es erst bemerken, wenn es kaputt geht.