Centrální banky neurčují úrokové sazby jen tak z ničeho. Manipulují skutečný tok hotovosti v ekonomice prostřednictvím operací na volném trhu. Jedná se o denní nákupy a prodeje státních cenných papírů orgánem centrálního bankovnictví. Cíl je jednoduchý: průběžně regulovat peněžní zásobu a podmínky půjčování. Někdy kupují. Někdy prodávají.
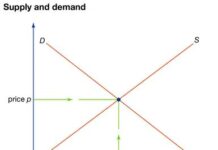
Mechanismus je jednoduchý, ale výkonný. Když centrální banka nakupuje cenné papíry na volném trhu, vkládá peníze do systému. To má tři okamžité účinky. Za prvé, zvyšuje rezervy komerčních bank. Velké rezervy znamenají, že banky mohou rozšířit své půjčky a investice. Za druhé, zvýšená poptávka po cenných papírech zvyšuje jejich cenu. Protože se ceny dluhopisů a úrokové sazby pohybují opačným směrem, efektivně to snižuje úrokovou sazbu konkrétních státních cenných papírů. Za třetí, a nejobecněji, snižuje celkové úrokové sazby. Nižší výpůjční náklady podporují obchodní investice.
„Když centrální banka nakupuje cenné papíry na volném trhu, zvyšuje rezervy komerčních bank, což jim vytváří základ pro rozšiřování úvěrů a investic.“
Opačný proces nastává, když centrální banka cenné papíry prodává. Vytahuje peníze z bankovního systému. Rezervy se zmenšují. Banky mají menší schopnost poskytovat úvěry. Úrokové sazby rostou. Podnikatelské investice se zpomalují. To je hlavní nástroj pro zpřísnění úvěrových podmínek.
Tento nástroj však není bez kontroverze. Ve Spojených státech tyto transakce obvykle zahrnují krátkodobé vládní cenné papíry, zejména státní pokladniční poukázky. Proč krátkodobě? Zastánci takto úzkého zaměření tvrdí, že expozice krátkodobým i dlouhodobým cenným papírům narušuje strukturu úrokových sazeb. Domnívají se, že toto zkreslení vede k neefektivní alokaci úvěrových zdrojů. Dlouhodobé sazby by měl určovat trh na základě dlouhodobých očekávání, nikoli intervencí centrální banky.
Odpůrci nesouhlasí. Tvrdí, že zásah do dlouhodobého trhu je zcela oprávněný. Dlouhodobé úrokové sazby mají přímý dopad na dlouhodobou investiční aktivitu. Tato činnost zase způsobuje výkyvy v zaměstnání a příjmech. Pokud chce centrální banka stabilizovat tyto širší ekonomické ukazatele, možná bude muset přímo ovlivňovat dlouhodobé sazby.
Je zde také vedlejší cíl: stabilizace cen státních cenných papírů. Tento cíl může být v rozporu se základní úvěrovou politikou centrální banky. Někdy trh potřebuje stabilitu na trhu s dluhy více než určitou úvěrovou pozici. Když se tyto cíle střetnou, centrální banka se musí rozhodnout.
Pozorovatelé zůstávají rozděleni ohledně moudrosti takové politiky. Debata není jen o matematice. To je otázka filozofie. Věříte trhu, že stanoví dlouhodobé sazby? Nebo si myslíte, že by centrální banka měla aktivně utvářet investiční prostředí, aby chránila pracovní místa a příjmy? Odpověď určuje, zda se operace na volném trhu zaměří výhradně na krátkodobou likviditu nebo se rozšíří na trh s dlouhodobějšími dluhopisy. Tyto volby určují, jak peníze proudí ekonomikou, k lepšímu nebo horšímu.