Теперь уже поздняя весна. Это значит, что нужно наводить порядок и собирать коробки. Найдите забытый чек. Это бесплатные деньги, которые можно использовать для бюджета на продукты или непредвиденных расходов. Может возникнуть соблазн взять телефон, сделать снимок и на этом закончить.
Но подождите.
Эта простая операция имеет строгие технические правила. Если вы не будете осторожны, ваш мобильный депозит будет отклонен. Это происходит часто. Нечеткое изображение. Неполные цифры. Неудобный угол съемки. Внезапно вы оказываетесь в подвешенном состоянии. Вы теряете дни. Вы теряете терпение.
Понимание того, почему банки отклоняют эти документы, — это не только соблюдение нормативных требований. Это защита денежного потока. Одно неверное движение — и ваш депозит может быть заморожен навсегда. Давайте рассмотрим конкретные стандарты, которые приводят к ошибкам при работе с банковскими системами.
Почему мобильные чековые счета не проходят из-за высоких требований к качеству
Мы полагаемся на приложения для управления нашими ликвидными активами. Это эффективно. Пропускайте отделения банков. Вы можете избежать очередей. Данные показывают, что этот процесс ускоряется. Ожидается, что использование мобильных депозитов вырастет на 40% только в 2024 году. Это большой рост внедрения.
Но торопиться не стоит.
Когда вы спешите, вы жертвуете качеством изображения. Подумайте об этом как о чрезмерно агрессивной обрезке кустов. Это лишает будущего роста. С точки зрения банков, небрежное сканирование может привести к сбою транзакции. Финансовые учреждения сообщают, что 15% отклонений напрямую связаны с плохим качеством изображения.
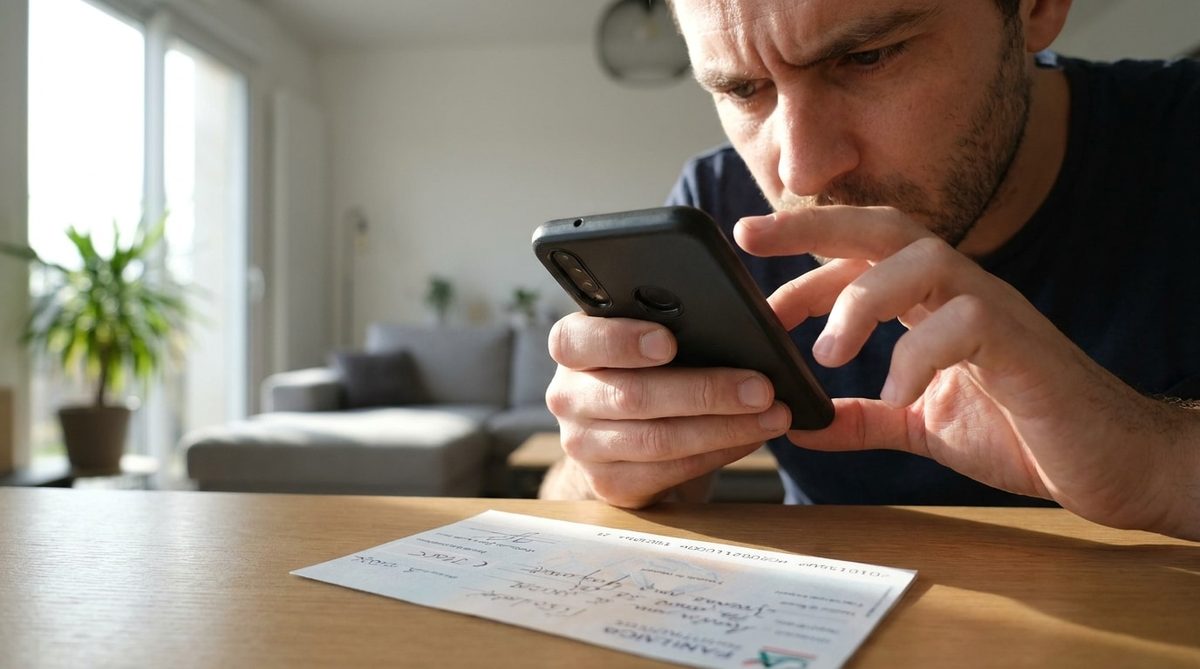
Почему это происходит? Пользователи фотографируют чеки в темных помещениях. Они снимают под странными углами. Нажимают «Отправить», не проверив четкость. Система немедленно отклонит изображение.
Это ловушка, в которую попадают большинство людей. Когда вы нажимаете кнопку, начинается отсчет времени. Это не так. Стандартный пятидневный нормативный срок зачисления депозита начинается только тогда, когда ваш банк официально примет ваш цифровой файл. Если они откажут в первый день, ваши деньги не «в пути». Они просто возвращаются к вам в руки, и часы еще не начали отсчет.
Фотодетали, делающие чеки неприемлемыми
Алгоритм, лежащий в основе мобильных депозитов, безжалостен. Им все равно, являетесь ли вы лояльным клиентом или нет. Их интересует целостность данных.
Что если есть тень? Отклонено. Что делать, если символы нечеткие? Отклонено.
Правила просты. Нужна идеальная рамка. Кроме того, должны быть видны все четыре угла. Обрезка краев приводит к отмене транзакции. Система не может проверить формат. Вы теряете возможность подтвердить подлинность.
Некоторые данные должны быть четко зафиксированы.
- Серийный номер.
- Числовая сумма.
- Дата выпуска.
- Подпись.
Просто блик, скрывающий подпись, достаточно для отказа. Такие ошибки приводят к «штрафу казначейства». Это означает, что средства задерживаются. Вместо получения денег в течение 1–2 дней вам придется ждать еще 5–7 рабочих дней.
Люди часто совершают ошибки. Забывают о задней стороне.
Вы также должны сфотографировать обратную сторону. Подпись на обороте имеет значение. Если задняя часть чека не сфотографирована или не читается, система приостанавливает депозит. Это жесткое ограничение. Исключений нет.
Как банки смотрят на неполные цифровые данные
Дело не только в фотографиях. Это зависит от информации, которую вы вводите.
Фильтры безопасности сканируют всю информацию, связанную с электронным чеком. Если вы введете неверный номер IBAN, перевод будет прерван. Если система банка обнаруживает расхождение, процесс останавливается.
Еще одна важная причина — отсутствие текста. Некоторые чеки требуют, чтобы сумма была написана на лицевой стороне чека. Если она утеряна или неразборчива, банк помечает документ как «под усиленным контролем». Они отправят срочный запрос о предоставлении дополнительной информации. Ваши деньги заблокированы, пока вы не предоставите доказательства.
Это создает узкое место. Вы тратите часы на отправку документов по электронной почте. Это пустая трата времени. Ликвидность утрачена.
Существует много мифов, связанных с чеками с отсрочкой платежа (post-dated checks). Люди думают, что им следует ждать, пока чек не будет датирован, прежде чем сканировать его. Не делайте этого. Большинство банков теперь принимают чеки с отсрочкой платежа через цифровой интерфейс. Бумага не должна неделями лежать у вас в ящике.
Банки не хотят, чтобы даты становились проблемой. Они хотят прозрачности. Они хотят убедиться, что фотографии не являются подделкой. Если вы сканируете правильно, вы получите свои деньги быстрее. Если вы торопитесь, вы платите за нетерпение временем и давлением.
Компромисс удобства
Мобильные депозиты экономят силы. Вы экономите поездку. Экономите время в очереди. Однако вместе с этим удобством приходят высокие стандарты точности.
Альтернатива очевидна. Вы можете быть быстрыми или успешными. Если вы небрежны, вам редко удается добиться и того, и другого.
Уровень отказов в 15% — это не среднее значение мелких ошибок. Это предупреждающий выстрел. Вы видите, что система следит за вами. Это показывает, что ваши усилия имеют смысл только тогда, когда они соответствуют стандартам.
Если вы пропускаете этап проверки, вы играете наугад с своим денежным потоком. Предполагая, что изображение достаточно хорошее. Банк предполагает, что нет. Они обычно правы.
Если вы найдете забытый чек этой весной, сделайте глубокий вдох. Осветите комнату. Выровняйте углы. Подтвердите подпись. Отсканируйте обратную сторону. Проверьте номер IBAN.
Это займет на десять секунд больше. Это сэкономит десять дней ожидания.
Стоит ли спешить? Вероятно, нет. Но мы делаем это все равно. Потому что мы верим, что это быстрее, чем алгоритм. Мы не правы.
Скрытые издержки отклоненных депозитов
Большинство людей считают, что зачисление чека связано с действиями сотрудника банка. Это не так. Всё дело в алгоритмах.
Вы не разговариваете с банковским клерком. Вы вводите свои данные в систему, и она за миллисекунды определяет, являетесь ли вы реальным клиентом или мошенником. Даже если система говорит «нет», ваши деньги не просто ждут. Они «зависают». «Процент отклонений» — это не аномалия. Это узкое место системы.
Интерфейс некоторых приложений теперь включает обучающие видео. Они полезны. Обратите на них внимание. Это небольшая инвестиция времени, которая может защитить вас от потери ликвидности на несколько дней. Но знать и делать — не одно и то же. Вам нужен определенный порядок действий.
Представьте себе так: без инструкций для пользователя система слепа. Ваша задача — подать четкий сигнал.
Вот как предотвратить отклонение.
Ловушка освещения
Тень — ваш враг.
Когда вы кладете чек на стол, образуется тень. Мобильный телефон отбрасывает тень. Чек также отбрасывает тень. Алгоритмы ненавидят тени. Они воспринимают их как повреждения, искажения или изображения низкого качества.
Исправление: Подойдите к окну. Естественное освещение обязательно. Положите чек ровно. Отступите назад. Убедитесь, что свет падает на поверхность равномерно. Нет темных углов. Нет резких контрастов.
Ошибка: Вы держите телефон слишком близко. Вы выключаете основное освещение. Создаете контур для чека. Программное обеспечение видит нечеткое пятно. Оно отклоняет изображение.
Рамка кадра важнее, чем вы думаете
Профессиональная камера не требуется. Вам нужна устойчивая рука и чистый фон.
Большинство чеков содержат микропечать, защитные узоры и специальные поля. Приложение использует их для проверки подлинности. Если вы обрежете края, подтверждение не удастся.
Решение: Используйте темную поверхность. Контраст между темным столом и белой бумагой помогает сфокусировать камеру. Разместите чек по центру. Убедитесь, что видны все четыре угла. Держите телефон параллельно чеку.
Ошибка: Наклоняете телефон. Наклон искажает цифры. Или, что еще хуже, слишком сильно обрезает изображение. Если номер чека обрезан, депозит «мертв». Системы не могут прочитать то, что не видят.
Игнорируемая обратная сторона
Здесь большинство людей терпят неудачу.
Они сканируют лицевую сторону. Они ждут. Их отклоняют. Почему? Потому что алгоритму необходимо отсканировать обратную сторону.
Решение: Подпишите обратную сторону. Четко укажите свой полный номер удостоверения личности или номер счета. Некоторые банки имеют такие требования для крупных сумм. Пожалуйста, отсканируйте. Изображения должны быть читаемыми. Без пятен. Без неясных подписей.
Ошибка: Сканирование обратной стороны пропущено. Алгоритм ожидает его. Если вы пропустите этот шаг, вы пропустите этап проверки безопасности. Вы помечены как «незавершенная» операция. Или как «подозрительная». В любом случае ваши деньги будут задержаны.
Почему этот порядок действий экономит ваше время
Возможно, вам покажется раздражающим тратить лишние 10 секунд.
Но это не так. Это эффективно.
Каждое отклонение означает поездку в банк. Каждый раз, когда меня отклоняли, это означало ожидание. Это означало, что я объяснялся с кем-то, кто устал от моей проблемы. Это означало, что мой бюджет будет нарушен. Денежный поток — король. Нарушение его потока обойдется вам в дополнительное время и стресс.
Гладкий процесс депозита невидим. Вы не заметите его, пока он не даст сбой.