


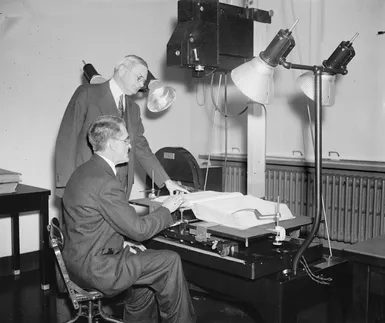
Фотографии 1937 года демонстрируют суровую реальность бюрократии. Р.Р. Хопкинс, член Совета по социальному обеспечению, и Уильям Л. Остин, директор Бюро переписи населения США, сидели друг напротив друга. Их не интересовали цены на акции или рыночные тенденции. Они сверяли возрастные данные. Они сопоставляли заявления заявителей с официальными отчетами переписи населения, чтобы определить, кто имеет право на получение пособий. Это была ручная проверка. Она занимала очень много времени. Это был один из ранних механизмов социального обеспечения.
Сегодня эта система стала огромной. Это больше, чем просто программа. Это комплекс мер, призванных защитить вас от финансового краха в случае прерывания вашей жизни или возникновения дополнительных расходов. Это может быть болезнь. Инвалидность. Безработица. Смерть супруга. Воспитание детей также требует денег.
Ключевые определения социального обеспечения
Проще говоря, социальное обеспечение обеспечивает доход, когда финансовые ресурсы исчерпаны. Оно покрывает специальные расходы. Вы можете получать пенсионные выплаты. Вам могут положиться выплаты по материнству. Вы можете получить компенсацию за неурожай.
Но это не всегда должны быть наличные деньги.
Пособия могут предоставляться в виде «натуральных выплат». Это означает медицинское обслуживание. Услуги реабилитации. Предоставление домашней помощи, когда вы заболеваете дома. Юридическая помощь. Даже расходы на похороны. Кто за это платит? Это варьируется. В некоторых случаях это может быть судебное решение для пострадавших в авариях. Это может осуществляться через вашего работодателя или страховую компанию. Наиболее распространенными являются государственные или муниципальные органы власти, а также частично государственные учреждения.
Международная организация труда (МОТ) устанавливает строгие стандарты того, что является важным. Три правила. Во-первых, цель должна быть четкой. Она должна обеспечивать предоставление медицинских услуг или поддержание дохода в случае вынужденной потери дохода. Во-вторых, она должна быть создана законодательным путем. Этот закон предоставляет права или возлагает обязанности на государственные органы. В-третьих, она должна управляться государственным или полугосударственным органом.
Обратите внимание на нюансы. Международная организация труда определяет ответственность работодателей в случае несчастных случаев на производстве. Однако выплату производит работодатель, а не государство. Цель — защита.
Разные названия, но одна цель
Если посмотреть на Европу, можно увидеть, что этот термин изменился. Там используется термин социальная защита. Он шире. Он включает добровольные схемы. Не все из них требуются по закону. В Великобритании термин имеет более узкое значение. Право на получение имеют только установленные законом денежные выплаты. Все остальное — здравоохранение, жилье, социальные услуги — классифицируется как «социальные услуги».
В США социальное обеспечение относится конкретно к федеральной системе OASDI. Это отличается от пособий на уровне штатов. Это отличается от «социальной помощи» или «социальных услуг» в Европе.
История важна здесь. В Дании и Великобритании первоначальной целью было борьба с бедностью. Поддержание дохода пришло позже. Во Франции борьба с бедностью рассматривается как полностью отдельная от поддержания дохода. Подходы варьируются в зависимости от культуры. Механизм остается прежним.
Цель механизма
Отчет, подготовленный экспертами МОТ в 1984 году, объясняет конечную цель. Это не имеет ничего общего с моделью финансирования. Является ли она взносной? Финансируется ли она за счет налогов? Это не имеет значения. Цель — уверенность.
«Основная цель — дать отдельным лицам и семьям, насколько это возможно, уверенность в том, что их уровень жизни и качество жизни не будут серьезно снижены из-за социальных или экономических событий».
Это также касается профилактики. Речь идет не только об удовлетворении потребностей. Но и о предотвращении рисков до их возникновения. И о помощи в адаптации при возникновении инвалидности. Обеспечение безопасности является конечной целью. Механизмы — это всего лишь инструменты. Распространенной ошибкой является смешение понятий.
Глобальный охват и пробелы
Около 140 стран используют ту или иную систему. Охват неравномерен. Почти все страховые полисы покрывают травмы, полученные на работе. Пенсионные выплаты по старости или для оставшихся в живых.
Более чем в половине случаев выплачиваются пособия по болезни. Около половины получают семейные пособия. Страхование от безработицы встречается реже всего. По крайней мере, в 40 странах оно существует. Но многие люди им не пользуются.
Это оставило огромную брешь в глобальной системе социальной защиты. Где вы находитесь? Если ваш доход прекратится завтра, арестует ли вас государство? Или вы окажетесь в беде?
Система несовершенна. Она фрагментирована. Но она существует, чтобы преодолеть разрыв между риском и крахом. Это компромисс. Вы вносите взносы. Вы надеетесь, что она вам понадобится. Или вы надеетесь, что она никогда не понадобится, но инфраструктура останется. В 1937 году агенты, проверявшие данные переписи населения, знали об этом. Они строили мост.
Современное социальное обеспечение обычно считается прямым продуктом индустриализации. Логика здесь кажется разумной. Фабрики заменили фермы. Наемный труд заменил средства к существованию. Мужчины стали единственными кормильцами, а выживание семьи стало зависеть от работы. Города разрослись, оттягивая людей от сети безопасности, обеспечиваемой расширенными семьями. Дети дольше учатся в школе. Выход на пенсию стал обязательным, а зависимость от других возникла в конце жизни.
Это увлекательная история. Она означает фундаментальный отход от прошлого.
Однако этот взгляд основан на чрезмерно упрощенном, почти романтизированном представлении о доиндустриальном мире. Это идеализированная сельская жизнь, где земли много, оба супруга работают в полях, дети начинают работать рано, а старики остаются полезными до тех пор, пока их тело не откажет. Некоторые теоретики использовали этот миф, чтобы утверждать, что социальное обеспечение — это городская проблема. Они заявляют, что оно принадлежит фабрикам, а не полям. Какой вывод из этого следует? Страны с большим сельским населением не нуждаются в сильных сетях социальной защиты.
Этот вывод неверен.
Проверка реальности в сельской местности
В настоящее время более 140 стран имеют те или иные программы социального обеспечения. Encyclopædia Britannica, Inc.
Поддержка родственников действительно важна. Она часто продиктована обычаями или религией. Однако было бы опасным обобщением предполагать, что все жители сельских районов развивающихся стран имеют возможность получить землю. Многие работают как наемные работники на фермах или в шахтах. У них нет земли, на которую можно было бы опереться.
Существуют также значительные риски для владельцев земли. Неурожай всегда является угрозой. Цикл долгов неизбежен. Продолжительность жизни в этих районах обычно короче, что делает финансовое планирование более срочным и для многих более сложным в приоритизации.
Чего не хватает этим обществам, так это не «потребности» в безопасности. Это финансовая и административная база для достижения этой цели. Сельскохозяйственный доход нестабилен. Он поступает в виде наличных денег и натурой, а не в виде стабильной заработной платы. Регулярная выплата страховых взносов из таких нестабильных источников финансирования структурно затруднена. Покрытие расходов на болезнь и старость редко попадает в число приоритетов для крестьянина-фермера, тонущего в неопределенности погоды и долгах. На первом месте стоит выживание.
Сельскохозяйственные истоки безопасности
Если индустриализация не является единственной движущей силой, то откуда взялись эти системы?
История предлагает другую картину. Две из первых трех стран, создавших пенсионные системы, были преимущественно сельскохозяйственными странами. Дания в 1891 году. Новая Зеландия в 1898 году. Программа Дании не была предназначена для городских рабочих фабрик. Она была явно направлена на облегчение бедности в сельских районах.
Канава предоставляет еще один пример. Первой провинцией, внедрившей обязательное медицинское страхование, стала Саскачеван в 1962 году. Она была преимущественно сельскохозяйственной.
Это не аномалии. Это доказательства.
Законодательное социальное обеспечение развивалось по нескольким причинам. Это во многом зависит от экономического уровня потенциальных бенефициаров и административного потенциала страны. По мере того как страны богатеют, люди начинают откладывать потребление. Они платят налоги и сборы и ожидают будущей отдачи.
Бедные люди в сельских районах могут не иметь денежного потока для уплаты страховых взносов. Но политическая воля защитить их часто предшествует индустриализации. Система меняется. Обоснование остается прежним.
Переход от благотворительности к государственной обязанности
Филантропия — это естественная страховочная сеть. На протяжении веков церкви и мечети поддерживали бедных. Религиозные учреждения собирали пожертвования и распределяли продовольствие. Это было моральным обязательством. Но появился другой механизм. Налоги.
Общество вынуждено делать взносы в общий фонд. В этом нет ничего нового. В исламском мире эту цель выполняет «закят». То же самое верно для десятины в христианской Европе. В XVI веке грань между благотворительностью и законом начала стираться.
Германия первой ввела законодательно закрепленные меры поддержки. Закон о бедных для города был принят в 1520 году. Закон 1530 года возложил бремя содержания бедных на местные общины. В 1794 году Пруссия сделала еще один шаг вперед. Государство взяло на себя ответственность за обеспечение пищей и жильем тех, кто не мог позаботиться о себе сам. Речь идет не только о предоставлении денег. Речь идет о контроле.
Модель Елизаветы и ее недостатки
Англия признала новый класс в XVI веке. Людей, которые могли работать, но не хотели. Или даже тех, кто не мог этого делать. Закон был откровенным. Он предоставлял работу трудоспособным людям, а для бродяг создавал дома для исправления.
Елизаветинские законы о бедных 1598 года создали строгую местную систему. Приход должен был собирать налоги. Назначались смотрители. Эти должностные лица решали, кто получает помощь, а кто нет. Такова была природа ранней социальной помощи.
В XVII веке правоохранительные органы действовали небрежно. К концу XVIII века система стала более либеральной. Но Закон о бедных 1834 года изменил все. Он отражал суровый моральный приговор. Бедность — это не неудача. Это порок характера.
Помощь могла быть получена только через работный дом. Условия труда в нем были специально сделаны хуже, чем в самой низкооплачиваемой работе на стороне. Это было наказанием. Неприязнь резко возросла. Внедрение системы было непоследовательным, но стигма сохранилась.
Эта модель не ограничивалась Европой. Штаты США скопировали ее части, часто исключая иммигрантов. Ямайка приняла английский Закон о бедных в 1682 году, направленный против бедных из Европы. Маврикий последовал примеру в 1902 году, а Тринидад — в 1931 году. Латинская Америка выбрала другой путь. Испанские иммигранты финансировали «бенефисенсии» (благотворительные больницы). Португальцы поощряли светские братства, такие как Мисерикордия. Публичных учреждений не было. Только религиозная благотворительность.
Рождение социального страхования
Благотворительность ненадежна. Государство действует медленно. Нужен был иной подход.
Германия создала первую в мире программу всеобщего социального страхования в 1883 году. Она не возникла на пустом месте. Она стоит на трех более старых опорах.
Во-первых, кассы цеховых союзов. Средневековые торговые гильдии заставляли членов платить регулярные взносы. Эти деньги использовались для строительства больниц и организации похорон. К XIV веку эти фонды были урегулированы законом. Затем Горнопромышленный союз создал собственный фонд помощи.
Во-вторых, прусское законодательство. Указ 1810 года возложил на работодателей ответственность за медицинское обслуживание своих слуг в случае болезни. К 1849 году местные общины могли требовать взносов от работодателей и работников. Закон 1854 года обязал страховать шахтеров от болезней и несчастных случаев.
В-третьих, юридическая ответственность. Если несчастный случай вызван халатностью работодателя, должна быть выплачена компенсация. В 1871 году эта возросшая ответственность заставила работодателей покупать частное страхование. Но это была сломанная система. Работник должен был доказать халатность. Услуги юристов стоили дорого. Выплата компенсации откладывалась. Единовременные выплаты были редкостью.
Политические расчеты Бисмарка
Канцлер Германии Отто фон Бисмарк не заботился о благосостоянии рабочих. Его заботила корона. Он боялся социализма. Он боялся революции.
Его Закон о медицинском страховании 1883 года был тактическим шагом. Он обеспечивал медицинскую помощь и денежные выплаты во время болезни. Финансирование осуществлялось за счет взносов работодателей и работников. Оно определялось по отраслям.
Страхование от несчастных случаев стало обязательным в 1884 году. В 1889 году был принят Закон о пенсиях. Работники торговли, промышленности и сельского хозяйства получали пенсию в возрасте 70 лет. Пенсия управлялась напрямую Имперским страховым управлением.
Это немецкая модель социального страхования, которая была воспроизведена по всей Европе. Австрия последовала примеру в 1888 году, Италия — в 1893 году, а Швеция и Нидерланды — в 1901 году.
Политические цели были ясны. Разрешать жалобы. Сдерживать рост социализма. Сохранять мир. В случае болезни, травмы, вдовства и старости. Заработная плата заменялась пропорционально. Работодатели и работники совместно управляли этими фондами. Это был корпоративизм.
Сопротивление Британии
Великобритания первой начала индустриализацию. Но она с недоверием наблюдала за Германией.
Государственное вмешательство было непопулярно. Революция казалась маловероятной. Социализм развивался медленно. Британцы привыкли полагаться на себя.
Благотворительные общества заполняли эту нишу. Ими управляли квалифицированные рабочие. Работодатели не участвовали. Выплачивались фиксированные денежные пособия по болезни. Социальные врачи обеспечивали лечение, а членские взносы покрывали расходы. Это была система гонораров. Предсказуемые затраты.
Число членов росло экспоненциально. К 1870 году их было 1,25 миллиона. К началу XX века — 7 миллионов человек.
Единственным реальным государственным законодательством в Англии XIX века стало законодательство, расширяющее ответственность работодателей за несчастные случаи на рабочем месте. Закон 1897 года отменил необходимость доказывать халатность. Несчастные случаи на рабочем месте теперь автоматически компенсировались. Это был небольшой шаг. Практичный.
Но пробелы оставались. Государство не вмешивалось в вопросы здравоохранения и обеспечения в старости. Благотворительные общества пытались удержать позицию. Они управлялись общинами. Были добровольными. Они начали давать трещины под давлением старения населения и экономических изменений. Эта модель была хрупкой. Следующий этап развития системы социального обеспечения требовал чего-то даже более жесткого, чем благие намерения.
Бедность — это не только моральная проблема. Она стала данными.
К 1899 году британское правительство подсчитало доходы 12 000 пожилых людей. Эти цифры свидетельствуют о проблеме, которую благотворительные организации не могут решить. Лондон и Йорк стали отправными точками этого систематического исследования. Каков же результат? Сдвиг в сторону государственных действий.
Британия не последовала примеру Германии. В Германии действует система социального страхования, основанная на взносах. Британия обратилась к другим моделям. Новая Зеландия и Дания предложили иные пути. Они предусматривали обеспечение в старости без уплаты сложных страховых взносов.
Великобритания последовала их примеру в 1908 году. Пенсионные выплаты начинаются с 70 лет. Пенсии не являются взносовыми. Вы не платили взносы; вы имели право на пенсию из-за бедности и преклонного возраста. Это было немедленной помощью. Взносовая схема потребовала бы лет для накопления средств. Но этого не произошло.
Затем последовали вопросы болезни и безработицы.
Спустя три года государство применило модель страхования к этим сферам. Это было обязательным. Оно было направлено на основные причины бедности. Размер выплат был фиксированным. Это отражало деятельность дружеских обществ (friendly societies), но оказало наибольшее влияние на уровень жизни людей с низкими доходами.
«Выплаты по страхованию от болезней и безработицы будут унифицированы, чтобы оказать максимально возможное влияние на уровень жизни людей с низкими доходами».
К 1925 году этот подход к социальному страхованию расширился. В группу также вошли вдовы и пожилые люди. Была заложена основа.
Европейское распространение
Британская модель распространялась наружу. Однако Европа не двигалась синхронно.
Австрия и Бельгия ввели страхование от безработицы в 1920 году. Швейцария последовала за ними в 1924 году. Германия ждала до 1927 года. Швеция присоединилась к этому процессу лишь в 1940 году.
Страхование по болезни продвигалось медленнее.
Дания, Норвегия и Швеция первыми попробовали добровольное медицинское страхование. Они сделали его обязательным гораздо позже, чем Великобритания и Германия.
Франция — особый случай. Организации взаимопомощи вызывали подозрение. Правительство подавляло их. Когда они наконец расширились в конце XIX века, их членами были преимущественно представители среднего класса.
В конце XIX века работодатели также создавали собственные пенсионные и социальные системы. Это было проявлением самосохранения.
Закон 1898 года во Франции обязывал работодателей нести ответственность за несчастные случаи на производстве независимо от наличия их вины. В 1910 году для промышленных и сельскохозяйственных рабочих были введены небольшие взносовые пенсии.
Это потерпело неудачу.
Рабочие выступили против этого. Работодатели не соблюдали требования. Если вы меняете работу, вы теряете свои права. Если ваш работодатель обанкротится, вы теряете свои права. Инфляция обесценивает пенсии.
Медицинское страхование было закреплено законом в 1920 году. Лишь в 1930 году медицинским работникам было запрещено практиковать в течение 10 лет.
Семейные пособия и рождаемость
Крупные инновации были сделаны в Бельгии в 1930 году и во Франции в 1932 году.
Семейные пособия.
Новая Зеландия ввела ограниченную версию, зависящую от уровня дохода, в 1927 году. Но европейская модель отличается. Она исходит из идеи «справедливой зарплаты» в социальном христианстве. Христианские работодатели начали создавать эти фонды частным образом. После этого был создан специальный фонд для выравнивания бремени между всеми работодателями.
Во Франции пособия стали относительно щедрыми. Почему?
Потери мужчин в Первой мировой войне были тяжелыми. Правительство хотело повысить рождаемость.
Нет четких доказательств того, что семейные пособия действительно повышают рождаемость. Но цель ясна. Позже Франция распространила эту политику на свои колонии в 1950-х годах.
Латинская Америка и межвоенный период
В период между двумя мировыми войнами социальное страхование распространилось по Европе и Латинской Америке.
Немецкая модель доминировала. Автономные фонды. Выплаты, связанные с уровнем заработка.
Кого защищали в первую очередь? Государственных служащих. Затем железнодорожников и работников коммунальных служб.
Появлялись схемы для конкретных групп. Медицинский персонал больниц в Аргентине в 1921 году. Судостроители в Уругвае в 1922 году. Торговые моряки в Чили в 1925 году. Прибрежные рабочие в Перу в 1934 году.
Эти фрагментированные программы заложили основу сложной системы социального обеспечения. Реформаторы пытались интегрировать их.
Чили разработала первый всеобъемлющий план для промышленных рабочих в 1924 году.
В африканских колониях социальное обеспечение изначально было доступно только европейцам-экспатам. Местное население было исключено.
Великая депрессия и трансформация Америки
Великая депрессия прорвала плотину.
Федеральное вмешательство в сферу социального обеспечения казалось немыслимым в Соединенных Штатах. Оппозиция была яростной.
Но экономический крах изменил его мнение.
Ранняя деятельность была фрагментированной. Местные инициативы. Реабилитация на уровне штатов.
Затем появился Закон о социальном обеспечении 1935 года.
Он делает три вещи одновременно.
- Предоставляет федеральное финансирование для государственной социальной помощи пожилым людям, слепым, инвалидам и детям-иждивенцам.
- Создает федеральную систему пенсионного страхования.
- Предоставляет федеральную финансовую помощь программам страхования от безработицы на уровне штатов, которые следуют федеральным руководящим принципам.
Спустя четыре года были добавлены вдовы. Затем что-то пошло не так.
Подход США очень отличается.
В 1938 году Новая Зеландия выбрала другой путь.
Они ввели первую универсальную пенсию, зависящую от уровня нуждаемости. С 65 лет. Нет проверки по уровню дохода. Только требование постоянного места жительства.
Часть этого финансирования поступает от специального налога на социльное обеспечение.
Страны строят системы. Некоторые основаны на страховании. Некоторые основаны на нуждаемости. Некоторые являются универсальными. Механизмы различаются. Цель остается той же: стабилизация.
Для тех, кто следит за изменениями на рынке и в политике, урок заключается не в конкретном пенсионном возрасте. Речь идет о политических издержках бездействия. Исследования бедности производят информацию. Данные создают стресс. Давление порождает законы.
Расписание имеет значение.
-
-
- 1938.
-
Каждая дата отмечает поворотный момент. Система расширяется, потому что альтернативы неустойчивы. Не только морально. Экономически.
Что происходит, когда меняются демографические показатели? Текущая система построена на другой демографической кривой. Предыдущая модель предполагала стабильный приток молодых рабочих для обеспечения пожилых людей.
Это предположение находится под давлением. Механизмы, работавшие в 1935 или 1908 году, были перегружены новыми давлениями. Логика остается прежней. Переменные изменились.
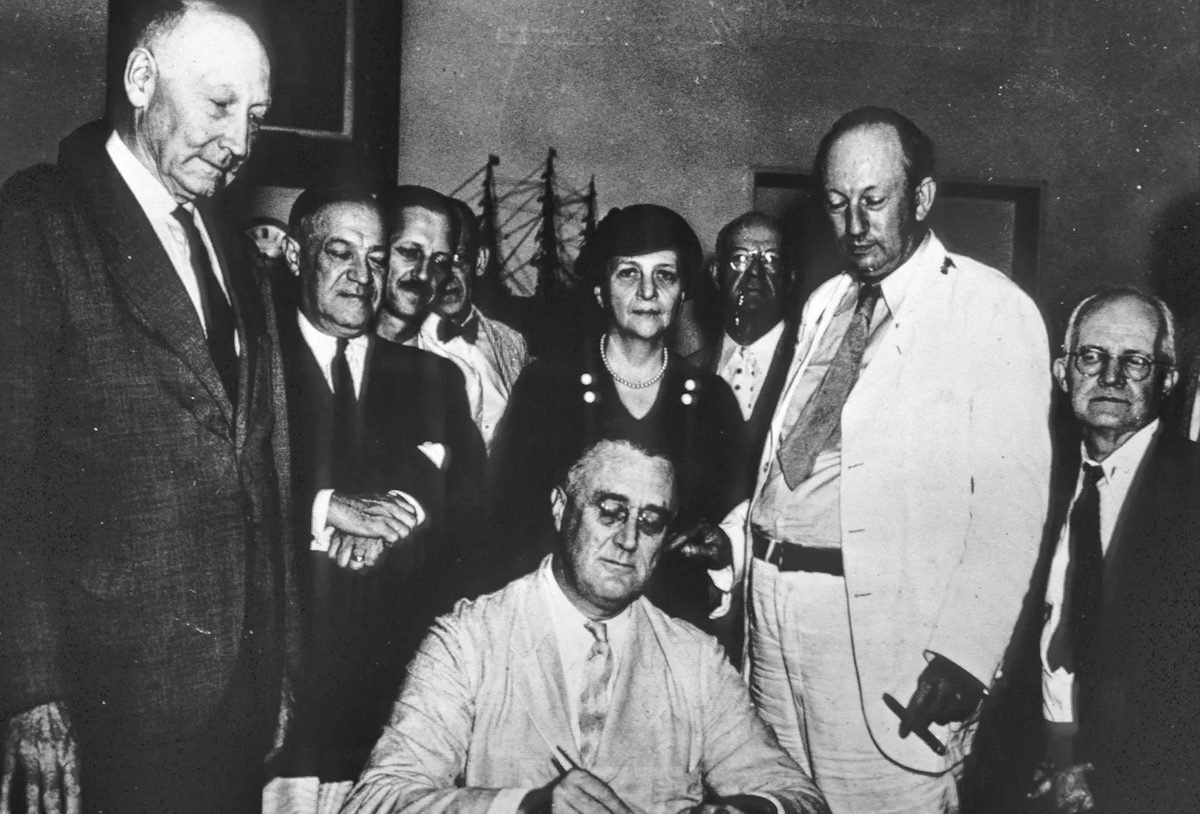

Доктринальная книга сэра Уильяма Бевериджа, опубликованная британским правительством в 1942 году, кардинально изменила взгляд наций на экономическую ответственность. Речь уже шла не просто о благотворительности. В докладе утверждалось, что поддержание полной занятости является обязанностью государства. Предлагались семейные пособия на всех детей, начиная со второго. Призывалось к всеобщему медицинскому обслуживанию. И продвигалась единая национальная система социального страхования под управлением государства, дополненная сетью социальной помощи в качестве страховочной подушки. Цель была ясна: искоренить нищету. К 1948 году Соединенное Королевство внедрило эту систему. Были компромиссы. Были изменения. Но основная структура сохранилась.
Франция попробовала иной путь. Движение, вдохновленное Пьером Лароком, стремилось объединить социальное страхование после Второй мировой войны. Оно оказалось менее успешным, чем британская модель.
Эпоха расширения (1945–1973)
В период с 1945 по 1973 год мир переживал быстрый экономический рост. Социальное страхование распространилось на большее число стран. Оно охватывало более высокий процент населения. Оно защищало от более широкого спектра рисков.
Значительный прогресс в этом направлении наблюдался в Латинской Америке. Аналогичная ситуация сложилась в ряде французских колоний в Африке. Эти регионы внедрили всеобъемлющие системы социального страхования, следуя первоначальным моделям семейных пособий.
Британские колонии пошли по иному пути. Они создали фонды социального обеспечения (провидентные фонды). Они были предназначены для конкретных категорий работников. Дискриминация по расовому признаку была широко запрещена, хотя в Южной Африке она продолжала сохраняться.
Ключевые инновации в социальном страховании
Послевоенный период принес важные инновации. Пенсионное обеспечение перестало быть статичным. Оно было защищено путем привязки к уровню инфляции. Это стало критическим сдвигом для финансовой стабильности.
Появились динамические формулы расчета пенсий. Они индексировали прошлые взносы с учетом уровня заработка на момент выхода на пенсию. Результатом стала более точная замена дохода.
Выход на пенсию стал гибким. Работники могли получать частичную зарплату за неполный рабочий день и частичную пенсию в последние годы перед полным выходом на пенсию. Это предотвратило резкое падение дохода, которое часто характеризовало пенсионный выход до этого периода.
Продвигалось равенство. Движение к равным правам для мужчин и женщин стало нормой. Охват по инвалидности сместил фокус. Он перешел от причины инвалидности к степени ее выраженности. Статус, связанный с работой, стал иметь меньшее значение. Система начала признавать дополнительные потребности, возникающие из-за инвалидности. Она также признала потребности лиц, ухаживающих за инвалидами.
Однополые семьи получили специальные положения. Были разработаны родительские пособия в дополнение к семейным пособиям. Налоговые льготы на детей были интегрированы с семейными пособиями. Права на медицинское обслуживание были расширены на всех граждан. Это были не просто изменения в политике. Это были структурные изменения социального договора.
Методы предоставления услуг
Правовая ответственность против государственных схем
Многие страны ранее возлагали на работодателей юридическую ответственность за компенсацию жертв производственных травм. Они также оплачивали медицинскую помощь. Теперь большинство из них перешли к государственным схемам обязательного страхования. Этот сдвиг не был произвольным. Изменилась точка зрения работников.
В соответствии со старой системой обращение в суд означало задержки. Это означало расходы. Это означало риск. Работодатели могли не иметь страховки. Они могли быть не в состоянии платить. Они могли обанкротиться к моменту рассмотрения дела. Единовременная выплата, присужденная судом, не могла быть инвестирована для обеспечения надежного, защищенного от инфляции дохода на всю жизнь. Это была разовая выплата. Она не длилась вечно.
Если работодатель был застрахован частным образом, страховая компания имела преимущество. Она могла предложить небольшую единовременную выплату вскоре после несчастного случая. Работники часто соглашались на это. Почему? Потому что они опасались задержек, расходов и неопределенности судебного разбирательства для получения полной стоимости иска.
С национальной точки зрения, это было расточительно. Юридические расходы накапливались. Административные расходы, понесенные страховщиками, перекладывались на застрахованных лиц через более высокие страховые премии.
Страховщики утверждали, что установление премий на основе индивидуального риска создает стимулы для обеспечения промышленной безопасности. Это справедливый аргумент. Но премии, рассчитанные с учетом риска, могут также применяться к национальной программе страхования от несчастных случаев на производстве. Структура стимулов сохраняется. Неэффективность исчезает.
Некоторые страны отменили право сотрудников подавать в суд на работодателей за халатность при введении законодательной схемы страхования. Другие позволили сотрудникам дополнять пособия по производственным травмам, подавая иск о халатности. Подходы варьировались. Тенденция к государственному управлению сохранялась.
Контект развивающихся стран
Подход правовой ответственности сохраняется во многих развивающихся странах для общего медицинского обслуживания. Крупные работодатели в шахтах или на специфических сельскохозяйственных плантациях (сахар, чай, каучук) обязаны предоставлять клиники и больницы для своих сотрудников и их семей. Это обеспечивает доступ к медицинским услугам для людей, живущих далеко от основных городских центров.
Соблюдение требований затруднено. Работодатели часто обходят дух закона. Сотрудники подозревают, что врачи и медсестры обязаны лояльностью работодателю. Лечение может быть оптимизировано в ущерб качеству. Сертификаты о нетрудоспособности могут выдаваться неохотно.
Экономически нецелесообразно предоставлять государственные услуги в этих районах для остального населения, которое не работает на крупного местного работодателя. Интеграция услуг работодателей с государственными услугами затруднена.
В ряде стран работодатели обязаны предоставлять определенные уровни денежных пособий на короткие периоды болезни. Шесть-восемь недель — это распространенная практика. Это избегает административной сложности национального пособия по социальному страхованию. Это также избегает создания больничных касс, дополняемых схемами работодателя. Существуют положения для защиты прав работников, если работодатель прекращает деятельность.
Эксперты по социальному обеспечению предпочитают государственное страхование. Оно предлагает лучшую защиту. Однако ответственность работодателя по-прежнему широко используется в развивающихся странах. Она покрывает производственные травмы. Она покрывает болезни. Она покрывает пособия по материнству. Она покрвает выплаты при увольнении. Переход к единым системам продолжается. Он незавершен. Компромиссы между эффективностью, справедливостью и административной осуществимостью остаются нерешенными.
Скрытые расходы схем накопительного обеспечения
Развивающиеся страны часто полагаются на схемы накопительного обеспечения для выплаты пенсий, пособий в случае смерти или инвалидности. Механизм прост. У каждого сотрудника есть личный счет. При возникновении непредвиденных обстоятельств они снимают средства. Это не модель социального страхования. Нет разделения рисков. Нет того, с кем можно разделить бремя. Такая конструкция позволяет избежать административных сложностей, связанных с управлением регулярными денежными выплатами. Правительствам это нравится, поскольку это стимулирует сбережения. Эти сбережения могут быть включены в планы национального развития.
Но работник платит за это высокую цену.
Во-первых, компенсация за риски раннего этапа карьеры слаба. Если вы станете инвалидом в 20 лет, сумма на счете будет небольшой. Во-вторых, средства хранятся в государственных облигациях. Процентные ставки фиксированы. Инф съедает реальную стоимость. Когда вы выйдете на пенсию, ваши сбережения могут составлять лишь долю от того, что вы внесли. В-третьих, вы получаете единовременную выплату. Вы не можете безопасно инвестировать для получения дохода, защищенного от инфляции. Деньги растрачиваются. Они инвестируются неэффективно. Или просто исчезают.
Почему обязательное страхование стало нормой
Обязательное страхование заполняет пробел там, где добровольная самопомощь терпит неудачу. Законодательные органы хотели предоставить медицинские льготы и денежные выплаты больным, инвалидам, вдовам и пожилым людям. Они опасались государственного вмешательства. Они опасались повышения налогов, необходимых для финансирования пенсий. Обязательное страхование предложило политический компромисс. Оно сделало работников [IMG:0] Оно избегало неприемлемого уровня национального налогообложения.
Схема основана на взносах работодателей и сотрудников. В некоторых случаях правительство может предоставить небольшую субсидию. Цель состоит в том, чтобы снизить необходимость в поддержке доходов. Снижение социальной помощи означает уменьшение местных налоговых поступлений. Это цикл снижения бремени.
Однако эти взносы по сути являются налогом на заработанный доход. Работодатели пытаются переложить расходы. Они перекладывают их на потребителей через более высокие цены. Чаще они перекладывают их на своих работников через более низкие зарплаты. Доля работодателя редко покрывается за счет чистой прибыли. Сотрудники принимают взносы работодателя, поскольку считают их частью своей общей заработной платы. Это делает схему приемлемой.
Сбор взносов проще, чем подоходный налог. Простота — это хорошо. Однако высокие ставки взносов создают побочные эффекты. Работники могут покинуть формальную занятость и перейти в «черную» или серую экономику. Работодатели могут избежать ответственности, нанимая работников по контракту. Штатные сотрудники становятся обузой.
Структурные недостатки социального страхования
Социальное страхование с трудом справляется со снижением уровня бедности. Многие страны пытались заделать эти дыры. Ключевая проблема заключается в аналогии со страхованием. Выплаты получают те, кто вносил взносы. Однако это не включает людей, которые никогда не работали. Люди, ставшие инвалидами до выхода на рынок труда, исключаются. Игнорируются риски, возникающие непосредственно после начала трудовой деятельности. Игнорируются мужчины и женщины, покидающие рынок труда из-за семейных обязанностей.
Соотношение взносов и льгот дискриминирует группы, которые делали перерывы в карьере. Обычно это женщины. Чем меньше лет оплачиваемой работы, тем меньше льгот вы получаете. Это также игнорирует размер семьи. Работники с иждивенцами (супругами и детьми) нуждаются больше. Но семейная зависимость не является застрахуемым риском. Система рассматривает каждого как единичную единицу.
Если бы выплаты были привязаны к доходу, люди с низким доходом получали бы очень небольшие пособия. Это не защищает их от бедности. Альтернатива, плоские выплаты и пособия, возложила бы тяжелое бремя на людей с низким доходом, имеющих семьи. Это хождение по канату.
Привлечение предпринимателей затруднено. То же самое относится к защите сотрудников мелких работодателей. Давайте подумаем о сельском хозяйстве. Давайте подумаем о домашнем хозяйстве. Эти сектора находятся вне системы.
Устранение пробелов в сети безопасности
Разработана чистая модель страхования. Страны изменили свои планы, чтобы справиться с встречным ветром. Они увеличили выплаты на иждивенцев. Они объясняют свои взносы через время, проведенное вне рынка труда. Болезнь и инвалидность теперь часто указываются как причина неучастия.
Введение минимальных пособий. Эти выплаты выше абсолютно необходимого уровня выплат для людей с низким доходом. Современные системы пособий часто отдают предпочтение лицам с низким доходом. Некоторые страны объединяют выплаты с подоходным налогом. Они все еще выплачивают фиксированную сумму за пособия. Эта система не очень чистая. Она также справедлива.
«Ожидание привязки льгот к выплатам дискриминирует людей, часто женщин, у которых меньше лет оплачиваемой работы из-за семейных обязательств.»
Это изменение отклоняется от строгой актуарной справедливости. Оно включает социальную солидарность. Цель больше не только в разделении рисков. Это направлено на предотвращение бедности. Затраты становятся еще более сложными. Исходная простота личных счетов исчезла. На ее место придет запутанная, несовершенная, но более гуманная сеть безопасности.
Означает ли это, что система исправлена? Не совсем. Напряжение между личной ответственностью и общей безопасностью продолжается. Правительство по-прежнему склонно продвигать развитие с помощью принудительных сбережений. Работники продолжают беспокоиться, что инфляция подорвет их будущее. Механика изменилась, но лежащая в основе тревога остается.
Всеобщее благосостояние меняет ситуацию, разрывая связь с занятостью. В некоторых странах они финансируются напрямую за счет налогов, а не за счет взносов в систему социального обеспечения. Если выплата зависит от возраста, её часто называют «демогрантом». Наиболее распространенным примером являются семейные пособия. Логика здесь проста: родители не должны зависеть от заработной платы, чтобы содержать своих детей.
Пенсии также идут по этому пути. В некоторых странах гарантируется минимальная пенсия для всех. В других случаях система начинается с варианта, зависящего от уровня дохода, и развивается дальше. В некоторых случаях федеральное правительство может не иметь полномочий на взимание взносов. Универсализм стал единственным жизнеспособным путем развития. Это изменение также происходит в поддержке инвалидов. Теперь это минимальная выплата, которая зависит только от степени инвалидности. Здравоохранение — последний рубеж. Аргумент заключается в том, что граждане имеют право на медицинскую помощь. Это не привилегия, которую можно получить через работу.
Запутанная реальность социальной помощи
Всеобщее покрытие не отменяет необходимости в поддержке доходов. Остаются лишь пробелы. Развитым обществам по-прежнему нужны социальные сети безопасности для самых бедных. Эти программы основаны на ваших потребностях. Вы должны декларировать доход. Необходимо указать количество членов домохозяйства. Вы должны доказать обоснованность своего требования.
Это требует проверки нуждаемости (means test). Учитываются доход и капитал. Если вы накопили слишком много сбережений, вы теряете право на помощь. В некоторых системах проверяется только доход. Доход от капитала рассматривается так же, как и заработная плата. Социальные работники часто обладают дискреционными полномочиями. Они решают, получите ли вы помощь и в каком размере.
Не все знают правила. Отчасти это сделано намеренно. Развитые страны борются с этой проблемой. Они пытаются превратить помощь в право. Масштабы и правила обнародованы. Допускаются жалобы. Кодификация приносит стандартизацию. Она также разрушает гибкость. Человеческое суждение утрачено.
В некоторых областях поддержка доходов носит остаточный характер. Выплата ниже, чем в системе социального обеспечения. В Великобритании это надбавка к социальным пособиям. Она помогает людям, которые не получают пособия по болезни. Помогает тем, чьи пособия по безработице исчерпаны. Мы поддерживаем семьи с одним родителем. Вдовы ранее были исключены. Теперь разница даже меньше.
Однако есть и недостатки. Во-первых, это наказывает за работу. Каждый заработанный доллар снижает вашу выплату. Вы не можете копить, потому что использование сбережений делает вас не имеющим права на помощь. Во-вторых, стигматизация. Вы полагаетесь на «социальное обеспечение». В-третьих, люди не подают заявления. Правила непрозрачны. Стыд реален. Миллионы людей, не имеющих права на помощь, не подавали заявления.
Программы были переименованы, чтобы смягчить удар. В Великобритании введено «дополнительное пособие». В Британской Колумбии оно называется GAIN. Гарантированный доход звучит лучше, чем помощь. Квалификационные требования сильно различаются. Обычно это местное, а не центральное учреждение. Финансирование осуществляется за счет налогов. Обычно за счет местных налогов.
Полностью занятые работники не могут подавать заявления в Великобритании. В Соединенных Штатах программа помощи семьям с иждивенцами (AFDC) направлена на семьи с одним родителем. Это создает перверсивные стимулы. Покидание семьи становится разумным шагом. Существует также фиктивное оставление семьи. Существуют также другие программы для слепых и инвалидов. У пожилых людей есть свои собственные пути.
Medicaid в Соединенных Штатах является формой социальной помощи для медицинского обслуживания. Страхование доступно для людей с низким доходом. В Ирландии существует медицинская карта. Вы можете подать заявку, если ваш доход низкий. Бесплатная помощь лучше, чем оплата из кармана. В Южной Корее есть аналогичные карты. Доступ для бедных улучшился.
В Европе существует жилищное пособие. Поддержка оплаты аренды и имущественного налога. Вы получаете его независимо от того, работаете вы или нет. Размер семьи имеет значение. Важны вопросы, связанные с оплатой аренды. Это проверка нуждаемости. Но она чище, чем социальное обеспечение. Меньше стигматизации. Более прямая поддержка.
Варианты отрицательного подоходного налога
Социальная поддержка сломана. Стыд велик. Правила сложны. Люди не подают заявления. Отрицательный подоходный налог решает эту проблему. Используется существующая налоговая информация. Правительство автоматически определяет необходимость. Заявление не требуется.
Это работает только в том случае, если все подают налоговые декларации, независимо от того, насколько низок доход. Это не является обязательным во всех странах. Так Канада дополняет пенсии. Это работает хорошо.
Что касается молодых людей? Это не работает. Их жизнь быстро меняется. Болезнь. Безработица. Смена работы. Разводы. Повторные браки. Доход меняется от месяца к месяцу. Бедность наступает сейчас. Не после окончания налогового года. Система слишком медленная. Вам нужны наличные деньги, вам нужны наличные деньги. Не в следующем апреле.
Временный характер общих денежных переводов
Денежные переводы правительства не являются неизменными. Они меняются. Ставки корректируются. Критерии eligibility расширяются или сужаются. Пытаться чётко оценить «текущую ситуацию» в каждой стране — бессмысленно. Ландшафт меняется быстрее, чем статичные изображения могут запечатлеть.
Базовая информация здесь основана на определённой ситуации середины 1980-х годов. В частности, она взята из отчётов, поданных 140 странами в Управление социального обеспечения США. Эти отчёты были опубликованы в 1985 году под названием «Программы социального обеспечения в мире».
Этот источник предоставляет структурную основу. Он показывает, как страны классифицируют финансовую поддержку, предоставляемую своим гражданам. Но это исторические данные. Числа устарели. За прошедшие десятилетия описанные здесь механизмы могли быть обновлены, заменены или устареть.
Этот архив остаётся важной отправной точкой для тех, кто отслеживает исторические системы социальной защиты. Он предлагает сравнительный взгляд. Посмотрите, как различные финансовые философии десятилетней давности превращались в ежемесячные выплаты. Но для текущих предложений по политике нам нужно смотреть в другом месте. Данные 1985 года являются фундаментом современной экономики, а не планом действий.
Три столпа национальной пенсии
В большинстве стран используется одна из трех моделей национальной пенсии. Существуют также фиксированные пенсии, при которых доход не учитывается. Вы получаете её, если живете в стране достаточно долго или работаете там, внося взносы в систему. Это распространено в странах Скандинавии и Содружества. Также существуют пенсии, размер которых зависит от уровня дохода (среднеобеспеченности). В этом случае проверяется состояние вашего банковского счета. Третий и наиболее распространенный тип привязывает размер выплат к деньгам, заработанным на работе.
Это поворотный момент. Большинство стран с фиксированными пенсиями в конечном итоге добавили второй уровень. Он сочетает базовую страховую сетку и надбавку, зависящую от заработка.
Как разные страны обеспечивают базовые гарантии
В Новой Зеландии выплачивается фиксированная пенсия. Право на нее возникает с 60 лет при выполнении требований к проживанию. Супружеские пары получают в два раза больше, чем одинокие люди. Эта сумма составляет значительную часть среднего уровня заработка.
В Нидерландах ситуация иная. По достижении 65 лет можно получать крупную пенсию. Она формируется из взносов. Если пропущен один год, размер выплаты уменьшается. Жены получают менее половины от суммы, получаемой мужем. Система Ирландии менее щедрая. Она предназначена только для работающих людей, уплачивающих минимальные взносы.
В Австралии применяются смешанные подходы. Фиксированные пенсии начинаются с 70 лет. Пенсии, зависящие от уровня дохода, начинаются с 60 лет для женщин и с 65 лет для мужчин.
Почему Скандинавия изменила свое мнение
После Второй мировой войны некоторые скандинавские страны отказались от ранних систем пенсий, зависящих от уровня дохода. Старая система была непопулярна. Она была сложной. Выплаты сокращались при наличии активов, что отбивало у людей желание делать собственные накопления.
Как оказалось, фиксированная сумма недостаточна для всех, кроме самых низкооплачиваемых работников. Поэтому они добавили второй уровень, зависящий от заработка. Дания, Финляндия, Норвегия и Швеция предоставляют фиксированные пенсии, основанные на месте проживания. В трех из этих стран супружеская пара получает существенно меньше, чем две одинокие люди. Каждая из этих программ дополняется пенсией, зависящей от заработка и основанной на вашем доходе.
Канада пошла по тому же пути. Великобритания постепенно перешла к двухуровневой системе. Требования к обоим уровням варьируются в зависимости от страхового стажа. За периоды отсутствия на работе, признанные уважительными, начисляются страховые баллы. Планы работодателей помогают обеспечить определенный минимальный верхний уровень выплат.
Преимущества двухуровневой модели
В Скандинавии и Канаде двухуровневый подход имеет очевидные преимущества. Во-первых, необлагаемые проверкой уровня дохода базовые пенсии поддерживают людей без страхового стажа. Это также относится к инвалидам. Это также относится к тем, кто не работал по семейным обстоятельствам. Такая система может помочь вдовам или женам, находящимся в разводе или раздельном проживании. Система Новой Зеландии имеет аналогичные преимущества.
Во-вторых, лица с более высоким уровнем заработка также вносят больше взносов. Они получают более высокие пенсии. Государство гарантирует их покупательную способность. Это снижает необходимость в пенсионных схемах работодателей. В частных планах итоговая выплата определяется тем, превзойдут ли ваши инвестиции уровень инфляции. Государственные схемы устраняют этот риск.
Как на самом деле работают пенсионные фонды
Когда начали действовать системы с обязательными взносами, они работали как частное страхование. Актuaryи рассчитывали уровни выплат. Создавался капитал (фонд) для выплаты пенсий. Даже если никто не делает новых взносов, накопленная стоимость может покрыть расходы. Это называется капитализацией или полностью обеспеченной моделью.
Первый германский план, опубликованный в 1889 году, принял этот подход. Большинство работников до определенного уровня дохода имеют право на участие. Сотрудники и работодатели платят одинаковые взносы, зависящие от дохода. Государство предоставляет субсидии лицам с низким уровнем дохода, что гарантирует им более высокие пенсии, чем они могли бы получить только за счет собственных платежей.
Это нарушает принципы частного страхования. Когда система запускалась, работающие на пенсии получали больше от своей пенсии, чем составляли их страховые взносы. Другие страны часто предлагают эту «компенсацию» пожилым работникам при запуске новых программ.
Переход к системе распределительного финансирования
После Второй мировой войны быстрая инфляция изменила все. Она потребовала фундаментальных изменений в финансировании пенсий.
Вместо создания крупного капитального фонда выплаты теперь рассчитываются на основе ожидаемых пенсионных расходов на следующие годы. Это подход, основанный на распределении средств (pay-as-you-go). Это стандарт для государственных пенсионных схем. В отличие от частных пенсий.
Частные планы по-прежнему требуют наличия капитала. Будущие поколения не могут быть принуждены к участию. Национальное планирование по сути является межпоколенческим соглашением.
Современные работники должны оплачивать текущие расходы нынешних пенсионеров. Они делают это в надежде, что следующее поколение работников позже выплатит пенсии, требуемые по закону.
Является ли эта модель устойчивой? Зависит от того, кого вы спросите.
Как развивается индексация пенсий в зависимости от роста заработной платы
Конец 1950-х годов стал переломным моментом. Быстрый экономический рост заставил правительства столкнуться со сложными математическими задачами. Если пенсия рассчитывается исключительно на основе номинальной суммы выплат, произведенных в период трудовых отношений, это может быть математически обоснованным в момент начисления, но финансово катастрофическим в период выхода на пенсию. Реальные заработные платы растут. Даже если вы получаете фиксированную пенсию, объем приобретаемых вами товаров будет постепенно сокращаться по сравнению с вашими расходами на жизнь.
Решение не было постепенным. Оно было структурным.
Были разработаны сложные формулы для корректировки пенсий в соответствии с общим уровнем доходов. В 1957 году Западная Германия пошла по этому пути первым. Эта модель стала популярной. Австрия, Швейцария и Великобритания согласились с ней, признав, что инфляция и экономический рост обещают разрушить статичное потребление.
Не все выбирают один и тот же путь.
В Италии и некоторых странах Восточной Европы подход проще. Пенсии привязываются к заработку за последние несколько лет. Логика проста: ваш доход в отставке должен отражать то, что вы зарабатывали, когда прекратили работать.
Но есть недостатки. Пенсии страдают, если доход сотрудника снижается в более позднем возрасте из-за травмы, сокращения рабочего времени или выхода на пенсию. Такая система наказывает за нестабильность.
Франция и другие страны приняли иные стратегии. Они выплачивают пенсию на основе ваших «лучших» лет заработка. Это сглаживает любые отклонения. Бывший Советский Союз предложил альтернативу. Вы можете выбрать год, за который вам начисляется пенсия. Или вы можете выбрать лучшие пять лет подряд из последних десяти.
Защита лиц с низкими доходами и женщин
В ранних планах Германии было нечто странное. Лица с низкой заработной платой получали обратно больше, чем оправдывали их взносы. Это был механизм перераспределения. Правительство позже отказалось от него, но идея осталась. Она была скопирована. Соединенные Штаты приняли подобную логику в своих последующих планах.
Другим инструментом является минимальная пенсия.
И Германия, и США ввели нижние пределы. В Соединенных Штатах это правило действовало до 1981 года, когда оно было отменено для тех, кто еще не вышел на пенсию. Но это все еще важная страховая сеть.
Почему это важно?
Из-за гендерного разрыва. Несмотря на прогресс в законах о борьбе с дискриминацией, средний годовой заработок женщин все еще значительно ниже, чем у мужчин. Их карьеры часто прерываются. Взятие отпуска по уходу за семьей сокращает периоды уплаты взносов. Плоская модель взносов штрафует за эту реальность. Минимальная пенсия может смягчить эту ситуацию.
Однако большинство стран предпочитают иные механизмы. Социальные пенсии, зависящие от уровня дохода.
Бельгия и Франция также следуют этой модели. Вы не получаете фиксированный минимум, основанный на взносах. Вы получаете поддержку, основанную на нуждаемости, после оценки других доходов. Это социальная страховая сеть, которая отличается от логики страхования базовых пенсий.
Борьба с инфляцией
Развитие событий после Второй мировой войны привело к автоматическим корректировкам.
Пенсии начали привязывать к индексам цен. Или, в некоторых случаях, к среднему уровню доходов. Правила просты. Используйте то, что лучше всего подходит для пенсионера.
Это направлено на поддержание покупательной способности.
Однако инфляция не всегда хорошо коррелирует с ростом заработной платы. Этот паттерн создает напряжение, когда цены растут быстрее, чем доходы. Правительство реагировало, откладывая изменения. Или вы можете сделать это, изменив формулы.
Это постоянная корректировка. Цель — стабильность. На практике это переговоры между государственным бюджетом и выживаемостью пенсионеров. Система меняется. Основные давления сохраняются.
Влияние пенсионного возраста и связанных положений на выход на пенсию
Обычно не устанавливается точный возраст, при котором можно получать полную пенсию. Он сильно варьируется в зависимости от места проживания. В Европе мужчины обычно достигают пенсионного возраста в возрасте от 60 до 67 лет. А как насчет женщин? Диапазон немного уже, обычно от 55 до 66 лет. В развивающихся странах он может быть еще ниже.
Эта разница не случайна. Она соответствует продолжительности жизни. Более высокая продолжительность жизни означает более длительные периоды выхода на пенсию, что создает давление на государственные финансы.
Однако существуют различия между мужчинами и женщинами. Женщины обычно выходят на пенсию раньше мужчин. Почему? Исторически сложилось так, что мужья считались старше своих жен. Снижение пенсионного возраста для женщин позволяет парам выходить на пенсию вместе.
Эта логика ошибочна. На женщин, которые работали непродолжительное время, налагаются санкции. Они делают меньше взносов. Результат? Меньший объем средств.
Тенденция направлена на выравнивание возраста. Однако снижение пенсионного возраста для мужчин в соответствии с возрастом женщин было бы дорогостоящим. ЕС еще не сделал это обязательным. Экономические реалии встали выше идеологического равенства.
Досрочная пенсия: обоюдоострый меч
Обычно можно получать пенсию досрочно. На несколько лет раньше обычного возраста. Однако предполагается снижение выплат. Актюарные расчеты уменьшают платежи, чтобы учесть дополнительные годы вывода средств.
Это относится к щедрым схемам доходов. Снижение может не опустить вас за черту бедности.
Почему идут на такой шаг?
Для некоторых людей это связано с плохим состоянием здоровья. Некоторые хотят наслаждаться жизнью в своем лучшем состоянии, пока их организм еще функционирует нормально.
Могут быть задержки. Задержка выхода на пенсию. Более длительное участие в рабочей силе. Взамен вы получаете более высокую пенсию. Эти механизмы существуют для борьбы со сокращением рабочей силы. Когда соотношение сотрудников к пенсионерам уменьшается, взносы должны увеличиваться. Вы можете снизить это давление, откладывая выход на пенсию.
Логично, что по мере увеличения продолжитель жизни пенсионный возраст также должен расти. В 1960-х годах ситуация была прямо противоположной. Системы снижали возраст выхода на пенсию.
Почему? Политика.
Растет уровень безработицы. Правительства используют досрочный выход на пенсию, чтобы освободить рабочие места для молодых работников. Они снижали официальные показатели безработицы. Долгосрочные финансовые бремя отходят на второй план по сравнению с краткосрочными целями в сфере занятости.
Появляются сложные правила. Если у вас есть страховка по пенсии в течение 35 лет, вы можете иметь право на полную досрочную пенсию. Или если вы были безработным в течение года. Инвалиды? Они выходят на пенсию раньше. Люди, занимающиеся тяжелым трудом? Они раньше избавляются от рутины. Рабочие места, освобождаемые для найма молодых? Это еще один путь для выхода.
Некоторые страны требуют прохождения проверки дохода для получения этих досрочных пенсионных выплат.
США пошли против этой тенденции. В будущем пенсионный возраст будет постепенно увеличиваться. С 65 до 67 лет. Решение проблем долгосрочной платежеспособности, а не политическая целесообразность.
Частичные пенсии и ловушка доходов
Норвегия разработала новую модель в 1972 году. Частичная пенсия.
Люди в возрасте 67–69 лет могут работать неполный рабочий день. Вы можете получать частичную пенсию. Это создает постепенный переход. Без резкого обрыва.
В 1976 году Швеция также ввела политику, направленную на людей в возрасте 60–64 лет. Испания также приняла эту политику. А Великобритания? Только в ограниченном масштабе.
Большинство индустриализованных схем имеют ограничения по доходам. Если вы зарабатываете слишком много во время выхода на пенсию, ваша пенсия будет уменьшена. Некоторые планы требуют полного прекращения работы.
Эти правила приводят к тому, что пожилые работники теряют свои постоянные рабочие места.
Но главная причина — щедрость. Как государственные, так и частные пенсионные системы улучшаются. У людей появляется возможность сделать шаг назад.
Зависимая жена: наследие риска
Ранние схемы были направлены на обеспечение его зависимой жены. Они создали дополнительные положения между Первой и Второй мировыми войнами.
Это создает перверсивные стимулы. Собственные взносы женщин могут быть «потрачены впустую». Она может зарабатывать меньше, чем доход ее зависимого супруга.
Уровень разводов растет. Растет число сожителей. Женщины все больше зависят от пенсий, заработанных самостоятельно.
В некоторых странах, таких как Германия, Австрия и Италия, до сих пор нет положений о зависимых женах.
Это важно для борьбы с бедностью. Женщины живут дольше. Они переживают своих супругов. Им нужна собственная финансовая база.
Некоторые страны позволяют домохозяйкам добровольно вносить взносы. Очень мало людей делают это.
Некоторые люди делят свои пенсионные баллы между супругами. Великобритания начисляет баллы за уход за зависимыми детьми или инвалидами. До 20 лет. На основе предыдущих взносов.
Схемы корректируют это и для вдовцов.
Часто вдовы выбирают между своими собственными правами и частью прав умершего супруга.
Швеция является исключением. Помимо фиксированной пенсии, вдовы также получают выплаты, связанные с уровнем дохода.
Страховые сети были усилены. Но они все еще строятся на старых предпосылках. Насколько это важно, если вам 70 лет и вы живете один?
Это и есть настоящий вопрос.
История и принципы компенсации за производственный травматизм
Старейшей формой социальной защиты является не пенсионное обеспечение по старости или пособия по безработице. Это страхование от травм, полученных на рабочем месте. Германия заложила основу этой системы в 1884 году. Если работник получал временную нетрудоспособность, он получал половину своего заработка в течение четырех недель. После этого размер выплат увеличивался до двух третей от заработка. Постоянная нетрудоспособность давала право на пенсию, рассчитываемую на основе двух третей заработка за предыдущий год. При частичной утрате трудоспособности выплаты уменьшались пропорционально степени потери. Если человеку требовался постоянный уход, выделялись дополнительные средства.
Важно отметить, что все расходы оплачивал работодатель. Страховые взносы напрямую зависели от уровня риска, связанного с профессией. Государственные страховые фонды собирали эти средства и выплачивали пособия.
Великобритания выбрала другой путь в 1897 году. Работодатели несли ответственность за выплату компенсации, но не были обязаны страховать этот риск. Размер выплаты составлял половину базовой заработной платы на срок до шести месяцев. Затем претензия могла быть урегулирована единовременной выплатой.
Эти две модели — немецкая страховая и британская ответственность работодателя — определяли мировую политику на протяжении десятилетий. Континентальная Европа следовала примеру Германии. Страны Содружества и США последовали за Великобританией. В Индии в 1923 году был принят закон, основанный на британской модели, хотя охват был минимальным. Бельгия, Нидерланды, Франция и Великобритания внедрили законы об ответственности работодателей в своих колониях во время Второй мировой войны. Большинство из них впоследствии были преобразованы в страховые системы. Скандинавские страны предложили гибридную модель: работодатели были обязаны страховать риски, но могли выбирать страховщика самостоятельно.
В 1946 году Великобритания изменила курс. Она ввела обязательное страхование через государственную систему. Все работодатели платили одинаковую ставку премии. Пособия начинались с фиксированной ставки при нетрудоспособности, а затем переходили в пенсию по инвалидности в зависимости от степени тяжести. Дополнительные выплаты покрывали потерю заработка и необходимость в постороннем уходе.
Сегодня страхование является стандартом в индустриально развитых странах. Однако частное страхование сохраняется в Дании, Финляндии и большинстве штатов США. В некоторых странах работодатели могут выбирать между государственными и частными страховщиками.
Почему это важно для вашего кошелька? Травмы на рабочем месте и профессиональные заболевания влекут за собой более высокие выплаты, чем при не связанных с работой болезнях. В некоторых странах Европы пособия по временной нетрудоспособности достигают 100 процентов предыдущего заработка. Эти выплаты продолжаются до выздоровления или присуждения долгосрочного пособия. Для долгосрочных пособий основным критерием является потеря способности к заработку. Частичная нетрудоспособность здесь рассматривается более щедро, чем в рамках общего социального страхования. В некоторых странах долгосрочные пособия составляют 100 процентов от заработка.
Тем не менее, юридический путь все еще существует. В некоторых странах и штатах США можно по-прежнему подавать в суд для получения единовременной выплаты. Это влечет за собой расходы, задержки и неопределенность. Превратить единовременную выплату в надежный пожизненный доход сложно.
Существуют три отличительные черты этих схем, восходящие к их истокам в ответственности работодателя:
- Финансирование: Взносы обычно финансируются исключительно работодателями.
- Сроки: Выплаты начинаются с первого дня трудоустройства.
- Цель: Денежные выплаты являются компенсацией, а не поддержкой дохода.
Поскольку цель заключается в компенсации, выплаты в пользу иждивенцев обычно исключаются. Покрываются только выжившие иждивенцы, но не текущие иждивенцы. Компенсационное пособие может выплачиваться сверх заработной платы или пенсии.
Сравните это с моделями социального страхования. Здесь взносы вносят как работодатели, так и сотрудники. Часто требуется минимальный период внесения взносов, прежде чем вы получите право на пособие. Размер выплат может зависеть от того, как долго вы вносили взносы. Это ставит в невыгодное положение работников, получивших инвалидность на раннем этапе карьеры.
Основное пособие в системах социального страхования предназначено для поддержания дохода. Вы не можете получать его одновременно с другими выплатами, выполняющими ту же функцию. И, в отличие от логики единовременных выплат в компенсационных схемах, социальное страхование с большей вероятностью предусматривает выплаты для супруга-иждивенца.
Компромисс очевиден. Компенсационные схемы предлагают немедленные высокие выплаты, но не обеспечивают долгосрочной безопасности для иждивенцев. Социальное страхование обеспечивает стабильный доход, но требует истории взносов и разделения расходов. Какая структура лучше защищает вас, когда ломается механизм?
После войны интеграция системы страхования от несчастных случаев на производстве в более широкую систему социального обеспечения стала очевидным шагом.
Швейцария сделала это очень рано. Начиная с 1911 года система охватывала как несчастные случаи на производстве, так и другие несчастные случаи. Новая Зеландия не отстает.
Но зачем это нужно?
Разделение несчастных случаев на производстве и других травм может вызывать путаницу. Правовые барьеры конкретны. Травма должна «возникнуть в результате и в ходе трудовой деятельности». Звучит просто. На деле это не так.
Определение этой границы осложнено. В некоторых планах время в пути на работу и обратно также учитывается. В других — нет.
Затем возникает медицинская неоднозначность. Как я могу доказать, что потеря слуха или артрит вызваны работой? Часто это невозможно. В некоторых случаях травма может быть связана с работой лишь частично. Границы размыты.
Вместе эти положения устраняют эту неоднозначность. В обществе также ведутся дискуссии. Почему следует выплачивать разные пособия людям с одинаковой степенью инвалидности, просто по разным причинам?
Нидерланды являются в этом отношении исключением. Они предлагают общие услуги по инвалидности с 1976 года. Причина не имеет значения.
Но такой подход требует больших затрат. Приведение всего страхования по инвалидности к уровню предыдущих высокооплачиваемых профессиональных программ было бы дорогостоящим. Большинство стран не берутся за это.
Кто оплачивает больничные?
Заболевания, не связанные с работой, рассматриваются иначе.
Большинство развитых стран сначала выплачивают краткосрочные пособия. После этого следует период ожидания от шести месяцев до года и более перед переходом к долгосрочной пенсии по инвалидности.
Первые недели — это время трений.
В Австрии, Бельгии, Германии и Великобритании расходы обычно несет работодатель. Фонд социального обеспечения подключается позже. В некоторых случаях работодатель получает возмещение. Иногда нет.
В некоторых странах существует «период ожидания». Заболевание, длящееся менее трех дней? Вы остаетесь без поддержки.
В других первые три дня включаются в состав пособия. Для кратковременных случаев не требуется медицинское заключение.
Проценты замещения заработка сильно различаются.
- Полная оплата: Австрия и Бельгия предлагают до 100 процентов в течение первых нескольких недель.
- Ограниченные ставки: Норвегия и Люксембург устанавливают предельные уровни выплат.
- Высокий процент: Швеция и Дания выплачивают 90%, но есть потолок.
- Более низкие ставки: Франция, Канада и Греция часто выбирают 50% или 60%.
В Ирландии и Великобритании после первоначальной выплаты работодателем действует система фиксированных пособий. Австралия и Новая Зеландия сделали то же самое, но с нюансом. Их пособия определяются на основе проверки нуждаемости.
Соединенные Штаты выделяются на этом фоне.
В большинстве штатов нет законодательно установленных краткосрочных больничных выплат. Только социальная помощь или пособия по бедности. Для работников частного сектора это зависит от переговоров между профсоюзом и работодателем. Это лоскутная система.
Путь к долгосрочной нетрудоспособности
История долгосрочных пенсий по инвалидности восходит к 1889 году.
Немецкий закон о пенсиях стал первым. Он применяется к людям, утратившим две трети своей способности к заработку. Многие страны скопировали эту модель.
В Европе необходимо исчерпать краткосрочные больничные выплаты, прежде чем можно будет получать пенсию по инвалидности.
После Второй мировой войны некоторые страны добавили положения о частичной нетрудоспособности. Однако требования к eligibility остаются строгими.
Пять лет страхового стажа являются общим требованием. Развитые страны часто предлагают систему социальной защиты на основе проверки нуждаемости, если вы не соответствуете требованиям.
Австралия и Новая Зеландия фокусируются на требованиях к резидентству. Если вы жили там достаточно долго, вы можете иметь право на пособие, определяемое на основе проверки нуждаемости.
Расчет пособия
В схемах, зависящих от заработка, пенсии по инвалидности отражают принципы пенсий по старости.
Годы взносов определяют уровень выплат. Это линейный расчет.
В некоторых странах предусмотрены льготы. Они повышают пенсии для инвалидов, которые только начинают свою трудовую жизнь.
Дополнительные выплаты покрывают содержание иждивенцев. Постоянный уход. Специальные потребности. Ничто из этого не является стандартным. Это дополнительные выплаты.
Маргинальные группы: домохозяйки и инвалиды с рождения
Не у всех есть записи о страховых взносах.
Типичным примером является домохозяйка. В Великобритании предлагается низкое фиксированное пособие. Оно минимально.
Дания более щедра. Домохозяйки имеют право на разумный пенсионный доход, определяемый на основе проверки нуждаемости.
Некоторые люди являются инвалидами с рождения или даже до начала трудовой деятельности.
Большинство стран игнорируют их в традиционных схемах.
Нидерланды включают их в единую систему страхования по инвалидности.
Реальность покрытия
Большинство стран далеки от нидерландской модели.
Они не относятся ко всем инвалидам одинаково.
Люди, получившие инвалидность в результате профессионального заболевания или несчастного случая на производстве, получают наилучшую возможную помощь. Полная компенсация утраченного заработка. Специальная надбавка.
У участников системы дела обстоят лучше, чем у тех, кто не участвует.
Размер пособия обычно определяется продолжительностью периода выплат.
Это система, основанная на причине, следствии и взносах. А не на необходимости.
Болезнь и инвалидность являются актуарными рисками. Ежегодная заболеваемость меняется незначительно. С безработицей всё обстоит иначе. Она сильно колеблется. Из-за этой нестабильности большинство стран ограничивают срок выплаты пособий по безработице. В качестве альтернативы, после определённого периода времени размер выплат может быть снижен.
Существует ещё одна причина таких ограничений. Лица, принимающие решения, хотят, чтобы люди вернулись к работе. Когда выплаты прекращаются или сокращаются, вы обязаны искать работу и быть принятым на неё. Даже если новая работа оплачивается хуже, чем предыдущая. Даже если доход становится меньше размера пособия по безработице. Эта система создана так, чтобы безделье обходилось дорого.
Кто действительно имеет право на получение пособия по безработице?
Основным фильтром является уплата членских взносов. Вы не можете претендовать на пособие по безработице только потому, что вы безработны по не зависящим от вас причинам. Вы должны были вносить взносы.
Рассмотрим пример человека, бросившего учёбу и никогда не работавшего, или тех, кто работал лишь непродолжительное время. Обычно они не подходят под критерии. Женщины, возвращающиеся на работу после ухода за детьми, сталкиваются с аналогичными барьерами. Многие программы отказывают в покрытии, даже если вы вносили взносы до выхода из рабочей силы.
Для получения права на выплату вы обычно должны быть трудоустроены непосредственно перед подачей заявления на получение пособия. Вам также необходимо доказать свою готовность к работе. Это обычно означает регистрацию в службе занятости. Добровольный уход с работы является серьёзным препятствием. То же самое относится к увольнению за проступок. Штрафные санкции являются стандартной практикой.
Как разные страны структурируют эти выплаты?
Размер пособий сильно различается в разных странах. В некоторых странах пособия по безработице эквивалентны пособиям по краткосрочной нетрудоспособности. Канада, Дания и Нидерланды приняли такой подход. Цель проста. Речь идёт о пресечении ложных заявлений о праве на высокие пособия по болезни.
В других странах пособия по безработице ниже, чем пособия по нетрудоспособности. Германия, Греция и Венгрия следуют этой модели. В некоторых местах пособие по нетрудоспособности выплачивается в зависимости от дохода, но компенсация по безработице является фиксированной суммой. Так поступают Болгария и Италия.
В Австралии и Новой Зеландии для пособий по болезни и безработице применяются проверки нуждаемости. Это гарантирует, что выплаты получают лица с наибольшей финансовой потребностью.
Какова типичная продолжительность выплат по безработице?
Сроки получения пособий не являются едиными. В Болгарии они составляют 13 недель. В Венгрии, Италии и Нидерландах срок увеличивается до шести месяцев. Во Франции, Германии, Люксембурге и Великобритании допускается выплата в течение полного года.
Бельгия выделяется. Выплаты могут продолжаться неограниченно долго. Это редкость для развитых экономик.
После прекращения выплаты пособий по безработице многие, но не все, страны позволяют лицам подавать заявления на получение социальной помощи. Это ваша последняя страховка. Однако зависимость от таких резервных мер сильно зависит от местной политики.
Кто управляет этими программами?
В некоторых скандинавских странах профсоюзы поддерживают систему страхования от безработицы. Они делают это не в одиночку. Эти программы получают сильную поддержку со стороны государства. Эта гибридная модель, сочетающая государственный и частный секторы, направлена на объединение административной эффективности и социальной солидарности.
Структура страхования от безработицы отражает напряжение между защитой и давлением. Она защищает вас от внезапной потери дохода. Она также оказывает давление на работников, побуждая их принимать первую доступную работу. Этот компромисс является реальным.
Как детские пособия приняли форму современного социального обеспечения
Ландшафт семейной поддержки радикально изменился в десятилетия после Второй мировой войны. До войны детские пособия были редкостью, обычно они выплачивались только наемным работникам и финансировались непосредственно работодателями. Это изменилось в 1940-х и 1950-х годах. Главным катализатором стал доклад Бевриджа в Великобритании.
Многие европейские страны, Канада и Австралия последовали британской модели и расширили свои собственные системы. Они перестали привязывать выплаты к занятости и начали охватывать детей всех жителей. Франция сыграла другую роль. Она предоставляла фиксированное пособие детям людей, работающих в африканских колониях. Другие страны приняли аналогичные структуры, включая Боливию, Бразилию и Чили.
Сегодня большинство программ по-прежнему ориентированы на работающих людей. Небольшая часть схем (в основном в развитых странах) охватывает все население. Соединенные Штаты являются исключением. Они не предоставляют общих семейных пособий. Помощь детям, находящимся на иждивении, доступна только через адресную помощь, зависящую от уровня дохода.
Цель: борьба с бедностью и повышение рождаемости
Некоторые схемы используют эти выплаты для облегчения положения многодетных семей. Другие страны, особенно в Восточной Европе, пытаются повысить уровень рождаемости. Структура обычно отражает эти цели. Например, в Австралии, Бельгии, Франции, Ирландии и Норвегии сумма выплаты на ребенка увеличивается в зависимости от числа иждивенцев. Это число достигает максимума примерно на пятом или шестом ребенке. В Нидерландах приходится ждать, пока появится восьмой ребенок, чтобы достичь предела.
В бывшем Советском Союзе пособия начинались с четвертого ребенка. Максимальная ставка применялась при рождении одиннадцатого ребенка. Другие страны также, похоже, имеют благоприятную структуру для больших семей. В Болгарии, Чехии и Словакии доля пособия снижается после трех детей. В Греции и Венгрии наблюдается снижение после второго ребенка. В Марокко выплаты ограничиваются шестью детьми.
Политические модели варьируются в зависимости от возраста и экономических реалий. В Финляндии матери получают поддержку, если они остаются дома с детьми в возрасте до трех лет. Логика проста: матери с меньшей вероятностью вернутся на рынок труда в эти ранние годы. В Австрии другой подход. Чем старше ребенок, тем выше размер пособия. Причина проста: содержание старших детей обходится дороже.
Право на получение пособия обычно прекращается, когда ребенок достигает обязательного школьного возраста. Отсрочка возможна в случае обучения на очной форме или наличия инвалидности.
Переход от налоговых льгот к прямым выплатам
Значительное изменение в политике произошло в 1970-х годах. Некоторые страны отменили налоговые вычеты по налогу на доходы для детей. Они используют сэкономленные средства для увеличения уровня прямых семейных пособий. Причина заключается в справедливости. Семьи с высокими доходами больше всего выигрывали от налоговых вычетов, поскольку у них более высокая предельная ставка налога. Это является косвенной выгодой. Лица, принимающие решения, решили, что для эффективного снижения уровня бедности средства должны распределяться более справедливо.
Австралия, Канада, Дания, Западная Германия, Израиль, Новая Зеландия и Великобритания внесли эти изменения. Дания пошла дальше. Семейные пособия для лиц с высокими доходами будут полностью отменены через механизм проверки нуждаемости. Великобритания добавила еще один уровень. Она ввела дополнительное пособие по семейному доходу. Это адресное дополнительное пособие для домохозяйств с низким уровнем дохода.
Механизмы поддержки материнства и родительства
Пособие по болезни и пособие по беременности и родам обычно выплачиваются вместе. Условия, предусматривающие выплату пособий по болезни, также стандартно включают пособия по беременности и родам. Обычно они начинаются до рождения ребенка. После этого они продолжаются в течение нескольких недель.
Размер выплат варьируется. Они также могут выплачиваться в связи с пособием по несчастным случаям и болезням. Обычно они выше. Взносы составляют от 66% до 100% предыдущего заработка. Швеция стала пионером другой модели. Она создала пособие по уходу за ребенком, доступное как отцам, так и матерям. Цель состоит в том, чтобы побудить отцов проводить больше времени с маленькими детьми.
Существует также система, при которой единовременная выплата производится в момент рождения ребенка. Это поможет покрыть первоначальные расходы на детские товары и одежду.
Стимулирование ухода за детьми в системе социального страхования
В 1970-х годах страны Восточной Европы приложили большие усилия для повышения рождаемости. Они сделали это, увеличив продолжительность выплат по беременности и родам. Они также начисляли страховые стаж и баллы матерям, которые остаются дома для ухода за маленькими детьми.
Аналогичные начисления доступны и в Великобритании. Но мотивы разные. Британские начисления применяются к людям, которые остаются дома для ухода за детьми или инвалидами. Цель заключается не столько в повышении рождаемости, сколько в увеличении прав на личные пенсии при наличии семейных обязанностей. Это особенно сильно затрагивает женщин.
Переход от налоговых кредитов к прямым выплатам подчеркивает очевидные компромиссы. Прямые денежные переводы немедленно помогают домохозяйствам с низким уровнем дохода, тогда как налоговые кредиты уже непропорционально выгодны домохозяйствам с высокими доходами.
Жизнь без супруга: «вдова́йский» разрыв
Если вы теряете партнера до достижения пенсионного возраста, ваша система социальной защиты редко бывает полной. Для вдов с иждивенцами-детьми по умолчанию обычно полагается 50–75% от пенсионных прав умершего мужа. Это при условии, что пенсия была привязана к уровню заработка. Это не является полной заменой дохода.
Детали сильно различаются в зависимости от места проживания. В некоторых странах это пособие рассматривается как временная мера. Например, во Франции оно может ограничиваться тремя годами. В других странах право на получение пособия зависит от продолжительности брака. В Греце для этого требуется брак продолжительностью 6 месяцев. Я живу во Франции уже 2 года. Также важна возрастная категория. В Нидерландах для получения права на пособие может потребоваться достижение 40 лет. Во Франции этот порог составляет 55 лет.
«Вдова́йское пособие обычно прекращается при повторном браке.»
Это правило характерно для большинства систем. Если вы вступаете в новый брак, ваша финансовая поддержка прекращается. Однако это правило не обязательно применяется только к женщинам. Если вдовец зависит от дохода своей жены, он обычно может претендовать на аналогичные права. В некоторых юрисдикциях эти права распространяются и на разведенных женщин.
Логика меняется. По мере того как все больше замужних женщин выходят на оплачиваемую работу, общество начинает задаваться вопросом, нужна ли долгосрочная поддержка для вдов без детей. Предполагается, что у них есть собственный заработок. Это суровое, но реалистичное приспособление к тенденциям современного рынка труда.
Родители-одиночки: ловушка социального обеспечения
Для родителей-одиночек, не являющихся вдовами, эта система часто дает сбой. Специальных пенсионных выплат для них практически не предусмотрено. Вместо этого они вынуждены получать социальное пособие. Это поддержка более низкого уровня, и цифры рисуют мрачную картину.
В Австралии родители-одиночки могут получать пособия, эквивалентные пенсии, в возрасте от 65 до 70 лет. Это определенный уровень поддержки. Новая Зеландия гораздо менее щедра. Родители-одиночки с одним ребенком получают менее половины этой суммы.
Здесь очевидна структурная проблема. Когда вы устраиваетесь на низкооплачиваемую работу, вы зарабатываете меньше и получаете меньше пособий. Вы не продвигаетесь вверх. Вы просто остаетесь на том же уровне бедности, теперь под дополнительным давлением занятости. Это своего рода демотивация, заложенная в саму конструкцию системы.
Некоторые страны пытаются смягчить удар с помощью субсидий. В Дании родителям-одиночкам выплачивается семейное пособие, превышающее стандартную ставку на ребенка. В Норвегии родители-одиночки рассматриваются как имеющие дополнительного ребенка при расчете пособия. Хотя в Великобритании выплачиваются дополнительные пособия, их сумма составляет чуть более половины от обычного детского пособия. Это не комплексное решение, а набор мелких исправлений.
Глобальный пробел в покрытии
Во всех развитых странах существуют системы социального страхования. Почти все страховые полисы покрывают основные риски, такие как болезнь и старость. Соединенные Штаты являются исключением.
Семейные пособия не выплачиваются. В большинстве штатов отсутствуют краткосрочные пособия по болезни. Кроме того, отсутствует общее национальное медицинское страхование. Единственные группы, охваченные покрытием, — это пожилые люди и бедные. Для обычных работников это явный пробел в системе социальной защиты.
В развивающихся странах разница еще больше. Некоторые люди по-прежнему полагаются на ответственность работодателя. Другие переходят к формальным моделям социального страхования. Хотя механизмы изменились, покрытие остается слабым.
Натуральные и денежные выплаты
Денежные выплаты пересматриваются часто. Политики изменяют цифры. Общественное давление приводит к изменениям. Однако фактические натуральные выплаты, такие как медицинские услуги и структура медицинского страхования, меняются не сильно.
Системы, организующие медицинские услуги и поставщиков медицинских услуг, изменить сложнее. Сюда входят сложная логистика, устоявшиеся поставщики и обширная инфраструктура. Вы можете изменить сумму чека за одну ночь. Но вы не можете перестроить национальную систему здравоохранения за один день. Жесткость натуральных выплат создает иное политическое напряжение по сравнению с гибкостью денежных переводов.
Ранняя структура обязательного медицинского страхования
Германия задала модель. Закон Бисмарка 1883 года создал первую государственную систему обязательного медицинского страхования. Это не было внезапным изобретением. Немецкие государства уже начали экспериментировать с покрытием, основанным на профессиональной принадлежности. Эта логика продиктована суровой экономикой. Трудозатраты работодателей, участвующих в фондах оплаты больничных листов, возрастают. Тот, кто не участвует, может предложить более низкие цены и подорвать конкурентов. Государство вмешивается, чтобы выровнять условия конкуренции. Но есть и другая мотивация. Правительство хотело нейтрализовать социалистические тенденции в рабочем классе.
Администрирование децентрализовано. Местные кассы взаимопомощи управляют деньгами. Работодатели и сотрудники совместно управляют этими фондами. Они заключают контракты с определенными врачами и больницами. Низкооплачиваемые работники были вынуждены вступать в эти фонды. Врачи не получали единой ставки. Они получали зарплату, оплату по количеству пациентов (капитация) или оплату за конкретные случаи. Эта фрагментация вызывала трения. Исключенные врачи протестовали. Они требовали открытого доступа. В конце концов медицинское сообщество одержало ключевую победу: право на свободное участие. Оплата перешла к системе оплаты за услугу. Результатом стала конкуренция среди поставщиков медицинских услуг.
Австрия последовала этому примеру в 1888 году, Венгрия — в 1891 году, а Швейцария также попыталась внедрить эту систему. Эта идея была окончательно отклонена на референдуме в 1900 году.
Британская модель и европейские вариации
Дэвид Ллойд Джордж посетил Германию в 1908 году и привез эту модель в Соединенное Королевство. Закон 1911 года охватывал рабочих, чьи доходы падали ниже определенного предела. Он был очень узким. Покрытие получали общие практикующие врачи (GP) и рецептурные лекарства. Госпитализация в значительной степени исключалась. Некоторые положения предусматривались только для лечения туберкулеза. Почему? Чтобы защитить благотворительные больницы, которые предоставляли бесплатные услуги бедным.
Давление со стороны врачей привело к изменению порядка реализации. Статутный комитет теперь администрирует контракты вместо того, чтобы позволять дружественным обществам управлять контрактами. Это позволяет каждому врачу общей практики участвовать в системе. Оплата по-прежнему осуществляется по системе капитации. Это проще, чем немецкая модель оплаты за услугу.
Северная Европа выбрала другой путь. Швеция и Дания рассматривали схемы обязательного страхования в 1880-х годах. Они решили выбрать добровольное страхование при поддержке государства. Норвегия ввела обязательное медицинское страхование в 1911 году. Дания ждала до 1933 года. Швеция последовала этому примеру только в 1955 году. В этих странах уже существовала сильная субсидирование государственных больниц.
Франция приняла закон в 1920 году, но он вступил в силу только в 1930 году. Закон застопорился из-за разногласий по вопросу местного контроля. Споры с врачами относительно методов оплаты вызвали задержки. Изначальная система капитации была отменена. Она была заменена системой оплаты за услугу. Врачи отказывались допускать третьих лиц между собой и своими пациентами. Какое решение было найдено? Возмещение расходов. Пациенты платят авансом. Затем они заявляют о возмещении расходов из страхового фонда.
Глобальная адаптация: возмещение, отчисления из заработной платы и государственная собственность
Модель возмещения расходов стала популярной. Швеция, Финляндия и страны Австралии и Океании приняли ее. В Австралии и Океании использовалось добровольное страхование. В 1912 году Россия приняла государственно-центричный подход. Врачи получают зарплату. Они работают в государственных учреждениях. Чили скопировала эту модель в 1924 году.
В Латинской Америке, а также в Испании, Португалии и Греции для врачей, работающих в помещениях, принадлежащих кассам взаимопомощи, были установлены частичные оклады. Это стало региональным стандартом. В других частях Европы и Австралии и Океании застрахованные пациенты обслуживались существующими больницами. В Испании, некоторых частях Италии и ряде стран Латинской Америки были созданы специализированные больницы.
Следующим этапом развития стало всеобщее покрытие. Для этого потребовалось финансирование за счет налогов и социальных взносов. В 1920 году Венгрия снова взяла на себя лидерство. Советский Союз последовал этому примеру в 1937 году. Новая Зеландия построила свою систему шаг за шагом. В 1939 году стационарное лечение стало бесплатным для всех. В 1941 году последовали фармацевтические препараты и взносы за услуги врачей общей практики в амбулаторной помощи.
Соединенное Королевство создало Национальную службу здравоохранения в 1946 году. Норвегия присоединилась в 1956 году. Швеция — в 1962 году. Дания — в 1973 году. Португалия — в 1979 году. Италия — в 1980 году. К 1980-м годам более 20 стран приняли эту модель всеобщего покрытия.
Всеобщее покрытие не означает бесплатность услуг в момент их получения. Оно также не означает, что все больницы находятся в государственной собственности. В Восточной Европе здесь наблюдается разделение. В Болгарии, Чешской Республике, Словакии, Венгрии и Румынии была введена общая практика. Польша не является исключением. Около половины этих стран по-прежнему полагаются на взносы в систему социального страхования. Граница между государственным финансированием и финансированием через страхование размыта.
Саскачеван — не единственная провинция с обязательным медицинским страхованием. Оно было впервые разработано в 1962 году.
Остальная часть Канады не отстает. К 1971 году каждая провинция подписала соглашение. Федеральное правительство предоставляет субсидию в размере 50% для содействия этому процессу. Внезапно все жители получили доступ к государственным программам. Некоммерческие общие больницы получают бюджет и фактически оказывают медицинскую помощь.
Темп Австралии медленный. Переход от субсидируемого добровольного страхования к обязательному занял много времени.
Затем есть аутсайдеры. Соединенные Штаты и Швейцария по-прежнему являются единственными развитыми странами, в которых, как правило, нет обязательного медицинского страхования. Или всеобщего медицинского обслуживания.
Почему Соединенные Штаты и Швейцария бойкотируют общую систему
Попытки ввести обязательное страхование в Соединенных Штатах встретили яростное сопротивление. Это было сильно отвергнуто Американской медицинской ассоциацией.
Это не удавалось на протяжении десятилетий.
Наконец, в 1966 году было найдено компромиссное решение. Была введена Medicare. Это ограниченное обязательное медицинское страхование для пожилых людей. Одновременно была создана Medicaid. Это система здравоохранения, основанная на потребности. Каждый штат обслуживает бедных и малоимущих.
Это не универсально. Это специально. Это продолжается уже почти 60 лет.
Европейская модель: высокий охват, различные правила
Некоторые европейские страны решили проблемы покрытия, но не перешли на этап, когда услуги предоставляются всем жителям.
Они обеспечивают адекватную защиту населения посредством обязательного медицинского страхования. Эта система направлена на наемных работников. как на самозанятых лиц. Всех получателей социального обеспечения. Супругов и иждивенцев-детей.
Это, вероятно, 99% населения.
Но это не относится ко всему.
В Германии и Нидерландах почти у всех есть какая-то форма системы частного страхования. Группы с высоким уровнем дохода исключены из государственного медицинского страхования.
Ирландия смотрит на это с другой точки зрения. Некоторые льготы, такие как госпитальная помощь, предлагаются всем гражданам. Те, кто имеет более высокий уровень дохода, должны сами организовать определенные другие льготы.
Реальность в Латинской Америке: цифры не лгут
За исключением Кубы, где есть национальное здравоохранение, картина в Латинской Америке скудная.
Только три страны имеют медицинское страхование, которое охватывает более 80% их населения.
Аргентина. Бразилия. Коста-Рика.
Широкий охват не обязательно означает, что услуги доступны одинаково.
В Мексике, Панаме и Уругвае охват расширился примерно до половины населения. В Боливии и Венесуэле эта цифра составляет более четверти.
В других странах охват составляет 10% или менее.
Не все эти государства предоставляют одинаковые права супругам и детям застрахованных лиц. Некоторые предлагают только акушерскую и педиатрическую помощь для иждивенцев.
Легче обеспечить покрытие для сотрудников их сотрудников. Они обычно сосредоточены в городских районах. Даже в городских районах маргинализированные группы, как правило, состоят из самозанятых, домашних работников и сезонных рабочих.
Расширение охвата в сельской местности упирается в стену. Препятствия реальны.
Доходы ниже. географически разбросаны. Менее формальные условия труда. Широко распространены самозанятость и сезонная работа.
Кроме того, некоторые программы слишком дороги, чтобы охватить все население на той же основе, что и налоговые субсидии.
Ловушка неравенства развивающихся стран
Оставшееся население таким образом зависит от недофинансируемых и некомплектных по персоналу услуг, предоставляемых Министерством здравоохранения.
Медицинское страхование все чаще критикуется за усугубление медицинских неравенств.
Государственные службы здравоохранения предоставляют больше обученного персонала, чем могут себе позволить. Они сосредоточены на сложных и дорогостоящих услугах в городских районах.
В то же время существует огромная потребность в профилактических услугах для снижения распространенности инфекционных заболеваний в городах и сельской местности.
Япония избежала худших из этих последствий. Достигнут высокий уровень охвата.
Индия действует осторожно. Мы осознали потенциальный вред для государственных служб и постепенно развивали медицинское страхование. Некоторые штаты уже имеют ресурсы для этого.
Южная Корея запустила медицинское страхование для городских работников. Она также предоставляет права людям с низким уровнем дохода в городских районах.
Проблема покрытия оставшейся половины сельского населения остается нерешенной.
Колониальное наследие и доступ в сельской местности
Многие развивающиеся страны выбрали разные пути.
В частности, страны, бывшие британские колонии, сделали медицинские услуги доступными для всех своих граждан. Они предоставляют бесплатные или почти бесплатные услуги.
Эта модель встречается на Вест-Индских островах. Кении. Зимбабве. Индии. Шри-Ланке. Малайзии. Есть много арабских стран на Ближнем Востоке.
Эти услуги изначально разрабатывались для экспатов-колонизаторов. Со временем они расширились, чтобы включить местных жителей.
Именно поэтому они в основном сосредоточены в городских районах. Сельское население плохо охвачено.
Эти страны борются с этой проблемой из-за ограниченных ресурсов. В рамках программы Всемирной организации здравоохранения «Здоровье для всех» ее целью является расширение охвата первичной медицинской помощью в сельских районах до всех регионов к 2000 году.
Этот срок истек.
Инфраструктура, построенная тогда, определяет, кто может получать помощь сегодня. Если вы живете в городе, у вас, вероятно, есть к ней доступ. Если вы находитесь за пределами этих границ, вы остаетесь один на один с этой проблемой. Либо вы можете положиться на то, что предлагает Министерство здравоохранения.
Как системы здравоохранения оплачивают услуги поставщиков
Многое о системе здравоохранения можно узнать, изучая структуру оплаты труда владельцев больниц и врачей. Существует всего три основных способа осуществления таких выплат.
Во-первых, прямое предоставление услуг. Государства и страховые фонды владеют больницами. Они закупают медицинские supplies (расходные материалы и оборудование) и выплачивают зарплаты своим сотрудникам. Эта модель используется в больницах и учреждениях общинного типа в Великобритании. Аналогичная ситуация наблюдается в Скандинавии, где за управление этими учреждениями отвечают местные органы власти. В Восточной Европе, Греции, Испании, Португалии и большинстве развивающихся стран это является нормой. Канада является исключением: её больницы являются некоммерческими и финансируются государством.
Во-вторых, косвенные контракты. Страховые планы заключают контракты с поставщиками медицинских услуг. Поставщиками могут быть как частные, так и государственные структуры. Оплата производится за каждую оказанную услугу в соответствии с согласованными тарифами. В Бельгии, Германии, Люксембурге и Нидерландах эта система применяется практически повсеместно.
В-третьих, возмещение расходов. Пациенты оплачивают услуги заранее, а затем подают документы для возврата средств. Поставщиками медицинских услуг могут быть как государственные, так и частные структуры. Эту систему использует Франция. Она также применяется частными практикующими врачами в некоторых скандинавских странах. Частично она используется в Австралии и Швеции. Во Франции пациенты обычно оплачивают часть расходов из собственных средств. Существует утвержденный прейскурант цен. Однако, если никто не контролирует процесс, врач может взимать плату сверх установленных лимитов.
Большинство стран используют комбинацию этих методов. Национальная служба здравоохранения (NHS) напрямую предоставляет услуги в больницах, но также заключает контракты с врачами общей практики (терапевтами), аптеками, офтальмологами и стоматологами. В Греции, Италии и Португалии оплата частным больницам производится на контрактной основе. В Латинской Америке страховые компании используют прямое предоставление услуг в городских районах, но могут применять косвенные контракты в сельских районах.
Затраты на стимулирование
Ваш метод оплаты влияет на объем выплат. Система оплаты за услуги (fee-for-service) создает стимулы для врачей назначать больше услуг. Во Франции объем назначаемых лекарственных средств все еще в два раза превышает показатели при системе гонорара за пациента (capitation), даже после того, как пациенты оплатили скидку. Хирургических операций выполняется больше, когда врачи получают оплату за каждую процедуру, а не фиксированную зарплату; при оплате за услугу количество операций увеличилось бы еще больше.
Пациенты также имеют прямой доступ к специалистам. Они могут обращаться к нескольким врачам по поводу одного и того же заболевания. Это увеличивает расходы. Больницы, использующие детализированное выставление счетов (itemized billing), предлагают больше услуг. Длительное стационарное лечение удерживает пациентов в больнице дольше, чем это необходимо. В Бельгии, Франции и Нидерландах в настоящее время эти больницы обязаны соблюдать заранее определенные бюджеты.
Зарплата и система гонорара за пациента (capitation) подавляют эти стимулы. Именно так поступают Нидерланды и Великобритания. Однако это может приводить к задержкам. Время ожидания увеличивается как в стационарной, так и в амбулаторной помощи.
Ограничение доступа к специалистам помогает контролировать расходы. Обычно требуется направление от врача первичного звена. Этот подход наиболее эффективен, когда у пациента есть закрепленный врач первичного звена.
Еще одной проблемой является частичная занятость. Эта система широко распространена в Греции, Португалии, Испании и странах Латинской Америки. Врачи имеют свободное время для ведения частной практики. Пациенты воспринимают это как низкое качество обслуживания. Отсутствует вежливость. Консультации проводятся вкратце. Для решения этой проблемы многие государства переходят на полную занятость с оплатой по фиксированной ставке без права ведения частной практики.
Восстановление и реабилитация
Право на бесплатную медицинскую помощь началось с немецкой системы страхования от несчастных случаев на производстве. Услуги по реабилитации были добавлены в 1925 году. Со временем акцент сместился на восстановление трудоспособности. Для этой цели были созданы специализированные учреждения.
Многие страны последовали примеру Германии. Они основали высоко специализированные учреждения. Эти фонды принадлежат страховым медицинским фондам или управляются государственными органами здравоохранения. Они отвечают за физическую и профессиональную реабилитацию.
Работа социальных сетей безопасности правительства варьируется от правительства к правительству. Структура Управления социального обеспечения сильно различается в зависимости от того, где вы на это смотрите. В некоторых странах созданы высоко централизованные системы. В других полагаются на децентрализованную сеть независимых фондов. Этот выбор влияет на то, кто контролирует средства, кто что получает и насколько велико политическое трение при предложении реформ.
Централизованные системы и страны Скандинавии
В странах Содружества и странах Скандинавии этот подход, как правило, является высоко централизованным. Мы видим единое агентство, которое выполняет большинство функций социального обеспечения под одной крышей. Медицинское обслуживание и поддержка доходов являются заметными исключениями. Эти специальные услуги обычно делегируются более низким уровням местного самоуправления. Однако базовые механизмы пенсионного обеспечения и страхования часто находятся в одной единой структуре.
Кто управляет этими централизованными системами? Это зависит от обстоятельств. В некоторых случаях непосредственную ответственность несут министерства. В других случаях текущей операционной деятельностью управляют полуавтономные учреждения. Цель заключается в обеспечении последовательности. Один администратор может объединить выплаты по всей стране. Это снижает сложность, когда жители перемещаются между районами. Это также упрощает финансирование со стороны работодателей.
Разрозненные фонды в Европе и Латинской Америке
Сравните это с континентальной Европой и Латинской Америкой. Здесь модель отличается. Система обычно управляется отдельным специальным фондом или через фонды, покрывающие определенные риски. Финансирование для водителей грузовиков может отличаться от финансирования для учителей. Рабочий на стройке может находиться в ином положении, чем банкир.
Эта фрагментация создает различные уровни управления. Управление предприятием может осуществляться советом директоров, который поровну состоит из представителей работодателей и работников. Идея заключается в балансе. Обе стороны имеют право голоса в управлении фондом. В некоторых моделях структура состоит из трех частей. Правительство выступает в качестве третьей стороны. Это обеспечивает государственный контроль, одновременно вовлекая труд и капитал в процесс принятия решений.
Разделение в США
Соединенные Штаты не вписываются neatly ни в одну из этих категорий. Ответственность за социальное обеспечение разделяется между федеральными и государственными (штатов) агентствами. На федеральном уровне осуществляется страхование по случаю старости, по потере кормильца и по инвалидности. Штаты администрируют выплаты по безработице. Такое разделение означает, что сотрудники часто взаимодействуют с двумя разными бюрократическими аппаратами. Это также означает, что изменения политики на национальном уровне не отражаются автоматически в программах штатов.
Сопротивление унификации
Некоторые страны по-прежнему стремятся к унификации. Слияние разрозненных фондов в единую национальную организацию имеет смысл теоретически. Административные расходы сокращаются. Это распределяет риск на большую базу.
Однако такие усилия часто встречают сильное сопротивление. Эта оппозиция исходит от определенных профессиональных групп. Эти группы обычно получают более высокие льготы или производят более низкие платежи. Их более низкие затраты часто обусловлены более низким риском в определенных профессиях. Страховые премии для офисных работников могут быть ниже, чем для рабочих с высоким риском, занятых физическим трудом. Объединение фондов означает предоставление субсидий группам с высоким риском. Группы с низким риском выступают против такой перекрестной субсидии. Они не хотят платить за возросший риск в других профессиях.
«Попытки объединить разрозненные системы социального обеспечения часто заходят в тупик, когда защищенные группы отказываются субсидировать профессии с более высоким риском».
Во многих местах напряженность между эффективностью и равенством остается неразрешенной. Централизация предлагает простоту. Фрагментация адаптирует покрытие, но ценой сложности. Обе модели имеют сложные политические проблемы.
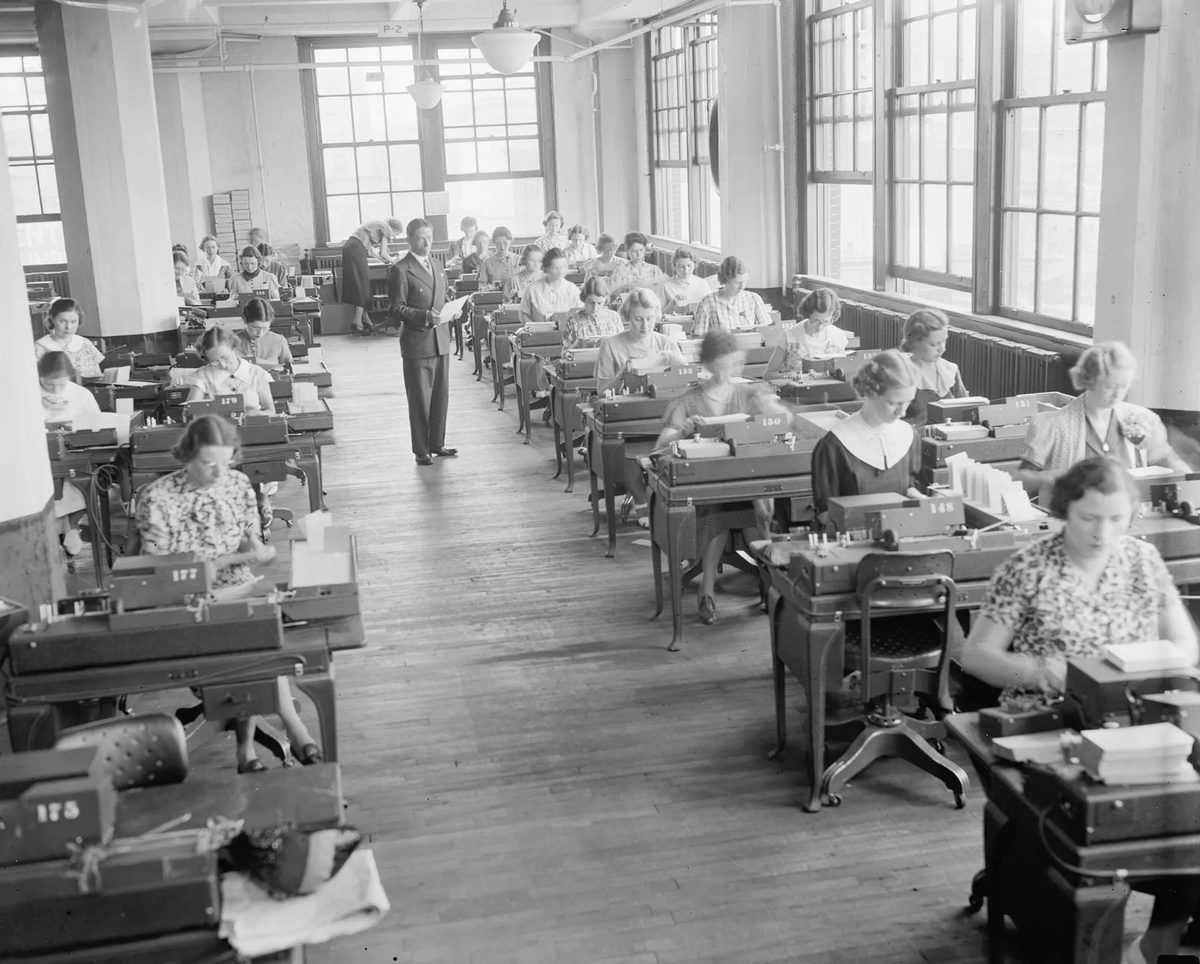

Почему получение социальной помощи похоже на лабиринт
Вы отправляете документы. Ждёте минуту. Денег нет.
Это не просто разочарование. Это структурная ошибка. Система социального обеспечения построена на слоях бюрократии, которые сбивают с толку даже администраторов. Когда сбор средств происходит в изоляции, доступ становится барьером. Нет местных офисов, открытых для публики. Вы можете звонить только в удалённые офисы, которые физически находятся далеко.
Итог? Задержка.
Споры о праве на получение выплат распространены. Фонд А настаивает, что платить должен Фонд Б. Фонд Б не согласен. Истец оказывается в середине. Права будут урегулированы в конечном итоге, но «в конечном итоге» не то же самое, что «вовремя». Не каждый получает то, что заслуживает. Эта система отсеивает людей ещё до того, как деньги попадут на их банковские счета.
Даже частные компании не невинны.
Не думайте, что частное страхование решит ваши проблемы. Это не так.
Некоторые коммерческие авиакомпании отказываются выплачивать страховые возмещения. Они ждут, пока вы сдадитесь. Они рассчитывают на то, что истцы будут истощены. Единая система с региональными офисами звучит лучше на бумаге. Местный офис означает возможность личной встречи.
Но видимость не гарантирует скорость.
Эти офисы часто испытывают нехватку персонала. Вы занимаете чью-то сторону. Сотрудник был в затруднительном положении. Обслуживание было очень медленным. Эффективность снижается. Структура существует, но человеческих ресурсов для её поддержки недостаточно. Вы обмениваете анонимность на безразличие.
Истинная сложность системы
Эта сложность — не случайность. Будет трение. Трение поглощает время. Время — это деньги.
Когда система фрагментирована, теряется ответственность. Кто несёт ответственность за задержки? Правительство в сельской местности? Местное отделение? Страховой урегулировщик? Никто. Или все. Эта неоднозначность сводит на нет преимущество.
Мне нужен ответ. Нужны наличные. Появится форма.
Разница между правом и распиской — там, где система даёт сбой. Это конструктивный недостаток. Сложность защищает вашу организацию. Это возлагает бремя на отдельного человека. Вы должны ориентироваться в лабиринте без карты.
Почему стоит с этим мириться?
Потому что альтернативы требуют ресурсов. Ресурсы ограничены. Сложность дёшева. Сделать правила запутанными стоит недорого. Мы пожертвовали всем, чтобы заставить их понять.
У вас всё ещё есть варианты. Боритесь с прокрастинацией. Или примите поражение.

Сложность обсуждения вопросов поддержки дохода и сожительства
Положения о поддержке дохода — это не только часть системы социального обеспечения. Они более хаотичны. Оперативная сложность неизбежна. Но это ещё не всё. Эти правила предоставляют значительную свободу усмотрения.
Когда программу администрирует социальный работник, ситуация меняется. Бенефициары часто осознают потенциальное принуждение. Это риск. Если вы не следуете рекомендациям социального работника, ваша поддержка может быть уменьшена. Или полностью прекращена. Это реальный дисбаланс власти.
Некоторые выступают за полную прозрачность. Все правила должны быть опубликованы. Заявители должны знать свои права. Знание позволяет жаловаться на отказы или уменьшение выплат.
Такой подход имеет последствия. В некоторых случаях правила могут быть слишком сложными для сотрудников, чтобы эффективно выполнять свою работу. В других случаях правила были упрощены. Это обошлось дорого. Традиционные положения о свободе усмотрения исчезли.
Стремление к прозрачности часто создаёт компромисс между ясностью и административной эффективностью.
Далее следует вопрос сожительства. Это особенно спорная тема.
Рассмотрим безработную замужнюю женщину, которая живёт со своим мужем, имеющим доход. Она не имеет права на поддержку дохода. Равенство подразумевает, что безработные женщины, живущие с работающими мужчинами, должны относиться к ним одинаково.
На первый взгляд, это кажется справедливым. Однако сожительство — это не брак. В некоторых случаях содержание не требуется. Это очень трудно определить.
Граница между квартирантом и сожителем стала размытой. Это варьируется от случая к случаю. Это непросто определить для постороннего.
Попытки определить эту границу являются серьёзным вторжением в частную жизнь. Кто решает, с кем кто живёт? Государственное вмешательство значительное.

Финансирование социального обеспечения: выплаты и налоги
Большинство стран управляют своими системами социального обеспечения на основе модели разделения бремени. Работодатели и сотрудники делят расходы пропорционально доходу. Доли варьируются. В некоторых случаях они равны. В других случаях работодатель платит почти в два раза больше, чем сотрудник. Есть одно исключение. Схемы компенсации за производственные травмы обычно полностью покрываются работодателем.
Затем есть потолок. Лимит дохода. Когда этот уровень достигнут, мы перестаем платить пропорциональные взносы. Ставка становится фиксированной. Швеция и Швейцария являются заметными исключениями. Верхнего предела нет. В большинстве других стран потолок находится между 50 процентами выше вашего среднего заработка. Франция, Ирландия и Италия находятся ближе к нижней границе. В Германии, Великобритании и США показатели выше. В Норвегии — еще выше.
Зачем устанавливать потолок? На это есть две причины. Во-первых, это предотвращает перекрытие с высокими предельными ставками налога. Во-вторых, оставляет замену доходов высокооплачиваемых работников частному сектору. Некоторые страны полностью освобождают от налогов низкие доходы или обязывают работодателей платить эти сборы.
Роль общего налогообложения
Налоги всегда играют роль. По крайней мере, государство покрывает любые дефициты, когда выплаты превышают доходы от взносов. Однако переход к налоговому финансированию был значительным. В 1970-х годах в Западной Европе расходы были перенесены с работодателей на общие налоги. Дания, Ирландия, Италия, Нидерланды, Португалия и Великобритания возглавили это движение. Австрия, Франция и Германия переложили часть бремени на сотрудников. Драйвером является рост безработицы. Поддержка доходов безработных требует финансирования.
У нас есть широкий спектр моделей финансирования. В некоторых системах нет налогов. Меньшие планы в Бурунди и Эфиопии подходят под это описание. То же самое относится к более широким системам в Малайзии, Филиппинах и Сингапуре. С другой стороны находятся Австралия, Дания и Новая Зеландия, которые сильно полагаются на налоги. Взносы незначительны. В Великобритании соотношение составляет около 50/50. Национальная служба здравоохранения (NHS) финансируется за счет налоговых средств. Социальная помощь является основной. В некоторых странах Восточной Европы нет взносов сотрудников. Работодатель оплачивает все расходы.
Аргументы в пользу финансирования на основе взносов
Дебаты о том, кто платит, ведутся уже несколько десятилетий. сторонники выплат утверждают, что выплаты бенефициарам предотвращают безответливую инфляцию пособий. Раздельное финансирование поощряет участие. И сотрудник, и работодатель должны играть свою роль. Оплата гарантирует, что обещания будут выполнены.
Сбор административно проще. Сотрудники хотят убедиться, что работодатели платят. Выгоды для сотрудников очевидны. Затраты работодателей создают стимулы. Это поощряет предотвращение рисков на рабочем месте. Только целевое назначение взносов может дать право на выплаты, основанные на доходе. Это напрямую связывает оплату с выплатами.
Критика налогов на заработную плату
Критики смотрят на это иначе. Фиксированные взносы регрессивны. Они вредят бедным. То же самое относится к взносам, зависящим от заработка, с низкими потолками. Это возлагает тяжелое бремя на лиц с низким доходом. Прогрессивный подоходный налог желателен. Он зависит от вашей способности платить. Они также облагают налогом доходы от инвестиций, но также и доходы от инвестиций.
Налоговые поступления позволяют правительствам определять приоритеты всех государственных расходов. Это обеспечивает более тесное сотрудничество между социальным обеспечением и другими службами. Государственное финансовое управление может упростить этот процесс.
Есть еще один недостаток. Крупные взносы подпитывают теневую экономику. Подпольный сектор растет. Это большая проблема во Франции и Италии. широкое отсутствие покрытия социальным страхованием из-за чрезмерных выплат со стороны работодателя. Сотрудники уходят в «тень», чтобы избежать налогового клина.
Конкурентоспособность и капитальные инвестиции
По мере роста безработицы в 1970-х годах этот аргумент становился все более популярным. Высокие взносы работодателей делают продукцию неконкурентоспособной. Это наиболее сильно повлияло на трудоемкие отрасли. Сравните это со странами третьего мира, где социальное обеспечение менее развито. Теория гласит, что это обостряет рецессию. Это ухудшает безработицу в индустриальных странах.
Правда ли это? Снижение выплат может иметь краткосрочные преимущества. Долгосрочная устойчивость менее очевидна. Сбережения во взносах могут быть отменены позже. Более высокие зарплаты. Другие расходы на оплату труда. Если бы это утверждение было верным, Австралия, Дания и Новая Зеландия захватили бы мировой торговый рынок. Они используют небольшие взносы работодателей. Они не захватили. Общие затраты на труд определяют конкурентоспособность. Платежи за социальное обеспечение — лишь часть.
Высокие взносы оказывают негативное влияние на трудоемкие компании. По крайней мере, так утверждается. Они поощряют замену труда капиталом. Проверьте внимательно. Компании, производящие капитальные товары, платят ту же сумму сборов. Капиталоемкие компании косвенно платят за капитал. сырье. помещения. оборудование. энергия. Налоги добавляются на каждом этапе цепочки.
Более высокие выплаты могут привести к снижению наличной заработной платы. Общие затраты на труд могут не увеличиться. Налоги передаются как есть. Кроме того, если крупные сборы поощряют капиталоемкие подходы, трудоемкие фирмы сделают то же самое. Инвестиции в эффективность снижают производственные затраты. Это повышает нашу конкурентоспособность на глобальном рынке. В долгосрочной перспективе все выглядит иначе. В краткосрочной перспективе это вредит. Математика сложна.
Обсуждение социального финансирования редко бывает черно-белым. Может показаться, что взносы работодателей создают нагрузку, ограничивающую возможности трудоустройства. Однако данные не совсем подтверждают это. Но существует один конкретный структурный недостаток, который приводит к таким последствиям.
Низкие пределы выплат являются реальной проблемой.
Ограничение взносов работодателей в системы социального страхования создает perverse incentives (извращенные стимулы). Найм еще одного сотрудника на неполную ставку обходится дороже из-за дополнительных накладных расходов и базовой оплаты труда, чем предоставление текущему сотруднику сверхурочных часов. Расчет прост. Результат неэффективен.
Международные эксперты Бюро труда прогнозируют это. Они проанализировали данные за 1984 год. Их вывод ясен.
Пределы взносов следует отменить.
Они утверждают, что эти ограничения препятствуют созданию неполных должностей. Работодатели просто увеличивают рабочее время текущих сотрудников. Это не имеет ничего общего со справедливостью. Это позволяет избежать фиксированных затрат на новых сотрудников.
Иллюзия налогового обмена
Многие лица, принимающие решения, предпочитают заменять взносы общими налогами. Звучит более чисто. Кажется, что вы добиваетесь прогресса. Но это не обязательно является выигрышем для работников.
Вопрос в том, откуда берутся эти налоги? Когда правительства повышают налоги на такие продукты, как табак и алкоголь, основное бремя ложится на домохозяйства с низкими доходами. В развитых странах потребителями этих продуктов являются в основном люди с ограниченными ресурсами.
Человек с высоким доходом может покупать пачку сигарет время от времени. Люди с низкими доходами могут полагаться на них каждый день. Регрессивный характер таких налогов отрицать нельзя.
Нет гарантии, что правительство будет использовать дополнительные доходы для построения прогрессивной системы. Оно может лишь снизить порог налогообложения доходов. Внезапно появляется больше плательщиков налогов, но система не становится более справедливой. Деньги просто перемещаются из одного «ведра» в другое. Бедные по-прежнему угнетены.
Когда ваш вклад имеет значение
Итак, когда следует выплачивать средства социального страхования?
Когда вы хотите получать пособия в соответствии со своим доходом.
Платежи сочетают в себе расходы и взносы. Чем больше вы зарабатываете, тем больше вознаграждений вы получаете. Это самый сильный аргумент в пользу сохранения модели взносов. Она вознаграждает более высокие заработные платы. Она сохраняет связь между работой и защитой.
Когда налоги — ваш единственный вариант
Налоги отличаются. Они используются для обеспечения всеобщего покрытия.
Подумайте о здравоохранении. Или о семейных пособиях. Или хотя бы о фиксированной пенсии. Это не имеет ничего общего с вашим доходом за последний год. Это имеет все отношение к тому, кто вы есть. Житель. Человек.
Если в программе социального страхования возникает дефицит, он должен финансироваться за счет налогов. Правительство должно вмешаться и обеспечить более широкое покрытие. Это тенденция во многих странах. Они отказываются от жесткой модели взносов для базовой сети безопасности.
Решение проблемы недостаточно обслуживаемых групп населения не обязательно означает увеличение взносов. Вам часто приходится платить больше налогов.
Это компромисс. Это означает отказ от любой прямой связи между зарплатой и пособиями. Уровень вашей безопасности не зависит от уровня вашего дохода.
Какая модель подходит вам?
Если вы ищете пенсию, соответствующую вашему трудовому доходу, вы можете вносить взносы. Если вы хотите стандарт уровня заботы независимо от занятости, налогом является механизм.
Граница между двумя моделями размывается. Правительство смешивает их. Они снижают потолок взносов. Они повышают косвенные налоги. Они расширяют общие льготы.
Система нарушена. Это не очень эффективно. Но такова реальность.
Кризис расходов на социальное обеспечение в 1980-х годах
К 1980 году система социального обеспечения стала чем-то большим, чем просто сетью безопасности. Это было масштабное и дорогостоящее предприятие.
Она поглощала 32% валового национального продукта (ВНП). В Бельгии, Дании, Франции и Нидерландах этот показатель варьировался от 25% до 30%. Даже Соединенные Штаты, которых часто критиковали за отсутствие всеобщего медицинского обслуживания, тратили 13%.
Сравните это с сегодняшними базовыми или довоенными уровнями. В 1950 году большинство стран тратили менее 10% своего ВВП. К 1980 году многие европейские страны удвоили или утроили свою долю.
Почему счет так сильно раздулся? Это была не одна причина. Это был идеальный шторм из политических решений и демографических изменений.
Почему растут расходы на социальное обеспечение
Этому росту способствуют несколько факторов. Во-первых, расширяется охват. Расширился круг покрываемых рисков. Выплаты индексируются с учетом инфляции и стали более щедрыми. В некоторых странах пенсии заменяют почти 100% дохода при определенных обстоятельствах.
Но, возможно, самым большим фактором стало время.
Многие пенсионные системы были пересмотрены в 1940-х и 1950-х годах. Потребовались десятилетия, чтобы люди начали участвовать в этих новых, более щедрых правилах. Следовательно, первые бенефициары достигли пенсионного возраста в 1980-х годах. Они получили самые крупные выплаты.
Демографическая структура также создает давление. Старение населения. Снижение пенсионного возраста. Доля работающих, поддерживающих пенсионеров, сократилась.
Здоровье: реальные факторы роста затрат
Расходы на здравоохранение росли даже быстрее, чем пенсии.
Расходы на уход за пожилыми людьми в два-три раза превышают расходы на трудоспособное поколение. Если вам 75 лет или больше, разница в цене еще больше. Возрастная группа 75+ является самой быстрорастущей группой населения.
Технологии не помогают. Новые медицинские устройства и трудоемкие процедуры не заменяют работников. Они требуют их. Из-за сокращения рабочего времени медсестры должны быть доступны 24 часа в сутки.
Были устранены ограничения предложения. Больше врачей. Больше стоматологов. Больше больниц. Содержание этих учреждений было дорогостоящим.
Далее идет система оплаты. У поставщиков услуг есть финансовые стимулы предоставлять больше услуг. Системы медицинского страхования оплачивали объем.
Безработица нарушает баланс
Последним, критическим дестабилизирующим фактором стала безработица.
Это началось в 1970-х годах. Страны, которые включили пособия по безработице в свои программы социального страхования, столкнулись с двойным ударом. Расходы на пособия взлетели вверх. Доходы от взносов резко упали, поскольку сотрудники потеряли свои рабочие места.
Программы социальной помощи несут эту нагрузку. Безработные не могут платить налоги. Когда спрос достигает пика, источники доходов иссякают.
Нефтяной и финансовый кризисы
В течение многих лет быстрый экономический рост маскировал растущие расходы. Никому не было дела, потому что «пирог» рос.
Затем цены на нефть выросли. Экономический рост стран, импортирующих нефть, остановился.
Доходы социального обеспечения перестали быть устойчивыми. В то же время возросли новые требования к системе.
К концу 1970-х годов разговор изменился. Расширение больше не является вопросом. Речь идет о кризисе.
Глобальные различия в расходах
Расходы на социальное обеспечение варьируются по регионам.
Развивающиеся страны держат расходы низкими. Индустриализованные страны испытывали трудности.
Западная Германия, Австрия, Ирландия, Люксембург и Норвегия тратят 20–25% своего ВВП. Великобритания тратила 18%. Австралия тратила 12%. Канада тратила 15%. Япония тратила 11%. Новая Зеландия тратила 14%.
В Швеции этот показатель превышает 30%. Почему?
Высокие пособия. Дорогостоящая система здравоохранения.
В Швеции также применяется иной экономический расчет. Она позволила расходам на здравоохранение расти, поскольку этот сектор создавал рабочие места. Она использует социальные расходы как способ избежать массовой безработицы. Другие страны не имеют такой роскоши.
Меры по сдерживанию
Во многих развитых рыночных странах цель заключается в сдерживании.
Расходы на программы должны перестать расти быстрее, чем поступления от взносов.
Правительства внедрили механизмы для сокращения дефицита.
Индекс возврата в ценах или результатах корректируется вниз. Корректировки вносятся реже. Пенсионеры начали платить взносы на собственное медицинское обслуживание.
Во Франции налоговые доходы были привлечены для дополнения взносов. В Великобритании были отменены добавки к краткосрочным пособиям, зависящие от заработка.
Отказ от бесплатного лечения
Медицинские расходы требуют определенных ограничений.
Повысились сборы. Были введены сооплаты.
Западная Германия увеличила налоги на лекарства в 1977 году, Италия — в 1975 году, а Португалия — в 1982 году.
Португалия и Люксембург присоединились к Франции и Бельгии в области медицинских консультаций.
Расходы на больницы выросли в Бельгии, Западной Германии, Португалии и Франции.
К 1984 году все изменилось.
Ни одна западноевропейская страна не предлагает бесплатное медицинское обслуживание всем застрахованным лицам.
Ушли в дни неограниченных прав. Пришло время дисциплины фискальной политики.
Пересмотр системы оплаты для сокращения неэффективных расходов
Старая модель оплаты за услугу сломана. В частности, изменилась математика в Западной Германии. Врачи получают больше за консультации, но меньше за хирургические операции. Консультации стали основным источником дохода. Процедуры оказались под давлением. Бельгия заняла более жесткую позицию. Диагностические тесты утратили статус премиальных услуг. Тарифы на эти специальные услуги были снижены.
Италия пошла дальше. Врачи общей практики перешли от системы сдельной оплаты к системе подушевого финансирования. Вы получаете оплату за пациента, а не за операцию. Специалисты перешли на оклады. Полная занятость. Частичная занятость. Фиксированные суммы.
Больницы сталкиваются с аналогичным давлением. В Бельгии, Франции и Нидерландах бюджеты заменили ежедневные платежи. Цель проста: прекратить удержание пациентов в больничных койках только ради оплаты за матрас. Страны, которые уже использовали бюджетное финансирование, увидят дальнейшие сокращения. Соединенные Штаты ввели другое ограничение. Medicare и Medicaid начали выплачивать больницам средства на основе групп диагнозов (DRG). Затраты были регламентированы. Предсказуемы.
Контроль предложения и инфраструктуры
Строительство не происходит в вакууме. Ключевую роль играет государство. Строительство новых больниц? Расширения? Ограничены. Существуют стимулы для передачи коек пациентам с хроническими заболеваниями. Общая острая медицинская помощь уступила место помощи при хронических заболеваниях.
Появилась альтернатива. Хирургия в амбулаторных условиях. Дневные стационары. Дома престарелых. Домашние бригады. Домашний уход может быть жизнеспособной альтернативой стационарному лечению. Великобритания применила жесткие меры. За 10 лет было закрыто около 400 больниц. Это не статистическая погрешность. Это сокращение.
Технологии также были ограничены. Бельгия и Франция ввели ограничения на закупку новых крупных медицинских устройств. Вы не можете просто купить самый большой аппарат МРТ. Квота была зарезервирована для медицинских школ. К 1955 году 10 из 12 государств-членов Европейского экономического сообщества подпадали под ограничения. Дания, Франция, Ирландия, Португалия и Испания сократили количество студентов-медиков. Предложение контролируется.
Потолок расходов на фармацевтику
Рецепты также не являются бесплатными для врачей. Западная Европа ввела строгие списки. То, что врач мог назначить в рамках системы здравоохранения, было ограничено. Цены контролируются. Прибыль аптек находится под давлением. Назначение избыточных лекарств рассматривалось как утечка в системе. Она была устранена.
Стоимость старения и процветания
Расходы на социальное обеспечение не случайны. Они зависят от трех основных переменных.
Первая — уровень жизни. Богатые страны тратят больше. Это прямая корреляция. Вторая — демография. Чем выше доля пожилых людей, тем выше расходы. Третья — история. Более старые программы обходятся дороже. У них больше инерции.
Однако есть исключения. США и Япония тратят меньше, чем позволяет их богатство. Их расходы низки по отношению к ВВП. Новая Зеландия является исключением. Пенсии были введены в конце 19 века. Она тратит меньше, чем ожидается. Почему?
Частные механизмы. Этот анализ часто игнорирует корпоративные льготы. Коллективные переговоры имеют важное значение. В Японии отсутствие обязательного социального обеспечения объясняется дополнительными благами. В Соединенных Штатах профессиональные пенсионные программы и договоренности о медицинском страховании между работодателями и сотрудниками заполняют эту пробел. Публичные системы нельзя сравнивать отдельно. Стоит рассматривать весь комплекс: публичный и частный.
Это усложняется федеративной структурой. Австралия, Канада, Швейцария и Соединенные Штаты сталкиваются с конституционными барьерами. Публичные программы было сложнее принять. Частный сектор вмешался, чтобы заполнить пустоту.
Политические силы формируют расходы
Политика управляет казначейством. Рабочие политические партии и торговые коалиции выступают за расширение. Европейское католическое рабочее движение было частью этой коалиции. Консервативные коалиции иногда расширяют льготы, чтобы остаться у власти. Это политическая цена.
Скандинавия дорога. Почему? Сильное влияние социал-демократии после Второй мировой войны. Там торговые коалиции обладают властью. Австралия и Новая Зеландия? Кажется, что не так сильно. В Америке отсутствует политическая партия рабочего класса. Это является одной из причин, по которым система социальной защиты ослабевает.
Необходимое давление на расходы
Эти тенденции необратимы. Они ускоряются.
В некоторых развитых обществах число пожилых людей может стабилизироваться. Однако доля населения в возрасте от 75 лет и старше увеличивается. По сути. Уход за пожилыми людьми обходится дороже. Чем тяжелее симптомы, тем дороже лечение.
Пенсионные системы созревают. Растут требования к равенству. Гендерное равенство в сфере социального обеспечения. Определение пенсионного возраста. Предоставление лучшей поддержки ранее недостаточно защищенным женщинам. Это политическое давление. Расходы растут.
Медицинские технологии не становятся дешевле. Они будут дороже. Больше функций. Цены выше.
Рабочее время сокращается. Меньшее количество недель означает, что для достижения того же результата требуется большее покрытие. Медицинские услуги обходятся дороже для сотрудников.
Грядущий демографический кризис
Старение населения — это не отдаленная угроза. Это запланированное событие. Бэби-бумеры достигают пенсионного возраста во втором и третьем десятилетиях 21 века. Доля пожилых людей быстро растет.
В ответ Соединенные Штаты планировали повысить пенсионный возраст. Великобритания сократила второй этап своей профессиональной пенсионной системы. Они видели грядущие изменения в цифрах.
Речь не идет о том, будут ли расти расходы. Вопрос в том, кто платит? и каком уровне обслуживания. Бюджеты ограничены. Ваши потребности безграничны. Этот компромисс неизбежен.
Неопределённость расчётов в системе социального обеспечения
Мы не знаем точную ставку налога, необходимую для поддержания текущей программы социального обеспечения. Неопределённость нарушает математическую модель. Однако мы можем с уверенностью предсказать, что число пожилых людей увеличится. С фертильностью всё обстоит иначе. Прогноз здесь гораздо более сложен.
проблема безработицы. Она влияет на обе стороны баланса. Снижение уровня безработицы означает увеличение выплат и налоговых поступлений. Также можно сократить расходы на социальную помощь. Однако значительное увеличение числа пенсионеров в течение остальной части XXI века вызывает обеспокоенность. Некоторые считают, что «поколенческий контракт» не соблюдается.
Это вызвало призывы к изменениям. Многие считают, что систему «pay-as-you-go» (по принципу «плати по мере поступления») следует заменить. Они хотят перейти к капитализационному методу. Эта модель использовалась в ранних системах пенсионного обеспечения и в частном секторе. Некоторые люди выступают за приватизацию пенсий социального обеспечения. Теоретически это должно привести к увеличению сбережений. Эти сбережения могут генерировать инвестиционную доходность для будущих пенсионных фондов.
Оба метода имеют существенные недостатки. Они требуют немедленного увеличения взносов. Это необходимо для достижения запланированного уровня пенсий. Это может усилить давление в сторону повышения денежных доходов. Кроме того, уровни пенсий больше не индексируются. Это зависит от доходности инвестиций.
Почему система «pay-as-you-go» находится под давлением?
Текущая система основана на том, что работающие сотрудники платят текущим пенсионерам. Это система «pay-as-you-go». Она работает при благоприятном соотношении работников и пенсионеров. Это соотношение меняется. Число пожилых людей в населении растёт. Рождаемость стагнирует или снижается. Этот дисбаланс создаёт разрыв в финансировании.
Некоторые экономисты видят в капитализации решение. Этот подход финансирует пенсию через накопленные активы. Он отражает модель частного сектора. Но переход требует времени. Нельзя просто переключить тумблер. Необходимо создать капитал. Это требует времени и денег.
Приватизация также является вариантом. Она переносит риск с государства на индивидуума. Она поощряет личные сбережения. Однако это оставляет пенсионеров уязвимыми перед рыночными колебаниями. Доходность инвестиций является решающим фактором. Нет гарантированного минимального уровня дохода.
Стоимость изменений
Переход к капитализации или приватизации немедленно вызывает расходы. Взносы должны резко вырасти. Это направлено на то, чтобы закрыть разрыв между старой и новой системой. Запланированный уровень пенсий должен сохраняться в период перехода.
Чем выше ваши платежи, тем ниже ваш чистый доход. Это создаёт давление в сторону повышения денежных доходов. Сотрудники ищут дополнительный доход, чтобы компенсировать налоговое бремя. Работодатели сталкиваются с ростом затрат на рабочую силу. Замедление экономики. Политическая реакция реальна.
Индексация также становится жертвой. В текущей системе пенсии обычно индексируются с учётом инфляции. Это защищает пенсионеров. В капитализационной системе доходность зависит от рыночной конъюнктуры. Если рынок падает, пенсии снижаются. Нет автоматической корректировки.
Какая система лучше защищает вас?
Существует чувство стабильности, поскольку это система распределения рисков. Риск распределяется среди рабочей силы. Она политически устойчива. Но её демография хрупка. Старение населения оказывает на неё давление.
Капитализационная система предлагает возможность роста. Теоретически она может быть самодостаточной. Но она зависит от рынка. Она требует дисциплины. Это требует длительного периода времени. Переход болезненный. Риски варьируются от человека к человеку.
Нет идеального баланса. Каждый вариант имеет компромиссы
Миф о замедлении роста
Аргумент о том, что социальное обеспечение замедляет экономический рост, стал широко распространенным после нефтяного кризиса 1973 года. Эта тема постоянно обсуждается в политическом мире. Считается, что здесь действуют три различных механизма.
Во-первых, пособия по безработице снижают стимул к работе за заработную плату.
Во-вторых, сопротивление уплате налогов приводит к требованиям повышения заработной платы, инфляции и дефициту бюджета.
В-третьих, гарантированные выплаты препятствуют индивидуальным сбережениям. Это снижает объем инвестиций. Меньше инвестиций означает более медленный рост.
Критики утверждают, что эта динамика приводит к медленному росту и высокой безработице.
Действительно ли это работает?
Эмпирические данные не подтверждают идею о том, что люди предпочитают пособия труду. Доказательства слабые. Люди могут избегать низкооплачиваемой работы. Но обычно они не отказываются от работы полностью.
Рассмотрим этот вопрос с точки зрения налогообложения. Сопротивление уплате взносов на пенсии происходит как в частном, так и в государственном секторе. Если пенсии будут приватизированы, затраты будут капитализированы. Взносы вырастут. Денежный заработок снизится. Рабочие потребуют более высокой заработной платы для компенсации. Цикл продолжается.
Затем есть аргумент о сбережениях. Связь между социальным обеспечением и снижением личных сбережений неясна. Во многих странах виды сбережений расширились с введением систем распределения текущих поступлений (pay-as-you-go). Инвестиции ограничиваются потенциалом доходности, а не недостатком сбережений. Если сбережения ограничены, правительства могут создать фискальный профицит для финансирования инвестиций. На рынке нет недостатка в вариантах.
Предложение о отрицательном подоходном налоге
Некоторые критики предложили заменить социальное обеспечение отрицательным подоходным налогом. По мере того как страны богатеют, все больше людей могут позволить себе частное страхование от распространенных рисков. Аргумент заключается в том, что социальное обеспечение должно сосредоточиться только на группах с низким доходом. Это снизило бы общественную нагрузку и обеспечило бы более щедрые выплаты.
Это игнорирует административные реалии. Для людей, чьи обстоятельства постоянно меняются, использование ежегодных налоговых деклараций для определения денежных выплат может стать кошмаром. Занятость, брак и сожительство меняются быстро.
Исторически пенсии, зависящие от дохода, были отменены, так как они наказывали за бережливость. Если бы пенсии сокращались на один доллар дохода, лица с низким доходом не смогли бы откладывать деньги. Многие европейские страны уже имеют жилищные пособия, зависящие от дохода. Они выполняют аналогичные функции, не усложняя налоговое законодательство. Добавление отрицательного подоходного налога к текущей системе потребовало бы очень высоких предельных ставок налога.
Это также связано с политическими рисками. Финансово стабильные жители могут отказаться платить крупные взносы, если не получают ничего взамен. Финансирование помощи бедным может быть нарушено. Может стать даже хуже. Исторически качество услуг, предоставляемых бедным, было самым низким. Универсальные схемы создают общие интересы.
Корреляция и причинно-следственная связь
Исследования показывают, что существует слабая корреляция между увеличением расходов на социальное обеспечение и снижением экономического роста. Корреляция не означает причинно-следственную связь. Многие другие переменные взаимодействуют.
Рассмотрим послевоенное сельское хозяйство. Страны с большим сельскохозяйственным населением растут быстрее по мере снижения численности населения. Это структурное изменение мало связано с государством всеобщего благосостояния.
Посмотрите на данные о расходах. Великобритания и Соединенные Штаты тратят относительно немного на социальное обеспечение. Темп их роста умеренный. Бельгия, Дания и Нидерланды тратят много. Темп их роста высок. Корреляция разрушается.
Цель неэффективности
Критика не ограничивается показателями роста. Некоторые утверждают, что социальное обеспечение страдает от «неэффективности таргетирования». Отсутствие эффективного перераспределения в пользу бедных. Эта критика часто направлена против пособий, зависящих от заработка.
Существуют предложения использовать взносы для финансирования универсального минимального дохода. Это может дополнить доход работающего человека. Мы также поддерживаем тех, кто не работает. Цель состоит в том, чтобы сократить безработицу через перераспределение.
Проблема заключается в стоимости. Обеспечение адекватного минимального дохода для всех требует высоких взносов и налогов. Это большая финансовая нагрузка. Если установить порог слишком высоко, экономические искажения могут перевесить выгоды.
Разговор продолжается. Цифры не рассказывают простую историю.
Системы социального обеспечения не предотвратили относительную бедность в богатых странах. Это суровый факт.
Мы склонны думать, что эти программы существуют для того, чтобы помочь всем выбраться из бедности. Такие модели встречаются редко. Многие страны преследуют более простую цель — поддерживать стабильность доходов посредством перераспределения. Деньги передаются от здоровых людей к больным. От молодых к пожилым. От тех, у кого есть работа, к тем, у кого её нет.
Это реальное перераспределение. Однако это не обязательно означает перераспределение от богатых к бедным. Подумайте о продолжительности жизни. Люди с низкими доходами обычно имеют более высокий уровень заболеваемости и безработицы. Однако люди с высокими доходами живут дольше. Они получают пенсии в течение большего количества лет. Эта система балансирует риск и продолжительность жизни, и не только для богатых.
Измерение бедности в общем рынке
Данные примерно за 1975 год дают представление об этой динамике. Европейское экономическое сообщество финансировало исследования, чтобы понять, как работают эти системы в странах общего рынка. Они строго определяют бедность как половину среднего уровня жизни в их собственных странах.
Результаты ясно показывают победителей и проигравших.
Нидерланды оказались наиболее успешными в искоренении бедности. Великобритания заняла второе место. За ними последовали Бельгия и Западная Германия. Что общего у этих стран? В основном фиксированные пособия. Фиксированная сумма на человека, независимо от предыдущего уровня дохода.
Ирландия и Италия имеют самые высокие уровни бедности. В обеих странах велико население, занятое в сельском хозяйстве. Ирландия, которая также полагается на фиксированные выплаты, остаётся в сложном положении. Сельское хозяйство затрудняет получение стабильного дохода. Возможны сезонные, погодные и рыночные колебания, и фиксированная выплата может оказаться недостаточной.
Почему в сети безопасности есть пробелы
Почему бедность всё ещё существует, несмотря на сложные социальные гарантии? Причины варьируются от страны к стране. Однако механизм одинаков.
Во-первых, сама линия бедности может быть проблемой. Если произвольно выбранная линия бедности немного выше уровня жизни, обеспечиваемого социальной помощью, люди бедны по определению, а не из-за неудач.
Во-вторых, имеет место неиспользование прав. Не каждый, имеющий право на получение пособий, действительно их получает. Средства остаются невостребованными из-за бюрократии, стигматизации или недостатка знаний.
В-третьих, исключение по категориям. В некоторых юрисдикциях определённые группы вообще не имеют права на социальную помощь. Долгосрочно безработные часто попадают в эту лазейку.
В-четвёртых, пособия, зависящие от дохода, могут быть недостаточными. Для людей с низкими доходами эти пособия не гарантируют достаточного уровня дохода, чтобы вывести их за черту бедности. Их страховой стаж может быть слишком коротким или низким, чтобы активировать соответствующие выплаты.
Но бедность — это не только безработица. Рассмотрим домохозяйство, возглавляемое работником, занятым полный рабочий день.
Это чаще случается в семьях с одним родителем, где кормилец — женщина. Ограниченные навыки и низкий доход затрудняют выживание. Эта ситуация также возникает в семьях с двумя родителями, где работает только один из них и есть несколько детей. Семейные пособия ниже минимального уровня, необходимого для воспитания детей. Расходы на аренду могут быть значительными. При высоких накладных расходах и ограниченных выплатах работа полный рабочий день не гарантирует выхода из бедности.
Дихотомия развивающихся стран
В развивающихся странах меняются критические голоса. Социальное обеспечение обвиняют в укреплении дихотомии между городскими и сельскими районами. Между занятостью и безработицей в городском секторе.
Взносы на социальное страхование действуют как специфические налоги. Они привязаны к выплатам участникам системы. Правительство не может использовать эти средства для всего сообщества. Это ограничивает возможность сбора налоговых поступлений на общественные блага, которые могли бы помочь бедному сельскому населению и неформальному сектору.
Более того, неравенство заложено в её структуру. Различные медицинские и денежные выплаты для разных профессиональных групп. Это увековечивает и усугубляет существующее неравенство.
Сторонники социального обеспечения говорят, что это недоразумение относительно того, как это работает. Утверждение о том, что часть дохода вносится в страховой фонд, не означает, что кто-то за пределами программы обкрадывается. Налоги оправданы только предоставлением льгот. Соблюдение обеспечивается этим взаимным соглашением (quid pro quo).
«Критика неравенства должна быть направлена на структуру исходных доходов, а не на социальное обеспечение».
Аргумент заключается в том, что социальное обеспечение использует часть вашего дохода на благие цели. Оно не создаёт неравенство. Оно реагирует на него.
Напряжение сохраняется. Мы хотим решить проблему бедности с помощью социального обеспечения. Но оно было разработано для управления рисками. Когда риск и бедность сочетаются, различия становятся очевидными. Вопрос в том: будет ли отремонтирована сеть безопасности или изменится определение безопасности?
Мониторинг нормативных актов в области социального обеспечения требует интенсивной регулярной отчетности и специальных исследований. Большинство стран публикуют обзор своей системы каждые несколько лет. Управление социального обеспечения США (Social Security Administration) возглавляет эту работу в своем издании «Программы социального обеспечения во всем мире» (Social Security Programs Throughout the World). Этот ресурс важен для понимания того, как различные правительства создают сети социальной защиты.
Основные международные источники информации
Для проведения более глубоких экономических сравнений исследователи обращаются к изданию «Стоимость социального обеспечения» (The Cost of Social Security). Этот информационный источник, периодически публикуемый Международным бюро труда (International Labor Office), содержит сравнительные таблицы. В нем детализируются затраты, выгоды и механизмы финансирования различных программ. Эти цифры не являются абстрактными. Они демонстрируют реальную финансовую нагрузку социальных программ на государственный бюджет.
Страны Европейского сообщества также имеют свои ресурсы. Комиссия Европейских сообществ опубликовала Сравнительную таблицу систем социального обеспечения государств-членов Европейского сообщества: Общие системы. Это помогает лицам, принимающим решения, понять, как региональная интеграция влияет на структуры социального благосостояния.
Теоретическая и экономическая основа
Понимание «почему» этих систем требует большего, чем просто справочные материалы. Гарольд Л. Виленски и др. обобщили свои сравнительные исследования в работе «Сравнительная социальная политика: теории, методы, выводы» (Comparative Social Policy: Theories, Methods, Findings, 1985). Это исследование описывает методы, используемые для изучения государств благосостояния.
Что касается экономических основ, то книга Л.Д. МакКлемента «Экономика социального обеспечения» (The Economics of Social Security, 1978) остается ключевым текстом. В ней анализируется влияние социального обеспечения на более широкие экономические показатели. Тем временем доклад Международного бюро труда 1984 года «На пути в XXI век: развитие социального обеспечения» (Into the Twenty-First Century: The Development of Social Security) содержит мнения 10 экспертов. В нем предсказывается, как эти системы будут эволюционировать в ответ на демографические изменения.
Историческое развитие экономик развитых стран
Современное состояние социального обеспечения не возникло в одночасье. Оно сформировалось в результате десятилетий политического и экономического давления. Книга «Эволюция социального страхования, 1881–1981» (The Evolution of Social Insurance, 1881-1981), отредактированная Питером А. Кёлером и Хансом Ф. Захером, прослеживает историю Австрии, Франции, Германии, Великобритании и Швейцарии. Эти планы рассматриваются в более широком экономическом и социальном контексте.
Конкретное сравнение между Великобританией и Швецией можно найти в работе Хью Хекслоу «Современная социальная политика в Великобритании и Швеции: от помощи к поддержанию дохода» (Contemporary Social Politics in Britain and Sweden: From Relief to Income Maintenance, 1974). Контраст очевиден. Некоторые страны перешли к сохранению уровня дохода. Другие сосредоточились на поддержании их доходов. Третьи сохранили элементы борьбы с бедностью. Это различие формирует их текущие фискальные реалии.
В Соединенных Штатах книга Бруно Штайна «Социальное обеспечение и пенсии в переходный период» (Social Security and Pensions in Transition, 1980) предоставила необходимую справочную информацию. Эта книга объясняет американскую пенсионную систему в период значительных реформ. Целевые исследования также охватывают другие развитые общества. М.А. Джонс исследует Австралию в работе «Австралийское государство всеобщего благосостояния: рост, кризис и изменения» (The Australian Welfare State: Growth, Crisis and Change, 1983). Деннис Гест рассказывает о возникновении социального обеспечения в Канаде в книге «Возникновение социального обеспечения в Канаде» (The Emergence of Social Security in Canada, 1985). Брайан Истон исследует Новую Зеландию в работе «Социальная политика и государство всеобщего благосостояния» (Social Policy and the Welfare State, 1980).
Страны с развивающейся экономикой и системы здравоохранения
Социальное обеспечение в развивающихся странах сталкивается с различными ограничениями. Джеймс Мидгли в работе «Социальное обеспечение, неравенство и Третий мир» (Social Security, Inequality, and the Third World, 1984) обсуждает этот разрыв. В ней исследуется то, как неравенство влияет на доступ к пособиям в менее индустриализованных регионах.
Медицинское страхование добавляет еще больше сложности. Брайан Абел Смит и Алан Мейнард проанализировали Западную Европу в работе «Организация, финансирование и расходы на здравоохранение в Европейском сообществе» (Organization, Finance and Health Expenditures of the European Community, 1978). Они изучали контроль затрат в 12 странах в период с 1977 по 1983 год.
Ситуация также меняется за пределами Европы. Майкл Кезер исследует Советский Союз и Восточную Европу в статье «Медицина в Советском Союзе и Восточной Европе» (Medicine in the Soviet Union and Eastern Europe, 1976). Ли Содерстрем сосредоточился на Канаде в работе «Канадская система здравоохранения» (The Canadian Health System, 1978). Сидни Сакс предоставляет австралийский анализ в книге «Конфликты интересов: политика и политика в австралийской системе здравоохранения» (Conflicts of Interest: Politics and Policy in the Australian Health Service, 1984). С более широкой точки зрения, Медицинская помощь в рамках социального обеспечения в развивающихся странах (Medical Care Under Social Security in Developing Countries, 1982) представляет собой сборник статей Международной ассоциации социального обеспечения (ISSA). Это подчеркивает проблемы лечения в условиях ограниченных ресурсов.
Данные существуют. Они разбросаны по десятилетиям исследований. Задача заключается в том, чтобы объединить эти разрозненные выводы в согласованное понимание того, как социальное обеспечение на самом деле работает в реальном мире.


