La curva de Phillips es uno de esos conceptos económicos que suena intuitivo hasta que la realidad interviene y lo rompe. Esto visualiza el posible equilibrio entre desempleo e inflación. La teoría sugiere una relación inversa simple. En otras palabras, si se quiere que el desempleo baje, hay que aceptar una inflación más alta. Si se quiere estabilidad de precios, hay que aceptar un aumento de la tasa de desempleo.
Esta idea tiene su origen en el economista William Phillips. En un artículo de 1958 que analizaba datos británicos desde 1861 a 1957, observó un patrón. Cuando el desempleo es bajo, los salarios aumentan más rápido. Cuando hay escasez de empleos, el crecimiento de los salarios se desacelera. La lógica es simple. Una tasa de desempleo baja significa que las empresas compiten por el talento. Suben los salarios para atraer trabajadores. Una alta tasa de desempleo da influencia a los empleadores. No necesitan aumentar los salarios.
Cómo los mercados laborales impulsan la inflación salarial
El mecanismo detrás de esta curva se basa en la oferta y la demanda de mano de obra. Cuando el mercado laboral es ajustado, los empleados tienen poder de negociación. Las empresas aumentan los salarios para retener a sus empleados. Estos altos costos laborales se trasladan a los consumidores. Los precios están subiendo. Esto provoca inflación.
Por otro lado, cuando muchas personas quedan desempleadas, la presión salarial cae. La competencia de los empleadores por los puestos de trabajo está disminuyendo. El crecimiento de los salarios se ha detenido. Los costos laborales son estables y hay poca presión al alza sobre los precios al consumidor.
La implicación para los responsables de las políticas fue seductora. Sugirió un menú de opciones. También puedes elegir una tasa de desempleo baja y permitir cierta inflación. Alternativamente, puede elegir una inflación más baja y aceptar un desempleo más alto. La curva muestra que esta compensación es lo suficientemente estable como para ser manejable.
La principal implicación de la curva de Phillips es que mantener un desempleo y una inflación bajos al mismo tiempo puede no ser posible en el largo plazo.
El shock de la estanflación: cuando la teoría se rompió
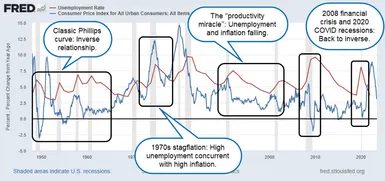
En la década de 1970, el error fatal de esta lógica se hizo evidente. Estados Unidos experimentó estanflación. Este es un acrónimo de estancamiento e inflación. Era una época de alto desempleo y alta inflación.
La curva de Phillips predice que esto no sucederá. Esta correlación inversa sugiere que el alto desempleo pesa sobre la inflación. En cambio, ambos se levantaron juntos. Los costos de la energía están aumentando, especialmente debido a los shocks de oferta en los países productores de petróleo. Estos costos se extienden por toda la economía. Las empresas subieron los precios una tras otra. Los trabajadores respondieron exigiendo salarios más altos. El ciclo se alimentó solo.
Este período hizo añicos la confianza en la curva. Si esta teoría es correcta, entonces la estanflación se vuelve imposible. La aparición de este fenómeno indica que la relación entre la tasa de desempleo y los cambios de precios es mucho más débil de lo que sugieren los datos.
Por qué la relación no es causal
La crisis no fue sólo un problema temporal. Apunta a un problema estructural más profundo. Esta teoría supone que las expectativas de inflación se mantienen sin cambios. No tiene en cuenta la adaptación de personas y empresas.
Cuando los trabajadores predicen que los precios subirán, exigen salarios más altos por adelantado. Este movimiento preventivo dobla la curva. Los compromisos cambian. Los tomadores de decisiones ya no pueden confiar en líneas estables en los gráficos para tomar decisiones.
Otros factores también debilitan esta correlación. Los avances tecnológicos aumentan la productividad. El ex presidente de la Reserva Federal, Alan Greenspan, llamó a esto el “milagro de la productividad” a finales de los años noventa. Una mejor tecnología permite a las empresas producir más con menos recursos. Esto mantiene los precios bajos incluso cuando el mercado laboral se endurece.
Durante este período, el desempleo en Estados Unidos se mantuvo bajo y la inflación relativamente baja. Estos datos contradicen directamente las predicciones de la curva de Phillips. Si esta teoría es correcta, el bajo desempleo debería provocar una espiral ascendente en los precios salariales. No fue así.
Choques de oferta y expectativas
Los economistas reconocen ahora que los shocks de oferta desempeñan un papel importante. Independientemente de la tasa de desempleo, un fuerte aumento en el precio de los bienes importados conduce a un aumento de los costos. La crisis del petróleo de los años 1970 es un ejemplo típico. Lo que cambia los precios no es el desarrollo del mercado laboral. Este es un evento geopolítico que perturba el suministro.
Las expectativas de inflación son igualmente importantes. Si las empresas creen que la inflación seguirá alta, aumentan los precios de forma proactiva. Esto crea una profecía autocumplida. Los modelos de curva de Phillips a menudo ignoran estos circuitos de retroalimentación psicológica y estructural.
La Escuela Austriaca de Economía lleva mucho tiempo criticando esta curva. Sostienen que se basa en supuestos matemáticos que no reflejan fuerzas económicas reales. Para ellos, la evidencia de la década de 1970 es definitiva. Esta teoría no es confiable porque no puede explicar la complejidad y la dinámica de las expectativas del mercado y los shocks externos.
La visión moderna: correlación, no causalidad
Hoy en día, la gente se muestra escéptica acerca de la curva de Phillips. Aunque no está completamente abandonado, su uso es limitado. A corto plazo, puede haber una correlación entre desempleo e inflación. Pero la correlación no es causalidad.
El mundo real es más complicado. Muchos factores afectan el empleo y el nivel de precios. La tecnología, la globalización, el cambio demográfico y la política del banco central interactúan de maneras que no pueden captarse mediante una simple curva.
Superficialmente, la curva de Phillips tiene sentido en teoría. La oferta y la demanda de mano de obra van y vienen. El poder de fijación de precios se transfiere entre empleadores y empleados. En teoría, esto debería hacer que los precios suban. Sin embargo, la correlación a corto plazo no garantiza la estabilidad a largo plazo.
Los responsables de la toma de decisiones no pueden centrarse únicamente en determinados puntos de la curva. Las limitaciones de la oferta, las expectativas cambiantes y los cambios tecnológicos tienen que navegar. Esta compensación existe en teoría. En la práctica, es inestable.
El legado de la curva de Phillips es una lección de humildad. Los modelos económicos son una guía útil. No son bolas de cristal. La estanflación de la década de 1970 nos enseñó que los mercados laborales no funcionan en el vacío. Los precios se ven afectados por una red de fuerzas que no se pueden reflejar completamente en un simple gráfico.
Seguimos monitoreando el desempleo y la inflación. Todavía estudiamos su interacción. Pero ya no esperamos una compensación confiable. La economía no ofrece opciones sencillas. Proporciona un sistema complejo cuyas reglas cambian según el contexto.
Y ese contexto está en constante evolución. El crecimiento de la productividad, las cadenas de suministro globales y los mercados laborales digitales están dando forma al panorama. Las viejas curvas no se adaptan al nuevo terreno. Nos enfrentamos a datos, incertidumbre y la necesidad de reevaluar constantemente.