


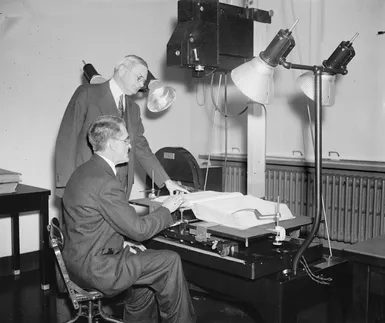
Zdjęcia z 1937 roku ukazują trudną rzeczywistość biurokracji. R.R. Hopkins, członek Zarządu Ubezpieczeń Społecznych, i William L. Austin, dyrektor US Census Bureau, siedzieli naprzeciw siebie. Nie interesowały ich ceny akcji ani trendy rynkowe. Sprawdzili dane dotyczące wieku. Porównali oświadczenia wnioskodawców z oficjalnymi raportami ze spisu ludności, aby ustalić, kto jest uprawniony do otrzymania świadczeń. To była kontrola ręczna. Zajęło to dużo czasu. Był to jeden z wczesnych mechanizmów zabezpieczenia społecznego.
Dziś ten system stał się ogromny. To coś więcej niż tylko program. Jest to zestaw środków mających na celu uchronienie Cię przed ruiną finansową w przypadku przerwania życia lub pojawienia się dodatkowych wydatków. To może być choroba. Inwalidztwo. Bezrobocie. Śmierć współmałżonka. Wychowywanie dzieci wymaga także pieniędzy.
Kluczowe definicje zabezpieczenia społecznego
Mówiąc najprościej, zabezpieczenie społeczne zapewnia dochód w przypadku wyczerpania się zasobów finansowych. Obejmuje wydatki specjalne. Możesz otrzymywać świadczenia emerytalne. Możesz być uprawniona do zasiłku macierzyńskiego. Możesz otrzymać odszkodowanie za nieurodzaj.
Jednak nie zawsze musi to być gotówka.
Świadczenia mogą być udzielane w formie „płatności w naturze”. Oznacza to opiekę medyczną. Usługi rehabilitacyjne. Zapewnienie opieki domowej w przypadku choroby w domu. Pomoc prawna. Nawet koszty pogrzebu. Kto za to płaci? To się różni. W niektórych przypadkach może to być rozwiązanie prawne dla ofiar wypadków. Może się to odbywać za pośrednictwem Twojego pracodawcy lub firmy ubezpieczeniowej. Najczęściej są to władze państwowe lub gminne, a także instytucje częściowo państwowe.
Międzynarodowa Organizacja Pracy (MOP) ustala rygorystyczne standardy dotyczące tego, co ważne. Trzy zasady. Po pierwsze, cel musi być jasny. Musi zapewnić opiekę zdrowotną lub wsparcie dochodów w przypadku niezamierzonej utraty dochodów. Po drugie, musi być ona utworzona w drodze ustawodawstwa. Ustawa ta przyznaje prawa lub nakłada obowiązki na agencje rządowe. Po trzecie, musi być zarządzany przez organ rządowy lub półrządowy.
Zwróć uwagę na niuanse. Międzynarodowa Organizacja Pracy określa odpowiedzialność pracodawców z tytułu wypadków przy pracy. Płatności dokonuje jednak pracodawca, a nie państwo. Celem jest ochrona.
Różne nazwy, ale jeden cel
Jeśli spojrzymy na Europę, widać, że to określenie uległo zmianie. Używa się tam terminu ochrona socjalna. Jest szerszy. Obejmuje systemy dobrowolne. Nie wszystkie są wymagane przez prawo. W Wielkiej Brytanii termin ten ma węższe znaczenie. Do otrzymania kwalifikują się wyłącznie ustawowe świadczenia pieniężne. Wszystko inne – opieka zdrowotna, mieszkalnictwo, usługi społeczne – jest klasyfikowane jako „usługi społeczne”.
W USA zabezpieczenie społeczne odnosi się konkretnie do federalnego systemu OASDI. Różni się to od świadczeń państwowych. Różni się to od „pomocy społecznej” czy „usług społecznych” w Europie.
Historia jest tutaj ważna. W Danii i Wielkiej Brytanii pierwotnym celem była walka z ubóstwem. Utrzymanie dochodu przyszło później. We Francji walkę z ubóstwem postrzega się jako całkowicie odrębną od utrzymania dochodów. Podejścia różnią się w zależności od kultury. Mechanizm pozostaje ten sam.
Cel mechanizmu
Raport przygotowany przez ekspertów MOP w 1984 roku wyjaśnia ostateczny cel. Nie ma to nic wspólnego z modelem finansowania. Czy jest to płatne? Czy jest finansowany z podatków? To nie ma znaczenia. Celem jest pewność siebie.
„Głównym celem jest zapewnienie jednostkom i rodzinom, w miarę możliwości, pewności, że ich standard i jakość życia nie ulegną poważnemu pogorszeniu w wyniku wydarzeń społecznych lub gospodarczych.”
Dotyczy to również profilaktyki. Nie chodzi tylko o zaspokojenie potrzeb. Ale także o zapobieganiu zagrożeniom, zanim one wystąpią. Oraz o pomocy w adaptacji w przypadku wystąpienia niepełnosprawności. Zapewnienie bezpieczeństwa jest celem ostatecznym. Maszyny to tylko narzędzia. Częstym błędem jest mylenie pojęć.
Globalny zasięg i luki
Około 140 krajów korzysta z tego czy innego systemu. Pokrycie jest nierówne. Prawie wszystkie polisy ubezpieczeniowe obejmują obrażenia odniesione w pracy. Świadczenia emerytalne dla osób starszych lub dla osób pozostałych przy życiu.
W ponad połowie przypadków zasiłek chorobowy jest wypłacany. Około połowa otrzymuje świadczenia rodzinne. Ubezpieczenie na wypadek bezrobocia jest najrzadziej spotykanym rodzajem ubezpieczenia. Istnieje w co najmniej 40 krajach. Ale wiele osób z niego nie korzysta.
Pozostawiło to ogromną lukę w globalnej sieci bezpieczeństwa socjalnego. Gdzie się znajdujesz? Jeśli jutro Twoje dochody ustaną, czy rząd Cię zatrzyma? A może wpadniesz w kłopoty?
System jest niedoskonały. Jest fragmentaryczne. Istnieje jednak po to, aby wypełnić lukę pomiędzy ryzykiem a porażką. To kompromis. Wnosisz wkład. Masz nadzieję, że tego potrzebujesz. Albo masz nadzieję, że nigdy nie będzie potrzebna, ale infrastruktura pozostanie. Już w 1937 r. wiedzieli o tym agenci spisowi. Budowali most.
Nowoczesne zabezpieczenia społeczne są powszechnie uważane za bezpośredni produkt industrializacji. Logika wydaje się tu rozsądna. Fabryki zastąpiły farmy. Praca najemna zastąpiła środki do życia. Mężczyźni stali się jedynymi żywicielami rodziny, a przetrwanie rodziny uzależniło się od pracy. Miasta się rozrosły, odciągając ludzi od siatki bezpieczeństwa, jaką zapewniają rodziny wielopokoleniowe. Dzieci dłużej pozostają w szkole. Emerytura stała się obowiązkowa, a zależność od innych rozwinęła się w późniejszym okresie życia.
To fascynująca historia. Oznacza fundamentalne odejście od przeszłości.
Jednakże pogląd ten opiera się na nadmiernie uproszczonym, niemal romantycznym spojrzeniu na świat przedindustrialny. To wyidealizowane życie na wsi, gdzie ziemi jest pod dostatkiem, oboje małżonkowie pracują na polach, dzieci wcześnie zaczynają pracować, a starsi pozostają użyteczni, dopóki nie wyczerpią się ich organizmy. Niektórzy teoretycy wykorzystują ten mit, aby argumentować, że dobrobyt jest problemem miejskim. Twierdzą, że należy do fabryk, a nie do pól. Jaki z tego wynika wniosek? Kraje o dużej populacji wiejskiej nie potrzebują silnych sieci bezpieczeństwa socjalnego.
Wniosek ten jest błędny.
Sprawdzanie rzeczywistości na obszarach wiejskich
Obecnie ponad 140 krajów posiada jakąś formę programu zabezpieczenia społecznego. Encyklopedia Britannica, Inc.
Wsparcie rodziny jest naprawdę ważne. Często jest to podyktowane zwyczajami lub religią. Jednak niebezpiecznym uogólnieniem byłoby założenie, że wszyscy mieszkańcy obszarów wiejskich w krajach rozwijających się mają dostęp do ziemi. Wielu pracuje jako najemnicy na farmach lub w kopalniach. Nie mają żadnego gruntu, na którym mogliby się wycofać.
Istnieją również znaczne zagrożenia dla właścicieli gruntów. Nieurodzaj jest zawsze zagrożeniem. Cykl zadłużenia jest nieunikniony. Oczekiwana długość życia w tych obszarach jest zwykle krótsza, co sprawia, że planowanie finansowe staje się pilniejsze, a dla wielu trudniejsze do ustalenia priorytetów.
Tym, czego tym społeczeństwom brakuje, nie jest „potrzeba” bezpieczeństwa. Stanowi to podstawę finansową i administracyjną do osiągnięcia tego celu. Dochód rolniczy jest niestabilny. Występuje w formie pieniężnej i rzeczowej, a nie stałego wynagrodzenia. Regularne opłacanie składek ubezpieczeniowych z tak niestabilnych źródeł finansowania jest strukturalnie trudne. Pokrycie kosztów choroby i starości rzadko jest priorytetem dla chłopa tonącego w niepewności pogodowej i długach. Przetrwanie jest na pierwszym miejscu.
Rolnicze źródła bezpieczeństwa
Jeśli industrializacja nie jest jedyną siłą napędową, to skąd wzięły się te systemy?
Historia przedstawia inny obraz. Dwa z pierwszych trzech krajów, które utworzyły systemy emerytalne, to kraje w przeważającej mierze rolnicze. Dania w 1891 r. Nowa Zelandia w 1898 r. Duński program nie był przeznaczony dla pracowników fabryk miejskich. Miało to wyraźnie na celu zmniejszenie ubóstwa obszarów wiejskich.
Ditch podaje inny przykład. Pierwszą prowincją, która wprowadziła obowiązkowe ubezpieczenie zdrowotne, był Saskatchewan w 1962 roku. Miała ona głównie charakter rolniczy.
To nie są anomalie. To jest dowód.
Ustawowe zabezpieczenie społeczne rozwinęło się z kilku powodów. Zależy to w dużej mierze od poziomu ekonomicznego potencjalnych beneficjentów i możliwości administracyjnych kraju. W miarę jak kraje się bogacą, ludzie zaczynają odraczać konsumpcję. Płacą podatki i opłaty i oczekują przyszłych zysków.
Biedni ludzie na obszarach wiejskich mogą nie mieć środków pieniężnych na opłacenie składek ubezpieczeniowych. Jednak wola polityczna, aby je chronić, często poprzedza industrializację. System się zmienia. Uzasadnienie pozostaje takie samo.
Przejście od działalności charytatywnej do odpowiedzialności publicznej
Filantropia jest naturalnym zabezpieczeniem. Od wieków kościoły i meczety wspierają biednych. Instytucje religijne zbierały datki i rozdawały żywność. Był to obowiązek moralny. Ale pojawił się inny mechanizm. Podatki.
Społeczeństwo jest zmuszone do wpłacania składek na fundusz powszechny. To nic nowego. W świecie islamu zakat spełnia ten cel. To samo dotyczy dziesięciny w chrześcijańskiej Europie. W XVI wieku granica między dobroczynnością a prawem zaczęła się zacierać.
Niemcy jako pierwsze wprowadziły legislacyjne środki wsparcia. W 1520 r. uchwalono dla miasta ustawę dla biednych. Ustawa z 1530 r. nałożyła ciężar utrzymania biednych na lokalne społeczności. W roku 1794 Prusy zrobiły kolejny krok naprzód. Państwo wzięło na siebie odpowiedzialność za zapewnienie żywności i schronienia tym, którzy nie byli w stanie sami się o siebie zatroszczyć. Nie chodzi tylko o dawanie pieniędzy. Chodzi o kontrolę.
Model Elżbiety i jego wady
Anglia uznała nową klasę w XVI wieku. Ludzie, którzy mogli pracować, ale nie chcieli. Albo nawet ci, którzy nie mogli tego zrobić. Prawo było szczere. Zapewniał pracę osobom pełnosprawnych i tworzył domy poprawcze dla włóczęgów.
Elżbietańskie prawa dotyczące biednych z 1598 r. stworzyły rygorystyczny system lokalny. Parafia musiała pobierać podatki. Wyznaczono opiekunów. Urzędnicy ci decydowali, kto otrzyma pomoc, a kto nie. Taki był charakter wczesnej pomocy społecznej.
W XVII wieku organy ścigania działały niedbale. Pod koniec XVIII wieku system stał się bardziej liberalny. Ale ustawa o biednych z 1834 roku zmieniła wszystko. Odzwierciedlało to surowy osąd moralny. Bieda to nie porażka. To jest wada charakteru.
Pomoc można było uzyskać jedynie poprzez przytułek. Warunki pracy zostały tam celowo gorsze niż w przypadku najniżej płatnej pracy zewnętrznej. To była kara. Wrogość gwałtownie wzrosła. Wdrożenie systemu było niespójne, ale piętno nadal trwało.
Model ten nie ograniczał się do Europy. Stany USA kopiowały jego części, często wykluczając imigrantów. Jamajka uchwaliła angielską ustawę o biednych w 1682 roku, która była skierowana przeciwko biednym Europejczykom. Mauritius poszedł w ich ślady w 1902 r. i Trynidad w 1931 r. Ameryka Łacińska wybrała inną drogę. Hiszpańscy imigranci finansowali „beneficje” (szpitale charytatywne). Portugalczycy zachęcali do tworzenia świeckich bractw, takich jak Misericordia. Nie było instytucji publicznych. Tylko działalność charytatywna religijna.
Narodziny zabezpieczenia społecznego
Na dobroczynności nie można polegać. Rząd działa powoli. Potrzebne było inne podejście.
Niemcy stworzyły pierwszy na świecie powszechny program ubezpieczeń społecznych w 1883 roku. Nie wziął się on znikąd. Stoi na trzech starszych podporach.
Po pierwsze, kasy związków rzemieślniczych. Średniowieczne cechy handlowe zmuszały członków do płacenia regularnych składek. Pieniądze te przeznaczano na budowę szpitali i organizowanie pogrzebów. Już w XIV wieku fundusze te były regulowane przez prawo. Unia Górnicza utworzyła wówczas własny fundusz pomocowy.
Po drugie, ustawodawstwo pruskie. Dekret z 1810 r. nakładał na pracodawców odpowiedzialność za opiekę medyczną nad swoimi pracownikami w przypadku choroby. Już od 1849 r. społeczności lokalne mogły wymagać składek od pracodawców i pracowników. Ustawa z 1854 r. wymagała ubezpieczenia górników od chorób i nieszczęśliwych wypadków.
Po trzecie, odpowiedzialność prawna. Jeśli wypadek nastąpił na skutek zaniedbania pracodawcy, należy wypłacić odszkodowanie. W 1871 r. ta zwiększona odpowiedzialność zmusiła pracodawców do wykupienia prywatnego ubezpieczenia. Ale to był zepsuty system. Pracownik musiał wykazać zaniedbanie. Usługi prawników były drogie. Wypłata odszkodowania opóźniła się. Płatności ryczałtowe były rzadkością.
Kalkulacje polityczne Bismarcka
Kanclerz Niemiec Otto von Bismarck nie dbał o dobro pracowników. Dbał o koronę. Bał się socjalizmu. Bał się rewolucji.
Jego ustawa o ubezpieczeniu zdrowotnym z 1883 r. była posunięciem taktycznym. W czasie choroby zapewniał opiekę medyczną i świadczenia pieniężne. Finansowanie pochodziło ze składek pracodawców i pracowników. O tym zdecydowała branża.
Ubezpieczenie wypadkowe stało się obowiązkowe w 1884 r. W 1889 r. uchwalono ustawę emerytalną. Pracownicy handlu, przemysłu i rolnictwa otrzymywali emerytury w wieku 70 lat. Emeryturą zarządzał bezpośrednio Cesarski Urząd Ubezpieczeń.
Jest to niemiecki model ubezpieczenia społecznego, który został powielony w całej Europie. Austria poszła w ich ślady w 1888 r., Włochy w 1893 r., a Szwecja i Holandia w 1901 r.
Cele polityczne były jasne. Rozwiązuj skargi. Powstrzymać rozwój socjalizmu. Zachowaj spokój. W przypadku choroby, urazu, wdowieństwa i starości. Płace zostały zastąpione proporcjonalnie. Pracodawcy i pracownicy wspólnie zarządzali tymi funduszami. To był korporacjonizm.
Opór wobec Wielkiej Brytanii
Wielka Brytania jako pierwsza dokonała industrializacji. Ale ona patrzyła na Niemcy z niedowierzaniem.
Interwencja rządu nie cieszyła się popularnością. Rewolucja wydawała się mało prawdopodobna. Socjalizm rozwijał się powoli. Brytyjczycy są przyzwyczajeni do polegania na sobie.
Tę niszę wypełniły stowarzyszenia charytatywne. Kierowali nimi wykwalifikowani pracownicy. Pracodawcy nie brali w nim udziału. Wypłacane były stałe pieniężne świadczenia chorobowe. Lekarze socjalni zapewniali leczenie, a składki członkowskie pokrywały wydatki. To był system opłat. Przewidywalne koszty.
Liczba członków rosła wykładniczo. W 1870 roku było ich 1,25 miliona. Na początku XX wieku – 7 milionów ludzi.
Jedynym prawdziwym ustawodawstwem rządowym w XIX-wiecznej Anglii było ustawodawstwo rozszerzające odpowiedzialność pracodawców za wypadki przy pracy. Ustawa z 1897 r. wyeliminowała potrzebę udowadniania zaniedbania. Wypadki w miejscu pracy były teraz automatycznie rekompensowane. To był mały krok. Praktyczny.
Ale luki pozostały. Państwo nie ingerowało w kwestie opieki zdrowotnej i zabezpieczenia starości. Organizacje charytatywne próbowały nie ustępować. Zarządzały nimi wspólnoty. Miały charakter dobrowolny. Zaczęły pękać pod presją starzenia się społeczeństwa i zmian gospodarczych. Ten model był delikatny. Kolejny etap rozwoju zabezpieczenia społecznego wymagał czegoś jeszcze trudniejszego niż dobre intencje.
Ubóstwo to nie tylko problem moralny. Stało się danymi.
Do 1899 r. rząd brytyjski obliczył dochody 12 000 starszych osób. Liczby te podkreślają problem, z którym organizacje charytatywne starają się rozwiązać. Punktami wyjścia tych systematycznych badań stały się Londyn i York. Jaki jest wynik? Przesunięcie w stronę działań rządu.
Wielka Brytania nie poszła za przykładem Niemiec. Niemcy posiadają system ubezpieczeń społecznych oparty na składkach. Wielka Brytania zwróciła się ku innym modelom. Nowa Zelandia i Dania zaproponowały inne sposoby. Zapewniały bezpieczeństwo na starość, nie płacąc skomplikowanych składek ubezpieczeniowych.
Wielka Brytania poszła w ich ślady w 1908 r. Wypłaty emerytur rozpoczynają się w wieku 70 lat. Emerytury nie są oparte na składkach. Nie zapłaciłeś swoich składek; przysługiwało Ci prawo do renty z tytułu ubóstwa i starości. To była natychmiastowa pomoc. Gromadzenie środków w programie składkowym zajęłoby lata. Ale tak się nie stało.
Potem doszły problemy chorób i bezrobocia.
Trzy lata później rząd zastosował do tych obszarów model ubezpieczeniowy. To było obowiązkowe. Miało to na celu wyeliminowanie pierwotnych przyczyn ubóstwa. Wysokość wpłat została ustalona. Odzwierciedlało to działalność przyjaznych społeczeństw, ale miało największy wpływ na poziom życia osób o niskich dochodach.
„Świadczenia z tytułu ubezpieczenia zdrowotnego i ubezpieczenia od bezrobocia zostaną zharmonizowane, aby mieć jak największy wpływ na poziom życia osób o niskich dochodach”.
Do 1925 roku to podejście do ubezpieczeń społecznych uległo rozszerzeniu. Do tej grupy zaliczały się także wdowy i osoby starsze. Fundamenty zostały położone.
Dystrybucja europejska
Model brytyjski rozprzestrzeniał się na zewnątrz. Europa nie działała jednak zgodnie.
Austria i Belgia wprowadziły ubezpieczenie na wypadek bezrobocia w 1920 r., a Szwajcaria w 1924 r. Niemcy czekały do 1927 r. Szwecja dołączyła do tego procesu dopiero w 1940 r.
Ubezpieczenia zdrowotne poruszały się wolniej.
Dania, Norwegia i Szwecja jako pierwsze zdecydowały się na dobrowolne ubezpieczenie zdrowotne. Wprowadzili obowiązek znacznie później niż Wielka Brytania i Niemcy.
Francja jest przypadkiem szczególnym. Organizacje wzajemnej pomocy były traktowane z podejrzliwością. Rząd ich stłumił. Kiedy pod koniec XIX wieku ostatecznie się rozwinęły, ich członkowie należeli głównie do klasy średniej.
Pod koniec XIX wieku pracodawcy stworzyli także własne systemy emerytalne i ubezpieczenia społeczne. To był akt samozachowawczy.
Ustawa we Francji z 1898 r. nakładała na pracodawców odpowiedzialność za wypadki przy pracy, niezależnie od tego, czy zawinili. W 1910 r. wprowadzono niewielkie emerytury składkowe dla pracowników przemysłu i rolnictwa.
Nie udało się.
Robotnicy sprzeciwiali się temu. Pracodawcy nie zastosowali się do nich. Jeśli zmienisz pracę, utracisz swoje prawa. Jeśli Twój pracodawca zbankrutuje, utracisz swoje prawa. Inflacja deprecjonuje emerytury.
Ubezpieczenie zdrowotne zostało wprowadzone w życie w 1920 r. Dopiero w 1930 r. lekarzom zakazano wykonywania zawodu na 10 lat.
Świadczenia rodzinne i płodność
Główne innowacje wprowadzono w Belgii w 1930 r. i we Francji w 1932 r.
Świadczenia rodzinne.
Nowa Zelandia wprowadziła wersję ograniczoną w zależności od poziomu dochodów w 1927 r. Jednak model europejski jest inny. Wywodzi się z idei „godziwej płacy” w chrześcijaństwie społecznym. Chrześcijańscy pracodawcy zaczęli tworzyć te fundusze prywatnie. Następnie utworzono specjalny fundusz w celu wyrównania obciążeń między wszystkimi pracodawcami.
We Francji świadczenia stały się stosunkowo hojne. Dlaczego?
Straty wśród mężczyzn podczas I wojny światowej były ciężkie. Rząd chciał zwiększyć liczbę urodzeń.
Nie ma jednoznacznych dowodów na to, że świadczenia rodzinne faktycznie zwiększają płodność. Ale cel jest jasny. Później w latach pięćdziesiątych Francja rozszerzyła tę politykę na swoje kolonie.
Ameryka Łacińska i okres międzywojenny
W okresie międzywojennym ubezpieczenia społeczne rozprzestrzeniły się na całą Europę i Amerykę Łacińską.
Dominował model niemiecki. Fundusze autonomiczne. Płatności powiązane z poziomem zarobków.
Kto był chroniony jako pierwszy? Urzędnicy państwowi. Następnie kolejarze i pracownicy przedsiębiorstw użyteczności publicznej.
Pojawiły się schematy dla konkretnych grup. Personel medyczny szpitala w Argentynie w 1921 r. Stoczniowcy w Urugwaju w 1922 r. Żeglarze handlowi w Chile w 1925 r. Robotnicy przybrzeżni w Peru w 1934 r.
Te fragmentaryczne programy położyły podwaliny pod złożony system opieki społecznej. Reformatorzy próbowali je zintegrować.
Chile opracowało pierwszy kompleksowy plan dla pracowników przemysłowych w 1924 roku.
W koloniach afrykańskich zabezpieczenie społeczne było początkowo dostępne tylko dla Europejczyków na emigracji. Wykluczono miejscową ludność.
Wielki kryzys i transformacja Ameryki
Wielki Kryzys przerwał tamę.
Interwencja federalna w opiekę społeczną wydawała się w Stanach Zjednoczonych nie do pomyślenia. Opozycja była zacięta.
Ale krach gospodarczy zmienił jego zdanie.
Wczesna działalność była fragmentaryczna. Inicjatywy lokalne. Rehabilitacja na poziomie państwowym.
Potem przyszła ustawa o zabezpieczeniu społecznym z 1935 r.
Robi trzy rzeczy na raz.
- Zapewnia federalne fundusze na stanową pomoc społeczną dla dzieci starszych, niewidomych, niepełnosprawnych i niesamodzielnych.
- Tworzy federalny system ubezpieczeń emerytalnych.
- Zapewnia federalną pomoc finansową stanowym programom ubezpieczenia na wypadek bezrobocia, które są zgodne z wytycznymi federalnymi.
Cztery lata później dołączyły wdowy. Potem coś poszło nie tak.
Podejście amerykańskie jest zupełnie inne.
W 1938 roku Nowa Zelandia wybrała inną drogę.
Wprowadzili pierwszą powszechną emeryturę uzależnioną od dochodów. Od 65 roku życia. Nie ma testu dochodów. Tylko wymóg stałego pobytu.
Część tych środków pochodzi ze specjalnego podatku na ubezpieczenie społeczne.
Kraje budują systemy. Niektóre opierają się na ubezpieczeniach. Niektóre z nich opierają się na potrzebach. Niektóre są uniwersalne. Mechanizmy są różne. Cel pozostaje ten sam: stabilizacja.
Dla tych, którzy śledzą zmiany rynkowe i polityczne, lekcja nie dotyczy konkretnego wieku emerytalnego. Mówimy o politycznych kosztach bierności. Badania nad ubóstwem dostarczają informacji. Dane powodują stres. Presja tworzy prawa.
Zaplanuj sprawy.
-
-
- 1938.
-
Każda data jest punktem zwrotnym. System rozwija się, ponieważ alternatywy są niezrównoważone. Nie tylko moralnie. Ekonomicznie.
Co się stanie, gdy zmieni się demografia? Obecny system opiera się na innej krzywej demograficznej. Poprzedni model zakładał stały dopływ młodych pracowników do utrzymania osób starszych.
To założenie jest pod presją. Mechanizmy, które działały w 1935 lub 1908 roku, zostały przeciążone nowymi naciskami. Logika pozostaje taka sama. Zmienne uległy zmianie.
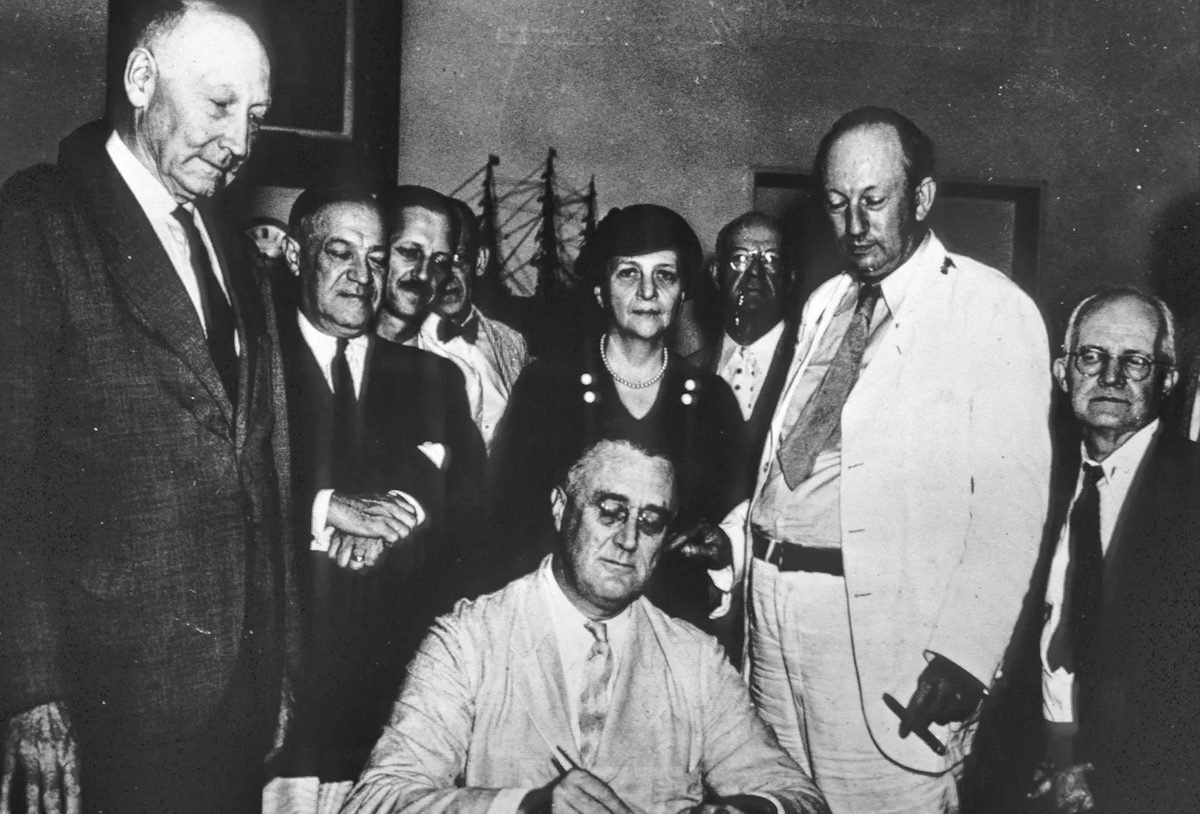

Księga doktrynalna Sir Williama Beveridge’a, opublikowana przez rząd brytyjski w 1942 r., radykalnie zmieniła sposób, w jaki narody postrzegały odpowiedzialność gospodarczą. Nie chodziło już tylko o działalność charytatywną. W raporcie argumentowano, że utrzymanie pełnego zatrudnienia jest obowiązkiem państwa. Świadczenia rodzinne przyznawane były na wszystkie dzieci, począwszy od drugiego. Apelował o powszechną opiekę zdrowotną. Promowała także jednolity, administrowany przez państwo system ubezpieczeń społecznych, uzupełniony siecią pomocy społecznej jako siatką bezpieczeństwa. Cel był jasny: wyeliminować ubóstwo. Do 1948 roku Wielka Brytania wdrożyła ten system. Były kompromisy. Nastąpiły zmiany. Ale podstawowa struktura została zachowana.
Francja próbowała innej drogi. Ruch zainspirowany Pierre’em Laroque’em dążył do ujednolicenia ubezpieczeń społecznych po II wojnie światowej. Był mniej skuteczny niż model brytyjski.
Era ekspansji (1945–1973)
W latach 1945–1973 świat doświadczył szybkiego wzrostu gospodarczego. Ubezpieczenie społeczne rozszerzyło się na więcej krajów. Obejmował większy odsetek populacji. Chroniło przed szerszym zakresem zagrożeń.
Znaczący postęp w tym kierunku zaobserwowano w Ameryce Łacińskiej. Podobna sytuacja rozwinęła się w wielu francuskich koloniach w Afryce. Regiony te wprowadziły kompleksowe systemy ubezpieczeń społecznych, wzorując się na pierwotnych modelach świadczeń rodzinnych.
Kolonie brytyjskie poszły inną drogą. Utworzyli fundusze ubezpieczeń społecznych (fundusze zapomogowe). Były one przeznaczone dla określonych kategorii pracowników. Dyskryminacja ze względu na rasę była powszechnie zakazana, chociaż w Republice Południowej Afryki nadal występowała.
Kluczowe innowacje w ubezpieczeniach społecznych
Okres powojenny przyniósł ważne innowacje. Świadczenia emerytalne nie są już statyczne. Chroniono ją poprzez powiązanie jej ze stopą inflacji. Była to zmiana krytyczna dla stabilności finansowej.
Pojawiły się dynamiczne formuły obliczania emerytur. Indeksowali wcześniejsze składki do zarobków na emeryturze. Rezultatem było dokładniejsze zastąpienie dochodu.
Emerytura stała się elastyczna. W ostatnich latach przed pełną emeryturą pracownicy mogli otrzymywać częściowe wynagrodzenie za pracę w niepełnym wymiarze godzin oraz częściową emeryturę. Zapobiegło to gwałtownemu spadkowi dochodów, który często charakteryzował emeryturę przed tym okresem.
Promowano równość. Ruch na rzecz równych praw mężczyzn i kobiet stał się normą. Ubezpieczenie osób niepełnosprawnych zmieniło punkt ciężkości. Przeszedł od przyczyny niepełnosprawności do stopnia jej ciężkości. Status związany z pracą zaczął mieć mniejsze znaczenie. System zaczął dostrzegać dodatkowe potrzeby wynikające z niepełnosprawności. Rozpoznawała także potrzeby opiekunów osób niepełnosprawnych.
Rodziny tej samej płci otrzymały specjalne przepisy. Świadczenia rodzicielskie zostały opracowane jako uzupełnienie świadczeń rodzinnych. Ulgi podatkowe na dzieci zostały zintegrowane ze świadczeniami rodzinnymi. Prawa do opieki zdrowotnej zostały rozszerzone na wszystkich obywateli. Nie były to wyłącznie zmiany polityczne. Były to zmiany strukturalne w umowie społecznej.
Metody świadczenia usług
Odpowiedzialność prawna wobec programów rządowych
Wiele krajów już wcześniej zobowiązało pracodawców do prawnej odpowiedzialności za wypłacanie odszkodowań ofiarom obrażeń zawodowych. Zapłacili także za opiekę medyczną. Obecnie większość z nich przeszła na rządowe programy obowiązkowego ubezpieczenia. Ta zmiana nie była przypadkowa. Zmienił się punkt widzenia pracowników.
W starym systemie skierowanie sprawy do sądu oznaczało opóźnienia. To oznaczało wydatki. Oznaczało to podejmowanie ryzyka. Pracodawcy mogą nie mieć ubezpieczenia. Być może nie będą w stanie zapłacić. Do czasu rozpatrzenia sprawy mogli zbankrutować. Przyznanej przez sąd ryczałtu nie można było zainwestować w zapewnienie przez całe życie wiarygodnego, zabezpieczonego przed inflacją dochodu. Była to płatność jednorazowa. To nie trwało wiecznie.
Jeżeli pracodawca był ubezpieczony prywatnie, pierwszeństwo miała firma ubezpieczeniowa. Być może wkrótce po wypadku zaoferuje niewielką kwotę ryczałtową. Pracownicy często się na to zgadzali. Dlaczego? Ponieważ obawiali się opóźnień, kosztów i niepewności postępowania sądowego w celu uzyskania pełnej wartości roszczenia.
Z narodowego punktu widzenia było to marnotrawstwo. Koszty obsługi prawnej rosły. Koszty administracyjne ponoszone przez ubezpieczycieli zostały przerzucone na ubezpieczonych poprzez wyższe składki.
Ubezpieczyciele argumentowali, że ustalanie składek w oparciu o indywidualne ryzyko stwarza zachęty do zapewniania bezpieczeństwa przemysłowego. To uczciwy argument. Jednakże składki oparte na ryzyku mogą mieć również zastosowanie w ramach krajowego programu ubezpieczenia od wypadków przy pracy. Struktura motywacyjna zostaje utrzymana. Nieefektywność znika.
Niektóre kraje zniosły prawo pracowników do pozywania pracodawców za zaniedbania przy wprowadzaniu ustawowego systemu ubezpieczeń. Inne umożliwiły pracownikom uzupełnienie świadczeń z tytułu wypadku przy pracy poprzez złożenie roszczenia z tytułu zaniedbania. Podejścia były różne. Trend w stronę administracji publicznej był kontynuowany.
Kontekst kraju rozwijającego się
W wielu krajach rozwijających się podejście do odpowiedzialności prawnej jest nadal stosowane w ogólnej opiece zdrowotnej. Duzi pracodawcy w kopalniach lub na określonych plantacjach rolnych (cukier, herbata, kauczuk) mają obowiązek zapewnić przychodnie i szpitale swoim pracownikom i ich rodzinom. Zapewnia to dostęp do usług zdrowotnych osobom mieszkającym z dala od głównych ośrodków miejskich.
Zgodność jest trudna. Pracodawcy często obchodzą ducha prawa. Pracownicy podejrzewają, że lekarze i pielęgniarki są winni lojalność swoim pracodawcom. Leczenie można optymalizować kosztem jakości. Orzeczenia o niepełnosprawności mogą być niechętne do wystawienia.
Świadczenie usług publicznych na tych obszarach pozostałej części populacji, która nie pracuje dla dużego lokalnego pracodawcy, nie jest ekonomicznie wykonalne. Integracja usług pracodawców z usługami rządowymi jest trudna.
W wielu krajach pracodawcy mają obowiązek zapewniać określony poziom świadczeń pieniężnych w przypadku krótkich okresów choroby. Sześć do ośmiu tygodni to powszechna praktyka. Pozwala to uniknąć złożoności administracyjnej w zakresie krajowych świadczeń zabezpieczenia społecznego. Pozwala także uniknąć tworzenia kas chorych uzupełnianych przez programy pracodawców. Istnieją przepisy chroniące prawa pracowników w przypadku zawieszenia działalności przez pracodawcę.
Eksperci ds. ubezpieczeń społecznych preferują ubezpieczenia rządowe. Zapewnia lepszą ochronę. Jednakże odpowiedzialność pracodawcy jest nadal szeroko stosowana w krajach rozwijających się. Obejmuje obrażenia powstałe w wyniku pracy. Obejmuje choroby. Obejmuje świadczenia macierzyńskie. Obejmuje odprawy. Trwa przechodzenie na systemy ujednolicone. To jest niedokończone. Kompromisy między wydajnością, równością i wykonalnością administracyjną pozostają nierozwiązane.
Ukryte koszty programów oszczędnościowych
Kraje rozwijające się często polegają na systemach kapitałowych w celu zapewnienia emerytur, świadczeń pośmiertnych i rent inwalidzkich. Mechanizm jest prosty. Każdy pracownik posiada konto osobiste. Jeśli pojawią się nieprzewidziane okoliczności, wycofują środki. To nie jest model ubezpieczenia społecznego. Żadnego podziału ryzyka. Nie ma nikogo, z kim możesz podzielić się ciężarem. Dzięki takiemu rozwiązaniu unika się zawiłości administracyjnych związanych z zarządzaniem regularnymi płatnościami gotówkowymi. Rządy lubią to, ponieważ zachęca to do oszczędzania. Oszczędności te można uwzględnić w krajowych planach rozwoju.
Ale pracownik płaci za to wysoką cenę.
Po pierwsze, rekompensata za ryzyko związane z początkiem kariery jest słaba. Jeśli w wieku 20 lat staniesz się niepełnosprawny, kwota na koncie będzie niewielka. Po drugie, środki są przechowywane w obligacjach rządowych. Stopy procentowe są stałe. Inf pochłania prawdziwy koszt. Kiedy przejdziesz na emeryturę, Twoje oszczędności mogą stanowić ułamek tego, co włożyłeś. Po trzecie, otrzymujesz płatność ryczałtową. Nie można bezpiecznie inwestować w celu uzyskania dochodu chronionego przed inflacją. Pieniądze są marnowane. Inwestują nieefektywnie. Albo po prostu znikają.
Dlaczego obowiązkowe ubezpieczenie stało się normą
Obowiązkowe ubezpieczenie wypełnia lukę tam, gdzie nie wystarcza dobrowolna samopomoc. Ustawodawcy chcieli zapewnić świadczenia medyczne i świadczenia pieniężne chorym, niepełnosprawnym, wdowom i osobom starszym. Obawiali się interwencji rządu. Obawiali się wyższych podatków potrzebnych do finansowania emerytur. Obowiązkowe ubezpieczenie stanowiło kompromis polityczny. Stworzyło pracowników [IMG:0] Uniknęło niedopuszczalnych poziomów podatków krajowych.
System opiera się na składkach pracodawców i pracowników. W niektórych przypadkach rząd może zapewnić niewielką dotację. Celem jest zmniejszenie zapotrzebowania na wsparcie dochodów. Mniejsza pomoc społeczna oznacza mniejsze wpływy z podatków lokalnych. Jest to cykl redukcji obciążeń.
Jednakże składki te stanowią zasadniczo podatek od dochodu. Pracodawcy próbują przesuwać koszty. Przerzucają to na konsumentów poprzez wyższe ceny. Częściej przerzucają to na swoich pracowników poprzez niższe płace. Udział pracodawcy rzadko pokrywany jest przez zysk netto. Pracownicy akceptują składki pracodawcy, ponieważ uważają je za część swojego całkowitego wynagrodzenia. Dzięki temu schemat jest akceptowalny.
Pobieranie składek jest prostsze niż podatek dochodowy. Prostota jest dobra. Wysokie stawki składek powodują jednak skutki uboczne. Pracownicy mogą opuścić formalne zatrudnienie i przejść do „czarnej” lub szarej strefy. Pracodawcy mogą uniknąć odpowiedzialności, zatrudniając pracowników kontraktowych. Pracownicy zatrudnieni na pełen etat stają się obciążeniem.
Strukturalne słabości ubezpieczeń społecznych
Ubezpieczenia społeczne walczą o zmniejszenie ubóstwa. Wiele krajów próbowało załatać te dziury. Kluczowym problemem jest analogia do ubezpieczeń. Wpłaty otrzymują ci, którzy dokonali wpłat. Nie dotyczy to jednak osób, które nigdy nie pracowały. Wykluczone są osoby, które stały się niepełnosprawne przed wejściem na rynek pracy. Zagrożenia, które pojawiają się bezpośrednio po rozpoczęciu pracy, są ignorowane. Mężczyźni i kobiety opuszczający rynek pracy ze względu na obowiązki rodzinne są ignorowani.
Stosunek składek do świadczeń dyskryminuje grupy, które miały przerwę w karierze zawodowej. Zwykle są to kobiety. Im mniej lat pracy zarobkowej, tym mniej świadczeń otrzymasz. Pomija się także wielkość rodziny. Pracownicy posiadający osoby na utrzymaniu (małżonkowie i dzieci) potrzebują więcej. Ale uzależnienie w rodzinie nie jest ryzykiem, którego można ubezpieczyć. System traktuje wszystkich jako pojedynczą jednostkę.
Gdyby świadczenia były powiązane z dochodami, osoby o niskich dochodach otrzymywałyby bardzo niskie świadczenia. To nie chroni ich przed biedą. Alternatywa, czyli zryczałtowane płatności i świadczenia, stanowiłaby duże obciążenie dla osób o niskich dochodach posiadających rodziny. To chodzenie po linie.
Przyciągnięcie przedsiębiorców jest trudne. To samo dotyczy ochrony pracowników małych pracodawców. Pomyślmy o rolnictwie. Pomyślmy o sprzątaniu. Sektory te znajdują się poza systemem.
Zamykanie luk w siatce zabezpieczającej
Opracowano czysty model ubezpieczenia. Kraje zmieniły swoje plany, aby poradzić sobie z przeciwnymi wiatrami. Zwiększyli świadczenia dla osób pozostających na utrzymaniu. Wyjaśniają swój wkład czasem spędzonym poza rynkiem pracy. Obecnie jako przyczyny nieuczestnictwa często wymienia się chorobę i niepełnosprawność.
Wprowadzenie świadczeń minimalnych. Dopłaty te przekraczają absolutnie niezbędny poziom dopłat dla osób o niskich dochodach. Nowoczesne systemy świadczeń często faworyzują osoby o niskich dochodach. Niektóre kraje łączą płatności z podatkami dochodowymi. Nadal płacą stałą kwotę za świadczenia. Ten system nie jest zbyt czysty. Ona też jest sprawiedliwa.
„Oczekiwanie, że świadczenia będą powiązane z płatnościami, dyskryminuje osoby, często kobiety, które mają mniejszą liczbę lat przepracowanych zarobkowo ze względu na obowiązki rodzinne”.
Zmiana ta odbiega od ścisłej rzetelności aktuarialnej. Obejmuje solidarność społeczną. Celem nie jest już tylko dzielenie się ryzykiem. Ma to na celu zapobieganie ubóstwu. Koszty stają się jeszcze bardziej złożone. Zniknęła pierwotna prostota kont osobistych. Na jego miejscu pojawi się poplątana, niedoskonała, ale bardziej humanitarna siatka bezpieczeństwa.
Czy to oznacza, że system jest naprawiony? Nie bardzo. Napięcie między odpowiedzialnością osobistą a bezpieczeństwem ogólnym utrzymuje się. Rząd pozostaje skłonny wspierać rozwój poprzez przymusowe oszczędzanie. Pracownicy w dalszym ciągu obawiają się, że inflacja zagrozi ich przyszłości. Mechanika się zmieniła, ale podstawowy niepokój pozostał.
Wspólny dobrobyt zmienia to, zrywając związek z zatrudnieniem. W niektórych krajach są one finansowane bezpośrednio z podatków, a nie ze składek na ubezpieczenie społeczne. Jeżeli świadczenie uzależnione jest od wieku, często nazywa się je „demograntem”. Najczęstszym przykładem są świadczenia rodzinne. Logika jest tu prosta: rodzice nie powinni polegać na zarobkach, aby utrzymać swoje dzieci.
Emerytury również podążają tą ścieżką. Niektóre kraje gwarantują każdemu emeryturę minimalną. W innych przypadkach system zaczyna się od opcji opartej na dochodach i dalej ewoluuje. W niektórych przypadkach rząd federalny może nie mieć uprawnień do pobierania składek. Jedyną realną drogą rozwoju stał się uniwersalizm. Zmiany te zachodzą także w obszarze wsparcia dla osób niepełnosprawnych. Teraz jest to świadczenie minimalne, które zależy wyłącznie od stopnia niepełnosprawności. Opieka zdrowotna to ostateczna granica. Argumentem jest to, że obywatele mają prawo do opieki zdrowotnej. Nie jest to przywilej, który można zdobyć pracą.
Zagmatwana rzeczywistość pomocy społecznej
Ubezpieczenie powszechne nie zastępuje konieczności wsparcia dochodu. Pozostają tylko spacje. Społeczeństwa rozwinięte nadal potrzebują sieci zabezpieczeń socjalnych dla najbiedniejszych. Programy te są oparte na Twoich potrzebach. Musisz zadeklarować dochód. Należy podać liczbę członków gospodarstwa domowego. Musisz udowodnić zasadność swojego roszczenia.
Wymaga to testu środków. Pod uwagę brany jest dochód i kapitał. Jeśli zgromadzisz zbyt dużo oszczędności, nie będziesz już uprawniony do pomocy. Niektóre systemy sprawdzają jedynie dochody. Dochód kapitałowy traktowany jest w taki sam sposób jak wynagrodzenie. Pracownicy socjalni często mają władzę dyskrecjonalną. To oni decydują, czy i w jakiej wysokości otrzymasz pomoc.
Nie każdy zna zasady. Część z nich jest zamierzona. Kraje rozwinięte borykają się z tym problemem. Próbują zamienić pomoc w uprawnienie. Zakres i zasady zostały podane do wiadomości publicznej. Reklamacje są dopuszczalne. Kodyfikacja przynosi standaryzację. Niszczy także elastyczność. Ludzki osąd zostaje utracony.
W niektórych obszarach wsparcie dochodów ma charakter szczątkowy. Wypłata jest niższa niż ZUS. W Wielkiej Brytanii jest to dodatek do świadczeń socjalnych. Pomaga osobom, które nie pobierają zasiłku chorobowego. Pomaga tym, którym skończył się zasiłek dla bezrobotnych. Wspieramy rodziny samotnie wychowujące dzieci. Wdowy były wcześniej wykluczone. Teraz różnica jest jeszcze mniejsza.
Istnieją jednak również wady. Po pierwsze, karze pracę. Każdy zarobiony dolar zmniejsza Twoją wypłatę. Nie możesz oszczędzać, ponieważ wykorzystanie oszczędności powoduje, że nie kwalifikujesz się do pomocy. Po drugie, stygmatyzacja. Polegasz na „zabezpieczeniu społecznym”. Po trzecie, ludzie nie aplikują. Zasady nie są przejrzyste. Wstyd jest prawdziwy. Miliony osób niekwalifikujących się do pomocy nie zgłosiły się.
Aby złagodzić uderzenie, zmieniono nazwy programów. W Wielkiej Brytanii wprowadzono „świadczenie dodatkowe”. W Kolumbii Brytyjskiej nazywa się to GAIN. Gwarantowany dochód brzmi lepiej niż pomoc. Wymagania kwalifikacyjne są bardzo zróżnicowane. Zwykle jest to agencja lokalna, a nie centralna. Finansowanie pochodzi z podatków. Zwykle poprzez lokalne podatki.
Pracownicy pełnoetatowi nie mogą ubiegać się o stypendium w Wielkiej Brytanii. W Stanach Zjednoczonych program pomocy rodzinom wymagającym opieki (AFDC) skierowany jest do rodzin niepełnych. Stwarza to niekorzystne bodźce. Opuszczenie rodziny staje się mądrym posunięciem. Istnieje także fikcyjne porzucenie rodziny. Istnieją także inne programy dla osób niewidomych i niepełnosprawnych. Starsi ludzie mają swoje własne ścieżki.
Medicaid w Stanach Zjednoczonych jest formą pomocy publicznej w zakresie opieki zdrowotnej. Ubezpieczenie jest dostępne dla osób o niskich dochodach. W Irlandii obowiązuje karta medyczna. Możesz złożyć wniosek, jeśli Twoje dochody są niskie. Darmowa pomoc jest lepsza niż płacenie z własnej kieszeni. Korea Południowa ma podobne karty. Poprawił się dostęp dla ubogich.
W Europie istnieje zasiłek mieszkaniowy. Wsparcie w opłacaniu czynszu i podatku od nieruchomości. Dostajesz to niezależnie od tego, czy pracujesz, czy nie. Wielkość rodziny ma znaczenie. Ważne są kwestie związane z płaceniem czynszu. To jest test środków. Ale jest czyściej niż w ZUS. Mniej piętna. Bardziej bezpośrednie wsparcie.
Opcje ujemnego podatku dochodowego
Wsparcie społeczne zostało złamane. Wstyd jest wielki. Zasady są skomplikowane. Ludzie nie aplikują. Ujemny podatek dochodowy rozwiązuje ten problem. Wykorzystuje istniejące informacje podatkowe. Rząd automatycznie określa potrzebę. Nie wymaga aplikacji.
Działa to tylko wtedy, gdy wszyscy płacą podatki, niezależnie od tego, jak niskie są dochody. Nie jest to obowiązkowe we wszystkich krajach. W ten sposób Kanada uzupełnia emerytury. To działa dobrze.
A co z młodymi ludźmi? To nie działa. Ich życie zmienia się szybko. Choroba. Bezrobocie. Zmiana pracy. Rozwody. Powtarzające się małżeństwa. Dochód zmienia się z miesiąca na miesiąc. Bieda nadchodzi teraz. Nie po zakończeniu roku podatkowego. System jest zbyt wolny. Potrzebujesz gotówki, potrzebujesz gotówki. Nie w przyszłym kwietniu.
Tymczasowy charakter przekazów pieniężnych
Przekazy rządowe nie są niezmienne. Zmieniają się. Trwa dostosowywanie stawek. Kryteria kwalifikowalności są rozszerzane lub zawężane. Próba jednoznacznej oceny „aktualnej sytuacji” w każdym kraju nie ma sensu. Krajobraz zmienia się szybciej, niż są w stanie uchwycić statyczne obrazy.
Podstawowe informacje opierają się na specyficznej sytuacji z połowy lat 80-tych. W szczególności pochodzą one z raportów złożonych przez 140 krajów amerykańskiej Administracji Ubezpieczeń Społecznych. Raporty te zostały opublikowane w 1985 roku pod tytułem „Programy opieki społecznej na całym świecie”.
To źródło zapewnia ramy strukturalne. Pokazuje, w jaki sposób kraje kategoryzują wsparcie finansowe zapewniane swoim obywatelom. Ale to dane historyczne. Numery są nieaktualne. Na przestrzeni dziesięcioleci opisane tutaj mechanizmy mogły zostać zaktualizowane, wymienione lub stać się przestarzałe.
Archiwum to pozostaje ważnym punktem odniesienia dla osób zajmujących się śledzeniem historycznych systemów zabezpieczenia społecznego. Oferuje perspektywę porównawczą. Zobacz, jak różne filozofie finansowe sprzed dekady przełożyły się na miesięczne płatności. Jednak obecnych propozycji politycznych musimy szukać gdzie indziej. Dane z 1985 r. stanowią podstawę nowoczesnej gospodarki, a nie plan działania.
Trzy filary emerytury państwowej
Większość krajów stosuje jeden z trzech krajowych modeli emerytur. Istnieją również emerytury stałe, w których dochody nie są brane pod uwagę. Otrzymujesz go, jeśli wystarczająco długo mieszkasz w kraju lub tam pracujesz i wnosisz wkład do systemu. Występuje powszechnie w krajach skandynawskich i krajach Wspólnoty Narodów. Istnieją również emerytury, których wysokość zależy od poziomu dochodów (przeciętnych dochodów). W takim przypadku sprawdzany jest stan Twojego rachunku bankowego. Trzeci i najczęstszy typ wiąże świadczenia z pieniędzmi zarobionymi w pracy.
To jest punkt zwrotny. Większość krajów posiadających określone emerytury ostatecznie dodała drugi filar. Łączy w sobie podstawowe zabezpieczenie i dodatek uzależniony od zarobków.
Jak różne kraje zapewniają podstawowe gwarancje
Nowa Zelandia płaci stałą emeryturę. Prawo do niego przysługuje od ukończenia 60. roku życia po spełnieniu wymogów pobytowych. Małżeństwa zarabiają dwa razy więcej niż osoby samotne. Kwota ta stanowi znaczną część średnich zarobków.
W Holandii sytuacja jest inna. Po ukończeniu 65. roku życia możesz otrzymać dużą emeryturę. Powstaje ze składek. W przypadku pominięcia jednego roku kwota płatności ulega zmniejszeniu. Żony otrzymują mniej niż połowę tego, co otrzymują ich mężowie. System irlandzki jest mniej hojny. Przeznaczony jest wyłącznie dla osób pracujących, płacących minimalne składki.
W Australii stosuje się podejście mieszane. Stałe emerytury rozpoczynają się w wieku 70 lat. Emerytury zależne od dochodów rozpoczynają się w wieku 60 lat w przypadku kobiet i 65 lat w przypadku mężczyzn.
Dlaczego Skandynawia zmieniła zdanie
Po II wojnie światowej niektóre kraje skandynawskie porzuciły systemy wcześniejszych emerytur uzależnionych od dochodów. Stary system był niepopularny. Była trudna. W miarę dostępności środków świadczenia ograniczano, co zniechęcało ludzi do samodzielnego oszczędzania.
Jak się okazuje, ryczałt nie wystarczy dla wszystkich oprócz najniżej opłacanych pracowników. Dodali więc drugi poziom oparty na zarobkach. Dania, Finlandia, Norwegia i Szwecja zapewniają stałe emerytury zależne od miejsca zamieszkania. W trzech z tych krajów małżeństwo zarabia znacznie mniej niż dwie osoby samotne. Uzupełnieniem każdego z tych planów jest emerytura uzależniona od dochodów.
Kanada poszła tą samą drogą. Wielka Brytania stopniowo przechodziła do systemu dwupoziomowego. Wymagania dla obu poziomów różnią się w zależności od długości ubezpieczenia. Za uznane za usprawiedliwione okresy nieobecności w pracy przyznawane są punkty ubezpieczeniowe. Plany pracodawców pomagają zapewnić określony minimalny limit świadczeń.
Zalety modelu dwupoziomowego
W Skandynawii i Kanadzie podejście dwupoziomowe ma oczywiste zalety. Po pierwsze, emerytury podstawowe nie uzależnione od dochodów są przeznaczone dla osób nieposiadających ubezpieczenia. Dotyczy to również osób niepełnosprawnych. Dotyczy to także osób, które nie pracowały ze względów rodzinnych. Taki system może pomóc wdowom lub żonom przeżywającym rozwód lub separację. System nowozelandzki ma podobne zalety.
Po drugie, osoby o wyższych dochodach również wnoszą większy wkład. Otrzymują wyższe emerytury. Państwo gwarantuje im siłę nabywczą. Zmniejsza to potrzebę tworzenia programów emerytalnych przez pracodawcę. W planach prywatnych ostateczna wypłata zależy od tego, czy Twoja inwestycja przebije stopę inflacji. Programy rządowe eliminują to ryzyko.
Jak faktycznie działają fundusze emerytalne
Kiedy wprowadzono systemy składkowe, działały jak ubezpieczenia prywatne. Aktuariusze obliczyli poziomy wypłat. Utworzono kapitał (fundusz) w celu wypłaty emerytur. Nawet jeśli nikt nie wniesie nowych wpłat, zgromadzona wartość wystarczy na pokrycie wydatków. Nazywa się to modelem kapitalizowanym lub modelem w pełni zabezpieczonym.
To podejście przyjęto w pierwszym planie niemieckim, opublikowanym w 1889 roku. Kwalifikuje się większość pracowników do określonego poziomu dochodów. Pracownicy i pracodawcy płacą takie same składki w zależności od dochodów. Rząd zapewnia dotacje osobom o niskich dochodach, co gwarantuje im wyższe emerytury, niż mogłyby otrzymać dzięki samym wpłatom z własnej kieszeni.
Narusza to zasady ubezpieczenia prywatnego. Kiedy system zaczął działać, emeryci otrzymywali ze swoich emerytur więcej niż wynosiły składki ubezpieczeniowe. Inne kraje często oferują tę „kompensację” starszym pracownikom podczas uruchamiania nowych programów.
Przejście na dystrybucyjny system finansowania
Po II wojnie światowej szybka inflacja zmieniła wszystko. Zażądała zasadniczych zmian w finansowaniu emerytur.
Zamiast tworzyć duży fundusz kapitałowy, świadczenia obliczane są teraz w oparciu o przewidywane koszty emerytur na kolejne lata. Jest to podejście typu „pay-as-you-go”. Jest to standard w przypadku publicznych programów emerytalnych. W przeciwieństwie do prywatnych emerytur.
Plany prywatne nadal wymagają kapitału. Przyszłych pokoleń nie można zmuszać do udziału. Planowanie krajowe jest zasadniczo porozumieniem międzypokoleniowym.
Dzisiejsi pracownicy muszą pokrywać koszty bieżące dzisiejszych emerytów. Robią to w nadziei, że następne pokolenie pracowników będzie później płacić wymagane przez prawo emerytury.
Czy ten model jest trwały? Zależy kogo spytasz.
Jak rozwija się indeksacja emerytur w zależności od wzrostu płac
Koniec lat pięćdziesiątych był punktem zwrotnym. Szybki wzrost gospodarczy zmusił rządy do skonfrontowania się z trudnymi problemami matematycznymi. Jeżeli emeryturę oblicza się wyłącznie na podstawie nominalnej kwoty wpłat dokonanych w okresie zatrudnienia, może to być matematycznie uzasadnione w momencie naliczania, ale finansowo katastrofalne w okresie emerytalnym. Rosną płace realne. Nawet jeśli otrzymujesz stałą emeryturę, ilość nabywanych dóbr będzie stopniowo zmniejszać się w stosunku do Twoich wydatków na życie.
Rozwiązanie nie było stopniowe. Miało charakter strukturalny.
Opracowano złożone formuły umożliwiające dostosowanie emerytur do ogólnego poziomu dochodów. W 1957 roku jako pierwsze wybrały tę drogę Niemcy Zachodnie. Model ten stał się popularny. Austria, Szwajcaria i Wielka Brytania zgodziły się, uznając, że inflacja i wzrost gospodarczy mogą zniszczyć statyczną konsumpcję.
Nie każdy wybiera tę samą drogę.
We Włoszech i niektórych krajach Europy Wschodniej podejście jest prostsze. Emerytury są powiązane z zarobkami z ostatnich kilku lat. Logika jest prosta: Twoje dochody na emeryturze powinny odzwierciedlać to, co zarabiałeś, gdy przestałeś pracować.
Ale są wady. Emerytury ucierpią, jeśli dochód pracownika spadnie w późniejszym okresie życia z powodu obrażeń, skróconych godzin pracy lub przejścia na emeryturę. Taki system karze za niestabilność.
Francja i inne kraje przyjęły różne strategie. Płacą Twoją emeryturę na podstawie Twoich „najlepszych” lat zarobków. To wygładza wszelkie odchylenia. Były Związek Radziecki zaproponował alternatywę. Możesz wybrać rok, za który naliczana jest Twoja emerytura. Możesz też wybrać najlepsze pięć lat z rzędu z ostatnich dziesięciu.
Ochrona osób i kobiet o niskich dochodach
Było coś dziwnego we wczesnych planach Niemiec. Osoby o niskich zarobkach otrzymały z powrotem więcej, niż była warta ich składka. To był mechanizm redystrybucji. Później rząd porzucił ten pomysł, ale pomysł pozostał. Zostało skopiowane. Podobną logikę przyjęły Stany Zjednoczone w swoich kolejnych planach.
Kolejnym instrumentem jest emerytura minimalna.
Zarówno Niemcy, jak i USA wprowadziły niższe limity. W Stanach Zjednoczonych zasada ta obowiązywała do 1981 r., kiedy to została uchylona w odniesieniu do osób, które nie przeszły jeszcze na emeryturę. Ale nadal jest to ważne zabezpieczenie.
Dlaczego to jest ważne?
Ze względu na różnicę płci. Pomimo postępu w zakresie przepisów antydyskryminacyjnych średnie roczne zarobki kobiet są nadal znacznie niższe niż mężczyzn. Często ich kariery są przerywane. Skorzystanie z urlopu wychowawczego skraca okresy składkowe. Model płaskiej składki penalizuje tę rzeczywistość. Emerytura minimalna może złagodzić tę sytuację.
Większość krajów preferuje jednak inne mechanizmy. Renty socjalne zależne od dochodów.
Belgia i Francja również podążają za tym modelem. Nie otrzymujesz ustalonego minimum na podstawie składek. Otrzymujesz wsparcie uzależnione od dochodów po oszacowaniu innych dochodów. Jest to siatka bezpieczeństwa socjalnego, która różni się od logiki ubezpieczeniowej emerytur podstawowych.
Walka z inflacją
Rozwój sytuacji po II wojnie światowej doprowadził do automatycznych dostosowań.
Zaczęto powiązywać emerytury ze wskaźnikami cen. Lub, w niektórych przypadkach, do poziomu średniego dochodu. Zasady są proste. Użyj tego, co jest najlepsze dla emeryta.
Ma to na celu utrzymanie siły nabywczej.
Inflacja nie zawsze jednak dobrze koreluje ze wzrostem płac. Ten wzór tworzy napięcie, gdy ceny rosną szybciej niż dochody. Rząd zareagował opóźnianiem zmian. Można to też zrobić, zmieniając formuły.
To ciągłe dostosowywanie. Celem jest stabilność. W praktyce są to negocjacje pomiędzy budżetem państwa a przetrwaniem emerytów. System się zmienia. Główne ciśnienia są utrzymane.
Wpływ wieku emerytalnego i związanych z nim przepisów na emeryturę
Zwykle nie ma określonego wieku, w którym można otrzymać pełną emeryturę. Różni się znacznie w zależności od tego, gdzie mieszkasz. W Europie mężczyźni zazwyczaj osiągają wiek emerytalny pomiędzy 60 a 67 lat. A co z kobietami? Przedział jest nieco węższy, zwykle od 55 do 66 lat. W krajach rozwijających się może być jeszcze niższa.
Ta różnica nie jest przypadkowa. Odpowiada oczekiwanej długości życia. Dłuższa średnia długość życia oznacza dłuższe okresy emerytalne, co wywiera presję na finanse publiczne.
Istnieją jednak różnice między mężczyznami i kobietami. Kobiety zazwyczaj przechodzą na emeryturę wcześniej niż mężczyźni. Dlaczego? Historycznie rzecz biorąc, mężów uważano za starszych od swoich żon. Obniżenie wieku emerytalnego kobiet umożliwi parom wspólne przechodzenie na emeryturę.
Ta logika jest błędna. Kobiety, które pracowały przez krótki okres czasu, podlegają sankcjom. Wpłacają mniej składek. Wynik? Mniej środków.
Trend ma na celu wyrównywanie wieku. Obniżenie wieku emerytalnego mężczyzn do poziomu kobiet byłoby jednak kosztowne. UE nie uczyniła tego jeszcze obowiązkowym. Realia gospodarcze wzniosły się ponad równość ideologiczną.
Wcześniejsza emerytura: miecz obosieczny
Zwykle istnieje możliwość wcześniejszego otrzymania emerytury. Kilka lat wcześniej niż zwykle. Oczekuje się jednak zmniejszenia płatności. Obliczenia aktuarialne zmniejszają płatności, aby uwzględnić dodatkowe lata karencji.
Dotyczy to programów hojnych dochodów. Obniżka nie może sprowadzić Cię poniżej granicy ubóstwa.
Dlaczego decydują się na taki krok?
U niektórych osób wiąże się to ze złym stanem zdrowia. Niektórzy ludzie chcą cieszyć się życiem w najlepszym wydaniu, podczas gdy ich ciało nadal funkcjonuje normalnie.
Mogą wystąpić opóźnienia. Opóźniona emerytura. Dłuższe uczestnictwo w rynku pracy. W zamian otrzymasz wyższą emeryturę. Istnieją mechanizmy mające na celu przeciwdziałanie spadkowi siły roboczej. Kiedy zmniejsza się stosunek pracowników do emerytów, składki muszą wzrosnąć. Możesz zmniejszyć tę presję, opóźniając przejście na emeryturę.
Logiczne jest, że wraz ze wzrostem średniej długości życia powinien także wzrosnąć wiek emerytalny. W latach sześćdziesiątych sytuacja była dokładnie odwrotna. Systemy obniżyły wiek emerytalny.
Dlaczego? Polityka.
Stopa bezrobocia rośnie. Rządy wykorzystują wcześniejsze przechodzenie na emeryturę, aby zwolnić miejsca pracy młodszym pracownikom. Obniżyli oficjalne dane dotyczące bezrobocia. Długoterminowe obciążenia finansowe schodzą na dalszy plan w stosunku do krótkoterminowych celów związanych z zatrudnieniem.
Pojawiają się złożone zasady. Jeżeli posiadałeś ubezpieczenie emerytalne przez 35 lat, możesz kwalifikować się do pełnej wcześniejszej emerytury. Lub jeśli jesteś bezrobotny przez rok. Osoby niepełnosprawne? Przechodzą na wcześniejszą emeryturę. Ludzie ciężko pracujący? Wcześniej wychodzą z rutyny. Zwolnienie miejsc pracy w celu zatrudniania młodych ludzi? To jest inne wyjście.
W niektórych krajach do otrzymania świadczeń z tytułu wcześniejszej emerytury wymagane jest spełnienie kryterium dochodowego.
Stany Zjednoczone sprzeciwiły się temu trendowi. W przyszłości wiek emerytalny będzie stopniowo podwyższany. Od 65 do 67 lat. Zajmowanie się długoterminowymi kwestiami wypłacalności, a nie celowością polityczną.
Emerytury częściowe i pułapka dochodowa
W Norwegii w 1972 r. opracowano nowy model. Emerytura częściowa.
Osoby w wieku 67–69 lat mogą pracować w niepełnym wymiarze godzin. Możesz otrzymać częściową emeryturę. To powoduje stopniowe przejście. Żadnej nagłej przerwy.
W 1976 r. Szwecja wprowadziła także politykę skierowaną do osób w wieku 60–64 lata. Hiszpania również przyjęła tę politykę. A co z Wielką Brytanią? Tylko na ograniczoną skalę.
Większość systemów uprzemysłowionych ma ograniczenia dochodów. Jeśli na emeryturze zarobisz za dużo, Twoja emerytura zostanie obniżona. Niektóre plany wymagają całkowitego zamknięcia.
Przepisy te powodują, że starsi pracownicy tracą stałą pracę.
Ale głównym powodem jest hojność. Poprawiają się zarówno publiczne, jak i prywatne systemy emerytalne. Ludzie mają szansę cofnąć się o krok.
Żona na utrzymaniu: dziedzictwo ryzyka
Wczesne plany miały na celu utrzymanie jego żony na utrzymaniu. Stworzyli dodatkowe postanowienia między I a II wojną światową.
Stwarza to niekorzystne bodźce. Wkład własny kobiet może zostać „zmarnowany”. Może ona zarabiać mniej niż dochód jej współmałżonka pozostającego na jej utrzymaniu.
Rośnie liczba rozwodów. Rośnie liczba konkubentów. Kobiety w coraz większym stopniu są uzależnione od emerytur, na które samodzielnie zarabiają.
W niektórych krajach, takich jak Niemcy, Austria i Włochy, w dalszym ciągu nie przewidziano przepisów dotyczących żon pozostających na utrzymaniu.
Jest to ważne w walce z ubóstwem. Kobiety żyją dłużej. Przeżywają swoich małżonków. Potrzebują własnego zaplecza finansowego.
W niektórych krajach gospodynie domowe dobrowolnie przekazują datki. Bardzo niewiele osób to robi.
Niektórzy ludzie dzielą swoje punkty emerytalne pomiędzy współmałżonków. W Wielkiej Brytanii punkty przyznawane są za opiekę nad dziećmi niesamodzielnymi lub niepełnosprawnymi. Do 20 roku życia. Na podstawie wcześniejszych wpisów.
Programy korygują to również w przypadku wdowców.
Często wdowy wybierają między własnymi prawami a niektórymi prawami zmarłego współmałżonka.
Szwecja jest wyjątkiem. Oprócz stałej emerytury wdowy otrzymują także świadczenia zależne od dochodów.
Wzmocniono sieci ubezpieczeniowe. Ale nadal są budowane na starych obiektach. Jak ważne jest to, jeśli masz 70 lat i mieszkasz samotnie?
To jest prawdziwe pytanie.
Historia i zasady zadośćuczynienia za wypadek przy pracy
Najstarszą formą zabezpieczenia społecznego nie są emerytury ani zasiłki dla bezrobotnych. Jest to ubezpieczenie na wypadek obrażeń odniesionych w pracy. Niemcy położyły podwaliny pod ten system w 1884 r. Jeśli pracownik otrzymał tymczasową niezdolność do pracy, przez cztery tygodnie otrzymywał połowę swoich zarobków. Następnie kwota płatności wzrosła do dwóch trzecich zarobków. Trwała niezdolność do pracy dawała prawo do emerytury obliczanej od dwóch trzecich zarobków za rok poprzedni. W przypadku częściowej utraty zdolności do pracy świadczenia zmniejszono proporcjonalnie do stopnia utraty. Jeśli dana osoba wymagała stałej opieki, przeznaczano dodatkowe środki.
Co ważne, wszystkie koszty pokrył pracodawca. Składki ubezpieczeniowe zależały bezpośrednio od poziomu ryzyka związanego z zawodem. Państwowe fundusze ubezpieczeniowe gromadziły te środki i wypłacały świadczenia.
W 1897 r. Wielka Brytania wybrała inną ścieżkę. Pracodawcy byli odpowiedzialni za wypłatę odszkodowań, ale nie byli zobowiązani do ubezpieczenia tego ryzyka. Przez okres do sześciu miesięcy wypłacana była połowa wynagrodzenia zasadniczego. Roszczenie mogłoby wówczas zostać rozliczone w formie ryczałtu.
Te dwa modele – niemieckie ubezpieczenie i brytyjska odpowiedzialność pracodawcy – od dziesięcioleci kształtują globalną politykę. Europa kontynentalna poszła za przykładem Niemiec. Kraje Wspólnoty Narodów i Stany Zjednoczone poszły w ślady Wielkiej Brytanii. W Indiach w 1923 r. uchwalono prawo wzorowane na brytyjskim, chociaż zasięg był minimalny. Belgia, Holandia, Francja i Wielka Brytania wdrożyły przepisy dotyczące odpowiedzialności pracodawców w swoich koloniach podczas II wojny światowej. Większość z nich została następnie przekształcona w systemy ubezpieczeniowe. Kraje skandynawskie zaproponowały model hybrydowy: pracodawcy byli zobowiązani do ubezpieczenia ryzyk, ale mogli wybrać własnego ubezpieczyciela.
W 1946 roku Wielka Brytania zmieniła kurs. Wprowadziła obowiązkowe ubezpieczenia w systemie państwowym. Wszyscy pracodawcy płacili tę samą stawkę składki. Świadczenia rozpoczynały się od stawki ryczałtowej z tytułu niezdolności do pracy, a następnie przechodziły do renty inwalidzkiej, w zależności od stopnia niezdolności do pracy. Dopłaty pokrywały utratę zarobków i konieczność opieki zewnętrznej.
Obecnie ubezpieczenia są standardem w krajach uprzemysłowionych. Jednakże prywatne ubezpieczenia pozostają w Danii, Finlandii i większości stanów USA. W niektórych krajach pracodawcy mogą wybierać pomiędzy ubezpieczycielami publicznymi i prywatnymi.
Dlaczego jest to ważne dla Twojego portfela? Wypadki przy pracy i choroby zawodowe niosą ze sobą wyższe świadczenia niż choroby niezwiązane z pracą. W niektórych krajach europejskich tymczasowe renty inwalidzkie sięgają 100 procent poprzednich zarobków. Wypłaty te kontynuowane są do czasu przyznania świadczeń rekonwalescencji lub świadczeń długoterminowych. W przypadku świadczeń długoterminowych głównym kryterium jest utrata zdolności do pracy zarobkowej. Częściowa niezdolność do pracy jest tu traktowana hojniej niż w powszechnym ubezpieczeniu społecznym. W niektórych krajach świadczenia długoterminowe stanowią 100 procent zarobków.
Jednak droga prawna nadal istnieje. W niektórych krajach i stanach USA nadal możesz ubiegać się o ryczałt. Pociąga to za sobą koszty, opóźnienia i niepewność. Przekształcenie jednorazowej płatności w wiarygodny dochód na całe życie jest trudne.
Istnieją trzy charakterystyczne cechy tych programów, których korzenie sięgają kwestii odpowiedzialności pracodawcy:
- Finansowanie: Składki są zazwyczaj finansowane wyłącznie przez pracodawców.
- Warunki: Płatności rozpoczynają się od pierwszego dnia zatrudnienia.
- Cel: Płatności gotówkowe stanowią rekompensatę, a nie wsparcie dochodu.
Ponieważ celem jest odszkodowanie, płatności na rzecz osób pozostających na utrzymaniu są z reguły wyłączone. Ubezpieczeniem objęte są wyłącznie osoby pozostające na utrzymaniu, a nie osoby pozostające na utrzymaniu. Świadczenia kompensacyjne mogą być wypłacane oprócz wynagrodzenia lub emerytury.
Porównaj to z modelami ubezpieczeń społecznych. Tutaj składki wnoszą zarówno pracodawcy, jak i pracownicy. Często wymagany jest minimalny okres opłacania składek, zanim nabędziesz uprawnienia do świadczeń. Kwota, którą płacisz, może zależeć od tego, jak długo wpłacasz składki. Jest to niekorzystne dla pracowników, którzy stali się niepełnosprawni na początku swojej kariery zawodowej.
Głównym świadczeniem w systemach ubezpieczeń społecznych ma być wsparcie dochodów. Nie możesz jej otrzymać jednocześnie z innymi płatnościami spełniającymi tę samą funkcję. W odróżnieniu od ryczałtowej logiki systemów wynagrodzeń, Ubezpieczenie Społeczne z większym prawdopodobieństwem zapewni świadczenia pozostającemu na utrzymaniu współmałżonkowi.
Kompromis jest oczywisty. Systemy wynagrodzeń oferują natychmiastowe wysokie świadczenia, ale nie zapewniają długoterminowego bezpieczeństwa osobom pozostającym na ich utrzymaniu. Ubezpieczenie społeczne zapewnia stabilny dochód, ale wymaga historii składek i podziału kosztów. Która konstrukcja lepiej Cię chroni, gdy mechanizm się zepsuje?
Po wojnie oczywistym krokiem stało się zintegrowanie systemu ubezpieczeń wypadkowych z szerszym systemem ubezpieczeń społecznych.
Szwajcaria zrobiła to bardzo wcześnie. Od 1911 roku system obejmował zarówno wypadki przy pracy, jak i inne. Nowa Zelandia nie pozostaje daleko w tyle.
Ale dlaczego jest to konieczne?
Rozróżnienie pomiędzy wypadkiem przy pracy a innymi urazami może być mylące. Bariery prawne są specyficzne. Uraz musi „powstać w wyniku zatrudnienia i w jego trakcie”. Brzmi prosto. W rzeczywistości tak nie jest.
Wyznaczenie tej granicy jest skomplikowane. Niektóre plany uwzględniają także czas dojazdu do i z pracy. W innych nie.
Następnie pojawia się niejasność medyczna. Jak mogę udowodnić, że utrata słuchu lub zapalenie stawów są spowodowane pracą? Często nie jest to możliwe. W niektórych przypadkach uraz może być tylko częściowo związany z pracą. Granice są zamazane.
Przepisy te łącznie eliminują tę dwuznaczność. W społeczeństwie toczą się także dyskusje. Dlaczego osobom o tym samym stopniu niepełnosprawności miałyby być wypłacane różne świadczenia tylko z różnych powodów?
Holandia jest pod tym względem wyjątkiem. Oferują ogólne usługi dla osób niepełnosprawnych od 1976 roku. Powód nie ma znaczenia.
Ale to podejście jest drogie. Doprowadzenie wszystkich ubezpieczeń rentowych do poziomu poprzednich, wysokopłatnych planów zawodowych byłoby kosztowne. Większość krajów tego nie bierze na siebie.
Kto płaci za zwolnienie lekarskie?
Choroby niezwiązane z pracą leczy się inaczej.
Większość krajów rozwiniętych wypłaca w pierwszej kolejności świadczenia krótkoterminowe. Następnie następuje okres oczekiwania trwający od sześciu miesięcy do roku lub dłużej, zanim przejdzie się na długoterminową rentę inwalidzką.
Pierwsze tygodnie to czas tarć.
W Austrii, Belgii, Niemczech i Wielkiej Brytanii koszty zazwyczaj pokrywa pracodawca. Fundusz Ubezpieczeń Społecznych przychodzi później. W niektórych przypadkach pracodawca otrzymuje odszkodowanie. Czasami nie.
W niektórych krajach obowiązuje „okres oczekiwania”. Choroba trwająca krócej niż trzy dni? Zostajesz bez wsparcia.
W pozostałych świadczenie obejmuje pierwsze trzy dni. W przypadkach krótkotrwałych zaświadczenie lekarskie nie jest wymagane.
Stopy zastąpienia zysków są bardzo zróżnicowane.
- Pełna płatność: Austria i Belgia oferują do 100 procent przez pierwsze kilka tygodni.
- Ograniczone stawki: Norwegia i Luksemburg ustalają limity wypłat.
- Wysoki odsetek: Szwecja i Dania płacą 90%, ale obowiązuje górny pułap.
- Niższe stawki: Francja, Kanada i Grecja często wybierają 50% lub 60%.
W Irlandii i Wielkiej Brytanii, po wpłacie początkowej przez pracodawcę, obowiązuje system określonych świadczeń. Australia i Nowa Zelandia zrobiły to samo, ale z niespodzianką. Ich świadczenia ustalane są na podstawie testu dochodów.
Na tym tle wyróżniają się Stany Zjednoczone.
W większości stanów nie ma ustawowego krótkoterminowego zasiłku chorobowego. Tylko pomoc społeczna lub zasiłki dla ubóstwa. W przypadku pracowników sektora prywatnego zależy to od negocjacji pomiędzy związkiem zawodowym a pracodawcą. To system patchworkowy.
Droga do długotrwałej niepełnosprawności
Historia rent długoterminowych sięga 1889 roku.
Pierwszą była niemiecka ustawa emerytalna. Dotyczy osób, które utraciły dwie trzecie zdolności do pracy zarobkowej. Wiele krajów skopiowało ten model.
W Europie krótkoterminowy zasiłek chorobowy musi zostać wyczerpany, zanim będzie można pobierać rentę inwalidzką.
Po drugiej wojnie światowej w niektórych krajach dodano przepisy dotyczące częściowej niezdolności do pracy. Jednak wymagania kwalifikacyjne pozostają surowe.
Ogólnym wymogiem jest pięcioletnie doświadczenie ubezpieczeniowe. Kraje rozwinięte często oferują siatkę zabezpieczenia społecznego uzależnioną od dochodów, jeśli się nie kwalifikujesz.
Australia i Nowa Zelandia skupiają się na wymogach dotyczących miejsca zamieszkania. Jeśli mieszkasz tam wystarczająco długo, możesz kwalifikować się do świadczenia zależnego od dochodów.
Kalkulacja korzyści
W systemach uzależnionych od dochodów renty inwalidzkie odzwierciedlają zasady emerytury.
Lata składek decydują o poziomie świadczeń. Jest to obliczenie liniowe.
Niektóre kraje zapewniają zachęty. Podwyższają emerytury dla osób niepełnosprawnych, które dopiero rozpoczynają życie zawodowe.
Dopłaty pokrywają utrzymanie osób pozostających na utrzymaniu. Stała opieka. Specjalne potrzeby. Nic z tego nie jest standardem. Są to płatności dodatkowe.
Grupy marginalizowane: gospodynie domowe i osoby niepełnosprawne od urodzenia
Nie każdy ma historię składek ubezpieczeniowych.
Typowym przykładem jest gospodyni domowa. Wielka Brytania oferuje niskie stałe świadczenie. To minimalne.
Dania jest bardziej hojna. Gospodynie domowe mają prawo do rozsądnej emerytury uzależnionej od dochodów.
Niektórzy ludzie są niepełnosprawni od urodzenia lub nawet przed rozpoczęciem pracy.
Większość krajów ignoruje je w tradycyjnych schematach.
Holandia włącza ich do jednolitego systemu ubezpieczeń rentowych.
Rzeczywistość zasięgu
Większość krajów jest daleka od modelu holenderskiego.
Nie traktują jednakowo wszystkich osób niepełnosprawnych.
Osoby, które stały się niepełnosprawne w wyniku choroby zawodowej lub wypadku przy pracy, otrzymują najlepszą możliwą opiekę. Pełna rekompensata za utracone zarobki. Specjalny zasiłek.
Uczestnicy systemu radzą sobie lepiej niż ci, którzy nie uczestniczą.
Wysokość świadczenia ustalana jest zazwyczaj na podstawie długości okresu świadczenia.
Jest to system oparty na przyczynie, skutku i wkładzie. I nie z konieczności.
Choroba i niepełnosprawność stanowią ryzyko aktuarialne. Roczna zapadalność różni się nieznacznie. W przypadku bezrobocia jest inaczej. Bardzo się waha. Z powodu tej niestabilności większość krajów ogranicza czas trwania świadczeń dla bezrobotnych. Alternatywnie płatności mogą zostać zmniejszone po pewnym czasie.
Jest jeszcze jeden powód takich ograniczeń. Decydenci chcą, aby ludzie wrócili do pracy. W przypadku wstrzymania lub zmniejszenia świadczeń masz obowiązek szukać pracy i zostać zatrudnionym. Nawet jeśli nowa praca jest gorzej płatna niż poprzednia. Nawet jeśli dochód będzie niższy niż kwota zasiłku dla bezrobotnych. System ten zaprojektowano tak, aby bezczynność była kosztowna.
Kto naprawdę kwalifikuje się do zasiłku dla bezrobotnych?
Głównym filtrem jest opłacanie składek członkowskich. Nie możesz ubiegać się o zasiłek dla bezrobotnych tylko dlatego, że jesteś bezrobotny z przyczyn od Ciebie niezależnych. Trzeba było wnieść wkład.
Rozważmy przykład osoby, która porzuciła szkołę i nigdy nie pracowała, lub osoby, która pracowała tylko przez krótki czas. Zwykle nie spełniają kryteriów. Z podobnymi barierami borykają się kobiety wracające do pracy po opiece nad dziećmi. Wiele programów odmawia objęcia ubezpieczeniem, nawet jeśli wpłacałeś składki przed odejściem z rynku pracy.
Aby kwalifikować się do otrzymania świadczenia, zazwyczaj musisz być zatrudniony bezpośrednio przed złożeniem wniosku o świadczenia. Musisz także udowodnić, że jesteś gotowy na dane stanowisko. Zwykle oznacza to rejestrację w urzędzie pracy. Dobrowolne odejście z pracy jest poważną przeszkodą. To samo dotyczy zwolnienia z powodu niewłaściwego postępowania. Kary są standardową praktyką.
Jak różne kraje organizują te płatności?
Wysokość świadczeń znacznie się różni w poszczególnych krajach. W niektórych krajach zasiłki dla bezrobotnych odpowiadają krótkoterminowym zasiłkom inwalidzkim. Podejście to przyjęły Kanada, Dania i Holandia. Cel jest prosty. Chodzi o to, aby położyć kres fałszywym twierdzeniom o uprawnieniach do wysokich świadczeń chorobowych.
W innych krajach zasiłki dla bezrobotnych są niższe niż zasiłki inwalidzkie. Niemcy, Grecja i Węgry podążają za tym modelem. W niektórych miejscach renty inwalidzkie są wypłacane na podstawie dochodu, ale zasiłek dla bezrobotnych ma stałą kwotę. Tak robią Bułgaria i Włochy.
W Australii i Nowej Zelandii zasiłki chorobowe i zasiłki dla bezrobotnych są uzależnione od dochodów. Dzięki temu płatności trafią do osób o największych potrzebach finansowych.
Jaki jest typowy okres pobierania zasiłku dla bezrobotnych?
Moment otrzymania świadczeń nie jest jednolity. W Bułgarii mają one 13 tygodni. Na Węgrzech, we Włoszech i w Holandii okres ten wydłuża się do sześciu miesięcy. We Francji, Niemczech, Luksemburgu i Wielkiej Brytanii dozwolona jest płatność za cały rok.
Belgia wyróżnia się. Płatności można kontynuować w nieskończoność. Jest to rzadkie zjawisko w gospodarkach rozwiniętych.
Po ustaniu zasiłków dla bezrobotnych wiele krajów, choć nie wszystkie, umożliwia osobom ubieganie się o pomoc społeczną. To twoja ostatnia deska ratunku. Jednakże poleganie na takich środkach awaryjnych jest w dużym stopniu zależne od lokalnej polityki.
Kto administruje tymi programami?
W niektórych krajach skandynawskich związki zawodowe wspierają system ubezpieczeń na wypadek bezrobocia. Nie robią tego sami. Programy te otrzymują silne wsparcie rządowe. Ten hybrydowy model, łączący sektor publiczny i prywatny, ma na celu połączenie efektywności administracyjnej i solidarności społecznej.
Konstrukcja ubezpieczenia na wypadek bezrobocia odzwierciedla napięcie pomiędzy ochroną a presją. Chroni Cię przed nagłą utratą dochodów. Wywiera także presję na pracowników, aby podjęli pierwszą dostępną pracę. Ten kompromis jest prawdziwy.
Jak zasiłki na dzieci ukształtowały się jako nowoczesne zabezpieczenie społeczne
Krajobraz wsparcia rodziny zmienił się radykalnie w ciągu dziesięcioleci następujących po drugiej wojnie światowej. Przed wojną zasiłki na dzieci były rzadkością, wypłacane były zazwyczaj wyłącznie pracownikom i finansowane bezpośrednio przez pracodawców. Zmieniło się to w latach czterdziestych i pięćdziesiątych XX wieku. Głównym katalizatorem był raport dotyczący napojów w Wielkiej Brytanii.
Wiele krajów europejskich, Kanada i Australia poszły za modelem brytyjskim i rozszerzyły własne systemy. Przestali wiązać płatności z zatrudnieniem i zaczęli obejmować dzieci wszystkich mieszkańców. Francja odegrała inną rolę. Zapewniał stały zasiłek dzieciom osób pracujących w afrykańskich koloniach. Inne kraje przyjęły podobne struktury, m.in. Boliwia, Brazylia i Chile.
Obecnie większość programów jest nadal skierowana do osób pracujących. Niewielka część programów (głównie w krajach rozwiniętych) obejmuje całą populację. Stany Zjednoczone są wyjątkiem. Nie zapewniają ogólnych świadczeń rodzinnych. Pomoc dla dzieci pozostających na utrzymaniu jest dostępna wyłącznie w formie pomocy ukierunkowanej uzależnionej od dochodów.
Cel: walka z biedą i zwiększenie liczby urodzeń
Niektóre programy korzystają z tych dopłat, aby złagodzić sytuację rodzin wielodzietnych. Inne kraje, szczególnie w Europie Wschodniej, starają się zwiększyć liczbę urodzeń. Struktura zwykle odzwierciedla te cele. Na przykład w Australii, Belgii, Francji, Irlandii i Norwegii wysokość zasiłku na dziecko wzrasta w zależności od liczby osób na utrzymaniu. Liczba ta osiąga szczyt w okolicach piątego lub szóstego dziecka. W Holandii, aby osiągnąć limit, musisz poczekać do ósmego dziecka.
W byłym Związku Radzieckim świadczenia rozpoczynały się od czwartego dziecka. Maksymalną stawkę zastosowano przy urodzeniu jedenastego dziecka. Wydaje się, że inne kraje również mają struktury korzystne dla rodzin wielodzietnych. W Bułgarii, Republice Czeskiej i na Słowacji udział w świadczeniu zmniejsza się po posiadaniu trójki dzieci. W Grecji i na Węgrzech obserwuje się spadek po urodzeniu drugiego dziecka. W Maroku świadczenia są ograniczone do sześciorga dzieci.
Modele polityczne różnią się w zależności od wieku i realiów gospodarczych. W Finlandii matki otrzymują wsparcie, jeśli pozostają w domu z dziećmi poniżej trzeciego roku życia. Logika jest prosta: prawdopodobieństwo powrotu matek na rynek pracy w tych wczesnych latach jest mniejsze. Austria ma inne podejście. Im starsze dziecko, tym wyższa wysokość świadczenia. Powód jest prosty: opieka nad starszymi dziećmi jest droższa.
Uprawnienie do świadczeń wygasa zwykle w momencie osiągnięcia przez dziecko wieku obowiązku szkolnego. Odroczenie jest możliwe, jeśli studiujesz w trybie stacjonarnym lub jesteś niepełnosprawny.
Przejście od ulg podatkowych do płatności bezpośrednich
Istotna zmiana w polityce nastąpiła w latach 70. Niektóre kraje zniosły ulgi podatkowe na dzieci. Oszczędności wykorzystują na zwiększenie poziomu bezpośrednich świadczeń rodzinnych. Powodem jest sprawiedliwość. Z ulg podatkowych najbardziej skorzystały rodziny o wysokich dochodach, ponieważ mają wyższą krańcową stawkę podatkową. Jest to korzyść pośrednia. Decydenci zdecydowali, że aby skutecznie ograniczyć ubóstwo, środki muszą być dystrybuowane w sposób bardziej sprawiedliwy.
Zmiany te wprowadziły Australia, Kanada, Dania, Niemcy Zachodnie, Izrael, Nowa Zelandia i Wielka Brytania. Dania poszła dalej. Świadczenia rodzinne dla osób o wysokich dochodach zostaną całkowicie zniesione w drodze mechanizmu uzależnionego od dochodów. Wielka Brytania dodała kolejny poziom. Wprowadziła dodatkowe świadczenie rodzinne dochodowe. Jest to ukierunkowane dodatkowe świadczenie dla gospodarstw domowych o niskich dochodach.
Mechanizmy wspierające macierzyństwo i rodzicielstwo
Zasiłek chorobowy i zasiłek macierzyński są zazwyczaj wypłacane łącznie. Warunki wypłaty zasiłku chorobowego obejmują standardowo także zasiłek macierzyński. Zwykle rozpoczynają się przed urodzeniem dziecka. Potem trwają przez kilka tygodni.
Wysokość płatności jest różna. Mogą one być także wypłacane w związku ze świadczeniami wypadkowymi i chorobowymi. Zwykle są wyższe. Składki wahają się od 66% do 100% poprzednich zarobków. Szwecja była pionierem innego modelu. Stworzyła świadczenie wychowawcze dostępne zarówno dla ojców, jak i matek. Celem jest zachęcenie ojców do spędzania większej ilości czasu z małymi dziećmi.
Istnieje również system, w którym płatność ryczałtowa wypłacana jest w chwili urodzenia dziecka. Pomoże to pokryć początkowe koszty artykułów dziecięcych i odzieży.
Motywowanie do opieki nad dziećmi w systemie ubezpieczeń społecznych
W latach 70. kraje Europy Wschodniej poczyniły ogromne wysiłki na rzecz zwiększenia dzietności. Dokonali tego poprzez wydłużenie okresu pobierania świadczeń macierzyńskich. Przyznali także ochronę ubezpieczeniową i punkty matkom, które pozostają w domu, aby opiekować się małymi dziećmi.
Podobne opłaty obowiązują w Wielkiej Brytanii. Ale motywy są różne. W Wielkiej Brytanii opłaty obowiązują osoby, które pozostają w domu, aby opiekować się dziećmi lub osobami niepełnosprawnymi. Celem jest nie tyle zwiększenie wskaźnika urodzeń, co zwiększenie uprawnień do emerytur osobistych w obliczu obowiązków rodzinnych. Szczególnie mocno dotyka to kobiety.
Przejście od ulg podatkowych do płatności bezpośrednich uwydatnia oczywiste kompromisy. Bezpośrednie transfery pieniężne natychmiast pomagają gospodarstwom domowym o niskich dochodach, podczas gdy ulgi podatkowe już przynoszą nieproporcjonalne korzyści gospodarstwom domowym o wysokich dochodach.
Życie bez współmałżonka: rozstanie „wdowy”.
Jeśli stracisz partnera przed osiągnięciem wieku emerytalnego, Twoja sieć zabezpieczenia społecznego rzadko jest kompletna. W przypadku wdów posiadających dzieci na utrzymaniu dopłata wynosi zwykle 50–75% uprawnień emerytalnych zmarłego męża. Pod warunkiem, że emerytura była powiązana z poziomem zarobków. Nie zastępuje to całkowicie dochodu.
Szczegóły różnią się znacznie w zależności od tego, gdzie mieszkasz. W niektórych krajach korzyść ta jest postrzegana jako środek tymczasowy. Na przykład we Francji może on być ograniczony do trzech lat. W innych krajach kwalifikowalność zależy od długości małżeństwa. W Gretz wymaga to małżeństwa trwającego 6 miesięcy. Mieszkam we Francji już 2 lata. Ważna jest także kategoria wiekowa. W Holandii może być konieczne ukończenie 40. roku życia, aby kwalifikować się do świadczeń. We Francji próg ten wynosi 55 lat.
„Zasiłki dla wdów zwykle wygasają w momencie ponownego zawarcia związku małżeńskiego.”
Zasada ta jest typowa dla większości systemów. Jeśli ponownie wyjdziesz za mąż, Twoje wsparcie finansowe się skończy. Zasada ta nie musi jednak dotyczyć wyłącznie kobiet. Jeżeli wdowiec jest zależny od dochodów żony, zazwyczaj może dochodzić podobnych praw. W niektórych jurysdykcjach prawa te obejmują rozwiedzione kobiety.
Logika się zmienia. W miarę jak coraz więcej zamężnych kobiet podejmuje pracę zarobkową, społeczeństwo zaczyna wątpić, czy wdowy bez dzieci potrzebują długoterminowego wsparcia. Oczekuje się, że będą mieli własne dochody. To surowe, ale realistyczne dostosowanie się do trendów współczesnego rynku pracy.
Samotni rodzice: pułapka opieki społecznej
W przypadku samotnych rodziców, którzy nie są wdowami, system ten często zawodzi. Praktycznie nie ma dla nich specjalnych świadczeń emerytalnych. Zamiast tego są zmuszeni do otrzymywania świadczeń socjalnych. Jest to wsparcie niższego poziomu, a liczby pokazują ponury obraz.
W Australii samotni rodzice mogą otrzymywać świadczenia odpowiadające emeryturze w wieku od 65 do 70 lat. Jest to określony poziom wsparcia. Nowa Zelandia jest znacznie mniej hojna. Samotni rodzice z jednym dzieckiem otrzymują mniej niż połowę tej kwoty.
Mamy tu do czynienia z oczywistym problemem strukturalnym. Podejmując nisko płatną pracę, zarabiasz mniej i otrzymujesz mniej świadczeń. Nie awansujesz. Po prostu pozostajesz na tym samym poziomie ubóstwa, teraz pod dodatkową presją zatrudnienia. Jest to rodzaj demotywacji wbudowanej w samą konstrukcję systemu.
Niektóre kraje próbują złagodzić cios dotacjami. W Danii samotni rodzice otrzymują zasiłek rodzinny wyższy niż standardowa stawka na dziecko. W Norwegii przy obliczaniu świadczeń rodzice samotnie wychowujący dzieci są traktowani jak osoby posiadające dodatkowe dziecko. Chociaż w Wielkiej Brytanii wypłacane są dodatkowe świadczenia, stanowią one nieco ponad połowę normalnego świadczenia na dziecko. Nie jest to kompleksowe rozwiązanie, ale zbiór drobnych poprawek.
Globalna luka w zasięgu
Wszystkie kraje rozwinięte posiadają systemy ubezpieczeń społecznych. Prawie wszystkie polisy ubezpieczeniowe obejmują podstawowe ryzyka, takie jak choroba i starość. Stany Zjednoczone są wyjątkiem.
Świadczenia rodzinne nie są wypłacane. W większości stanów nie przysługują krótkoterminowe świadczenia chorobowe. Ponadto nie ma powszechnego krajowego ubezpieczenia zdrowotnego. Jedynymi grupami objętymi programem są osoby starsze i biedne. Dla zwykłych pracowników jest to wyraźna luka w siatce bezpieczeństwa socjalnego.
W krajach rozwijających się różnica jest jeszcze większa. Niektóre osoby w dalszym ciągu polegają na odpowiedzialności pracodawcy. Inni idą w stronę formalnych modeli ubezpieczeń społecznych. Chociaż mechanizmy uległy zmianie, zasięg pozostaje słaby.
Płatności rzeczowe i gotówkowe
Płatności gotówkowe są często sprawdzane. Politycy zmieniają liczby. Presja społeczna prowadzi do zmian. Jednak faktyczne świadczenia rzeczowe, takie jak usługi medyczne i struktura ubezpieczeń zdrowotnych, niewiele się zmieniają.
Trudniej jest zmienić systemy organizujące świadczenia zdrowotne i świadczeniodawców. Obejmuje to złożoną logistykę, ustalonych dostawców i rozbudowaną infrastrukturę. Kwotę czeku możesz zmienić w ciągu jednej nocy. Ale nie można dokonać przeglądu krajowego systemu opieki zdrowotnej z dnia na dzień. Sztywność płatności rzeczowych stwarza inne napięcia polityczne niż elastyczność transferów pieniężnych.
Wczesna struktura obowiązkowego ubezpieczenia zdrowotnego
Niemcy wyznaczyli model. Ustawa Bismarcka z 1883 r. stworzyła pierwszy publiczny system obowiązkowych ubezpieczeń zdrowotnych. Nie był to nagły wynalazek. Kraje niemieckie rozpoczęły już eksperymenty z zasięgiem opartym na zawodach. Ta logika jest podyktowana trudną gospodarką. Rosną koszty pracy pracodawców uczestniczących w funduszach chorobowych. Ci, którzy nie uczestniczą, mogą oferować niższe ceny i podcinać konkurencję. Państwo interweniuje, aby wyrównać szanse. Ale jest jeszcze inna motywacja. Rząd chciał zneutralizować tendencje socjalistyczne w klasie robotniczej.
Administracja jest zdecentralizowana. Pieniądzami zarządzają lokalne fundusze pomocy wzajemnej. Pracodawcy i pracownicy wspólnie zarządzają tymi funduszami. Zawierają umowy z określonymi lekarzami i szpitalami. Nisko opłacani pracownicy byli zmuszeni do przyłączenia się do tych funduszy. Lekarze nie otrzymywali ryczałtu. Otrzymywali wynagrodzenie, zapłatę od liczby chorych (kapitapacja) lub zapłatę za konkretne przypadki. Ta fragmentacja spowodowała tarcie. Wypędzeni lekarze protestowali. Zażądali otwartego dostępu. Ostatecznie społeczność medyczna odniosła kluczowe zwycięstwo: prawo do swobodnego uczestnictwa. Płatność została przeniesiona do systemu opłat za usługę. Rezultatem była konkurencja między świadczeniodawcami.
Austria poszła w ich ślady w 1888 r., Węgry w 1891 r., a Szwajcaria również podjęła próbę wdrożenia tego systemu. Pomysł ten został ostatecznie odrzucony w referendum w 1900 roku.
Model brytyjski i odmiany europejskie
David Lloyd George odwiedził Niemcy w 1908 roku i przywiózł ten model do Wielkiej Brytanii. Ustawa z 1911 r. obejmowała pracowników, których dochód spadł poniżej pewnego limitu. Było bardzo wąsko. Uwzględniono lekarzy pierwszego kontaktu i leki na receptę. Hospitalizacja została w dużej mierze wykluczona. Niektóre przepisy zostały wprowadzone wyłącznie w celu leczenia gruźlicy. Dlaczego? Aby chronić szpitale charytatywne, które zapewniały bezpłatne usługi biednym.
Naciski ze strony lekarzy doprowadziły do zmian w procedurze wdrożeniowej. Komitet Statutowy zarządza obecnie kontraktami, zamiast pozwalać zaprzyjaźnionym stowarzyszeniom na administrowanie kontraktami. Dzięki temu każdy lekarz rodzinny może uczestniczyć w systemie. Płatność w dalszym ciągu dokonywana jest w systemie kapitacyjnym. Jest to prostsze niż niemiecki model opłaty za usługę.
Europa Północna wybrała inną drogę. Szwecja i Dania rozważały obowiązkowe systemy ubezpieczeń w latach osiemdziesiątych XIX wieku. Zdecydowali się na dobrowolne ubezpieczenie przy wsparciu rządu. Norwegia wprowadziła obowiązkowe ubezpieczenie zdrowotne w 1911 r. Dania czekała do 1933 r. Szwecja poszła w jej ślady dopiero w 1955 r. Kraje te miały już duże dotacje dla szpitali publicznych.
Francja przyjęła to prawo w 1920 r., ale weszło ono w życie dopiero w 1930 r. Prawodawstwo utknęło w martwym punkcie z powodu nieporozumień dotyczących lokalnej kontroli. Spory z lekarzami dotyczące metod płatności powodowały opóźnienia. Pierwotny system kapitulacji został zniesiony. Został on zastąpiony systemem opłat za usługę. Lekarze nie chcieli dopuszczać osób trzecich pomiędzy sobą a swoimi pacjentami. Jakie rozwiązanie znaleziono? Zwrot wydatków. Pacjenci płacą z góry. Następnie ubiegają się o zwrot kosztów z funduszu ubezpieczeniowego.
Globalna adaptacja: zwrot kosztów, potrącenia z wynagrodzeń i własność rządowa
Popularny stał się model refundacyjny. Przyjęły je Szwecja, Finlandia oraz kraje Australii i Oceanii. W Australii i Oceanii stosowano ubezpieczenia dobrowolne. W 1912 roku Rosja przyjęła podejście państwocentryczne. Lekarze otrzymują pensję. Pracują w agencjach rządowych. Chile skopiowało ten model w 1924 roku.
W Ameryce Łacińskiej, a także w Hiszpanii, Portugalii i Grecji wprowadzono częściowe wynagrodzenia dla lekarzy pracujących w placówkach należących do funduszy pomocy wzajemnej. Stało się to regionalnym standardem. W innych częściach Europy oraz w Australii i Oceanii ubezpieczeni pacjenci byli obsługiwani przez istniejące szpitale. Szpitale specjalistyczne powstały w Hiszpanii, części Włoch i kilku krajach Ameryki Łacińskiej.
Kolejnym etapem rozwoju był zasięg powszechny. Wymagało to finansowania z podatków i składek na ubezpieczenia społeczne. W 1920 roku Węgry ponownie objęły prowadzenie. Związek Radziecki poszedł w jego ślady w 1937 roku. Nowa Zelandia krok po kroku budowała swój system. W 1939 r. leczenie szpitalne stało się bezpłatne dla wszystkich. Opłaty za leki i opiekę lekarską za opiekę ambulatoryjną wprowadzono w 1941 r.
Wielka Brytania utworzyła państwową służbę zdrowia w 1946 r. Norwegia przystąpiła do niej w 1956 r. Szwecja – w 1962 r., Dania – w 1973 r. Portugalia – w 1979 r. Włochy – w 1980 r. Do lat 80. XX wieku ten model powszechnego ubezpieczenia przyjęło ponad 20 krajów.
Powszechny zasięg nie oznacza, że usługi są bezpłatne w momencie ich otrzymania. Nie oznacza to również, że wszystkie szpitale są własnością publiczną. W Europie Wschodniej panuje tu podział. Ogólną praktykę wprowadzono w Bułgarii, Czechach, Słowacji, Węgrzech i Rumunii. Polska nie jest wyjątkiem. Około połowa tych krajów w dalszym ciągu korzysta ze składek na ubezpieczenie społeczne. Granica między finansowaniem rządowym a finansowaniem z ubezpieczeń zaciera się.
Saskatchewan nie jest jedyną prowincją posiadającą obowiązkowe ubezpieczenie zdrowotne. Po raz pierwszy został opracowany w 1962 roku.
Reszta Kanady nie pozostaje daleko w tyle. Do 1971 r. każda prowincja podpisała porozumienie. Aby ułatwić ten proces, rząd federalny zapewnia 50% dotację. Nagle wszyscy mieszkańcy uzyskali dostęp do programów rządowych. Szpitale ogólne non-profit otrzymują budżet i faktycznie zapewniają opiekę zdrowotną.
Tempo Australii jest powolne. Przejście z dotowanych ubezpieczeń dobrowolnych na ubezpieczenia obowiązkowe trwało długo.
Następnie są słabsi. Stany Zjednoczone i Szwajcaria są nadal jedynymi krajami rozwiniętymi, które generalnie nie mają obowiązkowego ubezpieczenia zdrowotnego. Albo powszechna opieka zdrowotna.
Dlaczego Stany Zjednoczone i Szwajcaria bojkotują wspólny system
Próby wprowadzenia obowiązkowych ubezpieczeń w Stanach Zjednoczonych spotkały się z ostrym oporem. Zostało to zdecydowanie odrzucone przez Amerykańskie Stowarzyszenie Medyczne.
To nie udało się przez dziesięciolecia.
Wreszcie w 1966 roku znaleziono rozwiązanie kompromisowe. Wprowadzono opiekę medyczną. Jest to ograniczone, obowiązkowe ubezpieczenie zdrowotne dla osób starszych. W tym samym czasie powstał Medicaid. To system opieki zdrowotnej oparty na potrzebie. Każde państwo służy biednym i pokrzywdzonym.
To nie jest uniwersalne. To jest celowe. To trwa już prawie 60 lat.
Model europejski: duży zasięg, inne zasady
Niektóre kraje europejskie rozwiązały kwestie zasięgu, ale nie osiągnęły etapu, na którym usługi są świadczone wszystkim mieszkańcom.
Zapewniają one odpowiednią ochronę ludności poprzez obowiązkowe ubezpieczenie zdrowotne. System ten skierowany jest do pracowników. jak w przypadku osób prowadzących działalność na własny rachunek. Wszyscy odbiorcy Ubezpieczeń Społecznych. Małżonkowie i dzieci pozostające na utrzymaniu.
Prawdopodobnie jest to 99% populacji.
Ale to nie dotyczy wszystkiego.
W Niemczech i Holandii prawie każdy ma jakąś formę prywatnego systemu ubezpieczeń. Grupy o wysokich dochodach są wyłączone z publicznego ubezpieczenia zdrowotnego.
Irlandia widzi to z innej perspektywy. Niektóre świadczenia, takie jak opieka szpitalna, są oferowane wszystkim obywatelom. Osoby o wyższych dochodach muszą same zorganizować pewne inne świadczenia.
Rzeczywistość w Ameryce Łacińskiej: liczby nie kłamią
Z wyjątkiem Kuby, która posiada krajową opiekę zdrowotną, sytuacja w Ameryce Łacińskiej jest nieliczna.
Tylko trzy kraje mają ubezpieczenie zdrowotne obejmujące ponad 80% ich populacji.
Argentyna. Brazylia. Kostaryka.
Szeroki zasięg nie musi oznaczać jednakowej dostępności usług.
W Meksyku, Panamie i Urugwaju zasięg objął około połowę populacji. W Boliwii i Wenezueli liczba ta wynosi ponad jedną czwartą.
W innych krajach zasięg wynosi 10% lub mniej.
Nie wszystkie te państwa zapewniają takie same prawa małżonkom i dzieciom osób ubezpieczonych. Niektóre oferują jedynie opiekę położniczą i pediatryczną osobom niesamodzielnym.
Łatwiej jest zapewnić ubezpieczenie pracownikom swoich pracowników. Zwykle są one skupione na obszarach miejskich. Nawet na obszarach miejskich grupy marginalizowane składają się zazwyczaj z osób prowadzących działalność na własny rachunek, pracowników domowych i pracowników sezonowych.
Rozszerzanie zasięgu na obszarach wiejskich uderzyło w mur. Przeszkody są prawdziwe.
Dochody są niższe. rozproszone geograficznie. Mniej formalne warunki pracy. Powszechne jest samozatrudnienie i praca sezonowa.
Ponadto niektóre programy są zbyt drogie, aby objąć nimi całą populację na takich samych zasadach, jak ulgi podatkowe.
Pułapka nierówności w krajach rozwijających się
Pozostała populacja jest zatem uzależniona od niedofinansowanych i niedofinansowanych usług świadczonych przez Ministerstwo Zdrowia.
Ubezpieczenia zdrowotne są coraz częściej krytykowane za pogłębianie dysproporcji zdrowotnych.
NHS zapewnia więcej wyszkolonego personelu, niż może sobie pozwolić. Koncentrują się na kompleksowych i wartościowych usługach na obszarach miejskich.
Jednocześnie istnieje ogromne zapotrzebowanie na usługi profilaktyczne mające na celu zmniejszenie częstości występowania chorób zakaźnych na obszarach miejskich i wiejskich.
Japonia uniknęła najgorszych z tych konsekwencji. Osiągnięto wysoki poziom zasięgu.
Indie postępują ostrożnie. Dostrzegliśmy potencjalne szkody dla usług publicznych i stopniowo rozwijaliśmy ubezpieczenia zdrowotne. Niektóre stany mają już na to środki.
Korea Południowa uruchomiła ubezpieczenie zdrowotne dla pracowników miejskich. Zapewnia również prawa osobom o niskich dochodach na obszarach miejskich.
Nierozwiązany pozostaje problem objęcia opieką pozostałej połowy ludności wiejskiej.
Dziedzictwo kolonialne i dostęp do obszarów wiejskich
Wiele krajów rozwijających się wybrało różne ścieżki.
W szczególności kraje będące byłymi koloniami brytyjskimi udostępniły opiekę zdrowotną wszystkim swoim obywatelom. Świadczą bezpłatne lub prawie bezpłatne usługi.
Ten wzór występuje w Indiach Zachodnich. Kenia. Zimbabwe. Indie. Sri Lanka. Malezja. Na Bliskim Wschodzie jest wiele krajów arabskich.
Usługi te zostały pierwotnie opracowane dla kolonizatorów na emigracji. Z biegiem czasu rozszerzyły się one na ludność lokalną.
Dlatego skupiają się głównie na obszarach miejskich. Ludność wiejska jest słabo objęta opieką.
Kraje te borykają się z tym problemem ze względu na ograniczone zasoby. Program Światowej Organizacji Zdrowia „Zdrowie dla wszystkich” ma na celu rozszerzenie podstawowej opieki zdrowotnej na obszarach wiejskich na wszystkie regiony do roku 2000.
Okres ten minął.
Zbudowana wówczas infrastruktura determinuje, kto dziś może otrzymać pomoc. Jeśli mieszkasz w mieście, prawdopodobnie masz do tego dostęp. Jeśli jesteś poza tymi granicami, zostajesz sam z tym problemem. Można też polegać na tym, co oferuje Ministerstwo Zdrowia.
Jak systemy opieki zdrowotnej płacą dostawcom
Wiele można się dowiedzieć o systemie opieki zdrowotnej, badając strukturę wynagrodzeń właścicieli szpitali i lekarzy. Istnieją tylko trzy główne sposoby dokonywania takich płatności.
Po pierwsze, bezpośrednie świadczenie usług. Rządy i fundusze ubezpieczeniowe są właścicielami szpitali. Kupują środki medyczne (materiały eksploatacyjne i sprzęt) oraz wypłacają wynagrodzenia swoim pracownikom. Model ten jest stosowany w szpitalach i placówkach społecznych w Wielkiej Brytanii. Podobną sytuację obserwujemy w Skandynawii, gdzie za zarządzanie tymi instytucjami odpowiadają władze lokalne. W Europie Wschodniej, Grecji, Hiszpanii, Portugalii i większości krajów rozwijających się jest to normą. Kanada jest wyjątkiem: jej szpitale mają charakter non-profit i są finansowane ze środków publicznych.
Po drugie, umowy pośrednie. Plany zdrowotne zawierają umowy ze świadczeniodawcami. Dostawcami mogą być zarówno agencje prywatne, jak i rządowe. Za każdą wykonaną usługę pobierana jest opłata zgodnie z ustalonymi taryfami. W Belgii, Niemczech, Luksemburgu i Holandii system ten jest stosowany niemal wszędzie.
Po trzecie, zwrot wydatków. Pacjenci płacą za usługi z góry, a następnie składają dokumenty w celu uzyskania zwrotu pieniędzy. Świadczeniodawcy mogą być zarówno publiczni, jak i prywatni. Francja korzysta z tego systemu. Jest również stosowany przez prywatnych lekarzy w niektórych krajach skandynawskich. Jest częściowo stosowany w Australii i Szwecji. We Francji pacjenci zazwyczaj pokrywają część kosztów z własnej kieszeni. Istnieje zatwierdzony cennik. Jeśli jednak nikt nie monitoruje procesu, lekarz może pobrać opłatę wyższą niż ustalone limity.
Większość krajów stosuje kombinację tych metod. Narodowa Służba Zdrowia (NHS) świadczy usługi bezpośrednio w szpitalach, ale także na podstawie umów z lekarzami pierwszego kontaktu (GP), aptekami, okulistami i dentystami. W Grecji, Włoszech i Portugalii płatności na rzecz szpitali prywatnych dokonywane są na podstawie umowy. W Ameryce Łacińskiej firmy ubezpieczeniowe korzystają z bezpośredniego świadczenia usług na obszarach miejskich, ale mogą korzystać z umów pośrednich na obszarach wiejskich.
Koszty motywacyjne
Twoja metoda płatności wpływa na wysokość wypłaty. System opłat za usługę stanowi zachętę dla lekarzy do przepisywania większej liczby usług. We Francji ilość przepisywanych leków jest nadal dwukrotnie większa niż w systemie kapitacyjnym, nawet po zapłaceniu przez pacjentów rabatu. Więcej operacji wykonuje się, gdy lekarze otrzymują wynagrodzenie naliczane za zabieg, a nie na podstawie stałej pensji; jeśli zapłacisz za usługę, liczba operacji wzrośnie jeszcze bardziej.
Pacjenci mają także bezpośredni dostęp do specjalistów. Mogą zgłosić się do kilku lekarzy z powodu tej samej choroby. To zwiększa koszty. Szpitale korzystające z rozliczeń szczegółowych oferują więcej usług. Długie pobyty w szpitalu powodują, że pacjenci przebywają w szpitalu dłużej niż to konieczne. W Belgii, Francji i Holandii szpitale te są obecnie zobowiązane do przestrzegania z góry określonych budżetów.
Systemy wynagrodzeń i kapitalizacji tłumią te zachęty. Tak właśnie postępują Holandia i Wielka Brytania. Może to jednak skutkować opóźnieniami. Wydłuża się czas oczekiwania zarówno na leczenie szpitalne, jak i ambulatoryjne.
Ograniczenie dostępu do specjalistów pomaga kontrolować koszty. Zwykle wymagane jest skierowanie od lekarza pierwszego kontaktu. Takie podejście jest najskuteczniejsze, gdy pacjent ma przydzielonego lekarza pierwszego kontaktu.
Kolejnym problemem jest praca na pół etatu. System ten jest szeroko rozpowszechniony w Grecji, Portugalii, Hiszpanii i krajach Ameryki Łacińskiej. Lekarze mają czas wolny na prowadzenie prywatnej praktyki. Pacjenci odbierają to jako niską jakość usług. Nie ma grzeczności. Konsultacje są krótkie. Aby rozwiązać ten problem, wiele stanów przechodzi na zatrudnienie w pełnym wymiarze godzin ze stałym wynagrodzeniem, bez prawa do prowadzenia prywatnej praktyki.
Rekonwalescencja i rehabilitacja
Prawo do bezpłatnej opieki medycznej zaczęło się od niemieckiego systemu ubezpieczeń od wypadków przy pracy. W 1925 roku dodano usługi rehabilitacyjne. Z czasem nacisk przesunął się na rehabilitację. W tym celu stworzono wyspecjalizowane instytucje.
Wiele krajów poszło za przykładem Niemiec. Założyli wysoce wyspecjalizowane instytucje. Fundusze te są własnością funduszy ubezpieczenia zdrowotnego lub są zarządzane przez rządowe władze ds. zdrowia. Odpowiadają za rehabilitację fizyczną i zawodową.
Działanie rządowych sieci zabezpieczenia społecznego różni się w zależności od rządu. Struktura Administracji Ubezpieczeń Społecznych różni się znacznie w zależności od tego, gdzie na nią spojrzeć. Niektóre kraje stworzyły wysoce scentralizowane systemy. Inne opierają się na zdecentralizowanej sieci niezależnych funduszy. Wybory te wpływają na to, kto kontroluje fundusze, kto co otrzymuje i jak duże są tarcia polityczne przy proponowaniu reform.
Systemy scentralizowane i kraje skandynawskie
W krajach Wspólnoty Narodów i krajach skandynawskich podejście to jest zwykle wysoce scentralizowane. Widzimy jedną agencję, która pod jednym dachem wykonuje większość funkcji opieki społecznej. Godnymi uwagi wyjątkami są opieka zdrowotna i wsparcie dochodów. Te specjalne usługi są zwykle delegowane na niższe szczeble samorządu lokalnego. Jednakże podstawowe rozwiązania emerytalne i ubezpieczeniowe są często zawarte w jednej strukturze.
Kto zarządza tymi scentralizowanymi systemami? To zależy od okoliczności. W niektórych przypadkach bezpośrednio odpowiedzialne są ministerstwa. W innych przypadkach instytucje półautonomiczne zarządzają bieżącą działalnością. Celem jest zapewnienie spójności. Jeden administrator może konsolidować płatności na terenie całego kraju. Zmniejsza to złożoność sytuacji, gdy mieszkańcy przemieszczają się między obszarami. Ułatwia to także pracodawcom finansowanie.
Fundusze rozproszone w Europie i Ameryce Łacińskiej
Porównaj to z Europą kontynentalną i Ameryką Łacińską. Tutaj model jest inny. Systemem zarządza zazwyczaj odrębny fundusz specjalny lub poprzez fundusze pokrywające określone ryzyka. Dofinansowanie dla kierowców ciężarówek może różnić się od dofinansowania dla nauczycieli. Pracownik budowlany może być na innym stanowisku niż bankier.
Ta fragmentacja tworzy różne poziomy zarządzania. Zarządzanie przedsiębiorstwem może sprawować rada dyrektorów, w skład której wchodzą w równym stopniu przedstawiciele pracodawców, jak i pracowników. Ideą jest równowaga. Obie strony mają wpływ na zarządzanie funduszem. W niektórych modelach konstrukcja składa się z trzech części. Rząd działa jako strona trzecia. Zapewnia to kontrolę rządu, jednocześnie angażując siłę roboczą i kapitał w proces decyzyjny.
Oddział w USA
Stany Zjednoczone nie pasują do żadnej z tych kategorii. Odpowiedzialność za zabezpieczenie społeczne jest dzielona pomiędzy agencje federalne i stanowe (stanowe). Na poziomie federalnym zapewniane jest ubezpieczenie na wypadek starości, osób pozostałych przy życiu i niepełnosprawności. Stany zarządzają zasiłkami dla bezrobotnych. To rozdzielenie oznacza, że pracownicy często współpracują z dwiema różnymi biurokracjami. Oznacza to również, że zmiany polityki na poziomie krajowym nie znajdują automatycznego odzwierciedlenia w programach państwowych.
Opór wobec zjednoczenia
Niektóre kraje nadal dążą do zjednoczenia. Połączenie odrębnych fundacji w jedną organizację krajową ma sens w teorii. Zmniejszają się koszty administracyjne. To rozkłada ryzyko na większą bazę.
Jednak takie wysiłki często spotykają się z silnym oporem. Sprzeciw ten wywodzi się ze strony pewnych grup zawodowych. Grupy te zazwyczaj otrzymują wyższe świadczenia lub dokonują niższych płatności. Ich niższe koszty wynikają często z mniejszego ryzyka w niektórych zawodach. Składki ubezpieczeniowe dla pracowników biurowych mogą być niższe niż dla pracowników fizycznych wysokiego ryzyka. Łączenie funduszy oznacza zapewnianie dotacji grupom wysokiego ryzyka. Grupy niskiego ryzyka sprzeciwiają się temu subsydiowaniu krzyżowemu. Nie chcą płacić za zwiększone ryzyko w innych zawodach.
„Próby ujednolicenia odmiennych systemów opieki społecznej często kończą się impasem, gdy grupy chronione odmawiają dotowania zawodów wyższego ryzyka”.
W wielu miejscach napięcie między wydajnością a równością pozostaje nierozwiązane. Centralizacja zapewnia prostotę. Fragmentacja dostosowuje zasięg, ale kosztem złożoności. Obydwa modele wiążą się ze złożonymi problemami politycznymi.

Dlaczego korzystanie z pomocy społecznej przypomina labirynt
Wysyłasz dokumenty. Poczekaj chwilę. Brak pieniędzy.
To nie tylko rozczarowanie. Jest to błąd strukturalny. System ubezpieczeń społecznych składa się z warstw biurokracji, które wprawiają w zakłopotanie nawet administratorów. Kiedy pozyskiwanie funduszy odbywa się w izolacji, dostęp staje się barierą. Nie ma lokalnych biur ogólnodostępnych. Można dzwonić tylko do zdalnych biur, które są fizycznie daleko.
Wynik? Opóźnienie.
Powszechne są spory dotyczące uprawnień do świadczeń. Fundusz A nalega, aby Fundusz B zapłacił. Fundusz B nie wyraża zgody. Powód znajduje się pośrodku. Prawa zostaną ostatecznie uregulowane, ale „ostatecznie” to nie to samo, co „w odpowiednim czasie”. Nie każdy dostaje to na co zasługuje. System ten eliminuje ludzi, zanim pieniądze w ogóle dotrą na ich konta bankowe.
Nawet prywatne firmy nie są niewinne.
Nie zakładaj, że prywatne ubezpieczenie rozwiąże Twoje problemy. To jest błędne.
Niektóre komercyjne linie lotnicze odmawiają wypłaty roszczeń ubezpieczeniowych. Czekają, aż się poddasz. Liczą, że powodowie będą wyczerpani. Ujednolicony system z biurami regionalnymi brzmi lepiej na papierze. Lokalne biuro to możliwość osobistego spotkania.
Ale widoczność nie gwarantuje prędkości.
W tych urzędach często brakuje personelu. Bierzesz strony. Pracownik znalazł się w trudnej sytuacji. Obsługa była bardzo powolna. Wydajność maleje. Struktura istnieje, ale nie ma wystarczających zasobów ludzkich, aby ją utrzymać. Zamieniasz anonimowość na obojętność.
Prawdziwa złożoność systemu
Ta złożoność nie jest przypadkowa. Będzie tarcie. Tarcie pochłania czas. Czas to pieniądz.
Kiedy system jest pofragmentowany, traci się odpowiedzialność. Kto odpowiada za opóźnienia? Rząd na obszarach wiejskich? Lokalny oddział? Rzecznik ubezpieczenia? Nikt. Albo wszystko. Ta dwuznaczność neguje tę zaletę.
Potrzebuję odpowiedzi. Potrzebujesz gotówki. Pojawi się formularz.
Różnica między prawem a pokwitowaniem polega na tym, że system zawodzi. Jest to błąd projektowy. Złożoność chroni Twoją organizację. To powoduje obciążenie jednostki. Musisz poruszać się po labiryncie bez mapy.
Dlaczego powinieneś się z tym pogodzić?
Ponieważ alternatywy wymagają zasobów. Zasoby są ograniczone. Złożoność jest tania. Niezbyt wiele kosztuje wprowadzenie zamieszania w zasadach. Poświęciliśmy wszystko, aby mogli zrozumieć.
Nadal masz opcje. Walcz z prokrastynacją. Albo zaakceptuj porażkę.

Trudności w omawianiu kwestii wsparcia dochodu i wspólnego pożycia
Przepisy dotyczące wsparcia dochodu nie są jedynie częścią systemu zabezpieczenia społecznego. Są bardziej chaotyczne. Złożoność operacyjna jest nieunikniona. Ale to nie wszystko. Zasady te zapewniają znaczną swobodę.
Gdy programem zarządza pracownik socjalny, sytuacja się zmienia. Beneficjenci często są świadomi potencjalnego przymusu. To jest ryzyko. Jeśli nie zastosujesz się do zaleceń pracownika socjalnego, Twoje wsparcie może zostać zmniejszone. Lub całkowicie się zatrzymał. To jest prawdziwy brak równowagi sił.
Niektórzy opowiadają się za pełną przejrzystością. Wszystkie zasady muszą zostać opublikowane. Wnioskodawcy muszą znać swoje prawa. Wiedza pozwala na złożenie reklamacji w przypadku odmowy lub obniżki płatności.
Takie podejście ma konsekwencje. W niektórych przypadkach zasady mogą być zbyt skomplikowane, aby pracownicy mogli skutecznie wykonywać swoją pracę. W pozostałych przypadkach zasady zostały uproszczone. To miało swoją cenę. Tradycyjne przepisy dotyczące marginesu swobody zniknęły.
Dążenie do przejrzystości często prowadzi do kompromisu pomiędzy przejrzystością a efektywnością administracyjną.
Następnie pojawia się kwestia wspólnego pożycia. Jest to temat szczególnie kontrowersyjny.
Weźmy pod uwagę bezrobotną zamężną kobietę, która mieszka z mężem mającym dochody. Nie kwalifikuje się do zasiłku dochodowego. Równość oznacza, że bezrobotne kobiety mieszkające z pracującymi mężczyznami powinny być traktowane jednakowo.
Na pierwszy rzut oka wydaje się to sprawiedliwe. Jednak wspólne pożycie to nie małżeństwo. W niektórych przypadkach treść nie jest wymagana. Jest to bardzo trudne do ustalenia.
Zaciera się granica pomiędzy najemcą a konkubentem. To zależy od przypadku. Nie jest to łatwe do ustalenia dla osoby z zewnątrz.
Próba zdefiniowania tej granicy jest poważnym naruszeniem prywatności. Kto decyduje o tym, kto z kim mieszka? Interwencja rządu jest znacząca.

Finansowanie ubezpieczeń społecznych: świadczenia i podatki
Większość krajów prowadzi swoje systemy zabezpieczenia społecznego w oparciu o model podziału obciążeń. Pracodawcy i pracownicy dzielą koszty proporcjonalnie do dochodów. Udziały są różne. W niektórych przypadkach są one równe. W pozostałych przypadkach pracodawca płaci prawie dwukrotnie więcej niż pracownik. Jest jeden wyjątek. Programy odszkodowań z tytułu wypadków przy pracy są zwykle w całości pokrywane przez pracodawcę.
Potem jest sufit. Limit dochodu. Po osiągnięciu tego poziomu przestajemy płacić składki proporcjonalne. Stawka staje się stała. Szwecja i Szwajcaria są godnymi uwagi wyjątkami. Nie ma górnego limitu. W większości pozostałych krajów pułap wynosi od 50 procent powyżej średnich zarobków. Francja, Irlandia i Włochy są bliżej dolnej granicy. W Niemczech, Wielkiej Brytanii i USA stawki są wyższe. W Norwegii jest ona jeszcze wyższa.
Po co montować sufit? Są ku temu dwa powody. Po pierwsze, zapobiega nakładaniu się wysokich krańcowych stawek podatkowych. Po drugie, pozostawia zastąpienie dochodów pracowników wysoko opłacanych sektorowi prywatnemu. Niektóre kraje całkowicie zwalniają z podatków niskie dochody lub wymagają od pracodawców uiszczania tych opłat.
Rola opodatkowania ogólnego
Podatki zawsze odgrywają rolę. Rząd przynajmniej pokrywa wszelkie niedobory, gdy płatności przekraczają dochody ze składek. Jednakże przejście w stronę finansowania podatkowego było znaczące. W latach 70. w Europie Zachodniej koszty zostały przesunięte z pracodawców na podatki ogólne. Ruchem przewodziły Dania, Irlandia, Włochy, Holandia, Portugalia i Wielka Brytania. Austria, Francja i Niemcy przerzuciły część obciążeń na pracowników. Kierowcą jest rosnące bezrobocie. Wsparcie dochodu dla bezrobotnych wymaga finansowania.
Dysponujemy szeroką gamą modeli finansowania. W niektórych systemach nie ma podatków. Do tego opisu pasują mniejsze plany w Burundi i Etiopii. To samo dotyczy szerszych systemów w Malezji, Filipinach i Singapurze. Po drugiej stronie są Australia, Dania i Nowa Zelandia, które w dużym stopniu opierają się na podatkach. Wkłady są znikome. W Wielkiej Brytanii stosunek ten wynosi około 50/50. Narodowa Służba Zdrowia (NHS) jest finansowana z pieniędzy podatników. Pomoc społeczna to podstawa. W niektórych krajach Europy Wschodniej nie ma składek pracowniczych. Pracodawca pokrywa wszystkie koszty.
Argumenty za finansowaniem składkowym
Debata na temat tego, kto płaci, toczy się od dziesięcioleci. Zwolennicy płatności argumentują, że płatności na rzecz beneficjentów zapobiegają niekontrolowanej inflacji świadczeń. Wspólne finansowanie zachęca do uczestnictwa. Zarówno pracownik, jak i pracodawca mają swoją rolę do odegrania. Płatność gwarantuje dotrzymanie obietnic.
Zbiórka jest prostsza administracyjnie. Pracownicy chcą mieć pewność, że pracodawca płaci. Korzyści dla pracowników są jasne. Koszty pracodawcy tworzą zachęty. Zachęca to do zapobiegania ryzyku w miejscu pracy. Tylko ukierunkowane składki mogą kwalifikować się do płatności opartych na dochodach. Wiąże to bezpośrednio płatność z wydatkami.
Krytyka podatków od wynagrodzeń
Krytycy widzą to inaczej. Stałe składki mają charakter regresywny. Szkodzą biednym. To samo dotyczy składek zależnych od zarobków o niskim pułapie. Stanowi to duże obciążenie dla osób o niskich dochodach. Pożądany jest progresywny podatek dochodowy. To zależy od Twojej zdolności płatniczej. Opodatkowane są także dochody z inwestycji, ale także dochody z inwestycji.
Dochody podatkowe pozwalają rządom na ustalanie priorytetów wszystkich wydatków rządowych. Umożliwia to ściślejszą współpracę między opieką społeczną a innymi służbami. Zarządzanie finansami państwa może ułatwić ten proces.
Jest jeszcze jedna wada. Duże składki napędzają szarą strefę. Sektor podziemny się rozwija. Jest to duży problem we Francji i Włoszech. powszechny brak ubezpieczenia społecznego z powodu nadmiernych wpłat pracodawcy. Pracownicy schodzą w „cień”, aby uniknąć klina podatkowego.
Konkurencyjność i inwestycje kapitałowe
Wraz ze wzrostem bezrobocia w latach 70. argument ten stawał się coraz bardziej popularny. Wysokie składki pracodawców sprawiają, że produkty są niekonkurencyjne. Miało to największy wpływ na branże pracochłonne. Porównaj to z krajami trzeciego świata, w których zabezpieczenie społeczne jest słabiej rozwinięte. Teoria jest taka, że pogłębia to recesję. Pogłębia to bezrobocie w krajach uprzemysłowionych.
Czy to prawda? Zmniejszenie płatności może przynieść krótkoterminowe korzyści. Długoterminowa trwałość jest mniej jasna. Oszczędności na składkach można później anulować. Wyższe pensje. Pozostałe koszty pracy. Gdyby to stwierdzenie było prawdziwe, Australia, Dania i Nowa Zelandia zdominowałyby światowy rynek handlu. Korzystają z niewielkich składek pracodawcy. Nie uchwycili. Całkowite koszty pracy decydują o konkurencyjności. Zasiłki na ubezpieczenie społeczne to tylko część tego.
Wysokie składki mają negatywny wpływ na firmy pracochłonne. Przynajmniej tak twierdzi. Zachęcają do zastępowania kapitału pracą. Sprawdź dokładnie. Spółki dóbr kapitałowych płacą tę samą kwotę opłat. Spółki kapitałochłonne pośrednio płacą za kapitał. surowce. lokal. sprzęt. energia. Podatki doliczane są na każdym etapie łańcucha.
Wyższe świadczenia mogą skutkować niższymi wynagrodzeniami pieniężnymi. Całkowite koszty pracy nie mogą wzrosnąć. Podatki są przekazywane w niezmienionej formie. Co więcej, jeśli wysokie opłaty będą zachęcać do podejścia kapitałochłonnego, firmy pracochłonne zrobią to samo. Inwestycja w efektywność zmniejsza koszty produkcji. Zwiększa to naszą konkurencyjność na rynku globalnym. W dłuższej perspektywie sytuacja wygląda inaczej. Jest to szkodliwe na krótką metę. Matematyka jest trudna.
Dyskusje na temat finansów społecznych rzadko są czarno-białe. Może się wydawać, że składki pracodawcy stanowią obciążenie ograniczające możliwości zatrudnienia. Jednak dane nie do końca to potwierdzają. Istnieje jednak jedna szczególna wada strukturalna, która prowadzi do takich konsekwencji.
Niskie limity wypłat to prawdziwy problem.
Ograniczanie składek pracodawcy na ubezpieczenia społeczne stwarza niekorzystne zachęty. Zatrudnienie kolejnego pracownika na pół etatu jest droższe ze względu na dodatkowe koszty ogólne i wynagrodzenie zasadnicze niż dawanie obecnego pracownika w godzinach nadliczbowych. Kalkulacja jest prosta. Wynik jest nieskuteczny.
Przewidują to eksperci Międzynarodowego Biura Pracy. Przeanalizowali dane z 1984 roku. Ich wniosek jest jasny.
Należy znieść limity składek.
Twierdzą, że ograniczenia te zniechęcają do tworzenia stanowisk w niepełnym wymiarze godzin. Pracodawcy po prostu zwiększają godziny pracy obecnych pracowników. To nie ma nic wspólnego ze sprawiedliwością. Pozwala to uniknąć kosztów stałych dla nowych pracowników.
Iluzja wymiany podatkowej
Wielu decydentów woli zastąpić składki podatkami ogólnymi. Brzmi czyściej. Wygląda na to, że robisz postępy. Ale niekoniecznie jest to zwycięstwo pracowników.
Pytanie skąd się biorą te podatki? Kiedy rządy podnoszą podatki na produkty takie jak tytoń i alkohol, ciężar ciężaru spada na gospodarstwa domowe o niskich dochodach. W krajach rozwiniętych konsumentami tych produktów są głównie osoby o ograniczonych zasobach.
Osoba o wysokich dochodach może od czasu do czasu kupić paczkę papierosów. Osoby o niskich dochodach mogą na nich polegać na co dzień. Nie można zaprzeczyć regresywnemu charakterowi takich podatków.
Nie ma gwarancji, że rząd wykorzysta dodatkowe dochody na budowę systemu progresywnego. Może jedynie obniżyć próg podatku dochodowego. Nagle jest więcej podatników, ale system nie staje się bardziej sprawiedliwy. Pieniądze po prostu przemieszczają się z jednego „wiadra” do drugiego. Biedni są nadal uciskani.
Kiedy Twój wkład ma znaczenie
Kiedy zatem należy płacić składki na ZUS?
Gdy chcesz otrzymywać świadczenia zależne od swoich dochodów.
Płatności obejmują wydatki i składki. Im więcej zarobisz, tym więcej otrzymasz nagród. Jest to najmocniejszy argument za utrzymaniem modelu składkowego. Nagradza wyższe zarobki. Utrzymuje związek między pracą a ochroną.
Gdy podatki są jedyną opcją
Podatki są różne. Służą do zapewnienia powszechnego zasięgu.
Pomyśl o opiece zdrowotnej. Albo o świadczeniach rodzinnych. A przynajmniej o stałą emeryturę. Nie ma to nic wspólnego z Twoimi dochodami za ostatni rok. To ma wszystko związek z tym, kim jesteś. Mieszkaniec. Człowiek.
Jeżeli w programie Ubezpieczeń Społecznych występuje deficyt, należy go sfinansować z podatków. Rząd musi wkroczyć i zapewnić większy zasięg. Jest to tendencja w wielu krajach. Odchodzą od sztywnego modelu wkładu w podstawową siatkę bezpieczeństwa.
Rozwiązanie problemu populacji niedostatecznie zaopatrzonej musi oznaczać zwiększenie składek. Często trzeba płacić wyższe podatki.
To kompromis. Oznacza to wyeliminowanie bezpośredniego związku między płacami i świadczeniami. Twój poziom bezpieczeństwa nie zależy od poziomu dochodów.
Który model jest dla Ciebie odpowiedni?
Jeśli szukasz emerytury odpowiadającej Twoim dochodom, możesz wpłacać składki. Jeśli chcesz standardowej opieki niezależnie od zatrudnienia, mechanizmem jest podatek.
Granica pomiędzy obydwoma modelami się zaciera. Rząd je miesza. Obniżają pułap składek. Zwiększają podatki pośrednie. Rozszerzają korzyści ogólne.
System jest uszkodzony. To nie jest zbyt skuteczne. Ale taka jest rzeczywistość.
Kryzys kosztów ubezpieczeń społecznych w latach 80
Do roku 1980 Ubezpieczenia Społeczne stały się czymś więcej niż tylko siecią zabezpieczeń. Było to przedsięwzięcie zakrojone na szeroką skalę i kosztowne.
Pochłaniał 32% produktu narodowego brutto (PNB). W Belgii, Danii, Francji i Holandii odsetek ten wahał się od 25% do 30%. Nawet Stany Zjednoczone, często krytykowane za brak powszechnej opieki zdrowotnej, wydały 13%.
Porównaj to z dzisiejszymi poziomami bazowymi lub poziomami przedwojennymi. W 1950 r. większość krajów wydawała mniej niż 10% swojego PKB. Do 1980 r. wiele krajów europejskich podwoiło lub potroiło swój udział.
Dlaczego rachunek tak urósł? Powodów było więcej niż jeden. To była doskonała burza decyzji politycznych i zmian demograficznych.
Dlaczego rosną koszty zabezpieczenia społecznego
Na ten wzrost wpływa kilka czynników. Po pierwsze, zasięg się rozszerza. Rozszerzył się zakres ubezpieczonych ryzyk. Płatności są indeksowane według inflacji i stały się bardziej hojne. W niektórych krajach emerytury w określonych okolicznościach zastępują prawie 100% dochodów.
Ale być może najważniejszym czynnikiem był czas.
Wiele systemów emerytalnych zostało zreformowanych w latach czterdziestych i pięćdziesiątych XX wieku. Minęły dziesięciolecia, zanim ludzie zaczęli przestrzegać tych nowych, bardziej hojnych zasad. W rezultacie pierwsi beneficjenci osiągnęli wiek emerytalny w latach 80-tych. To oni otrzymali największe wypłaty.
Struktura demograficzna również stwarza presję. Starzenie się społeczeństwa. Obniżenie wieku emerytalnego. Zmniejszył się udział pracowników wspierających emerytów.
Zdrowie: prawdziwe czynniki wzrostu kosztów
Koszty opieki zdrowotnej rosły jeszcze szybciej niż emerytury.
Koszt opieki nad osobami starszymi jest od dwóch do trzech razy wyższy niż w przypadku pokolenia w wieku produkcyjnym. Jeśli masz 75 lat lub więcej, różnica w cenie jest jeszcze większa. Grupa wiekowa 75+ jest najszybciej rosnącą grupą ludności.
Technologia nie pomaga. Nowe wyroby medyczne i pracochłonne procedury nie zastępują pracowników. Żądają ich. Ze względu na skrócony czas pracy pielęgniarki muszą być dostępne 24 godziny na dobę.
Usunięto ograniczenia w dostawach. Więcej lekarzy. Więcej dentystów. Więcej szpitali. Utrzymanie tych instytucji było kosztowne.
Następny jest system płatności. Dostawcy usług mają zachęty finansowe do świadczenia większej liczby usług. Systemy ubezpieczeń zdrowotnych zapłaciły za tę wielkość.
Bezrobocie zaburza równowagę
Ostatnim, krytycznym czynnikiem destabilizującym było bezrobocie.
To zaczęło się w latach 70-tych. Kraje, które włączyły zasiłki dla bezrobotnych do swoich programów ubezpieczeń społecznych, spotkały się z podwójnym ciosem. Koszty świadczeń poszybowały w górę. Dochody ze składek gwałtownie spadły, ponieważ pracownicy stracili pracę.
Programy pomocy społecznej dźwigają ten ciężar. Bezrobotni nie mogą płacić podatków. Kiedy popyt osiąga szczyt, źródła dochodów wysychają.
Kryzysy naftowe i finansowe
Przez lata szybki wzrost gospodarczy maskował rosnące koszty. Nikogo to nie obchodziło, bo „ciasto” rosło.
Potem wzrosły ceny ropy. Wzrost gospodarczy w krajach importujących ropę naftową utknął w martwym punkcie.
Dochody z Ubezpieczeń Społecznych nie są już zrównoważone. Jednocześnie wzrosły nowe wymagania wobec systemu.
Pod koniec lat 70. rozmowa się zmieniła. Ekspansja nie jest już problemem. Mówimy o kryzysie.
Globalne różnice w kosztach
Wydatki na ubezpieczenie społeczne różnią się w zależności od regionu.
Kraje rozwijające się utrzymują koszty na niskim poziomie. Kraje uprzemysłowione doświadczały trudności.
Niemcy Zachodnie, Austria, Irlandia, Luksemburg i Norwegia wydają 20–25% swojego PKB. Wielka Brytania wydała 18%. Australia wydała 12%. Kanada wydała 15%. Japonia wydała 11%. Nowa Zelandia wydała 14%.
W Szwecji odsetek ten przekracza 30%. Dlaczego?
Wysokie korzyści. Drogi system opieki zdrowotnej.
Szwecja również stosuje inną kalkulację ekonomiczną. Pozwoliło to na wzrost wydatków na opiekę zdrowotną, ponieważ sektor stworzył miejsca pracy. Wykorzystuje wydatki socjalne jako sposób na uniknięcie masowego bezrobocia. Inne kraje nie mają tego luksusu.
Środki ograniczające
W wielu krajach rozwiniętych celem jest powstrzymanie rozprzestrzeniania się wirusa.
Koszty programu muszą przestać rosnąć szybciej niż przychody ze składek.
Rządy wprowadziły mechanizmy mające na celu redukcję deficytów.
Wskaźnik zwrotu w cenach lub wynikach jest korygowany w dół. Korekty dokonywane są rzadziej. Emeryci zaczęli płacić składki na własną opiekę zdrowotną.
We Francji zwiększono dochody podatkowe w celu uzupełnienia składek. W Wielkiej Brytanii zniesiono zależne od zarobków dodatki do świadczeń krótkoterminowych.
Odmowa bezpłatnego leczenia
Wydatki medyczne wymagają pewnych ograniczeń.
Opłaty wzrosły. Wprowadzono współpłatności.
Niemcy Zachodnie podniosły podatki od narkotyków w 1977 r., Włochy w 1975 r., A Portugalia w 1982 r.
Portugalia i Luksemburg dołączają do Francji i Belgii w zakresie konsultacji medycznych.
Koszty szpitali wzrosły w Belgii, Niemczech Zachodnich, Portugalii i Francji.
Do roku 1984 wszystko się zmieniło.
Żaden kraj Europy Zachodniej nie oferuje bezpłatnej opieki zdrowotnej wszystkim ubezpieczonym.
Dawno minęły czasy nieograniczonych praw. Nadszedł czas na dyscyplinę polityki fiskalnej.
Przegląd systemu płatności w celu ograniczenia nieefektywnych wydatków
Stary model opłaty za usługę jest zepsuty. W szczególności zmieniła się matematyka w Niemczech Zachodnich. Lekarze zarabiają więcej na konsultacjach, ale mniej na operacjach. Doradztwo stało się głównym źródłem dochodów. Procedury znalazły się pod presją. Belgia zajęła ostrzejsze stanowisko. Testy diagnostyczne utraciły status usług premium. Obniżono stawki za te usługi specjalne.
Włochy ruszyły dalej. Lekarze pierwszego kontaktu przeszli z systemu płatności akordowych na system kapitalizacji. Zarabiasz za pacjenta, a nie za operację. Specjaliści przeszli na wynagrodzenia. Pełne zatrudnienie. Zatrudnienie na pół etatu. Stałe kwoty.
Szpitale borykają się z podobną presją. W Belgii, Francji i Holandii budżety zastąpiły codzienne płatności. Cel jest prosty: przestać trzymać pacjentów w łóżkach szpitalnych tylko po to, by zapłacić za materac. Kraje, które już korzystały z funduszy rządowych, doświadczą dalszych cięć. Stany Zjednoczone wprowadziły kolejne ograniczenie. Medicare i Medicaid zaczęły płacić szpitalom w oparciu o grupy diagnostyczne (DRG). Koszty były regulowane. Możliwy do przewidzenia.
Kontrola dostaw i infrastruktury
Budowa nie toczy się w próżni. Państwo odgrywa kluczową rolę. Budowa nowych szpitali? Rozszerzenia? Ograniczony. Istnieją zachęty do przenoszenia łóżek pacjentom cierpiącym na choroby przewlekłe. Ogólna opieka doraźna ustąpiła miejsca opiece przewlekłej.
Pojawiła się alternatywa. Operacja w trybie ambulatoryjnym. Szpitale dzienne. Domy opieki. Zespoły domowe. Opieka domowa może być realną alternatywą dla opieki szpitalnej. Wielka Brytania podjęła zdecydowane kroki. W ciągu 10 lat zamknięto około 400 szpitali. To nie jest błąd statystyczny. To jest redukcja.
Technologia również była ograniczona. Belgia i Francja wprowadziły ograniczenia w zakupie nowych, głównych wyrobów medycznych. Nie można po prostu kupić największego urządzenia do rezonansu magnetycznego. Kwota ta była zarezerwowana dla szkół medycznych. Do 1955 r. 10 z 12 państw członkowskich Europejskiej Wspólnoty Gospodarczej podlegało ograniczeniom. Dania, Francja, Irlandia, Portugalia i Hiszpania zmniejszyły liczbę studentów medycyny. Podaż jest kontrolowana.
Pułap wydatków na leki
Recepty również nie są bezpłatne dla lekarzy. Europa Zachodnia wprowadziła rygorystyczne listy. To, co lekarz mógł przepisać w ramach systemu opieki zdrowotnej, było ograniczone. Ceny są kontrolowane. Zyski aptek są pod presją. Przepisywanie nadmiaru leków uznano za przeciek w systemie. Została wyeliminowana.
Koszt starzenia się i rozwoju
Wydatki na ZUS nie są przypadkowe. Zależą od trzech głównych zmiennych.
Pierwszym z nich jest poziom życia. Bogate kraje wydają więcej. Jest to bezpośrednia korelacja. Drugie to demografia. Im wyższy odsetek osób starszych, tym wyższe koszty. Trzecia to historia. Starsze programy są droższe. Mają większą bezwładność.
Są jednak wyjątki. USA i Japonia wydają mniej, niż pozwala na to ich bogactwo. Ich wydatki są niskie w relacji do PKB. Nowa Zelandia jest wyjątkiem. Pod koniec XIX wieku wprowadzono emerytury. Wydaje mniej, niż się spodziewała. Dlaczego?
Prywatne mechanizmy. W tej analizie często ignoruje się korzyści korporacyjne. Negocjacje zbiorowe są ważne. W Japonii brak obowiązkowych ubezpieczeń społecznych tłumaczy się świadczeniami dodatkowymi. W Stanach Zjednoczonych pracownicze plany emerytalne i umowy dotyczące ubezpieczenia zdrowotnego zawarte pomiędzy pracodawcami a pracownikami wypełniają tę lukę. Systemów publicznych nie można porównywać osobno. Warto wziąć pod uwagę cały kompleks: publiczny i prywatny.
Sytuację komplikuje struktura federalna. Australia, Kanada, Szwajcaria i Stany Zjednoczone stoją w obliczu barier konstytucyjnych. Programy publiczne były trudniejsze do zaakceptowania. Sektor prywatny wkroczył, aby wypełnić lukę.
Wydatki kształtują siły polityczne
Polityka napędza skarbiec. Partie polityczne Partii Pracy i koalicje handlowe opowiadają się za ekspansją. Częścią tej koalicji był Europejski Ruch Robotników Katolickich. Konserwatywne koalicje czasami rozszerzają świadczenia, aby utrzymać się przy władzy. To cena polityczna.
Skandynawia to droga. Dlaczego? Silny wpływ socjaldemokracji po II wojnie światowej. Tam koalicje handlowe mają władzę. Australia i Nowa Zelandia? Wydaje się, że nie za bardzo. W Ameryce nie ma partii politycznej klasy robotniczej. Jest to jedna z przyczyn osłabienia siatki bezpieczeństwa socjalnego.
Niezbędna presja na koszty
Te tendencje są nieodwracalne. Przyspieszają.
W niektórych społeczeństwach rozwiniętych liczba osób starszych może się stabilizować. Rośnie jednak odsetek ludności w wieku 75 lat i więcej. Esencjonalnie. Opieka nad osobami starszymi jest droższa. Im poważniejsze objawy, tym droższe leczenie.
Systemy emerytalne dojrzewają. Rosną żądania równości. Równość płci w zabezpieczeniu społecznym. Ustalenie wieku emerytalnego. Zapewnienie lepszego wsparcia kobietom, które wcześniej nie otrzymywały pomocy. To jest presja polityczna. Koszty rosną.
Technologie medyczne nie stają się tańsze. Będą droższe. Więcej funkcji. Ceny są wyższe.
Godziny pracy są skrócone. Mniej tygodni oznacza, że do osiągnięcia tych samych rezultatów potrzebny jest większy zasięg. Opieka zdrowotna kosztuje pracowników więcej.
Nadchodzący kryzys demograficzny
Starzenie się społeczeństwa nie jest odległym zagrożeniem. To jest zaplanowane wydarzenie. Osoby z wyżu demograficznego osiągają wiek emerytalny w drugiej i trzeciej dekadzie XXI wieku. Odsetek osób starszych szybko rośnie.
W odpowiedzi Stany Zjednoczone planowały podniesienie wieku emerytalnego. Wielka Brytania obciąła drugi etap pracowniczego systemu emerytalnego. Widzieli nadchodzące zmiany w liczbach.
Tu nie chodzi o to, czy koszty wzrosną. Pytanie kto płaci? i jaki poziom usług. Budżety są ograniczone. Twoje potrzeby są nieograniczone. Ten kompromis jest nieunikniony.
Niepewność dotycząca rozliczenia ubezpieczenia społecznego
Nie znamy dokładnej stawki podatku potrzebnej do utrzymania obecnego programu Ubezpieczeń Społecznych. Niepewność zakłóca model matematyczny. Można jednak śmiało przewidywać, że liczba osób starszych będzie rosła. Z płodnością jest inaczej. Prognoza jest tutaj znacznie bardziej skomplikowana.
problem bezrobocia. Wpływa to na obie strony równowagi. Spadek bezrobocia oznacza wzrost świadczeń i wpływów podatkowych. Można także obniżyć koszty pomocy społecznej. Jednakże znaczny wzrost liczby emerytów w pozostałej części XXI wieku jest powodem do niepokoju. Niektórzy uważają, że „umowa pokoleniowa” nie jest przestrzegana.
To wywołało wezwania do zmian. Wiele osób uważa, że należy wymienić system repartycyjny. Chcą przejść na metodę kapitalizacji. Model ten był stosowany w systemach wcześniejszych emerytur oraz w sektorze prywatnym. Niektórzy opowiadają się za prywatyzacją emerytur ZUS. W teorii powinno to przełożyć się na zwiększenie oszczędności. Oszczędności te mogą generować zwroty z inwestycji dla przyszłych funduszy emerytalnych.
Obie metody mają istotne wady. Żądają natychmiastowego podwyższenia składek. Jest to konieczne, aby osiągnąć planowany poziom emerytur. Może to zwiększyć presję na zwiększenie zysków gotówkowych. Ponadto poziomy emerytur nie są już indeksowane. To zależy od zwrotu z inwestycji.
Dlaczego system płatności zgodnie z rzeczywistym użyciem znajduje się pod presją?
Obecny system opiera się na tym, że pracujący pracownicy płacą obecnym emerytom. Jest to system płatny zgodnie z rzeczywistym użyciem. Działa z korzystnym stosunkiem liczby pracowników do emerytów. Ten stosunek się zmienia. Rośnie liczba osób starszych w społeczeństwie. Wskaźnik urodzeń utrzymuje się w stagnacji lub spada. Ta nierównowaga powoduje lukę w finansowaniu.
Niektórzy ekonomiści uważają kapitalizację za rozwiązanie. Podejście to finansuje emeryturę ze zgromadzonych aktywów. Odzwierciedla model sektora prywatnego. Ale przejście wymaga czasu. Nie możesz po prostu przestawić przełącznika. Trzeba stworzyć kapitał. To wymaga czasu i pieniędzy.
W grę wchodzi także prywatyzacja. Przenosi ryzyko z państwa na jednostkę. Zachęca do oszczędzania osobistego. Jednakże powoduje to, że emeryci są podatni na wahania rynkowe. Decydującym czynnikiem jest zwrot z inwestycji. Nie ma gwarantowanego poziomu dochodu minimalnego.
Koszt zmian
Przejście do kapitalizacji lub prywatyzacji od razu powoduje koszty. Składki powinny gwałtownie wzrosnąć. Ma to na celu zamknięcie luki pomiędzy starym i nowym systemem. W okresie przejściowym należy utrzymać planowany poziom emerytur.
Im wyższe płatności, tym niższy dochód netto. Stwarza to presję na zwiększenie dochodów pieniężnych. Pracownicy poszukują dodatkowego dochodu, który zrównoważyłby obciążenia podatkowe. Pracodawcy borykają się z rosnącymi kosztami pracy. Spowolnienie gospodarcze. Reakcja polityczna jest realna.
Indeksowanie również pada ofiarą. W obecnym systemie emerytury są zazwyczaj indeksowane o inflację. To chroni emerytów. W systemie kapitalizacji rentowność zależy od warunków rynkowych. Jeśli rynek spadnie, emerytury spadną. Brak automatycznej regulacji.
Który system chroni Cię lepiej?
Istnieje poczucie stabilności, ponieważ jest to system podziału ryzyka. Ryzyko jest dzielone pomiędzy pracowników. Jest stabilna politycznie. Ale jego demografia jest niestabilna. Presję na to wywiera starzejące się społeczeństwo.
System kapitalizacji daje szansę na rozwój. Teoretycznie może być samowystarczalny. Ale to zależy od rynku. Wymaga dyscypliny. Wymaga to długiego okresu czasu. Przejście jest bolesne. Ryzyko różni się w zależności od osoby.
Nie ma idealnej równowagi. Każda opcja ma kompromisy
Mit spowolnienia
Argument, że bezpieczeństwo społeczne spowalnia wzrost gospodarczy, stał się powszechny po kryzysie naftowym w 1973 roku. Temat ten jest stale dyskutowany w świecie politycznym. Uważa się, że działają tu trzy różne mechanizmy.
Po pierwsze, zasiłki dla bezrobotnych zmniejszają motywację do pracy za wynagrodzeniem.
Po drugie, opór wobec płacenia podatków prowadzi do żądań wyższych płac, inflacji i deficytów budżetowych.
Po trzecie, gwarantowane świadczenia zniechęcają do indywidualnego oszczędzania. To ogranicza inwestycje. Mniej inwestycji oznacza wolniejszy wzrost.
Krytycy argumentują, że ta dynamika skutkuje powolnym wzrostem i wysokim bezrobociem.
Czy to naprawdę działa?
Dowody empiryczne nie potwierdzają poglądu, że ludzie wolą świadczenia od pracy. Dowody są słabe. Ludzie mogą unikać niskopłatnych prac. Ale zazwyczaj nie rezygnują całkowicie z pracy.
Spójrzmy na tę kwestię od strony podatkowej. Opór wobec składek emerytalnych występuje zarówno w sektorze prywatnym, jak i publicznym. Jeśli emerytury zostaną sprywatyzowane, koszty zostaną kapitalizowane. Wpłaty wzrosną. Dochody gotówkowe spadną. W ramach rekompensaty pracownicy będą żądać wyższych wynagrodzeń. Cykl trwa.
Następnie pojawia się argument oszczędnościowy. Związek między Ubezpieczeniami Społecznymi a spadkiem oszczędności osobistych jest niejasny. W wielu krajach rodzaje oszczędności rozszerzyły się wraz z wprowadzeniem systemów typu pay-as-you-go. Inwestycje ogranicza potencjał rentowności, a nie brak oszczędności. Jeśli oszczędności są ograniczone, rządy mogą tworzyć nadwyżki budżetowe w celu finansowania inwestycji. Na rynku nie brakuje opcji.
Negatywna propozycja podatku dochodowego
Niektórzy krytycy proponowali zastąpienie Ubezpieczeń Społecznych ujemnym podatkiem dochodowym. W miarę bogacenia się krajów coraz więcej osób może sobie pozwolić na prywatne ubezpieczenie od typowych ryzyk. Argument jest taki, że zabezpieczenie społeczne powinno skupiać się wyłącznie na grupach o niskich dochodach. Zmniejszyłoby to obciążenia publiczne i zapewniłoby hojniejsze korzyści.
Pomija się w ten sposób realia administracyjne. Dla osób, których sytuacja stale się zmienia, korzystanie z rocznych zeznań podatkowych w celu ustalenia płatności gotówkowych może być koszmarem. Zatrudnienie, małżeństwo i konkubinat szybko się zmieniają.
Historycznie rzecz biorąc, emerytury zależne od dochodów zostały zniesione, ponieważ penalizowały oszczędność. Gdyby emerytury zostały obniżone o jednego dolara dochodu, osoby o niskich dochodach nie byłyby w stanie oszczędzać pieniędzy. Wiele krajów europejskich oferuje już świadczenia mieszkaniowe zależne od dochodów. Pełnią podobne funkcje, nie komplikując przepisów podatkowych. Dodanie ujemnego podatku dochodowego do obecnego systemu wymagałoby bardzo wysokich krańcowych stawek podatkowych.
Wiąże się to także z ryzykiem politycznym. Mieszkańcy stabilni finansowo mogą odmówić płacenia dużych składek, jeśli nie otrzymają nic w zamian. Finansowanie pomocy biednym może zostać zakłócone. Może nawet się pogorszyć. Historycznie rzecz biorąc, jakość usług świadczonych osobom ubogim była najniższa. Uniwersalne schematy tworzą wspólne interesy.
Korelacja i przyczynowość
Badania pokazują, że istnieje słaba korelacja między zwiększonymi wydatkami na ubezpieczenie społeczne a zmniejszonym wzrostem gospodarczym. Korelacja nie oznacza przyczynowości. Wiele innych zmiennych oddziałuje na siebie.
Weźmy pod uwagę powojenne rolnictwo. Kraje o dużej populacji rolniczej rosną szybciej w miarę zmniejszania się ich populacji. Ta zmiana strukturalna ma niewiele wspólnego z państwem opiekuńczym.
Spójrz na dane dotyczące wydatków. Wielka Brytania i Stany Zjednoczone wydają stosunkowo niewiele na zabezpieczenie społeczne. Ich dynamika wzrostu jest umiarkowana. Belgia, Dania i Holandia wydają dużo. Ich dynamika wzrostu jest wysoka. Korelacja się załamuje.
Cel nieefektywności
Krytyka nie ogranicza się do danych dotyczących wzrostu. Niektórzy twierdzą, że Ubezpieczenie Społeczne cierpi z powodu „nieefektywności ukierunkowania”. Brak skutecznej redystrybucji na rzecz biednych. Krytyka ta często dotyczy świadczeń związanych z zarobkami.
Pojawiają się propozycje wykorzystania składek na finansowanie powszechnego dochodu minimalnego. Może to stanowić uzupełnienie dochodu osoby pracującej. Wspieramy także tych, którzy nie pracują. Celem jest zmniejszenie bezrobocia poprzez redystrybucję.
Problemem są koszty. Zapewnienie każdemu odpowiedniego dochodu minimalnego wymaga wysokich składek i podatków. Jest to duże obciążenie finansowe. Jeżeli próg zostanie ustalony zbyt wysoko, zakłócenia gospodarcze mogą przeważyć nad korzyściami.
Rozmowa trwa. Liczby nie opowiadają prostych historii.
Systemy zabezpieczenia społecznego nie zapobiegły względnemu ubóstwu w bogatych krajach. To brutalny fakt.
Zwykle myślimy, że programy te istnieją po to, aby pomóc każdemu wyjść z ubóstwa. Takie modele są rzadkością. Wiele krajów ma prostszy cel, jakim jest utrzymanie stabilności dochodów poprzez redystrybucję. Pieniądze przekazywane są od osób zdrowych do osób chorych. Od młodych do starych. Od tych, którzy mają pracę, po tych, którzy jej nie mają.
To jest prawdziwa redystrybucja. Nie musi to jednak koniecznie oznaczać redystrybucji od bogatych do biednych. Pomyśl o oczekiwanej długości życia. Osoby o niskich dochodach są częściej narażone na choroby i bezrobocie. Jednak osoby o wysokich dochodach żyją dłużej. Otrzymują emeryturę przez kolejne lata. System ten równoważy ryzyko i długowieczność, i to nie tylko dla bogatych.
Pomiar ubóstwa na wspólnym rynku
Dane z około 1975 roku dają wgląd w tę dynamikę. Europejska Wspólnota Gospodarcza sfinansowała badania mające na celu zrozumienie, jak te systemy działają w krajach korzystających ze wspólnego rynku. Ściśle definiują ubóstwo jako połowę średniego poziomu życia w ich własnych krajach.
Wyniki wyraźnie pokazują zwycięzców i przegranych.
Holandia odniosła największy sukces w eliminacji ubóstwa. Na drugim miejscu znalazła się Wielka Brytania. W ślad za nimi poszły Belgia i Niemcy Zachodnie. Co łączy te kraje? W większości stałe świadczenia. Stała kwota na osobę, niezależnie od dotychczasowego poziomu dochodów.
Irlandia i Włochy mają najwyższe wskaźniki ubóstwa. Oba kraje mają dużą populację zajmującą się rolnictwem. Irlandia, która również opiera się na zdefiniowanych świadczeniach, pozostaje w trudnej sytuacji. Rolnictwo utrudnia uzyskanie stałego dochodu. Możliwe są wahania sezonowe, pogodowe i rynkowe, a stała płatność może nie wystarczyć.
Dlaczego w siatce bezpieczeństwa są luki
Dlaczego ubóstwo nadal istnieje pomimo złożonej ochrony socjalnej? Powody różnią się w zależności od kraju. Jednak mechanizm jest ten sam.
Po pierwsze, problemem może być sama granica ubóstwa. Jeśli arbitralna granica ubóstwa znajduje się nieco powyżej poziomu życia w zakresie opieki społecznej, ludzie są biedni z definicji, a nie z powodu pecha.
Po drugie, istnieje niekorzystanie z praw. Nie każdy, kto jest uprawniony do świadczeń, faktycznie je otrzymuje. Fundusze pozostają nieodebrane ze względu na biurokrację, napiętnowanie lub brak wiedzy.
Po trzecie, wykluczenie według kategorii. W niektórych jurysdykcjach określone grupy w ogóle nie kwalifikują się do pomocy społecznej. Osoby długotrwale bezrobotne często wpadają w tę lukę.
Po czwarte, świadczenia zależne od dochodów mogą być niewystarczające. Osobom o niskich dochodach świadczenia te nie gwarantują dochodów wystarczających do wyniesienia ich powyżej granicy ubóstwa. Ich zakres ubezpieczenia może być zbyt krótki lub niski, aby zapewnić kwalifikujące się świadczenia.
Ale bieda to nie tylko bezrobocie. Weźmy pod uwagę gospodarstwo domowe, na którego czele stoi pracownik zatrudniony na pełen etat.
Dzieje się tak częściej w rodzinach niepełnych, gdzie żywicielem rodziny jest kobieta. Ograniczone umiejętności i niskie dochody utrudniają przetrwanie. Taka sytuacja ma miejsce także w rodzinach pełnych, gdzie tylko jedno z rodziców pracuje i jest kilkoro dzieci. Świadczenia rodzinne są poniżej minimalnego poziomu wymaganego do wychowania dzieci. Koszty wynajmu mogą być znaczne. Przy wysokich kosztach ogólnych i ograniczonych świadczeniach praca w pełnym wymiarze godzin nie gwarantuje wyjścia z ubóstwa.
Dychotomia krajów rozwijających się
W krajach rozwijających się zmieniają się głosy krytyczne. Zabezpieczeniu społecznemu zarzuca się wzmacnianie dychotomii między obszarami miejskimi i wiejskimi. Między zatrudnieniem a bezrobociem w sektorze miejskim.
Składki na ubezpieczenie społeczne pełnią rolę podatków specyficznych. Są one powiązane z płatnościami na rzecz uczestników systemu. Rząd nie może wykorzystać tych środków dla całej społeczności. Ogranicza to możliwość zwiększania dochodów podatkowych na dobra publiczne, z których mogliby skorzystać biedni mieszkańcy wsi i sektor nieformalny.
Co więcej, nierówność jest wbudowana w jego strukturę. Różnorodne świadczenia medyczne i pieniężne dla różnych grup zawodowych. To utrwala i pogłębia istniejące nierówności.
Zwolennicy Ubezpieczeń Społecznych twierdzą, że nie ma zrozumienia, jak to działa. To, że część dochodów trafia do funduszu ubezpieczeniowego, nie oznacza, że ktoś spoza programu zostaje oszukany. Podatki są uzasadnione jedynie zapewnianiem korzyści. Zgodność jest zapewniona poprzez to wzajemne porozumienie (quid pro quo).
„Krytyka nierówności powinna być ukierunkowana na strukturę dochodów podstawowych, a nie na zabezpieczenie społeczne”.
Argumentem jest to, że Ubezpieczenie Społeczne wykorzystuje część Twoich dochodów na dobre cele. Nie powoduje nierówności. Reaguje na niego.
Napięcie pozostaje. Chcemy rozwiązać problem biedy poprzez zabezpieczenie społeczne. Ale został zaprojektowany, aby zarządzać ryzykiem. Kiedy ryzyko i ubóstwo łączą się, różnice stają się jasne. Pytanie brzmi: czy siatka bezpieczeństwa zostanie naprawiona, czy zmieni się definicja bezpieczeństwa?
Monitorowanie przepisów dotyczących zabezpieczenia społecznego wymaga intensywnego, regularnego raportowania i dedykowanych badań. Większość krajów publikuje przegląd swojego systemu co kilka lat. Amerykańska Administracja Ubezpieczeń Społecznych przewodzi tym wysiłkom w swojej publikacji Programy zabezpieczenia społecznego na całym świecie. Zasoby te są ważne dla zrozumienia, w jaki sposób różne rządy tworzą sieci bezpieczeństwa socjalnego.
Główne międzynarodowe źródła informacji
Aby dokonać głębszych porównań ekonomicznych, badacze zwracają się do Kosztu zabezpieczenia społecznego. Niniejsze źródło informacji, publikowane okresowo przez Międzynarodowe Biuro Pracy, zawiera tabele porównawcze. Zawiera szczegółowe informacje na temat kosztów, korzyści i mechanizmów finansowania różnych programów. Liczby te nie są abstrakcyjne. Pokazują realne obciążenie finansowe programów socjalnych dla budżetu państwa.
Kraje Wspólnoty Europejskiej również posiadają własne zasoby. Komisja Wspólnot Europejskich opublikowała Tabelę porównawczą systemów zabezpieczenia społecznego Państw członkowskich Wspólnoty Europejskiej: Wspólne systemy. Pomaga to decydentom zrozumieć, jak integracja regionalna wpływa na struktury opieki społecznej.
Podstawa teoretyczna i ekonomiczna
Zrozumienie „dlaczego” tych systemów wymaga czegoś więcej niż tylko materiałów referencyjnych. Harold L. Wilensky i inni podsumowali swoje badania porównawcze w Comparative Social Policy: Theories, Methods, Findings (1985). W niniejszym opracowaniu opisano metody stosowane w badaniu państw opiekuńczych.
Jeśli chodzi o podstawy ekonomiczne, książka L.D. Kluczowym tekstem pozostaje The Economics of Social Security (1978) McClementa. Analizuje wpływ zabezpieczenia społecznego na szersze wskaźniki ekonomiczne. Tymczasem raport Międzynarodowego Biura Pracy z 1984 r. zatytułowany Into the Twenty-First Century: The Development of Social Security zawiera opinie 10 ekspertów. Przewiduje, w jaki sposób systemy te będą ewoluować w odpowiedzi na zmiany demograficzne.
Historyczny rozwój gospodarek krajów rozwiniętych
Obecny stan zabezpieczenia społecznego nie powstał z dnia na dzień. Powstał w wyniku dziesięcioleci nacisków politycznych i gospodarczych. The Evolution of Social Insurance, 1881-1981, pod redakcją Petera A. Köhlera i Hansa F. Sachera, śledzi historię Austrii, Francji, Niemiec, Wielkiej Brytanii i Szwajcarii. Plany te rozpatrywane są w szerszym kontekście gospodarczym i społecznym.
Konkretne porównanie Wielkiej Brytanii i Szwecji można znaleźć w książce Hugh Hexlowa „Współczesna polityka społeczna w Wielkiej Brytanii i Szwecji: od ulgi do utrzymania dochodu” (1974). Kontrast jest oczywisty. Niektóre kraje przeszły na utrzymanie dochodów. Inni skupiali się na utrzymaniu dochodów. Jeszcze inne zachowały elementy walki z ubóstwem. Ta różnica kształtuje ich obecną rzeczywistość fiskalną.
W Stanach Zjednoczonych niezbędne informacje podano w książce Bruno Steina Social Security and Pensions in Transition (1980). Książka ta wyjaśnia amerykański system emerytalny w okresie znaczących reform. Studia przypadków obejmują także inne społeczeństwa rozwinięte. MA Jones bada Australię w The Australian Welfare State: Growth, Crisis and Change (1983). Dennis Guest omawia pojawienie się zabezpieczenia społecznego w Kanadzie w swojej książce The Emergence of Social Security in Canada (1985). Brian Easton bada Nową Zelandię pod kątem polityki społecznej i państwa opiekuńczego (1980).
Gospodarki wschodzące i systemy opieki zdrowotnej
Zabezpieczenie społeczne w krajach rozwijających się napotyka różne ograniczenia. James Midgley w książce Social Security, Inequality, and the Third World (1984) omawia tę lukę. Bada, jak nierówność wpływa na dostęp do świadczeń w regionach mniej uprzemysłowionych.
Ubezpieczenie zdrowotne dodatkowo zwiększa złożoność. Brian Abel Smith i Alan Maynard przeanalizowali Europę Zachodnią w książce Organizacja, finanse i wydatki na zdrowie Wspólnoty Europejskiej (1978). W latach 1977–1983 badali kontrolę kosztów w 12 krajach.
Sytuacja zmienia się także poza Europą. Michael Kaeser bada Związek Radziecki i Europę Wschodnią w artykule „Medycyna w Związku Radzieckim i Europie Wschodniej” (1976). Lee Soderstrom skupił się na Kanadzie w kanadyjskim systemie opieki zdrowotnej (1978). Sidney Sachs przedstawia australijską analizę w książce „Konflikty interesów: polityka i polityka w australijskiej służbie zdrowia” (1984). Z szerszej perspektywy Opieka medyczna w ramach zabezpieczenia społecznego w krajach rozwijających się (1982) to zbiór artykułów Międzynarodowego Stowarzyszenia Zabezpieczeń Społecznych (ISSA). Podkreśla to wyzwania związane z leczeniem w placówkach o ograniczonych zasobach.
Dane istnieją. Są one rozproszone na przestrzeni kilkudziesięciu lat badań. Wyzwanie polega na zintegrowaniu tych rozbieżnych ustaleń w spójne zrozumienie tego, jak zabezpieczenie społeczne faktycznie działa w realnym świecie.


