


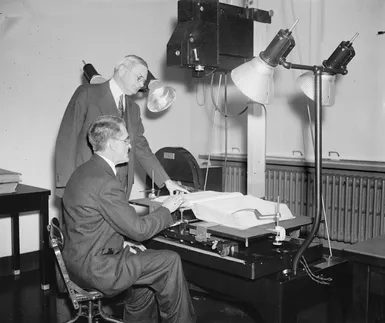
Le immagini del 1937 rivelano la dura realtà della burocrazia. R.R. Hopkins, membro del Consiglio di previdenza sociale, e William L. Austin, direttore dell’Ufficio censimento degli Stati Uniti, sedevano uno di fronte all’altro. Non prestano attenzione ai prezzi delle azioni o alle tendenze del mercato. Facevano riferimenti incrociati alle età. Hanno confrontato le richieste dei richiedenti con i rapporti del censimento ufficiale per determinare chi ha diritto ai benefici. Questo è un controllo manuale. È molto lento. Questo è stato uno dei primi meccanismi di previdenza sociale.
Oggi quel macchinario è vasto. È più di un semplice programma. Si tratta di un insieme di misure progettate per proteggerti dalla rovina finanziaria se la tua vita viene interrotta. O se la tua vita richiede spese aggiuntive. Potrebbe trattarsi di una malattia. Disabilità. disoccupazione. Morte del coniuge. Anche crescere i figli costa.
Definizioni chiave di sicurezza sociale
In poche parole, la previdenza sociale fornisce reddito quando le risorse finanziarie sono esaurite. Copre le spese speciali. Puoi ricevere benefici pensionistici. Potresti avere diritto all’indennità di maternità. Puoi ottenere un risarcimento per il fallimento del raccolto.
Ma non è sempre necessario che si tratti di contanti.
Le prestazioni possono essere ricevute come “pagamenti in natura”. Ciò significa assistenza sanitaria. Servizi di riabilitazione. Offri aiuto domiciliare quando ti ammali a casa. Assistenza legale. Anche le spese funebri. Chi paga per questo? Varia. In alcuni casi, può trattarsi di un’ordinanza del tribunale per le vittime di incidenti. Questo può essere fatto tramite il tuo datore di lavoro o la tua compagnia assicurativa. I più comuni sono gli enti statali o comunali. o istituzioni parzialmente pubbliche.
L’Organizzazione Internazionale del Lavoro (ILO) ha standard rigorosi per ciò che è importante. Tre regole. Innanzitutto l’obiettivo deve essere chiaro. Deve fornire servizi di assistenza medica o mantenere il reddito durante la perdita involontaria di reddito. In secondo luogo, deve essere creato dalla legislazione. Questa legge attribuisce diritti o obblighi agli enti pubblici. In terzo luogo, deve essere amministrato da un ente pubblico o semipubblico.
Presta attenzione alle sfumature. L’Organizzazione Internazionale del Lavoro definisce le responsabilità dei datori di lavoro in caso di incidenti sul lavoro. Tuttavia, il pagamento viene pagato dal datore di lavoro e non dallo Stato. Lo scopo è la protezione.
Nome diverso, ma stesso obiettivo
Se guardiamo all’Europa, possiamo vedere che questo termine è cambiato. Utilizzano la protezione sociale. È più ampio. Ciò include i programmi volontari. Non tutti questi sono richiesti dalla legge. Nel Regno Unito, il termine ha un ambito più ristretto. Sono ammissibili solo i pagamenti in contanti previsti dalla legge. Tutto il resto – sanità, alloggio, servizi sociali – è classificato come “servizi sociali”.
Negli Stati Uniti, la previdenza sociale si riferisce specificamente al sistema federale OASDI. Questo è diverso dai benefici statali. Si differenzia dall'”assistenza sociale” o dal “servizio di welfare” in Europa.
La storia è importante qui. In Danimarca e nel Regno Unito, l’obiettivo originario era rappresentato dalle misure sulla povertà. Il mantenimento del reddito viene dopo. In Francia, le misure relative alla povertà sono viste come completamente separate dal mantenimento del reddito. Gli approcci variano a seconda della cultura. Il meccanismo resta.
Lo scopo del meccanismo
Un rapporto redatto dagli esperti dell’ILO nel 1984 spiega l’obiettivo finale. Ciò non ha nulla a che fare con il modello di finanziamento. È contributivo? È finanziato dalle tasse? non importa. Lo scopo è la fiducia.
“L’obiettivo fondamentale è quello di dare alle persone e alle famiglie, per quanto possibile, la fiducia che il loro tenore di vita e la qualità della vita non saranno gravemente ridotti a causa di eventualità sociali o economiche.”
Si tratta anche di prevenzione. Non si tratta solo di soddisfare i bisogni. Ma prevenire i rischi prima che si verifichino. E aiutando l’adattamento quando si verificano disabilità. Garantire la sicurezza è l’obiettivo finale. I meccanismi sono solo strumenti. È un errore comune confondere i due.
Portata e divario globali
Circa 140 paesi hanno qualche tipo di sistema in uso. La copertura non è uniforme. Quasi tutte le polizze assicurative coprono gli infortuni sul lavoro. pensioni di vecchiaia o di reversibilità.
Più della metà dei casi paga la malattia. Circa la metà riceve assegni familiari. L’assicurazione contro la disoccupazione è la meno comune. Almeno 40 paesi ce l’hanno. Ma molte persone no.
Ciò ha lasciato un enorme buco nella rete di sicurezza globale. a che punto sei? Se domani il tuo reddito si ferma, lo stato ti arresterà? Oppure cadrà?
Il sistema è imperfetto. È frammentato. Ma esiste per colmare il divario tra rischio e rovina. Questo è il compromesso. Paghi. Speri di averne bisogno. Oppure speri che non ce ne sia mai bisogno, ma le infrastrutture rimarranno. Gli agenti del 1937 che controllavano i dati del censimento lo sapevano. Stavano costruendo il ponte.
La moderna previdenza sociale è generalmente considerata un prodotto diretto dell’industrializzazione. La logica sembra ragionevole. Le fabbriche sostituirono le fattorie. Il lavoro salariato ha sostituito il sostentamento. Gli uomini sono diventati gli unici percettori di reddito e la sopravvivenza della famiglia è legata al lavoro. Le città si gonfiarono, allontanando le persone dalla rete di sicurezza delle famiglie allargate. I bambini restano a scuola più a lungo. Il pensionamento diventa obbligatorio e alla fine della vita sorge la dipendenza.
Questa è una storia affascinante. Significa un cambiamento fondamentale rispetto al passato.
Tuttavia, questa visione si basa su un mondo preindustriale eccessivamente semplificato, quasi romanticizzato. Questa è la vita rurale ideale dove la terra è abbondante, entrambi i coniugi lavorano i campi, i figli lavorano presto e gli anziani restano utili finché il loro corpo non viene meno. Alcuni teorici hanno utilizzato questo mito per sostenere che la sicurezza sociale è un problema urbano. Affermano che appartiene alle fabbriche, non ai campi. L’implicazione? I paesi in via di sviluppo con grandi popolazioni rurali non hanno bisogno di forti reti di sicurezza.
Questa conclusione non è corretta.
Verifica della realtà rurale
Attualmente, più di 140 paesi hanno una qualche forma di programma di sicurezza sociale. Enciclopedia Britannica, Inc.
Il sostegno dei parenti è davvero importante. Spesso è costretto dalla consuetudine o dalla religione. Tuttavia, è una generalizzazione pericolosa presupporre che tutti i residenti rurali dei paesi in via di sviluppo abbiano l’opportunità di ottenere la terra. Molti lavorano come lavoratori salariati nelle fattorie o nelle miniere. Non hanno terra su cui ripiegare.
Ci sono anche rischi significativi per i proprietari terrieri. Il fallimento del raccolto è sempre una minaccia. Il ciclo del debito è inevitabile. L’aspettativa di vita è solitamente più breve in queste aree, il che rende la pianificazione finanziaria più urgente e più difficile per molti a cui dare priorità.
Ciò che manca a queste società non è il “bisogno” di sicurezza. Questa è la base finanziaria e amministrativa per raggiungere questo obiettivo. Il reddito agricolo è instabile. Arrivano in contanti e in natura, non con uno stipendio fisso. Il pagamento regolare dei premi assicurativi da fonti di finanziamento così instabili è strutturalmente difficile. La copertura per malattie e vecchiaia raramente è in cima alla lista delle priorità per un contadino che affoga nell’incertezza meteorologica e nel debito. La sopravvivenza viene prima di tutto.
Origini agricole della sicurezza
Se l’industrializzazione non è l’unica forza trainante, da dove vengono questi sistemi?
La storia fornisce una mappa diversa. Due dei primi tre paesi a creare pensioni erano principalmente paesi agricoli. Danimarca nel 1891. Nuova Zelanda nel 1898. Il programma danese non era pensato per i lavoratori delle fabbriche urbane. Era esplicitamente finalizzato ad alleviare la povertà rurale.
Il Canada fornisce un altro punto dati. La prima provincia a introdurre l’assicurazione sanitaria obbligatoria fu il Saskatchewan nel 1962. Era prevalentemente agricola.
Queste non sono anomalie. Sono prove.
La previdenza sociale legale è stata sviluppata per diverse ragioni. Ciò dipende in gran parte dal livello economico dei potenziali beneficiari e dalla capacità amministrativa del paese. Man mano che i paesi diventano più ricchi, le persone iniziano a posticipare i consumi. Pagano tasse e commissioni e si aspettano rendimenti futuri.
Le persone povere nelle zone rurali potrebbero non avere il flusso di cassa per pagare i premi assicurativi. Ma la volontà politica di proteggerli spesso precede l’industrializzazione. Il sistema sta cambiando. La motivazione rimane.
Transizione dalla beneficenza al dovere nazionale
La filantropia è una rete di sicurezza naturale. Per secoli chiese e moschee hanno sostenuto i poveri. Le istituzioni religiose hanno raccolto donazioni e distribuito cibo. Questo è un obbligo morale. Ma è apparso un altro meccanismo. Tasse.
La comunità è costretta a donare alla piscina. Questa non è una novità. Nel mondo islamico, “Zakat” raggiunge questo scopo. Lo stesso vale per le decime nell’Europa cristiana. Nel XVI secolo il confine tra beneficenza e legge cominciò a sfumare.
La Germania è stata la prima a introdurre misure di sostegno legali. La legge sui poveri della città fu approvata nel 1520. La legge del 1530 imponeva l’onere del sostegno ai poveri sulle città locali. Nel 1794 la Prussia fece un altro passo avanti. Lo Stato si è assunto la responsabilità di fornire cibo e alloggio a coloro che non potevano prendersi cura di se stessi. Non si tratta solo di dare soldi. Si tratta di controllo.
Il modello di Elisabetta e i suoi difetti
L’Inghilterra riconobbe una nuova classe nel XVI secolo. Persone che potrebbero lavorare ma non lo farebbero. O anche persone che non possono farlo. La legge è palese. Forniva lavoro a persone normodotate e case di correzione per i ladri.
Le Leggi elisabettiane sui poveri del 1598 crearono un rigido sistema locale. La parrocchia deve riscuotere le tasse. Nominarono dei sorveglianti. Questi funzionari decidono chi ottiene gli aiuti e chi no. Questa era la natura dell’assistenza sociale precoce.
Le forze dell’ordine erano negligenti nel XVII secolo. Entro la fine del XVIII secolo era diventato più liberale. Ma la legge sui poveri del 1834 cambiò tutto. Riflette un duro giudizio morale. La povertà non porta sfortuna. Questo è un difetto di carattere.
L’assistenza era possibile solo attraverso la casa di lavoro. E le condizioni di lavoro sono progettate per essere peggiori di quelle del lavoro meno retribuito all’estero. Questa è una punizione. L’impopolarità salì alle stelle. L’implementazione del sistema è stata incoerente, ma lo stigma è rimasto.
Questo modello non era limitato all’Europa. Gli stati americani ne hanno copiato alcune parti, spesso escludendo gli immigrati. La Giamaica approvò la legge inglese sui poveri nel 1682, rivolta ai poveri d’Europa. Seguirono Mauritius nel 1902 e Trinidad nel 1931. L’America Latina scelse un’altra strada. Gli immigrati spagnoli finanziarono le “beneficencias” (ospedali di beneficenza). I portoghesi incoraggiarono confraternite laiche come la Misericórdia. Non ci sono istituzioni pubbliche. Solo un ente di beneficenza religioso.
La nascita dell’assicurazione sociale
La carità è inaffidabile. Lo Stato è lento. Serviva qualcos’altro.
La Germania ha creato il primo programma universale di assicurazione sociale nel 1883. Non è venuto dal nulla. Poggia su tre pilastri più antichi.
Il primo sono le scatole di raccolta della gilda. I sindacati medievali obbligavano gli iscritti a versare contributi regolari. Il denaro è stato utilizzato per ospedali e funerali. Nel XIV secolo questi fondi furono regolati dalla legge. L’Associazione dei minatori ha quindi istituito un proprio fondo di soccorso.
In secondo luogo, il diritto prussiano. Un decreto del 1810 affidava ai padroni la responsabilità delle cure mediche dei propri servi in caso di malattia. Nel 1849, le comunità locali potevano richiedere contributi ai datori di lavoro e ai dipendenti. La legge del 1854 richiedeva un’assicurazione sanitaria e contro gli infortuni per i minatori.
In terzo luogo, la responsabilità legale. Se l’infortunio è causato da negligenza del datore di lavoro, deve essere versato un risarcimento. Nel 1871, questa maggiore responsabilità portò i datori di lavoro ad acquistare un’assicurazione privata. Ma questo è un sistema rotto. Il lavoratore deve dimostrare la negligenza. Gli onorari degli avvocati sono costosi. Il pagamento del risarcimento è stato rinviato. I pagamenti una tantum sono rari.
I calcoli politici di Bismarck
Il cancelliere tedesco Otto von Bismarck non si preoccupava del benessere dei lavoratori. Gli importava della corona. Temeva il socialismo. Temeva la rivoluzione.
Il suo Health Insurance Act del 1883 fu una misura tattica. Fornisce assistenza sanitaria e prestazioni in denaro durante la malattia. I finanziamenti provengono da donazioni di datori di lavoro e dipendenti. È stato definito settore per settore.
Nel 1884 l’assicurazione contro gli infortuni divenne obbligatoria. Nel 1889 fu promulgata la legge sulle pensioni. I lavoratori del commercio, dell’industria e dell’agricoltura ricevono una pensione all’età di 70 anni. La pensione è gestita direttamente dall’Imperial Insurance Office.
Questo è il modello tedesco di assicurazione sociale che è stato replicato in tutta Europa. Seguirono l’Austria nel 1888, l’Italia nel 1893 e la Svezia e i Paesi Bassi nel 1901.
Gli obiettivi politici sono chiari. Risolvere i reclami. Controllare la crescita del socialismo. Mantieni la pace. In caso di malattia, infortunio, vedovanza e vecchiaia. I guadagni sono stati sostituiti proporzionalmente. Datori di lavoro e dipendenti lavorano insieme per gestire questi fondi. Era corporativistico.
Resistenza britannica
La Gran Bretagna è stata la prima a industrializzarsi. Ma guardava alla Germania con scetticismo.
L’intervento statale è impopolare. Una rivoluzione sembrava improbabile. Il socialismo si sviluppa lentamente. Agli inglesi piace aiutare se stessi.
Le società amichevoli colmano questo divario. Operai qualificati li gestivano. I datori di lavoro non sono coinvolti. Prestazioni forfettarie in denaro per malattia. I medici sociali si occupano delle cure e pagano le quote associative. Era una capitazione. Costi prevedibili.
Il numero dei membri è cresciuto in modo esponenziale. Nel 1870, le persone erano 1,25 milioni. All’inizio del 20° secolo, la popolazione ammontava a 7 milioni di persone.
L’unica vera legislazione statale nell’Inghilterra del XIX secolo era quella che estendeva la responsabilità dei datori di lavoro per gli infortuni sul lavoro. La legge del 1897 eliminò la necessità di dimostrare la negligenza. Ora gli infortuni sul lavoro vengono risarciti automaticamente. È un piccolo passo. Pratico.
Ma rimangono delle lacune. Lo stato è rimasto fuori dalla salute e dalla vecchiaia. Le società amiche hanno cercato di mantenere la linea. Erano gestiti dalla comunità. Volontario. inizierebbero a rompersi. sotto la pressione dell’invecchiamento della popolazione e dei cambiamenti economici. Il modello è fragile. La prossima fase del welfare richiede qualcosa di ancora più impegnativo delle buone intenzioni.
La povertà non è solo un problema morale. Sono diventati dati.
Nel 1899, il governo britannico contava i redditi di 12.000 anziani. Queste cifre parlano di un problema che gli enti di beneficenza non possono risolvere. Londra e York sono il punto zero per questo studio sistematico. Il risultato? Uno spostamento verso l’azione statale.
La Gran Bretagna non seguì l’esempio della Germania. La Germania ha un sistema di assicurazione sociale basato sui contributi. La Gran Bretagna guardò altrove. La Nuova Zelanda e la Danimarca offrono percorsi diversi. Hanno provveduto alla vecchiaia senza pagare complicati premi assicurativi.
La Gran Bretagna seguì l’esempio nel 1908. Le prestazioni pensionistiche iniziano all’età di 70 anni. Le pensioni non sono contributive. Non hai pagato; Ti sei qualificato a causa della povertà e della vecchiaia. Questo è stato un sollievo immediato. Un sistema contributivo avrebbe impiegato anni per accumulare fondi. Non è questo il caso.
Poi vennero la malattia e la disoccupazione.
Tre anni dopo, lo Stato ha applicato a queste aree un modello assicurativo. Questo è obbligatorio. Ha preso di mira le principali cause della povertà. I benefici sono fissi. Ciò rispecchiava le società amichevoli, ma ha il maggiore impatto sugli standard di vita delle persone a basso reddito.
“Le prestazioni e i pagamenti dell’assicurazione malattia e disoccupazione saranno armonizzati in modo da avere il massimo impatto possibile sul tenore di vita delle persone a basso reddito.”
Nel 1925 questo approccio all’assicurazione sociale si era ampliato. Al gruppo si sono aggiunte anche le vedove e gli anziani. Le fondamenta sono state gettate.
La diffusione europea
Il modello britannico si diffuse verso l’esterno. Tuttavia, l’Europa non si è mossa di pari passo.
L’Austria e il Belgio introdussero l’assicurazione contro la disoccupazione nel 1920. La Svizzera seguì nel 1924. La Germania aspettò fino al 1927. La Svezia si unì al partito solo nel 1940.
L’assicurazione sanitaria si è mossa più lentamente.
Danimarca, Norvegia e Svezia sono stati i primi a provare l’assicurazione sanitaria volontaria. L’hanno reso obbligatorio solo molto più tardi rispetto a Gran Bretagna e Germania.
La Francia è diversa. Le organizzazioni di mutuo soccorso erano viste con sospetto. Il governo li ha soppressi. Quando finalmente si espanse alla fine del XIX secolo, i suoi membri erano principalmente appartenenti alla classe media.
Alla fine del XIX secolo anche i datori di lavoro istituirono i propri sistemi pensionistici e previdenziali. Questa è autoconservazione.
Una legge francese del 1898 prevede che i datori di lavoro siano responsabili per gli infortuni sul lavoro indipendentemente dal fatto che siano colpevoli o meno. Nel 1910 furono introdotte piccole pensioni contributive per i lavoratori dell’industria e dell’agricoltura.
Ha fallito.
I lavoratori si sono opposti. Il datore di lavoro non si è conformato. Se cambi lavoro perdi i tuoi diritti. Se il tuo datore di lavoro fallisce, perdi i tuoi diritti. L’inflazione cancella il valore delle pensioni.
L’assicurazione sanitaria fu trasformata in legge nel 1920. Fu solo nel 1930 che gli operatori sanitari furono banditi per 10 anni.
Assegni familiari e natalità
Importanti innovazioni furono apportate in Belgio nel 1930 e in Francia nel 1932.
Assegni familiari.
La Nuova Zelanda ha introdotto una versione con mezzi limitati nel 1927. Ma il modello europeo è diverso. Nascono dall’idea del “giusto salario” nel cristianesimo sociale. I datori di lavoro cristiani hanno avviato questi fondi privatamente da datori di lavoro cristiani. Successivamente è stato istituito un fondo speciale per pareggiare gli oneri tra tutti i datori di lavoro.
In Francia le indennità sono diventate relativamente generose. Perché?
Le perdite di uomini nella Prima Guerra Mondiale furono pesanti. Il governo vuole aumentare il tasso di natalità.
Non esiste alcuna prova chiara che gli assegni familiari aumentino effettivamente il tasso di natalità. Ma lo scopo è chiaro. Successivamente la Francia estese questa politica alle sue colonie negli anni ’50.
America Latina e il periodo tra le due guerre
Nel periodo tra le due guerre mondiali le assicurazioni sociali si diffusero in Europa e in America Latina.
Il modello tedesco ha dominato. Fondi autonomi. Benefici legati al reddito.
Chi sarà protetto per primo? Dipendenti pubblici. Poi ferrovie e servizi pubblici.
Sono comparsi schemi per gruppi specifici. Personale ospedaliero in Argentina nel 1921. Costruttori navali in Uruguay nel 1922. Marinai mercantili in Cile nel 1925. Lavoratori costieri in Perù nel 1934.
Questi programmi frammentati gettarono le basi per un sistema di sicurezza sociale complesso. I riformatori stanno cercando di integrarli.
Il Cile sviluppò il primo piano globale per i lavoratori dell’industria nel 1924.
Nelle colonie africane, la previdenza sociale era originariamente disponibile solo per gli europei espatriati. Sono stati esclusi gli abitanti del posto.
La Grande Depressione e la trasformazione dell’America
La Grande Depressione ha rotto la diga.
Un tempo negli Stati Uniti l’intervento federale nella previdenza sociale era impensabile. L’opposizione era feroce.
Ma il collasso economico gli ha fatto cambiare idea.
Le prime attività furono irregolari. Iniziative locali. Riabilitazione a livello statale.
Poi arrivò il Social Security Act del 1935.
Fa tre cose contemporaneamente.
- Fornisce finanziamenti federali per l’assistenza pubblica statale agli anziani, ai ciechi, ai disabili e ai bambini a carico.
- Istituire un sistema federale di assicurazione pensionistica.
- Fornisce assistenza finanziaria federale ai programmi statali di assicurazione contro la disoccupazione che seguono le linee guida federali.
Quattro anni dopo si aggiunsero i sopravvissuti. Poi qualcosa è andato storto.
L’approccio americano è molto diverso.
Nel 1938, la Nuova Zelanda scelse una strada diversa.
Hanno introdotto la prima pensione universale basata sul reddito. 65 anni. Non esiste un test del reddito. Solo un posto dove vivere.
Parte di questo finanziamento proviene dall’imposta speciale sul reddito della previdenza sociale.
Il mondo costruisce sistemi. Alcuni sono basati sull’assicurazione. Alcuni sono basati sui bisogni. Alcune cose sono universali. I meccanismi variano. L’obiettivo rimane lo stesso. Stabilizzare.
Per coloro che prestano attenzione ai cambiamenti del mercato e delle politiche, la lezione non riguarda un’età pensionabile specifica. Si tratta dei costi politici dell’inazione. Gli studi sulla povertà producono informazioni. I dati creano stress. La pressione crea leggi.
Gli orari sono importanti.
1899.1908.1935.1938.
Ogni data segna una svolta. Il sistema si espande perché le alternative sono insostenibili. Non solo moralmente. economicamente.
Cosa succede quando cambiano i dati demografici? Il sistema attuale è costruito su una curva di popolazione diversa. Il modello precedente presupponeva un’offerta stabile di giovani lavoratori per sostenere gli anziani.
Questa ipotesi è sotto pressione. I meccanismi che funzionavano nel 1935 o nel 1908 furono sopraffatti da nuove pressioni. La logica rimane. Variabile modificata.
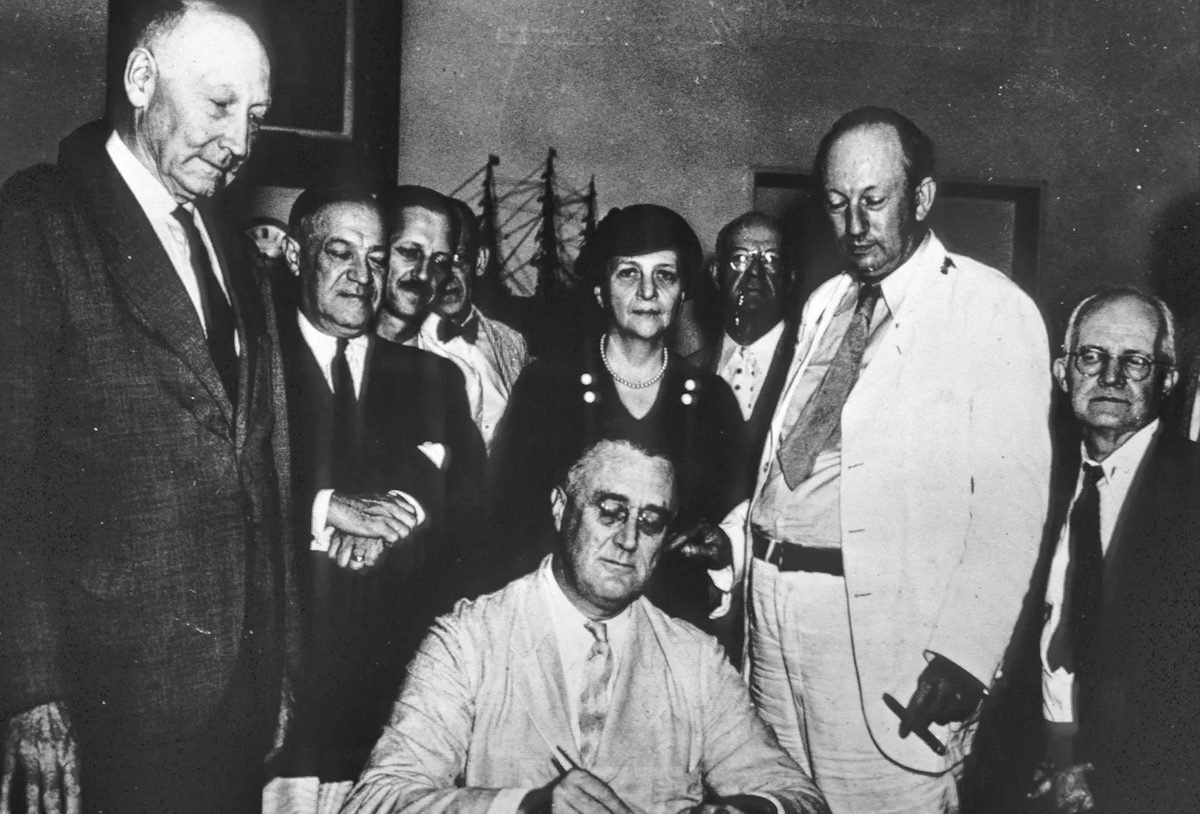

Il rapporto del governo britannico del 1942 redatto da Sir William Beveridge cambiò radicalmente il modo in cui le nazioni vedevano la responsabilità economica. Non si trattava più solo di beneficenza. Il rapporto sosteneva che il mantenimento della piena occupazione era un dovere del governo. Proponeva assegni familiari per tutti i figli successivi al primo. Ha chiesto un’assistenza sanitaria completa per tutti. E ha spinto per un sistema nazionale unificato di assicurazione sociale gestito dallo Stato, sostenuto da una rete di sicurezza di assistenza sociale. L’obiettivo era chiaro: eliminare il bisogno. Nel 1948, il Regno Unito aveva introdotto questo schema. Ci sono stati dei compromessi. Ci sono state modifiche. Ma la struttura centrale ha resistito.
La Francia ha tentato una strada diversa. Un impulso ispirato da Pierre Laroque mirava a unificare le assicurazioni sociali dopo la seconda guerra mondiale. Ha avuto meno successo del modello britannico.
L’era dell’espansione (1945–1973)
Tra il 1945 e il 1973 il mondo vide una rapida crescita economica. L’assicurazione sociale si espanse in più paesi. Copreva percentuali più elevate della popolazione. Proteggeva da una gamma più ampia di rischi.
L’America Latina ha registrato un’adesione significativa. Lo stesso fecero alcune colonie francesi in Africa. Queste regioni hanno introdotto sistemi completi di assicurazione sociale seguendo modelli originali di assegni familiari.
Le colonie britanniche adottarono un approccio diverso. Hanno sviluppato fondi di previdenza. Questi sono stati progettati per categorie specifiche di lavoratori. La discriminazione basata sulla razza era ampiamente vietata, sebbene persistesse in Sud Africa.
Innovazioni chiave nel campo delle assicurazioni sociali
Il dopoguerra portò grandi innovazioni. Le pensioni non erano più statiche. Erano protetti collegandoli al tasso di inflazione. Questo è stato un cambiamento fondamentale per la stabilità finanziaria.
Sono emerse formule pensionistiche dinamiche. Questi indicizzavano i contributi passati al livello di reddito al momento della pensione. Il risultato è stato una sostituzione del reddito più accurata.
La pensione è diventata flessibile. I lavoratori potrebbero percepire un reddito part-time e una pensione parziale negli ultimi anni prima del pensionamento completo. Ciò ha impedito il calo vertiginoso del reddito che spesso caratterizzava il pensionamento prima di quest’epoca.
L’uguaglianza è andata avanti. Il movimento verso la parità di diritti tra uomini e donne divenne uno standard. La copertura dell’invalidità ha spostato l’attenzione. Si è passati dalla causa della disabilità al grado. Lo stato lavorativo contava meno. Il sistema ha iniziato a riconoscere i bisogni aggiuntivi derivanti dalla disabilità. Ha inoltre riconosciuto le esigenze delle persone che si prendono cura dei disabili.
Le famiglie monoparentali hanno ricevuto disposizioni speciali. Gli assegni parentali sono stati sviluppati in aggiunta agli assegni familiari. Le agevolazioni fiscali per i figli furono integrate con gli assegni familiari. I diritti all’assistenza sanitaria furono estesi a tutti i cittadini. Queste non erano solo modifiche politiche. Si trattava di cambiamenti strutturali del contratto sociale.
Modalità di fornitura
Responsabilità legale contro regimi statali
Molti paesi un tempo ritenevano i datori di lavoro legalmente responsabili del risarcimento delle vittime di infortuni sul lavoro. Hanno pagato anche le cure mediche. Ora, la maggior parte ha adottato programmi statali di assicurazione obbligatoria. Il cambiamento non è stato arbitrario. La prospettiva del lavoratore è cambiata.
Con il vecchio sistema andare in tribunale comportava ritardi. Significava costi. Significava rischio. I datori di lavoro potrebbero non essere assicurati. Potrebbero non essere in grado di pagare. Potrebbero essere in bancarotta quando il caso verrà discusso. Una somma forfettaria assegnata da un tribunale non può essere investita per fornire un reddito sicuro e protetto dall’inflazione per tutta la vita. Si trattava di un pagamento una tantum. Non è durato.
Se il datore di lavoro era assicurato privatamente, la compagnia assicurativa era avvantaggiata. Potrebbero offrire una piccola somma forfettaria subito dopo l’incidente. I lavoratori spesso lo accettavano. Perché? Perché temevano il ritardo, i costi e l’incertezza di una causa giudiziaria per ottenere l’intero valore della richiesta.
Da un punto di vista nazionale, questo è stato uno spreco. Le spese legali si sono accumulate. I costi amministrativi sostenuti dagli assicuratori venivano trasferiti agli assicurati tramite premi più elevati.
Gli assicuratori sostenevano che la quotazione dei premi in base al rischio individuale forniva incentivi per la sicurezza sul lavoro. Questo è un punto valido. Ma i premi calcolati in base al rischio possono applicarsi anche a un programma nazionale di assicurazione contro gli infortuni. La struttura degli incentivi rimane. L’inefficienza scompare.
Alcuni paesi hanno abolito il diritto dei dipendenti di citare in giudizio i datori di lavoro per negligenza quando è stato introdotto un regime assicurativo legale. Altri consentivano ai dipendenti di integrare le indennità per infortuni sul lavoro presentando una richiesta di risarcimento per negligenza. L’approccio è stato vario. La tendenza verso la gestione statale è rimasta.
Il contesto del mondo in via di sviluppo
L’approccio della responsabilità legale persiste in molti paesi in via di sviluppo per l’assistenza medica generale. I grandi datori di lavoro nelle miniere o in specifiche proprietà agricole – zucchero, tè, gomma – devono fornire cliniche e ospedali ai propri dipendenti e persone a carico. Ciò garantisce che i servizi sanitari raggiungano le persone lontane dai principali centri urbani.
La conformità è difficile. I datori di lavoro spesso evitano lo spirito della legge. I dipendenti sospettano che medici e infermieri debbano lealtà al datore di lavoro. Il trattamento potrebbe essere economizzato. La certificazione per il periodo di ferie per malattia potrebbe essere riluttante.
È antieconomico fornire servizi pubblici in queste aree al resto della popolazione che non è impiegata dal principale datore di lavoro locale. Integrare i servizi dei datori di lavoro con i servizi governativi è difficile.
In diversi paesi, i datori di lavoro devono fornire livelli definiti di prestazioni in denaro durante brevi periodi di malattia. Da sei a otto settimane sono comuni. Ciò evita la complessità amministrativa di una prestazione di previdenza sociale nazionale. Evita inoltre un fondo malattia integrato dal regime del datore di lavoro. Esistono disposizioni per proteggere i diritti dei lavoratori se il datore di lavoro cessa l’attività.
Gli esperti di previdenza sociale preferiscono l’assicurazione statale. Offre una migliore protezione. Tuttavia, la responsabilità del datore di lavoro rimane ampiamente utilizzata nei paesi in via di sviluppo. Copre gli infortuni sul lavoro. Copre la malattia. Copre le prestazioni di maternità. Copre le indennità di fine rapporto. La transizione verso sistemi unificati è in corso. È incompleto. I compromessi tra efficienza, equità e fattibilità amministrativa rimangono irrisolti.
I costi nascosti dei sistemi previdenziali
I paesi in via di sviluppo spesso fanno affidamento su schemi di previdenza per gestire i pagamenti di pensioni, decessi o invalidità. Il meccanismo è semplice. Ogni dipendente ha un account personale. Quando si verificano eventi imprevisti, ritirano i fondi. Non è un modello di assicurazione sociale. Non c’è condivisione del rischio. Non c’è nessuno con cui condividere il peso. Questo design evita i problemi amministrativi associati alla gestione delle prestazioni in denaro regolari. Ai governi piace questo perché incoraggia il risparmio. Questi risparmi possono essere inclusi nei piani di sviluppo nazionali.
Ma il lavoratore paga un prezzo altissimo.
In primo luogo, la compensazione per i rischi all’inizio della carriera è debole. Se diventi disabile a vent’anni, il piatto è piccolo. In secondo luogo, i fondi sono detenuti in azioni governative. I tassi di interesse sono fissi. L’inflazione divora i valori reali. Quando vai in pensione, i tuoi risparmi potrebbero essere solo una frazione di quello che hai investito. In terzo luogo, ricevi un pagamento una tantum. Non è possibile investire in modo sicuro per ottenere un reddito a prova di inflazione. Il denaro viene sprecato. Viene investito male. Oppure semplicemente scompare.
Perché l’assicurazione obbligatoria è diventata la norma
L’assicurazione obbligatoria colma la lacuna in cui l’autoaiuto volontario fallisce. Gli organi legislativi volevano fornire prestazioni mediche e prestazioni in denaro ai malati, ai disabili, ai vedovi o agli anziani. Temevano l’intervento dello Stato. Temevano gli aumenti delle tasse necessari per finanziare le pensioni. L’assicurazione obbligatoria ha offerto un compromesso politico. Ha creato lavoratori \ Ha evitato livelli inaccettabili di tassazione nazionale.
L’accordo si basa sui contributi del datore di lavoro e del dipendente. In alcuni casi, il governo può concedere un piccolo sussidio. L’obiettivo è ridurre la necessità di sostegno al reddito. Minori aiuti sociali significano una diminuzione delle entrate fiscali locali. Questo è il ciclo di riduzione degli oneri.
Tuttavia, questi contributi sono essenzialmente un’imposta sul reddito da lavoro. I datori di lavoro cercano di spostare i costi. Lo trasmettono ai consumatori attraverso prezzi più alti. Più probabilmente, lo trasferiscono ai loro lavoratori attraverso salari più bassi. La quota del datore di lavoro raramente deriva dal puro profitto. I dipendenti accettano i contributi del datore di lavoro perché li considerano parte del loro stipendio totale. Rende lo schema appetibile.
Riscuotere l’imposta è semplice come l’imposta sul reddito. Semplice è buono. Tuttavia, aliquote contributive elevate creano effetti collaterali. I lavoratori potrebbero lasciare il lavoro formale ed entrare nell’economia “nera” o grigia. I datori di lavoro possono evitare la responsabilità assumendo lavoratori a contratto. Il personale a tempo pieno diventa una responsabilità.
I difetti strutturali delle assicurazioni sociali
L’assicurazione sociale fatica a ridurre la povertà. Molti paesi hanno cercato di colmare queste lacune. La questione chiave è l’analogia con l’assicurazione. I benefici vanno a coloro che hanno contribuito. Tuttavia, questo non include le persone che non hanno mai lavorato. Sono escluse le persone disabili prima di entrare nel mercato del lavoro. Ignora i rischi assunti immediatamente dopo l’assunzione. Le donne e gli uomini che lasciano il mondo del lavoro a causa di responsabilità familiari vengono ignorati.
Il rapporto tra contributi e prestazioni discrimina tra i gruppi che hanno preso interruzioni di carriera. Di solito, questo significa donne. Meno anni di lavoro retribuito, meno benefici riceverai. Ignora anche la dimensione della famiglia. I lavoratori con coniuge e figli a carico hanno esigenze più elevate. Ma la dipendenza coniugale non è un rischio assicurabile. Il sistema tratta tutti come una singola unità.
Se i pagamenti fossero legati al reddito, le persone a basso reddito riceverebbero benefici molto piccoli. Questo non li protegge dalla povertà. L’alternativa, pagamenti e benefici forfettari, porrebbe un onere pesante sulle persone a basso reddito con famiglia. Questa è una passeggiata sul filo del rasoio.
Reclutare imprenditori è difficile. Lo stesso vale per la tutela dei dipendenti dei piccoli datori di lavoro. Pensiamo all’agricoltura. Pensiamo ai lavori domestici. Questi dipartimenti sono offline.
Ripara i fori nella rete di sicurezza
Si è sviluppato un modello assicurativo pulito. I paesi hanno cambiato i loro piani per affrontare il vento contrario. Hanno aumentato i benefici a carico. Spiegano il loro contributo in termini di tempo trascorso al di fuori della forza lavoro. La malattia e la disabilità sono oggi spesso citate come motivo di mancata partecipazione.
Presentazione dei vantaggi minimi. Questi pagamenti sono superiori all’importo assolutamente richiesto per i pagamenti a basso reddito. Gli odierni sistemi previdenziali spesso favoriscono i lavoratori a basso reddito. Alcuni paesi combinano i pagamenti con l’imposta sul reddito. Pagano ancora una tariffa fissa per i benefici. Questo sistema non è molto pulito. È anche giusto.
“L’aspettativa di vincolare i benefici ai pagamenti discrimina le persone, spesso le donne, che hanno meno anni di lavoro retribuito a causa degli obblighi familiari.”
Questa modifica si discosta dalla rigorosa equità attuariale. Include la solidarietà sociale. L’obiettivo non è più solo condividere il rischio. Lo scopo è prevenire la povertà. I costi sono ancora più complicati. La semplicità originaria dei conti personali è scomparsa. Al suo posto verrà messa una rete di sicurezza disordinata, imperfetta, ma più umana.
Questo significa che il sistema è riparato? non tanto. La tensione tra responsabilità individuale e sicurezza comune continua. Il governo ha ancora la tendenza a promuovere lo sviluppo attraverso il risparmio forzato. I lavoratori continuano a temere che l’inflazione possa compromettere il loro futuro. I meccanismi sono cambiati, ma l’ansia di fondo rimane.
Il welfare generale cambia la situazione eliminando il collegamento con l’occupazione. In alcuni paesi, sono finanziati direttamente dalle tasse invece che dai pagamenti della previdenza sociale. Se vieni pagato in base alla tua età, questo viene spesso chiamato “demogrante”. L’esempio più comune sono gli assegni familiari. La logica è semplice. I genitori non dovrebbero aver bisogno del libro paga per mantenere i propri figli.
Anche le pensioni seguono questa strada. Alcuni paesi offrono una pensione minima per tutti. Alcune persone iniziano con una versione basata sul reddito e crescono da lì. In alcuni casi, il governo federale potrebbe non avere l’autorità per riscuotere le tasse. L’universalismo divenne l’unica via percorribile. Questo cambiamento avviene anche nel sostegno ai disabili. Ora si tratta di una prestazione minima che dipende solo dal grado di invalidità. La sanità è l’ultima frontiera. La tesi è che i cittadini hanno il diritto alle cure. Non è un privilegio che ottieni attraverso il tuo lavoro.
La realtà disordinata dell’assistenza sociale
La copertura universale non elimina la necessità di sostegno al reddito. Tutto ciò che resta sono delle lacune. Le società sviluppate hanno ancora bisogno di reti di sicurezza per i più poveri. Questi piani si basano sulle tue esigenze. Devi dichiarare il reddito. È necessario indicare il numero di persone presenti nel nucleo familiare. Devi dimostrare la tua affermazione.
Ciò richiede una prova dei mezzi. Vedi reddito e capitale. Se risparmi troppo, sei fuori. Alcuni sistemi valutano solo il reddito. La remunerazione del capitale è trattata allo stesso modo dello stipendio. Gli assistenti sociali spesso hanno discrezionalità. Decidono se ricevere aiuto e quanto.
Non tutti conoscono le regole. In un certo senso, questo è previsto dalla progettazione. I paesi sviluppati lottano con questo problema. Stanno cercando di trasformare gli aiuti in un diritto. La scala e le regole sono state annunciate. Sono ammessi reclami. La codificazione porta alla standardizzazione. Distrugge anche la flessibilità. Il giudizio umano è andato perduto.
In alcune aree, il sostegno al reddito sarà residuo. Il pagamento è inferiore alla previdenza sociale. In Gran Bretagna è un supplemento alle prestazioni sociali. Aiuta le persone che non hanno indennità di malattia. Aiutare coloro i cui sussidi di disoccupazione sono scaduti. Sosteniamo le famiglie monoparentali. Un tempo le vedove erano escluse. Adesso la differenza è ancora più piccola.
Tuttavia, ci sono anche degli svantaggi. Innanzitutto penalizza il lavoro. Ogni dollaro guadagnato riduce il tuo beneficio. Non puoi risparmiare perché l’utilizzo dei tuoi risparmi ti rende non idoneo. In secondo luogo, lo stigma. Ti affidi al “welfare”. Terzo, le persone non si candidano. Le regole sono opache. La vergogna è reale. Milioni di persone non ammissibili non hanno presentato richieste.
I programmi sono stati rinominati per attutire il colpo. Il Regno Unito ha introdotto il “beneficio supplementare”. Nella Columbia Britannica si chiama GAIN. Il reddito garantito sembra migliore dell’aiuto. Le qualifiche variano ampiamente. Di solito è locale piuttosto che centrale. I finanziamenti provengono dalle tasse. Di solito tassa locale.
I lavoratori a tempo pieno non possono presentare domanda nel Regno Unito. Negli Stati Uniti, l’Assistenza alle famiglie con figli a carico (AFDC) è rivolta alle famiglie monoparentali. Ciò crea incentivi perversi. La diserzione sarà ragionevole. C’è anche una diserzione fittizia. Esistono anche altri programmi per non vedenti e disabili. Gli anziani hanno le loro strade.
Medicaid negli Stati Uniti è una forma di assistenza sociale per le cure mediche. L’assicurazione è disponibile per le persone a basso reddito. In Irlanda esiste la tessera sanitaria. Puoi presentare domanda se il tuo reddito è basso. L’assistenza gratuita è meglio che pagare di tasca propria. Esistono carte simili in Corea del Sud. L’accesso per i poveri è migliorato.
In Europa esiste l’indennità di alloggio. Sostegno per l’affitto e la tassa sulla proprietà. Lo capisci sia che lavori o no. La dimensione della famiglia è importante. Questioni legate al pagamento dell’affitto. Questo è un test di reddito. Ma è più pulito del welfare. Meno stigmatizzazione. Supporto più diretto.
Opzioni di imposta sul reddito negative
Il supporto sociale è rotto. La vergogna è pesante. Le regole sono complicate. Le persone non si candidano. Un’imposta negativa sul reddito risolve questo problema. Utilizza le informazioni fiscali esistenti. Il governo determina automaticamente la necessità. Non è richiesta alcuna applicazione.
Funziona solo se tutti dichiarano le tasse. non importa quanto basso sia il reddito. Questo non è obbligatorio in tutti i paesi. Ecco come il Canada integra le pensioni. Funziona bene
per i giovani? Fallisce. Le loro vite cambiano rapidamente. malattia. disoccupazione. Cambiamenti di lavoro. I matrimoni si sciolgono. risposarsi. Il reddito varia di mese in mese. La povertà colpisce adesso. Non dopo la fine dell’anno fiscale. Il sistema è troppo lento. Hai bisogno di contanti, hai bisogno di contanti. Non il prossimo aprile.
Natura temporanea dei trasferimenti generali di denaro
I trasferimenti di denaro del governo non sono scolpiti nella pietra. sono cambiati. Le tariffe si adeguano. L’idoneità si espande o si contrae. È insensato cercare di valutare chiaramente la “situazione attuale” di ciascun Paese. I paesaggi cambiano più velocemente di quanto le immagini statiche possano catturare.
Le informazioni di base qui si basano su una certa situazione della metà degli anni ’80. Nello specifico, è tratto dalle dichiarazioni presentate da 140 paesi presso la Social Security Administration degli Stati Uniti. Questi rapporti furono pubblicati nel 1985 con il titolo “Programmi di sicurezza sociale nel mondo”.
Questa fonte fornisce un quadro strutturale. Ciò mostra come i paesi classificano il sostegno finanziario dato ai loro cittadini. Ma questo è storico. I numeri sono datati. Nei decenni successivi, i meccanismi qui descritti potrebbero essere stati aggiornati, sostituiti o obsoleti.
Questo archivio rimane un importante punto di riferimento per chi monitora gli ammortizzatori sociali storici. Offre una lente comparativa. Scopri come le diverse filosofie finanziarie di decenni fa si sono tradotte in assegni mensili. Ma per le proposte politiche attuali dobbiamo guardare altrove. I dati del 1985 costituiscono il fondamento dell’economia odierna, non un progetto.
Tre pilastri della previdenza nazionale
La maggior parte dei paesi si affida a uno dei tre modelli pensionistici nazionali. Esistono anche pensioni forfettarie in cui il reddito viene ignorato. Lo ottieni se vivi lì o lavori abbastanza a lungo e paghi nel sistema. Questo è comune nei paesi scandinavi e del Commonwealth. Ci sono anche pensioni basate sul reddito. Quello controlla il tuo conto bancario. Il terzo e più comune tipo lega i benefici al denaro guadagnato sul lavoro.
Questo è il punto di svolta. La maggior parte dei paesi a tasso forfettario alla fine ha aggiunto un secondo livello. Combina la rete di sicurezza di base e l’integrazione legata ai guadagni.
Come i diversi paesi gestiscono le nozioni di base
La Nuova Zelanda paga una tariffa forfettaria. Ti qualifichi a partire dai 60 anni se soddisfi i requisiti di residenza. Le coppie sposate guadagnano il doppio dei single. Questo importo costituisce una parte significativa del guadagno medio.
I Paesi Bassi sono diversi. Quando compirai 65 anni, potrai ottenere una pensione consistente. Deriva dai contributi. Se salti un anno, l’importo verrà ridotto. Le mogli ricevono meno della metà della somma ricevuta dal marito. Il piano irlandese è meno generoso. È riservato solo ai lavoratori dipendenti che pagano i contributi minimi.
In Australia questi approcci sono contrastanti. La pensione forfettaria inizia a 70 anni. Pensioni vincolate al reddito. Si comincia a 60 anni per le donne e a 65 per gli uomini.
Perché la Scandinavia ha cambiato idea
Dopo la seconda guerra mondiale, alcuni paesi scandinavi abbandonarono le prime pensioni basate sul reddito. Il vecchio sistema non era popolare. Era complesso. i benefici venivano tagliati se si avevano beni, quindi si scoraggiavano le persone dal risparmiare per se stesse.
A quanto pare, un importo forfettario non è sufficiente per tutti tranne che per i lavoratori meno pagati. Quindi hanno aggiunto un livello relativo ai guadagni in cima. Danimarca, Finlandia, Norvegia e Svezia prevedono pensioni forfettarie basate sulla residenza. In tre paesi, una coppia sposata guadagna sostanzialmente meno di due persone single. Ciascun piano prevede una pensione integrativa legata al reddito in base al reddito.
Il Canada ha seguito lo stesso percorso. Il Regno Unito è gradualmente passato ad un sistema a due livelli. Le qualifiche per entrambi i livelli variano a seconda della puntata. Sono previsti crediti per le assenze dal lavoro approvate. I piani per i datori di lavoro aiutano a fornire un determinato livello superiore minimo specificato.
Vantaggi del modello a 2 strati
In Scandinavia e Canada l’approccio a due livelli presenta evidenti vantaggi. In primo luogo, le pensioni di base non soggette a verifica del reddito sostengono le persone senza precedenti contributivi. Ciò vale anche per le persone disabili. Questo vale anche per chi non lavorava per motivi familiari. Puoi aiutare le mogli divorziate o separate. Il sistema neozelandese presenta vantaggi simili.
In secondo luogo, anche coloro che guadagnano di più pagano di più. Ottengono pensioni più alte. Il governo ne garantisce il valore con il potere d’acquisto. Ciò riduce la necessità di regimi pensionistici da parte dei datori di lavoro. Nei piani privati, il pagamento finale è determinato dalla capacità dei tuoi investimenti di battere l’inflazione. I regimi statali eliminano questo rischio.
Come funzionano davvero i fondi pensione
Quando iniziarono i regimi contributivi, funzionarono come assicurazioni private. Gli attuari hanno calcolato i livelli di pagamento. È stato istituito un fondo di capitale per pagare la pensione. Anche se nessuno dona, il valore accumulato può coprire le spese. Questo si chiama capitalizzazione o interamente finanziato.
Il primo piano tedesco, pubblicato nel 1889, adottò questo approccio. Sono ammissibili la maggior parte dei dipendenti fino ad un certo livello di reddito. Dipendenti e datori di lavoro pagano gli stessi contributi basati sul reddito. Lo Stato concede sussidi ai lavoratori a basso reddito, che garantiscono loro pensioni più alte di quelle che potrebbero ottenere con i soli pagamenti.
Ciò viola i principi dell’assicurazione privata. Quando il sistema fu lanciato, i lavoratori in pensione ricevevano una quota maggiore della pensione rispetto ai premi assicurativi. Altri paesi spesso offrono questo “compenso” ai lavoratori più anziani quando vengono lanciati nuovi programmi.
Transizione al sistema a ripartizione
Dopo la seconda guerra mondiale, la rapida inflazione cambiò tutto. Ciò imporrebbe cambiamenti fondamentali nel finanziamento delle pensioni.
Invece di costituire un grande fondo di capitale, i pagamenti vengono ora calcolati in base ai costi pensionistici previsti negli anni successivi. Questo è un approccio basato sulla divisione. Questo è lo standard per i regimi pensionistici legali. A differenza delle pensioni private.
I piani privati richiedono ancora capitale. Le generazioni future non possono essere costrette a partecipare. La pianificazione nazionale è essenzialmente un accordo intergenerazionale.
I lavoratori di oggi devono pagare le spese di soggiorno dei pensionati di oggi. Lo fanno nella speranza che la prossima generazione di lavoratori pagherà in seguito le pensioni richieste dalla legge.
È un modello durevole? Dipende a chi chiedi.
Come si sviluppa l’indice delle pensioni in base all’aumento dei salari
La fine degli anni Cinquanta segnò una svolta. La rapida crescita economica ha costretto i governi ad affrontare difficili problemi matematici. Se la pensione viene calcolata esclusivamente sul valore nominale dei pagamenti effettuati durante il rapporto di lavoro, al momento può essere matematicamente sufficiente, ma finanziariamente disastrosa al momento del pensionamento. I salari reali sono in aumento. Anche se ottieni una pensione fissa, gli acquisti diminuiranno gradualmente rispetto alle tue spese di soggiorno.
La soluzione non è graduale. Questo è strutturale.
Sono state sviluppate formule complesse per adeguare le pensioni ai livelli generali di reddito. Nel 1957, la Germania Ovest aprì la strada. Il modello è diventato popolare. Austria, Svizzera e Gran Bretagna sono d’accordo, ammettendo che l’inflazione e la crescita promettono di rompere la staticità dei consumi.
Non tutti scelgono la stessa strada.
In Italia e in alcune parti dell’Europa orientale l’approccio è più semplice. Le pensioni sono legate ai guadagni degli ultimi anni. La logica è semplice. Il tuo reddito pensionistico dovrebbe riflettere ciò che hai guadagnato quando hai smesso di lavorare.
Ma ci sono dei difetti. Le pensioni vengono influenzate se il reddito del dipendente diminuisce nel corso della vita a causa di un infortunio, di una riduzione dell’orario di lavoro o del pensionamento. Punisce la volatilità.
La Francia e altri paesi hanno adottato strategie diverse. Ricevono una pensione in base ai loro “migliori” anni di guadagno. Questo appiana eventuali irregolarità. L’ex Unione Sovietica offriva un’alternativa. Puoi scegliere l’anno in cui guadagni. Oppure puoi scegliere i migliori cinque anni consecutivi degli ultimi dieci anni.
Tutela dei lavoratori e delle donne a basso reddito
C’era qualcosa di strano nei primi piani della Germania. I lavoratori a basso salario ricevono più di quanto i loro contributi siano giustificati. Questo è un meccanismo di ridistribuzione. Successivamente il governo l’ha respinta, ma l’idea è rimasta. Copiato. Gli Stati Uniti adottarono una logica simile nei loro piani successivi.
Un altro strumento è la pensione minima.
Sia la Germania che gli Stati Uniti hanno introdotto limiti più bassi. Negli Stati Uniti questa regola rimase in vigore fino al 1981, quando fu rimossa per i non pensionati. Ma è pur sempre un’importante rete di sicurezza.
Perché è importante?
A causa dei divari di genere. Nonostante i progressi nelle leggi contro la discriminazione, il reddito medio annuo delle donne è ancora significativamente inferiore a quello degli uomini. Le loro carriere vengono spesso interrotte. Il congedo familiare riduce i periodi contributivi. Il modello a contribuzione flat penalizza questa realtà. La pensione minima può alleviare questa situazione.
Tuttavia, la maggior parte dei paesi preferisce meccanismi diversi. Pensioni sociali basate sul reddito.
Anche il Belgio e la Francia seguono questo modello. Non ottieni un piano fisso in base ai contributi. Ottieni un sostegno basato sulle necessità dopo che sono stati valutati gli altri redditi. Si tratta di una rete di sicurezza sociale e si differenzia dalla logica assicurativa delle pensioni di base.
Combattere l’inflazione
Gli sviluppi successivi alla Seconda Guerra Mondiale portarono ad aggiustamenti automatici.
Le pensioni iniziarono ad essere collegate agli indici dei prezzi. O in alcuni casi il livello di reddito medio. Le regole sono semplici. Usa ciò che è meglio per il pensionato.
L’obiettivo è mantenere il potere d’acquisto.
Tuttavia, l’inflazione non è necessariamente correlata bene con la crescita dei salari. Questo modello crea tensione quando i prezzi aumentano più rapidamente degli utili. Il governo ha risposto ritardando i cambiamenti. Oppure puoi farlo modificando le formule.
È un aggiustamento costante. L’obiettivo è la stabilità. In realtà sono in corso trattative tra il bilancio dello Stato e la sopravvivenza dei pensionati. Il sistema sta cambiando. Le pressioni di fondo permangono.
L’effetto dell’età pensionabile e delle relative disposizioni sul pensionamento
Generalmente non è stabilita l’età alla quale si può ricevere la pensione completa. Varia molto a seconda di dove vivi. In Europa, gli uomini raggiungono generalmente l’età pensionabile tra i 60 e i 67 anni. E le donne? L’intervallo è leggermente più piccolo, solitamente tra 55 e 66. Nei paesi in via di sviluppo può essere ancora più basso.
Questa differenza non è casuale. Corrisponde all’aspettativa di vita. L’aspettativa di vita più lunga significa periodi di pensionamento più lunghi, il che esercita pressione sui fondi pubblici.
Tuttavia, ci sono differenze tra uomini e donne. Le donne solitamente vanno in pensione prima degli uomini. Perché? Storicamente i mariti erano considerati più anziani delle loro mogli. L’abbassamento dell’età pensionabile per le donne consente alle coppie di andare in pensione insieme.
Questa logica è errata. Sono previste sanzioni per le donne che hanno lavorato per un breve periodo. Danno meno contributi. risultato? Una piccola somma di denaro.
La tendenza è verso la parità di età. Tuttavia, abbassare l’età pensionabile degli uomini per adeguarla a quella delle donne sarebbe costoso. L’UE non lo ha ancora reso vincolante. Le realtà economiche venivano prima dell’uguaglianza ideologica.
Il pensionamento anticipato: un’arma a doppio taglio
Di solito puoi ricevere la pensione in anticipo. Diversi anni prima dell’età normale. Si prevede però una riduzione. I calcoli attuariali riducono i pagamenti per tenere conto degli anni di recesso aggiuntivi.
Questo vale per i regimi di reddito generosi. La riduzione potrebbe non farti precipitare nella povertà.
Perché subire il colpo?
Per alcune persone, è dovuto alla cattiva salute. Alcune persone vogliono divertirsi al meglio mentre i loro corpi stanno ancora collaborando.
Potrebbero verificarsi ritardi. Ritardo nella pensione. Partecipa più a lungo. In cambio riceverai una pensione più alta. Questi meccanismi esistono per far fronte alla contrazione della forza lavoro. Quando il rapporto tra dipendenti e pensionati diminuisce, i contributi devono essere aumentati. Puoi ridurre questo stress ritardando il pensionamento.
Logicamente, con l’aumento dell’aspettativa di vita, dovrebbe aumentare anche l’età pensionabile. Negli anni ’60 la situazione era esattamente l’opposto. I regimi hanno abbassato l’età.
Perché? Politica.
Il tasso di disoccupazione è in aumento. I governi utilizzano il pensionamento anticipato per liberare posti di lavoro per i lavoratori più giovani. Hanno ridotto i dati ufficiali sulla disoccupazione. Gli oneri finanziari a lungo termine sono secondari rispetto agli obiettivi occupazionali a breve termine.
Appaiono regole complesse. Se hai un’assicurazione pensionistica per 35 anni, potresti avere diritto a una pensione anticipata completa. Oppure se sei disoccupato da un anno. Dipendenti disabili? Sono usciti presto. Persone che svolgono lavori faticosi? Fuggono dalla routine prima. Lavori lasciati liberi per le assunzioni più giovani? È un’altra rampa di uscita.
Alcuni paesi richiedono un test del reddito per queste prestazioni di prepensionamento.
Gli Stati Uniti hanno invertito questa tendenza. In futuro l’età pensionabile verrà gradualmente aumentata. Da 65 a 67. Occuparsi della solvibilità a lungo termine, non dell’opportunità politica.
Le pensioni parziali e la trappola del guadagno
La Norvegia ha sviluppato un nuovo modello nel 1972. Pensione parziale.
Le persone di età compresa tra 67 e 69 anni possono lavorare part-time. Puoi ricevere una pensione parziale. Crea una transizione graduale. Nessun bordo della scogliera.
Nel 1976 anche la Svezia ha introdotto una politica rivolta alla fascia di età 60-64 anni. Anche la Spagna ha adottato questa politica. Il Regno Unito? Solo su base limitata.
La maggior parte dei programmi industrializzati prevede limiti di reddito. Se guadagni troppo durante la pensione, la tua pensione verrà ridotta. Alcuni piani richiedono che tu smetta del tutto di lavorare.
Queste regole fanno sì che i lavoratori più anziani perdano il lavoro a tempo pieno.
Ma il motivo principale è la generosità. Sia le pensioni pubbliche che quelle private stanno migliorando. Le persone hanno la capacità di fare un passo indietro.
La moglie dipendente: un’eredità di rischio
I primi piani erano di prendersi cura della moglie a carico. Hanno creato regolamenti aggiuntivi tra la prima e la seconda guerra mondiale.
Ciò crea incentivi perversi. I contributi delle donne possono essere “sprecati”. Potrebbe guadagnare meno o essere inferiore al reddito del coniuge a carico.
I tassi di divorzio sono in aumento. La convivenza è in aumento. Le donne dipendono sempre più dalle pensioni guadagnate da sole.
In alcuni paesi, come Germania, Austria e Italia, non esiste ancora alcuna regolamentazione sulle mogli a carico.
Questo è importante per la povertà. Le donne vivono più a lungo. Sopravvivono ai loro coniugi. Hanno bisogno di una propria base finanziaria.
Alcuni paesi consentono alla casalinga di contribuire volontariamente. Pochissime persone lo fanno.
Alcune persone dividono i loro crediti pensionistici tra i loro coniugi. Il Regno Unito offre punti per la cura dei figli a carico o dei parenti disabili. Fino a 20 anni. Basato sui contributi precedenti.
I programmi stanno modificando la situazione anche per i vedovi.
Spesso i sopravvissuti scelgono tra i propri diritti e una parte di quelli del coniuge defunto.
La Svezia è un’eccezione. Oltre alla rendita unica, le vedove ricevono anche prestazioni legate al reddito.
Le reti di sicurezza sono state rafforzate. Ma è ancora costruito su vecchi presupposti. Quanto è importante questo se hai 70 anni e vivi da solo?
Questa è la vera domanda.
Storia e meccanismi del risarcimento degli infortuni sul lavoro
La forma più antica di previdenza sociale non è la pensione o la disoccupazione. È una copertura per infortuni sul lavoro. La Germania stabilì il modello nel 1884. Se un lavoratore soffriva di un’invalidità temporanea, riceveva la metà della retribuzione per quattro settimane. Successivamente è balzato a due terzi. L’invalidità permanente comporta una pensione pari a due terzi del reddito dell’anno precedente. L’incapacità parziale ha ottenuto una riduzione proporzionale. Se qualcuno aveva bisogno di cure costanti, erano disponibili fondi extra.
Fondamentalmente, il datore di lavoro ha pagato tutto. I contributi assicurativi erano legati direttamente al livello di rischio del lavoro. Le associazioni statutarie hanno raccolto i soldi e hanno pagato i benefici.
La Gran Bretagna prese una strada diversa nel 1897. I datori di lavoro erano tenuti a ricevere un risarcimento, ma non erano tenuti ad assicurarsi contro il rischio. Il pagamento? Metà dello stipendio base fino a sei mesi. Successivamente il sinistro potrà essere saldato con una somma forfettaria.
Questi due modelli – l’assicurazione tedesca contro la responsabilità britannica – hanno dettato la politica globale per decenni. L’Europa continentale seguì la Germania. Il Commonwealth e gli Stati Uniti seguirono il Regno Unito. L’India approvò una legge nel 1923 basata sul modello britannico, anche se la copertura era scarsa. Belgio, Paesi Bassi, Francia e Gran Bretagna imposero leggi sulla responsabilità dei datori di lavoro nelle loro colonie durante la Seconda Guerra Mondiale. La maggior parte di questi sono stati successivamente aggiornati a regimi assicurativi. La Scandinavia ha offerto un ibrido: i datori di lavoro dovevano assicurare, ma potevano scegliere il proprio fornitore.
Il Regno Unito cambiò rotta nel 1946. Introdusse l’assicurazione obbligatoria attraverso un sistema statale. Tutti i datori di lavoro pagavano la stessa tariffa di premio. I benefici sono iniziati con un importo forfettario per l’inabilità, poi sono passati a una pensione di invalidità basata sulla gravità. I componenti aggiuntivi coprivano la perdita di guadagno e le esigenze di presenza.
Oggi l’assicurazione è la norma nei paesi industrializzati. Ma l’assicurazione privata sopravvive in Danimarca, Finlandia e nella maggior parte degli stati americani. Alcuni paesi consentono ai datori di lavoro di scegliere tra assicuratori pubblici o privati.
Perché questo è importante per il tuo portafoglio? Gli infortuni sul lavoro e le malattie professionali comportano benefici più elevati rispetto alle malattie non lavorative. In alcune parti d’Europa, le indennità di invalidità temporanea raggiungono il 100% del reddito precedente. Questi pagamenti durano fino al recupero o ad un premio a lungo termine. Per i benefici a lungo termine, la perdita di capacità di guadagno è il parametro principale. Qui l’invalidità parziale viene trattata in modo più generoso che nell’assicurazione sociale generale. Alcuni paesi offrono benefici a lungo termine pari al 100% del reddito.
Eppure la via legale esiste ancora. In alcuni paesi e stati degli Stati Uniti è ancora possibile fare causa per risarcimenti forfettari. Ciò comporta dei costi. Ritardi. Incertezza. Cercare di trasformare una somma forfettaria in un reddito sicuro per tutta la vita è difficile.
Ci sono tre caratteristiche distinte di questi schemi che risalgono alla loro radice di responsabilità del datore di lavoro:
- Finanziamento: Solitamente sono i datori di lavoro a finanziare i contributi.
- Tempistiche: i benefici iniziano a partire dal primo giorno di lavoro.
- Scopo: Le prestazioni in denaro costituiscono un compenso, non un mantenimento del reddito.
Poiché l’obiettivo è il risarcimento, le prestazioni a carico sono generalmente escluse. Sono coperte le persone a carico superstiti, ma non le persone a carico attuali. Una prestazione compensativa potrebbe essere pagata in aggiunta al reddito o alla pensione.
Confrontatelo con i modelli di assicurazione sociale. Qui contribuiscono sia i datori di lavoro che i dipendenti. Spesso è necessario un periodo contributivo minimo prima di qualificarsi. L’importo dei benefici potrebbe dipendere da quanto tempo hai versato. Ciò danneggia i lavoratori disabili all’inizio della loro carriera.
Il vantaggio principale dell’assicurazione sociale è il mantenimento del reddito. Non puoi ottenerlo contemporaneamente ad altri benefici che servono allo stesso scopo. E a differenza della logica forfettaria dei sistemi di compensazione, è più probabile che l’assicurazione sociale prenda in considerazione il coniuge a carico.
Il compromesso è chiaro. I sistemi di compensazione offrono pagamenti elevati e immediati, ma mancano di sicurezza a lungo termine per le persone a carico. L’assicurazione sociale offre un reddito costante ma richiede una storia di contributi e ripartizione dei costi. Quale struttura ti protegge meglio quando il macchinario si rompe?
Dopo la guerra l’integrazione del sistema degli infortuni sul lavoro nel più ampio sistema di previdenza sociale rappresentò un chiaro passo avanti.
La Svizzera lo ha fatto molto presto. Dal 1911 il sistema copre sia gli infortuni sul lavoro che gli altri infortuni. La Nuova Zelanda non è molto indietro.
Ma perché preoccuparsi?
Separare gli infortuni sul lavoro da altri infortuni può creare confusione. Gli ostacoli giuridici sono concreti. L’infortunio deve essere “derivato dal e nel corso del rapporto di lavoro”. Sembra semplice. Questo non è vero.
Determinare questo limite è complicato. In alcuni piani viene calcolato anche il tempo di percorrenza. Altri no.
Poi c’è l’ambiguità medica. Come posso dimostrare che la mia perdita dell’udito o l’artrite sono dovute al lavoro? Questo è spesso impossibile. In alcuni casi, l’infortunio può essere solo parzialmente correlato al lavoro. linee sfocate.
Insieme, queste disposizioni risolvono questa ambiguità. C’è anche una discussione nella società. Perché pagare prestazioni diverse a persone con lo stesso grado di invalidità, solo per ragioni diverse?
I Paesi Bassi sono un’eccezione qui. offre servizi generali per disabili dal 1976. Il motivo non ha importanza.
Ma questo approccio costa denaro. Portare tutte le assicurazioni per l’invalidità al livello dei precedenti programmi professionali ben retribuiti sarebbe costoso. La maggior parte dei paesi non lo toccherà.
Chi paga la malattia?
Le malattie non legate al lavoro vengono trattate diversamente.
La maggior parte dei paesi sviluppati pagano prima i benefici a breve termine. Successivamente c’è un periodo di attesa da sei mesi a un anno o più prima del passaggio a una pensione a lungo termine.
Le prime settimane sono un periodo di attrito.
In Austria, Belgio, Germania e Regno Unito i costi sono generalmente a carico del datore di lavoro. Il fondo di previdenza sociale interviene più tardi. In alcuni casi, il datore di lavoro viene rimborsato. A volte non lo è.
Alcuni paesi hanno un “periodo di attesa”. Malattia di durata inferiore a tre giorni? Sei da solo.
Altri includono i primi tre giorni come parte del vantaggio. Per periodi brevi non è necessario il certificato medico.
I tassi di sostituzione variano notevolmente.
- Paga intera: Austria e Belgio offrono fino al 100% nelle prime settimane.
- Tariffe limitate: Norvegia e Lussemburgo hanno limiti di prezzo.
- Percentuale alta: Svezia e Danimarca pagano il 90%, ma c’è un limite.
- Tassi più bassi: Francia, Canada e Grecia spesso scelgono il 50% o il 60%.
In Irlanda e nel Regno Unito esiste un sistema forfettario dopo che il datore di lavoro ha effettuato il pagamento iniziale. Australia e Nuova Zelanda hanno fatto la stessa cosa, ma con una svolta. I loro benefici sono determinati in base al reddito.
Gli Stati Uniti si distinguono.
La maggior parte degli stati non prevede l’indennità legale per malattia a breve termine. Solo assistenza sociale o welfare. Per i dipendenti del settore privato dipende dalle trattative tra sindacato e datore di lavoro. Questo è un mosaico.
Il percorso verso l’invalidità a lungo termine
La storia delle rendite d’invalidità a lungo termine risale al 1889.
La legge tedesca sulle pensioni è stata la prima. Questo vale per le persone che hanno perso due terzi della loro capacità di guadagno. Molti paesi hanno copiato questo modello.
In Europa, devi esaurire le prestazioni di malattia a breve termine prima di poter ricevere la pensione di invalidità.
Dopo la seconda guerra mondiale, alcuni paesi aggiunsero norme che risultavano parzialmente invalide. Tuttavia, i criteri di ammissibilità sono rigorosi.
A Cinque anni di assicurazione sono un requisito generale. I paesi sviluppati spesso offrono una rete di sicurezza basata sul reddito se non si soddisfano i requisiti.
Australia e Nuova Zelanda si concentrano sui requisiti di residenza. Se hai vissuto lì abbastanza a lungo, potresti avere diritto a un sussidio basato sul reddito.
Calcolo del beneficio
Nei regimi legati al reddito, le pensioni di invalidità riflettono le pensioni di vecchiaia.
Anni di contributi determinano il livello. Questo è un calcolo lineare.
Alcuni paesi aggiungono concessioni in alcuni paesi. Aumentano le pensioni dei disabili che hanno appena iniziato la vita lavorativa.
Ulteriori vantaggi coprono le persone a carico. Presenza costante. bisogni speciali. Nessuno di questi è standard. Sono integratori.
I Margini: Casalinghe e Disabili dalla nascita
Non tutti hanno un record di contributo.
Un tipico esempio è una casalinga. Nel Regno Unito viene offerto un beneficio fisso basso. È minimo.
La Danimarca è più generosa. Le casalinghe hanno il diritto di ricevere una pensione ragionevole in base al reddito.
Alcune persone sono disabili fin dalla nascita o addirittura prima di iniziare a lavorare.
La maggior parte dei paesi li ignora negli schemi tradizionali.
I Paesi Bassi li includono nel sistema unificato della disabilità.
La realtà della copertura
La maggior parte dei paesi è lontana dal modello olandese.
Non trattano tutte le persone disabili allo stesso modo.
Le persone che soffrono di una disabilità legata al lavoro ricevono la migliore assistenza possibile. Risarcimento totale del mancato guadagno. Indennità speciale.
I contributori se la passano meglio dei non partecipanti.
L’entità del beneficio è solitamente determinata dalla durata del periodo di pagamento.
È un sistema basato su causa, effetto e contributo. Non necessario.
La malattia e l’invalidità sono rischi attuariali. L’incidenza annuale cambia poco. La disoccupazione è un’altra storia. Varia selvaggiamente. A causa di questa instabilità, la maggior parte dei paesi limita la durata dei sussidi di disoccupazione. In alternativa, i pagamenti potrebbero essere ridotti dopo un certo periodo di tempo.
C’è un’altra ragione per queste limitazioni. I decisori vogliono che le persone tornino al lavoro. Quando i benefici vengono interrotti o ridotti, è necessario presentare domanda ed essere accettati per un lavoro. Anche se il tuo nuovo lavoro paga meno del tuo vecchio lavoro. Anche se il reddito è inferiore all’indennità di disoccupazione. Questo sistema è progettato per rendere l’ozio costoso.
Chi ha realmente diritto all’indennità di disoccupazione?
Il pagamento delle quote associative è il custode principale. Non puoi richiedere l’indennità di disoccupazione solo perché sei disoccupato involontariamente. Avresti dovuto pagare.
Consideriamo un abbandono che non ha mai lavorato. o coloro che hanno lavorato solo per un breve periodo. Di solito non si adattano. Le donne che tornano al lavoro dopo aver allevato i figli si trovano ad affrontare ostacoli simili. Molti piani negano la copertura anche se hai pagato i contributi prima di lasciare il mondo del lavoro.
Per averne diritto, di solito devi essere assunto immediatamente prima di presentare domanda per i benefici. È inoltre necessario dimostrare la disponibilità al lavoro. Questo di solito significa registrarsi presso l’ufficio per l’impiego. Le dimissioni volontarie sono un grosso ostacolo. Lo stesso vale per il licenziamento per cattiva condotta. Le sanzioni sono standard.
Come strutturano questi vantaggi i diversi paesi?
Il livello dei benefici varia notevolmente a livello transfrontaliero. In alcuni paesi, le indennità di disoccupazione equivalgono alle indennità di malattia a breve termine. Canada, Danimarca e Paesi Bassi hanno adottato questo approccio. Lo scopo è semplice. Si tratta di porre fine alle false affermazioni secondo cui hai diritto a elevate prestazioni di malattia.
In altri paesi, le indennità di disoccupazione sono inferiori alle indennità di malattia. Germania, Grecia e Ungheria seguono tutte questo schema. Alcuni luoghi pagano l’indennità di malattia in base al reddito, ma l’indennità di disoccupazione è un importo fisso. La Bulgaria e l’Italia lo hanno fatto.
Australia e Nuova Zelanda prevedono test di reddito per le indennità di malattia e di disoccupazione. Ciò garantisce che i pagamenti vadano a coloro che hanno maggiori necessità finanziarie.
Qual è la durata tipica dell’indennità di disoccupazione?
Il momento in cui si ricevono i benefici non è uniforme. In Bulgaria ci vogliono 13 settimane. In Ungheria, Italia e Paesi Bassi la durata è di sei mesi. consentire un anno intero in Francia, Germania, Lussemburgo e Regno Unito.
Il Belgio si distingue. I benefici possono continuare indefinitamente. Questo è raro nelle economie sviluppate.
Dopo la cessazione dei sussidi di disoccupazione, molti paesi, ma non tutti, consentono alle persone di richiedere l’assistenza sociale. Questa è la tua ultima rete di sicurezza. Tuttavia, il ricorso a tali misure di backup dipende fortemente dalla politica locale.
Chi amministra questi programmi?
In alcuni paesi nordici, i sindacati mantengono un sistema di assicurazione contro la disoccupazione. Non lo stanno facendo da soli. Questi programmi sono fortemente sostenuti dal governo. Questo modello ibrido dei settori pubblico e privato mira a coniugare efficienza amministrativa e solidarietà sociale.
La struttura dell’assicurazione contro la disoccupazione riflette la tensione tra protezione e pressione. Ti protegge dalla perdita improvvisa di reddito. Inoltre, spinge i lavoratori ad accettare il prossimo lavoro disponibile. Questo compromesso è reale.
Come gli assegni familiari si sono trasformati in un moderno welfare
Il panorama del sostegno familiare è cambiato radicalmente nei decenni successivi alla seconda guerra mondiale. Prima della guerra, gli assegni familiari erano rari, di solito solo per i lavoratori dipendenti e finanziati direttamente dai datori di lavoro. La situazione è cambiata negli anni Quaranta e Cinquanta. Il principale fattore scatenante è stato il rapporto Beveridge britannico.
Molti paesi europei, Canada e Australia hanno seguito il modello britannico e hanno ampliato i propri sistemi. Hanno smesso di legare i benefici all’occupazione e hanno iniziato a coprire tutti i figli dei residenti. La Francia ha giocato un ruolo diverso. Concedeva un assegno fisso ai figli delle persone che lavoravano nelle colonie africane. Altri paesi hanno adottato strutture simili, tra cui Bolivia, Brasile e Cile.
Oggi, la maggior parte dei programmi si concentra ancora sui lavoratori. Una minoranza di programmi (soprattutto nei paesi sviluppati) copre l’intera popolazione. Gli Stati Uniti rappresentano un’eccezione. Non prevede benefici familiari generali. L’aiuto per i figli a carico è disponibile solo attraverso aiuti basati sul reddito.
L’obiettivo è la povertà e la fertilità
Alcuni programmi utilizzano questi pagamenti per alleviare la povertà nelle famiglie numerose. Altri paesi, soprattutto l’Europa dell’Est, stanno cercando di migliorare i propri tassi di natalità. La struttura di solito riflette questi obiettivi. Ad esempio, in Australia, Belgio, Francia, Irlanda e Norvegia, l’importo pagato per figlio aumenta in base al numero di persone a carico. Questo numero raggiunge il picco intorno al quinto o sesto figlio. I Paesi Bassi devono aspettare che l’ottavo figlio raggiunga il limite.
Nell’ex Unione Sovietica i benefici cominciavano dal quarto figlio. La tariffa massima è arrivata all’undicesimo figlio. Anche altri paesi sembrano avere strutture familiari favorevoli. In Bulgaria, Repubblica Ceca e Slovacchia la percentuale diminuisce dopo i tre figli. Grecia e Ungheria registrano un calo dopo due. Il Marocco limita i pagamenti a sei figli.
I modelli politici variano a seconda dell’età e delle realtà economiche. In Finlandia, le madri ricevono sostegno se restano a casa con i figli di età inferiore ai tre anni. La logica è semplice. le madri hanno meno probabilità di tornare nel mondo del lavoro durante quei primi anni. L’Austria ha un approccio diverso. Più il bambino è grande, più il prezzo è alto. Il motivo è semplice. Il mantenimento dei bambini più grandi costa di più.
Solitamente l’idoneità termina quando il bambino raggiunge la scuola dell’obbligo. Il rinvio è possibile in caso di istruzione a tempo pieno o disabilità.
Transizione dalle agevolazioni fiscali ai pagamenti diretti
Un cambiamento significativo nella politica si è verificato negli anni ’70. Alcuni paesi hanno abolito le agevolazioni fiscali sul reddito per i bambini. Usano i loro risparmi per aumentare il livello dei benefici familiari diretti. Il motivo è l’equità. Le famiglie ad alto reddito hanno beneficiato maggiormente delle agevolazioni fiscali perché hanno un’aliquota fiscale marginale più elevata. Questo è un vantaggio indiretto. I decisori hanno deciso che per ridurre efficacemente la povertà i fondi devono essere distribuiti in modo più equo.
Australia, Canada, Danimarca, Germania Ovest, Israele, Nuova Zelanda e Regno Unito hanno apportato queste modifiche. La Danimarca è andata oltre. Gli assegni familiari per i lavoratori ad alto reddito saranno completamente rimossi attraverso la verifica dei redditi. Il Regno Unito ha aggiunto un altro livello. Ha introdotto l’integrazione del reddito familiare. Si tratta di un beneficio supplementare basato sul reddito per le famiglie a basso reddito.
Meccanismi di sostegno alla maternità e alla genitorialità
L’indennità di malattia e l’indennità di maternità vengono generalmente corrisposte insieme. Gli accordi che offrono indennità di malattia prevedono anche indennità di maternità come standard. Questi di solito iniziano prima della nascita. Successivamente, continua per diverse settimane.
I vantaggi variano. Può essere utilizzato anche in relazione all’indennità per infortuni e malattia. Di solito più alto. I contributi vanno dal 66% al 100% dei guadagni passati. La Svezia è stata pioniera di un modello diverso. Ha creato un assegno parentale disponibile sia per i padri che per le madri. L’obiettivo è incoraggiare i padri a dedicare più tempo alla cura dei propri figli piccoli.
Esiste anche un sistema in cui viene pagata una somma forfettaria al momento del parto. Ciò contribuirà a coprire il costo iniziale dei prodotti e dei vestiti per bambini.
Incentivi per il caregiving nelle assicurazioni sociali
Negli anni ’70 l’Europa dell’Est fece grandi sforzi per aumentare il tasso di natalità. Lo hanno fatto estendendo la durata delle prestazioni di maternità. Hanno inoltre concesso crediti di previdenza sociale alle madri che restano a casa per prendersi cura dei bambini piccoli.
Crediti simili sono disponibili anche nel Regno Unito. Ma le motivazioni sono diverse. I crediti del Regno Unito si applicano alle persone che restano a casa per prendersi cura dei figli o dei parenti disabili. L’obiettivo non è principalmente quello di aumentare il tasso di natalità. Si tratta di aumentare i diritti alle pensioni personali con responsabilità familiare. Ciò colpisce particolarmente le donne.
La transizione dai crediti d’imposta ai pagamenti diretti evidenzia chiari compromessi. I trasferimenti diretti di denaro avvantaggiano immediatamente le famiglie a basso reddito, mentre i crediti d’imposta già avvantaggiano in modo sproporzionato le famiglie ad alto reddito.
Vivere senza coniuge: il divario della vedova
Se perdi il tuo partner prima dell’età pensionabile, raramente la tua rete di sicurezza è completa. Per le vedove con figli a carico, la liquidazione predefinita copre generalmente dal 50 al 75% del diritto pensionistico del marito defunto. Ciò presuppone che la pensione fosse legata ai guadagni. Questa non è una sostituzione completa.
I dettagli variano notevolmente a seconda di dove vivi. Alcuni paesi vedono questo vantaggio come una soluzione temporanea. La Francia, ad esempio, può limitarlo a tre anni. Alcuni collegano l’idoneità alla durata del matrimonio. Per sposarsi in Grecia ci vogliono 6 mesi. Sono in Francia da 2 anni. Anche l’età è importante. Nei Paesi Bassi, potresti dover avere 40 anni per qualificarti. In Francia la soglia è 55.
“L’assegno vedovile di solito termina quando ci si risposa.”
Questa regola è comune alla maggior parte dei sistemi. Se ti risposi, il tuo sostegno finanziario verrà interrotto. Ma non deve necessariamente essere il genere. Se un vedovo dipende dal reddito della moglie, di solito può rivendicare diritti simili. Alcune giurisdizioni estendono questi diritti alle donne divorziate.
La logica cambia. Poiché sempre più donne sposate intraprendono un lavoro retribuito, la società comincia a chiedersi se sia ancora necessario un sostegno a lungo termine per le vedove senza figli. Supponiamo che abbiano un proprio potere di guadagno. Si tratta di un adeguamento duro ma realistico alle tendenze della forza lavoro moderna.
Genitori single: la trappola del welfare sociale
Per i genitori single che non sono vedove, questo sistema spesso fallisce. Non ci sono quasi benefici pensionistici speciali. Invece, sono costretti a ricevere assistenza. Questo è un supporto di livello inferiore e i numeri dipingono un quadro cupo.
In Australia, i genitori single possono ricevere benefici equivalenti alla pensione tra i 65 e i 70 anni. Si tratta di un certo livello. La Nuova Zelanda è molto meno indulgente. I genitori single con un figlio ricevono meno della metà di questo importo.
Il difetto strutturale qui è evidente. Quando svolgi un lavoro poco qualificato, guadagni meno e ottieni meno benefici. Non ti alzi. Siete semplicemente bloccati allo stesso livello di povertà, ora sotto la pressione aggiuntiva dell’occupazione. È un disincentivo incorporato nel design.
Alcuni paesi stanno cercando di attutire il colpo con sussidi. La Danimarca offre ai genitori single un assegno familiare superiore alla tariffa standard per figlio. La Norvegia tratta i genitori single come se avessero un figlio in più ai fini dell’assegno. Sebbene il Regno Unito paghi benefici aggiuntivi, l’importo è leggermente superiore alla metà del normale assegno familiare. Questa non è una soluzione completa, ma un mosaico di piccole correzioni.
Divario di copertura globale
Tutti i paesi sviluppati hanno un sistema di assicurazione sociale. Quasi tutte le polizze assicurative coprono rischi importanti come la malattia e la vecchiaia. Gli Stati Uniti rappresentano un’eccezione.
Gli assegni familiari non vengono corrisposti. La maggior parte degli stati non prevede indennità di malattia a breve termine. Inoltre, non esiste un’assicurazione sanitaria nazionale generale. Gli unici gruppi coperti sono gli anziani e i poveri. Per i lavoratori comuni, questa è una chiara lacuna nella rete di sicurezza.
Nei paesi in via di sviluppo la differenza è ancora maggiore. Alcune persone fanno ancora affidamento sulla responsabilità del proprio datore di lavoro. Alcuni si stanno muovendo verso modelli formali di assicurazione sociale. Sebbene la meccanica sia cambiata, la copertura è ancora debole.
Benefici in natura e in denaro
Le prestazioni in denaro vengono riviste frequentemente. I politici modificano le cifre. La pressione pubblica porta al cambiamento. Tuttavia, i benefici effettivi in natura, come i servizi sanitari e la struttura dell’assicurazione sanitaria, non cambieranno molto.
I sistemi che organizzano i servizi sanitari e gli operatori sanitari sono più difficili da cambiare. Questi includono logistica complessa, fornitori consolidati e infrastrutture estese. È possibile modificare l’importo dell’assegno durante la notte. Non è possibile riorganizzare un sistema sanitario nazionale in un giorno. La rigidità dei pagamenti in natura crea attriti politici diversi rispetto alla fluidità dei trasferimenti di denaro.
La prima struttura dell’assicurazione malattie obbligatoria
La Germania ha stabilito il modello. La legge Bismarck del 1883 creò il primo sistema statale di assicurazione sanitaria obbligatoria. Questa non è un’invenzione improvvisa. Gli stati tedeschi hanno già iniziato a sperimentare una copertura basata sull’occupazione. Questa logica è un’economia brutale. I costi del lavoro per i datori di lavoro che partecipano ai fondi per le assenze per malattia sono in aumento. Chi non lo faceva poteva minare la concorrenza. Lo Stato interviene per livellare le condizioni di gioco. Ma c’è un altro motivo. Il governo voleva corrompere le tendenze socialiste della classe operaia.
L’amministrazione è decentralizzata. La cassa malattia locale gestisce il denaro. Datori di lavoro e dipendenti gestiscono questi fondi insieme. Negoziano contratti con alcuni medici e ospedali. Le persone a basso reddito furono costrette ad aderire. I medici non hanno ottenuto una tariffa unica. Vengono pagati sotto forma di stipendio, capitazione o pagamenti specifici per caso. Questa frammentazione provoca attrito. I medici esclusi hanno protestato. Chiedono un accesso aperto. Alla fine, la comunità medica ha ottenuto una vittoria fondamentale: il diritto di partecipare liberamente. Il pagamento è stato spostato sul compenso per il servizio. Il risultato è la concorrenza tra i fornitori.
L’Austria seguì l’esempio nel 1888, l’Ungheria nel 1891 e anche la Svizzera ci provarono. Questa idea fu infine respinta in un referendum nel 1900.
Il modello britannico e le varianti europee
David Lloyd George visitò la Germania nel 1908 e riportò questo disegno nel Regno Unito. La legge del 1911 prendeva di mira i lavoratori il cui reddito scendeva al di sotto di un certo limite. È molto stretto. Sono coperti i medici di medicina generale e i farmaci da prescrizione. Il ricovero ospedaliero è in gran parte escluso. Solo la cura della tubercolosi ricevette qualche provvedimento. Perché? Proteggere gli ospedali di beneficenza che forniscono servizi gratuiti ai poveri.
La pressione dei medici ha portato a modificare l’attuazione. Il comitato statutario ora amministra il contratto invece di lasciare che siano società amiche a gestire i contratti. Ciò consente a ogni medico di famiglia di partecipare. I pagamenti sono ancora su base capitativa. È più semplice del modello tedesco a pagamento per il servizio.
Il Nord Europa ha scelto una strada diversa. Svezia e Danimarca presero in considerazione regimi obbligatori negli anni ottanta dell’Ottocento. Hanno deciso di scegliere l’assicurazione volontaria con il sostegno del governo. La Norvegia introdusse l’assicurazione sanitaria obbligatoria nel 1911. La Danimarca attese fino al 1933. La Svezia seguì l’esempio solo nel 1955. Questi paesi già sovvenzionavano pesantemente gli ospedali pubblici.
La Francia approvò la legge nel 1920, ma entrò in vigore solo nel 1930. La legge è in fase di stallo a causa di disaccordi sul controllo locale. Le controversie con i medici sulle modalità di pagamento hanno causato ritardi. Il sistema originario della capitalizzazione fu abolito. Questo è stato sostituito da un compenso per il servizio. I medici si rifiutano di permettere a terzi di intromettersi tra loro e i loro pazienti. Qual è la soluzione? Rimborso. I pazienti pagano in anticipo. Quindi hanno chiesto un rimborso al fondo assicurativo.
Adattamento globale: retribuzioni, buste paga e proprietà pubblica
Il modello di rimborso diventa popolare. Svezia, Finlandia e Australasia lo hanno adottato. L’Australasia ha utilizzato l’assicurazione volontaria. Nel 1912, la Russia adottò un approccio incentrato sullo Stato. I medici ricevono uno stipendio. Lavorano in strutture statali. Il Cile copiò questo modello nel 1924.
In America Latina, Spagna, Portogallo e Grecia sono stati fissati salari part-time per i medici che lavorano nelle strutture di proprietà delle casse malati. È diventato lo standard regionale. In altre parti d’Europa e dell’Australasia, gli ospedali esistenti hanno assorbito pazienti assicurati. Ospedali speciali furono istituiti in Spagna, in alcune parti dell’Italia e in diversi paesi dell’America Latina.
Il prossimo sviluppo è la copertura universale. Ciò ha richiesto il finanziamento tramite tasse e contributi sociali. Nel 1920 l’Ungheria prese nuovamente il comando. L’Unione Sovietica seguì nel 1937. La Nuova Zelanda ha costruito il proprio sistema passo dopo passo. Nel 1939 le cure ospedaliere divennero gratuite per tutti. Nel 1941 seguirono i prodotti farmaceutici e i contributi dei medici di base per le cure ambulatoriali, i medicinali e i medici di base.
Il Regno Unito ha istituito il Servizio Sanitario Nazionale nel 1946. La Norvegia ha aderito nel 1956. La Svezia ha aderito nel 1962. La Danimarca ha aderito nel 1973. Il Portogallo ha aderito nel 1979. L’Italia ha aderito nel 1980. Negli anni ’80, più di 20 paesi avevano adottato questo modello universale.
Copertura universale non significa gratuita nel punto di utilizzo. Inoltre, ciò non significa che tutti gli ospedali siano di proprietà del governo. Su questo punto l’Europa dell’Est si è divisa. Una pratica comune è stata introdotta in Bulgaria, Repubblica ceca, Slovacchia, Ungheria e Romania. La Polonia non è così. Circa la metà di questi paesi fa ancora affidamento sui contributi previdenziali. Il confine tra finanziamenti pubblici e finanziamenti assicurativi è labile.
Il Saskatchewan non è l’unica provincia con l’assicurazione sanitaria obbligatoria. È stato sviluppato per la prima volta nel 1962.
Il resto del Canada non è da meno. Nel 1971 ogni provincia aveva firmato l’accordo. Il governo federale fornisce un sussidio del 50% per facilitare questo processo. All’improvviso, tutti i residenti hanno avuto accesso ai programmi governativi. Agli ospedali generali senza scopo di lucro viene assegnato un budget e forniscono effettivamente assistenza medica.
Il ritmo dell’Australia è lento. Il passaggio dall’assicurazione volontaria sovvenzionata all’assicurazione obbligatoria ha richiesto molto tempo.
Poi ci sono i valori anomali. Gli Stati Uniti e la Svizzera sono ancora gli unici paesi avanzati che generalmente non hanno un’assicurazione sanitaria obbligatoria. Oppure servizi sanitari per tutti.
Perché gli Stati Uniti e la Svizzera boicottano il sistema congiunto
I tentativi di introdurre l’assicurazione obbligatoria negli Stati Uniti hanno incontrato una forte opposizione. Ciò è stato fortemente osteggiato dall’American Medical Association.
Ha fallito per decenni.
Alla fine, nel 1966, fu trovata una soluzione di compromesso. È stato introdotto Medicare. Si tratta di un’assicurazione sanitaria obbligatoria limitata per gli anziani. Allo stesso tempo è stata creata Medicaid. Questo è un sistema sanitario basato sui bisogni. Ogni stato è al servizio dei poveri e dei poveri dal punto di vista medico.
Questo non è universale. Questo è speciale. Questo va avanti da quasi 60 anni.
Modello europeo: copertura elevata, regole variabili
Alcuni paesi europei hanno risolto i problemi di copertura, ma non sono arrivati al punto in cui i servizi vengono offerti a tutti i residenti.
Garantiscono che la popolazione sia adeguatamente protetta dall’assicurazione sanitaria obbligatoria. Questo sistema è rivolto ai lavoratori dipendenti. come lavoratore autonomo. Tutti i beneficiari della previdenza sociale. Coniuge e figli a carico.
Probabilmente è il 99% della popolazione.
Ma questo non vale per tutto.
In Germania e nei Paesi Bassi quasi tutti hanno una sorta di sistema assicurativo privato. I gruppi ad alto reddito sono esclusi dall’assicurazione sanitaria pubblica.
L’Irlanda la vede da una prospettiva diversa. Alcuni benefici, come le cure ospedaliere, sono offerti a tutti i cittadini. Quelli con un livello di reddito più elevato devono provvedere personalmente ad alcuni altri benefici.
La realtà in America Latina: i numeri non mentono
Con l’eccezione di Cuba, che dispone di assistenza sanitaria nazionale, il quadro in America Latina è scarso.
Solo tre paesi hanno un’assicurazione sanitaria che copre più dell’80% della popolazione.
Argentina. Brasile. Costarica.
Un’ampia copertura non significa necessariamente che i servizi siano ugualmente disponibili.
In Messico, Panama e Uruguay la copertura è estesa a circa la metà della popolazione. In Bolivia e Venezuela, questo numero supera un quarto.
In altri paesi la copertura è pari o inferiore al 10%.
Non tutti questi stati offrono gli stessi diritti al coniuge e ai figli dell’assicurato. Alcuni offrono solo assistenza maternità e pediatrica alle persone a carico.
È più facile fornire una copertura ai dipendenti dei propri dipendenti. Di solito sono concentrati nelle aree urbane. Anche nelle aree urbane gli emarginati sono solitamente i lavoratori autonomi, i lavoratori domestici e i lavoratori itineranti.
L’espansione della copertura rurale si scontra con un muro. Gli ostacoli sono reali.
I redditi sono più bassi. geograficamente dispersi. Condizioni di lavoro meno formali. Ampio lavoro autonomo e lavoro stagionale.
Inoltre, alcuni programmi sono troppo costosi per coprire l’intera popolazione allo stesso titolo dei sussidi fiscali.
La trappola della disuguaglianza nei paesi in via di sviluppo
La restante popolazione dipende quindi dai servizi sottofinanziati e con personale insufficiente forniti dal Ministero della Salute.
L’assicurazione sanitaria è stata sempre più criticata per aver esacerbato le disparità mediche.
I servizi sanitari statali forniscono più personale qualificato di quanto possano pagare. Si concentra su servizi di assistenza complessi e costosi nelle aree urbane.
Allo stesso tempo, una grande necessità sanitaria è rappresentata dai servizi di prevenzione per ridurre la prevalenza delle malattie infettive nelle città e nelle aree rurali.
Il Giappone ha evitato il peggiore di questi effetti. Elevata copertura raggiunta.
L’India procede con cautela. Ci siamo resi conto del potenziale danno ai servizi pubblici e abbiamo gradualmente sviluppato l’assicurazione sanitaria. Alcuni stati dispongono già di risorse per questo.
La Corea del Sud ha lanciato l’assicurazione sanitaria per i lavoratori urbani. Fornisce inoltre diritti alle persone a basso reddito nelle aree urbane.
Il problema di coprire la rimanente metà della popolazione rurale è ancora irrisolto.
Eredità coloniale e accesso rurale
Molti paesi in via di sviluppo hanno scelto strade diverse.
In particolare, i paesi che erano ex colonie britanniche hanno reso disponibili servizi sanitari a tutti i loro cittadini. Forniscono servizi gratuiti o quasi gratuiti.
Questo modello appare nelle Indie occidentali. Kenia. Zimbabwe. India. Sri Lanka. Malaysia. Ci sono molti paesi arabi in Medio Oriente.
Questi servizi furono originariamente sviluppati per i colonialisti espatriati. Nel corso del tempo, si sono espansi fino a includere la popolazione locale.
Ecco perché sono concentrati soprattutto nelle aree urbane. La popolazione rurale è scarsamente coperta.
Questi paesi lottano con questo problema a causa delle risorse limitate. Nell’ambito del programma Health for All dell’Organizzazione Mondiale della Sanità, il suo obiettivo è quello di espandere la copertura sanitaria primaria rurale a tutte le regioni entro il 2000.
Quella scadenza è passata.
L’infrastruttura costruita determina quindi chi può ricevere assistenza oggi. Se vivi in una città, probabilmente ne hai accesso. Se sei fuori da questi limiti, sei da solo. In alternativa potete affidarvi a quanto offre il Ministero della Salute.
Come i sistemi sanitari pagano i fornitori
Puoi imparare molto sul sistema sanitario esaminando i compensi dei proprietari degli ospedali e dei medici. Ci sono davvero solo tre modi per raggiungere questo obiettivo.
Innanzitutto il servizio diretto. I governi e i fondi assicurativi possiedono gli ospedali. Comprano provviste. Pagano i loro dipendenti. Questo modello è utilizzato negli ospedali e nei servizi comunitari nel Regno Unito. Lo stesso vale per la Scandinavia, ma la gestione di queste strutture spetta ai governi locali. Nell’Europa dell’Est, in Grecia, Spagna, Portogallo e nella maggior parte dei paesi in via di sviluppo questa è la norma. Il Canada è un’eccezione. Il loro ospedale non ha scopo di lucro ed è finanziato dallo Stato.
Poi ci sono i contratti indiretti. I piani assicurativi stipulano contratti con i fornitori. I fornitori di servizi possono essere privati o pubblici. Le tariffe vengono pagate per ciascun servizio secondo i prezzi concordati. Belgio, Germania, Lussemburgo e Paesi Bassi lo usano quasi per tutto.
Il terzo è il rimborso. I pazienti pagano in anticipo. Quindi invia i documenti per riavere i tuoi soldi. I fornitori di servizi possono essere pubblici o privati. La Francia lo usa. È utilizzato da professionisti privati in alcuni paesi nordici. È anche parzialmente utilizzato in Australia e Svezia. In Francia, i pazienti solitamente pagano una parte dei costi di tasca propria. C’è un listino prezzi. Ma se nessuno controlla, il medico finirà per addebitare più di quanto consentito dal programma.
La maggior parte dei paesi utilizza una combinazione di questi metodi. Il Servizio Sanitario Nazionale fornisce servizi direttamente agli ospedali, ma anche contratti con medici di base, farmacie, ottici e dentisti. In Grecia, Italia e Portogallo i pagamenti agli ospedali privati vengono effettuati su base contrattuale. In America Latina, le compagnie di assicurazione utilizzano servizi diretti nelle aree urbane, ma possono utilizzare contratti indiretti nelle aree rurali.
Costi degli incentivi
Il tuo metodo di pagamento influisce sull’importo dei pagamenti. Le commissioni di servizio possono creare incentivi. Il medico ordina più servizi. In Francia, l’importo dei medicinali prescritti è ancora il doppio della capitazione, anche dopo che i pazienti hanno pagato lo sconto. Quando i medici vengono pagati in base al compenso anziché allo stipendio, si verificano più interventi chirurgici, il numero di interventi chirurgici aumenterebbe ancora di più.
I pazienti hanno anche un contatto diretto con gli specialisti. Puoi consultare diversi medici per una malattia. Ciò aumenta i costi. Gli ospedali che dettagliano la fatturazione offrono più prodotti. Il trattamento ospedaliero quotidiano lascia i pazienti in ospedale più a lungo del necessario. Belgio, Francia e Paesi Bassi attualmente costringono questi ospedali a rispettare budget predeterminati.
Stipendi e quote inibiscono questi incentivi. Questo è ciò che fanno i Paesi Bassi e la Gran Bretagna. Tuttavia, ciò potrebbe causare ritardi. I tempi di attesa si allungano sia nelle cure ospedaliere che in quelle ambulatoriali.
Limitare l’accesso agli esperti aiuta a controllare i costi. Di solito è necessaria l’impegnativa del medico di base. Questo approccio è più efficace quando il paziente ha un medico di base.
Un altro problema è la retribuzione part-time. Questo è comunemente usato in Grecia, Portogallo, Spagna e paesi dell’America Latina. I medici hanno tempo libero per esercitare la professione privatamente. I pazienti lo considerano di scarsa qualità. Manca la cortesia. Le consultazioni sono brevi. Per affrontare questo problema, molti stati stanno passando a salari a tempo pieno senza diritti di studio privato.
Recupero e riabilitazione
Il diritto all’assistenza medica gratuita inizia con il regime tedesco degli infortuni sul lavoro. I servizi di riabilitazione furono aggiunti nel 1925. Col tempo, l’attenzione si sposta sul ripristino della capacità lavorativa. A questo scopo sono state create istituzioni specializzate.
Molti paesi hanno seguito l’esempio della Germania. Fondarono istituzioni altamente specializzate. Questi fondi sono di proprietà di fondi sanitari o gestiti da agenzie sanitarie statali. Sono responsabili della riabilitazione fisica e professionale.
Il funzionamento delle reti di sicurezza del governo varia da governo a governo. La struttura dell’amministrazione della previdenza sociale varia notevolmente a seconda di dove la si guarda. Alcuni paesi hanno istituito sistemi altamente centralizzati. Alcuni si affidano a una rete decentralizzata di fondi indipendenti. Questa scelta influisce su chi controlla i fondi, chi ottiene cosa e quanto attrito politico si verifica quando vengono proposte le riforme.
Sistemi centralizzati e Scandinavia
Nel Commonwealth e nei paesi scandinavi, questo approccio tende ad essere altamente centralizzato. Vediamo un’agenzia unificata che gestisce la maggior parte delle funzioni di sicurezza sociale sotto lo stesso tetto. L’assistenza sanitaria e il sostegno al reddito costituiscono eccezioni degne di nota. Questi servizi speciali sono solitamente delegati ai livelli inferiori del governo locale. Tuttavia, i meccanismi pensionistici e assicurativi di base si trovano spesso nello stesso quadro unificato.
Chi gestisce questi sistemi centralizzati? Dipende. In alcuni casi, i ministeri possono essere direttamente responsabili. In altri casi, istituzioni semiautonome gestiscono le operazioni quotidiane. L’obiettivo è la coerenza. Un amministratore può combinare i vantaggi a livello nazionale. Ciò riduce la complessità quando i residenti si spostano da un’area all’altra. Semplifica inoltre il finanziamento del datore di lavoro.
Fondi frammentati in Europa e America Latina
Confrontatelo con l’Europa continentale e l’America Latina. Lo schema qui è diverso. Il sistema è solitamente gestito da un fondo speciale separato. o attraverso fondi che coprono determinati rischi. I camionisti possono avere finanziamenti diversi rispetto agli insegnanti. Un operaio edile può trovarsi in una posizione diversa rispetto a un banchiere.
Questa frammentazione crea diversi livelli di gestione. La gestione dell’impresa può essere affidata al consiglio, composto in parti uguali da datori di lavoro e dipendenti. L’idea è l’equilibrio. Entrambi i partiti hanno voce in capitolo nella gestione del fondo. In alcuni modelli la struttura è composta da tre parti. Il governo interviene come terzo. Ciò consente il controllo statale coinvolgendo lavoro e capitale nel processo decisionale.
La divisione degli Stati Uniti
Gli Stati Uniti non rientrano perfettamente in nessuna delle due categorie. La responsabilità della previdenza sociale è condivisa tra le agenzie federali e statali. Il livello federale è responsabile dell’assicurazione per la vecchiaia, i superstiti e l’invalidità. Gli stati amministrano le indennità di disoccupazione. Questa divisione significa che i dipendenti spesso interagiscono con due diverse burocrazie. Ciò significa anche che i cambiamenti politici a livello nazionale non si riflettono automaticamente nei programmi statali.
La resistenza all’unificazione
Alcuni paesi stanno ancora lottando per l’unificazione. In teoria, la fusione di fondi frammentati in un’unica organizzazione nazionale ha senso. Si riducono gli sprechi amministrativi. Ciò distribuisce il rischio su un pool più ampio.
Tuttavia, tali sforzi incontrano spesso una forte resistenza. Questa opposizione proviene da alcuni gruppi professionali. Questi gruppi di solito ottengono benefici migliori o pagamenti inferiori. I loro costi inferiori sono spesso dovuti ai minori rischi in determinate occupazioni. I premi assicurativi per gli impiegati possono essere inferiori a quelli dei lavoratori manuali ad alto rischio. Unire i fondi significa concedere sussidi ai gruppi a rischio. I gruppi a basso rischio si oppongono a questo sussidio incrociato. Non vogliono pagare il prezzo di un aumento del rischio in altri lavori.
“I tentativi di unificare sistemi di sicurezza sociale frammentati spesso si bloccano quando i gruppi protetti rifiutano di sovvenzionare le occupazioni ad alto rischio.”
In molti luoghi, la tensione tra efficienza e uguaglianza rimane irrisolta. La centralizzazione offre semplicità. La frammentazione adatta la copertura, ma a scapito della complessità. Entrambi i modelli presentano problemi politici difficili.

Perché ottenere la previdenza sociale sembra un labirinto
Invii il tuo documento. Apetta un minuto. Non sono arrivati soldi.
Non è solo frustrazione. Questo è un errore strutturale. Il sistema di previdenza sociale è costruito su strati di burocrazia che confondono anche gli amministratori. Quando la raccolta fondi avviene in silos, l’accesso diventa una barriera. Non sono presenti uffici locali aperti al pubblico. Puoi chiamare solo gli uffici remoti che non sono fisicamente vicini.
risultato? ritardo.
Le controversie sulla qualificazione sono comuni. Il fondo A insiste affinché il fondo B paghi. Il Fondo B non è d’accordo. Il querelante sedeva al centro. I diritti verranno stabiliti alla fine, ma “alla fine” non è la stessa cosa di “in tempo”. Non tutti ottengono ciò che meritano. Questo sistema filtra le persone prima che depositino denaro sui loro conti bancari.
Anche le aziende private non sono innocenti.
Non pensare che un’assicurazione privata risolva i tuoi problemi. Questo non è vero.
Alcune compagnie aeree commerciali si rifiutano di pagare le richieste di indennizzo assicurativo. Stanno aspettando che tu ti arrenda. Si aspettano che i querelanti siano esausti. Un sistema unificato con uffici regionali suona meglio sulla carta. Un ufficio locale significa una posizione faccia a faccia.
Ma la visibilità non garantisce la velocità.
Questi uffici sono spesso a corto di personale. Tu ti schieri. L’impiegato era nei guai. Il servizio era molto lento. L’efficienza diminuisce. La struttura c’è, ma la capacità umana di sostenerla no. Scambiate l’anonimato con l’indifferenza.
Il vero costo della complessità
Questa complessità non è casuale. Ci sarà attrito. L’attrito consuma tempo. Il tempo è denaro.
Quando il sistema è frammentato, si perde la responsabilità. Chi è responsabile dei ritardi? Governo rurale? Una filiale locale? Perito assicurativo? nessuno. O tutti quanti. Questa ambiguità annulla il vantaggio.
Ho bisogno di una risposta. Sono richiesti contanti. Apparirà un modulo.
La differenza tra un diritto e una ricevuta è dove il sistema fallisce. È stato un difetto di progettazione. La complessità protegge la tua organizzazione. Ciò costituisce un onere per l’individuo. Devi navigare nel labirinto senza una mappa.
Perché accettare questo?
Perché le alternative richiedono risorse. Le risorse sono scarse. La complessità costa poco. Non costa molto confondere le regole. Abbiamo sacrificato tutto per farglielo capire.
Hai ancora delle opzioni. Combatti la procrastinazione. Oppure accettare la sconfitta.

La complessità del discorso sul sostegno al reddito e sulla convivenza
Le disposizioni di sostegno al reddito non fanno solo parte del sistema di sicurezza sociale. Sono più caotici. La complessità operativa è inevitabile. Ma non è tutto. Queste regole hanno una notevole discrezionalità.
Quando un assistente sociale amministra il programma, la dinamica cambia. I beneficiari sono spesso consapevoli della potenziale coercizione. Questo è il rischio. Se non segui le raccomandazioni dell’assistente sociale, i tuoi benefici potrebbero essere ridotti. O rimosso del tutto. Questo squilibrio di potere è reale.
Alcuni sostengono la completa trasparenza. Tutti i regolamenti devono essere pubblicati. I ricorrenti devono conoscere i propri diritti. La conoscenza consente di lamentarsi di dinieghi o riduzioni di benefici.
Adottare questo approccio ha delle conseguenze. In alcuni casi, le normative potrebbero essere troppo complesse perché i dipendenti possano svolgere il proprio lavoro in modo efficace. In altri, le regole sono state semplificate. Ciò ha avuto un prezzo. Le tradizionali disposizioni discrezionali sono scomparse.
La ricerca della trasparenza crea spesso un compromesso tra chiarezza ed efficienza amministrativa.
Poi c’è la questione della convivenza. Ciò è particolarmente controverso.
Consideriamo una donna sposata disoccupata che vive con il marito che ha un reddito. Non ha diritto al sostegno al reddito. L’uguaglianza implica che le donne disoccupate che vivono con uomini che lavorano siano trattate allo stesso modo.
A prima vista, questo sembra giusto. Tuttavia, la convivenza non è il matrimonio. In alcuni casi non è necessaria alcuna manutenzione. È molto difficile da definire.
Il confine tra inquilino e convivente è diventato sfumato. Questo varia da caso a caso. Non è facile per un estraneo determinarlo.
I tentativi di definire questa linea rappresentano una grave violazione della privacy. Chi decide chi vive con chi? L’intervento statale è significativo.

Finanziamento della previdenza sociale: pagamenti e tasse
La maggior parte dei paesi gestisce i propri sistemi di sicurezza sociale secondo un modello di condivisione degli oneri. Datori di lavoro e dipendenti condividono i costi in proporzione al reddito. Le azioni variano. In alcuni casi pari. In alcuni casi, il datore di lavoro paga quasi il doppio del dipendente. C’è un’eccezione. I regimi di infortunio sul lavoro sono generalmente interamente coperti dal datore di lavoro.
Poi c’è il soffitto. Limite di reddito. Una volta raggiunto questo livello, smetteremo di pagare i contributi proporzionali. La tariffa diventa fissa. Svezia e Svizzera rappresentano notevoli eccezioni. Non esiste un limite superiore. Nella maggior parte degli altri settori, il limite è superiore del 50% al reddito medio. Francia, Irlanda e Italia si collocano nella fascia più bassa. salire più in Germania, Gran Bretagna e Stati Uniti. La Norvegia è ancora più alta.
Perché mettere un berretto? Ci sono due ragioni per questo. In primo luogo, evita la sovrapposizione con aliquote fiscali marginali elevate. In secondo luogo, lasciare la sostituzione dei lavoratori ad alto reddito al settore privato. Alcuni paesi rinunciano completamente alle tasse sui redditi bassi o costringono i datori di lavoro a pagare queste tasse.
Il ruolo della fiscalità generale
Le tasse giocano sempre un ruolo. Almeno lo Stato copre eventuali deficit in cui i benefici superano le entrate contributive. Tuttavia, il passaggio al finanziamento fiscale è stato significativo. Negli anni ’70 in Europa occidentale i costi furono trasferiti dai datori di lavoro alle imposte generali. Danimarca, Irlanda, Italia, Paesi Bassi, Portogallo e Regno Unito hanno guidato questa carica. Austria, Francia e Germania hanno trasferito parte dell’onere sui dipendenti. Il driver è l’aumento del tasso di disoccupazione. Il sostegno al reddito per i disoccupati richiede finanziamenti.
Disponiamo di un’ampia gamma di modelli di finanziamento. Alcuni sistemi non hanno tasse. Piani più piccoli in Burundi ed Etiopia si adattano a questo. Lo stesso vale per i sistemi più ampi in Malesia, Filippine e Singapore. All’altra estremità ci sono Australia, Danimarca e Nuova Zelanda, che dipendono fortemente dalle tasse. I contributi sono minori. In Gran Bretagna il rapporto è di circa 50/50. Il servizio sanitario nazionale è finanziato con i soldi delle tasse. L’assistenza sociale è importante. In alcuni paesi dell’Europa dell’Est non sono previsti contributi da parte dei dipendenti. Il datore di lavoro paga l’intero spettacolo.
Il caso del finanziamento mediante contribuzione
Il dibattito su chi paga va avanti da decenni. I sostenitori dei pagamenti sostengono che i pagamenti ai beneficiari impediscono un’inflazione irresponsabile dei benefici. I finanziamenti separati incoraggiano la partecipazione. Sia il dipendente che il datore di lavoro hanno un ruolo da svolgere. Il pagamento garantisce il mantenimento delle promesse.
La raccolta è amministrativamente più semplice. I dipendenti vogliono assicurarsi che i datori di lavoro paghino. I vantaggi per i dipendenti sono evidenti. I costi per i datori di lavoro creano incentivi. Incoraggia la prevenzione dei rischi sul posto di lavoro. Solo i contributi accantonati possono dare diritto a benefici basati sul reddito. Collega il pagamento direttamente al pagamento.
La critica alle imposte sui salari
I critici la vedono diversamente. I contributi forfettari sono regressivi. Fanno male ai poveri. Lo stesso vale per i contributi legati al reddito con massimali bassi. Ciò pone un onere pesante sui lavoratori a basso reddito. È auspicabile un’imposta progressiva sul reddito. Dipende dalla tua capacità di pagare. Riscuotono anche sui redditi da investimenti, ma anche sui redditi da investimenti.
Le entrate fiscali consentono ai governi di dare priorità a tutta la spesa pubblica. Ciò consente una più stretta collaborazione tra la sicurezza sociale e altri servizi. La gestione finanziaria del governo può semplificare questo processo.
C’è un altro aspetto negativo. Grandi contributi alimentano l’economia sommersa. Cresce il settore sotterraneo. Questo è un grosso problema in Francia e in Italia. diffusa mancanza di copertura assicurativa sociale a causa di pagamenti eccessivi da parte del datore di lavoro. I dipendenti vanno in nero per evitare il cuneo fiscale.
Competitività e investimenti di capitale
Con l’aumento della disoccupazione negli anni ’70, questo argomento divenne sempre più popolare. Gli elevati contributi del datore di lavoro rendono i prodotti non competitivi. Ciò ha colpito maggiormente le industrie ad alta intensità di manodopera. Confrontatelo con i paesi del terzo mondo dove la sicurezza sociale è meno sviluppata. La teoria è che questo acuisce la recessione. Peggiora la disoccupazione nei paesi industrializzati.
È vero? La riduzione dei pagamenti può avere benefici a breve termine. La sostenibilità a lungo termine è meno certa. Il risparmio sui contributi può essere concesso in seguito. Salari più alti. Altre spese salariali. Se questa affermazione fosse vera, Australia, Danimarca e Nuova Zelanda conquisteranno il mercato commerciale mondiale. Usano poco il contributo del datore di lavoro. Non l’hanno fatto. Il costo totale del lavoro determina la competitività. I pagamenti della previdenza sociale sono solo una parte.
Contributi elevati hanno un effetto negativo sulle aziende ad alta intensità di manodopera. O almeno così si sostiene. Incoraggiano la sostituzione del capitale con il lavoro. Controlla attentamente. Le aziende che producono beni d’investimento pagano lo stesso importo di commissioni. Le società a controllo di capitale versano indirettamente il capitale. materie prime. facilità. Dispositivo. vitalità. Le tasse vengono aggiunte in ogni fase della catena.
Pagamenti più elevati possono comportare una retribuzione in contanti inferiore. Il costo totale del lavoro potrebbe non aumentare. Le tasse vengono trasferite così come sono. Inoltre, se le commissioni elevate incoraggiano approcci ad alta intensità di capitale, le imprese ad alta intensità di lavoro faranno lo stesso. Gli investimenti in efficienza riducono i costi di produzione. Ciò aumenta la nostra competitività nel mercato globale. Le cose sembrano diverse nel lungo periodo. Fa male a breve termine. I conti sono complicati.
Le discussioni sul finanziamento sociale raramente sono in bianco e nero. Potresti pensare che i contributi del datore di lavoro siano un peso che ti toglie opportunità di lavoro. I dati non lo supportano davvero. Ma c’è un particolare difetto strutturale che lo causa.
I limiti di pagamento bassi sono un vero problema.
Limitare i contributi dei datori di lavoro ai regimi di previdenza sociale crea incentivi perversi. Assumere un altro dipendente part-time comporta costi generali e retributivi di base più elevati rispetto al lavoro straordinario del dipendente attuale. Il calcolo è facile. Il risultato è inefficace.
Lo prevedono gli esperti internazionali dell’Ufficio internazionale del lavoro. Hanno esaminato i dati del 1984. La loro conclusione è chiara.
I massimali contributivi dovrebbero essere rimossi.
Sostengono che questi limiti impediscono la creazione di ruoli part-time. I datori di lavoro si limitano a prolungare l’orario di lavoro dei dipendenti attuali. Questo non ha nulla a che fare con la giustizia. Ciò evita costi fissi per i nuovi dipendenti.
L’illusione dello scambio fiscale
Molti decisori preferiscono sostituire i pagamenti con tasse generali. Il suono è più pulito. Sembra che tu stia facendo progressi. Ma non è necessariamente una vittoria per i lavoratori.
La domanda è: da dove viene questa tassa? Quando i governi aumentano le tasse su prodotti come tabacco e alcol, l’onere ricade soprattutto sulle famiglie a basso reddito. Nei paesi sviluppati, i consumatori di questi prodotti sono principalmente persone con risorse limitate.
Una persona con un reddito elevato può comprare un pacchetto di sigarette di tanto in tanto. Le persone a basso reddito possono contare su di loro ogni giorno. La natura regressiva di tali tasse non può essere negata.
Non vi è alcuna garanzia che il governo utilizzerà le entrate aggiuntive per costruire un sistema progressista. Può solo abbassare la soglia dell’imposta sul reddito. All’improvviso ci sono più contribuenti, ma il sistema non sta diventando più giusto. Il denaro si sposta semplicemente da un secchio all’altro. I poveri sono ancora oppressi.
Quando il tuo contributo è importante
Allora quando dovrebbero essere pagati i fondi di previdenza sociale?
Quando vuoi benefici in base al tuo reddito.
I pagamenti combinano spese e contributi. Più guadagni, più premi ottieni. Questa è l’argomentazione più forte a favore del mantenimento del modello contributivo. Premia salari più alti. Mantiene il collegamento tra lavoro e tutela.
Quando le tasse sono la tua unica opzione
Le tasse sono diverse. Questi vengono utilizzati per fornire una copertura generale.
Pensa all’assistenza sanitaria. Oppure l’assegno familiare. O almeno una rendita fissa. Questi non hanno nulla a che fare con il reddito dell’anno scorso. Hanno tutto a che fare con chi sei. Un residente. Un essere umano.
Se c’è una carenza nel programma di sicurezza sociale, questo deve essere finanziato dalle tasse. Il governo deve intervenire e fornire una copertura più ampia. Questa è una tendenza in molti paesi. Abbandonano il rigido modello contributivo della rete di sicurezza di base.
La soluzione alle popolazioni svantaggiate non significa necessariamente più input. Spesso devi pagare più tasse.
È un compromesso. Ciò significa abbandonare qualsiasi collegamento diretto tra stipendio e benefici. Il tuo livello di sicurezza non dipende dal tuo livello di reddito.
Quale modello è giusto per te?
Se stai cercando una pensione che corrisponda al tuo reddito professionale, puoi versare i contributi. Se si desidera uno standard di assistenza indipendentemente dall’occupazione, le tasse sono il meccanismo.
Il confine tra i due è sfumato. Il governo li confonde. Abbassano il soffitto. Aumentano le tasse indirette. Estendono i benefici generali.
Il sistema è incasinato. Questo non è molto efficiente. Ma questo è ciò che abbiamo.
La crisi della spesa previdenziale degli anni ’80
Nel 1980, la previdenza sociale era diventata più di una semplice rete di sicurezza. È stata un’impresa enorme e costosa.
ha divorato il 32% del prodotto nazionale lordo (PNL). Belgio, Danimarca, Francia e Paesi Bassi variano tra il 25 e il 30%. Anche gli Stati Uniti, spesso criticati per la mancanza di assistenza sanitaria universale, hanno speso il 13%.
Confrontalo con la linea di base di oggi o con i livelli prebellici. Nel 1950, la maggior parte dei paesi spendeva meno del 10% del proprio PIL. Nel 1980 molti paesi europei avevano raddoppiato o triplicato la loro quota.
Perché il conto è aumentato? Non era una cosa. È una tempesta perfetta di scelte politiche e cambiamenti demografici.
Perché i costi della previdenza sociale aumentano
Diversi fattori stanno determinando questo aumento. Innanzitutto, il campo di applicazione viene ampliato. Si ampliano i rischi coperti. I benefici sono indicizzati all’inflazione e sono più generosi. In alcuni paesi, in determinate circostanze, le pensioni sostituiscono quasi il 100% del reddito.
Ma forse il fattore più importante è stato il tempismo.
Molti sistemi pensionistici furono riprogettati negli anni Quaranta e Cinquanta. Ci sono voluti decenni perché le persone potessero partecipare secondo queste nuove e più generose regole. Pertanto, i primi beneficiari hanno raggiunto l’età pensionabile negli anni ’80. Hanno ricevuto i pagamenti più grandi.
Anche la struttura demografica aumenta la pressione. Invecchiamento della popolazione. L’età pensionabile è stata ridotta. La percentuale di dipendenti che sostengono i pensionati è diminuita.
Sanità: fattori di costo reali
I costi dell’assistenza sanitaria sono aumentati anche più velocemente delle pensioni.
Il costo dell’assistenza agli anziani è da due a tre volte superiore a quello della generazione lavoratrice. Se hai 75 anni o più, la differenza di prezzo è ancora maggiore. La fascia di età superiore ai 75 anni è la fascia di popolazione in più rapida crescita.
La tecnologia non aiuta. Nuovi dispositivi medici e procedure ad alta intensità di manodopera non sostituiscono i lavoratori. Li richiedevano. A causa della riduzione dell’orario di lavoro, gli infermieri devono essere disponibili 24 ore su 24.
I vincoli di fornitura sono stati rimossi. Più medici. Più dentisti. Più ospedali. Queste strutture erano costose da gestire.
Il prossimo è il sistema di pagamento. I fornitori di servizi hanno incentivi finanziari per offrire più servizi. Piani di assicurazione sanitaria pagati in base al volume.
La disoccupazione sconvolge gli equilibri
L’ultimo, fondamentale fattore destabilizzante è stata la disoccupazione.
È iniziato negli anni ’70. I paesi che includono i sussidi di disoccupazione nei loro programmi di previdenza sociale hanno subito un doppio colpo. I costi per i benefici salirono alle stelle. Le entrate provenienti dai contributi sono crollate poiché i dipendenti hanno perso il lavoro.
I programmi di assistenza sociale sopportano questo onere. I disoccupati non possono pagare le tasse. Quando la domanda è al suo apice, le fonti di reddito si prosciugano.
Crisi petrolifera e crisi finanziaria
Per anni, la rapida crescita economica ha mascherato l’aumento dei costi. A nessuno importa perché la torta sta crescendo.
Poi il prezzo del petrolio è salito. La crescita economica dei paesi importatori di petrolio si è fermata.
Le entrate della previdenza sociale hanno smesso di essere sostenute. Allo stesso tempo, le nuove richieste al sistema sono aumentate.
Alla fine degli anni ’70 il discorso era cambiato. L’espansione non è più una questione. Si tratta di una crisi.
Disparità globali nella spesa
I costi della previdenza sociale variano in base alla regione.
I paesi in via di sviluppo mantengono bassi i costi. Le nazioni industrializzate hanno lottato.
Germania Ovest, Austria, Irlanda, Lussemburgo e Norvegia spendono il 20-25% del loro Pil. Il Regno Unito ha speso il 18%. L’Australia ha speso il 12%. Il Canada ha speso il 15%. Il Giappone ha speso l’11%. La Nuova Zelanda ha speso il 14%.
In Svezia la percentuale supera il 30%. Perché?
Benefici elevati. Un sistema medico costoso.
Anche la Svezia ha un calcolo economico diverso. Ha consentito un aumento dei costi sanitari perché il settore ha creato posti di lavoro. Utilizza la spesa sociale come un modo per evitare la disoccupazione di massa. Altri paesi non possono permettersi questo lusso.
Misure di contenimento
In molti paesi con mercati sviluppati, l’obiettivo è il contenimento.
I costi del programma devono smettere di crescere più velocemente dei rendimenti dei contributi.
I governi hanno introdotto dispositivi per ridurre il deficit.
Il rendimento dell’indice in termini di prezzo o risultato viene corretto al ribasso. Le modifiche vengono apportate meno spesso. I pensionati iniziarono a pagare i contributi per la propria assistenza sanitaria.
In Francia, le entrate fiscali venivano introdotte per integrare i contributi. Nel Regno Unito sono state abolite le integrazioni legate al reddito ai benefici a breve termine.
Interrompi le cure gratuite
Le spese mediche richiedono determinati limiti.
Le tariffe sono aumentate. Sono stati introdotti i ticket.
La Germania Ovest aumentò le tasse sui farmaci nel 1977, l’Italia nel 1975 e il Portogallo nel 1982.
Portogallo e Lussemburgo si uniscono a Francia e Belgio nelle consultazioni mediche.
I costi ospedalieri sono aumentati in Belgio, Germania Ovest, Portogallo e Francia.
Nel 1984 le cose erano cambiate.
Nessun paese dell’Europa occidentale offre assistenza sanitaria gratuita a tutti gli assicurati.
Sono finiti i giorni dei diritti illimitati. La realtà della disciplina della politica fiscale è arrivata.
Riprogettare gli incentivi di pagamento per contenere gli sprechi
Il vecchio modello a pagamento per il servizio è rotto. Nello specifico. i conti sono cambiati nella Germania occidentale. I medici vengono pagati di più per parlare ma meno per gli interventi chirurgici. Le consulenze divennero la principale fonte di reddito. Le procedure sono state compresse. Il Belgio ha assunto una posizione più dura. I test diagnostici hanno perso il loro status premium. Le tariffe per questi servizi speciali sono state ridotte.
L’Italia è andata oltre. I medici di medicina generale sono passati dal sistema del lavoro a cottimo a quello della capitazione. Vieni pagato per il paziente, non per l’operazione. Gli specialisti si spostarono verso gli stipendi. a tempo pieno. Part time. Somme fisse.
Gli ospedali devono affrontare pressioni simili. In Belgio, Francia e Paesi Bassi, i Budget hanno sostituito le tariffe giornaliere. L’obiettivo è semplice. Smettere di tenere i pazienti a letto solo per pagare il materasso. I paesi che hanno già utilizzato i budget vedranno solo ulteriori tagli. Gli Stati Uniti hanno introdotto un vincolo diverso. Medicare e Medicaid hanno iniziato a pagare gli ospedali in base ai gruppi correlati alla diagnosi. I costi erano previsti. Prevedibile.
Controllo dell’offerta e delle infrastrutture
La costruzione non avviene nel vuoto. La chiave sta nel governo. Un nuovo edificio ospedaliero? Espansioni? Limitato. Incentivi per il trasferimento dei posti letto per i malati cronici. L’assistenza generale per acuti ha perso terreno rispetto all’assistenza cronica.
È emersa un’alternativa. Chirurgia ambulatoriale. Ospedali diurni. Casa di cura. Squadre domiciliari. L’assistenza domiciliare può rappresentare una valida alternativa all’assistenza ospedaliera. Il Regno Unito ha giocato la mano pesante. In 10 anni sono stati chiusi circa 400 ospedali. Non si tratta di un errore di arrotondamento. Questa è una contrazione.
È stata controllata anche la tecnologia. Belgio e Francia hanno imposto restrizioni sui nuovi dispositivi medici di grandi dimensioni. Non puoi semplicemente comprare la macchina per la risonanza magnetica più grande. La quota era riservata alle scuole di medicina. Nel 1955, 10 dei 12 stati membri della Comunità economica europea erano soggetti a restrizioni. Danimarca, Francia, Irlanda, Portogallo e Spagna hanno ridotto il numero degli studenti di medicina. La fornitura è controllata.
Il tappo farmaceutico
Anche le prescrizioni non sono gratuite per i prescrittori. L’Europa occidentale ha introdotto elenchi rigidi. Ciò che un medico poteva scrivere nell’ambito del servizio sanitario era limitato. I prezzi sono controllati. I profitti delle farmacie sono sotto pressione. La prescrizione eccessiva è stata trattata come una perdita nel sistema. Era collegato.
Il costo dell’invecchiamento e del benessere
Le spese per la previdenza sociale non sono casuali. Tiene traccia di tre variabili principali.
Il primo è il tenore di vita. I paesi ricchi spendono di più. Questa è una correlazione diretta. In secondo luogo, i dati demografici. Maggiore è la percentuale di anziani, maggiori saranno le spese. Terzo, la storia. I programmi più vecchi costano di più. Hanno più inerzia.
Tuttavia, ci sono delle eccezioni. Gli Stati Uniti e il Giappone spendono meno di quanto suggerisca la loro ricchezza. La loro spesa è bassa rispetto al PIL. La Nuova Zelanda è un’eccezione. Le pensioni furono introdotte alla fine del XIX secolo. Si spende meno del previsto. Perché?
Accordi privati. Questa analisi spesso ignora le disposizioni del datore di lavoro. La contrattazione collettiva è importante. In Giappone, la mancanza di sicurezza sociale legale si spiega con i benefici accessori. Negli Stati Uniti, le pensioni professionali e gli accordi di assicurazione sanitaria tra datori di lavoro e dipendenti colmano questa lacuna. I sistemi pubblici non possono essere confrontati separatamente. Vale la pena guardare l’intero pacchetto. pubblici e privati.
Ciò è complicato dalla struttura federale. Australia, Canada, Svizzera e Stati Uniti si trovano ad affrontare barriere costituzionali. I programmi pubblici erano più difficili da approvare. Il settore privato è intervenuto per riempire il vuoto.
Le forze politiche modellano la spesa
La politica gestisce il libretto degli assegni. I partiti politici della classe operaia e le coalizioni commerciali spingono per l’espansione. Il movimento dei Lavoratori Cattolici Europei faceva parte di questa coalizione. Le coalizioni conservatrici a volte estendono i benefici solo per rimanere al potere. Questo è un prezzo politico.
La Scandinavia è cara. Perché? Forte influenza socialdemocratica dopo la seconda guerra mondiale. Le coalizioni commerciali hanno potere lì. Australia e Nuova Zelanda? Sembra un po’. In America manca un partito politico della classe operaia. Questo è uno dei motivi per cui la rete di sicurezza sta diminuendo.
Necessarie pressioni sui costi
Queste tendenze sono inarrestabili. Accelerano.
In alcune società sviluppate, il numero degli anziani potrebbe stabilizzarsi. Tuttavia, la percentuale della popolazione con almeno 75 anni è in aumento. fondamentalmente. Prendersi cura degli anziani costa di più. Più gravi sono i sintomi, più costoso è il trattamento.
I sistemi pensionistici stanno maturando. Crescono le richieste di uguaglianza. Parità di genere nel welfare. Calcolare l’età pensionabile. Fornire un migliore sostegno alle donne precedentemente svantaggiate. Queste sono pressioni politiche. I costi stanno aumentando.
La tecnologia medica non sta diventando più economica. Sarà più costoso. Più funzionalità. I prezzi sono più alti
L’orario di lavoro viene ridotto. Un numero di settimane più breve significa che è necessaria una maggiore copertura per lo stesso risultato. I servizi medici sono più costosi per i dipendenti.
La prossima crisi demografica
L’invecchiamento della popolazione non è una minaccia lontana. Questo è un evento programmato. I baby boomer raggiungono l’età pensionabile tra il secondo e il terzo decennio del 21° secolo. La quota degli anziani cresce rapidamente.
In risposta, gli Stati Uniti hanno pianificato di aumentare l’età pensionabile. La Gran Bretagna ha ridotto la seconda fase del suo sistema pensionistico professionale. Hanno visto arrivare i conti.
La questione non è se i costi aumenteranno. Chi paga? e livello di servizio. I budget sono limitati. Le tue esigenze sono infinite. Questo compromesso è inevitabile.
Calcoli imprevedibili della previdenza sociale
Non conosciamo l’esatta aliquota fiscale necessaria per mantenere l’attuale programma di previdenza sociale. L’incertezza rompe i conti. Una cosa che possiamo prevedere con certezza è che il numero degli anziani aumenterà. La fertilità è un’altra storia. La previsione è molto più difficile.
problema della disoccupazione. Colpisce entrambi i lati del bilancio. Una minore disoccupazione significa maggiori pagamenti e entrate fiscali. Anche i costi del welfare possono essere ridotti. Tuttavia, il significativo aumento del numero dei pensionati nel resto del 21° secolo è motivo di preoccupazione. Alcuni credono che il “patto generazionale” non venga rispettato.
Ciò ha suscitato richieste di cambiamento. Molti credono che il sistema a ripartizione debba essere sostituito. Vogliono passare a un metodo di capitalizzazione. Questo modello è stato utilizzato nei sistemi di prepensionamento e nel settore privato. Alcuni sono favorevoli alla privatizzazione delle pensioni della previdenza sociale. In teoria, ciò dovrebbe portare a maggiori risparmi. Questi risparmi possono generare rendimenti sugli investimenti per i futuri fondi pensione.
Entrambi i metodi presentano svantaggi significativi. Chiesero un aumento immediato dei contributi. Ciò è necessario per raggiungere il livello pensionistico previsto. Ciò può aumentare la pressione per maggiori guadagni in contanti. Inoltre, i livelli delle pensioni non sono più indicizzati. Ciò dipende dal ritorno sull’investimento.
Perché il sistema a ripartizione è sotto pressione?
Il sistema attuale si basa sul pagamento degli attuali dipendenti ai pensionati. È un sistema a consumo. Funziona quando c’è un rapporto favorevole tra lavoratori e pensionati. Questo rapporto sta cambiando. Il numero degli anziani nella popolazione è in aumento. Il tasso di natalità stagnante o in calo. Questo squilibrio crea un deficit di finanziamento.
Alcuni economisti vedono la capitalizzazione come una soluzione. Questo approccio finanzia la pensione attraverso il patrimonio accumulato. Ciò riflette il modello del settore privato. Ma il cambiamento richiede una transizione. Non puoi semplicemente premere un interruttore. Dobbiamo costruire il capitale sociale. Ciò richiede tempo e denaro.
Anche la privatizzazione è un’opzione. Trasferisce il rischio dal governo all’individuo. Incoraggia il risparmio personale. Tuttavia, ciò lascia i pensionati esposti alle fluttuazioni del mercato. Il rendimento degli investimenti è il fattore decisivo. Non esiste un reddito minimo garantito.
Costi del cambiamento
Il passaggio alla capitalizzazione o alla privatizzazione comporta immediatamente dei costi. I contributi devono aumentare notevolmente. L’obiettivo è colmare il divario tra il vecchio e il nuovo sistema. Durante il periodo di transizione il livello pensionistico previsto dovrà essere mantenuto.
Più alti sono i tuoi pagamenti, più basso sarà il tuo compenso da portare a casa. Ciò crea pressione per maggiori guadagni in contanti. I dipendenti cercano un reddito aggiuntivo per compensare il loro carico fiscale. I datori di lavoro devono far fronte all’aumento del costo del lavoro. Rallentamento economico. La reazione politica è reale.
Anche l’indicizzazione è una vittima. Nel sistema attuale, le pensioni sono solitamente indicizzate all’inflazione. Questo tutela i pensionati. In un sistema capitalizzato, i rendimenti dipendono dall’andamento del mercato. Se il mercato crolla, le pensioni diminuiscono. Non esiste una regolazione automatica.
Quale sistema ti protegge meglio?
C’è un senso di stabilità perché è un sistema divide et impera. Il rischio è distribuito sulla forza lavoro. È politicamente sostenibile. Ma i suoi dati demografici sono fragili. A pesare è l’invecchiamento della popolazione.
Il sistema capitalizzato offre un’opportunità di crescita. In teoria, può essere autosufficiente. Ma dipende dal mercato. Ci vuole disciplina. Ciò richiede un lungo periodo di tempo. La transizione è dolorosa. I rischi variano da persona a persona.
Non esiste un equilibrio perfetto. Ogni opzione ha il commercio
Il mito della crescita
L’argomento secondo cui la sicurezza sociale rallenta la crescita economica è stato diffuso sin dalla crisi petrolifera del 1973. Questo è un argomento costantemente dibattuto nel mondo della politica. Ciò suggerisce che sono all’opera tre diversi meccanismi.
In primo luogo, i sussidi di disoccupazione riducono l’incentivo a lavorare per un salario.
In secondo luogo, la resistenza fiscale porta a richieste salariali, inflazione e deficit di bilancio.
In terzo luogo, i benefici garantiti impediscono il risparmio individuale. Ciò riduce gli investimenti. Meno investimenti significano una crescita più lenta.
I critici sostengono che questa dinamica produce una crescita lenta e un’elevata disoccupazione.
Funziona davvero?
I dati empirici non supportano l’idea che le persone preferiscano i benefit rispetto al lavoro. Le prove sono deboli. Le persone potrebbero evitare lavori a bassa retribuzione. Di solito non rifiutano apertamente il lavoro.
Pensiamoci dal punto di vista fiscale. La resistenza al pagamento delle pensioni si riscontra sia nel settore privato che in quello pubblico. Se le pensioni vengono privatizzate, i costi vengono capitalizzati. I contributi aumenterebbero. I guadagni in contanti diminuirebbero. I lavoratori chiedono salari più alti per compensare. Il ciclo continua.
Poi c’è la questione del risparmio. La connessione tra la sicurezza sociale e il calo dei risparmi personali non è chiara. In molti paesi, le tipologie di risparmio si sono ampliate dall’introduzione dei sistemi a ripartizione. Gli investimenti sono limitati dal potenziale di guadagno, non dalla mancanza di risparmi. Se i risparmi sono limitati, i governi possono creare un surplus fiscale per finanziare gli investimenti. Le opzioni sul mercato non mancano.
Proposta di imposta sul reddito negativa
Alcuni critici hanno proposto di sostituire la previdenza sociale con un’imposta negativa sul reddito. Man mano che i paesi diventano più ricchi, sempre più persone possono permettersi un’assicurazione privata per i rischi comuni. La tesi è che la sicurezza sociale dovrebbe concentrarsi solo sui gruppi a basso reddito. Ciò ridurrebbe l’onere pubblico e fornirebbe benefici più generosi.
Ciò ignora le realtà amministrative. Per le persone le cui circostanze cambiano costantemente, utilizzare le dichiarazioni dei redditi annuali per determinare i pagamenti in contanti può essere un incubo. L’occupazione, il matrimonio e la convivenza cambiano rapidamente.
Storicamente, le pensioni basate sul reddito venivano abolite in quanto forma di parsimonia punita. Se le pensioni venissero ridotte di un dollaro di rendimento, i lavoratori a basso reddito non sarebbero in grado di risparmiare. Molti paesi europei prevedono già un’indennità di alloggio basata sul reddito. Svolgono funzioni simili senza complicare le leggi fiscali. Aggiungere un’imposta negativa sul reddito al sistema attuale richiederebbe aliquote fiscali marginali molto elevate.
Ciò comporta anche rischi politici. I residenti finanziariamente stabili possono rifiutarsi di pagare tasse elevate se non ricevono nulla in cambio. L’erogazione dei servizi ai poveri potrebbe essere interrotta. Può anche peggiorare. Storicamente, la qualità dei servizi forniti ai poveri è stata la più bassa. Gli schemi universali creano posta in gioco condivisa.
Correlazione e causalità
Gli studi dimostrano che esiste una scarsa correlazione tra l’aumento della spesa per la previdenza sociale e la diminuzione della crescita economica. La correlazione non è causalità. Molte altre variabili interagiscono.
Consideriamo l’agricoltura del dopoguerra. I paesi con una grande popolazione agricola crescono più rapidamente man mano che la loro popolazione diminuisce. Questo cambiamento strutturale ha poco a che fare con lo stato sociale.
Guarda i dati di spesa. La Gran Bretagna e gli Stati Uniti spendono relativamente poco per la previdenza sociale. Il loro tasso di crescita è modesto. Belgio, Danimarca e Paesi Bassi spendono molto. Il loro tasso di crescita è elevato. La correlazione si rompe.
Obiettivo di inefficienza
Le critiche non si limitano agli indicatori di crescita. Alcuni sostengono che la previdenza sociale soffre di “inefficienza degli obiettivi”. Mancanza di una redistribuzione efficace ai poveri. Questa critica è spesso diretta ai benefici legati al reddito.
Esistono proposte per utilizzare i rendimenti contributivi per finanziare un reddito minimo universale. Ciò può integrare il reddito di una persona che lavora. Supportiamo anche chi non lo fa. L’obiettivo è ridurre la disoccupazione attraverso la ridistribuzione.
Il problema è il costo. Fornire un reddito minimo adeguato a tutti richiede tasse e imposte elevate. È un grosso onere finanziario. Se si fissa una soglia troppo alta, le distorsioni economiche potrebbero superare i benefici.
La conversazione continua. I numeri non raccontano una storia semplice.
I sistemi di sicurezza sociale non hanno impedito la povertà relativa nei paesi ricchi. Questo è un dato di fatto.
Tendiamo a pensare che questi programmi esistano per aiutare tutti a uscire dalla povertà. Tali modelli sono rari. Molti paesi hanno l’obiettivo più semplice di mantenere la stabilità del reddito attraverso la ridistribuzione. Il denaro viene trasferito da persone sane a persone malate. Dai giovani agli anziani. Da chi ha un lavoro a chi senza.
Questa è una vera ridistribuzione. Tuttavia, ciò non significa necessariamente una redistribuzione dai ricchi ai poveri. Pensa alla longevità. Le persone con redditi bassi di solito hanno un tasso più elevato di malattie e disoccupazione. Tuttavia, le persone con redditi elevati vivono più a lungo. Riscuotono pensioni per più anni. Questo sistema bilancia rischio e longevità, non solo per i ricchi.
Misurare la povertà nel mercato comune
I dati risalenti al 1975 circa forniscono una finestra su questa dinamica. La Comunità economica europea ha finanziato la ricerca per comprendere come funzionano questi sistemi nei paesi del mercato comune. Definiscono rigorosamente la povertà come la metà del tenore di vita medio nei loro paesi.
I risultati mostrano chiaramente vincitori e vinti.
I Paesi Bassi sono stati quelli che hanno avuto più successo nello sradicare la povertà. Il Regno Unito è arrivato secondo. Seguono Belgio e Germania Ovest. Cosa hanno in comune questi paesi? Principalmente benefici fissi. Un importo fisso per persona, indipendentemente dal reddito precedente.
Irlanda e Italia hanno i più alti livelli di povertà. Entrambi i paesi hanno grandi popolazioni agricole. L’Irlanda, che anch’essa fa affidamento su pagamenti fissi, rimane in una posizione difficile. L’agricoltura rende difficile ottenere un reddito stabile. Potrebbero verificarsi fluttuazioni stagionali, meteorologiche e di mercato e un pagamento fisso potrebbe non essere sufficiente.
Perché ci sono buchi nella rete di sicurezza
Perché la povertà esiste ancora nonostante le elaborate disposizioni sociali? Le ragioni variano da paese a paese. Tuttavia, il meccanismo è lo stesso.
In primo luogo, la soglia di povertà stessa può rappresentare un problema. Se una soglia di povertà scelta arbitrariamente è leggermente più alta del tenore di vita fornito dall’assistenza sociale, le persone sono povere per definizione, non per fallimento.
In secondo luogo, vi è una non conformità. Non tutti gli aventi diritto riceveranno i benefici. I fondi non vengono reclamati a causa della burocrazia, dello stigma o della mancanza di conoscenza.
La terza è l’esclusione per categoria. In alcune giurisdizioni, alcuni gruppi non hanno alcun diritto all’assistenza sociale. I disoccupati di lunga durata spesso rientrano in questo divario.
In quarto luogo, i benefici legati al reddito potrebbero essere insufficienti. Per le persone a basso reddito, questi benefici non garantiscono un reddito sufficiente per portarli al di sopra della soglia di povertà. Il loro livello di contributo potrebbe essere troppo breve o basso per attivare pagamenti adeguati.
Ma la povertà non è solo disoccupazione. Consideriamo una famiglia con capofamiglia un lavoratore a tempo pieno.
Ciò è più probabile che accada nelle famiglie monoparentali in cui il capofamiglia è una donna. Competenze limitate e reddito basso rendono difficile la sopravvivenza. Questa situazione si verifica anche nelle famiglie biparentali con un solo lavoratore e più figli. Gli assegni familiari sono al di sotto del livello minimo necessario per allevare i figli. I costi di noleggio possono essere significativi. Considerando le spese generali elevate e i benefici limitati, lavorare a tempo pieno non garantisce di uscire dalla povertà.
La dicotomia dei paesi in via di sviluppo
Nei paesi in via di sviluppo, le voci critiche stanno cambiando. La sicurezza sociale è stata accusata di rafforzare la dicotomia. aree urbane e rurali. Occupazione e disoccupazione nel settore urbano.
I contributi delle assicurazioni sociali agiscono come imposte specifiche. Questi sono legati ai vantaggi dei membri del sistema. Il governo non può utilizzare questi fondi per la comunità più ampia. Ciò limita la capacità di aumentare le entrate fiscali per i beni pubblici che possono aiutare i poveri rurali e il settore informale.
Inoltre, la disuguaglianza è insita nella sua struttura. Diversi benefici sanitari e benefici monetari per diversi gruppi professionali. Ciò perpetua ed esacerba le disuguaglianze esistenti.
I sostenitori della previdenza sociale affermano che si tratta di un malinteso su come funziona. Pretendere di depositare parte del reddito nel fondo assicurativo non significa derubare nessuno al di fuori del programma. Le tasse sono giustificate solo fornendo benefici. La conformità è garantita da questo quid pro quo.
“La critica alla disuguaglianza dovrebbe essere diretta al modello di reddito originario, non alla sicurezza sociale”.
L’argomento è che la previdenza sociale utilizzerà parte del tuo reddito per buone cause. Non crea disparità. Risponde ad esso.
La tensione resta. Vogliamo risolvere il problema della povertà con l’aiuto della sicurezza sociale. Ma è stato progettato per gestire il rischio. Quando rischio e povertà si combinano, le differenze diventano evidenti. La domanda è: la rete di sicurezza verrà riparata o verrà modificata la definizione di sicurezza?
Il monitoraggio delle normative sulla sicurezza sociale richiede un’intensa attività di reporting regolare e ricerche specifiche. La maggior parte dei paesi pubblica una bozza del proprio sistema ogni pochi anni. La Social Security Administration degli Stati Uniti sta guidando questo sforzo nella sua pubblicazione Social Security Programs across the World. Questa risorsa è importante per comprendere come i diversi governi creano reti di sicurezza.
Principali fonti di informazione internazionali
Per effettuare confronti economici più approfonditi, i ricercatori si rivolgono a The Cost of Social Security. Questa fonte di informazioni, pubblicata di tanto in tanto dall’Ufficio Internazionale del Lavoro, contiene tabelle di confronto. Suddivide i costi, i benefici e i meccanismi di finanziamento dei vari programmi. Queste cifre non sono astratte. Questi mostrano il reale contributo finanziario dei programmi sociali al bilancio statale.
Anche i membri della Comunità Europea dispongono di risorse. La Commissione delle Comunità Europee ha pubblicato la Tabella comparativa dei sistemi di sicurezza sociale degli Stati membri della Comunità Europea: Sistemi generali. Ciò aiuta i decisori a comprendere come l’integrazione regionale influisce sulle strutture di assistenza sociale.
Quadro teorico ed economico
Comprendere il “perché” dietro questi sistemi richiede molto più che semplici schede informative. Harold L. Wilensky et al. ha riassunto la sua ricerca comparativa in Politica sociale comparata: teorie, metodi, risultati (1985). Questo studio delinea i metodi utilizzati per studiare lo stato sociale.
Quando si tratta di fondamentali economici, L.D. The Economics of Social Security (1978) di McClements rimane un testo chiave. Analizzare come la sicurezza sociale influisce sugli indicatori economici più ampi. Nel frattempo, il rapporto del 1984 dell’Ufficio internazionale del lavoro “Nel ventunesimo secolo: lo sviluppo della sicurezza sociale” contiene le opinioni di 10 esperti. Prevedere come si evolveranno questi sistemi in risposta ai cambiamenti demografici.
Sviluppo storico delle economie dei paesi sviluppati
Lo stato attuale della sicurezza sociale non è emerso dall’oggi al domani. Si è sviluppato come risultato di decenni di pressioni politiche ed economiche. L’evoluzione dell’assicurazione sociale, 1881-1981, a cura di Peter A. Köhler e Hans F. Zacher. Questo libro segue la storia di Austria, Francia, Germania, Gran Bretagna e Svizzera. Questi piani si inseriscono in un contesto economico e sociale più ampio.
Un confronto specifico tra Gran Bretagna e Svezia può essere trovato in Contemporary Social Politics in Britain and Sweden: From Relief to Income Maintenance (1974) di Hugh Hecklow. Il contrasto è chiaro. Alcuni paesi sono passati alla ritenzione del reddito. Alcuni si sono trasferiti per mantenere il proprio reddito. Altri hanno mantenuto elementi di riduzione della povertà. Questa distinzione modella le loro attuali realtà fiscali.
Negli Stati Uniti, Social Security and Pensions in Transition (1980) di Bruno Stein ha fornito il contesto necessario. Questo libro spiega il sistema pensionistico americano durante un periodo di significative riforme. La ricerca mirata copre anche altre società avanzate. MA Jones esamina l’Australia in The Australian Welfare State: Growth, Crisis and Change (1983). Dennis Guest racconta l’ascesa della sicurezza sociale in Canada in The Emergence of Social Security in Canada (1985). Brian Easton esamina la Nuova Zelanda in Social Policy and the Welfare State (1980).
Paesi in via di sviluppo e sistemi sanitari
La sicurezza sociale nei paesi in via di sviluppo deve affrontare diverse limitazioni. Social Security, Inequality, and the Third World (1984) di James Midgley discute di questo divario. Esamina come la disuguaglianza influisce sull’accesso ai benefici nelle aree meno industrializzate.
L’assicurazione sanitaria aggiunge ancora più complessità. Brian Abel Smith e Alan Maynard hanno analizzato l’Europa occidentale in Organization, Finance and Health Expenditures of the European Community (1978). Hanno studiato il controllo dei costi in 12 paesi tra il 1977 e il 1983.
La situazione sta cambiando anche fuori dall’Europa. Michael Kaeser esamina l’Unione Sovietica e l’Europa dell’Est nell’articolo “La medicina nell’Unione Sovietica e nell’Europa dell’Est” (1976). Lee Soderstrom si è concentrato sul Canada in The Canadian Health System (1978). Sidney Sachs fornisce un’analisi australiana in Conflitti di interesse: politica e politica nel servizio sanitario australiano (1984). Da una prospettiva più ampia, Medical Care Under Social Security in Developing Countries (1982) è una raccolta di documenti dell’ISSA. Ciò evidenzia le sfide del trattamento in contesti con scarse risorse.
I dati esistono. È sparso in decenni di ricerca. La sfida è combinare questi risultati disparati in una comprensione coerente di come funziona effettivamente la sicurezza sociale nel mondo reale.


