


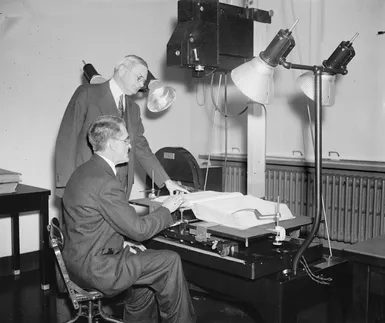
Gambar-gambar dari tahun 1937 mengungkap kenyataan pahit birokrasi. R.R. Hopkins, anggota Dewan Jaminan Sosial, dan William L. Austin, direktur Biro Sensus Amerika Serikat, duduk berhadapan. Mereka tidak memperhatikan harga saham atau tren pasar. Mereka adalah usia referensi silang. Mereka mencocokkan klaim pemohon dengan laporan sensus resmi untuk menentukan siapa yang berhak menerima manfaat. Ini adalah pemeriksaan manual. Ini sangat lambat. Ini merupakan mekanisme awal Jaminan Sosial.
Saat ini, mesin tersebut sangat luas. Ini lebih dari sekedar program. Ini adalah serangkaian tindakan yang dirancang untuk melindungi Anda dari kehancuran finansial jika hidup Anda terganggu. Atau jika hidup Anda membutuhkan pengeluaran tambahan. Ini bisa jadi suatu penyakit. Disabilitas. pengangguran. Kematian pasangan. Membesarkan anak juga memerlukan biaya.
Definisi utama jaminan sosial
Sederhananya, Jaminan Sosial memberikan pendapatan ketika sumber daya keuangan habis. Ini mencakup biaya khusus. Anda dapat menerima manfaat pensiun. Anda mungkin berhak atas tunjangan kehamilan. Anda bisa mendapatkan kompensasi atas kegagalan panen.
Namun tidak selalu harus berupa uang tunai.
Manfaat dapat diterima sebagai “pembayaran dalam bentuk barang”. Ini berarti layanan kesehatan. Layanan rehabilitasi. Tawarkan bantuan di rumah ketika Anda sakit di rumah. Bantuan hukum. Bahkan biaya pemakaman. Siapa yang membayar untuk ini? Ini bervariasi. Dalam beberapa kasus, ini mungkin merupakan perintah pengadilan bagi korban kecelakaan. Ini dapat dilakukan melalui perusahaan atau perusahaan asuransi Anda. Yang paling umum adalah lembaga negara bagian atau kota. atau sebagian lembaga publik.
Organisasi Buruh Internasional (ILO) mempunyai standar ketat mengenai hal-hal penting. Tiga aturan. Pertama, tujuannya harus jelas. Harus memberikan layanan perawatan medis atau mempertahankan pendapatan selama kehilangan pendapatan yang tidak disengaja. Kedua, hal itu harus dibuat dengan peraturan perundang-undangan. Undang-undang ini memberikan hak atau kewajiban kepada badan publik. Ketiga, pengelolaannya harus dilakukan oleh badan publik atau semipublik.
Perhatikan nuansanya. Organisasi Perburuhan Internasional mendefinisikan tanggung jawab pengusaha dalam kecelakaan kerja. Namun, pembayarannya dibayar oleh pemberi kerja, bukan negara. Tujuannya adalah perlindungan.
Beda nama, tapi tujuan sama
Jika kita melihat di Eropa, kita dapat melihat bahwa istilah ini telah berubah. Mereka menggunakan perlindungan sosial. Itu lebih luas. Ini termasuk skema sukarela. Tidak semua hal ini diwajibkan oleh hukum. Di Inggris, istilah ini memiliki cakupan yang lebih sempit. Hanya pembayaran tunai menurut undang-undang yang memenuhi syarat. Segala sesuatu yang lain – kesehatan, perumahan, layanan sosial – diklasifikasikan sebagai “layanan sosial”.
Di AS, Jaminan Sosial mengacu secara khusus pada sistem OASDI federal. Hal ini berbeda dengan tunjangan negara. Ini berbeda dengan “bantuan sosial” atau “layanan kesejahteraan” di Eropa.
Sejarah penting di sini. Di Denmark dan Inggris, upaya pengentasan kemiskinan merupakan tujuan awal dari upaya ini. Pemeliharaan pendapatan terjadi kemudian. Di Prancis, upaya pengentasan kemiskinan dipandang terpisah dari upaya mempertahankan pendapatan. Pendekatan bervariasi menurut budaya. Mekanismenya tetap ada.
Tujuan mekanisme
Sebuah laporan yang dibuat oleh para ahli ILO pada tahun 1984 menjelaskan tujuan akhirnya. Ini tidak ada hubungannya dengan model pendanaan. Apakah itu iuran? Apakah didanai oleh pajak? itu tidak masalah. Tujuannya adalah kepercayaan diri.
“Tujuan dasarnya adalah untuk memberikan individu dan keluarga, sedapat mungkin, keyakinan bahwa standar hidup dan kualitas hidup mereka tidak akan berkurang secara serius karena kemungkinan sosial atau ekonomi.”
Ini juga tentang pencegahan. Bukan sekedar memenuhi kebutuhan. Namun mencegah risiko sebelum terjadi. Serta membantu penyesuaian ketika terjadi kecacatan. Memastikan keamanan adalah tujuan akhir. Mekanisme hanyalah alat. Merupakan kesalahan umum untuk mengacaukan keduanya.
Jangkauan dan Kesenjangan Global
Sekitar 140 negara mempunyai semacam sistem yang digunakan. Cakupannya tidak merata. Hampir semua polis asuransi menanggung cedera yang berhubungan dengan pekerjaan. pensiun hari tua atau penyintas.
Lebih dari separuh kasus disebabkan oleh penyakit. Sekitar setengahnya menerima tunjangan keluarga. Asuransi pengangguran adalah yang paling tidak umum. Setidaknya 40 negara memilikinya. Namun banyak orang tidak melakukannya.
Hal ini telah meninggalkan lubang besar pada jaring pengaman global. dimana posisimu Jika pendapatanmu berhenti besok, apakah negara akan menangkapmu? Atau akankah itu jatuh?
Sistemnya tidak sempurna. Itu terfragmentasi. Namun hal ini ada untuk menjembatani kesenjangan antara risiko dan kehancuran. Itulah trade-offnya. Anda membayar. Anda harap Anda membutuhkannya. Atau Anda berharap hal itu tidak akan diperlukan lagi, namun infrastrukturnya tetap ada. Agen tahun 1937 yang memeriksa data sensus mengetahui hal ini. Mereka sedang membangun jembatan.
Jaminan sosial modern umumnya dianggap sebagai produk langsung dari industrialisasi. Logikanya tampaknya masuk akal. Pabrik menggantikan pertanian. Pekerjaan berupah menggantikan mata pencaharian. Laki-laki menjadi pencari nafkah tunggal, dan kelangsungan hidup keluarga bergantung pada pekerjaan. Kota-kota membengkak, menjauhkan masyarakat dari jaring pengaman keluarga besar. Anak-anak bersekolah lebih lama. Pensiun menjadi wajib dan ketergantungan muncul di akhir hayat.
Ini adalah kisah yang menarik. Ini berarti penyimpangan mendasar dari masa lalu.
Namun, pandangan ini didasarkan pada dunia pra-industri yang terlalu disederhanakan dan hampir diromantisasi. Ini adalah kehidupan pedesaan yang ideal di mana tanah berlimpah, kedua pasangan bekerja di ladang, anak-anak bekerja sejak dini, dan orang tua tetap berguna sampai tubuh mereka rusak. Beberapa ahli teori menggunakan mitos ini untuk menyatakan bahwa jaminan sosial adalah masalah perkotaan. Mereka mengklaim lahan itu milik pabrik, bukan ladang. Implikasinya? Negara-negara berkembang dengan populasi pedesaan yang besar tidak memerlukan jaring pengaman yang kuat.
Kesimpulan ini tidak benar.
Pemeriksaan realitas pedesaan
Saat ini, lebih dari 140 negara mempunyai program jaminan sosial. Ensiklopedia Britannica, Inc.
Dukungan dari sanak saudara sangatlah penting. Hal ini sering kali dipaksakan oleh adat atau agama. Namun, merupakan suatu generalisasi yang berbahaya jika berasumsi bahwa semua penduduk pedesaan di negara-negara berkembang mempunyai kesempatan untuk mendapatkan tanah. Banyak di antara mereka yang bekerja sebagai buruh upahan di pertanian atau pertambangan. Mereka tidak punya lahan untuk bersandar.
Ada juga risiko yang signifikan bagi pemilik lahan. Kegagalan panen selalu menjadi ancaman. Siklus utang tidak bisa dihindari. Angka harapan hidup di wilayah ini biasanya lebih pendek, sehingga membuat perencanaan keuangan menjadi lebih mendesak dan sulit untuk diprioritaskan.
Yang kurang dari masyarakat ini bukanlah “kebutuhan” akan rasa aman. Ini adalah dasar finansial dan administratif untuk mencapai tujuan ini. Pendapatan pertanian tidak stabil. Mereka datang dalam bentuk tunai dan barang, bukan gaji tetap. Pembayaran reguler premi asuransi dari sumber pendanaan yang tidak stabil secara struktural sulit dilakukan. Cakupan penyakit dan hari tua jarang menjadi prioritas utama bagi petani yang tenggelam dalam ketidakpastian cuaca dan hutang. Kelangsungan hidup adalah yang utama.
Asal Usul Pertanian Keamanan
Jika industrialisasi bukan satu-satunya kekuatan pendorong, dari manakah sistem ini berasal?
Sejarah memberikan peta yang berbeda. Dua dari tiga negara pertama yang menciptakan dana pensiun sebagian besar adalah negara agraris. Denmark pada tahun 1891. Selandia Baru pada tahun 1898. Program Denmark tidak dirancang untuk pekerja pabrik di perkotaan. Hal ini secara eksplisit bertujuan untuk mengentaskan kemiskinan di pedesaan.
Kanada memberikan data lain. Provinsi pertama yang memperkenalkan asuransi kesehatan wajib adalah Saskatchewan pada tahun 1962. Provinsi ini sebagian besar merupakan wilayah pertanian.
Ini bukanlah anomali. Itu adalah bukti.
Jaminan sosial menurut undang-undang dikembangkan karena beberapa alasan. Hal ini sangat bergantung pada tingkat ekonomi penerima manfaat potensial dan kapasitas administratif negara tersebut. Ketika negara-negara menjadi lebih kaya, masyarakat mulai menunda konsumsi. Mereka membayar pajak dan biaya serta mengharapkan keuntungan di masa depan.
Masyarakat miskin di daerah pedesaan mungkin tidak mempunyai arus kas untuk membayar premi asuransi. Namun kemauan politik untuk melindungi mereka seringkali mendahului industrialisasi. Sistem sedang berubah. Alasannya tetap ada.
Transisi dari amal ke tugas nasional
Filantropi adalah jaring pengaman alami. Selama berabad-abad gereja dan masjid mendukung masyarakat miskin. Lembaga keagamaan mengumpulkan sumbangan dan mendistribusikan makanan. Ini adalah kewajiban moral. Namun mekanisme lain muncul. Pajak.
Masyarakat terpaksa menyumbang ke kolam tersebut. Ini bukanlah hal baru. Di dunia Islam, “Zakat” mencapai tujuan ini. Hal serupa juga terjadi pada persepuluhan di Eropa Kristen. Pada abad ke-16, batas antara amal dan hukum mulai kabur.
Jerman adalah negara pertama yang memperkenalkan langkah-langkah dukungan hukum. Undang-undang kota miskin disahkan pada tahun 1520. Undang-undang tahun 1530 membebankan beban menyokong masyarakat miskin di kota-kota setempat. Pada tahun 1794, Prusia mengambil langkah maju lagi. Negara mengambil tanggung jawab untuk menyediakan makanan dan tempat tinggal bagi mereka yang tidak mampu mengurus dirinya sendiri. Ini bukan hanya tentang memberi uang. Ini tentang kontrol.
Model Elizabeth dan kekurangannya
Inggris mengakui kelas baru pada abad ke-16. Orang yang bisa bekerja tetapi tidak mau bekerja. Atau bahkan orang yang tidak bisa melakukannya. Hukumnya terang-terangan. Ini menyediakan lapangan kerja bagi orang-orang yang berbadan sehat dan rumah pemasyarakatan bagi para penyamun.
Hukum Miskin Elizabeth tahun 1598 menciptakan sistem lokal yang ketat. Paroki harus memungut pajak. Mereka menunjuk pengawas. Para pejabat ini memutuskan siapa yang mendapat keringanan dan siapa yang tidak. Ini adalah sifat dari bantuan sosial awal.
Penegakan hukum ceroboh pada abad ke-17. Pada akhir abad ke-18, negara ini menjadi lebih liberal. Namun Undang-Undang Miskin tahun 1834 mengubah segalanya. Ini mencerminkan penilaian moral yang keras. Kemiskinan bukanlah suatu nasib buruk. Ini adalah cacat karakter.
Bantuan hanya dapat diberikan melalui rumah kerja. Dan kondisi kerja dirancang untuk lebih buruk dibandingkan pekerjaan dengan bayaran terendah di luar sana. Ini adalah hukuman. Ketidakpopuleran meroket. Penerapan sistem ini tidak konsisten, namun stigmanya tetap ada.
Model ini tidak terbatas di Eropa saja. Negara-negara bagian AS meniru sebagian dari kebijakan tersebut, dan seringkali tidak menyertakan imigran. Jamaika mengesahkan Undang-Undang Miskin Inggris pada tahun 1682, yang ditujukan untuk masyarakat miskin di Eropa. Mauritius menyusul pada tahun 1902 dan Trinidad pada tahun 1931. Amerika Latin memilih jalan lain. Imigran Spanyol mendanai “beneficencias” (rumah sakit amal). Portugis mendorong persaudaraan awam seperti Misericórdia. Tidak ada lembaga publik. Hanya amal keagamaan.
Lahirnya asuransi sosial
Amal tidak bisa diandalkan. Negara ini lambat. Dibutuhkan sesuatu yang lain.
Jerman menciptakan program asuransi sosial universal pertama pada tahun 1883. Program ini tidak muncul begitu saja. Ia berdiri di atas tiga pilar yang lebih tua.
Yang pertama adalah kotak koleksi guild. Serikat pekerja abad pertengahan memaksa anggotanya untuk membayar iuran rutin. Uang itu digunakan untuk rumah sakit dan pemakaman. Pada abad ke-14, dana ini diatur dengan undang-undang. Asosiasi Penambang kemudian membentuk dana bantuannya sendiri.
Kedua, hukum Prusia. Sebuah dekrit yang dikeluarkan pada tahun 1810 membuat tuan bertanggung jawab atas perawatan medis para pelayannya jika sakit. Pada tahun 1849, komunitas lokal dapat meminta kontribusi dari pemberi kerja dan karyawan. Undang-undang tahun 1854 mewajibkan asuransi kesehatan dan kecelakaan bagi para penambang.
Ketiga, tanggung jawab hukum. Jika kecelakaan itu disebabkan oleh kelalaian majikan, maka harus diberikan ganti rugi. Pada tahun 1871, peningkatan tanggung jawab ini menyebabkan pengusaha membeli asuransi swasta. Tapi ini adalah sistem yang rusak. Karyawan harus membuktikan kelalaiannya. Biaya pengacara mahal. Pembayaran kompensasi telah ditunda. Pembayaran satu kali jarang terjadi.
Perhitungan politik Bismarck
Kanselir Jerman Otto von Bismarck tidak peduli dengan kesejahteraan buruh. Dia peduli dengan mahkotanya. Dia takut pada sosialisme. Dia takut akan revolusi.
Undang-Undang Asuransi Kesehatannya tahun 1883 merupakan tindakan taktis. Memberikan pelayanan kesehatan dan tunjangan tunai selama sakit. Pendanaan berasal dari sumbangan pengusaha dan karyawan. Itu ditentukan industri demi industri.
Asuransi kecelakaan menjadi wajib pada tahun 1884. Pada tahun 1889, Undang-Undang Pensiun diberlakukan. Pekerja di bidang perdagangan, industri dan pertanian menerima pensiun pada usia 70 tahun. Pensiun tersebut dikelola langsung oleh Imperial Insurance Office.
Ini adalah model asuransi sosial Jerman yang telah direplikasi di seluruh Eropa. Austria menyusul pada tahun 1888, Italia pada tahun 1893, serta Swedia dan Belanda pada tahun 1901.
Tujuan politiknya jelas. Selesaikan keluhan. Periksa pertumbuhan sosialisme. Jaga perdamaian. Apabila sakit, luka, menjanda, dan lanjut usia. Pendapatan diganti secara proporsional Pengusaha dan karyawan bekerja sama untuk mengelola dana tersebut. Itu korporatis.
Perlawanan Inggris
Inggris Raya adalah negara pertama yang melakukan industrialisasi. Namun mereka memandang Jerman dengan skeptis.
Intervensi negara tidak populer. Sebuah revolusi sepertinya tidak mungkin terjadi. Sosialisme berkembang perlahan. Orang Inggris suka membantu diri mereka sendiri.
Masyarakat yang ramah menjembatani kesenjangan ini. Pekerja terampil menjalankannya. Pengusaha tidak terlibat. Tunjangan tunai dengan tarif tetap untuk sakit. Dokter sosial mengurus pengobatan dan membayar biaya keanggotaan. Itu adalah kapitasi. Biaya yang dapat diprediksi.
Jumlah anggota telah tumbuh secara eksponensial. Pada tahun 1870, jumlah penduduknya mencapai 1,25 juta jiwa. Pada awal abad ke-20, jumlah penduduknya mencapai 7 juta orang.
Satu-satunya undang-undang negara bagian yang nyata di Inggris pada abad ke-19 adalah undang-undang yang memperluas tanggung jawab pengusaha atas kecelakaan di tempat kerja. Undang-undang tahun 1897 menghilangkan kebutuhan untuk membuktikan kelalaian. Kecelakaan di tempat kerja kini mendapat kompensasi otomatis. Ini adalah langkah kecil. Praktis.
Namun kesenjangan masih ada. Negara terhindar dari kesehatan dan usia tua. Masyarakat yang bersahabat berusaha mempertahankan garis tersebut. Mereka dikelola oleh komunitas. Sukarela. mereka akan mulai retak. di bawah tekanan penuaan populasi dan perubahan ekonomi. Modelnya rapuh. Fase kesejahteraan berikutnya memerlukan sesuatu yang lebih sulit daripada niat baik.
Kemiskinan bukan hanya masalah moral. Itu menjadi data.
Pada tahun 1899, pemerintah Inggris menghitung pendapatan 12.000 orang lanjut usia. Angka-angka ini menunjukkan adanya masalah yang tidak dapat diselesaikan oleh lembaga amal. London dan York adalah titik awal studi sistematis ini. Hasilnya? Pergeseran ke arah tindakan negara.
Inggris tidak mengikuti contoh Jerman. Jerman mempunyai sistem asuransi sosial berbasis iuran. Inggris mencari di tempat lain. Selandia Baru dan Denmark menawarkan jalur yang berbeda. Mereka menafkahi hari tua tanpa membayar premi asuransi yang rumit.
Inggris Raya mengikutinya pada tahun 1908. Tunjangan pensiun dimulai pada usia 70 tahun. Pensiun tidak bersifat iuran. Anda tidak membayar; Anda memenuhi syarat karena kemiskinan dan usia tua. Hal ini langsung melegakan. Skema iuran memerlukan waktu bertahun-tahun untuk mengumpulkan dana. Hal ini tidak terjadi.
Kemudian datanglah penyakit dan pengangguran.
Tiga tahun kemudian, negara menerapkan model asuransi di wilayah tersebut. Ini wajib. Targetnya adalah penyebab utama kemiskinan. Manfaatnya sudah pasti. Hal ini mencerminkan masyarakat yang ramah, namun memiliki dampak terbesar terhadap standar hidup masyarakat berpenghasilan rendah.
“Manfaat dan pembayaran asuransi penyakit dan pengangguran akan diselaraskan sehingga memberikan dampak sebesar mungkin terhadap standar hidup masyarakat berpenghasilan rendah.”
Pada tahun 1925, pendekatan terhadap asuransi sosial ini telah meluas. Janda dan orang lanjut usia juga ditambahkan ke dalam kelompok. Fondasinya telah diletakkan.
Difusi Eropa
Model Inggris menyebar ke luar. Namun, Eropa tidak bergerak searah.
Austria dan Belgia memperkenalkan asuransi pengangguran pada tahun 1920. Swiss menyusul pada tahun 1924. Jerman menunggu hingga tahun 1927. Swedia baru bergabung dengan partai tersebut pada tahun 1940.
Asuransi kesehatan bergerak lebih lambat.
Denmark, Norwegia dan Swedia adalah negara pertama yang mencoba asuransi kesehatan sukarela. Mereka baru mewajibkannya jauh lebih lambat dibandingkan Inggris dan Jerman.
Prancis berbeda. Organisasi gotong royong dipandang dengan kecurigaan. Pemerintah menekan mereka. Ketika akhirnya berkembang pada akhir abad ke-19, anggotanya sebagian besar adalah kelas menengah.
Pada akhir abad ke-19, pemberi kerja juga membentuk sistem pensiun dan kesejahteraan mereka sendiri. Ini adalah pelestarian diri.
Berdasarkan undang-undang Perancis tahun 1898, pemberi kerja bertanggung jawab atas kecelakaan di tempat kerja terlepas dari apakah mereka bersalah. Pada tahun 1910, iuran pensiun kecil diperkenalkan untuk pekerja industri dan pertanian.
Itu gagal.
Para pekerja menentang hal ini. Majikan tidak mematuhinya. Jika Anda berganti pekerjaan, Anda kehilangan hak Anda. Jika majikan Anda bangkrut, Anda kehilangan hak Anda. Inflasi menghapuskan nilai pensiun.
Asuransi kesehatan disahkan menjadi undang-undang pada tahun 1920. Baru pada tahun 1930 pekerja medis dilarang selama 10 tahun.
Tunjangan keluarga dan angka kelahiran
Inovasi besar dilakukan di Belgia pada tahun 1930 dan di Perancis pada tahun 1932.
Tunjangan keluarga.
Selandia Baru memperkenalkan versi uji coba terbatas pada tahun 1927. Namun model Eropa berbeda. Mereka berasal dari gagasan “upah yang adil” dalam sosial Kristen. Pengusaha Kristen memulai pendanaan ini secara pribadi oleh pengusaha Kristen. Setelah itu, dana khusus dibentuk untuk menyamakan beban seluruh pengusaha.
Di Perancis, tunjangan menjadi relatif besar. Mengapa?
Hilangnya banyak orang dalam Perang Dunia I sangatlah besar. Pemerintah ingin meningkatkan angka kelahiran.
Tidak ada bukti jelas bahwa tunjangan keluarga benar-benar meningkatkan angka kelahiran. Tapi tujuannya jelas. Prancis kemudian memperluas kebijakan ini ke wilayah jajahannya pada tahun 1950an.
Amerika Latin dan periode antar perang
Di antara dua perang dunia, asuransi sosial menyebar ke Eropa dan Amerika Latin.
Model Jerman mendominasi. Dana otonom. Manfaat terkait penghasilan.
Siapa yang akan dilindungi terlebih dahulu? Pegawai negri Sipil. Lalu kereta api dan utilitas umum.
Skema muncul untuk kelompok tertentu. Staf rumah sakit di Argentina 1921. Pembuat kapal di Uruguay pada tahun 1922. Pelaut pedagang di Chili pada tahun 1925. Pekerja pesisir di Peru pada tahun 1934.
Program-program yang terfragmentasi ini meletakkan dasar bagi sistem jaminan sosial yang kompleks. Para reformis mencoba mengintegrasikannya.
Chili mengembangkan rencana komprehensif pertama untuk pekerja industri pada tahun 1924.
Di koloni-koloni Afrika, jaminan sosial pada awalnya hanya tersedia bagi ekspatriat Eropa. Penduduk setempat dikecualikan.
Depresi Hebat dan Transformasi Amerika
Depresi Hebat menghancurkan bendungan tersebut.
Intervensi federal dalam Jaminan Sosial dulunya tidak terpikirkan di Amerika Serikat. Oposisi sangat sengit.
Namun keruntuhan ekonomi mengubah pikirannya.
Aktivitas awal tidak merata. Inisiatif lokal. Rehabilitasi tingkat negara bagian.
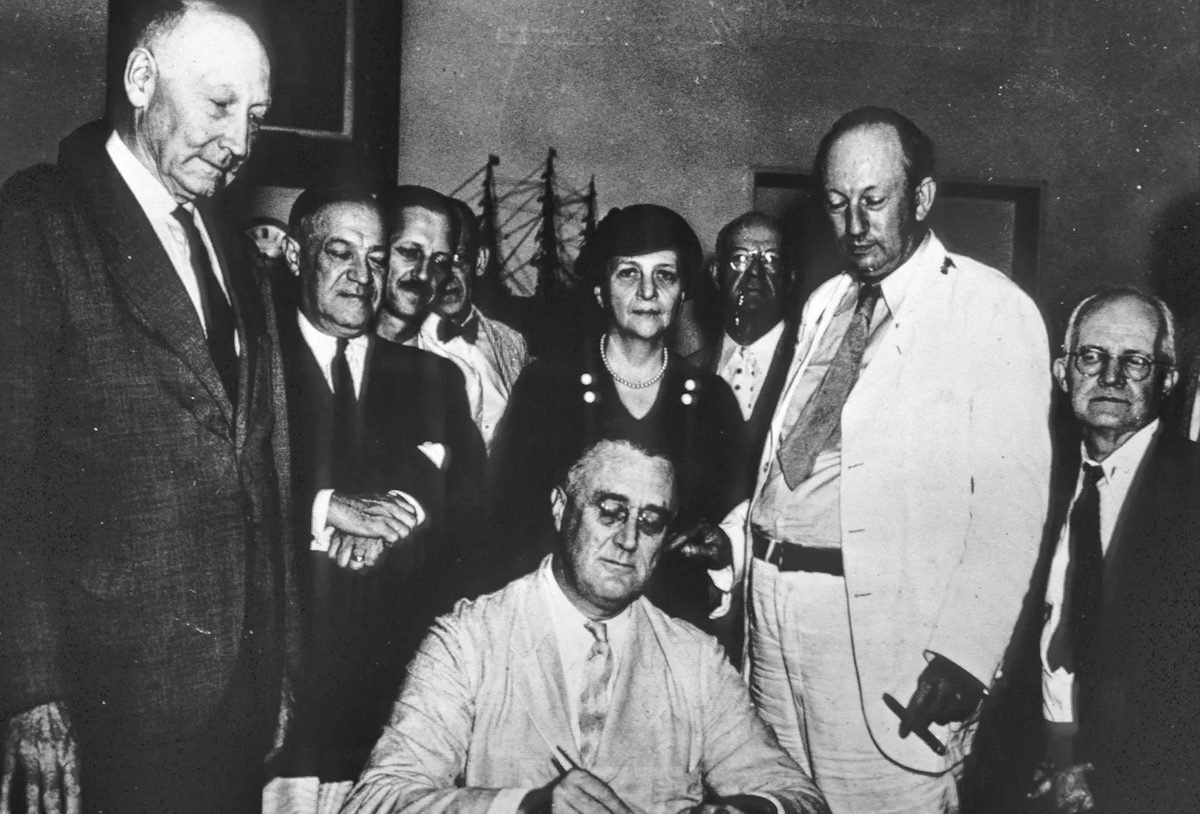
Kemudian muncullah Undang-Undang Jaminan Sosial tahun 1935.
Ia melakukan tiga hal sekaligus.
- Memberikan dana federal untuk bantuan publik negara bagian kepada orang lanjut usia, orang buta, orang cacat, dan anak-anak yang menjadi tanggungan.
- Membangun sistem asuransi pensiun federal.
- Memberikan bantuan keuangan federal untuk program asuransi pengangguran negara bagian yang mengikuti pedoman federal.
Empat tahun kemudian, jumlah korban yang selamat bertambah. Lalu ada yang tidak beres.
Pendekatan AS sangat berbeda.
Pada tahun 1938, Selandia Baru memilih jalan yang berbeda.
Mereka memperkenalkan dana pensiun universal yang pertama dan teruji kemampuannya. 65 tahun. Tidak ada tes pendapatan. Hanya tempat tinggal.
Pendanaan ini sebagian berasal dari pajak pendapatan jaminan sosial khusus.
Dunia membangun sistem. Beberapa berbasis asuransi. Ada pula yang berdasarkan kebutuhan. Beberapa hal bersifat universal. Mekanismenya berbeda-beda. Tujuannya tetap sama. Stabilkan.
Bagi mereka yang menaruh perhatian pada perubahan pasar dan kebijakan, pelajaran yang dapat diambil bukanlah mengenai usia pensiun tertentu. Ini adalah dampak politik dari tidak adanya tindakan. Studi mengenai kemiskinan menghasilkan informasi. Data menciptakan stres. Tekanan menciptakan hukum.
Jadwal itu penting.
1899.1908.1935.1938.
Setiap tanggal menandai titik balik. Sistem ini berkembang karena alternatif yang ada tidak berkelanjutan. Bukan hanya secara moral. secara ekonomis.
Apa yang terjadi ketika demografi berubah? Sistem yang ada saat ini dibangun berdasarkan kurva populasi yang berbeda. Model sebelumnya mengasumsikan pasokan pekerja muda yang stabil untuk mendukung para lansia.
Asumsi ini berada di bawah tekanan. Mekanisme yang berhasil pada tahun 1935 atau 1908 kewalahan oleh tekanan-tekanan baru. Logikanya tetap ada. Variabel berubah.

Laporan pemerintah Inggris pada tahun 1942 yang ditulis oleh Sir William Beveridge secara mendasar mengubah cara pandang suatu negara terhadap tanggung jawab ekonomi. Ini bukan hanya tentang amal lagi. Laporan tersebut berpendapat bahwa mempertahankan lapangan kerja penuh adalah tugas pemerintah. Ia mengusulkan tunjangan keluarga untuk semua anak setelah anak pertama. Mereka menyerukan layanan kesehatan komprehensif untuk semua orang. Dan hal ini mendorong skema asuransi sosial nasional terpadu yang dijalankan oleh negara, yang didukung oleh jaring pengaman bantuan sosial. Tujuannya jelas: menghilangkan keinginan. Pada tahun 1948, Inggris telah memperkenalkan skema ini. Ada kompromi. Ada modifikasi. Namun struktur intinya tetap bertahan.
Prancis mencoba jalan yang berbeda. Sebuah gerakan yang terinspirasi oleh Pierre Laroque yang bertujuan untuk menyatukan asuransi sosial setelah Perang Dunia II. Itu kurang berhasil dibandingkan model Inggris.
Era Ekspansi (1945–1973)
Antara tahun 1945 dan 1973, dunia mengalami pertumbuhan ekonomi yang pesat. Asuransi sosial diperluas ke lebih banyak negara. Ini mencakup persentase populasi yang lebih tinggi. Ini melindungi terhadap risiko yang lebih luas.
Amerika Latin mengalami penyerapan yang signifikan. Begitu pula dengan koloni Perancis tertentu di Afrika. Daerah-daerah ini memperkenalkan skema asuransi sosial yang komprehensif dengan mengikuti model tunjangan keluarga yang asli.
Koloni Inggris mengambil pendekatan berbeda. Mereka mengembangkan dana hemat. Ini dirancang untuk kategori pekerja tertentu. Diskriminasi berdasarkan ras dilarang secara luas, meskipun hal ini masih terjadi di Afrika Selatan.
Inovasi Utama dalam Asuransi Sosial
Periode pascaperang membawa inovasi besar. Pensiun tidak lagi statis. Mereka dilindungi dengan menghubungkannya dengan tingkat inflasi. Ini merupakan perubahan penting bagi stabilitas keuangan.
Formula pensiun yang dinamis pun bermunculan. Ini mengindeks kontribusi masa lalu terhadap tingkat pendapatan saat pensiun. Hasilnya adalah penggantian pendapatan yang lebih akurat.
Pensiun menjadi fleksibel. Pekerja dapat mengambil penghasilan paruh waktu dan sebagian dana pensiun pada tahun-tahun terakhir sebelum pensiun penuh. Hal ini mencegah penurunan pendapatan yang sering kali menjadi ciri masa pensiun sebelum era ini.
Kesetaraan bergerak maju. Gerakan menuju persamaan hak bagi laki-laki dan perempuan menjadi standar. Cakupan disabilitas mengalihkan fokus. Mulai dari penyebab kecacatan hingga derajatnya. Status terkait pekerjaan tidak terlalu penting. Sistem ini mulai menyadari adanya kebutuhan tambahan yang timbul dari disabilitas. Hal ini juga mengakui kebutuhan orang-orang yang merawat penyandang disabilitas.
Keluarga dengan orang tua tunggal menerima perbekalan khusus. Tunjangan orang tua dikembangkan di samping tunjangan keluarga. Tunjangan pajak anak diintegrasikan dengan tunjangan keluarga. Hak perawatan kesehatan diberikan kepada semua warga negara. Ini bukan sekedar perubahan kebijakan. Itu adalah perubahan struktural pada kontrak sosial.
Metode Pemberian
Tanggung Jawab Hukum vs. Skema Negara
Banyak negara pernah menganggap pemberi kerja bertanggung jawab secara hukum untuk memberikan kompensasi kepada korban kecelakaan kerja. Mereka juga membayar perawatan medis. Sekarang, sebagian besar telah mengadopsi skema asuransi wajib negara. Pergeseran ini tidak terjadi secara sembarangan. Perspektif pekerja berubah.
Di bawah sistem lama, mengajukan perkara ke pengadilan berarti penundaan. Itu berarti biaya. Itu berarti risiko. Pengusaha mungkin tidak memiliki asuransi. Mereka mungkin tidak mampu membayar. Mereka bisa bangkrut pada saat kasusnya disidangkan. Uang sejumlah yang diberikan oleh pengadilan tidak dapat diinvestasikan untuk memberikan pendapatan seumur hidup yang aman dan terlindungi dari inflasi. Itu adalah pembayaran satu kali. Itu tidak bertahan lama.
Jika pemberi kerja memiliki asuransi swasta, perusahaan asuransi mempunyai keuntungan. Mereka dapat menawarkan sejumlah kecil uang segera setelah kecelakaan terjadi. Para pekerja sering menerimanya. Mengapa? Karena mereka takut akan keterlambatan, biaya, dan ketidakpastian suatu perkara di pengadilan untuk memperoleh nilai penuh dari tuntutan tersebut.
Dari sudut pandang nasional, hal ini sia-sia. Biaya hukum menumpuk. Biaya administrasi yang dikeluarkan oleh perusahaan asuransi dibebankan kepada tertanggung melalui premi yang lebih tinggi.
Perusahaan asuransi berpendapat bahwa penetapan premi berdasarkan risiko individu memberikan insentif bagi keselamatan industri. Itu adalah poin yang valid. Namun premi berdasarkan risiko juga dapat diterapkan pada program asuransi kecelakaan nasional. Struktur insentif tetap ada. Inefisiensinya hilang.
Beberapa negara menghilangkan hak pekerja untuk menuntut pemberi kerja atas kelalaiannya ketika skema asuransi wajib diperkenalkan. Yang lain mengizinkan karyawan untuk menambah tunjangan cedera industri dengan mengajukan klaim atas kelalaian. Pendekatannya bervariasi. Tren ke arah pengelolaan negara tetap ada.
Konteks Negara Berkembang
Pendekatan tanggung jawab hukum masih berlaku di banyak negara berkembang untuk perawatan medis umum. Pengusaha besar di pertambangan atau perkebunan tertentu—gula, teh, karet—harus menyediakan klinik dan rumah sakit bagi karyawan dan tanggungan mereka. Hal ini memastikan layanan kesehatan menjangkau masyarakat yang jauh dari pusat kota utama.
Kepatuhan itu sulit. Pengusaha seringkali mengabaikan semangat hukum. Para pekerja mencurigai dokter dan perawat mempunyai loyalitas terhadap majikan mereka. Perawatan mungkin bisa dihemat. Sertifikasi untuk cuti karena sakit mungkin enggan.
Memberikan layanan pemerintah di wilayah-wilayah ini kepada penduduk lain yang tidak dipekerjakan oleh perusahaan besar di daerah adalah hal yang tidak ekonomis. Mengintegrasikan layanan pemberi kerja dengan layanan pemerintah sulit dilakukan.
Di beberapa negara, pemberi kerja harus memberikan tunjangan tunai dalam jumlah tertentu selama periode sakit yang singkat. Enam hingga delapan minggu adalah hal biasa. Hal ini menghindari kerumitan administratif dari manfaat asuransi sosial nasional. Hal ini juga menghindari dana sakit yang ditambah dengan skema pemberi kerja. Ada ketentuan untuk melindungi hak-hak pekerja jika pemberi kerja gulung tikar.
Pakar jaminan sosial lebih memilih asuransi negara. Ini menawarkan perlindungan yang lebih baik. Namun tanggung jawab pemberi kerja masih banyak digunakan di negara-negara berkembang. Ini mencakup cedera kerja. Ini mencakup penyakit. Ini mencakup tunjangan kehamilan. Ini mencakup pembayaran pesangon. Transisi menuju sistem terpadu sedang berlangsung. Itu tidak lengkap. Permasalahan antara efisiensi, pemerataan, dan kelayakan administratif masih belum terselesaikan.
Biaya tersembunyi dari skema tabungan
Negara-negara berkembang seringkali mengandalkan skema tabungan untuk menangani pembayaran pensiun, kematian atau cacat. Mekanismenya sederhana. Setiap karyawan memiliki akun pribadi. Ketika kejadian tak terduga terjadi, mereka menarik dana. Ini bukan model asuransi sosial. Tidak ada pembagian risiko. Tidak ada orang yang bisa berbagi beban. Desain ini menghindari kerumitan administratif yang terkait dengan pengelolaan manfaat tunai reguler. Pemerintah menyukai hal ini karena mendorong penghematan. Penghematan ini dapat dimasukkan dalam rencana pembangunan nasional.
Namun pekerja harus membayar mahal.
Pertama, kompensasi atas risiko awal karier lemah. Jika Anda menjadi cacat di usia 20-an, potnya kecil. Kedua, dana disimpan di saham pemerintah. Suku bunga ditetapkan. Inflasi memakan nilai riil. Saat Anda pensiun, tabungan Anda mungkin hanya sebagian kecil dari jumlah yang Anda masukkan. Ketiga, Anda mendapat pembayaran satu kali. Anda tidak dapat berinvestasi dengan aman untuk mendapatkan pendapatan yang tahan inflasi. Uang tunai terbuang percuma. Investasinya buruk. Atau hilang begitu saja.
Mengapa asuransi wajib menjadi hal yang biasa
Asuransi wajib mengisi kesenjangan ketika upaya swadaya sukarela gagal. Badan legislatif ingin memberikan tunjangan kesehatan dan tunjangan tunai kepada orang sakit, cacat, janda, atau tua. Mereka takut akan intervensi negara. Mereka khawatir kenaikan pajak diperlukan untuk mendanai pensiun. Asuransi wajib menawarkan kompromi politik. Hal ini membuat para pekerja menghindari tingkat pajak nasional yang tidak dapat diterima.
Pengaturannya didasarkan pada kontribusi pemberi kerja dan pekerja. Dalam beberapa kasus, pemerintah mungkin memberikan subsidi kecil. Tujuannya adalah untuk mengurangi kebutuhan akan dukungan pendapatan. Bantuan sosial yang lebih rendah berarti penurunan pendapatan pajak daerah. Ini adalah siklus pengurangan beban.
Namun, kontribusi ini pada dasarnya adalah pajak atas penghasilan yang diperoleh. Pengusaha mencoba mengalihkan biaya. Mereka meneruskannya kepada konsumen melalui harga yang lebih tinggi. Kemungkinan besar, mereka mengalihkannya kepada pekerjanya melalui upah yang lebih rendah. Jarang sekali bagian pemberi kerja berasal dari keuntungan murni. Karyawan menerima kontribusi pemberi kerja karena mereka menganggapnya sebagai bagian dari total gaji mereka. Itu membuat skema ini cocok.
Mengumpulkan pajak lebih sederhana daripada pajak penghasilan. Sederhana itu bagus. Namun, tingkat iuran yang tinggi menimbulkan efek samping. Pekerja mungkin meninggalkan pekerjaan formal dan bergabung dengan perekonomian “hitam” atau abu-abu. Pengusaha dapat menghindari tanggung jawab dengan mempekerjakan pekerja kontrak. Staf penuh waktu menjadi sebuah tanggung jawab.
Kelemahan struktural asuransi sosial
Asuransi sosial berjuang untuk mengentaskan kemiskinan. Banyak negara telah mencoba menambal lubang ini. Isu kuncinya adalah analogi asuransi. Manfaat diberikan kepada mereka yang berkontribusi. Namun, belum termasuk mereka yang belum pernah bekerja. Penyandang disabilitas sebelum memasuki pasar tenaga kerja tidak termasuk dalam kategori ini. Ini mengabaikan risiko yang diambil segera setelah bekerja. Perempuan dan laki-laki yang meninggalkan dunia kerja karena tanggung jawab keluarga diabaikan.
Rasio kontribusi terhadap tunjangan membedakan kelompok yang mengambil jeda karir. Biasanya yang dimaksud adalah wanita. Semakin sedikit tahun kerja berbayar, semakin sedikit manfaat yang Anda terima. Itu juga mengabaikan ukuran keluarga. Pekerja yang mempunyai tanggungan pasangan dan anak memiliki kebutuhan yang lebih tinggi. Namun ketergantungan dalam perkawinan bukanlah risiko yang dapat diasuransikan. Sistem ini memperlakukan semua orang sebagai satu kesatuan.
Jika pembayaran dikaitkan dengan pendapatan, masyarakat berpenghasilan rendah hanya akan menerima manfaat yang sangat kecil. Hal ini tidak melindungi mereka dari kemiskinan. Alternatifnya, pembayaran dan tunjangan tetap, akan memberikan beban berat pada masyarakat berpenghasilan rendah yang sudah berkeluarga. Ini adalah jalan di atas tali.
Merekrut wirausahawan itu sulit. Hal serupa juga berlaku pada perlindungan pekerja di perusahaan skala kecil. Mari kita berpikir tentang pertanian. Mari kita pikirkan tentang pekerjaan rumah tangga. Departemen-departemen ini sedang offline.
Perbaiki lubang pada jaring pengaman
Model asuransi yang bersih telah dikembangkan. Negara-negara mengubah rencana mereka untuk menghadapi hambatan tersebut. Mereka meningkatkan tunjangan tanggungan. Mereka menjelaskan kontribusi mereka dalam hal waktu yang dihabiskan di luar angkatan kerja. Penyakit dan kecacatan kini sering disebut-sebut sebagai alasan untuk tidak berpartisipasi.
Memperkenalkan manfaat minimum. Pembayaran ini lebih tinggi dari jumlah pembayaran yang mutlak diperlukan bagi masyarakat berpenghasilan rendah. Sistem tunjangan saat ini sering kali berpihak pada mereka yang berpenghasilan rendah. Beberapa negara menggabungkan pembayaran dengan pajak penghasilan. Mereka masih membayar biaya tetap untuk tunjangan. Sistem ini tidak terlalu bersih. Itu juga adil.
“Harapan untuk mengaitkan tunjangan dengan pembayaran mendiskriminasikan masyarakat, seringkali perempuan yang mempunyai masa kerja berbayar lebih sedikit karena kewajiban keluarga.”
Perubahan ini menyimpang dari keadilan aktuaria yang ketat. Termasuk solidaritas sosial. Tujuannya bukan lagi sekadar berbagi risiko. Hal ini bertujuan untuk mencegah kemiskinan. Biayanya bahkan lebih rumit. Kesederhanaan asli akun pribadi telah hilang. Jaring pengaman yang berantakan, tidak sempurna, namun lebih manusiawi akan ditempatkan pada tempatnya.
Apakah ini berarti sistemnya sudah diperbaiki? tidak banyak. Ketegangan antara tanggung jawab individu dan keamanan bersama terus berlanjut. Pemerintah masih mempunyai kecenderungan untuk mendorong pembangunan dengan penghematan yang dipaksakan. Para pekerja terus khawatir bahwa inflasi akan merusak masa depan mereka. Mekanismenya telah berubah, namun kekhawatiran mendasarnya masih ada.
Kesejahteraan umum mengubah situasi dengan menghilangkan koneksi terhadap pekerjaan. Di beberapa negara, program-program tersebut dibiayai langsung dari pajak dan bukan dari pembayaran jaminan sosial. Jika Anda dibayar berdasarkan usia Anda, ini sering disebut “demgran”. Contoh paling umum adalah tunjangan keluarga. Logikanya sederhana. Orang tua tidak memerlukan gaji untuk menghidupi anak-anak mereka.
Pensiun juga mengikuti jalur ini. Beberapa negara menawarkan pensiun minimum untuk semua orang. Beberapa orang memulai dengan versi yang telah diuji pendapatannya dan berkembang dari sana. Dalam beberapa kasus, pemerintah federal mungkin tidak mempunyai wewenang untuk memungut biaya. Universalisme menjadi satu-satunya jalan maju yang layak. Perubahan ini juga terjadi dalam mendukung penyandang disabilitas. Sekarang ini adalah tunjangan minimal yang hanya dikaitkan dengan derajat kecacatan. Pelayanan kesehatan adalah garda terakhir. Argumennya adalah warga negara mempunyai hak untuk peduli. Ini bukanlah suatu keistimewaan yang Anda dapatkan melalui pekerjaan Anda.
Realitas bansos yang berantakan
Cakupan universal tidak menghilangkan kebutuhan akan dukungan pendapatan. Yang tersisa hanyalah sebuah celah. Masyarakat maju masih membutuhkan jaring pengaman bagi masyarakat termiskin. Paket ini didasarkan pada kebutuhan Anda. Anda harus menyatakan pendapatan. Jumlah orang dalam rumah tangga Anda harus disebutkan. Anda harus membuktikan klaim Anda.
Ini memerlukan tes kemampuan. Lihat pendapatan dan modal. Jika Anda menabung terlalu banyak, Anda keluar. Beberapa sistem hanya menguji pendapatan. Pengembalian modal diperlakukan dengan cara yang sama seperti gaji. Pekerja sosial seringkali mempunyai keleluasaan. Mereka memutuskan apakah Anda mendapatkan bantuan dan berapa banyak.
Tidak semua orang tahu aturannya. Di satu sisi, ini memang disengaja. Negara-negara maju sedang berjuang mengatasi masalah ini. Mereka mencoba mengubah bantuan menjadi hak. Skala dan aturannya telah diumumkan. Keluhan diperbolehkan. Kodifikasi membawa standarisasi. Ini juga merusak fleksibilitas. Penilaian manusia telah hilang.
Di beberapa daerah, bantuan pendapatan masih akan tersisa. Pembayarannya lebih rendah dari jaminan sosial. Di Inggris, ini merupakan tambahan untuk tunjangan sosial. Ini membantu orang-orang yang tidak memiliki tunjangan sakit. Membantu mereka yang tunjangan penganggurannya telah habis. Kami mendukung keluarga dengan orang tua tunggal. Para janda pernah dikecualikan. Kini perbedaannya semakin kecil.
Namun, ada juga kelemahannya. Pertama, ini menghukum pekerjaan. Setiap dolar yang diperoleh mengurangi keuntungan Anda. Anda tidak dapat menabung karena menggunakan tabungan Anda membuat Anda tidak memenuhi syarat. Kedua, stigma. Anda mengandalkan “kesejahteraan”. Ketiga, orang tidak melamar. Aturannya tidak jelas. Rasa malu itu nyata. Jutaan orang yang tidak memenuhi syarat tidak mengajukan klaim.
Program telah diganti namanya untuk meringankan dampaknya. Inggris telah memperkenalkan ‘tunjangan tambahan’. Di British Columbia disebut GAIN. Jaminan penghasilan tampaknya lebih baik daripada bantuan. Kualifikasi sangat bervariasi. Biasanya bersifat lokal dan bukan pusat. Pendanaan berasal dari pajak. Biasanya pajak daerah.
Pekerja penuh waktu tidak dapat melamar di Inggris. Di Amerika Serikat, Bantuan untuk Keluarga dengan Anak Tanggungan (AFDC) ditujukan kepada keluarga dengan orang tua tunggal. Hal ini menciptakan insentif yang buruk. Desersi akan menjadi hal yang wajar. Ada juga desersi fiktif. Ada juga program lain untuk tunanetra dan penyandang cacat. Orang tua punya jalannya sendiri.
Medicaid di Amerika Serikat adalah suatu bentuk bantuan sosial untuk perawatan medis. Asuransi ini tersedia untuk masyarakat berpenghasilan rendah. Di Irlandia ada kartu medis. Anda dapat melamar jika penghasilan Anda rendah. Perawatan gratis lebih baik daripada membayar sendiri. Ada kartu serupa di Korea Selatan. Akses bagi masyarakat miskin telah membaik.
Ada tunjangan perumahan di Eropa. Dukungan untuk sewa dan pajak properti. Anda mendapatkannya apakah Anda bekerja atau tidak. Ukuran keluarga itu penting. Hal-hal yang berkaitan dengan pembayaran sewa. Ini adalah tes pendapatan. Tapi itu lebih bersih daripada kesejahteraan. Stigma yang lebih sedikit. Dukungan lebih langsung.
Opsi pajak penghasilan negatif
Dukungan sosial rusak. Rasa malu itu berat. Aturannya rumit. Orang tidak melamar. Pajak penghasilan negatif memecahkan masalah ini. Gunakan informasi pajak yang ada. Pemerintah menentukan kebutuhan secara otomatis. Tidak diperlukan aplikasi.
Ini hanya berfungsi jika semua orang mengajukan pajak. tidak peduli seberapa rendah pendapatannya. Hal ini tidak wajib di semua negara. Beginilah cara Kanada menambah dana pensiun. Ini bekerja dengan baik.
untuk generasi muda? Itu gagal. Hidup mereka berubah dengan cepat. penyakit. pengangguran. Perubahan pekerjaan. Pernikahan putus. menikah lagi. Pendapatan bervariasi dari bulan ke bulan. Kemiskinan melanda saat ini. Tidak setelah akhir tahun pajak. Sistemnya terlalu lambat. Anda butuh uang tunai, Anda butuh uang tunai. Bukan April mendatang.
Sifat transfer tunai umum yang bersifat sementara
Pengiriman uang yang dilakukan pemerintah tidak bersifat baku. mereka telah berubah. Tarif menyesuaikan. Kelayakan meluas atau menyusut. Adalah bodoh untuk mencoba menilai dengan jelas “situasi saat ini” di setiap negara. Lanskap berubah lebih cepat daripada yang dapat ditangkap oleh gambar statis.
Informasi dasar di sini didasarkan pada situasi tertentu pada pertengahan tahun 1980an. Secara khusus, dana tersebut diambil dari laporan yang diajukan oleh 140 negara ke Administrasi Jaminan Sosial AS. Laporan-laporan ini diterbitkan pada tahun 1985 dengan judul “Program Jaminan Sosial Dunia”.
Sumber ini memberikan kerangka struktural. Hal ini menunjukkan bagaimana negara mengklasifikasikan dukungan finansial yang diberikan kepada warganya. Tapi ini sejarah. Nomor-nomor tersebut diberi tanggal. Pada dekade berikutnya, mekanisme yang dijelaskan di sini mungkin telah diperbarui, diganti, atau ketinggalan jaman.
Arsip ini tetap menjadi titik referensi penting bagi mereka yang menelusuri sejarah jaring pengaman sosial. Ia menawarkan lensa komparatif. Lihat bagaimana filosofi keuangan yang berbeda dari beberapa dekade lalu diterjemahkan ke dalam cek bulanan. Namun untuk proposal kebijakan saat ini, kita harus mencari di tempat lain. Data tahun 1985 adalah fondasi perekonomian saat ini, bukan cetak biru.
Tiga pilar pensiun nasional
Sebagian besar negara mengandalkan salah satu dari tiga model pensiun nasional. Ada juga pensiun dengan tarif tetap yang pendapatannya diabaikan. Anda mendapatkannya jika Anda tinggal di sana atau bekerja cukup lama dan membayar ke dalam sistem. Hal ini biasa terjadi di negara-negara Skandinavia dan Persemakmuran. Ada juga dana pensiun yang telah teruji kemampuannya. Yang itu memeriksa rekening bank Anda. Jenis ketiga dan paling umum mengaitkan manfaat dengan uang yang diperoleh dari pekerjaan.
Inilah titik baliknya. Sebagian besar negara dengan tarif tetap pada akhirnya menambahkan tingkat kedua. Ini menggabungkan jaring pengaman dasar dan top-up terkait pendapatan.
Cara berbagai negara menangani hal-hal mendasar
Selandia Baru membayar tarif tetap. Anda memenuhi syarat sejak usia 60 tahun jika Anda memenuhi persyaratan tempat tinggal. Pasangan yang sudah menikah mendapat penghasilan dua kali lipat dibandingkan orang yang lajang. Jumlah ini merupakan bagian penting dari pendapatan rata-rata.
Belanda berbeda. Ketika Anda menginjak usia 65 tahun, Anda bisa mendapatkan pensiun yang besar. Itu berasal dari kontribusi. Jika Anda melewatkan satu tahun, jumlahnya akan berkurang. Istri mendapat kurang dari setengah jumlah yang diterima suami. Skema yang dilakukan Irlandia kurang baik. Ini hanya untuk pekerja yang membayar iuran minimum.
Di Australia, pendekatan ini beragam. Pensiun dengan tarif tetap dimulai pada usia 70 tahun. Pensiun berdasarkan pendapatan. Dimulai pada usia 60 tahun untuk wanita dan 65 tahun untuk pria.
Mengapa Skandinavia berubah pikiran
Setelah Perang Dunia Kedua, beberapa negara Skandinavia mengabaikan program pensiun dini yang berdasarkan kemampuan. Sistem lama tidak populer. Itu rumit. manfaat dipotong jika Anda memiliki aset, sehingga membuat orang enggan menabung untuk diri mereka sendiri.
Ternyata, tarif tetap tidak cukup untuk semua pekerja, kecuali pekerja dengan upah paling rendah. Jadi mereka menambahkan tingkatan terkait penghasilan di atasnya. Denmark, Finlandia, Norwegia dan Swedia menyediakan dana pensiun dengan tarif tetap berdasarkan tempat tinggal. Di tiga negara, pasangan suami istri mendapat penghasilan kurang dari dua orang lajang. Setiap rencana mencakup tambahan pensiun terkait pendapatan berdasarkan penghasilan Anda.
Kanada mengikuti jalan yang sama. Britania Raya secara bertahap beralih ke sistem dua tingkat. Kualifikasi untuk kedua level berbeda-beda tergantung pada taruhannya. Ada kredit untuk ketidakhadiran kerja yang disetujui. Rencana pemberi kerja membantu memberikan tingkat atas minimum tertentu yang ditentukan.
Keunggulan model 2 lapis
Di Skandinavia dan Kanada, pendekatan dua tingkat memiliki keuntungan yang jelas. Pertama, dana pensiun dasar yang tidak diuji kemampuannya mendukung orang-orang yang tidak memiliki catatan iuran. Hal ini juga berlaku bagi penyandang disabilitas. Hal ini juga berlaku bagi mereka yang tidak bekerja karena alasan keluarga. Anda dapat membantu istri yang bercerai atau berpisah. Sistem Selandia Baru memiliki keunggulan serupa.
Kedua, mereka yang berpenghasilan lebih tinggi juga membayar lebih banyak. Mereka mendapatkan pensiun yang lebih tinggi. Pemerintah menjamin nilainya dengan daya beli. Hal ini mengurangi kebutuhan akan skema pensiun pemberi kerja. Dalam rencana swasta, pembayaran akhir ditentukan oleh apakah investasi Anda mengalahkan inflasi. Skema negara menghilangkan risiko ini.
Cara kerja dana pensiun yang sebenarnya
Ketika skema iuran dimulai, skema ini berfungsi seperti asuransi swasta. Aktuaris menghitung tingkat pembayaran. Dana modal didirikan untuk membayar pensiun. Sekalipun tidak ada yang menyumbang, nilai akumulasinya bisa menutupi biaya. Ini disebut kapitalisasi atau didanai penuh.
Rencana Jerman pertama, yang diterbitkan pada tahun 1889, mengadopsi pendekatan ini. Sebagian besar karyawan hingga tingkat pendapatan tertentu memenuhi syarat. Pekerja dan pemberi kerja membayar iuran berdasarkan pendapatan yang sama. Negara memberikan subsidi kepada masyarakat berpenghasilan rendah, yang menjamin mereka mendapatkan pensiun yang lebih tinggi dibandingkan dengan pembayaran saja.
Hal ini melanggar prinsip asuransi swasta. Ketika sistem ini diluncurkan, pekerja pensiunan menerima lebih banyak dana pensiun daripada premi asuransi. Negara-negara lain sering kali menawarkan “kompensasi” ini kepada pekerja yang lebih tua ketika program baru diluncurkan.
Transisi ke sistem bayar sesuai pemakaian
Setelah Perang Dunia II, inflasi yang pesat mengubah segalanya. Hal ini akan memaksa perubahan mendasar dalam pembiayaan pensiun.
Alih-alih membangun dana modal yang besar, pembayaran kini dihitung berdasarkan perkiraan biaya pensiun di tahun-tahun berikutnya. Ini adalah pendekatan berbasis divisi. Ini adalah standar skema pensiun menurut undang-undang. Berbeda dengan pensiun swasta.
Rencana swasta masih membutuhkan modal. Generasi mendatang tidak bisa dipaksa untuk berpartisipasi. Perencanaan nasional pada hakikatnya merupakan kesepakatan antar generasi.
Pekerja masa kini harus menanggung biaya hidup para pensiunan masa kini. Mereka melakukan hal ini dengan harapan generasi pekerja berikutnya nantinya akan membayar pensiun yang diwajibkan oleh undang-undang.
Apakah ini model yang tahan lama? Tergantung pada siapa Anda bertanya.
Bagaimana indeks pensiun berkembang seiring dengan kenaikan upah
Akhir tahun 1950an merupakan titik balik. Pertumbuhan ekonomi yang pesat telah memaksa pemerintah menghadapi permasalahan matematika yang sulit. Jika dana pensiun dihitung hanya berdasarkan nilai nominal pembayaran yang dilakukan selama hubungan kerja, maka secara matematis dana tersebut mungkin cukup pada saat itu, namun secara finansial merupakan bencana pada saat pensiun. Upah riil meningkat. Sekalipun Anda mendapat pensiun tetap, barang-barang yang Anda beli secara bertahap akan berkurang dibandingkan dengan biaya hidup Anda.
Penyelesaiannya tidak dilakukan secara bertahap. Ini bersifat struktural.
Formula kompleks telah dikembangkan untuk menyesuaikan dana pensiun dengan tingkat pendapatan umum. Pada tahun 1957, Jerman Barat memimpin. Modelnya menjadi populer. Austria, Swiss dan Inggris setuju, mengakui bahwa inflasi dan pertumbuhan menjanjikan untuk mematahkan konsumsi statis.
Tidak semua orang memilih jalan yang sama.
Di Italia dan sebagian Eropa Timur, pendekatannya lebih sederhana. Pensiun terkait dengan pendapatan beberapa tahun terakhir. Logikanya sederhana. Pendapatan pensiun Anda harus mencerminkan apa yang Anda peroleh saat berhenti bekerja.
Tapi ada kekurangannya. Pensiun terkena dampak jika pendapatan karyawan menurun di kemudian hari baik karena cedera, pengurangan jam kerja, atau pensiun. Ini menghukum volatilitas.
Perancis dan negara-negara lain telah mengadopsi strategi yang berbeda. Mereka menerima pensiun sesuai dengan tahun pendapatan “terbaik” mereka. Ini menghaluskan segala penyimpangan. Uni Soviet menawarkan alternatif lain. Anda dapat memilih tahun kapan Anda mendapatkan tahun penghasilan. Atau Anda bisa memilih lima tahun terbaik berturut-turut dari sepuluh tahun terakhir.
Perlindungan bagi masyarakat berpenghasilan rendah dan perempuan
Ada yang aneh dengan rencana awal Jerman. Mereka yang berpenghasilan rendah mendapatkan imbalan lebih dari kontribusi mereka. Ini adalah mekanisme redistribusi. Pemerintah kemudian menolaknya, namun gagasan itu tetap ada. Disalin. Amerika Serikat mengadopsi logika serupa dalam rencana selanjutnya.
Alat lainnya adalah pensiun minimum.
Baik Jerman maupun Amerika telah menerapkan batas yang lebih rendah. Di Amerika Serikat, aturan ini berlaku hingga tahun 1981, ketika aturan ini dihapuskan untuk non-pensiun. Tapi ini masih merupakan jaring pengaman yang penting.
Mengapa ini penting?
Karena kesenjangan gender. Meskipun ada kemajuan dalam undang-undang anti-diskriminasi, rata-rata pendapatan tahunan perempuan masih jauh lebih rendah dibandingkan laki-laki. Karir mereka sering terhenti. Mengambil cuti keluarga memperpendek periode iuran Anda. Model kontribusi tetap menghukum kenyataan ini. Pensiun minimum dapat meringankan situasi ini.
Namun, sebagian besar negara lebih memilih mekanisme yang berbeda. Pensiun sosial yang telah diuji pendapatannya.
Belgia dan Perancis juga mengikuti model ini. Anda tidak mendapatkan dasar datar berdasarkan kontribusi. Anda mendapatkan dukungan berdasarkan kebutuhan setelah pendapatan lain dinilai. Ini adalah jaring pengaman sosial dan berbeda dengan logika asuransi pensiun dasar.
Melawan inflasi
Perkembangan setelah Perang Dunia Kedua menyebabkan penyesuaian otomatis.
Pensiun mulai dikaitkan dengan indeks harga. Atau dalam beberapa kasus tingkat pendapatan rata-rata. Aturannya sederhana. Gunakan yang terbaik untuk pensiunan.
Hal ini bertujuan untuk menjaga daya beli.
Namun, inflasi tidak selalu berkorelasi baik dengan pertumbuhan upah. Pola ini menciptakan ketegangan ketika harga naik lebih cepat dibandingkan pendapatan. Pemerintah meresponsnya dengan menunda perubahan. Atau Anda dapat melakukannya dengan memodifikasi rumusnya.
Ini adalah penyesuaian yang konstan. Tujuannya adalah stabilitas. Kenyataannya, terjadi negosiasi antara APBN dan kelangsungan hidup para pensiunan. Sistem sedang berubah. Tekanan-tekanan mendasar masih ada.
Pengaruh usia pensiun dan ketentuan terkait terhadap pensiun
Usia di mana Anda dapat menerima pensiun penuh umumnya tidak ditentukan. Ini sangat bervariasi tergantung di mana Anda tinggal. Di Eropa, laki-laki biasanya mencapai usia pensiun antara usia 60 dan 67 tahun. Bagaimana dengan perempuan? Kisarannya sedikit lebih kecil, biasanya antara 55-66. Di negara-negara berkembang, angkanya bisa lebih rendah lagi.
Perbedaan ini bukanlah suatu kebetulan. Sesuai dengan angka harapan hidup. Harapan hidup yang lebih panjang berarti masa pensiun yang lebih lama, sehingga memberikan tekanan pada dana publik.
Namun, terdapat perbedaan antara pria dan wanita. Wanita biasanya pensiun lebih awal dibandingkan pria. Mengapa? Secara historis, suami dianggap lebih tua dari istrinya. Menurunkan usia pensiun bagi perempuan memungkinkan pasangan untuk pensiun bersama.
Logika ini salah. Hukuman dikenakan terhadap perempuan yang bekerja dalam waktu singkat. Mereka memberikan kontribusi lebih sedikit. hasil? Pot uang yang lebih kecil.
Trennya menuju paritas usia. Namun, menurunkan usia pensiun bagi laki-laki agar sesuai dengan usia perempuan akan memakan biaya yang besar. UE belum mengikat hal ini. Realitas ekonomi muncul sebelum kesetaraan ideologis.
Pensiun dini: pedang bermata dua
Anda biasanya dapat menerima pensiun Anda lebih awal. Beberapa tahun lebih awal dari usia normal. Namun diperkirakan akan terjadi penurunan. Perhitungan aktuaria mengurangi pembayaran ke akun untuk tahun penarikan tambahan.
Hal ini berlaku untuk skema pendapatan yang besar. Pengurangan tersebut mungkin tidak akan menjerumuskan Anda ke dalam kemiskinan.
Mengapa menerima pukulan itu?
Bagi sebagian orang, hal ini disebabkan oleh kesehatan yang buruk. Beberapa orang ingin bersenang-senang selagi tubuh mereka masih bekerja sama.
Mungkin ada penundaan. Keterlambatan pensiun. Berpartisipasi lebih lama. Sebagai imbalannya, Anda mendapatkan pensiun yang lebih besar. Mekanisme-mekanisme ini ada untuk menghadapi menyusutnya angkatan kerja. Ketika rasio pekerja terhadap pensiunan menurun, maka iuran harus ditingkatkan. Anda bisa mengurangi stres ini dengan menunda masa pensiun.
Logikanya, seiring bertambahnya usia harapan hidup, seharusnya usia pensiun juga meningkat. Pada tahun 1960an, keadaan justru sebaliknya. Skema menurunkan usia.
Mengapa? Politik.
Tingkat pengangguran meningkat. Pemerintah menggunakan pensiun dini untuk membuka lapangan kerja bagi pekerja muda. Mereka mengurangi angka pengangguran resmi. Beban keuangan jangka panjang merupakan hal sekunder dibandingkan tujuan ketenagakerjaan jangka pendek.
Aturan rumit muncul. Jika Anda memiliki asuransi pensiun selama 35 tahun, Anda mungkin berhak atas pensiun dini penuh. Atau jika Anda sudah menganggur selama setahun. Karyawan penyandang disabilitas? Mereka keluar lebih awal. Orang-orang dengan pekerjaan yang sulit? Mereka lolos dari kesibukan lebih cepat. Pekerjaan dikosongkan untuk karyawan yang lebih muda? Itu jalan keluar lainnya.
Beberapa negara mewajibkan tes pendapatan untuk manfaat pensiun dini ini.
Amerika Serikat telah melawan tren ini. Kedepannya, usia pensiun akan ditingkatkan secara bertahap. Dari 65 ke 67. Berurusan dengan solvabilitas jangka panjang, bukan kemanfaatan politik.
Pensiun Sebagian dan Jebakan Pendapatan
Norwegia mengembangkan model baru pada tahun 1972. Pensiun parsial.
Orang berusia 67–69 tahun dapat bekerja paruh waktu. Anda dapat menerima pensiun sebagian. Ini menciptakan transisi bertahap. Tidak ada tepi tebing.
Pada tahun 1976, Swedia juga memperkenalkan kebijakan yang ditujukan untuk kelompok usia 60-64 tahun. Spanyol juga mengadopsi kebijakan ini. Inggris? Hanya secara terbatas.
Kebanyakan skema industri mempunyai batasan pendapatan. Jika penghasilan Anda terlalu banyak di masa pensiun, pensiun Anda akan berkurang. Beberapa rencana mengharuskan Anda berhenti bekerja sama sekali.
Aturan-aturan ini mengakibatkan pekerja lanjut usia kehilangan pekerjaan penuh waktunya.
Namun alasan utamanya adalah kemurahan hati. Pensiun pemerintah dan swasta mengalami peningkatan. Orang mempunyai kemampuan untuk mengambil langkah mundur.
Istri yang Tanggungan: Warisan Resiko
Skema awalnya adalah merawat istri tanggungannya. Mereka menciptakan peraturan tambahan antara Perang Dunia I dan Perang Dunia II.
Hal ini menciptakan insentif yang buruk. Kontribusi perempuan sendiri bisa saja “terbuang percuma”. Pendapatannya mungkin lebih kecil, mungkin lebih rendah dibandingkan pendapatan tanggungan pasangannya.
Tingkat perceraian sedang meningkat. Hidup bersama sudah habis. Perempuan semakin bergantung pada dana pensiun yang mereka peroleh sendiri.
Di beberapa negara, seperti Jerman, Austria, dan Italia, masih belum ada peraturan mengenai tanggungan istri.
Hal ini penting untuk mengatasi kemiskinan. Wanita hidup lebih lama. Mereka hidup lebih lama dari pasangannya. Mereka membutuhkan basis keuangan mereka sendiri.
Beberapa negara mengizinkan ibu rumah tangga untuk berkontribusi secara sukarela. Sangat sedikit orang yang melakukan hal ini.
Beberapa orang membagi kredit pensiun mereka kepada pasangannya. Inggris menawarkan poin untuk merawat anak-anak yang menjadi tanggungan atau kerabat penyandang disabilitas. Hingga 20 tahun. Berdasarkan kontribusi sebelumnya.
Skema ini juga mengubah skema ini untuk para duda.
Seringkali para penyintas memilih antara hak mereka sendiri dan sebagian hak pasangannya yang telah meninggal.
Swedia adalah pengecualian. Selain pensiun tetap, para janda juga menerima tunjangan terkait penghasilan.
Jaring pengaman telah diperkuat. Namun hal itu masih dibangun berdasarkan asumsi lama. Seberapa pentingkah hal ini jika Anda berusia 70 tahun dan tinggal sendirian?
Itulah pertanyaan sebenarnya.
Sejarah dan Mekanisme Kompensasi Cedera Pekerja
Bentuk jaminan sosial tertua bukanlah pensiun atau pengangguran. Ini adalah perlindungan jika Anda terluka saat bekerja. Jerman menetapkan pola tersebut pada tahun 1884. Jika seorang pekerja menderita cacat sementara, mereka menerima setengah gajinya selama empat minggu. Setelah itu melonjak menjadi dua pertiga. Cacat tetap memicu pensiun berdasarkan dua pertiga pendapatan tahun sebelumnya. Ketidakmampuan sebagian mendapat potongan proporsional. Jika seseorang membutuhkan perawatan terus-menerus, tersedia dana tambahan.
Yang terpenting, majikan membayar semuanya. Kontribusi asuransi terkait langsung dengan tingkat risiko pekerjaan. Asosiasi hukum mengumpulkan uang dan membagikan manfaatnya.
Inggris mengambil jalan yang berbeda pada tahun 1897. Pengusaha bertanggung jawab atas kompensasi, namun mereka tidak harus mengasuransikan risiko tersebut. Pembayarannya? Setengah dari gaji pokok hingga enam bulan. Kemudian, klaim tersebut dapat diselesaikan secara sekaligus.
Kedua model ini—asuransi Jerman vs. tanggung jawab Inggris—mendikte kebijakan global selama beberapa dekade. Benua Eropa mengikuti Jerman. Persemakmuran dan Amerika Serikat mengikuti Inggris. India mengeluarkan undang-undang pada tahun 1923 berdasarkan model Inggris, meskipun cakupannya kecil. Belgia, Belanda, Perancis, dan Inggris memberlakukan undang-undang pertanggungjawaban pemberi kerja di koloni mereka selama Perang Dunia II. Sebagian besar dari program ini kemudian ditingkatkan menjadi skema asuransi. Skandinavia menawarkan alternatif: pemberi kerja harus mengasuransikan, namun mereka dapat memilih sendiri penyedia layanannya.
Inggris mengubah arah pada tahun 1946. Inggris memperkenalkan asuransi wajib melalui skema negara. Semua pemberi kerja membayar tarif premi yang sama. Tunjangan dimulai dengan tarif tetap untuk ketidakmampuan, kemudian dialihkan ke pensiun cacat berdasarkan tingkat keparahan. Add-on mencakup hilangnya pendapatan dan kebutuhan kehadiran.
Saat ini, asuransi merupakan standar di negara-negara industri. Namun asuransi swasta masih bertahan di Denmark, Finlandia, dan sebagian besar negara bagian AS. Beberapa negara mengizinkan pemberi kerja untuk memilih antara perusahaan asuransi publik atau swasta.
Mengapa ini penting bagi dompet Anda? Cedera akibat kerja dan penyakit akibat kerja memberikan manfaat yang lebih tinggi dibandingkan penyakit bukan akibat kerja. Di beberapa bagian Eropa, tunjangan cacat sementara mencapai 100 persen dari pendapatan sebelumnya. Pembayaran ini berlangsung hingga pemulihan atau penghargaan jangka panjang. Untuk manfaat jangka panjang, hilangnya kapasitas penghasilan adalah metrik utama. Cacat sebagian diperlakukan lebih baik di sini dibandingkan asuransi sosial umum. Beberapa negara menawarkan tunjangan jangka panjang sebesar 100 persen pendapatan.
Namun jalur hukumnya masih ada. Di beberapa negara dan negara bagian AS, Anda masih dapat menuntut pembayaran sekaligus. Hal ini menimbulkan biaya. Penundaan. Ketakpastian. Sulit untuk mencoba mengubah jumlah sekaligus menjadi pendapatan seumur hidup yang aman.
Ada tiga ciri berbeda dari skema ini yang dapat ditelusuri kembali ke akar tanggung jawab pemberi kerja:
- Pendanaan: Biasanya pemberi kerja sendiri yang membiayai iuran tersebut.
- Waktu: Tunjangan mulai berlaku sejak hari pertama bekerja.
- Tujuan: Manfaat tunai adalah kompensasi, bukan pemeliharaan pendapatan.
Karena tujuannya adalah kompensasi, tunjangan tanggungan biasanya tidak termasuk. Tanggungan yang masih hidup ditanggung, namun bukan tanggungan saat ini. Manfaat kompensasi mungkin dibayarkan selain pendapatan atau pensiun.
Bandingkan ini dengan model asuransi sosial. Di sini, baik pemberi kerja maupun pekerja berkontribusi. Anda sering kali memerlukan periode kontribusi minimum sebelum Anda memenuhi syarat. Jumlah manfaat mungkin bergantung pada berapa lama Anda telah membayar. Hal ini merugikan pekerja penyandang disabilitas di awal karir mereka.
Manfaat utama dalam asuransi sosial adalah untuk pemeliharaan pendapatan. Anda tidak dapat menariknya secara bersamaan dengan manfaat lain yang memiliki tujuan yang sama. Dan tidak seperti logika skema kompensasi lump-sum, asuransi sosial lebih cenderung memberikan tanggungan kepada pasangannya.
Pertukarannya jelas. Skema kompensasi menawarkan pembayaran segera dan tinggi namun tidak memiliki jaminan jangka panjang bagi tanggungan. Asuransi sosial menawarkan pendapatan tetap tetapi memerlukan riwayat kontribusi dan pembagian biaya. Struktur mana yang lebih melindungi Anda saat mesin rusak?
Setelah perang, integrasi sistem kecelakaan kerja ke dalam sistem jaminan sosial yang lebih luas merupakan sebuah langkah yang jelas.
Swiss melakukan hal ini sejak dini. Sejak tahun 1911, sistem ini telah mencakup kecelakaan kerja dan kecelakaan lainnya. Selandia Baru juga tidak ketinggalan.
Tapi kenapa repot-repot?
Memisahkan kecelakaan kerja dari cedera lainnya dapat menimbulkan kebingungan. Hambatan hukumnya nyata. Cedera tersebut harus “timbul dari dan selama pekerjaan”. Kedengarannya sederhana. Ini tidak benar.
Menentukan batas ini rumit. Dalam beberapa rencana, waktu perjalanan juga dihitung. Yang lainnya tidak.
Lalu ada ambiguitas medis. Bagaimana saya dapat membuktikan bahwa gangguan pendengaran atau radang sendi saya disebabkan oleh pekerjaan? Hal ini sering kali tidak mungkin dilakukan. Dalam beberapa kasus, cedera mungkin hanya sebagian disebabkan oleh pekerjaan. garis kabur.
Secara bersama-sama, ketentuan-ketentuan ini menyelesaikan ambiguitas ini. Ada juga diskusi di masyarakat. Mengapa memberikan tunjangan berbeda kepada penyandang disabilitas yang sama, hanya karena alasan berbeda?
Belanda adalah pengecualian dalam hal ini. mereka telah menawarkan layanan disabilitas umum sejak tahun 1976. Alasannya tidak masalah.
Namun pendekatan ini memerlukan biaya. Membawa semua asuransi disabilitas ke tingkat program kejuruan yang sebelumnya bergaji tinggi akan memakan biaya yang besar. Sebagian besar negara tidak akan menyentuh hal itu.
Siapa yang Membayar Penyakit?
Penyakit yang tidak berhubungan dengan pekerjaan diperlakukan berbeda.
Kebanyakan negara maju membayar tunjangan jangka pendek terlebih dahulu. Setelah itu, ada masa tunggu enam bulan hingga satu tahun atau lebih sebelum beralih ke pensiun jangka panjang.
Minggu-minggu pertama adalah masa gesekan.
Di Austria, Belgia, Jerman dan Inggris, biayanya biasanya ditanggung oleh pemberi kerja. Dana jaminan sosial akan turun tangan kemudian. Dalam beberapa kasus, majikan mendapat penggantian. Terkadang tidak.
Beberapa negara memiliki “masa tunggu”. Penyakit yang berlangsung kurang dari tiga hari? Anda sendirian.
Lainnya memasukkan tiga hari pertama sebagai bagian dari manfaat. Surat keterangan medis tidak diperlukan untuk jangka waktu pendek.
Tingkat penggantian sangat bervariasi.
- Bayar Penuh: Austria dan Belgia menawarkan hingga 100 persen dalam beberapa minggu pertama.
- Tarif yang Dibatasi: Norwegia dan Luksemburg memiliki batas harga tertinggi.
- Persentase Tinggi: Swedia dan Denmark membayar 90%, namun ada batasannya.
- Tarif Lebih Rendah: Prancis, Kanada, dan Yunani sering kali memilih 50% atau 60%.
Di Irlandia dan Inggris, terdapat sistem tarif tetap setelah pemberi kerja melakukan pembayaran awal. Australia dan Selandia Baru melakukan hal yang sama, namun dengan perbedaan. Manfaatnya ditentukan melalui pengujian kemampuan.
Amerika Serikat berdiri terpisah.
Sebagian besar negara bagian tidak mempunyai undang-undang tunjangan sakit jangka pendek. Hanya bantuan sosial atau kesejahteraan. Bagi pekerja sektor swasta, hal ini tergantung pada negosiasi antara serikat pekerja dan pengusaha. Ini tambal sulam.
Jalan Menuju Ketidakabsahan Jangka Panjang
Sejarah pensiun cacat jangka panjang dimulai pada tahun 1889.
Undang-undang pensiun Jerman adalah yang pertama. Hal ini berlaku bagi orang-orang yang kehilangan dua pertiga dari kapasitas penghasilannya. Banyak negara meniru model ini.
Di Eropa, Anda harus menghabiskan tunjangan sakit jangka pendek sebelum Anda dapat menerima pensiun cacat.
Setelah Perang Dunia II, beberapa negara menambahkan peraturan yang sebagian tidak valid. Namun, kelayakannya tetap ketat.
Asuransi lima tahun adalah persyaratan umum. Negara-negara maju sering kali menawarkan jaring pengaman yang teruji kemampuannya jika Anda tidak memenuhi persyaratan.
Australia dan Selandia Baru fokus pada persyaratan tempat tinggal. Jika Anda sudah cukup lama tinggal di sana, Anda mungkin berhak mendapatkan tunjangan sesuai kemampuan.
Menghitung Manfaat
Dalam skema yang berkaitan dengan pendapatan, pensiun cacat mencerminkan pensiun hari tua.
Kontribusi bertahun-tahun mendorong tingkat tersebut. Ini adalah perhitungan linier.
Beberapa negara menambahkan konsesi di beberapa negara. Mereka meningkatkan dana pensiun bagi penyandang disabilitas yang baru mulai bekerja.
Manfaat tambahan mencakup tanggungan. Kehadiran yang konstan. kebutuhan khusus. Tidak ada satupun yang standar. Itu adalah suplemen.
Margin: Ibu Rumah Tangga dan Penyandang Cacat Sejak Lahir
Tidak semua orang memiliki catatan kontribusi.
Contoh tipikalnya adalah seorang ibu rumah tangga. Tunjangan tetap rendah ditawarkan di Inggris. Sangat minim.
Denmark lebih murah hati. Ibu rumah tangga mempunyai hak untuk menerima pensiun yang layak berdasarkan pendapatan yang telah diuji.
Beberapa orang mengalami kecacatan sejak lahir atau bahkan sebelum mereka mulai bekerja.
Kebanyakan negara mengabaikannya dalam skema tradisional.
Belanda memasukkan mereka ke dalam sistem disabilitas terpadu.
Realitas Liputan
Kebanyakan negara jauh dari model Belanda.
Mereka tidak memperlakukan semua penyandang disabilitas secara setara.
Orang yang menderita disabilitas akibat pekerjaan menerima perawatan terbaik. Kompensasi penuh atas hilangnya pendapatan. Tunjangan khusus.
Kontributor mendapat tarif lebih baik daripada non-peserta.
Besar kecilnya manfaat biasanya ditentukan oleh lamanya jangka waktu pembayaran.
Ini adalah sistem yang didasarkan pada sebab, akibat dan kontribusi. Tidak perlu.
Penyakit dan kecacatan merupakan risiko aktuaria. Angka kejadian tahunan hanya sedikit berubah. Pengangguran adalah cerita lain. Ini sangat bervariasi. Karena ketidakstabilan ini, sebagian besar negara membatasi durasi tunjangan pengangguran. Alternatifnya, pembayaran Anda mungkin dikurangi setelah jangka waktu tertentu.
Ada alasan lain atas keterbatasan ini. Para pengambil keputusan ingin masyarakat kembali bekerja. Ketika tunjangan dihentikan atau dikurangi, Anda harus melamar dan diterima bekerja. Sekalipun gaji pekerjaan baru Anda lebih rendah dari pekerjaan lama Anda. Sekalipun pendapatannya lebih kecil dari tunjangan pengangguran. Sistem ini dirancang untuk membuat kemalasan menjadi mahal.
Siapa yang sebenarnya berhak atas tunjangan pengangguran?
Membayar biaya keanggotaan adalah penjaga gerbang utama. Anda tidak dapat mengajukan tunjangan pengangguran hanya karena Anda menganggur secara tidak sengaja. Anda seharusnya membayar.
Misalnya seorang putus sekolah yang tidak pernah bekerja. atau mereka yang hanya bekerja sebentar. Biasanya mereka tidak cocok. Perempuan yang kembali bekerja setelah membesarkan anak menghadapi hambatan serupa. Banyak rencana menolak pertanggungan meskipun Anda membayar iuran sebelum meninggalkan dunia kerja.
Agar memenuhi syarat, Anda biasanya harus segera bekerja sebelum mengajukan tunjangan. Anda juga perlu membuktikan ketersediaan untuk bekerja. Ini biasanya berarti mendaftar ke kantor ketenagakerjaan. Pengunduran diri secara sukarela merupakan hambatan besar. Hal yang sama berlaku untuk pemecatan karena pelanggaran. Hukumannya standar.
Bagaimana negara-negara menyusun manfaat ini?
Tingkat manfaatnya sangat bervariasi antar negara. Di beberapa negara, tunjangan pengangguran setara dengan tunjangan sakit jangka pendek. Kanada, Denmark dan Belanda telah mengadopsi pendekatan ini. Tujuannya sederhana. Ini tentang mengakhiri klaim palsu bahwa Anda berhak atas tunjangan sakit yang tinggi.
Di negara lain, tunjangan pengangguran lebih rendah dibandingkan tunjangan sakit. Jerman, Yunani dan Hongaria semuanya mengikuti pola ini. Beberapa tempat membayar tunjangan sakit berdasarkan pendapatan, namun kompensasi pengangguran adalah jumlah yang tetap. Bulgaria dan Italia telah melakukan hal ini.
Australia dan Selandia Baru mempunyai tes kelayakan untuk tunjangan sakit dan pengangguran. Hal ini memastikan bahwa pembayaran diberikan kepada mereka yang paling membutuhkan keuangan.
Berapa jangka waktu tunjangan pengangguran pada umumnya?
Waktu penerimaan manfaat tidak seragam. Di Bulgaria dibutuhkan 13 minggu. Di Hongaria, Italia, dan Belanda, durasinya diperpanjang hingga enam bulan. memungkinkan satu tahun penuh di Perancis, Jerman, Luksemburg dan Inggris.
Belgia menonjol. Manfaatnya dapat terus berlanjut tanpa batas waktu. Hal ini jarang terjadi di negara maju.
Setelah tunjangan pengangguran dihentikan, banyak negara, namun tidak semua, mengizinkan individu untuk mengajukan permohonan bantuan sosial. Ini adalah jaring pengaman terakhir Anda. Namun, ketergantungan pada langkah-langkah cadangan tersebut sangat bergantung pada kebijakan lokal.
Siapa yang mengelola program ini?
Di beberapa negara Nordik, serikat pekerja mempunyai sistem asuransi pengangguran. Mereka tidak melakukan hal ini sendirian. Program-program ini sangat didukung oleh pemerintah. Model gabungan sektor publik dan swasta ini bertujuan untuk menggabungkan efisiensi administratif dan solidaritas sosial.
Struktur asuransi pengangguran mencerminkan ketegangan antara perlindungan dan tekanan. Ini melindungi Anda dari hilangnya pendapatan secara tiba-tiba. Hal ini juga menekan pekerja untuk menerima pekerjaan berikutnya yang tersedia. Pertukaran ini nyata.
Bagaimana tunjangan keluarga berkembang menjadi bentuk kesejahteraan modern
Lanskap dukungan keluarga berubah secara dramatis dalam beberapa dekade setelah Perang Dunia II. Sebelum perang, tunjangan keluarga jarang ditemukan, biasanya hanya diberikan kepada pekerja bergaji dan didanai langsung oleh pemberi kerja. Hal ini berubah pada tahun 1940-an dan 1950-an. Pemicu utamanya adalah Laporan Beveridge dari Inggris.
Banyak negara Eropa, Kanada dan Australia mengikuti model Inggris dan memperluas sistem mereka sendiri. Mereka tidak lagi mengaitkan tunjangan dengan pekerjaan dan mulai menanggung semua anak warga. Perancis memainkan peran yang berbeda. Ia memberikan tunjangan tetap kepada anak-anak orang yang bekerja di koloni-koloni Afrika. Negara-negara lain telah mengadopsi struktur serupa, termasuk Bolivia, Brazil dan Chile.
Saat ini, sebagian besar program masih berfokus pada pekerja. Sebagian kecil skema (terutama di negara-negara maju) mencakup seluruh penduduk. Amerika Serikat merupakan pengecualian. Itu tidak memberikan manfaat keluarga secara umum. Bantuan untuk anak-anak yang menjadi tanggungan hanya tersedia melalui bantuan yang telah teruji kemampuannya.
Tujuannya adalah kemiskinan dan kesuburan
Beberapa skema menggunakan pembayaran ini untuk mengentaskan kemiskinan di keluarga besar. Negara-negara lain, terutama Eropa Timur, berupaya meningkatkan angka kelahiran di negara mereka. Strukturnya biasanya mencerminkan tujuan-tujuan ini. Misalnya, di Australia, Belgia, Perancis, Irlandia dan Norwegia, jumlah yang Anda bayarkan per anak meningkat sesuai dengan jumlah tanggungan. Jumlah ini mencapai puncaknya pada anak kelima atau keenam. Belanda harus menunggu hingga anak kedelapan mencapai batasnya.
Di bekas Uni Soviet, tunjangan dimulai sejak anak keempat. Tarif maksimum berlaku pada anak kesebelas. Negara-negara lain juga tampaknya memiliki struktur keluarga yang baik. Di Bulgaria, Republik Ceko, dan Slovakia, persentasenya menurun setelah tiga orang mempunyai anak. Yunani dan Hongaria mengalami penurunan setelah dua kali. Maroko membatasi pembayaran hanya untuk enam anak.
Model kebijakan bervariasi menurut usia dan realitas ekonomi. Di Finlandia, para ibu menerima dukungan jika mereka tinggal di rumah bersama anak-anak mereka yang berusia di bawah tiga tahun. Logikanya sederhana. kecil kemungkinannya para ibu untuk kembali bekerja pada tahun-tahun awal tersebut. Austria memiliki pendekatan berbeda. Semakin tua anak, semakin tinggi harganya. Alasannya sederhana. Anak yang lebih besar memerlukan biaya perawatan yang lebih besar.
Kelayakan biasanya berakhir ketika anak mencapai sekolah wajib. Penundaan dimungkinkan jika pendidikan penuh waktu atau cacat.
Transisi dari keringanan pajak ke pembayaran langsung
Perubahan kebijakan yang signifikan terjadi pada tahun 1970-an. Beberapa negara telah menghapuskan tunjangan pajak penghasilan untuk anak-anak. Mereka menggunakan tabungan mereka untuk meningkatkan tingkat tunjangan keluarga langsung. Alasannya adalah keadilan. Keluarga berpendapatan tinggi mendapat manfaat paling besar dari tunjangan pajak karena mereka mempunyai tarif pajak marjinal yang lebih tinggi. Ini merupakan manfaat tidak langsung. Para pengambil keputusan memutuskan bahwa untuk mengentaskan kemiskinan secara efektif, dana harus didistribusikan secara lebih adil.
Australia, Kanada, Denmark, Jerman Barat, Israel, Selandia Baru, dan Inggris telah melakukan perubahan ini. Denmark melangkah lebih jauh. Tunjangan keluarga bagi mereka yang berpenghasilan tinggi akan dihapuskan sepenuhnya melalui pengujian kemampuan. Inggris menambahkan lapisan lain. Ini memperkenalkan suplemen pendapatan keluarga. Ini adalah manfaat tambahan yang telah teruji kemampuannya bagi rumah tangga berpendapatan rendah.
Mekanisme dukungan ibu hamil dan orang tua
Tunjangan sakit dan tunjangan melahirkan biasanya dibayarkan secara bersamaan. Pengaturan yang menawarkan tunjangan sakit juga memiliki tunjangan kehamilan sebagai standarnya. Ini biasanya dimulai sebelum kelahiran. Setelah itu berlanjut selama beberapa minggu.
Manfaatnya bervariasi. Dapat juga digunakan sehubungan dengan tunjangan kecelakaan dan sakit. Biasanya lebih tinggi. Kontribusi berkisar antara 66% hingga 100% dari penghasilan sebelumnya. Swedia telah memelopori model yang berbeda. Ini menciptakan tunjangan orang tua yang tersedia bagi ayah dan ibu. Tujuannya adalah untuk mendorong para ayah untuk menghabiskan lebih banyak waktu merawat anak-anak mereka yang masih kecil.
Ada juga sistem dimana pembayaran sekaligus dibayarkan pada saat melahirkan. Ini akan membantu menutupi biaya awal produk dan pakaian bayi.
Insentif pengasuhan di asuransi sosial
Pada tahun 1970-an, Eropa Timur melakukan upaya besar untuk meningkatkan angka kelahiran. Hal ini dilakukan dengan memperpanjang durasi tunjangan kehamilan. Mereka juga memberikan kredit asuransi sosial bagi para ibu yang tinggal di rumah untuk mengasuh anak kecil.
Kredit serupa juga tersedia di Inggris. Namun motifnya berbeda. Kredit Inggris berlaku untuk orang-orang yang tinggal di rumah untuk merawat anak-anak atau kerabat yang cacat. Tujuan utamanya bukan untuk meningkatkan angka kelahiran. Kita berbicara tentang peningkatan hak pensiun pribadi dengan tanggung jawab keluarga. Hal ini sangat mempengaruhi perempuan.
Peralihan dari kredit pajak ke pembayaran langsung menunjukkan adanya trade-off yang jelas. Bantuan tunai langsung langsung memberikan manfaat bagi rumah tangga berpendapatan rendah, sementara kredit pajak sudah memberikan manfaat yang tidak proporsional kepada rumah tangga berpendapatan tinggi.
Hidup Tanpa Pasangan: Kesenjangan Para Janda
Jika Anda kehilangan pasangan sebelum usia pensiun, jaring pengaman Anda jarang lengkap. Bagi para janda yang mempunyai anak yang menjadi tanggungan mereka, penyelesaian gagal bayar biasanya memberikan 50 hingga 75 persen dari hak pensiun suami yang meninggal. Hal ini dengan asumsi dana pensiun dikaitkan dengan pendapatan. Ini bukanlah pengganti yang lengkap.
Detailnya sangat bervariasi tergantung di mana Anda tinggal. Beberapa negara melihat manfaat ini sebagai solusi sementara. Misalnya, Prancis bisa membatasinya hingga tiga tahun. Beberapa mengaitkan kelayakan dengan lamanya pernikahan. Menikah di Yunani membutuhkan waktu 6 bulan. Saya telah berada di Prancis selama 2 tahun. Usia juga penting. Di Belanda, Anda mungkin harus berusia 40 tahun untuk memenuhi syarat. Di Perancis, ambang batasnya adalah 55.
“Tunjangan janda biasanya berakhir ketika Anda menikah lagi.”
Aturan ini umum pada sebagian besar sistem. Jika Anda menikah lagi, dukungan finansial Anda akan terputus. Tapi itu tidak harus selalu berdasarkan gender. Jika seorang duda bergantung pada penghasilan istrinya, ia biasanya dapat menuntut hak serupa. Beberapa yurisdiksi memperluas hak-hak ini kepada perempuan yang bercerai.
Logikanya berubah. Ketika semakin banyak perempuan menikah yang memasuki pekerjaan berbayar, masyarakat mulai mempertanyakan apakah tunjangan jangka panjang masih diperlukan bagi para janda yang tidak memiliki anak. Asumsikan mereka memiliki kekuatan penghasilan sendiri. Ini merupakan penyesuaian yang keras namun realistis terhadap tren ketenagakerjaan modern.
Orang tua tunggal: Jebakan kesejahteraan sosial
Bagi orang tua tunggal yang bukan janda, sistem ini seringkali gagal. Hampir tidak ada manfaat pensiun khusus. Sebaliknya, mereka terpaksa menerima kesejahteraan. Ini adalah dukungan tingkat rendah dan angka-angkanya memberikan gambaran yang suram.
Di Australia, orang tua tunggal dapat menerima tunjangan setara pensiun pada usia antara 65 dan 70 tahun. Ini adalah tingkat tertentu. Selandia Baru kurang memaafkan. Orang tua tunggal dengan satu anak menerima kurang dari setengah jumlah ini.
Cacat struktural di sini terlihat jelas. Ketika Anda mengambil pekerjaan berketerampilan rendah, penghasilan Anda lebih sedikit dan manfaatnya lebih sedikit. Anda tidak naik. Anda hanya terjebak pada tingkat kemiskinan yang sama, dan kini berada di bawah tekanan tambahan dari lapangan kerja. Ini adalah disinsentif yang dimasukkan ke dalam desain.
Beberapa negara mencoba untuk meredam dampak buruk ini dengan memberikan subsidi. Denmark menawarkan tunjangan keluarga kepada orang tua tunggal yang lebih tinggi dari tarif standar per anak. Norwegia memperlakukan orang tua tunggal seolah-olah mereka mempunyai anak tambahan untuk keperluan tunjangan. Meskipun Inggris membayar tunjangan tambahan, jumlahnya sedikit lebih dari setengah tunjangan anak pada umumnya. Ini bukanlah solusi komprehensif, namun merupakan perbaikan kecil yang bersifat tambal sulam.
Kesenjangan cakupan global
Semua negara maju memiliki sistem asuransi sosial. Hampir semua polis asuransi menanggung risiko besar seperti penyakit dan hari tua. Amerika Serikat merupakan pengecualian.
Tunjangan keluarga tidak dibayarkan. Sebagian besar negara bagian tidak memiliki tunjangan sakit jangka pendek. Selain itu, tidak ada asuransi kesehatan nasional umum. Kelompok yang dicakup hanyalah kelompok lanjut usia dan miskin. Bagi pekerja biasa, hal ini jelas merupakan kesenjangan dalam jaring pengaman.
Di negara-negara berkembang, perbedaannya bahkan lebih besar. Beberapa orang masih mengandalkan tanggung jawab majikannya. Beberapa diantaranya beralih ke model asuransi sosial formal. Meski mekanismenya sudah berubah, namun coveragenya masih lemah.
Manfaat dalam bentuk natura dan uang tunai
Manfaat tunai sering ditinjau. Politisi mengubah angka-angka tersebut. Tekanan publik membawa perubahan. Namun, manfaat nyata dalam bentuk barang, seperti layanan kesehatan dan struktur asuransi kesehatan, tidak akan banyak berubah.
Sistem yang menyelenggarakan pelayanan kesehatan dan penyedia layanan kesehatan lebih sulit diubah. Hal ini mencakup logistik yang kompleks, pemasok yang mapan, dan infrastruktur yang luas. Anda dapat menyesuaikan jumlah cek dalam semalam. Anda tidak dapat memperbaiki sistem pemberian layanan kesehatan nasional dalam sehari. Kekakuan pembayaran dalam bentuk barang menciptakan gesekan politik yang berbeda dibandingkan dengan kelancaran bantuan tunai.
Struktur awal asuransi kesehatan wajib
Jerman yang menetapkan modelnya. Undang-undang Bismarck tahun 1883 menciptakan sistem asuransi kesehatan wajib negara bagian yang pertama. Ini bukanlah penemuan yang tiba-tiba. Negara-negara bagian di Jerman sudah mulai bereksperimen dengan cakupan berbasis pekerjaan. Logika itu adalah ilmu ekonomi yang brutal. Biaya tenaga kerja bagi pemberi kerja yang berpartisipasi dalam dana cuti sakit semakin meningkat. Seseorang yang tidak dapat melemahkan persaingan. Negara melakukan intervensi untuk menyamakan kedudukan. Tapi ada motif lain. Pemerintah ingin menyuap kecenderungan sosialis kelas pekerja.
Administrasi didesentralisasi. Dana sakit setempat menangani uang tersebut. Pengusaha dan karyawan mengelola dana ini bersama-sama. Mereka menegosiasikan kontrak dengan dokter dan rumah sakit tertentu. Mereka yang berpenghasilan rendah terpaksa bergabung. Dokter tidak mendapatkan tarif tunggal. Mereka dibayar sebagai gaji, kapitasi, atau pembayaran khusus kasus tertentu. Fragmentasi ini menyebabkan gesekan. Para dokter yang dikecualikan memprotes. Mereka menuntut akses terbuka. Pada akhirnya, komunitas medis meraih kemenangan penting: hak untuk berpartisipasi secara bebas. Pembayaran dialihkan ke biaya layanan. Dampaknya adalah persaingan antar penyedia layanan.
Austria mengikutinya pada tahun 1888, Hongaria pada tahun 1891 dan Swiss juga mencobanya. Ide ini akhirnya ditolak dalam referendum pada tahun 1900.
Model Inggris dan Variasi Eropa
David Lloyd George mengunjungi Jerman pada tahun 1908 dan membawa desain ini kembali ke Inggris. Undang-undang tahun 1911 menargetkan pekerja yang pendapatannya berada di bawah batas tertentu. Ini sangat sempit. Dokter umum dan obat resep ditanggung. Rawat inap sebagian besar dikecualikan. Hanya pengobatan tuberkulosis saja yang mendapat bekal. Mengapa? Melindungi rumah sakit amal yang memberikan layanan gratis kepada masyarakat miskin.
Tekanan dari dokter menyebabkan perubahan pelaksanaannya. Komite undang-undang kini mengelola kontrak, bukannya membiarkan masyarakat yang ramah mengelola kontrak. Hal ini memungkinkan setiap dokter umum untuk berpartisipasi. Pembayaran masih berdasarkan kapitasi. Model ini lebih sederhana dibandingkan model berbayar untuk layanan di Jerman.
Eropa Utara memilih jalan yang berbeda. Swedia dan Denmark mempertimbangkan skema wajib pada tahun 1880-an. Mereka memutuskan untuk memilih asuransi sukarela dengan dukungan pemerintah. Norwegia memperkenalkan asuransi kesehatan wajib pada tahun 1911. Denmark menunggu sampai tahun 1933. Swedia baru mengikuti jejaknya pada tahun 1955. Negara-negara ini telah memberikan subsidi besar pada rumah sakit umum.
Perancis mengesahkan undang-undang tersebut pada tahun 1920, namun undang-undang tersebut baru berlaku pada tahun 1930. Undang-undang tersebut terhenti karena perbedaan pendapat mengenai kontrol lokal. Perselisihan dengan dokter mengenai metode pembayaran menyebabkan penundaan. Sistem kapitasi yang asli dihapuskan. Ini telah digantikan oleh biaya layanan. Dokter menolak mengizinkan pihak ketiga menghalangi mereka dan pasiennya. Apa solusinya? Pengembalian. Pasien membayar di muka. Kemudian mereka mengklaim pengembalian dana dari dana asuransi untuk pengembalian dana.
Adaptasi global: kompensasi, penggajian, dan kepemilikan publik
Model penggantian biaya menjadi populer. Swedia, Finlandia dan Australasia mengadopsinya. Australasia menggunakan asuransi sukarela. Pada tahun 1912, Rusia mengadopsi pendekatan yang berpusat pada negara. Dokter dibayar gaji. Mereka bekerja di fasilitas milik negara. Chile meniru pola ini pada tahun 1924.
Di Amerika Latin, Spanyol, Portugal dan Yunani, gaji paruh waktu telah ditetapkan bagi dokter yang bekerja di tempat yang dimiliki oleh dana sakit. Itu menjadi standar regional. Di wilayah lain di Eropa dan Australasia, rumah sakit yang sudah ada menerima pasien yang diasuransikan. Rumah sakit khusus didirikan di Spanyol, sebagian Italia dan beberapa negara Amerika Latin.
Perkembangan selanjutnya adalah universal coverage. Hal ini memerlukan pembiayaan melalui pajak dan kontribusi sosial. Pada tahun 1920, Hongaria kembali memimpin. Uni Soviet menyusul pada tahun 1937. Selandia Baru telah membangun sistemnya selangkah demi selangkah dengan sistemnya sendiri. Pada tahun 1939, pengobatan Rawat Inap menjadi gratis untuk semua orang. Pada tahun 1941, kontribusi obat-obatan dan dokter umum diikuti dalam perawatan rawat jalan, obat-obatan dan dokter umum.
Inggris mendirikan Layanan Kesehatan Nasional pada tahun 1946. Norwegia bergabung pada tahun 1956. Swedia bergabung pada tahun 1962. Denmark bergabung pada tahun 1973. Portugal bergabung pada tahun 1979. Italia bergabung pada tahun 1980. Pada tahun 1980an, lebih dari 20 negara telah mengadopsi model universal ini.
Cakupan universal bukan berarti gratis pada saat digunakan. Hal ini juga tidak berarti bahwa semua rumah sakit adalah milik pemerintah. Eropa Timur terpecah belah dalam hal ini. Praktik umum telah diterapkan di Bulgaria, Republik Ceko, Slovakia, Hongaria, dan Rumania. Polandia tidak seperti itu. Sekitar setengah dari negara-negara tersebut masih bergantung pada iuran jaminan sosial. Batasan antara pendanaan pemerintah dan pendanaan asuransi menjadi kabur.
Saskatchewan bukan satu-satunya provinsi yang mewajibkan asuransi kesehatan. Ini pertama kali dikembangkan pada tahun 1962.
Negara-negara lain di Kanada juga tidak ketinggalan. Pada tahun 1971, setiap provinsi telah menandatangani perjanjian tersebut. Pemerintah federal memberikan subsidi 50 persen untuk memfasilitasi proses ini. Tiba-tiba, seluruh warga mendapat akses terhadap program pemerintah. Rumah sakit umum nirlaba diberi anggaran dan benar-benar memberikan perawatan medis.
Kecepatan Australia lambat. Peralihan dari asuransi sukarela bersubsidi ke asuransi wajib memakan waktu lama.
Lalu ada outlier. Amerika Serikat dan Swiss masih menjadi satu-satunya negara maju yang umumnya tidak memiliki asuransi kesehatan wajib. Atau layanan kesehatan untuk semua.
Mengapa Amerika Serikat dan Swiss memboikot sistem gabungan tersebut
Upaya untuk memperkenalkan asuransi wajib di Amerika Serikat mendapat tentangan keras. Hal ini ditentang keras oleh American Medical Association.
Ini telah gagal selama beberapa dekade.
Akhirnya, pada tahun 1966, solusi kompromi ditemukan. Medicare diperkenalkan. Ini adalah asuransi kesehatan wajib terbatas bagi lansia. Pada saat yang sama, Medicaid didirikan. Ini adalah sistem perawatan kesehatan berdasarkan kebutuhan. Setiap negara bagian melayani masyarakat miskin dan miskin secara medis.
Hal ini tidak bersifat universal. Ini spesial. Hal ini telah berlangsung selama hampir 60 tahun.
Model Eropa: cakupan tinggi, aturan berbeda-beda
Beberapa negara Eropa telah memecahkan masalah cakupan layanan, namun belum mencapai tahap di mana layanan dapat diberikan kepada seluruh penduduknya.
Mereka memastikan bahwa penduduk dilindungi secara memadai oleh asuransi kesehatan wajib. Sistem ini ditujukan untuk orang-orang yang bekerja. sebagai seorang wiraswasta. Seluruh penerima jaminan sosial. Pasangan dan anak tanggungan.
Itu mungkin 99% dari populasi.
Tapi itu tidak berlaku untuk semuanya.
Di Jerman dan Belanda, hampir semuanya mempunyai sistem asuransi swasta. Kelompok berpenghasilan tinggi tidak termasuk dalam asuransi kesehatan wajib.
Irlandia melihatnya dari sudut pandang yang berbeda. Beberapa manfaat, seperti perawatan di rumah sakit, ditawarkan kepada semua warga negara. Mereka yang mempunyai tingkat pendapatan lebih tinggi harus mengatur sendiri tunjangan-tunjangan tertentu lainnya.
Kenyataan di Amerika Latin: angka tidak berbohong
Kecuali Kuba, yang memiliki layanan kesehatan nasional, gambaran di Amerika Latin masih sedikit.
Hanya tiga negara yang memiliki asuransi kesehatan yang mencakup lebih dari 80 persen penduduknya.
Argentina. Brazil. Kosta Rika.
Cakupan yang luas tidak berarti bahwa layanan tersedia secara merata.
Di Meksiko, Panama dan Uruguay, cakupannya telah diperluas hingga mencapai sekitar setengah dari jumlah penduduk. Di Bolivia dan Venezuela, jumlah ini lebih dari seperempatnya.
Di negara lain, cakupannya hanya 10 persen atau kurang.
Tidak semua negara bagian ini menawarkan hak yang sama kepada pasangan dan anak tertanggung. Beberapa hanya menawarkan perawatan kehamilan dan anak untuk tanggungan mereka.
Lebih mudah untuk memberikan perlindungan bagi karyawan karyawannya. Mereka biasanya terkonsentrasi di wilayah perkotaan. Bahkan di perkotaan, kelompok marginal biasanya adalah pekerja mandiri, pekerja rumah tangga, dan pekerja keliling.
Memperluas cakupan wilayah pedesaan menemui hambatan. Hambatannya nyata.
Pendapatan lebih rendah. tersebar secara geografis. Kondisi kerja yang kurang formal. Wiraswasta yang luas dan pekerjaan musiman.
Selain itu, beberapa program terlalu mahal untuk mencakup seluruh penduduk jika dibandingkan dengan subsidi pajak.
Jebakan kesenjangan di negara-negara berkembang
Oleh karena itu, penduduk yang tersisa bergantung pada layanan yang kekurangan dana dan kekurangan staf yang disediakan oleh Kementerian Kesehatan.
Asuransi kesehatan semakin banyak dikritik karena memperburuk kesenjangan kesehatan.
Layanan kesehatan negara menyediakan lebih banyak personel terlatih daripada yang mampu mereka bayarkan. Ini berfokus pada layanan perawatan yang kompleks dan mahal di daerah perkotaan.
Pada saat yang sama, kebutuhan kesehatan yang besar adalah layanan pencegahan untuk mengurangi prevalensi penyakit menular di perkotaan dan pedesaan.
Jepang menghindari dampak terburuk dari hal ini. Cakupan tinggi tercapai.
India melanjutkan dengan hati-hati. Kami menyadari potensi kerugian terhadap layanan pemerintah, dan kami secara bertahap mengembangkan asuransi kesehatan. Beberapa negara bagian sudah mempunyai sumber daya untuk melakukan hal ini.
Korea Selatan telah meluncurkan asuransi kesehatan untuk pekerja perkotaan. Hal ini juga memberikan hak kepada masyarakat berpenghasilan rendah di perkotaan.
Masalah dalam menjangkau separuh sisa penduduk pedesaan masih belum terselesaikan.
Warisan Kolonial dan akses pedesaan
Banyak negara berkembang telah memilih jalan yang berbeda.
Secara khusus, negara-negara bekas jajahan Inggris telah menyediakan layanan kesehatan bagi seluruh warganya. Mereka menyediakan layanan gratis atau hampir gratis.
Pola ini muncul di Hindia Barat. Kenya. Zimbabwe. India. Sri Lanka. Malaysia. Ada banyak negara Arab di Timur Tengah.
Layanan ini awalnya dikembangkan untuk penjajah ekspatriat. Seiring waktu, mereka berkembang hingga mencakup masyarakat lokal.
Itu sebabnya mereka sebagian besar terkonsentrasi di daerah perkotaan. Masyarakat pedesaan kurang mendapatkan layanan kesehatan.
Negara-negara ini berjuang mengatasi masalah ini karena keterbatasan sumber daya. Sebagai bagian dari program Kesehatan untuk Semua Organisasi Kesehatan Dunia (WHO), tujuannya adalah untuk memperluas cakupan layanan kesehatan dasar pedesaan ke seluruh wilayah pada tahun 2000.
Batas waktu itu telah berlalu.
Infrastruktur yang dibangun kemudian menentukan siapa yang dapat menerima layanan saat ini. Jika Anda tinggal di kota, Anda mungkin memiliki akses ke sana. Jika Anda berada di luar batasan ini, Anda sendirian. Alternatifnya, Anda dapat mengandalkan apa yang ditawarkan Kementerian Kesehatan.
Bagaimana sistem kesehatan membayar penyedia layanan
Anda dapat belajar banyak tentang sistem layanan kesehatan dengan melihat pemilik rumah sakit dan kompensasi dokter. Sebenarnya hanya ada tiga cara untuk mencapai hal ini.
Pertama, pelayanan langsung. Pemerintah dan dana asuransi memiliki rumah sakit. Mereka membeli perbekalan. Mereka membayar karyawannya. Model ini digunakan di rumah sakit dan layanan masyarakat di Inggris. Hal serupa juga berlaku di Skandinavia, namun pemerintah daerah bertanggung jawab atas pengelolaan fasilitas-fasilitas tersebut. Di Eropa Timur, Yunani, Spanyol, Portugal, dan sebagian besar negara berkembang, hal ini merupakan hal yang lumrah. Kanada adalah pengecualian. Rumah sakit mereka tidak mencari keuntungan dan didanai oleh negara.
Berikutnya adalah kontrak tidak langsung. Paket asuransi membuat kontrak dengan penyedia. Penyedia layanan bisa swasta atau publik. Biaya dibayarkan untuk setiap layanan sesuai dengan harga yang disepakati. Belgia, Jerman, Luksemburg, dan Belanda menggunakannya untuk hampir semua hal.
Yang ketiga adalah penggantian biaya. Pasien membayar di muka. Kemudian kirimkan dokumen untuk mendapatkan uang Anda kembali. Penyedia layanan dapat bersifat publik atau swasta. Perancis menggunakan ini. Ini digunakan oleh praktisi swasta di beberapa negara Nordik. Ini juga sebagian digunakan di Australia dan Swedia. Di Perancis, pasien biasanya membayar sebagian biaya dari kantong mereka sendiri. Ada daftar harga. Namun jika tidak ada yang memeriksa, dokter akan membebankan biaya lebih dari jadwal yang diperbolehkan.
Kebanyakan negara menggunakan kombinasi metode-metode ini. NHS memberikan layanan langsung ke rumah sakit, tetapi juga menjalin kontrak dengan dokter umum, apotek, ahli kacamata, dan dokter gigi. Di Yunani, Italia dan Portugal, pembayaran ke rumah sakit swasta dilakukan berdasarkan kontrak. Di Amerika Latin, perusahaan asuransi menggunakan layanan langsung di wilayah perkotaan, namun mungkin menggunakan kontrak tidak langsung di wilayah pedesaan.
Biaya insentif
Metode pembayaran Anda memengaruhi jumlah pembayaran Anda. Biaya layanan dapat menciptakan insentif. Dokter memesan layanan lebih banyak. Di Perancis, jumlah obat yang diresepkan masih dua kali lipat dari kapitasi, bahkan setelah pasien membayar diskonnya. Semakin banyak operasi yang terjadi ketika dokter dibayar dengan bayaran dibandingkan dengan gaji, maka jumlah operasi akan semakin meningkat.
Pasien juga berhubungan langsung dengan dokter spesialis. Anda bisa menemui beberapa dokter untuk satu penyakit. Hal ini meningkatkan biaya. Rumah sakit yang memerinci penagihan menawarkan lebih banyak produk. Perawatan rawat inap harian membuat pasien berada di rumah sakit lebih lama dari yang diperlukan. Belgia, Perancis dan Belanda saat ini memaksa rumah sakit tersebut untuk mematuhi anggaran yang telah ditentukan.
Gaji dan kapitasi menghambat insentif ini. Hal inilah yang dilakukan Belanda dan Inggris. Namun, hal ini dapat menyebabkan penundaan. Waktu tunggu semakin lama baik pada rawat inap maupun rawat jalan.
Membatasi akses terhadap para ahli membantu mengendalikan biaya. Rujukan dari dokter perawatan primer biasanya diperlukan. Pendekatan ini paling efektif bila pasien memiliki dokter perawatan primer.
Masalah lainnya adalah gaji paruh waktu. Ini umumnya digunakan di negara-negara Yunani, Portugal, Spanyol dan Amerika Latin. Dokter mempunyai waktu luang untuk melakukan praktik privat. Pasien melihat ini sebagai kualitas yang buruk. Ada kurangnya kesopanan. Konsultasinya singkat. Untuk mengatasi masalah ini, banyak negara bagian yang beralih ke upah penuh waktu tanpa hak praktik swasta.
Pemulihan dan rehabilitasi
Hak atas perawatan medis gratis dimulai dari skema kecelakaan industri di Jerman. Layanan rehabilitasi ditambahkan pada tahun 1925. Seiring berjalannya waktu, fokusnya beralih ke pemulihan kemampuan kerja. Institusi khusus diciptakan untuk tujuan ini.
Banyak negara mengikuti contoh Jerman. Mereka mendirikan institusi yang sangat terspesialisasi. Dana ini dimiliki oleh dana kesehatan atau dikelola oleh lembaga kesehatan negara. Mereka bertanggung jawab atas rehabilitasi fisik dan kejuruan.
Pengoperasian jaring pengaman pemerintah bervariasi dari satu negara ke negara lain. Struktur Administrasi Jaminan Sosial sangat bervariasi tergantung dari mana Anda melihatnya. Beberapa negara telah menerapkan sistem yang sangat terpusat. Beberapa bergantung pada jaringan dana independen yang terdesentralisasi. Pilihan ini mempengaruhi siapa yang mengendalikan dana, siapa mendapat apa, dan seberapa besar gesekan politik yang terjadi ketika reformasi diusulkan.
Sistem terpusat dan Skandinavia
Di negara-negara Persemakmuran dan Skandinavia, pendekatan ini cenderung sangat terpusat. Kami melihat adanya lembaga terpadu yang menangani sebagian besar fungsi jaminan sosial di bawah satu atap. Layanan kesehatan dan dukungan pendapatan merupakan pengecualian. Layanan khusus ini biasanya didelegasikan ke tingkat pemerintah daerah yang lebih rendah. Namun, mekanisme dasar pensiun dan asuransi seringkali berada dalam kerangka kesatuan yang sama.
Siapa yang mengelola sistem terpusat ini? Itu tergantung. Dalam beberapa kasus, kementerian mungkin bertanggung jawab langsung. Dalam kasus lain, lembaga semi-otonom mengelola operasional sehari-hari. Tujuannya adalah konsistensi. Satu administrator dapat menggabungkan manfaat secara nasional. Hal ini mengurangi kerumitan ketika penduduk berpindah antar wilayah. Hal ini juga menyederhanakan pembiayaan pemberi kerja.
Dana terfragmentasi di Eropa dan Amerika Latin
Bandingkan dengan benua Eropa dan Amerika Latin. Pola di sini berbeda. Sistem ini biasanya dikelola oleh dana khusus tersendiri. atau melalui dana yang mencakup risiko tertentu. Pengemudi truk mungkin mempunyai pendanaan yang berbeda dengan guru. Seorang pekerja konstruksi mungkin berada dalam posisi yang berbeda dari seorang bankir.
Fragmentasi ini menciptakan tingkat manajemen yang berbeda-beda. Pengelolaan usaha dapat ditangani oleh pengurus yang terdiri atas pengusaha dan pekerja secara merata. Idenya adalah keseimbangan. Kedua belah pihak mempunyai suara dalam pengelolaan dana tersebut. Pada beberapa model, strukturnya terdiri dari tiga bagian. Pemerintah melakukan intervensi sebagai pihak ketiga. Hal ini memungkinkan adanya kontrol negara sekaligus melibatkan tenaga kerja dan modal dalam proses pengambilan keputusan.
Kesenjangan AS
Amerika Serikat tidak termasuk dalam kedua kategori tersebut. Tanggung jawab atas jaminan sosial ditanggung bersama antara lembaga federal dan negara bagian. Tingkat federal bertanggung jawab atas asuransi hari tua, penyintas, dan cacat. Negara bagian mengelola tunjangan pengangguran. Pembagian ini membuat pegawai sering berinteraksi dengan dua birokrasi yang berbeda. Hal ini juga berarti bahwa perubahan kebijakan di tingkat nasional tidak secara otomatis tercermin dalam program negara.
Perlawanan terhadap Unifikasi
Beberapa negara masih mengupayakan unifikasi. Menggabungkan dana yang terfragmentasi menjadi satu organisasi nasional secara teori masuk akal. Limbah administratif berkurang. Hal ini menyebarkan risiko ke kelompok yang lebih besar.
Namun upaya tersebut sering kali mendapat perlawanan keras. Penentangan ini datang dari kelompok profesi tertentu. Kelompok-kelompok ini biasanya mendapatkan manfaat yang lebih baik atau pembayaran yang lebih rendah. Biaya yang lebih rendah seringkali disebabkan oleh rendahnya risiko pada pekerjaan tertentu. Premi asuransi untuk pekerja administrasi mungkin lebih rendah dibandingkan pekerja manual yang berisiko tinggi. Penggabungan dana berarti memberikan subsidi kepada kelompok berisiko. Kelompok berisiko rendah menentang subsidi silang ini. Mereka tidak mau menanggung akibat peningkatan risiko dalam pekerjaan lain.
“Upaya untuk menyatukan sistem jaminan sosial yang terfragmentasi sering kali terhenti ketika kelompok yang dilindungi menolak memberikan subsidi pada pekerjaan berisiko tinggi.”
Di banyak tempat, ketegangan antara efisiensi dan kesetaraan masih belum terselesaikan. Sentralisasi menawarkan kesederhanaan. Fragmentasi mengadaptasi cakupan, namun mengorbankan kompleksitas. Kedua model tersebut mempunyai permasalahan politik yang sulit.

Mengapa mendapatkan jaminan sosial terasa seperti labirin
Anda mengirimkan dokumen Anda. Tunggu sebentar. Tidak ada uang yang datang.
Ini bukan hanya rasa frustrasi. Ini adalah kesalahan struktural. Sistem Jaminan Sosial dibangun di atas lapisan birokrasi yang membingungkan bahkan para administratornya. Ketika penggalangan dana dilakukan secara terpisah, akses menjadi penghalang. Tidak ada kantor lokal yang terbuka untuk umum. Anda hanya dapat menelepon kantor jarak jauh yang tidak dekat secara fisik.
hasil? menunda.
Perselisihan kualifikasi sering terjadi. Dana A bersikeras bahwa dana B harus membayar. Dana B tidak setuju. Penggugat duduk di tengah. Hak pada akhirnya akan diselesaikan, namun “pada akhirnya” tidak sama dengan “pada waktunya”. Tidak semua orang mendapatkan apa yang pantas mereka dapatkan. Sistem ini menyaring orang sebelum mereka menyetor uang ke rekening bank mereka.
Bahkan perusahaan swasta pun tidak bersalah.
Jangan berpikir bahwa asuransi swasta akan menyelesaikan masalah Anda. Ini tidak benar.
Beberapa maskapai penerbangan komersial menolak membayar klaim asuransi. Mereka menunggu Anda untuk menyerah. Mereka berharap penggugat kehabisan tenaga. Sistem terpadu dengan kantor regional terdengar lebih baik di atas kertas. Kantor lokal berarti lokasi tatap muka.
Namun jarak pandang tidak menjamin kecepatan.
Kantor-kantor ini seringkali kekurangan staf. Anda memihak. Petugas itu sedang dalam masalah. Layanan ini sangat lambat. Efisiensi menurun. Strukturnya ada, namun kemampuan manusia untuk mendukungnya belum. Anda menukar anonimitas dengan ketidakpedulian.
Kerugian sebenarnya dari kerumitan
Kompleksitas ini bukanlah suatu kebetulan. Akan ada gesekan. Gesekan memakan waktu. Waktu adalah uang.
Ketika sistem terfragmentasi, akuntabilitas akan hilang. Siapa yang bertanggung jawab atas keterlambatan? Pemerintahan pedesaan? Cabang lokal? Penyesuaian asuransi? tidak seorang pun. Atau semuanya. Ambiguitas ini meniadakan keuntungan.
Saya butuh jawaban. Diperlukan uang tunai. Sebuah formulir akan muncul.
Perbedaan antara hak dan kwitansi terletak pada kegagalan sistemnya. Itu adalah cacat desain. Kompleksitas melindungi organisasi Anda. Hal ini memberikan beban pada individu. Anda harus menavigasi labirin tanpa peta.
Mengapa menerima ini?
Karena alternatif memerlukan sumber daya. Sumber daya langka. Kompleksitasnya murah. Tidak perlu mengeluarkan banyak biaya untuk membuat peraturan membingungkan. Kami mengorbankan segalanya untuk membuat mereka mengerti.
Anda masih memiliki pilihan. Lawan penundaan. Atau menerima kekalahan.

Kompleksitas diskusi tentang dukungan pendapatan dan hidup bersama
Ketentuan bantuan pendapatan bukan hanya bagian dari sistem jaminan sosial. Mereka lebih kacau. Kompleksitas operasional tidak bisa dihindari. Tapi bukan itu saja. Aturan-aturan ini mempunyai keleluasaan yang besar.
Ketika seorang pekerja sosial mengelola program tersebut, dinamikanya berubah. Penerima manfaat seringkali menyadari adanya potensi paksaan. Itulah risikonya. Jika Anda tidak mengikuti rekomendasi pekerja sosial, tunjangan Anda mungkin berkurang. Atau dihapus seluruhnya. Ketidakseimbangan kekuatan ini nyata adanya.
Beberapa menganjurkan transparansi penuh. Semua peraturan harus dipublikasikan. Penggugat harus mengetahui haknya. Pengetahuan memungkinkan untuk mengeluh tentang penolakan atau pengurangan manfaat.
Mengambil pendekatan ini mempunyai konsekuensi. Dalam beberapa kasus, peraturan mungkin terlalu rumit bagi karyawan untuk melaksanakan pekerjaannya secara efektif. Di negara lain, peraturan disederhanakan. Ini harus dibayar mahal. Ketentuan-ketentuan diskresi tradisional telah hilang.
Upaya untuk mencapai transparansi sering kali menimbulkan trade-off antara kejelasan dan efisiensi administratif.
Berikutnya adalah masalah hidup bersama. Hal ini sangat kontroversial.
Bayangkan seorang wanita menikah yang menganggur dan tinggal bersama suaminya yang mempunyai penghasilan. Dia tidak berhak atas tunjangan pendapatan. Kesetaraan menyiratkan bahwa perempuan pengangguran yang tinggal bersama laki-laki yang bekerja harus diperlakukan sama.
Sekilas, ini tampak adil. Namun, hidup bersama bukanlah pernikahan. Dalam beberapa kasus, tidak diperlukan pemeliharaan. Sangat sulit untuk didefinisikan.
Batas antara penghuni penginapan dan orang yang tinggal bersama menjadi kabur. Hal ini bervariasi dari kasus ke kasus. Tidak mudah bagi pihak luar untuk menentukannya.
Upaya untuk mendefinisikan garis ini merupakan pelanggaran privasi yang serius. Siapa yang memutuskan siapa tinggal bersama siapa? Intervensi negara sangatlah penting.

Pembiayaan jaminan sosial: pembayaran dan pajak
Sebagian besar negara menjalankan sistem jaminan sosialnya berdasarkan model pembagian beban. Pengusaha dan karyawan berbagi biaya sebanding dengan pendapatan. Sahamnya bervariasi. Dalam beberapa kasus sama. Dalam beberapa kasus, pemberi kerja membayar hampir dua kali lipat dari gaji pekerja. Ada satu pengecualian. Skema kecelakaan kerja biasanya ditanggung sepenuhnya oleh pemberi kerja.
Lalu ada langit-langit. Batas pendapatan. Ketika tingkat ini tercapai, kami akan berhenti membayar iuran secara proporsional. Tarifnya menjadi datar. Swedia dan Swiss adalah negara-negara yang tidak terlalu menonjol. Tidak ada batas atas. Di sebagian besar wilayah lain, batasnya berada di antara 50 persen di atas penghasilan rata-rata Anda. Perancis, Irlandia dan Italia berada di peringkat bawah. naik lebih tinggi di Jerman, Inggris dan Amerika Serikat. Norwegia bahkan lebih tinggi lagi.
Mengapa memasang topi? Ada dua alasan untuk itu. Pertama, hal ini menghindari tumpang tindih dengan tarif pajak marjinal yang tinggi. Kedua, serahkan penggantian kelompok berpenghasilan tinggi kepada sektor swasta. Beberapa negara sepenuhnya menghapuskan pajak bagi mereka yang berpendapatan rendah atau memaksa pemberi kerja untuk membayar biaya tersebut.
Peran perpajakan umum
Pajak selalu berperan. Setidaknya negara menanggung segala defisit yang manfaatnya melebihi pendapatan iuran. Namun, transisi ke pembiayaan pajak sangatlah signifikan. Pada tahun 1970an di Eropa Barat, biaya-biaya dipindahkan dari pemberi kerja ke pajak umum. Denmark, Irlandia, Italia, Belanda, Portugal dan Inggris memimpin upaya ini. Austria, Perancis dan Jerman telah mengalihkan sebagian beban kepada pekerja. Penyebabnya adalah meningkatnya angka pengangguran. Dukungan pendapatan bagi para pengangguran membutuhkan pendanaan.
Kami memiliki beragam model pembiayaan. Beberapa sistem tidak memiliki pajak. Rencana yang lebih kecil di Burundi dan Ethiopia cocok untuk hal ini. Hal yang sama juga berlaku pada sistem yang lebih luas di Malaysia, Filipina, dan Singapura. Di sisi lain adalah Australia, Denmark dan Selandia Baru, yang sangat bergantung pada pajak. Kontribusinya kecil. Di Inggris rasionya sekitar 50/50. NHS didanai oleh uang pajak. Bantuan sosial sangat penting. Di beberapa negara Eropa Timur, tidak ada iuran karyawan. Majikan membayar seluruh biaya pertunjukan.
Kasus Pendanaan Berbasis Kontribusi
Perdebatan mengenai siapa yang membayar telah berlangsung selama beberapa dekade. Para pendukung pembayaran berpendapat bahwa pembayaran kepada penerima manfaat mencegah inflasi manfaat yang tidak bertanggung jawab. Pendanaan terpisah mendorong partisipasi. Baik pekerja maupun pemberi kerja mempunyai peran masing-masing. Pembayaran memastikan bahwa janji ditepati.
Pengumpulan secara administratif lebih mudah. Karyawan ingin memastikan majikan membayar. Manfaatnya bagi karyawan sudah jelas. Biaya pemberi kerja menciptakan insentif. Hal ini mendorong pencegahan risiko di tempat kerja. Hanya iuran yang dialokasikan yang dapat memenuhi syarat untuk mendapatkan manfaat berbasis pendapatan. Ini menghubungkan pembayaran langsung ke pembayaran.
Kritik terhadap Pajak Gaji
Kritikus melihatnya secara berbeda. Kontribusi dengan tarif tetap bersifat regresif. Mereka menyakiti orang miskin. Hal serupa juga berlaku pada iuran terkait pendapatan dengan plafon rendah. Hal ini memberikan beban berat bagi mereka yang berpenghasilan rendah. Pajak penghasilan progresif diinginkan. Itu tergantung pada kemampuan Anda membayar. Mereka juga memungut pendapatan investasi tetapi juga pendapatan investasi.
Penerimaan pajak memungkinkan pemerintah untuk memprioritaskan seluruh pengeluaran publik. Hal ini memungkinkan kerjasama yang lebih erat antara jaminan sosial dan layanan lainnya. Pengelolaan keuangan pemerintah dapat menyederhanakan proses ini.
Ada kelemahan lainnya. Kontribusi besar memicu ekonomi bayangan. Sektor bawah tanah tumbuh. Ini adalah masalah besar di Perancis dan Italia. kurangnya cakupan asuransi sosial karena pembayaran yang berlebihan oleh pemberi kerja. Karyawan melakukan pembukuan untuk menghindari potongan pajak.
Daya saing dan penanaman modal
Ketika pengangguran meningkat pada tahun 1970an, argumen ini menjadi semakin populer. Kontribusi pemberi kerja yang tinggi membuat produk menjadi tidak kompetitif. Hal ini paling berdampak pada industri padat karya. Bandingkan dengan negara-negara dunia ketiga yang jaminan sosialnya kurang berkembang. Teorinya adalah hal ini memperburuk resesi. Hal ini memperburuk pengangguran di negara-negara industri.
Apakah ini benar? Mengurangi pembayaran mungkin mempunyai manfaat jangka pendek. Keberlanjutan jangka panjang kurang pasti. Penghematan dalam kontribusi dapat diberikan nanti. Gaji yang lebih tinggi. Biaya gaji lainnya. Jika pernyataan ini benar, Australia, Denmark, dan Selandia Baru akan menguasai pasar perdagangan dunia. Mereka hanya menggunakan sedikit kontribusi pemberi kerja. Mereka belum melakukannya. Total biaya tenaga kerja menentukan daya saing. Pembayaran jaminan sosial hanyalah satu bagian.
Kontribusi yang tinggi berdampak buruk pada perusahaan padat karya. Atau begitulah yang diklaim. Mereka mendorong penggantian modal dengan tenaga kerja. Periksa dengan cermat. Perusahaan yang memproduksi barang modal membayar biaya yang sama. Perusahaan yang dikendalikan modal membayar modal secara tidak langsung. bahan baku. fasilitas. Perangkat. daya hidup. Pajak ditambahkan pada setiap tahap rantai.
Pembayaran yang lebih tinggi dapat mengakibatkan pembayaran tunai yang lebih rendah. Total biaya tenaga kerja mungkin tidak meningkat. Pajak ditransfer apa adanya. Terlebih lagi, jika biaya yang besar mendorong pendekatan padat modal, maka perusahaan padat karya juga akan melakukan hal yang sama. Investasi efisiensi mengurangi biaya produksi. Hal ini meningkatkan daya saing kita di pasar global. Segalanya terlihat berbeda dalam jangka panjang. Ini menyakitkan dalam jangka pendek. Matematikanya rumit.
Diskusi mengenai pembiayaan sosial jarang bersifat hitam-putih. Anda mungkin berpikir bahwa kontribusi pemberi kerja adalah beban yang menghilangkan peluang kerja Anda. Data tidak terlalu mendukung hal itu. Namun ada satu kelemahan struktural yang menyebabkannya.
Batasan pembayaran yang rendah adalah masalah nyata.
Membatasi kontribusi pemberi kerja pada skema jaminan sosial akan menciptakan insentif yang buruk. Mempekerjakan karyawan paruh waktu lainnya menimbulkan biaya overhead dan gaji pokok yang lebih tinggi dibandingkan mempekerjakan karyawan saat ini yang bekerja lembur. Perhitungannya mudah. Hasilnya tidak efektif.
Para ahli internasional dari Kantor Perburuhan Internasional memperkirakan hal ini. Mereka melihat data dari tahun 1984. Kesimpulan mereka jelas.
Batasan kontribusi harus dihilangkan.
Mereka berpendapat bahwa batasan ini menghalangi terciptanya peran paruh waktu. Pengusaha hanya memperpanjang jam kerja karyawan yang ada. Ini tidak ada hubungannya dengan keadilan. Hal ini menghindari biaya tetap bagi karyawan baru.
Ilusi pertukaran pajak
Banyak pengambil keputusan lebih memilih mengganti pembayaran dengan pajak umum. Suaranya lebih bersih. Tampaknya Anda membuat kemajuan. Namun hal ini belum tentu merupakan kemenangan bagi para pekerja.
Pertanyaannya, dari manakah pajak itu berasal? Ketika pemerintah menaikkan pajak atas produk-produk seperti tembakau dan alkohol, beban terbesar akan ditanggung oleh rumah tangga berpendapatan rendah. Di negara maju, konsumen produk ini sebagian besar adalah masyarakat dengan sumber daya terbatas.
Seseorang yang berpenghasilan tinggi kadang-kadang bisa membeli sebungkus rokok. Masyarakat berpenghasilan rendah dapat mengandalkannya setiap hari. Sifat pajak yang regresif tidak dapat disangkal.
Tidak ada jaminan bahwa pemerintah akan menggunakan tambahan pendapatan untuk membangun sistem yang progresif. Hal ini hanya dapat menurunkan ambang batas pajak penghasilan. Tiba-tiba ada lebih banyak pembayar pajak, namun sistemnya tidak menjadi lebih adil. Uang berpindah dari ember ke ember. Masyarakat miskin masih tertindas.
Bila masukan Anda penting
Jadi kapan dana jaminan sosial harus dibayarkan?
Bila Anda menginginkan keuntungan sesuai dengan penghasilan Anda.
Pembayaran menggabungkan pengeluaran dan kontribusi. Semakin banyak penghasilan Anda, semakin banyak imbalan yang Anda dapatkan. Ini adalah argumen terkuat untuk mempertahankan model kontribusi. Ini memberi penghargaan pada upah yang lebih tinggi. Ini memelihara hubungan antara pekerjaan dan perlindungan.
Ketika pajak adalah satu-satunya pilihan Anda
Pajak berbeda. Ini digunakan untuk memberikan cakupan umum.
Pikirkan tentang perawatan kesehatan. Atau tunjangan keluarga. Atau setidaknya anuitas tetap. Ini tidak ada hubungannya dengan penghasilan Anda tahun lalu. Semuanya ada hubungannya dengan siapa Anda. Seorang penduduk. Seorang manusia.
Jika terjadi kekurangan dalam program jaminan sosial, maka harus dibiayai oleh pajak. Pemerintah perlu turun tangan dan memberikan cakupan yang lebih luas. Ini adalah tren di banyak negara. Mereka meninggalkan model kontribusi yang kaku dalam jaring pengaman dasar.
Solusi terhadap kelompok masyarakat yang kurang terlayani tidak berarti memberikan lebih banyak masukan. Anda sering kali harus membayar lebih banyak pajak.
Ini adalah trade-off. Ini berarti mengabaikan hubungan langsung antara gaji dan tunjangan. Tingkat keamanan Anda tidak bergantung pada tingkat pendapatan Anda.
Model mana yang tepat untuk Anda?
Jika Anda mencari dana pensiun yang sesuai dengan pendapatan karier Anda, Anda dapat memberikan kontribusi. Jika Anda menginginkan standar pelayanan terlepas dari pekerjaannya, pajak adalah mekanismenya.
Garis antara keduanya menjadi kabur. Pemerintah mencampuradukkannya. Mereka menurunkan langit-langit. Mereka menaikkan pajak tidak langsung. Mereka memberikan manfaat umum.
Sistemnya kacau. Ini sangat tidak efisien. Tapi itulah yang kami punya.
Krisis belanja jaminan sosial pada tahun 1980an
Pada tahun 1980, Jaminan Sosial telah menjadi lebih dari sekedar jaring pengaman. Ini merupakan upaya besar dan mahal.
hal ini menghabiskan 32 persen Produk Nasional Bruto (GNP). Belgia, Denmark, Perancis dan Belanda bervariasi antara 25 dan 30 persen. Bahkan Amerika Serikat, yang sering dikritik karena kurangnya layanan kesehatan universal, mengeluarkan dana sebesar 13 persen.
Bandingkan dengan tingkat dasar saat ini atau sebelum perang. Pada tahun 1950, sebagian besar negara membelanjakan kurang dari 10 persen PDB mereka. Pada tahun 1980, banyak negara Eropa yang melipatgandakan atau melipatgandakan porsinya.
Mengapa tagihannya menggelembung? Itu bukanlah satu hal. Ini adalah badai pilihan politik dan perubahan demografis yang sempurna.
Mengapa biaya jaminan sosial meningkat
Beberapa faktor mendorong kenaikan ini. Pertama, perluasan cakupannya. Risiko yang ditanggung semakin luas. Manfaat diindeks terhadap inflasi dan lebih murah hati. Di beberapa negara, dana pensiun menggantikan hampir 100% pendapatan dalam keadaan darurat tertentu.
Namun mungkin faktor terbesarnya adalah waktu.
Banyak sistem pensiun didesain ulang pada tahun 1940an dan 1950an. Butuh waktu puluhan tahun bagi masyarakat untuk berpartisipasi di bawah peraturan baru yang lebih murah hati ini. Oleh karena itu, penerima manfaat pertama mencapai usia pensiun pada tahun 1980an. Mereka menerima pembayaran terbesar.
Struktur demografi juga menambah tekanan. Penuaan populasi. Usia pensiun telah dikurangi. Proporsi pekerja yang mendukung pensiunan mengalami penurunan.
Layanan Kesehatan: Faktor pendorong biaya nyata
Biaya perawatan kesehatan meningkat lebih cepat dibandingkan dana pensiun.
Biaya perawatan bagi lansia adalah dua hingga tiga kali lipat biaya generasi pekerja. Jika Anda berusia 75 tahun ke atas, perbedaan harga akan lebih besar. Kelompok usia 75+ adalah kelompok populasi dengan pertumbuhan tercepat.
Teknologi tidak membantu. Peralatan medis baru dan prosedur padat karya tidak menggantikan pekerja. Mereka membutuhkannya. Karena jam kerja yang diperpendek, perawat harus tersedia 24 jam sehari.
Kendala pasokan telah dihilangkan. Lebih banyak dokter. Lebih banyak dokter gigi. Lebih banyak rumah sakit. Fasilitas ini mahal untuk dijalankan.
Berikutnya adalah sistem pembayaran. Penyedia layanan mempunyai insentif finansial untuk menawarkan lebih banyak layanan. Skema asuransi kesehatan membayar berdasarkan volume.
Pengangguran mengganggu keseimbangan
Destabilisasi terakhir yang paling penting adalah pengangguran.
Ini dimulai pada tahun 1970-an. Negara-negara yang memasukkan tunjangan pengangguran dalam program asuransi sosialnya menghadapi pukulan ganda. Biaya untuk mendapatkan manfaat meroket. Pendapatan dari iuran anjlok karena karyawan kehilangan pekerjaan.
Program bantuan sosial menanggung beban ini. Pengangguran tidak bisa membayar pajak. Ketika permintaan mencapai puncaknya, sumber pendapatan mengering.
Krisis minyak dan krisis keuangan
Selama bertahun-tahun, pertumbuhan ekonomi yang pesat telah menutupi kenaikan biaya. Tidak ada yang peduli karena kuenya terus bertambah.
Lalu harga minyak naik. Pertumbuhan ekonomi negara-negara pengimpor minyak terhenti.
Pendapatan untuk jaminan sosial tidak lagi meningkat. Pada saat yang sama, tuntutan baru pada sistem meningkat ke sistem.
Pada akhir tahun 1970an, pembicaraan telah berubah. Ekspansi bukan lagi sebuah pertanyaan. Ini tentang krisis.
Disparitas Pengeluaran Global
Biaya jaminan sosial berbeda-beda di setiap wilayah.
Negara-negara berkembang menjaga biaya tetap rendah. Negara-negara industri mengalami kesulitan.
Jerman Barat, Austria, Irlandia, Luksemburg, dan Norwegia menghabiskan 20-25 persen PDB mereka. Inggris menghabiskan 18 persen. Australia menghabiskan 12 persen. Kanada menghabiskan 15 persen. Jepang menghabiskan 11 persen. Selandia Baru menghabiskan 14 persen.
Di Swedia, angkanya lebih dari 30 persen. Mengapa?
Manfaat tinggi. Sistem medis yang mahal.
Swedia juga memiliki perhitungan ekonomi yang berbeda. Hal ini menyebabkan biaya layanan kesehatan meningkat karena sektor ini menciptakan lapangan kerja. Pemerintah menggunakan belanja sosial sebagai cara untuk menghindari pengangguran massal. Negara-negara lain tidak memiliki kemewahan ini.
Tindakan Penahanan
Di banyak negara maju, tujuannya adalah pembendungan.
Biaya program harus berhenti tumbuh lebih cepat dibandingkan hasil kontribusi.
Pemerintah memperkenalkan perangkat untuk mengurangi defisit.
Pengembalian indeks dalam harga atau hasil dikoreksi ke bawah. Penyesuaian lebih jarang dilakukan. Para pensiunan mulai membayar iuran untuk layanan kesehatan mereka sendiri.
Di Prancis, pendapatan pajak dimasukkan untuk menambah kontribusi. Di Inggris, penambahan manfaat jangka pendek yang berkaitan dengan pendapatan telah dihapuskan.
Hentikan pengobatan gratis
Biaya pengobatan memerlukan batasan tertentu.
Biaya telah meningkat. Pembayaran bersama telah diperkenalkan.
Jerman Barat menaikkan pajak narkoba pada tahun 1977, Italia pada tahun 1975, dan Portugal pada tahun 1982.
Portugal dan Luksemburg bergabung dengan Perancis dan Belgia dalam konsultasi medis.
Biaya rumah sakit meningkat di Belgia, Jerman Barat, Portugal dan Perancis.
Pada tahun 1984 segalanya telah berubah.
Tidak ada negara Eropa Barat yang menawarkan layanan kesehatan gratis kepada semua tertanggung asuransi.
Lewatlah sudah hari-hari hak tak terbatas. Realitas disiplin kebijakan fiskal telah tiba.
Rancang ulang insentif pembayaran untuk mengurangi limbah
Model biaya layanan yang lama sudah rusak. Secara khusus. matematika berubah di Jerman Barat. Dokter dibayar lebih banyak untuk berbicara tetapi lebih sedikit untuk operasi. Konsultasi menjadi sumber pendapatan utama. Prosedur menjadi terjepit. Belgia mengambil sikap lebih keras. Tes diagnostik telah kehilangan status premiumnya. Biaya untuk layanan khusus ini telah dikurangi.
Italia melangkah lebih jauh. Dokter umum telah beralih dari sistem kerja borongan ke kapitasi. Anda dibayar untuk pasiennya, bukan untuk operasinya. Spesialis beralih ke gaji. penuh waktu. Paruh waktu. Jumlah tetap.
Rumah sakit menghadapi tekanan serupa. Di Belgia, Perancis dan Belanda, Anggaran menggantikan biaya harian. Tujuannya sederhana. Berhentilah membiarkan pasien di tempat tidur hanya untuk membayar kasurnya. Negara-negara yang telah menggunakan anggarannya hanya akan mengalami pemotongan lebih lanjut. Amerika Serikat telah menerapkan batasan yang berbeda. Medicare dan Medicaid mulai membayar rumah sakit berdasarkan kelompok terkait diagnosis. Biaya telah dijadwalkan. Dapat diprediksi.
Mengontrol Pasokan dan Infrastruktur
Konstruksi tidak terjadi dalam ruang hampa. Kuncinya ada pada pemerintah. Gedung rumah sakit baru? Ekspansi? Terbatas. Insentif pemindahan tempat tidur bagi pasien penyakit kronis. Perawatan akut umum kalah dibandingkan perawatan kronis.
Sebuah alternatif telah muncul. Operasi rawat jalan. Rumah sakit harian. Panti jompo. Tim domisili. Perawatan di rumah bisa menjadi alternatif yang layak untuk perawatan di rumah sakit. Inggris memainkan peran yang paling berat. Sekitar 400 rumah sakit ditutup dalam 10 tahun. Ini bukan kesalahan pembulatan. Itu adalah kontraksi.
Teknologi juga diperiksa. Belgia dan Perancis telah memberlakukan pembatasan pada peralatan medis baru yang berukuran besar. Anda tidak bisa begitu saja membeli mesin MRI terbesar. Kuota tersebut dikhususkan untuk sekolah kedokteran. Pada tahun 1955, 10 dari 12 negara anggota Masyarakat Ekonomi Eropa terkena pembatasan. Denmark, Perancis, Irlandia, Portugal dan Spanyol telah mengurangi jumlah mahasiswa kedokteran. Pasokan terkendali.
Tutup Farmasi
Resep juga tidak gratis bagi pemberi resep. Eropa Barat telah menerapkan daftar ketat. Apa yang dapat ditulis oleh dokter di bawah layanan kesehatan terbatas. Harga dikendalikan. Keuntungan apotek berada di bawah tekanan. Peresepan yang berlebihan dianggap sebagai kebocoran dalam sistem. Itu sudah terpasang.
Akibat Penuaan dan Kemakmuran
Pengeluaran jaminan sosial tidaklah sembarangan. Ini melacak tiga variabel utama.
Yang pertama adalah standar hidup. Negara-negara kaya menghabiskan lebih banyak uang. Ini adalah korelasi langsung. Kedua, demografi. Semakin tinggi proporsi penduduk lanjut usia, semakin tinggi pula biaya yang harus dikeluarkan. Ketiga, sejarah. Program lama lebih mahal. Mereka memiliki lebih banyak kelembaman.
Namun, ada pengecualian. Amerika dan Jepang membelanjakan uangnya lebih sedikit dari perkiraan kekayaan mereka. Pengeluaran mereka rendah dibandingkan dengan PDB. Selandia Baru adalah pengecualian. Pensiun diperkenalkan pada akhir abad ke-19. Ini menghabiskan lebih sedikit dari yang diharapkan. Mengapa?
Pengaturan pribadi. Analisis ini seringkali mengabaikan ketentuan pemberi kerja. Perundingan bersama itu penting. Di Jepang, kurangnya jaminan sosial menurut undang-undang disebabkan oleh tunjangan tambahan. Di Amerika Serikat, perjanjian pensiun dan asuransi kesehatan antara pemberi kerja dan pekerja mengisi kesenjangan ini. Sistem publik tidak dapat dibandingkan secara terpisah. Ada baiknya melihat keseluruhan paket. publik dan swasta.
Hal ini diperumit oleh struktur federal. Australia, Kanada, Swiss, dan Amerika Serikat menghadapi hambatan konstitusional. Program publik lebih sulit untuk dilewati. Sektor swasta turun tangan untuk mengisi kekosongan tersebut.
Kekuatan Politik Membentuk Pengeluaran
Politik menjalankan buku cek. Partai politik kelas pekerja dan koalisi perdagangan mendorong ekspansi. Gerakan Pekerja Katolik Eropa adalah bagian dari koalisi ini. Koalisi konservatif terkadang memberikan keuntungan hanya untuk tetap berkuasa. Ini adalah harga politik.
Skandinavia itu mahal. Mengapa? Pengaruh sosial demokrat yang kuat setelah Perang Dunia II. Koalisi perdagangan mempunyai kekuatan di sana. Australia dan Selandia Baru? Sepertinya sedikit. Amerika tidak memiliki partai politik kelas pekerja. Hal ini merupakan salah satu alasan mengapa jaring pengaman sosial semakin berkurang.
Tekanan biaya yang diperlukan
Tren-tren ini tidak dapat dihentikan. Mereka berakselerasi.
Di beberapa negara maju, jumlah lansia mungkin stabil. Namun, proporsi penduduk berusia minimal 75 tahun terus meningkat. pada dasarnya. Merawat orang lanjut usia memerlukan biaya yang lebih besar. Semakin parah gejalanya, semakin mahal biaya pengobatannya.
Sistem pensiun sudah semakin matang. Tuntutan akan kesetaraan semakin meningkat. Kesetaraan gender dalam kesejahteraan. Hitung usia pensiun. Memberikan dukungan yang lebih baik bagi perempuan yang sebelumnya kurang terlayani. Ini adalah tekanan politik. Biaya meningkat.
Teknologi medis tidak menjadi lebih murah. Ini akan menjadi lebih mahal. Lebih banyak fitur. Harga lebih tinggi.
Jam kerja diperpendek. Jumlah minggu yang lebih singkat berarti diperlukan lebih banyak cakupan untuk keluaran yang sama. Pelayanan medis lebih mahal bagi karyawan.
Krisis populasi yang akan datang
Penuaan populasi bukanlah ancaman yang jauh. Ini adalah acara yang dijadwalkan. Generasi baby boomer mencapai usia pensiun antara dekade kedua dan ketiga abad ke-21. Jumlah penduduk lanjut usia meningkat pesat.
Sebagai tanggapan, Amerika Serikat berencana menaikkan usia pensiun. Inggris telah mengurangi tahap kedua dari sistem pensiun pekerjaan. Mereka melihat matematika datang.
Ini bukan pertanyaan apakah biaya akan meningkat. Siapa yang membayar? dan tingkat layanan. Anggaran terbatas. Kebutuhan Anda tidak terbatas. Kompromi ini tidak bisa dihindari.
Perhitungan Jaminan Sosial yang tidak dapat diprediksi
Kami tidak mengetahui secara pasti tarif pajak yang diperlukan untuk mempertahankan program Jaminan Sosial saat ini. Ketidakpastian mematahkan perhitungan. Satu hal yang dapat kita prediksi dengan pasti adalah jumlah penduduk lanjut usia akan meningkat. Kesuburan adalah cerita lain. Prediksi jauh lebih sulit.
masalah pengangguran. Ini mempengaruhi kedua sisi neraca. Pengangguran yang lebih rendah berarti pembayaran dan pendapatan pajak yang lebih tinggi. Biaya kesejahteraan juga dapat dikurangi. Namun, peningkatan signifikan jumlah pensiunan selama sisa abad ke-21 menimbulkan kekhawatiran. Beberapa orang percaya bahwa “kontrak generasi” tidak dipatuhi.
Hal ini memicu seruan untuk perubahan. Banyak yang percaya bahwa sistem bayar sesuai pemakaian harus diganti. Mereka ingin beralih ke metode kapitalisasi. Model ini digunakan dalam sistem pensiun dini dan di sektor swasta. Beberapa orang mendukung privatisasi dana pensiun Jaminan Sosial. Secara teori, hal ini akan menghasilkan penghematan yang lebih tinggi. Tabungan ini dapat menghasilkan keuntungan investasi bagi dana pensiun di masa depan.
Kedua metode tersebut memiliki kelemahan yang signifikan. Mereka menuntut peningkatan kontribusi segera. Hal ini diperlukan untuk mencapai tingkat pensiun yang direncanakan. Hal ini dapat meningkatkan tekanan untuk memperoleh pendapatan tunai yang lebih tinggi. Selain itu, tingkat pensiun tidak lagi diindeks. Hal ini tergantung pada laba atas investasi.
Mengapa sistem bayar sesuai pemakaian mendapat tekanan?
Sistem saat ini didasarkan pada karyawan yang membayar pensiunan saat ini. Ini adalah sistem bayar sesuai pemakaian. Hal ini berhasil jika terdapat rasio yang menguntungkan antara pekerja dan pensiunan. Hubungan ini sedang berubah. Jumlah penduduk lanjut usia semakin meningkat. Angka kelahiran stagnan atau menurun. Ketidakseimbangan ini menciptakan kesenjangan pendanaan.
Beberapa ekonom melihat kapitalisasi sebagai solusi. Pendekatan ini mendanai pensiun melalui akumulasi aset. Hal ini mencerminkan model sektor swasta. Namun peralihan memerlukan transisi. Anda tidak bisa begitu saja menekan tombol. Kita perlu membangun persediaan modal. Ini membutuhkan waktu dan uang.
Privatisasi juga merupakan salah satu pilihan. Hal ini mengalihkan risiko dari pemerintah ke individu. Ini mendorong tabungan pribadi. Namun, hal ini membuat para pensiunan terkena fluktuasi pasar. Hasil investasi adalah faktor penentu. Tidak ada jaminan dasar pendapatan.
Biaya perubahan
Peralihan ke kapitalisasi atau privatisasi akan segera menimbulkan kerugian. Kontribusi harus meningkat tajam. Hal ini bertujuan untuk menjembatani kesenjangan antara sistem lama dan sistem baru. Tingkat pensiun yang direncanakan harus dipertahankan selama masa transisi.
Semakin tinggi pembayaran Anda, semakin rendah gaji yang Anda bawa pulang. Hal ini menciptakan tekanan untuk memperoleh pendapatan tunai yang lebih tinggi. Karyawan mencari penghasilan tambahan untuk mengimbangi beban pajak mereka. Pengusaha menghadapi kenaikan biaya tenaga kerja. Perlambatan ekonomi. Reaksi politik memang nyata.
Pengindeksan juga merupakan korban. Dalam sistem yang berlaku saat ini, dana pensiun biasanya diindeks berdasarkan inflasi. Ini melindungi pensiunan. Dalam sistem kapitalisasi, keuntungan bergantung pada kinerja pasar. Jika pasar turun, dana pensiun pun turun. Tidak ada penyesuaian otomatis.
Sistem mana yang lebih melindungi Anda?
Ada rasa stabilitas karena ini adalah sistem yang memecah belah dan menaklukkan. Risikonya tersebar ke seluruh angkatan kerja. Hal ini berkelanjutan secara politik. Namun demografinya rapuh. Populasi yang menua membebani hal ini.
Sistem kapitalisasi menawarkan peluang pertumbuhan. Secara teori, hal ini bisa mandiri. Tapi itu tergantung pasar. Itu membutuhkan disiplin. Hal ini memerlukan jangka waktu yang lama. Transisi ini menyakitkan. Risikonya berbeda-beda pada setiap orang.
Tidak ada keseimbangan yang sempurna. Setiap opsi memiliki perdagangan
Mitos pertumbuhan
Argumen bahwa jaminan sosial memperlambat pertumbuhan ekonomi telah tersebar luas sejak krisis minyak tahun 1973. Ini adalah topik yang terus-menerus diperdebatkan dalam dunia politik. Hal ini menunjukkan bahwa ada tiga mekanisme berbeda yang sedang bekerja.
Pertama, tunjangan pengangguran mengurangi insentif untuk bekerja demi mendapatkan upah.
Kedua, penolakan pajak menyebabkan tuntutan upah, inflasi dan defisit anggaran.
Ketiga, jaminan manfaat mencegah tabungan individu. Hal ini mengurangi investasi. Investasi yang lebih sedikit berarti pertumbuhan yang lebih lambat.
Kritikus berpendapat bahwa dinamika ini menghasilkan pertumbuhan yang lambat dan tingginya pengangguran.
Apakah ini benar-benar berhasil?
Data empiris tidak mendukung gagasan bahwa masyarakat lebih memilih tunjangan dibandingkan tenaga kerja. Buktinya lemah. Orang mungkin menghindari pekerjaan bergaji rendah. Mereka biasanya tidak langsung menolak pekerjaan.
Mari kita pikirkan dari sudut pandang perpajakan. Resistensi terhadap pembayaran pensiun terjadi baik di sektor swasta maupun publik. Jika dana pensiun diprivatisasi, biayanya dikapitalisasi. Kontribusi akan meningkat. Pendapatan tunai akan turun. Pekerja menuntut upah yang lebih tinggi sebagai kompensasi. Siklus ini terus berlanjut.
Lalu ada argumen penghematan. Hubungan antara jaminan sosial dan penurunan tabungan pribadi masih belum jelas. Di banyak negara, jenis tabungan telah berkembang sejak diperkenalkannya sistem bayar sesuai pemakaian. Investasi dibatasi oleh potensi pendapatan, bukan kurangnya tabungan. Jika tabungan terbatas, pemerintah dapat menciptakan surplus fiskal untuk membiayai investasi. Tidak ada kekurangan pilihan di pasar.
Usulan pajak penghasilan negatif
Beberapa kritikus mengusulkan penggantian Jaminan Sosial dengan pajak penghasilan negatif. Ketika negara-negara menjadi lebih kaya, semakin banyak orang yang mampu membeli asuransi swasta untuk risiko-risiko umum. Argumennya adalah jaminan sosial seharusnya hanya fokus pada kelompok berpenghasilan rendah. Hal ini akan mengurangi beban masyarakat dan memberikan manfaat yang lebih besar.
Hal ini mengabaikan realitas administratif. Bagi masyarakat yang keadaannya terus berubah, menggunakan laporan pajak tahunan untuk menentukan pembayaran tunai bisa menjadi mimpi buruk. Pekerjaan, pernikahan dan hidup bersama berubah dengan cepat.
Secara historis, pensiun berbasis pendapatan dihapuskan sebagai hukuman penghematan. Jika dana pensiun dikurangi sebesar satu dolar dari imbal hasil, maka masyarakat berpendapatan rendah tidak akan bisa menabung. Banyak negara Eropa sudah mempunyai tunjangan perumahan berbasis pendapatan. Mereka menjalankan fungsi serupa tanpa mempersulit undang-undang perpajakan. Menambahkan pajak penghasilan negatif ke dalam sistem yang ada saat ini akan memerlukan tarif pajak marjinal yang sangat tinggi.
Hal ini juga melibatkan risiko politik. Penduduk yang stabil secara finansial mungkin menolak membayar biaya besar jika mereka tidak menerima imbalan apa pun. Penyediaan bantuan bagi masyarakat miskin mungkin akan terganggu. Bahkan bisa menjadi lebih buruk. Secara historis, kualitas layanan yang diberikan kepada masyarakat miskin adalah yang terendah. Skema universal menciptakan kepentingan bersama.
Korelasi dan sebab-akibat
Studi menunjukkan bahwa hanya ada sedikit korelasi antara peningkatan belanja jaminan sosial dan penurunan pertumbuhan ekonomi. Korelasi bukanlah sebab-akibat. Banyak variabel lain yang berinteraksi.
Pertimbangkan pertanian pasca perang. Negara-negara dengan populasi pertanian yang besar tumbuh lebih cepat seiring dengan menurunnya populasi mereka. Perubahan struktural ini tidak ada hubungannya dengan negara kesejahteraan.
Lihatlah data pengeluaran. Inggris dan Amerika mengeluarkan dana yang relatif sedikit untuk jaminan sosial. Tingkat pertumbuhan mereka tidak terlalu besar. Belgia, Denmark dan Belanda menghabiskan banyak uang. Tingkat pertumbuhan mereka tinggi. Korelasinya rusak.
Target inefisiensi
Kritik tidak terbatas pada indikator pertumbuhan saja. Beberapa orang berpendapat bahwa Jaminan Sosial menderita karena “inefisiensi sasaran”. Kurangnya redistribusi yang efektif kepada masyarakat miskin. Kritik ini sering kali ditujukan pada manfaat yang berhubungan dengan pendapatan.
Ada usulan untuk menggunakan hasil iuran untuk membiayai pendapatan minimum universal. Hal ini dapat menambah penghasilan orang yang bekerja. Kami juga mendukung mereka yang tidak. Tujuannya adalah mengurangi pengangguran melalui redistribusi.
Masalahnya adalah biaya. Memberikan pendapatan minimum yang memadai untuk semua memerlukan biaya dan pajak yang tinggi. Ini merupakan beban finansial yang besar. Jika Anda menetapkan batasan yang terlalu tinggi, distorsi ekonomi mungkin lebih besar daripada manfaatnya.
Percakapan berlanjut. Angka-angka tersebut tidak menceritakan kisah yang sederhana.
Sistem jaminan sosial belum mampu mencegah kemiskinan relatif di negara-negara kaya. Ini adalah fakta yang sulit.
Kita cenderung berpikir bahwa program-program ini ada untuk membantu semua orang keluar dari kemiskinan. Model seperti itu jarang terjadi. Banyak negara mempunyai tujuan yang lebih sederhana yaitu menjaga stabilitas pendapatan melalui redistribusi. Uang berpindah dari orang sehat ke orang sakit. Dari muda hingga tua. Mulai dari mereka yang memiliki pekerjaan hingga mereka yang tidak memiliki pekerjaan.
Ini adalah redistribusi yang nyata. Namun hal ini tidak berarti adanya redistribusi dari kelompok kaya ke kelompok miskin. Pikirkan umur panjang. Masyarakat dengan pendapatan rendah biasanya memiliki tingkat penyakit dan pengangguran yang lebih tinggi. Namun, orang-orang dengan pendapatan tinggi hidup lebih lama. Mereka menarik dana pensiun untuk tahun-tahun berikutnya. Sistem ini menyeimbangkan risiko dan umur panjang, tidak hanya bagi orang kaya.
Mengukur kemiskinan di pasar bersama
Data dari sekitar tahun 1975 memberikan gambaran mengenai dinamika ini. Komunitas Ekonomi Eropa telah mendanai penelitian untuk memahami bagaimana sistem ini bekerja di negara-negara pasar bersama. Mereka dengan tegas mendefinisikan kemiskinan sebagai setengah dari rata-rata standar hidup di negara mereka sendiri.
Hasilnya jelas menunjukkan pemenang dan pecundang.
Belanda merupakan negara yang paling berhasil dalam mengentaskan kemiskinan. Inggris berada di urutan kedua. Belgia dan Jerman Barat menyusul. Apa kesamaan yang dimiliki negara-negara ini? Terutama manfaat tetap. Jumlah tetap per orang, berapa pun pendapatan sebelumnya.
Irlandia dan Italia mempunyai tingkat kemiskinan tertinggi. Kedua negara memiliki populasi pertanian yang besar. Irlandia, yang juga bergantung pada pembayaran tetap, masih berada dalam posisi sulit. Pertanian mempersulit perolehan pendapatan yang stabil. Fluktuasi musiman, cuaca, dan pasar mungkin terjadi, dan pembayaran tetap mungkin tidak cukup.
Mengapa ada lubang di jaring pengaman
Mengapa kemiskinan masih tetap ada meskipun ada ketentuan sosial yang rumit? Alasannya bervariasi dari satu negara ke negara lain. Namun mekanismenya sama.
Pertama, garis kemiskinan itu sendiri bisa menjadi sebuah masalah. Jika garis kemiskinan yang dipilih secara sewenang-wenang sedikit lebih tinggi dari standar hidup yang diberikan oleh bantuan sosial, maka masyarakat dikatakan miskin berdasarkan definisinya, bukan karena kegagalannya.
Kedua, ketidakpatuhan. Tidak semua orang yang memenuhi syarat akan menerima manfaat. Dana tidak diklaim karena birokrasi, stigma atau kurangnya pengetahuan.
Yang ketiga adalah pengecualian berdasarkan kategori. Di beberapa wilayah hukum, kelompok tertentu tidak berhak menerima bantuan sosial sama sekali. Pengangguran jangka panjang sering kali termasuk dalam kesenjangan ini.
Keempat, tunjangan terkait pendapatan mungkin tidak mencukupi. Bagi masyarakat berpenghasilan rendah, manfaat ini tidak menjamin pendapatan yang cukup untuk mengangkat mereka keluar dari garis kemiskinan. Catatan kontribusi mereka mungkin terlalu pendek atau rendah untuk memicu pembayaran yang sesuai.
Namun kemiskinan bukan sekedar pengangguran. Bayangkan sebuah rumah tangga yang dikepalai oleh seorang pekerja penuh waktu.
Hal ini lebih mungkin terjadi pada rumah tangga dengan orang tua tunggal yang pencari nafkahnya adalah perempuan. Keterampilan yang terbatas dan pendapatan yang rendah membuat sulit untuk bertahan hidup. Situasi ini juga terjadi pada rumah tangga dengan dua orang tua yang hanya memiliki satu pekerja dan beberapa anak. Tunjangan keluarga berada di bawah tingkat minimum membesarkan anak. Biaya sewa bisa sangat besar. Dengan biaya overhead yang tinggi dan tunjangan yang terbatas, bekerja penuh waktu bukanlah jaminan untuk keluar dari kemiskinan.
Dikotomi negara berkembang
Di negara-negara berkembang, suara-suara kritis mulai berubah. Jaminan sosial dituding memperkuat dikotomi tersebut. daerah perkotaan dan pedesaan. Ketenagakerjaan dan pengangguran di sektor perkotaan.
Kontribusi asuransi sosial bertindak sebagai pajak khusus. Hal ini terkait dengan keuntungan anggota sistem. Pemerintah tidak bisa menggunakan dana tersebut untuk masyarakat luas. Hal ini membatasi kapasitas untuk meningkatkan pendapatan pajak untuk barang publik yang dapat membantu masyarakat miskin pedesaan dan sektor informal.
Terlebih lagi, ketimpangan sudah tertanam dalam strukturnya. Tunjangan kesehatan dan tunjangan moneter yang berbeda untuk kelompok pekerjaan yang berbeda. Hal ini melanggengkan dan memperburuk ketimpangan yang sudah ada.
Pendukung Jaminan Sosial mengatakan ini adalah kesalahpahaman tentang cara kerjanya. Mengaku menyetorkan sebagian pendapatannya ke dana asuransi tidak berarti merampok siapa pun di luar program. Pajak dibenarkan hanya dengan memberikan manfaat. Kepatuhan dijamin dengan quid pro quo ini.
“Kritik terhadap kesenjangan harus diarahkan pada pola pendapatan asli, bukan pada jaminan sosial.”
Argumennya adalah Jaminan Sosial akan menggunakan sebagian pendapatan Anda untuk tujuan baik. Hal ini tidak menciptakan kesenjangan. Ia meresponsnya.
Ketegangan masih ada. Kami ingin menyelesaikan masalah kemiskinan dengan bantuan jaminan sosial. Tapi itu dirancang untuk mengelola risiko. Ketika risiko dan kemiskinan digabungkan, perbedaannya akan terlihat jelas. Pertanyaannya adalah: apakah jaring pengaman tersebut akan diperbaiki atau definisi keselamatan akan diubah?
Pemantauan peraturan jaminan sosial memerlukan pelaporan berkala yang intensif dan penelitian khusus. Kebanyakan negara menerbitkan rancangan sistem mereka setiap beberapa tahun. Administrasi Jaminan Sosial AS memimpin upaya ini dengan menerbitkan Program Jaminan Sosial di Seluruh Dunia. Sumber daya ini penting untuk memahami bagaimana berbagai pemerintahan menciptakan jaring pengaman.
Sumber informasi internasional utama
Untuk membuat perbandingan ekonomi yang lebih mendalam, para peneliti beralih ke Biaya Jaminan Sosial. Sumber informasi ini, yang diterbitkan dari waktu ke waktu oleh Kantor Perburuhan Internasional, berisi tabel perbandingan. Laporan ini menguraikan biaya, manfaat dan mekanisme pendanaan berbagai program. Angka-angka ini tidak abstrak. Hal ini menunjukkan kontribusi finansial nyata dari program-program sosial terhadap anggaran negara.
Anggota Komunitas Eropa juga memiliki sumber daya. Komisi Komunitas Eropa telah menerbitkan Tabel perbandingan sistem jaminan sosial Negara-negara Anggota Komunitas Eropa: Sistem umum. Hal ini membantu pengambil keputusan untuk memahami bagaimana integrasi regional mempengaruhi struktur kesejahteraan sosial.
Kerangka teoritis dan ekonomi
Memahami “mengapa” di balik sistem ini membutuhkan lebih dari sekedar lembar fakta. Harold L. Wilensky dkk. merangkum penelitian komparatifnya dalam Comparative Social Policy: Theories, Methods, Findings (1985). Studi ini menguraikan metode yang digunakan untuk mempelajari negara kesejahteraan.
Dalam hal fundamental ekonomi, L.D. McClements ‘The Economics of Social Security (1978) tetap menjadi teks kunci. Analisis bagaimana jaminan sosial mempengaruhi indikator ekonomi yang lebih luas. Sementara itu, laporan Kantor Perburuhan Internasional tahun 1984 “Into the Twenty-First Century: The Development of Social Security” memuat pandangan 10 ahli. Memprediksi bagaimana sistem ini akan berkembang sebagai respons terhadap perubahan demografis.
Sejarah perkembangan perekonomian negara maju
Kondisi jaminan sosial yang ada saat ini tidak muncul dalam semalam. Hal ini berkembang sebagai akibat dari tekanan politik dan ekonomi selama beberapa dekade. Evolusi Asuransi Sosial, 1881-1981, diedit oleh Peter A. Köhler dan Hans F. Zacher. Buku ini mengikuti sejarah Austria, Perancis, Jerman, Inggris Raya dan Swiss. Rencana-rencana ini ditempatkan dalam konteks ekonomi dan sosial yang lebih luas.
Perbandingan spesifik antara Inggris dan Swedia dapat ditemukan dalam Contemporary Social Politics in Britain and Sweden: From Relief to Income Maintenance (1974) karya Hugh Hecklow. Kontrasnya jelas. Beberapa negara beralih ke retensi pendapatan. Ada pula yang pindah untuk mempertahankan penghasilannya. Negara-negara lain masih mempertahankan unsur-unsur pengentasan kemiskinan. Perbedaan ini membentuk realitas fiskal mereka saat ini.
Di Amerika Serikat, Social Security and Pensions in Transition (1980) karya Bruno Stein memberikan latar belakang yang diperlukan. Buku ini menjelaskan sistem pensiun Amerika selama periode reformasi yang signifikan. Penelitian yang ditargetkan juga mencakup masyarakat maju lainnya. MA Jones mengkaji Australia dalam The Australian Welfare State: Growth, Crisis and Change (1983). Dennis Guest bercerita tentang kebangkitan jaminan sosial di Kanada dalam The Emergence of Social Security in Canada (1985). Brian Easton mengkaji Selandia Baru dalam Social Policy and the Welfare State (1980).
Negara berkembang dan sistem layanan kesehatan
Jaminan sosial di negara-negara berkembang menghadapi berbagai keterbatasan. Social Security, Inequality, and the Third World (1984) yang ditulis oleh James Midgley membahas kesenjangan ini. Laporan ini mengkaji bagaimana kesenjangan mempengaruhi akses terhadap manfaat di wilayah-wilayah yang kurang terindustrialisasi.
Asuransi kesehatan menambah kompleksitas. Brian Abel Smith dan Alan Maynard menganalisis Eropa Barat dalam Organization, Finance and Health Expenditures of the European Community (1978). Mereka mempelajari pengendalian biaya di 12 negara antara tahun 1977 dan 1983.
Situasi juga berubah di luar Eropa. Michael Kaeser mengkaji Uni Soviet dan Eropa Timur dalam artikel “Kedokteran di Uni Soviet dan Eropa Timur” (1976). Lee Soderstrom fokus pada Kanada dalam The Canadian Health System (1978). Sidney Sachs memberikan analisis Australia dalam Conflicts of Interest: Politics and Policy in the Australian Health Service (1984). Dari perspektif yang lebih luas, Perawatan Medis dalam Jaminan Sosial di Negara Berkembang (1982) adalah kumpulan makalah ISSA. Hal ini menyoroti tantangan pengobatan di rangkaian sumber daya yang rendah.
Datanya ada. Ini tersebar selama beberapa dekade penelitian. Tantangannya adalah menggabungkan temuan-temuan yang berbeda ini menjadi pemahaman yang koheren tentang bagaimana sebenarnya jaminan sosial bekerja di dunia nyata.


