


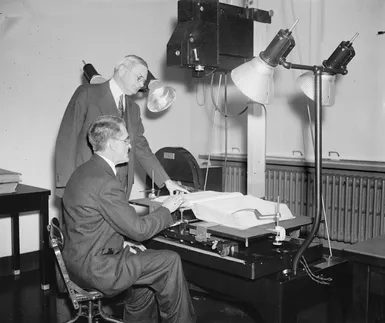
Des images de 1937 révèlent la dure réalité de la bureaucratie. R.R. Hopkins, membre du Conseil de la sécurité sociale, et William L. Austin, directeur du Bureau du recensement des États-Unis, étaient assis l’un en face de l’autre. Ils ne prêtent pas attention aux cours des actions ou aux tendances du marché. Ils croisaient les âges. Ils ont comparé les demandes des demandeurs avec les rapports de recensement officiels pour déterminer qui a droit aux prestations. Il s’agit d’une vérification manuelle. C’est très lent. Il s’agissait d’un des premiers mécanismes de la sécurité sociale.
Aujourd’hui, cette machinerie est vaste. C’est plus qu’un simple programme. Il s’agit d’un ensemble de mesures destinées à vous protéger de la ruine financière si votre vie est interrompue. Ou si votre vie nécessite des dépenses supplémentaires. Cela pourrait être une maladie. Invalidité. chômage. Décès du conjoint. Élever des enfants coûte aussi de l’argent.
Définitions clés de la sécurité sociale
En termes simples, la Sécurité sociale fournit un revenu lorsque les ressources financières sont épuisées. Il couvre les dépenses spéciales. Vous pouvez bénéficier de prestations de retraite. Vous pourriez avoir droit à une indemnité de maternité. Vous pouvez obtenir une compensation en cas de mauvaise récolte.
Mais il n’est pas toujours nécessaire que ce soit de l’argent liquide.
Les prestations peuvent être perçues sous forme de « paiements en nature ». Cela signifie des soins de santé. Services de réadaptation. Proposez une aide à domicile lorsque vous tombez malade à la maison. Aide juridique. Même les frais funéraires. Qui paie pour ça ? Cela varie. Dans certains cas, il peut s’agir d’une ordonnance du tribunal pour les victimes d’un accident. Cela peut être fait par l’intermédiaire de votre employeur ou de votre compagnie d’assurance. Les plus courantes sont les agences étatiques ou municipales. ou des institutions partiellement publiques.
L’Organisation internationale du travail (OIT) a des normes strictes pour ce qui est important. Trois règles. Premièrement, l’objectif doit être clair. Doit fournir des services de soins médicaux ou maintenir un revenu en cas de perte de revenu involontaire. Deuxièmement, il doit être créé par la loi. Cette loi donne des droits ou des obligations aux organismes publics. Troisièmement, il doit être administré par un organisme public ou parapublic.
Faites attention aux nuances. L’Organisation internationale du travail définit les responsabilités des employeurs en cas d’accidents du travail. Cependant, le paiement est payé par l’employeur et non par l’État. Le but est de se protéger.
Nom différent, mais même objectif
Si l’on regarde l’Europe, on constate que ce terme a changé. Ils utilisent la protection sociale. C’est plus large. Cela inclut les régimes volontaires. Tous ces éléments ne sont pas requis par la loi. Au Royaume-Uni, le terme a une portée plus étroite. Seuls les paiements légaux en espèces sont éligibles. Tout le reste – santé, logement, services sociaux – est classé comme « services sociaux ».
Aux États-Unis, Social Security fait spécifiquement référence au système fédéral OASDI. Ceci est différent des prestations de l’État. Il diffère de « l’assistance sociale » ou du « service social » en Europe.
L’histoire est importante ici. Au Danemark et au Royaume-Uni, les mesures contre la pauvreté étaient l’objectif initial. Le maintien du revenu vient plus tard. En France, la lutte contre la pauvreté est considérée comme complètement distincte du maintien des revenus. Les approches varient selon la culture. Le mécanisme demeure.
Le but du mécanisme
Un rapport rédigé par des experts de l’OIT en 1984 explique l’objectif final. Cela n’a rien à voir avec le modèle de financement. Est-ce contributif ? Est-ce financé par les impôts ? cela n’a pas d’importance. Le but est la confiance.
“L’objectif fondamental est de donner aux individus et aux familles, dans la mesure du possible, l’assurance que leur niveau et leur qualité de vie ne seront pas sérieusement réduits en raison d’éventualités sociales ou économiques.”
C’est aussi une question de prévention. Il ne s’agit pas seulement de répondre aux besoins. Mais prévenir les risques avant qu’ils ne surviennent. Et aider à l’adaptation en cas de handicap. Assurer la sécurité est le but ultime. Les mécanismes ne sont que des outils. C’est une erreur courante de confondre les deux.
Portée et écart mondiaux
Environ 140 pays utilisent un certain type de système. La couverture est inégale. Presque toutes les polices d’assurance couvrent les accidents du travail. pensions de vieillesse ou de survivants.
Plus de la moitié des cas paient des frais de maladie. Environ la moitié perçoit des allocations familiales. L’assurance chômage est la moins courante. Au moins 40 pays l’ont. Mais beaucoup de gens ne le font pas.
Cela a laissé un énorme vide dans le filet de sécurité mondial. où en êtes-vous Si vos revenus s’arrêtent demain, l’État vous arrêtera-t-il ? Ou va-t-il tomber ?
Le système est imparfait. C’est fragmenté. Mais il existe pour combler le fossé entre le risque et la ruine. C’est le compromis. Vous payez. Vous espérez en avoir besoin. Ou bien vous espérez que cela ne sera jamais nécessaire, mais l’infrastructure restera. Les agents de 1937 qui vérifiaient les données du recensement le savaient. Ils construisaient le pont.
La sécurité sociale moderne est généralement considérée comme un produit direct de l’industrialisation. La logique semble raisonnable. Les usines ont remplacé les fermes. Le travail salarié a remplacé les moyens de subsistance. Les hommes sont devenus les seuls soutiens de famille et la survie de la famille est liée au travail. Les villes se sont agrandies, éloignant les gens du filet de sécurité des familles élargies. Les enfants restent plus longtemps à l’école. La retraite devient obligatoire et la dépendance apparaît en fin de vie.
C’est une histoire fascinante. Cela signifie une rupture fondamentale avec le passé.
Cependant, cette vision repose sur un monde préindustriel simpliste, presque romancé. C’est la vie rurale idéale où la terre est abondante, les deux conjoints travaillent les champs, les enfants travaillent tôt et les aînés restent utiles jusqu’à ce que leur corps tombe en panne. Certains théoriciens ont utilisé ce mythe pour affirmer que la sécurité sociale est un problème urbain. Ils prétendent que sa place est dans les usines, pas dans les champs. L’implication ? Les pays en développement comptant d’importantes populations rurales n’ont pas besoin de solides filets de sécurité.
Cette conclusion est incorrecte.
Vérification de la réalité rurale
Actuellement, plus de 140 pays disposent d’une forme ou d’une autre de programme de sécurité sociale. Encyclopédie Britannica, Inc.
Le soutien des proches est vraiment important. Elle est souvent imposée par la coutume ou la religion. Cependant, il est dangereux de généraliser en supposant que tous les résidents ruraux des pays en développement ont la possibilité d’acquérir des terres. Beaucoup travaillent comme ouvriers salariés dans les fermes ou dans les mines. Ils n’ont pas de terre sur laquelle s’appuyer.
Il existe également des risques importants pour les propriétaires fonciers. Les mauvaises récoltes constituent toujours une menace. Le cycle de la dette est inévitable. L’espérance de vie est généralement plus courte dans ces domaines, ce qui rend la planification financière plus urgente et plus difficile à prioriser pour beaucoup.
Ce qui manque à ces sociétés, ce n’est pas le « besoin » de sécurité. C’est la base financière et administrative pour atteindre cet objectif. Les revenus agricoles sont instables. Ils viennent en espèces et en nature, pas en salaire régulier. Le paiement régulier des primes d’assurance à partir de sources de financement aussi instables est structurellement difficile. La couverture maladie et vieillesse figure rarement en tête de liste des priorités pour un paysan agriculteur noyé dans l’incertitude météorologique et les dettes. La survie passe avant tout.
Origines agricoles de la sécurité
Si l’industrialisation n’est pas le seul moteur, d’où viennent ces systèmes ?
L’histoire fournit une carte différente. Deux des trois premiers pays à avoir créé des retraites étaient principalement des pays agricoles. Le Danemark en 1891. La Nouvelle-Zélande en 1898. Le programme danois n’a pas été conçu pour les ouvriers des usines urbaines. Il visait explicitement à réduire la pauvreté rurale.
Le Canada fournit un autre point de données. La première province à introduire une assurance maladie obligatoire fut la Saskatchewan en 1962. Elle était majoritairement agricole.
Ce ne sont pas des anomalies. Ce sont des preuves.
La sécurité sociale légale a été développée pour plusieurs raisons. Cela dépend largement du niveau économique des bénéficiaires potentiels et de la capacité administrative du pays. À mesure que les pays s’enrichissent, les gens commencent à reporter leur consommation. Ils paient des impôts et des frais et attendent des rendements futurs.
Les pauvres des zones rurales n’ont peut-être pas les liquidités nécessaires pour payer les primes d’assurance. Mais la volonté politique de les protéger précède souvent l’industrialisation. Le système change. La justification demeure.
Transition de la charité au devoir national
La philanthropie est un filet de sécurité naturel. Pendant des siècles, les églises et les mosquées ont soutenu les pauvres. Les institutions religieuses collectaient des dons et distribuaient de la nourriture. C’est une obligation morale. Mais un autre mécanisme est apparu. Impôts.
La communauté est obligée de faire un don à la piscine. Cela n’a rien de nouveau. Dans le monde islamique, la « Zakat » atteint cet objectif. Il en va de même pour la dîme dans l’Europe chrétienne. Au XVIe siècle, la frontière entre la charité et la loi commence à s’estomper.
L’Allemagne a été la première à introduire des mesures de soutien légales. La loi sur les pauvres de la ville a été adoptée en 1520. La loi de 1530 imposait aux villes locales la charge de subvenir aux besoins des pauvres. En 1794, la Prusse fait un nouveau pas en avant. L’État a assumé la responsabilité de fournir de la nourriture et un abri à ceux qui ne pouvaient pas prendre soin d’eux-mêmes. Il ne s’agit pas seulement de donner de l’argent. C’est une question de contrôle.
Le modèle d’Elizabeth et ses lacunes
L’Angleterre a reconnu une nouvelle classe au XVIe siècle. Des gens qui pourraient travailler mais ne le feraient pas. Ou même des gens qui ne peuvent pas le faire. La loi est flagrante. Il fournissait des emplois aux personnes valides et des maisons de correction aux voyous.
Les Loi élisabéthaine sur les pauvres de 1598 ont créé un système local strict. La paroisse doit percevoir les impôts. Ils nommèrent des surveillants. Ces fonctionnaires décident qui bénéficie d’une aide et qui n’en bénéficie pas. Telle était la nature de l’aide sociale initiale.
Au XVIIe siècle, les forces de l’ordre étaient négligentes. À la fin du XVIIIe siècle, elle était devenue plus libérale. Mais la Loi des Pauvres de 1834 change tout. Cela reflète un jugement moral sévère. La pauvreté n’est pas une malchance. C’est un défaut de caractère.
L’assistance n’était possible que par l’intermédiaire du workhouse. Et les conditions de travail sont conçues pour être pires que celles des emplois les moins bien payés à l’extérieur. C’est une punition. L’impopularité est montée en flèche. La mise en œuvre du système était incohérente, mais la stigmatisation persistait.
Ce modèle ne se limitait pas à l’Europe. Les États américains en ont copié certaines parties, en excluant souvent les immigrants. La Jamaïque a adopté la loi anglaise sur les pauvres en 1682, destinée aux pauvres d’Europe. Maurice suivit en 1902 et Trinidad en 1931. L’Amérique latine choisit une autre voie. Les immigrants espagnols ont financé des « beneficencias » (hôpitaux caritatifs). Les Portugais encourageaient les confréries laïques telles que Misericórdia. Il n’y a pas d’institutions publiques. Un organisme de bienfaisance religieux uniquement.
La naissance de l’assurance sociale
La charité n’est pas fiable. L’État est lent. Il fallait autre chose.
L’Allemagne a créé le premier programme d’assurance sociale universelle en 1883. Il n’est pas sorti de nulle part. Il repose sur trois piliers plus anciens.
Tout d’abord, les boîtes de collecte de guilde. Les syndicats médiévaux obligeaient leurs membres à payer des cotisations régulières. L’argent a été utilisé pour les hôpitaux et les funérailles. Au XIVe siècle, ces fonds étaient réglementés par la loi. L’Association des mineurs a alors créé son propre fonds de secours.
Deuxièmement, la loi prussienne. Un décret de 1810 rend les maîtres responsables du traitement médical de leurs domestiques en cas de maladie. Dès 1849, les communautés locales pouvaient exiger des contributions des employeurs et des employés. La loi de 1854 impose aux mineurs une assurance maladie et accident.
Troisièmement, la responsabilité juridique. Si l’accident est causé par la négligence de l’employeur, une indemnisation doit être versée. En 1871, cette responsabilité accrue a amené les employeurs à souscrire une assurance privée. Mais c’est un système défectueux. Le salarié doit prouver sa négligence. Les honoraires des avocats sont chers. Le paiement de l’indemnisation a été reporté. Les paiements ponctuels sont rares.
Les calculs politiques de Bismarck
Le chancelier allemand Otto von Bismarck ne se souciait pas du bien-être des travailleurs. Il se souciait de la couronne. Il craignait le socialisme. Il craignait la révolution.
Sa loi sur l’assurance maladie de 1883 était une mesure tactique. Fournit des soins de santé et des prestations en espèces en cas de maladie. Le financement provient des dons des employeurs et des employés. Il a été défini industrie par industrie.
L’assurance-accidents est devenue obligatoire en 1884. En 1889, la Loi sur les pensions a été adoptée. Les travailleurs du commerce, de l’industrie et de l’agriculture reçoivent une pension à l’âge de 70 ans. La pension est gérée directement par l’Imperial Insurance Office.
Il s’agit du modèle allemand d’assurance sociale qui a été reproduit dans toute l’Europe. L’Autriche suivit en 1888, l’Italie en 1893 et la Suède et les Pays-Bas en 1901.
Les objectifs politiques sont clairs. Résoudre les plaintes. Vérifiez la croissance du socialisme. Gardez la paix. En cas de maladie, d’accident, de veuvage et de vieillesse. Les gains ont été remplacés proportionnellement. Les employeurs et les employés travaillent ensemble pour gérer ces fonds. C’était corporatiste.
La Résistance britannique
La Grande-Bretagne a été la première à s’industrialiser. Mais elle observait l’Allemagne avec scepticisme.
L’intervention de l’État est impopulaire. Une révolution semblait peu probable. Le socialisme se développe lentement. Les Britanniques aiment s’aider eux-mêmes.
Les sociétés amicales comblent cet écart. Des ouvriers qualifiés les dirigeaient. Les employeurs ne sont pas impliqués. Prestations forfaitaires en espèces en cas de maladie. Les médecins sociaux assurent le traitement et paient les cotisations. C’était la capitation. Coûts prévisibles.
Le nombre de membres a augmenté de façon exponentielle. En 1870, la population était de 1,25 million. Au début du 20e siècle, la population comptait 7 millions de personnes.
La seule véritable législation étatique en Angleterre au XIXe siècle était une législation qui étendait la responsabilité des employeurs en cas d’accidents du travail. La loi de 1897 a supprimé la nécessité de prouver la négligence. Les accidents du travail sont désormais automatiquement indemnisés. C’est un petit pas. Pratique.
Mais des lacunes demeurent. L’État est resté à l’écart de la santé et de la vieillesse. Les sociétés amies essayèrent de tenir le coup. Ils étaient gérés par la communauté. Volontaire. ils commenceraient à craquer. sous la pression du vieillissement démographique et des changements économiques. Le modèle est fragile. La prochaine phase du bien-être nécessite quelque chose d’encore plus dur que de bonnes intentions.
La pauvreté n’est pas seulement un problème moral. C’est devenu des données.
En 1899, le gouvernement britannique comptait les revenus de 12 000 personnes âgées. Ces chiffres témoignent d’un problème que les organismes de bienfaisance ne peuvent pas résoudre. Londres et York sont le point de départ de cette étude systématique. Le résultat ? Un virage vers l’action de l’État.
La Grande-Bretagne n’a pas suivi l’exemple de l’Allemagne. L’Allemagne dispose d’un système d’assurance sociale basé sur les cotisations. La Grande-Bretagne a regardé ailleurs. La Nouvelle-Zélande et le Danemark proposent des voies différentes. Ils ont assuré leur vieillesse sans payer de primes d’assurance compliquées.
La Grande-Bretagne a emboîté le pas en 1908. Les prestations de retraite commencent à 70 ans. Les pensions sont non contributives. Vous n’avez pas payé ; Vous êtes qualifié en raison de la pauvreté et de la vieillesse. Ce fut un soulagement immédiat. Un régime contributif aurait mis des années à accumuler des fonds. Ce n’est pas le cas.
Puis vinrent la maladie et le chômage.
Trois ans plus tard, l’État applique à ces zones un modèle d’assurance. C’est obligatoire. Il cible les principales causes de la pauvreté. Les prestations sont fixes. Cela reflète les sociétés amicales, mais a le plus grand impact sur le niveau de vie des personnes à faibles revenus.
“Les prestations et versements des assurances maladie et chômage seront harmonisés afin qu’ils aient le plus grand impact possible sur le niveau de vie des personnes à faible revenu.”
En 1925, cette approche de l’assurance sociale s’était élargie. Des veuves et des personnes âgées ont également été ajoutées au groupe. Les fondations étaient posées.
La diffusion européenne
Le modèle britannique s’est étendu à l’extérieur. Cependant, l’Europe n’a pas évolué au même rythme.
L’Autriche et la Belgique ont introduit l’assurance chômage en 1920. La Suisse a suivi en 1924. L’Allemagne a attendu jusqu’en 1927. La Suède n’a rejoint le parti qu’en 1940.
L’assurance maladie a évolué plus lentement.
Le Danemark, la Norvège et la Suède ont été les premiers à essayer l’assurance maladie volontaire. Ils ne l’ont rendu obligatoire que bien plus tard que la Grande-Bretagne et l’Allemagne.
La France est différente. Les organisations d’entraide étaient considérées avec méfiance. Le gouvernement les a supprimés. Lorsqu’elle s’agrandit finalement à la fin du XIXe siècle, ses membres étaient majoritairement issus de la classe moyenne.
À la fin du XIXe siècle, les employeurs ont également mis en place leurs propres systèmes de retraite et de protection sociale. C’est de l’auto-préservation.
En France, selon une loi de 1898, les employeurs sont responsables des accidents du travail, qu’ils soient ou non responsables. En 1910, de petites pensions contributives furent introduites pour les travailleurs industriels et agricoles.
Cela a échoué.
Les ouvriers s’y sont opposés. L’employeur ne s’est pas conformé. Si vous changez de travail, vous perdez vos droits. Si votre employeur fait faillite, vous perdez vos droits. L’inflation efface la valeur des retraites.
L’assurance maladie a été promulguée en 1920. Ce n’est qu’en 1930 que le personnel médical a été interdit de travail pendant 10 ans.
Allocations familiales et taux de natalité
Des innovations majeures ont été réalisées en Belgique en 1930 et en France en 1932.
Allocations familiales.
La Nouvelle-Zélande a introduit une version limitée sous condition de ressources en 1927. Mais le modèle européen est différent. Ils proviennent de l’idée d’un « salaire équitable » dans le christianisme social. Les employeurs chrétiens ont démarré ces fonds en privé par des employeurs chrétiens. Après cela, un fonds spécial a été créé pour égaliser la charge entre tous les employeurs.
En France, les allocations sont devenues relativement généreuses. Pourquoi?
Les pertes humaines pendant la Première Guerre mondiale ont été lourdes. Le gouvernement veut augmenter le taux de natalité.
Il n’existe aucune preuve claire que les allocations familiales augmentent réellement le taux de natalité. Mais le but est clair. La France a ensuite étendu cette politique à ses colonies dans les années 1950.
L’Amérique latine et l’entre-deux-guerres
Entre les deux guerres mondiales, l’assurance sociale s’est étendue à l’Europe et à l’Amérique latine.
Le modèle allemand a dominé. Fonds autonomes. Avantages liés aux revenus.
Qui sera protégé en premier ? Fonctionnaires. Puis les chemins de fer et les services publics.
Des programmes sont apparus pour des groupes spécifiques. Personnel hospitalier en Argentine en 1921. Constructeurs navals en Uruguay en 1922. Marins marchands au Chili en 1925. Travailleurs côtiers au Pérou en 1934.
Ces programmes fragmentés ont jeté les bases d’un système de sécurité sociale complexe. Les réformateurs tentent de les intégrer.
Le Chili a élaboré le premier plan global pour les travailleurs de l’industrie en 1924.
Dans les colonies africaines, la sécurité sociale n’était à l’origine accessible qu’aux Européens expatriés. Les locaux ont été exclus.
La Grande Dépression et la transformation de l’Amérique
La Grande Dépression a brisé le barrage.
L’intervention fédérale dans la sécurité sociale était autrefois impensable aux États-Unis. L’opposition était féroce.
Mais l’effondrement économique l’a fait changer d’avis.
Les premières activités étaient inégales. Initiatives locales. Réhabilitation au niveau de l’État.
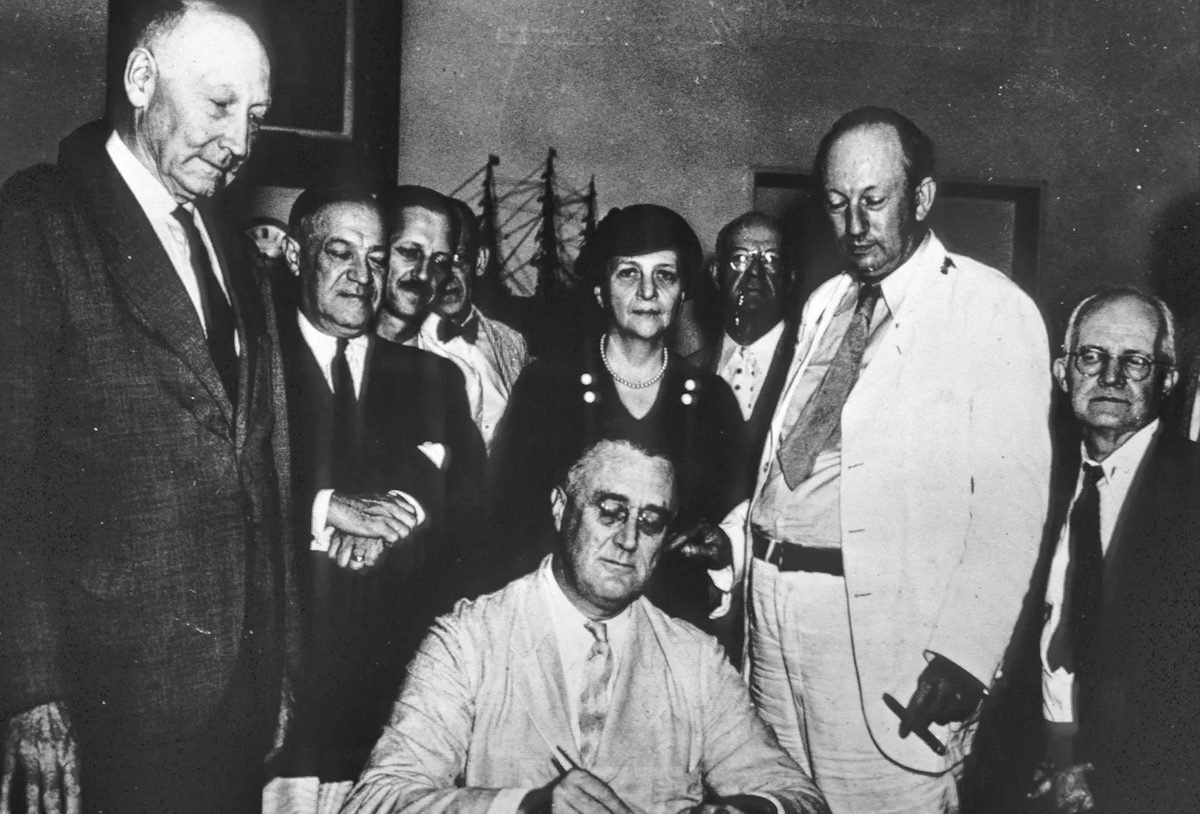
Puis vint la loi sur la sécurité sociale de 1935.
Il fait trois choses à la fois.
- Fournit un financement fédéral pour l’aide publique de l’État aux personnes âgées, aveugles, handicapées et aux enfants à charge.
- Établir un système fédéral d’assurance pension.
- Fournit une aide financière fédérale aux programmes d’assurance-chômage des États qui suivent les directives fédérales.
Quatre ans plus tard, les survivants se sont ajoutés. Puis quelque chose s’est mal passé.
L’approche américaine est très différente.
En 1938, la Nouvelle-Zélande choisit une voie différente.
Ils ont introduit la première pension universelle sous condition de ressources. 65 ans. Il n’y a pas de critère de revenu. Juste un endroit où vivre.
Une partie de ce financement provient de l’impôt spécial sur le revenu de la sécurité sociale.
Le monde construit des systèmes. Certains sont basés sur une assurance. Certains sont basés sur les besoins. Certaines choses sont universelles. Les mécanismes varient. L’objectif reste le même. Stabiliser.
Pour ceux qui sont attentifs aux changements du marché et des politiques, la leçon ne porte pas sur un âge spécifique de la retraite. Il s’agit des coûts politiques de l’inaction. Les études sur la pauvreté produisent des informations. Les données créent du stress. La pression crée des lois.
Les horaires sont importants.
1899.1908.1935.1938.
Chaque date marque un tournant. Le système s’étend parce que les alternatives ne sont pas durables. Pas seulement moralement. économiquement.
Que se passe-t-il lorsque la démographie change ? Le système actuel est construit sur une courbe de population différente. Le modèle précédent supposait une offre stable de jeunes travailleurs pour soutenir les personnes âgées.
Cette hypothèse est sous pression. Les mécanismes qui fonctionnaient en 1935 ou en 1908 furent dépassés par de nouvelles pressions. La logique demeure. Variable modifiée.

Le rapport du gouvernement britannique de 1942, rédigé par Sir William Beveridge, a fondamentalement modifié la façon dont les nations percevaient la responsabilité économique. Il ne s’agissait plus seulement de charité. Le rapport affirmait que le maintien du plein emploi était un devoir du gouvernement. Il proposait des allocations familiales pour tous les enfants après le premier. Il appelait à des soins de santé complets pour tous. Et il a fait pression en faveur d’un système national unifié d’assurance sociale, géré par l’État, soutenu par un filet de sécurité d’assistance sociale. L’objectif était clair : éliminer le besoin. En 1948, le Royaume-Uni avait introduit ce système. Il y a eu des compromis. Il y a eu des modifications. Mais la structure de base a tenu.
La France a essayé une voie différente. Une initiative inspirée par Pierre Laroque visant à unifier l’assurance sociale après la Seconde Guerre mondiale. Ce fut moins réussi que le modèle britannique.
L’ère de l’expansion (1945-1973)
Entre 1945 et 1973, le monde a connu une croissance économique rapide. L’assurance sociale s’est étendue à davantage de pays. Il couvrait des pourcentages plus élevés de la population. Il protège contre un plus large éventail de risques.
L’Amérique latine a connu une adoption significative. Il en fut de même pour certaines colonies françaises en Afrique. Ces régions ont introduit des régimes complets d’assurance sociale suivant des modèles originaux d’allocations familiales.
Les colonies britanniques ont adopté une approche différente. Ils ont développé des fonds de prévoyance. Ceux-ci ont été conçus pour des catégories spécifiques de travailleurs. La discrimination fondée sur la race est largement interdite, même si elle persiste en Afrique du Sud.
Innovations clés en matière d’assurance sociale
La période d’après-guerre apporte des innovations majeures. Les retraites n’étaient plus statiques. Ils étaient protégés en les liant au taux d’inflation. Il s’agissait d’un changement crucial pour la stabilité financière.
Des formules de retraite dynamiques ont vu le jour. Ces cotisations antérieures étaient indexées sur le niveau des gains à la retraite. Le résultat était un remplacement du revenu plus précis.
La retraite est devenue flexible. Les travailleurs pourraient percevoir un salaire à temps partiel et une pension partielle au cours des dernières années précédant la retraite à taux plein. Cela a permis d’éviter la chute brutale des revenus qui caractérisait souvent la retraite avant cette époque.
L’égalité a progressé. Le mouvement vers l’égalité des droits entre hommes et femmes est devenu une norme. La couverture de l’invalidité a changé d’orientation. On est passé de la cause du handicap au degré. Le statut lié au travail importait moins. Le système a commencé à reconnaître les besoins supplémentaires découlant du handicap. Il reconnaît également les besoins des personnes qui s’occupent des personnes handicapées.
Les familles monoparentales bénéficient de dispositions spéciales. Les allocations parentales ont été développées en complément des allocations familiales. Les abattements fiscaux pour enfants ont été intégrés aux allocations familiales. Les droits aux soins de santé ont été étendus à tous les citoyens. Il ne s’agissait pas seulement de modifications politiques. Il s’agissait de changements structurels du contrat social.
Méthodes de fourniture
Responsabilité juridique par rapport aux régimes étatiques
De nombreux pays tenaient autrefois les employeurs légalement responsables de l’indemnisation des victimes d’accidents du travail. Ils ont également payé les soins médicaux. Aujourd’hui, la plupart ont adopté des régimes publics d’assurance obligatoire. Le changement n’était pas arbitraire. Le point de vue du travailleur a changé.
Dans l’ancien système, aller au tribunal entraînait des retards. Cela signifiait des coûts. Cela signifiait un risque. Les employeurs pourraient ne pas être assurés. Ils pourraient être incapables de payer. Ils pourraient être en faillite au moment où l’affaire serait entendue. Une somme forfaitaire accordée par un tribunal ne pouvait pas être investie pour fournir un revenu sûr et protégé contre l’inflation à vie. C’était un paiement unique. Cela n’a pas duré.
Si l’employeur était assuré de manière privée, la compagnie d’assurance avait un avantage. Ils pourraient offrir une petite somme forfaitaire peu de temps après l’accident. Les ouvriers l’acceptaient souvent. Pourquoi? Parce qu’ils craignaient les retards, les coûts et l’incertitude d’un procès pour obtenir la pleine valeur de la réclamation.
D’un point de vue national, c’était du gaspillage. Les frais de justice se sont accumulés. Les frais administratifs supportés par les assureurs ont été répercutés sur les assurés via des primes plus élevées.
Les assureurs ont fait valoir que le fait de proposer des primes basées sur le risque individuel constituait une incitation à la sécurité industrielle. C’est un argument valable. Mais les primes évaluées en fonction du risque peuvent également s’appliquer à un programme national d’assurance contre les accidents. La structure d’incitation demeure. L’inefficacité disparaît.
Certains pays ont supprimé le droit des salariés de poursuivre leur employeur pour négligence lorsqu’un régime d’assurance obligatoire a été introduit. D’autres ont permis aux employés de compléter les indemnités d’accident du travail en déposant une réclamation pour négligence. L’approche variait. La tendance à la gestion étatique s’est maintenue.
Le contexte du monde en développement
L’approche de la responsabilité légale persiste dans de nombreux pays en développement pour les soins médicaux généraux. Les grands employeurs des mines ou des domaines agricoles spécifiques – sucre, thé, caoutchouc – doivent fournir des cliniques et des hôpitaux à leurs employés et personnes à leur charge. Cela garantit que les services de santé atteignent les personnes éloignées des principaux centres urbains.
La conformité est difficile. Les employeurs contournent souvent l’esprit de la loi. Les employés soupçonnent que les médecins et les infirmières doivent être loyaux envers l’employeur. Le traitement pourrait être économisé. La certification des congés de maladie peut être réticente.
Il n’est pas rentable de fournir des services gouvernementaux dans ces domaines au reste de la population qui n’est pas employé par le principal employeur local. Il est difficile d’intégrer les services des employeurs aux services gouvernementaux.
Dans plusieurs pays, les employeurs doivent fournir des niveaux définis de prestations en espèces pendant de courtes périodes de maladie. Six à huit semaines sont courantes. Cela évite la complexité administrative d’une prestation nationale d’assurance sociale. Cela évite également une caisse de maladie complétée par un régime d’employeur. Des dispositions existent pour protéger les droits des travailleurs en cas de faillite de l’employeur.
Les experts en sécurité sociale préfèrent l’assurance publique. Il offre une meilleure protection. Pourtant, la responsabilité de l’employeur reste largement utilisée dans les pays en développement. Il couvre les accidents du travail. Il couvre la maladie. Il couvre les prestations de maternité. Il couvre les indemnités de départ. La transition vers des systèmes unifiés est en cours. C’est incomplet. Les compromis entre efficacité, équité et faisabilité administrative restent en suspens.
Les coûts cachés de la prévoyance
Les pays en développement s’appuient souvent sur des régimes de prévoyance pour gérer les pensions, les décès ou les invalidités. Le mécanisme est simple. Chaque collaborateur dispose d’un compte personnel. Lorsque des événements inattendus surviennent, ils retirent des fonds. Il ne s’agit pas d’un modèle d’assurance sociale. Il n’y a pas de partage des risques. Il n’y a personne avec qui partager le fardeau. Cette conception évite les tracas administratifs associés à la gestion des prestations en espèces régulières. Les gouvernements aiment cela parce que cela encourage l’épargne. Ces économies peuvent être incluses dans les plans de développement nationaux.
Mais le travailleur paie un lourd tribut.
Premièrement, la compensation des risques en début de carrière est faible. Si vous devenez handicapé dans la vingtaine, le pot est petit. Deuxièmement, les fonds sont détenus dans des actions gouvernementales. Les taux d’intérêt sont fixes. L’inflation ronge les valeurs réelles. Lorsque vous prendrez votre retraite, votre épargne ne représentera peut-être qu’une fraction de ce que vous avez investi. Troisièmement, vous recevrez un paiement unique. Vous ne pouvez pas investir en toute sécurité pour gagner un revenu à l’abri de l’inflation. L’argent est gaspillé. Il est mal investi. Ou alors, il disparaît tout simplement.
Pourquoi l’assurance obligatoire est devenue la norme
L’assurance obligatoire comble le vide là où l’auto-assistance volontaire échoue. Les corps législatifs voulaient fournir des prestations médicales et des prestations en espèces aux malades, aux handicapés, aux veufs ou aux personnes âgées. Ils craignaient l’intervention de l’État. Ils craignaient les augmentations d’impôts nécessaires au financement des retraites. L’assurance obligatoire offrait un compromis politique. Il a rendu les travailleurs \ Il a évité des niveaux inacceptables de fiscalité nationale.
Le dispositif repose sur les cotisations patronales et salariales. Dans certains cas, le gouvernement peut accorder une petite subvention. L’objectif est de réduire le besoin de soutien du revenu. Une baisse des aides sociales signifie une diminution des recettes fiscales locales. C’est le cycle de réduction du fardeau.
Toutefois, ces cotisations constituent essentiellement un impôt sur les revenus du travail. Les employeurs tentent de déplacer les coûts. Ils répercutent cela sur les consommateurs en augmentant les prix. Il est plus probable qu’ils la transfèrent à leurs travailleurs en réduisant les salaires. La part de l’employeur provient rarement du profit pur. Les salariés acceptent les cotisations patronales car ils les considèrent comme faisant partie de leur salaire total. Cela rend le projet acceptable.
La perception de l’impôt est plus simple que l’impôt sur le revenu. Simple, c’est bien. Toutefois, des taux de cotisation élevés créent des effets secondaires. Les travailleurs peuvent quitter leur emploi formel et rejoindre l’économie « noire » ou grise. Les employeurs peuvent éviter toute responsabilité en embauchant des travailleurs contractuels. Le personnel à temps plein devient un handicap.
Les défauts structurels de l’assurance sociale
L’assurance sociale lutte pour réduire la pauvreté. De nombreux pays ont tenté de combler ces lacunes. Le problème clé est l’analogie avec l’assurance. Les avantages reviennent à ceux qui ont cotisé. Toutefois, cela n’inclut pas les personnes qui n’ont jamais travaillé. Les personnes handicapées avant d’entrer sur le marché du travail sont exclues. Il ignore les risques pris immédiatement après l’emploi. Les femmes et les hommes qui quittent le marché du travail en raison de responsabilités familiales sont ignorés.
Le rapport cotisations/prestations fait une distinction entre les groupes qui ont interrompu leur carrière. Habituellement, cela signifie les femmes. Moins vous avez d’années de travail rémunéré, moins vous recevez de prestations. Il ne tient pas non plus compte de la taille de la famille. Les travailleurs ayant un conjoint et des enfants à charge ont des besoins plus élevés. Mais la dépendance conjugale n’est pas un risque assurable. Le système traite tout le monde comme une seule unité.
Si les paiements étaient liés au revenu, les personnes à faible revenu ne recevraient que de très petites prestations. Cela ne les protège pas de la pauvreté. L’alternative, des paiements et des prestations forfaitaires, imposerait un lourd fardeau aux personnes à faible revenu ayant une famille. C’est un parcours sur la corde raide.
Recruter des entrepreneurs est difficile. Il en va de même pour la protection des salariés des petits employeurs. Pensons à l’agriculture. Pensons aux tâches ménagères. Ces départements sont hors ligne.
Réparez les trous du filet de sécurité
Un modèle d’assurance propre s’est développé. Les pays ont modifié leurs plans pour faire face aux vents contraires. Ils ont augmenté les prestations des personnes à charge. Ils expliquent leur contribution en termes de temps passé hors du marché du travail. La maladie et le handicap sont désormais souvent cités comme motif de non-participation.
Introduction des prestations minimales. Ces paiements sont supérieurs au montant absolument requis des paiements pour faibles revenus. Les systèmes de prestations actuels favorisent souvent les salariés à faible revenu. Certains pays combinent les paiements avec l’impôt sur le revenu. Ils paient toujours un montant forfaitaire pour les prestations. Ce système n’est pas très propre. C’est aussi juste.
“L’attente de lier les prestations aux paiements est discriminatoire à l’égard des gens, souvent des femmes qui ont moins d’années de travail rémunéré en raison d’obligations familiales.”
Ce changement s’écarte de la stricte équité actuarielle. Cela inclut la solidarité sociale. L’objectif n’est plus seulement de partager le risque. L’objectif est de prévenir la pauvreté. Les coûts sont encore plus compliqués. La simplicité originelle des comptes personnels a disparu. Un filet de sécurité désordonné, imparfait, mais plus humain sera mis à sa place.
Cela signifie-t-il que le système est réparé ? pas beaucoup. La tension entre responsabilité individuelle et sécurité commune persiste. Le gouvernement a toujours tendance à promouvoir le développement par l’épargne forcée. Les travailleurs continuent de craindre que l’inflation ne compromette leur avenir. Les mécanismes ont changé, mais l’anxiété sous-jacente demeure.
Le bien-être général change la donne en supprimant le lien avec l’emploi. Dans certains pays, ils sont financés directement par les impôts plutôt que par les cotisations de sécurité sociale. Si vous êtes payé en fonction de votre âge, on parle souvent de « démogrant ». L’exemple le plus courant est celui des allocations familiales. La logique est simple. Les parents ne devraient pas avoir besoin de masse salariale pour subvenir aux besoins de leurs enfants.
Les retraites suivent également cette voie. Certains pays offrent une pension minimum pour tous. Certaines personnes commencent avec une version soumise à conditions de revenus et évoluent à partir de là. Dans certains cas, le gouvernement fédéral n’a pas le pouvoir de percevoir des frais. L’universalisme est devenu la seule voie viable pour avancer. Ce changement se produit également dans l’accompagnement des personnes handicapées. Il s’agit désormais d’une prestation minimale liée uniquement au degré d’invalidité. La santé est la dernière frontière. L’argument est que les citoyens ont le droit aux soins. Ce n’est pas un privilège que vous obtenez grâce à votre travail.
La réalité désordonnée de l’aide sociale
La couverture universelle n’élimine pas la nécessité d’une aide au revenu. Il ne reste plus que des lacunes. Les sociétés développées ont encore besoin de filets de sécurité pour les plus pauvres. Ces plans sont basés sur vos besoins. Vous devez déclarer vos revenus. Le nombre de personnes composant votre foyer doit être indiqué. Vous devez prouver votre réclamation.
Cela nécessite une condition de ressources. Voir revenus et capital. Si vous économisez trop, vous êtes exclu. Certains systèmes ne testent que les revenus. Le rendement du capital est traité de la même manière que le salaire. Les travailleurs sociaux ont souvent un pouvoir discrétionnaire. Ils décident si vous recevez de l’aide et dans quelle mesure.
Tout le monde ne connaît pas les règles. D’une certaine manière, c’est intentionnel. Les pays développés sont confrontés à ce problème. Ils tentent de faire de l’aide un droit. Le barème et les règles ont été annoncés. Les plaintes sont autorisées. La codification apporte la normalisation. Cela détruit également la flexibilité. Le jugement humain a été perdu.
Dans certaines régions, le soutien au revenu sera résiduel. Le paiement est inférieur à la sécurité sociale. En Grande-Bretagne, il s’agit d’un complément aux prestations sociales. Cela aide les personnes qui ne bénéficient pas de prestations de maladie. Aidez ceux dont les allocations de chômage sont épuisées. Nous soutenons les familles monoparentales. Les veuves étaient autrefois exclues. Aujourd’hui, la différence est encore plus petite.
Cependant, il existe également des inconvénients. Premièrement, cela pénalise le travail. Chaque dollar gagné réduit votre prestation. Vous ne pouvez pas épargner, car l’utilisation de votre épargne vous rend inéligible. Deuxièmement, la stigmatisation. Vous comptez sur le « bien-être ». Troisièmement, les gens ne postulent pas. Les règles sont opaques. La honte est réelle. Des millions de personnes inéligibles n’ont pas déposé de réclamation.
Les programmes ont été renommés pour adoucir le coup. Le Royaume-Uni a introduit une « prestation complémentaire ». En Colombie-Britannique, cela s’appelle GAIN. Un revenu garanti semble préférable à une aide. Les qualifications varient considérablement. Il est généralement local plutôt que central. Le financement provient des impôts. Généralement taxe locale.
Les travailleurs à temps plein ne peuvent pas postuler au Royaume-Uni. Aux États-Unis, l’Assistance to Families with Dependent Children (AFDC) s’adresse aux familles monoparentales. Cela crée des incitations perverses. La désertion sera raisonnable. Il y a aussi une désertion fictive. Il existe également d’autres programmes pour les aveugles et les handicapés. Les personnes âgées ont leur propre chemin.
Aux États-Unis, Medicaid est une forme d’assistance sociale pour les soins médicaux. L’assurance est disponible pour les personnes à faible revenu. En Irlande, il existe une carte médicale. Vous pouvez postuler si vos revenus sont faibles. Il est préférable de bénéficier de soins gratuits plutôt que de payer de sa poche. Il existe des cartes similaires en Corée du Sud. L’accès pour les pauvres s’est amélioré.
Il existe une allocation de logement en Europe. Prise en charge du loyer et de la taxe foncière. Vous l’obtenez, que vous travailliez ou non. La taille de la famille est importante. Questions liées au paiement du loyer. Il s’agit d’un test de revenu. Mais c’est plus propre que l’aide sociale. Moins de stigmatisation. Un soutien plus direct.
Options d’impôt sur le revenu négatif
Le soutien social est rompu. La honte est lourde. Les règles sont compliquées. Les gens ne postulent pas. Un impôt sur le revenu négatif résout ce problème. Utilisez les informations fiscales existantes. Le gouvernement détermine automatiquement le besoin. Aucune candidature n’est requise.
Cela ne fonctionne que si tout le monde déclare ses impôts. peu importe le faible revenu. Ce n’est pas obligatoire dans tous les pays. C’est ainsi que le Canada complète les pensions. Cela fonctionne bien.
pour les jeunes ? Cela échoue. Leur vie change rapidement. maladie. chômage. Changements de poste. Les mariages se rompent. se remarier. Les revenus varient d’un mois à l’autre. La pauvreté frappe maintenant. Pas après la fin de l’année fiscale. Le système est trop lent. Vous avez besoin d’argent, vous avez besoin d’argent. Pas en avril prochain.
Caractère temporaire des transferts monétaires généraux
Les transferts d’argent du gouvernement ne sont pas gravés dans le marbre. ils ont changé. Les tarifs s’ajustent. L’éligibilité s’étend ou se contracte. Il est insensé de vouloir évaluer clairement la « situation actuelle » de chaque pays. Les paysages changent plus rapidement que les images statiques ne peuvent le capturer.
Les informations de base ici sont basées sur une certaine situation du milieu des années 1980. Plus précisément, il est tiré des déclarations déposées par 140 pays auprès de l’administration américaine de la sécurité sociale. Ces rapports ont été publiés en 1985 sous le titre « Programmes de sécurité sociale dans le monde ».
Cette source fournit un cadre structurel. Cela montre comment les pays classent le soutien financier apporté à leurs citoyens. Mais c’est historique. Les numéros sont datés. Au cours des décennies qui ont suivi, les mécanismes décrits ici ont peut-être été mis à jour, remplacés ou obsolètes.
Ces archives restent un point de référence important pour ceux qui suivent les filets de sécurité sociale historiques. Il propose une perspective comparative. Découvrez comment différentes philosophies financières d’il y a plusieurs décennies se sont traduites par des chèques mensuels. Mais pour les propositions politiques actuelles, nous devons chercher ailleurs. Les données de 1985 constituent le fondement de l’économie actuelle, et non un modèle.
Trois piliers de la retraite nationale
La plupart des pays s’appuient sur l’un des trois modèles nationaux de retraite. Il existe également des pensions forfaitaires où les revenus sont ignorés. Vous l’obtenez si vous vivez là-bas ou travaillez suffisamment longtemps et cotisez au système. Ceci est courant dans les pays scandinaves et du Commonwealth. Il existe également des pensions sous conditions de ressources. Celui-là vérifie votre compte bancaire. Le troisième type, le plus courant, lie les avantages sociaux à l’argent gagné au travail.
C’est le tournant. La plupart des pays appliquant un taux forfaitaire ont finalement ajouté un deuxième niveau. Il combine le filet de sécurité de base et un complément lié aux revenus.
Comment différents pays gèrent les bases
La Nouvelle-Zélande paie un taux forfaitaire. Vous êtes admissible à partir de 60 ans si vous remplissez les conditions de résidence. Les couples mariés reçoivent deux fois plus que les célibataires. Ce montant constitue une part importante du salaire moyen.
Les Pays-Bas sont différents. À 65 ans, vous pouvez percevoir une pension importante. Cela vient des cotisations. Si vous manquez un an, le montant sera réduit. Les épouses reçoivent moins de la moitié du montant reçu par le mari. Le programme irlandais est moins généreux. Il s’adresse uniquement aux salariés payant des cotisations minimales.
En Australie, ces approches sont mixtes. Les pensions forfaitaires commencent à l’âge de 70 ans. Pensions soumises à conditions de revenus. Elle commence à 60 ans pour les femmes et à 65 ans pour les hommes.
Pourquoi la Scandinavie a changé d’avis
Après la Seconde Guerre mondiale, certains pays scandinaves ont abandonné les premières pensions soumises à conditions de ressources. L’ancien système n’était pas populaire. C’était complexe. les prestations étaient réduites si vous aviez des actifs, ce qui décourageait les gens d’épargner pour eux-mêmes.
Il s’avère qu’un montant forfaitaire n’est pas suffisant pour tous, sauf pour les travailleurs les moins bien payés. Ils ont donc ajouté un niveau lié aux revenus. Le Danemark, la Finlande, la Norvège et la Suède offrent une pension forfaitaire basée sur la résidence. Dans trois pays, un couple marié reçoit nettement moins que deux célibataires. Chaque plan comprend une pension complétée par des pensions liées aux revenus en fonction de vos revenus.
Le Canada a suivi le même chemin. Le Royaume-Uni est progressivement passé à un système à deux vitesses. Les qualifications pour les deux niveaux varient en fonction de l’enjeu. Il existe des crédits pour les absences du travail approuvées. Les régimes des employeurs aident à fournir un certain niveau supérieur minimum spécifié.
Avantages du modèle 2 couches
En Scandinavie et au Canada, l’approche à deux niveaux présente des avantages évidents. Premièrement, les pensions de base sans conditions de ressources soutiennent les personnes sans antécédents de cotisation. Cela s’applique également aux personnes handicapées. Cela vaut également pour ceux qui n’ont pas travaillé pour des raisons familiales. Vous pouvez aider une femme divorcée ou séparée. Le système néo-zélandais présente des avantages similaires.
Deuxièmement, ceux qui ont des revenus plus élevés paient également plus. Ils bénéficient de pensions plus élevées. Le gouvernement garantit leur valeur avec du pouvoir d’achat. Cela réduit le besoin de régimes de retraite des employeurs. Dans les régimes privés, le paiement final est déterminé selon que vos investissements résistent à l’inflation. Les dispositifs étatiques éliminent ce risque.
Comment fonctionnent réellement les fonds de pension
Lorsque les régimes contributifs ont vu le jour, ils fonctionnaient comme une assurance privée. Les actuaires ont calculé les niveaux de paiement. Un fonds de capital a été créé pour payer la pension. Même si personne ne fait de don, la valeur accumulée peut couvrir les dépenses. C’est ce qu’on appelle la capitalisation ou entièrement capitalisé.
Le premier plan allemand, publié en 1889, adoptait cette approche. La plupart des salariés jusqu’à un certain niveau de revenu sont éligibles. Les salariés et les employeurs paient les mêmes cotisations basées sur le revenu. L’État accorde des subventions aux salariés à faible revenu, ce qui leur garantit des pensions plus élevées que celles qu’ils pourraient obtenir avec les seuls versements.
Cela viole les principes de l’assurance privée. Lorsque le système a été lancé, les retraités recevaient une pension supérieure à leurs primes d’assurance. D’autres pays offrent souvent cette « compensation » aux travailleurs âgés lorsque de nouveaux programmes sont lancés.
Transition vers un système par répartition
Après la Seconde Guerre mondiale, l’inflation rapide a tout changé. Cela imposerait des changements fondamentaux dans le financement des retraites.
Au lieu de constituer un important fonds de capital, les paiements sont désormais calculés sur la base des coûts de retraite attendus au cours des années suivantes. Il s’agit d’une approche basée sur les divisions. Il s’agit de la norme pour les régimes de retraite légaux. Contrairement aux pensions privées.
Les régimes privés nécessitent toujours du capital. Les générations futures ne peuvent pas être forcées de participer. La planification nationale est essentiellement un accord intergénérationnel.
Les travailleurs d’aujourd’hui doivent payer les frais de subsistance des retraités d’aujourd’hui. Ils le font dans l’espoir que la prochaine génération de travailleurs paiera plus tard les retraites exigées par la loi.
Est-ce un modèle durable ? Cela dépend à qui vous demandez.
Comment évolue l’indice des retraites en fonction de l’augmentation des salaires
La fin des années 1950 marque un tournant. La croissance économique rapide a contraint les gouvernements à faire face à des problèmes mathématiques difficiles. Si la pension est calculée uniquement sur la valeur nominale des versements effectués au cours de la relation de travail, elle peut être mathématiquement suffisante à l’époque, mais financièrement désastreuse à la retraite. Les salaires réels augmentent. Même si vous recevez une pension fixe, les choses que vous achetez diminueront progressivement par rapport à vos frais de subsistance.
La solution n’est pas progressive. C’est structurel.
Des formules complexes ont été élaborées pour ajuster les pensions aux niveaux généraux de revenus. En 1957, l’Allemagne de l’Ouest a ouvert la voie. Le modèle est devenu populaire. L’Autriche, la Suisse et la Grande-Bretagne sont d’accord, admettant que l’inflation et la croissance promettent de briser la consommation statique.
Tout le monde ne choisit pas le même chemin.
En Italie et dans certaines régions d’Europe de l’Est, l’approche est plus simple. Les pensions sont liées aux revenus des dernières années. La logique est simple. Votre revenu de retraite doit refléter ce que vous avez gagné lorsque vous avez arrêté de travailler.
Mais il y a des défauts. Les pensions sont affectées si le revenu de l’employé diminue plus tard dans la vie, soit en raison d’un accident, d’une réduction des heures de travail ou d’un départ à la retraite. Cela punit la volatilité.
La France et d’autres pays ont adopté des stratégies différentes. Ils perçoivent une pension en fonction de leurs « meilleures » années de revenus. Cela atténue les éventuelles irrégularités. L’ex-Union soviétique offrait une alternative. Vous pouvez choisir l’année où vous gagnez l’année. Ou vous pouvez choisir les cinq meilleures années consécutives parmi les dix dernières années.
Protection des salariés à faible revenu et des femmes
Il y avait quelque chose d’étrange dans les premiers projets de l’Allemagne. Les salariés à bas salaires récupèrent plus que leurs cotisations ne le justifient. Il s’agit d’un mécanisme de redistribution. Le gouvernement l’a ensuite rejeté, mais l’idée est restée. Copié. Les États-Unis ont adopté une logique similaire dans leurs plans ultérieurs.
Un autre outil est la pension minimum.
L’Allemagne et les États-Unis ont introduit des limites plus basses. Aux États-Unis, cette règle a été en vigueur jusqu’en 1981, date à laquelle elle a été supprimée pour les non-retraités. Mais cela reste un filet de sécurité important.
Pourquoi est-ce important ?
En raison des écarts entre les sexes. Malgré les progrès réalisés dans les lois anti-discrimination, les revenus annuels moyens des femmes restent nettement inférieurs à ceux des hommes. Leurs carrières sont souvent interrompues. Prendre un congé familial raccourcit vos périodes de cotisation. Le modèle de cotisation forfaitaire pénalise cette réalité. La pension minimum peut atténuer cette situation.
Toutefois, la plupart des pays préfèrent des mécanismes différents. Pensions sociales soumises à conditions de revenus.
La Belgique et la France suivent également ce modèle. Vous n’obtenez pas de plancher plat basé sur les cotisations. Vous bénéficiez d’une aide basée sur vos besoins après évaluation des autres revenus. Il s’agit d’un filet de sécurité sociale qui diffère de la logique assurantielle des pensions de base.
Lutte contre l’inflation
Les évolutions après la Seconde Guerre mondiale ont conduit à des ajustements automatiques.
Les retraites ont commencé à être liées aux indices des prix. Ou dans certains cas, le niveau de revenu moyen. Les règles sont simples. Utilisez ce qu’il y a de mieux pour le retraité.
L’objectif est de maintenir le pouvoir d’achat.
Cependant, l’inflation n’est pas nécessairement corrélée à la croissance des salaires. Cette tendance crée des tensions lorsque les prix augmentent plus vite que les bénéfices. Le gouvernement a réagi en retardant les changements. Ou vous pouvez le faire en modifiant les formules.
C’est un ajustement constant. Le but est la stabilité. En réalité, il y a des négociations entre le budget de l’État et la survie des retraités. Le système change. Les pressions sous-jacentes demeurent.
L’effet de l’âge de la retraite et des dispositions y afférentes sur la retraite
L’âge auquel vous pouvez percevoir une pension à taux plein n’est généralement pas fixé. Cela varie considérablement selon l’endroit où vous vivez. En Europe, les hommes atteignent généralement l’âge de la retraite entre 60 et 67 ans. Qu’en est-il des femmes ? La fourchette est légèrement plus petite, généralement entre 55 et 66. Dans les pays en développement, ce chiffre peut être encore plus faible.
Cette différence n’est pas fortuite. Correspond à l’espérance de vie. Une espérance de vie plus longue signifie des périodes de retraite plus longues, ce qui exerce une pression sur les fonds publics.
Il existe cependant des différences entre les hommes et les femmes. Les femmes prennent généralement leur retraite plus tôt que les hommes. Pourquoi? Historiquement, les maris étaient considérés comme plus âgés que leurs femmes. L’abaissement de l’âge de la retraite pour les femmes permet aux couples de prendre leur retraite ensemble.
Cette logique est erronée. Des sanctions sont imposées aux femmes qui ont travaillé pendant une courte période. Ils versent moins de cotisations. résultat? Une petite cagnotte d’argent.
La tendance est à la parité d’âge. Toutefois, abaisser l’âge de la retraite pour les hommes afin qu’il corresponde à l’âge des femmes coûterait cher. L’UE n’a pas encore rendu cela contraignant. Les réalités économiques ont précédé l’égalité idéologique.
Retraite anticipée : une arme à double tranchant
Vous pouvez généralement recevoir votre pension de manière anticipée. Plusieurs années plus tôt que l’âge normal. Une réduction est toutefois attendue. Les calculs actuariels réduisent les paiements pour tenir compte des années de retrait supplémentaires.
Cela s’applique aux régimes de revenus généreux. La réduction pourrait ne pas vous plonger dans la pauvreté.
Pourquoi prendre le coup ?
Pour certaines personnes, cela est dû à une mauvaise santé. Certaines personnes veulent profiter au mieux de leur forme pendant que leur corps continue de coopérer.
Il peut y avoir des retards. Retard dans la retraite. Participez plus longtemps. En échange, vous bénéficiez d’une pension plus importante. Ces mécanismes existent pour faire face à la diminution de la main-d’œuvre. Lorsque le ratio salariés/retraités diminue, les cotisations doivent être augmentées. Vous pouvez réduire ce stress en retardant la retraite.
Logiquement, à mesure que l’espérance de vie augmente, l’âge de la retraite devrait également augmenter. Dans les années 1960, la situation était tout à fait inverse. Les programmes ont abaissé l’âge.
Pourquoi? Politique.
Le taux de chômage augmente. Les gouvernements ont recours à la retraite anticipée pour libérer des emplois pour les jeunes travailleurs. Ils ont réduit les chiffres officiels du chômage. Les charges financières à long terme sont secondaires par rapport aux objectifs d’emploi à court terme.
Des règles complexes apparaissent. Si vous bénéficiez d’une assurance pension depuis 35 ans, vous pouvez avoir droit à une pension anticipée à taux plein. Ou si vous êtes au chômage depuis un an. Des salariés handicapés ? Ils sont sortis tôt. Des personnes exerçant des métiers pénibles ? Ils échappent à la routine plus tôt. Des emplois libérés pour des recrues plus jeunes ? C’est une autre rampe de sortie.
Certains pays exigent que ces prestations de retraite anticipée soient soumises à un critère de revenu.
Les États-Unis ont résisté à cette tendance. À l’avenir, l’âge de la retraite sera progressivement augmenté. De 65 à 67 ans. Il s’agit de solvabilité à long terme et non d’opportunisme politique.
Retraites partielles et piège des revenus
La Norvège a développé un nouveau modèle en 1972. Pension partielle.
Les personnes âgées de 67 à 69 ans peuvent travailler à temps partiel. Vous pouvez percevoir une pension partielle. Cela crée une transition progressive. Pas de bord de falaise.
En 1976, la Suède a également introduit une politique destinée aux 60-64 ans. L’Espagne a également adopté cette politique. Le Royaume-Uni ? Seulement sur une base restreinte.
La plupart des régimes industrialisés ont des limites de revenus. Si vous gagnez trop à la retraite, votre pension sera réduite. Certains régimes exigent que vous arrêtiez complètement de travailler.
Ces règles ont pour conséquence que les travailleurs âgés perdent leur emploi à temps plein.
Mais la raison principale est la générosité. Les retraites publiques et privées s’améliorent. Les gens ont la capacité de prendre du recul.
L’épouse dépendante : un héritage de risque
Les premiers projets consistaient à prendre soin de sa femme à charge. Ils ont créé des réglementations supplémentaires entre la Première et la Seconde Guerre mondiale.
Cela crée des incitations perverses. Les propres contributions des femmes peuvent être « gaspillées ». Elle pourrait gagner moins, voire être inférieur au revenu de son conjoint à charge.
Les taux de divorce sont en hausse. La cohabitation est terminée. Les femmes dépendent de plus en plus des pensions qu’elles ont elles-mêmes gagnées.
Dans certains pays, comme l’Allemagne, l’Autriche et l’Italie, il n’existe toujours pas de réglementation concernant les épouses dépendantes.
C’est important pour la pauvreté. Les femmes vivent plus longtemps. Ils survivent à leurs conjoints. Ils ont besoin de leur propre base financière.
Certains pays autorisent la femme au foyer à contribuer volontairement. Très peu de gens font cela.
Certaines personnes partagent leurs crédits de pension entre leurs conjoints. Le Royaume-Uni offre des points pour s’occuper d’enfants à charge ou de parents handicapés. Jusqu’à 20 ans. Basé sur des contributions précédentes.
Les régimes modifient également cela pour les veufs.
Souvent, les survivants choisissent entre leurs propres droits et une partie de ceux de leur conjoint décédé.
La Suède constitue une exception. En plus de la pension forfaitaire, les veuves reçoivent également des prestations liées aux revenus.
Les filets de sécurité ont été renforcés. Mais elle repose toujours sur de vieilles hypothèses. Dans quelle mesure est-ce important si vous avez 70 ans et vivez seul ?
C’est la vraie question.
L’histoire et les mécanismes de l’indemnisation des accidents du travail
La forme de sécurité sociale la plus ancienne n’est ni la retraite ni le chômage. C’est une couverture en cas de blessure au travail. L’Allemagne a établi le modèle en 1884. Si un travailleur souffrait d’une incapacité temporaire, il recevait la moitié de son salaire pendant quatre semaines. Après cela, ce chiffre est passé aux deux tiers. L’invalidité permanente donne droit à une pension calculée sur la base des deux tiers des gains de l’année précédente. L’incapacité partielle a bénéficié d’une réduction proportionnelle. Si quelqu’un avait besoin de soins constants, des fonds supplémentaires étaient disponibles.
Surtout, l’employeur a tout payé. Les cotisations d’assurance étaient directement liées au niveau de risque de l’emploi. Les associations statutaires collectaient l’argent et versaient les prestations.
La Grande-Bretagne a emprunté une voie différente en 1897. Les employeurs étaient redevables d’une indemnisation, mais ils n’étaient pas obligés de s’assurer contre le risque. Le paiement ? La moitié du salaire de base pendant six mois maximum. La réclamation pourrait alors être réglée moyennant une somme forfaitaire.
Ces deux modèles – l’assurance allemande contre la responsabilité britannique – ont dicté la politique mondiale pendant des décennies. L’Europe continentale a suivi l’Allemagne. Le Commonwealth et les États-Unis ont suivi le Royaume-Uni. L’Inde a adopté une loi en 1923 basée sur le modèle britannique, même si la couverture médiatique était minime. La Belgique, les Pays-Bas, la France et la Grande-Bretagne ont imposé des lois sur la responsabilité des employeurs dans leurs colonies pendant la Seconde Guerre mondiale. La plupart d’entre eux ont ensuite été transformés en régimes d’assurance. La Scandinavie proposait une solution hybride : les employeurs devaient assurer, mais ils pouvaient choisir leur propre fournisseur.
Le Royaume-Uni a changé de cap en 1946. Il a introduit l’assurance obligatoire par le biais d’un régime public. Tous les employeurs payaient le même taux de cotisation. Les prestations ont commencé par un taux forfaitaire en cas d’incapacité, puis sont passées à une pension d’invalidité basée sur la gravité. Les modules complémentaires couvraient la perte de revenus et les besoins en matière d’assiduité.
Aujourd’hui, l’assurance est la norme dans les pays industrialisés. Mais l’assurance privée survit au Danemark, en Finlande et dans la plupart des États américains. Certains pays laissent les employeurs choisir entre un assureur public ou privé.
Pourquoi est-ce important pour votre portefeuille ? Les accidents du travail et les maladies professionnelles donnent lieu à des prestations plus élevées que les maladies non professionnelles. Dans certaines régions d’Europe, les prestations d’invalidité temporaire atteignent 100 pour cent des revenus antérieurs. Ces paiements durent jusqu’au rétablissement ou à une indemnité à long terme. Pour les prestations à long terme, la perte de capacité de gain est le principal indicateur. L’invalidité partielle y est traitée plus généreusement que dans l’assurance sociale générale. Certains pays offrent des prestations à long terme correspondant à 100 pour cent des gains.
Pourtant, la voie légale existe toujours. Dans certains pays et États américains, vous pouvez toujours intenter une action en justice pour obtenir un règlement forfaitaire. Cela entraîne des coûts. Des retards. Incertitude. Il est difficile de transformer une somme forfaitaire en un revenu à vie sûr.
Ces régimes présentent trois caractéristiques distinctes qui remontent à leurs racines en matière de responsabilité de l’employeur :
- Financement : Les employeurs financent généralement seuls les cotisations.
- Calendrier : Les avantages sociaux entrent en vigueur dès le premier jour d’emploi.
- Objectif : Les prestations en espèces sont une compensation et non un maintien du revenu.
L’objectif étant la rémunération, les prestations pour personnes à charge sont généralement exclues. Les personnes à charge survivantes sont couvertes, mais pas les personnes à charge actuelles. Une prestation compensatoire peut être versée en plus des revenus ou des pensions.
Comparez cela aux modèles d’assurance sociale. Ici, les employeurs et les employés contribuent. Vous avez souvent besoin d’une période de cotisation minimale avant d’être admissible. Le montant des prestations peut dépendre de la durée de vos cotisations. Cela nuit aux travailleurs handicapés en début de carrière.
La principale prestation de l’assurance sociale concerne le maintien du revenu. Vous ne pouvez pas en bénéficier simultanément avec d’autres avantages ayant le même objectif. Et contrairement à la logique forfaitaire des régimes d’indemnisation, l’assurance sociale est plus susceptible de prendre en charge un conjoint à charge.
Le compromis est clair. Les systèmes d’indemnisation offrent des versements immédiats et élevés, mais manquent de sécurité à long terme pour les personnes à charge. L’assurance sociale offre un revenu stable mais nécessite un historique de cotisations et un partage des coûts. Quelle structure vous protège le mieux en cas de panne de machine ?
Après la guerre, l’intégration du système des accidents du travail dans le système plus large de sécurité sociale constituait une étape évidente.
La Suisse l’a fait très tôt. Depuis 1911, le système couvre aussi bien les accidents du travail que les autres accidents. La Nouvelle-Zélande n’est pas loin derrière.
Mais pourquoi s’embêter ?
Séparer les accidents du travail des autres blessures peut prêter à confusion. Les obstacles juridiques sont concrets. La blessure doit être “survenue du fait et au cours de l’emploi”. Cela semble simple. Ce n’est pas vrai.
Déterminer cette limite est compliqué. Dans certains plans, le temps de trajet est également calculé. D’autres non.
Ensuite, il y a l’ambiguïté médicale. Comment puis-je prouver que ma perte auditive ou mon arthrite est due au travail ? C’est souvent impossible. Dans certains cas, la blessure peut n’être que partiellement liée au travail. lignes floues.
Ensemble, ces dispositions résolvent cette ambiguïté. Il y a aussi un débat dans la société. Pourquoi verser des prestations différentes à des personnes ayant le même degré d’invalidité, simplement pour des raisons différentes ?
Les Pays-Bas constituent ici une exception. il offre des services généraux aux personnes handicapées depuis 1976. La raison n’a pas d’importance.
Mais cette approche coûte de l’argent. Amener toutes les assurances invalidité au niveau des anciens programmes professionnels bien rémunérés coûterait cher. La plupart des pays n’y toucheront pas.
Qui paie pour la maladie ?
Les maladies non liées au travail sont traitées différemment.
La plupart des pays développés paient en priorité les prestations à court terme. Après cela, il y a une période d’attente de six mois à un an ou plus avant de passer à une pension à long terme.
Les premières semaines sont une période de frictions.
En Autriche, en Belgique, en Allemagne et au Royaume-Uni, les frais sont généralement payés par l’employeur. La caisse de sécurité sociale intervient plus tard. Dans certains cas, l’employeur est remboursé. Parfois, ce n’est pas le cas.
Certains pays ont un « délai d’attente ». Une maladie qui dure moins de trois jours ? Vous êtes seul.
D’autres incluent les trois premiers jours dans le cadre de la prestation. Un certificat médical n’est pas requis pour les courtes périodes.
Les taux de remplacement varient énormément.
- Full Pay : L’Autriche et la Belgique offrent jusqu’à 100 % au cours des premières semaines.
- Tarifs plafonnés : La Norvège et le Luxembourg ont des prix plafonds.
- Pourcentage élevé : La Suède et le Danemark paient 90 %, mais il y a un plafond.
- Taux inférieurs : La France, le Canada et la Grèce choisissent souvent 50 % ou 60 %.
En Irlande et au Royaume-Uni, il existe un système forfaitaire après que l’employeur a effectué le paiement initial. L’Australie et la Nouvelle-Zélande ont fait la même chose, mais avec une différence. Leurs prestations sont déterminées sous condition de ressources.
Les États-Unis se démarquent.
La plupart des États ne disposent pas d’indemnités légales de maladie à court terme. Uniquement l’aide sociale ou le bien-être. Pour les salariés du privé, cela dépend des négociations entre le syndicat et l’employeur. C’est du patchwork.
Le chemin vers l’invalidité de longue durée
L’histoire des pensions d’invalidité de longue durée remonte à 1889.
La loi allemande sur les retraites a été la première. Cela s’applique aux personnes qui ont perdu les deux tiers de leur capacité de gain. De nombreux pays ont copié ce modèle.
En Europe, vous devez épuiser les indemnités de maladie de courte durée avant de pouvoir percevoir votre pension d’invalidité.
Après la Seconde Guerre mondiale, certains pays ont ajouté des réglementations qui entraînaient une invalidité partielle. Cependant, les conditions d’éligibilité sont strictes.
Une assurance de cinq ans est une exigence générale. Les pays développés offrent souvent un filet de sécurité soumis à conditions de ressources si vous ne remplissez pas les conditions.
L’Australie et la Nouvelle-Zélande se concentrent sur les conditions de résidence. Si vous y vivez depuis suffisamment longtemps, vous pourriez avoir droit à une prestation sous conditions de ressources.
Calcul de l’avantage
Dans les régimes liés aux revenus, les pensions d’invalidité reflètent les pensions de vieillesse.
Des années de contributions déterminent le niveau. Il s’agit d’un calcul linéaire.
Certains pays ajoutent des concessions dans certains pays. Ils augmentent les pensions des personnes handicapées qui viennent de commencer la vie active.
Les prestations supplémentaires couvrent les personnes à charge. Une fréquentation constante. besoins particuliers. Aucun de ceux-ci n’est standard. Ce sont des suppléments.
Les marges : les femmes au foyer et les personnes handicapées de naissance
Tout le monde n’a pas de dossier de contribution.
Un exemple typique est celui d’une femme au foyer. Une prestation fixe peu élevée est offerte au Royaume-Uni. C’est minime.
Le Danemark est plus généreux. Les femmes au foyer ont le droit de recevoir une pension raisonnable en fonction de leur revenu.
Certaines personnes sont handicapées depuis leur naissance ou même avant de commencer à travailler.
La plupart des pays les ignorent dans les systèmes traditionnels.
Les Pays-Bas les incluent dans le système unifié d’invalidité.
La réalité de la couverture médiatique
La plupart des pays sont loin du modèle néerlandais.
Ils ne traitent pas toutes les personnes handicapées de la même manière.
Les personnes souffrant d’une incapacité professionnelle reçoivent les meilleurs soins possibles. Indemnisation intégrale du manque à gagner. Allocation spéciale.
Les contributeurs s’en sortent mieux que les non-participants.
Le montant de la prestation est généralement déterminé par la durée de la période de versement.
C’est un système basé sur la cause, l’effet et la contribution. Pas nécessaire.
La maladie et l’invalidité sont des risques actuariels. L’incidence annuelle change peu. Le chômage est une autre histoire. Cela varie énormément. En raison de cette instabilité, la plupart des pays limitent la durée des allocations de chômage. Alternativement, vos paiements peuvent être réduits après une certaine période.
Il y a une autre raison à ces limitations. Les décideurs veulent que les gens retournent au travail. Lorsque les prestations prennent fin ou sont réduites, vous devez postuler et être accepté pour un emploi. Même si votre nouvel emploi est moins bien rémunéré que votre ancien emploi. Même si le revenu est inférieur aux allocations de chômage. Ce système est conçu pour rendre le farniente coûteux.
Qui a réellement droit aux allocations de chômage ?
Le paiement des cotisations est le principal gardien. Vous ne pouvez pas demander d’allocation de chômage simplement parce que vous êtes au chômage involontaire. Vous auriez dû payer.
Prenons l’exemple d’un décrocheur qui n’a jamais travaillé. ou ceux qui n’ont travaillé que peu de temps. Habituellement, ils ne conviennent pas. Les femmes qui retournent au travail après avoir élevé des enfants sont confrontées à des obstacles similaires. De nombreux régimes refusent la couverture même si vous avez cotisé avant de quitter le marché du travail.
Pour être admissible, vous devez généralement avoir un emploi immédiatement avant de demander des prestations. Vous devez également prouver votre disponibilité pour travailler. Cela signifie généralement s’inscrire auprès de l’agence pour l’emploi. La démission volontaire est un obstacle majeur. Il en va de même en cas de licenciement pour faute. Les sanctions sont standards.
Comment les différents pays structurent-ils ces avantages ?
Le niveau des prestations varie considérablement d’un pays à l’autre. Dans certains pays, les allocations de chômage sont équivalentes aux allocations de maladie de courte durée. Le Canada, le Danemark et les Pays-Bas ont adopté cette approche. Le but est simple. Il s’agit de mettre fin aux fausses affirmations selon lesquelles vous avez droit à des prestations de maladie élevées.
Dans d’autres pays, les allocations de chômage sont inférieures aux allocations de maladie. L’Allemagne, la Grèce et la Hongrie suivent toutes ce modèle. Certains endroits versent des indemnités de maladie en fonction des revenus, mais l’indemnisation du chômage est un montant fixe. La Bulgarie et l’Italie l’ont fait.
L’Australie et la Nouvelle-Zélande imposent des conditions de ressources pour les allocations de maladie et de chômage. Cela garantit que les paiements iront à ceux qui ont le plus grand besoin financier.
Quelle est la durée habituelle des allocations de chômage ?
Le moment où l’on perçoit les prestations n’est pas uniforme. En Bulgarie, cela prend 13 semaines. En Hongrie, en Italie et aux Pays-Bas, la durée s’étend jusqu’à six mois. permettre une année complète en France, en Allemagne, au Luxembourg et au Royaume-Uni.
La Belgique se démarque. Les avantages peuvent continuer indéfiniment. C’est rare dans les économies développées.
Après la cessation des allocations de chômage, de nombreux pays, mais pas tous, autorisent les individus à demander une aide sociale. C’est votre dernier filet de sécurité. Toutefois, le recours à de telles mesures de secours dépend fortement de la politique locale.
Qui administre ces programmes ?
Dans certains pays nordiques, les syndicats maintiennent un système d’assurance chômage. Ils ne le font pas seuls. Ces programmes sont fortement soutenus par le gouvernement. Ce modèle hybride des secteurs public et privé vise à allier efficacité administrative et solidarité sociale.
La structure de l’assurance chômage reflète la tension entre protection et pression. Il vous protège d’une perte soudaine de revenus. Cela pousse également les travailleurs à accepter le prochain emploi disponible. Ce compromis est réel.
Comment les allocations familiales se sont transformées en une forme de protection sociale moderne
Le paysage du soutien familial a radicalement changé au cours des décennies qui ont suivi la Seconde Guerre mondiale. Avant la guerre, les allocations familiales étaient rares, généralement réservées aux salariés et financées directement par les employeurs. Cela a changé dans les années 1940 et 1950. Le principal déclencheur a été le rapport Beveridge britannique.
De nombreux pays européens, le Canada et l’Australie ont suivi le modèle britannique et ont étendu leurs propres systèmes. Ils ont cessé de lier les prestations à l’emploi et ont commencé à couvrir les enfants de tous les résidents. La France a joué un rôle différent. Elle accordait une allocation forfaitaire aux enfants des personnes travaillant dans les colonies africaines. D’autres pays ont adopté des structures similaires, notamment la Bolivie, le Brésil et le Chili.
Aujourd’hui, la plupart des programmes se concentrent encore sur les travailleurs. Une minorité de régimes (principalement dans les pays développés) couvrent l’ensemble de la population. Les États-Unis constituent une exception. Il ne prévoit pas de prestations familiales générales. L’aide aux enfants à charge n’est disponible que sous conditions de ressources.
L’objectif est la pauvreté et la fécondité
Certains programmes utilisent ces paiements pour réduire la pauvreté des familles nombreuses. D’autres pays, notamment ceux d’Europe de l’Est, tentent d’améliorer leur taux de natalité. La structure reflète généralement ces objectifs. Par exemple, en Australie, en Belgique, en France, en Irlande et en Norvège, le montant que vous payez par enfant augmente en fonction du nombre de personnes à charge. Ce nombre culmine vers le cinquième ou le sixième enfant. Les Pays-Bas doivent attendre que le huitième enfant atteigne la limite.
Dans l’ex-Union soviétique, les prestations commençaient à partir du quatrième enfant. Le taux maximum entre en vigueur à partir du onzième enfant. D’autres pays semblent également avoir des structures familiales favorables. En Bulgarie, en République tchèque et en Slovaquie, cette part diminue après trois enfants. La Grèce et la Hongrie connaissent une baisse après deux heures. Le Maroc limite les paiements à six enfants.
Les modèles politiques varient selon l’âge et les réalités économiques. En Finlande, les mères reçoivent une aide si elles restent à la maison avec leurs enfants de moins de trois ans. La logique est simple. les mères sont moins susceptibles de retourner sur le marché du travail au cours de ces premières années. L’Autriche a une approche différente. Plus l’enfant est âgé, plus le prix est élevé. La raison est simple. Les enfants plus âgés coûtent plus cher à entretenir.
L’éligibilité prend généralement fin lorsque l’enfant atteint la scolarité obligatoire. Un report est possible en cas de scolarité à temps plein ou de handicap.
Transition des allègements fiscaux vers les paiements directs
Un changement politique important s’est produit dans les années 1970. Certains pays ont supprimé les abattements fiscaux pour les enfants. Ils utilisent leur épargne pour augmenter le niveau des prestations familiales directes. La raison est l’équité. Les familles à revenu élevé ont bénéficié le plus des abattements fiscaux parce qu’elles bénéficient d’un taux d’imposition marginal plus élevé. Il s’agit d’un avantage indirect. Les décideurs ont décidé que pour réduire efficacement la pauvreté, les fonds devaient être répartis plus équitablement.
L’Australie, le Canada, le Danemark, l’Allemagne de l’Ouest, Israël, la Nouvelle-Zélande et le Royaume-Uni ont apporté ces changements. Le Danemark est allé plus loin. Les allocations familiales pour les personnes à revenus élevés seront totalement supprimées sous conditions de ressources. Le Royaume-Uni en a ajouté une autre couche. Il a introduit le supplément de revenu familial. Il s’agit d’une prestation complémentaire sous conditions de ressources destinée aux ménages à faibles revenus.
Mécanismes de soutien à la maternité et aux parents
L’indemnité de maladie et l’allocation de maternité sont généralement versées ensemble. Les régimes qui offrent des prestations de maladie incluent également des prestations de maternité en standard. Celles-ci commencent généralement avant la naissance. Après cela, cela continue pendant plusieurs semaines.
Les avantages varient. Elle peut également être utilisée dans le cadre des indemnités d’accident et de maladie. Généralement plus élevé. Les cotisations varient de 66 % à 100 % des revenus antérieurs. La Suède a été la première à adopter un modèle différent. Il a créé une allocation parentale accessible aux pères et aux mères. L’objectif est d’inciter les pères à consacrer plus de temps à s’occuper de leurs jeunes enfants.
Il existe également un système selon lequel une somme forfaitaire est versée au moment de l’accouchement. Cela aidera à couvrir le coût initial des produits et des vêtements pour bébés.
Incitations à la prestation de soins dans les assurances sociales
Dans les années 1970, l’Europe de l’Est a fait de gros efforts pour augmenter le taux de natalité. Ils y sont parvenus en prolongeant la durée des prestations de maternité. Ils ont également accordé des crédits d’assurance sociale aux mères qui restent au foyer pour s’occuper de leurs jeunes enfants.
Des crédits similaires sont également disponibles au Royaume-Uni. Mais les motivations sont différentes. Les crédits britanniques s’appliquent aux personnes qui restent à la maison pour s’occuper d’enfants ou de proches handicapés. L’objectif n’est pas avant tout d’augmenter la natalité. Il s’agit d’augmenter les droits aux pensions personnelles avec responsabilité familiale. Cela touche particulièrement fortement les femmes.
La transition des crédits d’impôt aux paiements directs met en évidence des compromis évidents. Les transferts directs en espèces profitent immédiatement aux ménages à faible revenu, tandis que les crédits d’impôt profitent déjà de manière disproportionnée aux ménages à revenu élevé.
Vivre sans conjoint : le fossé de la veuve
Si vous perdez votre partenaire avant l’âge de la retraite, votre filet de sécurité est rarement complet. Pour les veuves ayant des enfants à charge, le règlement par défaut couvre généralement 50 à 75 pour cent des droits à pension du mari décédé. Cela suppose que la pension soit liée aux revenus. Il ne s’agit pas d’un remplacement complet.
Les détails varient considérablement selon l’endroit où vous habitez. Certains pays considèrent cet avantage comme une solution temporaire. Par exemple, la France peut la limiter à trois ans. Certains lient l’éligibilité à la durée du mariage. Se marier en Grèce prend 6 mois. Je suis en France depuis 2 ans. L’âge est également important. Aux Pays-Bas, il faut peut-être avoir 40 ans pour être admissible. En France, le seuil est de 55 ans.
“L’allocation de veuvage prend généralement fin lorsque vous vous remariez.”
Cette règle est commune à la plupart des systèmes. Si vous vous remariez, votre soutien financier sera supprimé. Mais il ne s’agit pas nécessairement d’une question de genre. Si un veuf dépend des revenus de sa femme, il peut généralement prétendre à des droits similaires. Certaines juridictions étendent ces droits aux femmes divorcées.
La logique change. Alors que de plus en plus de femmes mariées accèdent à un emploi rémunéré, la société commence à se demander si un soutien à long terme est encore nécessaire pour les veuves sans enfants. Supposons qu’ils disposent de leur propre pouvoir de gain. Il s’agit d’un ajustement dur mais réaliste aux tendances modernes de la main-d’œuvre.
Parents isolés : le piège de la protection sociale
Pour les parents célibataires qui ne sont pas veuves, ce système échoue souvent. Il n’existe pratiquement pas de prestations de retraite spéciales. Au lieu de cela, ils sont obligés de recevoir de l’aide sociale. Il s’agit d’un support de niveau inférieur et les chiffres dressent un tableau sombre.
En Australie, les parents isolés peuvent percevoir des prestations équivalant à une pension entre 65 et 70 ans. Il s’agit d’un certain niveau. La Nouvelle-Zélande est beaucoup moins indulgente. Les parents célibataires avec un enfant reçoivent moins de la moitié de ce montant.
Le défaut structurel est ici évident. Lorsque vous acceptez un emploi peu qualifié, vous gagnez moins et bénéficiez de moins d’avantages sociaux. Vous ne montez pas. Vous êtes simplement coincé au même niveau de pauvreté, maintenant sous la pression supplémentaire de l’emploi. C’est un élément dissuasif intégré à la conception.
Certains pays tentent d’amortir le coup avec des subventions. Le Danemark offre aux parents isolés une allocation familiale supérieure au taux standard par enfant. Aux fins de l’allocation, la Norvège traite les parents isolés comme s’ils avaient un enfant supplémentaire. Bien que le Royaume-Uni verse des prestations supplémentaires, leur montant représente un peu plus de la moitié des allocations familiales normales. Il ne s’agit pas d’une solution globale, mais d’un ensemble de petites corrections.
Écart de couverture mondiale
Tous les pays développés disposent d’un système d’assurance sociale. Presque toutes les assurances couvrent les risques majeurs comme la maladie et la vieillesse. Les États-Unis constituent une exception.
Les allocations familiales ne sont pas versées. La plupart des États ne disposent pas de prestations de maladie à court terme. De plus, il n’existe pas d’assurance maladie nationale générale. Les seuls groupes couverts sont les personnes âgées et les pauvres. Pour les travailleurs ordinaires, il s’agit d’une lacune évidente dans le filet de sécurité.
Dans les pays en développement, la différence est encore plus grande. Certaines personnes comptent encore sur la responsabilité de leur employeur. Certains s’orientent vers des modèles formels d’assurance sociale. Même si les mécanismes ont changé, la couverture reste encore faible.
Avantages en nature et en espèces
Les prestations en espèces sont révisées fréquemment. Les politiques modifient les chiffres. La pression du public entraîne le changement. Toutefois, les prestations en nature réelles, telles que les services de santé et la structure de l’assurance maladie, ne changeront pas beaucoup.
Les systèmes qui organisent les services de santé et les prestataires de soins sont plus difficiles à changer. Ceux-ci incluent une logistique complexe, des fournisseurs établis et une infrastructure étendue. Vous pouvez ajuster le montant d’un chèque du jour au lendemain. Vous ne pouvez pas restructurer un système national de prestation de soins de santé en un jour. La rigidité des paiements en nature crée des frictions politiques différentes de la fluidité des transferts en espèces.
Les débuts de l’assurance maladie obligatoire
L’Allemagne a donné le modèle. La loi Bismarck de 1883 a créé le premier système public d’assurance maladie obligatoire. Ce n’est pas une invention soudaine. Les Länder allemands ont déjà commencé à expérimenter une couverture professionnelle. Cette logique est une économie brutale. Les coûts de main-d’œuvre pour les employeurs participant aux caisses de congés de maladie augmentent. Celui qui ne le ferait pas pourrait saper la concurrence. L’État intervient pour uniformiser les règles du jeu. Mais il y a un autre motif. Le gouvernement voulait acheter les tendances socialistes de la classe ouvrière.
L’administration est décentralisée. Les caisses maladie locales s’occupent de l’argent. Les employeurs et les salariés gèrent ces fonds ensemble. Ils négocient des contrats avec certains médecins et hôpitaux. Les bas salaires ont été contraints d’y adhérer. Les médecins ne bénéficiaient pas d’un tarif unique. Ils sont payés sous forme de salaire, de capitation ou de paiements spécifiques à un cas. Cette fragmentation provoque des frictions. Les médecins exclus ont protesté. Ils exigent un accès ouvert. En fin de compte, la communauté médicale a remporté une victoire clé : le droit de participer librement. Le paiement a été transféré à la rémunération à l’acte. Le résultat est une concurrence entre les fournisseurs.
L’Autriche a emboîté le pas en 1888, la Hongrie en 1891 et la Suisse a également tenté cette voie. Cette idée fut finalement rejetée lors d’un référendum en 1900.
Le modèle britannique et ses variantes européennes
David Lloyd George s’est rendu en Allemagne en 1908 et a ramené ce modèle au Royaume-Uni. La loi de 1911 visait les travailleurs dont les revenus tombaient en dessous d’un certain plafond. C’est très étroit. Les médecins généralistes et les médicaments sur ordonnance sont couverts. L’hospitalisation est largement exclue. Seul le traitement de la tuberculose a bénéficié de certaines dispositions. Pourquoi? Protéger les hôpitaux caritatifs qui fournissent des services gratuits aux pauvres.
La pression des médecins a conduit à modifier la mise en œuvre. Le comité statutaire administre désormais le contrat au lieu de laisser les sociétés amicales gérer les contrats. Cela permet à chaque médecin généraliste de participer. Les paiements se font toujours par capitation. C’est plus simple que le modèle allemand de rémunération à l’acte.
L’Europe du Nord a choisi une voie différente. La Suède et le Danemark ont envisagé des régimes obligatoires dans les années 1880. Ils ont décidé de choisir une assurance volontaire avec le soutien du gouvernement. La Norvège a introduit l’assurance maladie obligatoire en 1911. Le Danemark a attendu jusqu’en 1933. La Suède n’a emboîté le pas qu’en 1955. Ces pays subventionnaient déjà fortement les hôpitaux publics.
La France a adopté la loi en 1920, mais elle n’est entrée en vigueur qu’en 1930. La loi est bloquée en raison de désaccords sur le contrôle local. Des litiges avec des médecins concernant les modes de paiement ont entraîné des retards. Le système initial de capitation a été aboli. Cela a été remplacé par une rémunération à l’acte. Les médecins refusent que des tiers s’interposent entre eux et leurs patients. What is the solution? Remboursement. Patients pay in advance. Ensuite, ils ont demandé un remboursement à la caisse d’assurance.
Adaptation globale : rémunération, masse salariale et propriété publique
Le modèle de remboursement devient populaire. La Suède, la Finlande et l’Australasie l’ont adopté. L’Australasie avait recours à l’assurance volontaire. En 1912, la Russie a adopté une approche centrée sur l’État. Les médecins reçoivent un salaire. Ils travaillent dans des installations appartenant à l’État. Le Chili a copié ce modèle en 1924.
En Amérique latine, en Espagne, au Portugal et en Grèce, des salaires à temps partiel ont été fixés pour les médecins travaillant dans les locaux appartenant aux caisses d’assurance maladie. C’est devenu la norme régionale. Dans d’autres régions d’Europe et d’Australasie, les hôpitaux existants accueillaient les patients assurés. Des hôpitaux spéciaux ont été créés en Espagne, dans certaines parties de l’Italie et dans plusieurs pays d’Amérique latine.
La prochaine évolution est la couverture universelle. Cela nécessitait un financement par les impôts et les cotisations sociales. En 1920, la Hongrie reprit la tête. L’Union soviétique a suivi en 1937. La Nouvelle-Zélande a construit son propre système étape par étape. En 1939, les soins hospitaliers sont devenus gratuits pour tous. En 1941, les produits pharmaceutiques et les médecins généralistes ont suivi dans les soins ambulatoires, les médicaments et les médecins généralistes.
Le Royaume-Uni a créé le National Health Service en 1946. La Norvège l’a rejoint en 1956. La Suède l’a rejoint en 1962. Le Danemark l’a rejoint en 1973. Le Portugal l’a rejoint en 1979. L’Italie l’a rejoint en 1980. Dans les années 1980, plus de 20 pays avaient adopté ce modèle universel.
La couverture universelle ne signifie pas la gratuité au point d’utilisation. Cela ne signifie pas non plus que tous les hôpitaux appartiennent au gouvernement. L’Europe de l’Est est divisée sur ce point. Une pratique courante a été introduite en Bulgarie, en République tchèque, en Slovaquie, en Hongrie et en Roumanie. Poland is not like that. Environ la moitié de ces pays dépendent encore des cotisations de sécurité sociale. La frontière entre le financement gouvernemental et le financement des assurances est floue.
La Saskatchewan n’est pas la seule province à avoir une assurance maladie obligatoire. Il a été développé pour la première fois en 1962.
Le reste du Canada n’est pas loin derrière. En 1971, toutes les provinces avaient signé l’accord. Le gouvernement fédéral fournit une subvention de 50 pour cent pour faciliter ce processus. Du coup, tous les résidents ont eu accès aux programmes gouvernementaux. Les hôpitaux généraux à but non lucratif disposent d’un budget et fournissent effectivement des soins médicaux.
Le rythme de l’Australie est lent. La transition de l’assurance facultative subventionnée à l’assurance obligatoire a pris du temps.
Ensuite, il y a les valeurs aberrantes. Les États-Unis et la Suisse restent les seuls pays avancés qui ne disposent généralement pas d’assurance maladie obligatoire. Ou des services de santé pour tous.
Pourquoi les États-Unis et la Suisse boycottent-ils le système commun
Les tentatives visant à introduire une assurance obligatoire aux États-Unis se sont heurtées à une farouche opposition. L’American Medical Association s’y est fortement opposée.
Cela fait des décennies qu’il échoue.
Finalement, en 1966, une solution de compromis fut trouvée. L’assurance-maladie a été introduite. Il s’agit d’une assurance maladie obligatoire limitée pour les personnes âgées. Au même moment, Medicaid était créé. Il s’agit d’un système de santé basé sur les besoins. Chaque État est au service des pauvres et des personnes médicalement démunies.
Ce n’est pas universel. C’est spécial. Cela dure depuis près de 60 ans.
Modèle européen : couverture élevée, règles variables
Certains pays européens ont résolu les problèmes de couverture, mais ne sont pas parvenus au stade où les services sont offerts à tous les résidents.
Ils veillent à ce que la population soit suffisamment protégée par une assurance maladie obligatoire. Ce système s’adresse aux salariés. en tant que travailleur indépendant. Tous les bénéficiaires de la sécurité sociale. Conjoint et enfants à charge.
Cela représente probablement 99 % de la population.
Mais cela ne s’applique pas à tout.
En Allemagne et aux Pays-Bas, presque tous disposent d’un système d’assurance privé. Les groupes à revenus élevés sont exclus de l’assurance maladie légale.
L’Irlande voit les choses sous un angle différent. Certaines prestations, comme les soins hospitaliers, sont offertes à tous les citoyens. Les personnes disposant de revenus plus élevés doivent organiser elles-mêmes certaines autres prestations.
La réalité en Amérique latine : les chiffres ne mentent pas
À l’exception de Cuba, qui dispose d’un système de santé national, le tableau en Amérique latine est clairsemé.
Seuls trois pays disposent d’une assurance maladie couvrant plus de 80 pour cent de leur population.
Argentine. Brésil. Costa Rica.
Une large couverture ne signifie pas nécessairement que les services sont également disponibles.
Au Mexique, au Panama et en Uruguay, la couverture s’est étendue à environ la moitié de la population. En Bolivie et au Venezuela, ce chiffre dépasse le quart.
Dans d’autres pays, la couverture est de 10 pour cent ou moins.
Tous ces États n’offrent pas les mêmes droits au conjoint et aux enfants de l’assuré. Certaines proposent uniquement des soins de maternité et pédiatriques aux personnes dépendantes.
Il est plus facile de fournir une couverture aux employés de leurs employés. Ils sont généralement concentrés dans les zones urbaines. Même dans les zones urbaines, les personnes marginalisées sont généralement les travailleurs indépendants, les travailleurs domestiques et les travailleurs itinérants.
L’expansion de la couverture rurale se heurte à un mur. Les obstacles sont réels.
Les revenus sont plus faibles. géographiquement dispersés. Conditions de travail moins formelles. Travail indépendant étendu et travail saisonnier.
De plus, certains programmes sont trop coûteux pour couvrir l’ensemble de la population au même titre que les subventions fiscales.
Le piège des inégalités dans les pays en développement
Le reste de la population dépend donc des services sous-financés et en sous-effectif fournis par le ministère de la Santé.
L’assurance maladie est de plus en plus critiquée pour avoir exacerbé les disparités médicales.
Les services de santé publics fournissent plus de personnel qualifié que ce qu’ils peuvent payer. Il se concentre sur les services de soins complexes et coûteux dans les zones urbaines.
Dans le même temps, les services de prévention visant à réduire la prévalence des maladies infectieuses dans les villes et les zones rurales constituent un grand besoin en matière de santé.
Le Japon a évité le pire de ces effets. Haute couverture obtenue.
L’Inde avance avec prudence. Nous avons pris conscience des dommages potentiels aux services gouvernementaux et avons progressivement développé une assurance maladie. Certains États disposent déjà de ressources à cet effet.
La Corée du Sud a lancé une assurance maladie pour les travailleurs urbains. Il accorde également des droits aux personnes à faible revenu dans les zones urbaines.
Le problème de la couverture de la moitié restante de la population rurale n’est toujours pas résolu.
Héritage colonial et accès rural
De nombreux pays en développement ont choisi des voies différentes.
En particulier, les pays qui étaient d’anciennes colonies britanniques ont mis les services de santé à la disposition de tous leurs citoyens. Ils fournissent des services gratuits ou presque gratuits.
Ce schéma apparaît aux Antilles. Kenya. Zimbabwe. Inde. Sri Lanka. Malaisie. Il existe de nombreux pays arabes au Moyen-Orient.
Ces services ont été initialement développés pour les colonialistes expatriés. Au fil du temps, ils se sont élargis pour inclure la population locale.
C’est pourquoi ils sont principalement concentrés dans les zones urbaines. La population rurale est mal couverte.
Ces pays sont confrontés à ce problème en raison de ressources limitées. Dans le cadre du programme Santé pour tous de l’Organisation mondiale de la santé, son objectif est d’étendre la couverture des soins de santé primaires en milieu rural à toutes les régions d’ici l’an 2000.
Ce délai est dépassé.
L’infrastructure construite détermine alors qui peut recevoir des soins aujourd’hui. Si vous habitez en ville, vous y avez probablement accès. Si vous êtes en dehors de ces limites, vous êtes seul. Alternativement, vous pouvez compter sur ce que propose le ministère de la Santé.
Comment les systèmes de santé paient les prestataires
Vous pouvez en apprendre beaucoup sur le système de santé en examinant les propriétaires d’hôpitaux et la rémunération des médecins. Il n’y a en réalité que trois façons d’y parvenir.
Premièrement, le service direct. Les gouvernements et les caisses d’assurance possèdent des hôpitaux. Ils achètent des fournitures. Ils paient leurs employés. Ce modèle est utilisé dans les hôpitaux et les services communautaires au Royaume-Uni. Il en va de même en Scandinavie, mais les gouvernements locaux sont responsables de la gestion de ces installations. En Europe de l’Est, en Grèce, en Espagne, au Portugal et dans la plupart des pays en développement, c’est la norme. Le Canada est une exception. Leur hôpital est à but non lucratif et financé par l’État.
Viennent ensuite les contrats indirects. Les régimes d’assurance concluent des contrats avec les prestataires. Les prestataires de services peuvent être privés ou publics. Les frais sont payés pour chaque prestation selon les tarifs convenus. La Belgique, l’Allemagne, le Luxembourg et les Pays-Bas l’utilisent pour presque tout.
Le troisième est le remboursement. Les patients paient à l’avance. Envoyez ensuite les documents pour récupérer votre argent. Les prestataires de services peuvent être publics ou privés. La France l’utilise. Il est utilisé par des praticiens privés dans certains pays nordiques. Il est également partiellement utilisé en Australie et en Suède. En France, les patients paient généralement une partie des frais de leur poche. Il existe une liste de prix. Mais si personne ne vérifie, le médecin finira par facturer plus que ce que le calendrier lui permet.
La plupart des pays utilisent une combinaison de ces méthodes. Le NHS fournit des services directement aux hôpitaux, mais passe également des contrats avec des médecins généralistes, des pharmacies, des opticiens et des dentistes. En Grèce, en Italie et au Portugal, les paiements aux hôpitaux privés sont effectués sur une base contractuelle. En Amérique latine, les compagnies d’assurance utilisent des services directs dans les zones urbaines, mais peuvent recourir à des contrats indirects dans les zones rurales.
Coûts incitatifs
Votre mode de paiement affecte le montant de vos paiements. Les frais de service peuvent créer des incitations. Le médecin commande davantage de services. En France, la quantité de médicaments prescrits est toujours le double de la capitation, même après que les patients ont payé la réduction. Lorsque les médecins sont payés par des honoraires plutôt que par un salaire, le nombre d’interventions chirurgicales augmenterait encore plus.
Les patients ont également un contact direct avec des spécialistes. Vous pouvez consulter plusieurs médecins pour une même maladie. Cela augmente les coûts. Les hôpitaux qui détaillent la facturation proposent plus de produits. Le traitement hospitalier quotidien laisse les patients à l’hôpital plus longtemps que nécessaire. La Belgique, la France et les Pays-Bas obligent actuellement ces hôpitaux à respecter des budgets prédéterminés.
Les salaires et la capitation inhibent ces incitations. C’est ce que font les Pays-Bas et la Grande-Bretagne. Toutefois, cela peut entraîner des retards. Les délais d’attente s’allongent, tant dans les soins hospitaliers qu’ambulatoires.
Limiter l’accès aux experts permet de contrôler les coûts. Une référence d’un médecin de premier recours est généralement requise. Cette approche est plus efficace lorsque le patient a un médecin de premier recours.
Un autre problème est la rémunération à temps partiel. Ceci est couramment utilisé en Grèce, au Portugal, en Espagne et dans les pays d’Amérique latine. Les médecins ont du temps libre pour exercer en privé. Les patients y voient une mauvaise qualité. Il y a un manque de courtoisie. Les consultations sont courtes. Pour résoudre ce problème, de nombreux États se tournent vers des salaires à temps plein sans droit de pratique privée.
Récupération et réadaptation
Le droit à des soins médicaux gratuits commence par le système allemand d’accidents du travail. Des services de réadaptation ont été ajoutés en 1925. Au fil du temps, l’accent a été mis sur le rétablissement de la capacité de travail. Des institutions spécialisées ont été créées à cet effet.
De nombreux pays ont suivi l’exemple de l’Allemagne. Ils fondèrent des institutions hautement spécialisées. Ces fonds appartiennent à des caisses de santé ou sont gérés par des agences de santé publiques. Ils sont responsables de la réadaptation physique et professionnelle.
Le fonctionnement des filets de sécurité du gouvernement varie d’un gouvernement à l’autre. La structure de l’administration de la sécurité sociale varie considérablement selon l’endroit où l’on la regarde. Certains pays ont mis en place des systèmes hautement centralisés. Certains s’appuient sur un réseau décentralisé de fonds indépendants. Ce choix affecte qui contrôle les fonds, qui obtient quoi et l’ampleur des frictions politiques lorsque des réformes sont proposées.
Systèmes centralisés et Scandinavie
Dans les pays du Commonwealth et dans les pays scandinaves, cette approche tend à être fortement centralisée. Nous voyons une agence unifiée qui gère la plupart des fonctions de sécurité sociale sous un même toit. Les soins de santé et l’aide au revenu constituent des exceptions notables. Ces services spéciaux sont généralement délégués aux niveaux inférieurs du gouvernement local. Toutefois, les mécanismes de base de retraite et d’assurance s’inscrivent souvent dans le même cadre unifié.
Qui gère ces systèmes centralisés ? Ça dépend. Dans certains cas, les ministères peuvent être directement responsables. Dans d’autres cas, des institutions semi-autonomes gèrent les opérations quotidiennes. Le but est la cohérence. Un administrateur peut combiner les avantages à l’échelle nationale. Cela réduit la complexité lorsque les résidents se déplacent entre les zones. Cela simplifie également le financement des employeurs.
Des fonds fragmentés en Europe et en Amérique latine
Comparez cela à l’Europe continentale et à l’Amérique latine. Le modèle ici est différent. Le système est généralement géré par un fonds spécial distinct. ou via des fonds qui couvrent certains risques. Les chauffeurs de camion peuvent bénéficier d’un financement différent de celui des enseignants. Un ouvrier du bâtiment peut se trouver dans une situation différente de celle d’un banquier.
Cette fragmentation crée différents niveaux de gestion. La gestion de l’entreprise peut être assurée par le conseil d’administration, composé à parts égales d’employeurs et d’employés. L’idée est l’équilibre. Les deux parties ont leur mot à dire dans la gestion du fonds. Dans certains modèles, la structure se compose de trois parties. Le gouvernement intervient en tant que tiers. Cela permet un contrôle étatique tout en impliquant le travail et le capital dans le processus de prise de décision.
La fracture américaine
Les États-Unis ne rentrent clairement dans aucune des deux catégories. La responsabilité de la sécurité sociale est partagée entre les agences fédérales et étatiques. Le niveau fédéral est responsable de l’assurance-vieillesse, survivants et invalidité. Les États gèrent les allocations de chômage. Cette division signifie que les employés interagissent souvent avec deux bureaucraties différentes. Cela signifie également que les changements politiques au niveau national ne se reflètent pas automatiquement dans les programmes nationaux.
La résistance à l’unification
Certains pays luttent encore pour l’unification. La fusion de fonds fragmentés en une seule organisation nationale est logique en théorie. Le gaspillage administratif est réduit. Cela répartit le risque sur un pool plus large.
Cependant, ces efforts se heurtent souvent à une forte résistance. Cette opposition vient de certains groupes professionnels. Ces groupes bénéficient généralement de meilleurs avantages ou de paiements inférieurs. Leurs coûts inférieurs sont souvent dus à des risques moindres dans certaines professions. Les primes d’assurance des employés de bureau peuvent être inférieures à celles des travailleurs manuels à haut risque. Fusionner les fonds signifie accorder des subventions aux groupes à risque. Les groupes à faible risque s’opposent à cette subvention croisée. Ils ne veulent pas payer le prix d’un risque accru dans d’autres emplois.
“Les tentatives d’unification des systèmes de sécurité sociale fragmentés échouent souvent lorsque les groupes protégés refusent de subventionner les professions à plus haut risque.”
Dans de nombreux endroits, la tension entre efficacité et égalité reste entière. La centralisation offre la simplicité. La fragmentation adapte la couverture, mais au prix de la complexité. Les deux modèles sont confrontés à des problèmes politiques difficiles.

Pourquoi obtenir la sécurité sociale ressemble à un labyrinthe
Vous envoyez votre document. Attends une minute. Aucun argent n’est venu.
Ce n’est pas seulement de la frustration. Il s’agit d’une erreur structurelle. Le système de sécurité sociale repose sur des couches de bureaucratie qui déroutent même les administrateurs. Lorsque la collecte de fonds se déroule en silos, l’accès devient un obstacle. Il n’y a pas de bureaux locaux ouverts au public. Vous ne pouvez appeler que des bureaux distants qui ne sont pas physiquement proches.
résultat? retard.
Les conflits de qualification sont fréquents. Le fonds A insiste pour que le fonds B paie. Le fonds B n’est pas d’accord. Le plaignant était assis au milieu. Les droits seront réglés un jour, mais « finalement » n’est pas la même chose que « dans le temps ». Tout le monde n’a pas ce qu’il mérite. Ce système filtre les personnes avant qu’elles déposent de l’argent sur leurs comptes bancaires.
Même les entreprises privées ne sont pas innocentes.
Ne pensez pas qu’une assurance privée résoudra vos problèmes. Ce n’est pas vrai.
Certaines compagnies aériennes commerciales refusent de payer les réclamations d’assurance. Ils attendent que vous vous rendiez. Ils s’attendent à ce que les plaignants soient épuisés. Un système unifié avec des bureaux régionaux sonne mieux sur le papier. Un bureau local signifie un emplacement en face à face.
Mais la visibilité ne garantit pas la vitesse.
Ces bureaux manquent souvent de personnel. Vous prenez parti. Le greffier était en difficulté. Le service était très lent. L’efficacité diminue. La structure est là, mais la capacité humaine à la soutenir n’existe pas. Vous échangez l’anonymat contre l’indifférence.
Le vrai coût de la complexité
Cette complexité n’est pas le fruit du hasard. Il y aura des frictions. Les frictions consomment du temps. Le temps, c’est de l’argent.
Lorsque le système est fragmenté, la responsabilité disparaît. Qui est responsable des retards ? Un gouvernement rural ? Une succursale locale ? Un expert en assurance ? personne. Ou tous. Cette ambiguïté annule l’avantage.
J’ai besoin d’une réponse. L’argent liquide est requis. Un formulaire apparaîtra.
La différence entre un droit et un reçu réside dans le point où le système échoue. C’était un défaut de conception. La complexité protège votre organisation. Cela impose un fardeau à l’individu. Vous devez parcourir le labyrinthe sans carte.
Pourquoi accepter cela ?
Parce que les alternatives nécessitent des ressources. Les ressources sont rares. La complexité est bon marché. Cela ne coûte pas cher de rendre les règles confuses. On a tout sacrifié pour leur faire comprendre.
Vous avez encore des options. Combattez la procrastination. Ou acceptez la défaite.

La complexité de la discussion sur le soutien du revenu et la cohabitation
Les prestations de soutien du revenu ne font pas seulement partie du système de sécurité sociale. Ils sont plus chaotiques. La complexité opérationnelle est inévitable. Mais ce n’est pas tout. Ces règles ont un pouvoir discrétionnaire considérable.
Lorsqu’un travailleur social administre le programme, la dynamique change. Les bénéficiaires sont souvent conscients de la coercition potentielle. C’est le risque. Si vous ne suivez pas les recommandations du travailleur social, vos prestations pourraient être réduites. Ou supprimé entièrement. Ce déséquilibre des pouvoirs est réel.
Certains prônent une transparence totale. Tous les règlements doivent être publiés. Les demandeurs doivent connaître leurs droits. La connaissance permet de se plaindre des refus ou des réductions de prestations.
Adopter cette approche a des conséquences. Dans certains cas, les réglementations peuvent être trop complexes pour que les employés puissent effectuer leur travail efficacement. Dans d’autres, les règles ont été rationalisées. Cela a eu un coût. Les dispositions discrétionnaires traditionnelles ont disparu.
La recherche de transparence crée souvent un compromis entre clarté et efficacité administrative.
Vient ensuite la question de la cohabitation. Ceci est particulièrement controversé.
Prenons l’exemple d’une femme mariée au chômage qui vit avec son mari qui a un revenu. Elle n’a pas droit à une aide au revenu. L’égalité implique que les femmes au chômage qui vivent avec des hommes qui travaillent doivent être traitées sur un pied d’égalité.
À première vue, cela semble juste. Toutefois, la cohabitation n’est pas un mariage. Dans certains cas, aucun entretien n’est requis. C’est très difficile à définir.
La frontière entre locataire et concubin est devenue floue. Cela varie d’un cas à l’autre. Il n’est pas facile pour un étranger de le déterminer.
Les tentatives visant à définir cette ligne constituent une grave atteinte à la vie privée. Qui décide qui vit avec qui ? L’intervention de l’État est importante.

Financement de la sécurité sociale : cotisations et impôts
La plupart des pays gèrent leurs systèmes de sécurité sociale selon un modèle de partage des charges. Les employeurs et les employés partagent les coûts proportionnellement aux revenus. Les actions varient. Dans certains cas, égal. Dans certains cas, l’employeur paie presque deux fois plus que l’employé. Il existe une exception. Les régimes d’accidents du travail sont généralement entièrement couverts par l’employeur.
Ensuite, il y a le plafond. Plafond de revenu. Une fois ce niveau atteint, nous cesserons de payer des cotisations proportionnelles. Le tarif devient forfaitaire. La Suède et la Suisse constituent des exceptions notables. Il n’y a pas de limite supérieure. Dans la plupart des autres domaines, le plafond se situe entre 50 % au-dessus de votre salaire moyen. La France, l’Irlande et l’Italie se situent dans le bas de l’échelle. aller plus haut en Allemagne, en Grande-Bretagne et aux États-Unis. La Norvège est encore plus élevée.
Pourquoi mettre un plafond ? Il y a deux raisons à cela. Premièrement, cela évite le chevauchement avec des taux d’imposition marginaux élevés. Deuxièmement, confier le remplacement des hauts salariés au secteur privé. Certains pays suppriment totalement les impôts sur les faibles revenus ou obligent les employeurs à payer ces frais.
Le rôle de la fiscalité générale
Les impôts jouent toujours un rôle. Au moins, l’État couvre les déficits lorsque les prestations dépassent les revenus des cotisations. Toutefois, la transition vers le financement fiscal a été significative. Dans les années 1970, en Europe occidentale, les coûts ont été transférés des employeurs vers les impôts généraux. Le Danemark, l’Irlande, l’Italie, les Pays-Bas, le Portugal et le Royaume-Uni sont en tête de ce mouvement. L’Autriche, la France et l’Allemagne ont transféré une partie de la charge sur les salariés. Le facteur déterminant est la hausse du taux de chômage. L’aide au revenu pour les chômeurs nécessite un financement.
Nous disposons d’une large gamme de modèles de financement. Certains systèmes n’ont pas de taxes. Des projets plus petits au Burundi et en Éthiopie correspondent à cela. Il en va de même pour les systèmes plus larges en Malaisie, aux Philippines et à Singapour. À l’autre extrémité se trouvent l’Australie, le Danemark et la Nouvelle-Zélande, qui dépendent fortement des impôts. Les contributions sont mineures. En Grande-Bretagne, le ratio est d’environ 50/50. Le NHS est financé par l’argent des impôts. L’aide sociale est majeure. Dans certains pays d’Europe de l’Est, il n’y a pas de cotisations salariales. L’employeur paie tout le spectacle.
Les arguments en faveur d’un financement basé sur les contributions
Le débat sur qui paie dure depuis des décennies. Les partisans de ces paiements soutiennent que les paiements aux bénéficiaires empêchent une inflation irresponsable des prestations. Un financement séparé encourage la participation. Le salarié comme l’employeur ont un rôle à jouer. Le paiement garantit que les promesses seront tenues.
La collecte est administrativement plus facile. Les employés veulent s’assurer que les employeurs paient. Les avantages pour les employés sont clairs. Les coûts pour l’employeur créent des incitations. Il encourage la prévention des risques sur le lieu de travail. Seules les cotisations réservées peuvent donner droit à des prestations basées sur le revenu. Il lie directement le paiement au paiement.
La critique des charges sociales
Les critiques voient les choses différemment. Les cotisations forfaitaires sont régressives. Ils blessent les pauvres. Il en va de même pour les cotisations liées aux revenus et dont les plafonds sont bas. Cela impose un lourd fardeau aux personnes à faible revenu. Un impôt sur le revenu progressif est souhaitable. Cela dépend de votre capacité à payer. Ils prélèvent également sur les revenus de placements mais également sur les revenus de placements.
Les recettes fiscales permettent aux gouvernements de donner la priorité à toutes les dépenses publiques. Cela permet une coopération plus étroite entre la sécurité sociale et d’autres services. La gestion financière du gouvernement peut simplifier ce processus.
Il y a un autre inconvénient. Des contributions importantes alimentent l’économie souterraine. Le secteur souterrain se développe. C’est un gros problème en France et en Italie. absence généralisée de couverture sociale en raison de paiements excessifs de la part de l’employeur. Les employés disparaissent pour éviter un coin fiscal.
Compétitivité et investissements en capital
À mesure que le chômage augmentait dans les années 1970, cet argument est devenu de plus en plus populaire. Des cotisations patronales élevées rendent les produits non compétitifs. Cela a le plus touché les industries à forte intensité de main-d’œuvre. Comparez cela aux pays du tiers monde où la sécurité sociale est moins développée. La théorie est que cela aggrave la récession. Cela aggrave le chômage dans les pays industrialisés.
Est-ce vrai ? La réduction des paiements peut avoir des avantages à court terme. La durabilité à long terme est moins certaine. Les économies de cotisations peuvent être concédées ultérieurement. Des salaires plus élevés. Autres dépenses salariales. Si cette affirmation était vraie, l’Australie, le Danemark et la Nouvelle-Zélande accapareraient le marché commercial mondial. Ils utilisent peu de cotisations patronales. Ce n’est pas le cas. Les coûts totaux de main-d’œuvre déterminent la compétitivité. Les prestations de sécurité sociale ne constituent qu’une partie.
Des cotisations élevées ont un effet négatif sur les entreprises à forte intensité de main-d’œuvre. C’est du moins ce qu’on prétend. Ils encouragent le remplacement du capital par du travail. Vérifiez attentivement. Les entreprises qui produisent des biens d’équipement paient le même montant de frais. Les sociétés contrôlées par le capital versent du capital indirectement. matières premières. facilité. Appareil. vitalité. Des taxes sont ajoutées à chaque étape de la chaîne.
Des paiements plus élevés peuvent entraîner une rémunération en espèces inférieure. Les coûts totaux de main-d’œuvre ne peuvent pas augmenter. Les taxes sont transférées telles quelles. De plus, si des frais élevés encouragent les approches à forte intensité de capital, les entreprises à forte intensité de main-d’œuvre feront de même. Les investissements en efficacité réduisent les coûts de production. Cela augmente notre compétitivité sur le marché mondial. Les choses semblent différentes à long terme. Ça fait mal à court terme. Le calcul est compliqué.
Les discussions sur le financement social sont rarement en noir et blanc. Vous pensez peut-être que les cotisations patronales sont un fardeau qui vous prive de possibilités d’emploi. Les données ne soutiennent pas vraiment cela. Mais il y a un défaut structurel particulier qui en est la cause.
Les faibles limites de paiement constituent un réel problème.
Limiter les cotisations patronales aux régimes de sécurité sociale crée des incitations perverses. L’embauche d’un autre employé à temps partiel entraîne des frais généraux et des coûts salariaux de base plus élevés que le fait de faire faire des heures supplémentaires à l’employé actuel. Le calcul est simple. Le résultat est inefficace.
Les experts internationaux du Bureau international du Travail le prédisent. Ils ont examiné les données de 1984. Leur conclusion est claire.
Les plafonds de cotisation devraient être supprimés.
Ils soutiennent que ces plafonds empêchent la création de postes à temps partiel. Les employeurs se contentent de prolonger les heures de travail des employés actuels. Cela n’a rien à voir avec la justice. Cela évite les coûts fixes pour les nouveaux employés.
L’illusion de l’échange fiscal
De nombreux décideurs préfèrent remplacer les paiements par des impôts généraux. Le son est plus propre. Il semble que vous fassiez des progrès. Mais ce n’est pas nécessairement une victoire pour les travailleurs.
La question est : d’où vient cette taxe ? Lorsque les gouvernements augmentent les taxes sur des produits tels que le tabac et l’alcool, le fardeau pèse le plus lourdement sur les ménages à faible revenu. Dans les pays développés, les consommateurs de ces produits sont majoritairement des personnes aux ressources limitées.
Une personne ayant un revenu élevé peut acheter un paquet de cigarettes de temps en temps. Les personnes à faible revenu peuvent compter sur eux au quotidien. Le caractère régressif de ces taxes ne peut être nié.
Rien ne garantit que le gouvernement utilisera les revenus supplémentaires pour construire un système progressiste. Cela ne peut qu’abaisser le seuil de l’impôt sur le revenu. Il y a soudainement plus de contribuables, mais le système ne devient pas plus équitable. L’argent passe simplement d’un seau à l’autre. Les pauvres sont toujours opprimés.
Quand votre contribution est importante
Alors, quand faut-il verser les cotisations de sécurité sociale ?
Quand vous souhaitez des prestations en fonction de vos revenus.
Les paiements combinent dépenses et cotisations. Plus vous gagnez, plus vous obtenez de récompenses. C’est l’argument le plus fort en faveur du maintien du modèle contributif. Il récompense des salaires plus élevés. Il maintient le lien entre travail et protection.
Quand les impôts sont votre seule option
Les impôts sont différents. Ceux-ci sont utilisés pour fournir une couverture générale.
Pensez aux soins de santé. Ou des allocations familiales. Ou du moins une rente fixe. Ceux-ci n’ont rien à voir avec vos revenus de l’année dernière. Ils ont tout à voir avec qui vous êtes. Un résident. Un être humain.
S’il y a un déficit dans le programme de sécurité sociale, il doit être financé par les impôts. Le gouvernement doit intervenir et assurer une couverture plus large. C’est une tendance dans de nombreux pays. Ils abandonnent le modèle rigide de contribution du filet de sécurité de base.
La solution aux populations mal desservies ne signifie pas nécessairement davantage d’apports. Vous devez souvent payer plus d’impôts.
C’est un compromis. Cela signifie abandonner tout lien direct entre salaire et avantages sociaux. Votre niveau de sécurité ne dépend pas de votre niveau de revenus.
Quel modèle vous convient le mieux ?
Si vous recherchez une pension correspondant à votre revenu de carrière, vous pouvez cotiser. Si vous voulez un niveau de soins quel que soit l’emploi, les impôts sont le mécanisme.
La frontière entre les deux s’estompe. Le gouvernement les mélange. Ils baissent le plafond. Ils augmentent les impôts indirects. Ils étendent les avantages généraux.
Le système est foutu. Ce n’est pas très efficace. Mais c’est ce que nous avons.
La crise des dépenses de sécurité sociale des années 1980
En 1980, la sécurité sociale était devenue plus qu’un simple filet de sécurité. C’était une entreprise massive et coûteuse.
il a englouti 32 pour cent du produit national brut (PNB). La Belgique, le Danemark, la France et les Pays-Bas varient entre 25 et 30 pour cent. Même les États-Unis, souvent critiqués pour leur manque de soins de santé universels, ont dépensé 13 pour cent.
Comparez cela aux niveaux de référence actuels ou aux niveaux d’avant-guerre. En 1950, la plupart des pays dépensaient moins de 10 pour cent de leur PIB. En 1980, de nombreux pays européens avaient doublé ou triplé leur part.
Pourquoi la facture a-t-elle gonflé ? Ce n’était pas une chose. C’est une véritable tempête de choix politiques et de changements démographiques.
Pourquoi les coûts de la sécurité sociale augmentent
Plusieurs facteurs expliquent cette hausse. Premièrement, le champ d’application est élargi. Les risques couverts se sont élargis. Les prestations sont indexées à l’inflation et sont plus généreuses. Dans certains pays, les pensions remplacent près de 100 % du revenu dans certaines éventualités.
Mais le facteur le plus important était peut-être le timing.
De nombreux systèmes de retraite ont été remaniés dans les années 40 et 50. Il a fallu des décennies pour que les gens participent à ces nouvelles règles plus généreuses. Les premiers bénéficiaires ont donc atteint l’âge de la retraite dans les années 1980. Ce sont eux qui ont reçu les paiements les plus importants.
La structure démographique ajoute également à la pression. Vieillissement de la population. L’âge de la retraite a été abaissé. La proportion de salariés soutenant des retraités a diminué.
Santé : véritables facteurs de coûts
Les coûts des soins de santé ont augmenté encore plus vite que les retraites.
Le coût des soins aux personnes âgées est deux à trois fois supérieur à celui de la génération active. Si vous avez 75 ans ou plus, la différence de prix est encore plus grande. La tranche d’âge de 75 ans et plus constitue le groupe de population qui connaît la croissance la plus rapide.
La technologie n’aide pas. Les nouveaux dispositifs médicaux et les procédures à forte intensité de main d’œuvre ne remplacent pas les travailleurs. Ils en avaient besoin. En raison des horaires de travail réduits, les infirmières doivent être disponibles 24 heures sur 24.
Les contraintes d’approvisionnement ont été supprimées. Plus de médecins. Plus de dentistes. Plus d’hôpitaux. Ces installations coûtaient cher à exploiter.
Vient ensuite le système de paiement. Les prestataires de services bénéficient d’incitations financières pour offrir davantage de services. Les régimes d’assurance maladie payaient au volume.
Le chômage bouleverse la balance
Le dernier facteur déstabilisateur majeur fut le chômage.
Cela a commencé dans les années 1970. Les pays qui incluent les allocations de chômage dans leurs programmes d’assurance sociale ont été confrontés à un double coup dur. Les coûts des prestations ont grimpé en flèche. Les revenus des cotisations ont chuté à mesure que les salariés ont perdu leur emploi.
Les programmes d’aide sociale portent ce fardeau. Les chômeurs ne peuvent pas payer d’impôts. Lorsque la demande est à son maximum, les sources de revenus se tarissent.
Crise pétrolière et crise financière
Pendant des années, la croissance économique rapide a masqué la hausse des coûts. Personne ne s’en soucie parce que le gâteau grossit.
Puis le prix du pétrole a augmenté. La croissance économique des pays importateurs de pétrole s’est arrêtée.
Les recettes de la sécurité sociale ont cessé d’être dynamiques. Dans le même temps, de nouvelles exigences envers le système se sont accrues.
À la fin des années 1970, le discours avait changé. L’expansion n’est plus une question. Il s’agit d’une crise.
Disparités mondiales en matière de dépenses
Les coûts de la sécurité sociale varient selon les régions.
Les pays en développement maintiennent les coûts à un niveau bas. Les pays industrialisés ont connu des difficultés.
L’Allemagne de l’Ouest, l’Autriche, l’Irlande, le Luxembourg et la Norvège dépensent entre 20 et 25 pour cent de leur PIB. Le Royaume-Uni a dépensé 18 pour cent. L’Australie a dépensé 12 pour cent. Le Canada a dépensé 15 pour cent. Le Japon a dépensé 11 pour cent. La Nouvelle-Zélande a dépensé 14 pour cent.
En Suède, c’est plus de 30 pour cent. Pourquoi?
Des prestations élevées. Un système médical coûteux.
La Suède a également un calcul économique différent. Il a permis aux coûts des soins de santé d’augmenter parce que le secteur créait des emplois. Il utilise les dépenses sociales pour éviter un chômage de masse. D’autres pays n’ont pas ce luxe.
Mesures de confinement
Dans de nombreux pays développés, l’objectif est l’endiguement.
Les coûts des programmes doivent cesser d’augmenter plus rapidement que les rendements des contributions.
Les gouvernements ont introduit des dispositifs pour réduire le déficit.
Le rendement de l’indice en prix ou en résultat est corrigé à la baisse. Les ajustements sont effectués moins souvent. Les retraités ont commencé à cotiser pour leurs propres soins de santé.
En France, les recettes fiscales sont venues compléter les cotisations. Au Royaume-Uni, les majorations des prestations à court terme liées aux revenus ont été supprimées.
Arrêtez le traitement gratuit
Les frais médicaux nécessitent certaines limites.
Les frais ont augmenté. Des tickets modérateurs ont été introduits.
L’Allemagne de l’Ouest a augmenté les taxes sur les médicaments en 1977, l’Italie en 1975 et le Portugal en 1982.
Le Portugal et le Luxembourg rejoignent la France et la Belgique dans les consultations médicales.
Les frais hospitaliers ont augmenté en Belgique, en Allemagne de l’Ouest, au Portugal et en France.
En 1984, les choses avaient changé.
Aucun pays d’Europe occidentale n’offre des soins de santé gratuits à tous les assurés.
Il est révolu le temps des droits illimités. La réalité de la discipline en matière de politique budgétaire est arrivée.
Repenser les incitations au paiement pour réduire le gaspillage
L’ancien modèle de rémunération à l’acte est brisé. Spécifiquement. les calculs ont changé en Allemagne de l’Ouest. Les médecins sont mieux payés pour parler mais moins pour opérer. Les consultations sont devenues la principale source de revenus. Les procédures ont été compressées. La Belgique a adopté une position plus dure. Les tests de diagnostic ont perdu leur statut premium. Les tarifs de ces services spéciaux ont été réduits.
L’Italie est allée plus loin. Les médecins généralistes sont passés du système de travail à la pièce au système de capitation. Vous êtes payé pour le patient, pas pour l’opération. Les spécialistes se sont tournés vers les salaires. à temps plein. Temps partiel. Des sommes fixes.
Les hôpitaux sont confrontés à des pressions similaires. En Belgique, en France et aux Pays-Bas, les budgets ont remplacé les frais journaliers. Le but est simple. Arrêtez de garder les patients au lit juste pour payer le matelas. Les pays qui ont déjà utilisé leurs budgets ne verront que de nouvelles réductions. Les États-Unis ont introduit une contrainte différente. Medicare et Medicaid ont commencé à payer les hôpitaux en fonction de groupes liés au diagnostic. Les coûts étaient prévus. Prévisible.
Contrôler l’approvisionnement et les infrastructures
La construction ne se fait pas en vase clos. La clé réside dans le gouvernement. Un nouveau bâtiment hospitalier ? Des extensions ? Limité. Incitations au transfert de lits pour les patients atteints de maladies chroniques. Les soins aigus généraux ont perdu du terrain au profit des soins chroniques.
Une alternative est apparue. Chirurgie ambulatoire. Hôpitaux de jour. Maison de repos. Équipes de domicile. Les soins à domicile peuvent constituer une alternative viable aux soins hospitaliers. Le Royaume-Uni a joué la main lourde. Environ 400 hôpitaux ont été fermés en 10 ans. Il ne s’agit pas d’une erreur d’arrondi. C’est une contraction.
La technologie a également été vérifiée. La Belgique et la France ont imposé des restrictions sur les nouveaux dispositifs médicaux de grande taille. Vous ne pouvez pas simplement acheter le plus gros appareil IRM. Le quota était réservé aux facultés de médecine. En 1955, 10 des 12 États membres de la Communauté économique européenne étaient soumis à des restrictions. Le Danemark, la France, l’Irlande, le Portugal et l’Espagne ont réduit le nombre d’étudiants en médecine. L’offre est contrôlée.
Le bouchon pharmaceutique
Les ordonnances ne sont pas non plus gratuites pour les prescripteurs. L’Europe occidentale a introduit des listes strictes. Ce qu’un médecin pouvait écrire dans le cadre du service de santé était limité. Les prix sont contrôlés. Les bénéfices des pharmacies sont sous pression. La surprescription était traitée comme une fuite du système. Il était branché.
Le coût du vieillissement et de la richesse
Les dépenses de sécurité sociale ne sont pas aléatoires. Il suit trois variables principales.
Le premier est le niveau de vie. Les pays riches dépensent davantage. Il s’agit d’une corrélation directe. Deuxièmement, la démographie. Plus la proportion de personnes âgées est élevée, plus les dépenses sont élevées. Troisièmement, l’histoire. Les programmes plus anciens coûtent plus cher. Ils ont plus d’inertie.
Il existe cependant des exceptions. Les États-Unis et le Japon dépensent moins que ce que suggère leur richesse. Leurs dépenses sont faibles par rapport au PIB. La Nouvelle-Zélande fait exception. Les retraites ont été introduites à la fin du XIXe siècle. Il dépense moins que prévu. Pourquoi?
Arrangements privés. Cette analyse ignore souvent les dispositions des employeurs. La négociation collective est importante. Au Japon, l’absence de sécurité sociale légale s’explique par les avantages sociaux. Aux États-Unis, les régimes de retraite professionnelle et d’assurance maladie entre employeurs et salariés comblent cette lacune. Les systèmes publics ne peuvent pas être comparés séparément. Cela vaut la peine de regarder l’ensemble du package. publics et privés.
La situation est compliquée par la structure fédérale. L’Australie, le Canada, la Suisse et les États-Unis se heurtent à des obstacles constitutionnels. Les programmes publics étaient plus difficiles à adopter. Le secteur privé est intervenu pour combler le vide.
Les forces politiques façonnent les dépenses
La politique gère le chéquier. Les partis politiques de la classe ouvrière et les coalitions commerciales poussent à l’expansion. Le mouvement ouvrier catholique européen faisait partie de cette coalition. Les coalitions conservatrices étendent parfois leurs avantages simplement pour rester au pouvoir. C’est un prix politique.
La Scandinavie coûte cher. Pourquoi? Forte influence sociale-démocrate après la Seconde Guerre mondiale. Les coalitions commerciales y ont du pouvoir. Australie et Nouvelle-Zélande ? Cela semble un peu. L’Amérique n’a pas de parti politique de la classe ouvrière. C’est en partie la raison pour laquelle le filet de sécurité s’amenuise.
Pressions nécessaires sur les coûts
Ces tendances sont imparables. Ils accélèrent.
Dans certaines sociétés développées, le nombre de personnes âgées pourrait se stabiliser. Cependant, la proportion de la population âgée d’au moins 75 ans est en augmentation. essentiellement. Prendre soin des personnes âgées coûte plus cher. Plus les symptômes sont graves, plus le traitement est coûteux.
Les systèmes de retraite arrivent à maturité. Les revendications d’égalité se multiplient. Égalité des sexes en matière de protection sociale. Calculez l’âge de la retraite. Offrir un meilleur soutien aux femmes auparavant mal desservies. Ce sont des pressions politiques. Les coûts augmentent.
La technologie médicale ne devient pas moins chère. Ce sera plus cher. Plus de fonctionnalités. Les prix sont plus élevés.
Les heures de travail sont raccourcies. Un nombre de semaines plus court signifie qu’une plus grande couverture est nécessaire pour le même résultat. Les services médicaux coûtent plus cher aux salariés.
La crise démographique à venir
Le vieillissement de la population n’est pas une menace lointaine. Il s’agit d’un événement programmé. Les baby-boomers atteignent l’âge de la retraite entre la deuxième et la troisième décennie du XXIe siècle. La part des personnes âgées augmente rapidement.
En réponse, les États-Unis envisageaient de relever l’âge de la retraite. La Grande-Bretagne a réduit le deuxième étage de son système de retraite professionnelle. Ils ont vu les calculs arriver.
La question n’est pas de savoir si les coûts vont augmenter. Qui paie ? et le niveau de service. Les budgets sont limités. Vos besoins sont infinis. Ce compromis est inévitable.
Les calculs imprévisibles de la Sécurité Sociale
Nous ne connaissons pas le taux d’imposition exact nécessaire pour maintenir le programme actuel de sécurité sociale. L’incertitude brise les calculs. Une chose que nous pouvons prédire avec certitude est que le nombre de personnes âgées va augmenter. La fertilité est une autre histoire. La prévision est beaucoup plus difficile.
problème de chômage. Cela affecte les deux côtés du bilan. Une baisse du chômage signifie des paiements et des recettes fiscales plus élevés. Les coûts sociaux peuvent également être réduits. Toutefois, l’augmentation significative du nombre de retraités au cours du reste du XXIe siècle suscite des inquiétudes. Certains estiment que le « contrat de génération » n’est pas respecté.
Cela a suscité des appels au changement. Beaucoup pensent que le système par répartition devrait être remplacé. Ils souhaitent passer à une méthode de capitalisation. Ce modèle a été utilisé dans les systèmes de retraite anticipée et dans le secteur privé. Certains sont favorables à la privatisation des retraites de la Sécurité sociale. En théorie, cela devrait conduire à des économies plus importantes. Ces économies peuvent générer des retours sur investissement pour les futurs fonds de pension.
Les deux méthodes présentent des inconvénients importants. Ils ont exigé une augmentation immédiate des cotisations. Cela est nécessaire pour atteindre le niveau de pension prévu. Cela peut accroître la pression en faveur de revenus en espèces plus élevés. De plus, les niveaux de pension ne sont plus indexés. Cela dépend du retour sur investissement.
Pourquoi le système de répartition est-il sous pression ?
Le système actuel est basé sur le fait que les salariés actuels paient les retraités actuels. Il s’agit d’un système par répartition. Cela fonctionne lorsqu’il existe un ratio travailleurs/retraités favorable. Cette relation est en train de changer. Le nombre de personnes âgées dans la population augmente. Le taux de natalité stagne ou baisse. Ce déséquilibre crée un déficit de financement.
Certains économistes voient la capitalisation comme une solution. Cette approche finance la retraite grâce aux actifs accumulés. Cela reflète le modèle du secteur privé. Mais changer nécessite une transition. Vous ne pouvez pas simplement actionner un interrupteur. Nous devons constituer le stock de capital. Cela prend du temps et de l’argent.
La privatisation est également une option. Il transfère le risque du gouvernement à l’individu. Cela encourage l’épargne personnelle. Toutefois, cela expose les retraités aux fluctuations du marché. Le rendement des investissements est le facteur décisif. Il n’y a pas de plancher de revenu garanti.
Coûts du changement
Le passage à la capitalisation ou à la privatisation entraîne immédiatement des coûts. Les cotisations doivent augmenter fortement. L’objectif est de combler le fossé entre l’ancien et le nouveau système. Le niveau de rente prévu doit être maintenu pendant la période de transition.
Plus vos paiements sont élevés, plus votre salaire net est bas. Cela crée une pression pour des revenus en espèces plus élevés. Les salariés recherchent des revenus supplémentaires pour compenser leur charge fiscale. Les employeurs sont confrontés à une hausse des coûts de main-d’œuvre. Ralentissement économique. La réaction politique est réelle.
L’indexation est également une victime. Dans le système actuel, les pensions sont généralement indexées sur l’inflation. Cela protège les retraités. Dans un système capitalisé, les rendements dépendent de la performance du marché. Si le marché baisse, les retraites baissent. Il n’y a pas de réglage automatique.
Quel système vous protège le mieux ?
Il y a un sentiment de stabilité parce que c’est un système « diviser pour régner ». Le risque est réparti sur le personnel. C’est politiquement viable. Mais sa démographie est fragile. Le vieillissement de la population y pèse.
Le système capitalisé offre une opportunité de croissance. En théorie, cela peut être autonome. Mais cela dépend du marché. Cela demande de la discipline. Cela nécessite une longue période de temps. La transition est douloureuse. Les risques varient d’une personne à l’autre.
Il n’y a pas d’équilibre parfait. Chaque option a un échange
Mythe de la croissance
L’argument selon lequel la sécurité sociale ralentit la croissance économique est répandu depuis la crise pétrolière de 1973. C’est un sujet constamment débattu dans le monde politique. Cela suggère que trois mécanismes différents sont à l’œuvre.
Premièrement, les allocations de chômage réduisent l’incitation à travailler pour un salaire.
Deuxièmement, la résistance fiscale entraîne des revendications salariales, de l’inflation et des déficits budgétaires.
Troisièmement, les prestations garanties empêchent l’épargne individuelle. Cela réduit les investissements. Moins d’investissement signifie une croissance plus lente.
Les critiques affirment que cette dynamique produit une croissance lente et un chômage élevé.
Est-ce que ça marche vraiment ?
Les données empiriques ne soutiennent pas l’idée selon laquelle les gens préfèrent les avantages sociaux au travail. Les preuves sont faibles. Les gens peuvent éviter les emplois mal rémunérés. En général, ils ne refusent pas catégoriquement le travail.
Pensons-y d’un point de vue fiscal. La résistance au paiement des retraites se manifeste aussi bien dans le secteur privé que dans le secteur public. Si les retraites sont privatisées, les coûts sont capitalisés. Les cotisations augmenteraient. Les revenus en espèces diminueraient. Les travailleurs exigent des salaires plus élevés pour compenser. Le cycle continue.
Il y a ensuite l’argument des économies. Le lien entre la sécurité sociale et la baisse de l’épargne personnelle n’est pas clair. Dans de nombreux pays, les types d’épargne se sont développés depuis l’introduction des systèmes par répartition. Les investissements sont limités par le potentiel de gains et non par le manque d’épargne. Si l’épargne est limitée, les gouvernements peuvent créer un excédent budgétaire pour financer les investissements. Les options ne manquent pas sur le marché.
Proposition d’impôt sur le revenu négative
Certains critiques ont proposé de remplacer la sécurité sociale par un impôt sur le revenu négatif. À mesure que les pays s’enrichissent, de plus en plus de personnes peuvent se permettre une assurance privée pour les risques courants. L’argument est que la sécurité sociale ne devrait se concentrer que sur les groupes à faible revenu. Cela réduirait le fardeau public et offrirait des prestations plus généreuses.
Cela ignore les réalités administratives. Pour les personnes dont la situation évolue constamment, utiliser les déclarations de revenus annuelles pour déterminer les paiements en espèces peut être un cauchemar. L’emploi, le mariage et la cohabitation évoluent rapidement.
Historiquement, les pensions basées sur le revenu ont été supprimées en tant qu’économie punie. Si les retraites étaient réduites d’un dollar de rendement, les salariés à faible revenu ne pourraient pas épargner. De nombreux pays européens disposent déjà d’allocations de logement basées sur le revenu. Ils remplissent des fonctions similaires sans compliquer les lois fiscales. L’ajout d’un impôt sur le revenu négatif au système actuel nécessiterait des taux d’imposition marginaux très élevés.
Cela implique également des risques politiques. Les résidents financièrement stables peuvent refuser de payer des frais élevés s’ils ne reçoivent rien en retour. L’aide aux pauvres pourrait être perturbée. Cela peut même empirer. Historiquement, la qualité des services fournis aux pauvres a été la plus faible. Les régimes universels créent des enjeux partagés.
Corrélation et causalité
Des études montrent qu’il existe peu de corrélation entre l’augmentation des dépenses de sécurité sociale et la diminution de la croissance économique. La corrélation n’est pas la causalité. De nombreuses autres variables interagissent.
Prenons l’exemple de l’agriculture d’après-guerre. Les pays à forte population agricole connaissent une croissance plus rapide à mesure que leur population diminue. Ce changement structurel n’a pas grand-chose à voir avec l’État-providence.
Regardez les données sur les dépenses. La Grande-Bretagne et les États-Unis dépensent relativement peu en matière de sécurité sociale. Leur taux de croissance est modeste. La Belgique, le Danemark et les Pays-Bas dépensent beaucoup. Leur taux de croissance est élevé. La corrélation s’effondre.
Objectif d’inefficacité
Les critiques ne se limitent pas aux indicateurs de croissance. Certains affirment que la sécurité sociale souffre d’une « inefficacité des cibles ». Absence de redistribution efficace vers les pauvres. Cette critique vise souvent les prestations liées aux revenus.
Il existe des propositions visant à utiliser les rendements des cotisations pour financer un revenu minimum universel. Cela peut compléter le revenu d’une personne qui travaille. Nous soutenons également ceux qui ne le font pas. L’objectif est de réduire le chômage par la redistribution.
Le problème est le coût. Assurer un revenu minimum adéquat pour tous nécessite des frais et des taxes élevés. C’est un gros fardeau financier. Si le plancher est trop élevé, les distorsions économiques risquent de contrebalancer les avantages.
La conversation continue. Les chiffres ne racontent pas une histoire simple.
Les systèmes de sécurité sociale n’ont pas empêché la pauvreté relative dans les pays riches. C’est une dure réalité.
Nous avons tendance à penser que ces programmes existent pour aider tout le monde à sortir de la pauvreté. De tels modèles sont rares. De nombreux pays ont un objectif plus simple : maintenir la stabilité des revenus par la redistribution. L’argent est transféré des personnes en bonne santé aux personnes malades. Du jeune au vieux. De ceux qui ont un emploi à ceux qui n’en ont pas.
Il s’agit d’une véritable redistribution. Toutefois, cela ne signifie pas nécessairement une redistribution des riches vers les pauvres. Pensez à la longévité. Les personnes à faible revenu ont généralement un taux de maladie et de chômage plus élevé. Toutefois, les personnes aux revenus élevés vivent plus longtemps. Ils perçoivent leur pension pendant plusieurs années. Ce système équilibre risque et longévité, pas seulement pour les riches.
Mesurer la pauvreté dans le marché commun
Les données datant d’environ 1975 offrent une fenêtre sur cette dynamique. La Communauté économique européenne a financé des recherches pour comprendre comment ces systèmes fonctionnent dans les pays du marché commun. Ils définissent strictement la pauvreté comme la moitié du niveau de vie moyen dans leur propre pays.
Les résultats montrent clairement les gagnants et les perdants.
Les Pays-Bas sont ceux qui ont le mieux réussi à éradiquer la pauvreté. Le Royaume-Uni arrive en deuxième position. La Belgique et l’Allemagne de l’Ouest ont suivi. Qu’ont en commun ces pays ? Prestations principalement fixes. Un montant fixe par personne, quels que soient les revenus antérieurs.
L’Irlande et l’Italie ont les niveaux de pauvreté les plus élevés. Les deux pays ont une importante population agricole. L’Irlande, qui dépend également de paiements fixes, reste dans une situation difficile. L’agriculture rend difficile l’obtention d’un revenu stable. Des fluctuations saisonnières, météorologiques et du marché peuvent survenir et un paiement fixe peut ne pas suffire.
Pourquoi y a-t-il des trous dans le filet de sécurité
Pourquoi la pauvreté existe-t-elle encore malgré des dispositions sociales élaborées ? Les raisons varient d’un pays à l’autre. Toutefois, le mécanisme est le même.
Premièrement, le seuil de pauvreté lui-même peut poser problème. Si un seuil de pauvreté arbitrairement choisi est légèrement supérieur au niveau de vie assuré par l’aide sociale, les gens sont pauvres par définition et non par échec.
Deuxièmement, il y a le non-respect. Toutes les personnes éligibles ne recevront pas de prestations. Les fonds ne sont pas réclamés en raison de la bureaucratie, de la stigmatisation ou du manque de connaissances.
Le troisième est l’exclusion par catégorie. Dans certaines juridictions, certains groupes n’ont pas du tout droit à l’aide sociale. Les chômeurs de longue durée se retrouvent souvent dans cette situation.
Quatrièmement, les prestations liées au revenu peuvent être insuffisantes. Pour les personnes à faible revenu, ces prestations ne garantissent pas un revenu suffisant pour les hisser au-dessus du seuil de pauvreté. Leur historique de cotisation peut être trop court ou trop faible pour déclencher des paiements appropriés.
Mais la pauvreté n’est pas seulement le chômage. Prenons l’exemple d’un ménage dirigé par un travailleur à temps plein.
Cela est plus susceptible de se produire dans les ménages monoparentaux où le soutien de famille est une femme. Les compétences limitées et les faibles revenus rendent difficile la survie. Cette situation se produit également dans les ménages biparentaux comptant un seul travailleur et plusieurs enfants. Les allocations familiales sont inférieures au niveau minimum pour élever des enfants. Les frais de location peuvent être importants. Avec des frais généraux élevés et des avantages sociaux limités, travailler à temps plein ne garantit pas de sortir de la pauvreté.
La dichotomie des pays en développement
Dans les pays en développement, les voix critiques changent. La sécurité sociale a été accusée de renforcer la dichotomie. zones urbaines et rurales. Emploi et chômage dans le secteur urbain.
Les cotisations de sécurité sociale font office d’impôts spécifiques. Ceux-ci sont liés aux avantages des membres du système. Le gouvernement ne peut pas utiliser ces fonds pour la communauté au sens large. Cela limite la capacité de lever des recettes fiscales pour les biens publics susceptibles d’aider les ruraux pauvres et le secteur informel.
De plus, les inégalités sont inscrites dans sa structure. Différents avantages pour la santé et avantages monétaires pour différents groupes professionnels. Cela perpétue et exacerbe les inégalités existantes.
Les défenseurs de la sécurité sociale affirment qu’il s’agit d’une mauvaise compréhension de son fonctionnement. Prétendre déposer une partie des revenus dans la caisse d’assurance ne revient pas à voler qui que ce soit en dehors du programme. Les impôts ne sont justifiés que par l’octroi d’avantages. La conformité est assurée par cette contrepartie.
“La critique des inégalités devrait être dirigée contre la structure des revenus d’origine, et non contre la sécurité sociale.”
L’argument est que la Sécurité sociale utilisera une partie de vos revenus pour de bonnes causes. Cela ne crée pas de disparité. Il y répond.
La tension demeure. Nous voulons résoudre le problème de la pauvreté avec l’aide de la sécurité sociale. Mais il a été conçu pour gérer les risques. Lorsque le risque et la pauvreté sont combinés, les différences deviennent apparentes. La question est : le filet de sécurité sera-t-il réparé ou la définition de la sécurité sera-t-elle modifiée ?
La surveillance des réglementations en matière de sécurité sociale nécessite des rapports réguliers et intensifs ainsi que des recherches spécifiques. La plupart des pays publient une ébauche de leur système toutes les quelques années. L’administration américaine de la sécurité sociale dirige cet effort dans sa publication Social Security Programs Through the World. Cette ressource est importante pour comprendre comment différents gouvernements créent des filets de sécurité.
Principales sources d’information internationales
Afin de procéder à des comparaisons économiques plus approfondies, les chercheurs se tournent vers Le coût de la sécurité sociale. Cette source d’information, publiée de temps à autre par le Bureau international du Travail, contient des tableaux comparatifs. Il détaille les coûts, les avantages et les mécanismes de financement des différents programmes. Ces chiffres ne sont pas abstraits. Ceux-ci montrent la contribution financière réelle des programmes sociaux au budget de l’État.
Les membres de la Communauté européenne disposent également de ressources. La Commission des Communautés européennes a publié Tableau comparatif des systèmes de sécurité sociale des États membres de la Communauté européenne : Régimes généraux. Cela aide les décideurs à comprendre comment l’intégration régionale affecte les structures de protection sociale.
Cadre théorique et économique
Comprendre le « pourquoi » de ces systèmes nécessite plus que des fiches d’information. Harold L. Wilensky et coll. a résumé ses recherches comparatives dans Comparative Social Policy: Theories, Methods, Findings (1985). Cette étude décrit les méthodes utilisées pour étudier les États-providence.
En ce qui concerne les fondamentaux économiques, L.D. L’ouvrage de McClements, The Economics of Social Security (1978), reste un texte clé. Analysez comment la sécurité sociale affecte des indicateurs économiques plus larges. Parallèlement, le rapport de 1984 du Bureau international du Travail « Au XXIe siècle : le développement de la sécurité sociale » contient les opinions de 10 experts. Prévoyez comment ces systèmes évolueront en réponse aux changements démographiques.
Evolution historique des économies des pays développés
L’état actuel de la sécurité sociale n’est pas apparu du jour au lendemain. Il s’est développé à la suite de décennies de pressions politiques et économiques. L’évolution de l’assurance sociale, 1881-1981, édité par Peter A. Köhler et Hans F. Zacher. Ce livre suit l’histoire de l’Autriche, de la France, de l’Allemagne, de la Grande-Bretagne et de la Suisse. Ces plans s’inscrivent dans un contexte économique et social plus large.
Une comparaison spécifique entre la Grande-Bretagne et la Suède peut être trouvée dans Contemporary Social Politics in Britain and Swedish: From Relief to Income Maintenance de Hugh Hecklow (1974). Le contraste est clair. Certains pays sont passés à la rétention des revenus. Certains ont déménagé pour maintenir leurs revenus. D’autres ont conservé des éléments de réduction de la pauvreté. Cette distinction façonne leurs réalités financières actuelles.
Aux États-Unis, Social Security and Pensions in Transition (1980) de Bruno Stein a fourni le contexte nécessaire. Ce livre explique le système de retraite américain pendant une période de réforme importante. La recherche ciblée couvre également d’autres sociétés avancées. M.A. Jones examine l’Australie dans The Australian Welfare State: Growth, Crisis and Change (1983). Dennis Guest raconte l’essor de la sécurité sociale au Canada dans The Emergence of Social Security in Canada (1985). Brian Easton examine la Nouvelle-Zélande dans Social Policy and the Welfare State (1980).
Pays en développement et systèmes de santé
La sécurité sociale dans les pays en développement se heurte à diverses limites. L’ouvrage de James Midgley, Social Security, Inequality, and the Third World (1984), aborde cette lacune. Il examine comment les inégalités affectent l’accès aux prestations dans les zones moins industrialisées.
L’assurance maladie ajoute encore plus de complexité. Brian Abel Smith et Alan Maynard ont analysé l’Europe occidentale dans Organisation, finances et dépenses de santé de la Communauté européenne (1978). Ils ont étudié le contrôle des coûts dans 12 pays entre 1977 et 1983.
La situation évolue également en dehors de l’Europe. Michael Kaeser examine l’Union soviétique et l’Europe de l’Est dans l’article « La médecine en Union soviétique et en Europe de l’Est » (1976). Lee Soderstrom s’est concentré sur le Canada dans Le système de santé canadien (1978). Sidney Sachs propose une analyse australienne dans Conflicts of Interest: Politics and Policy in the Australian Health Service (1984). D’un point de vue plus large, Medical Care Under Social Security in Developing Countries (1982) est une collection d’articles de l’AISS. Cela met en évidence les défis du traitement dans les contextes à faibles ressources.
Les données existent. Il est dispersé sur des décennies de recherche. Le défi consiste à combiner ces résultats disparates pour parvenir à une compréhension cohérente du fonctionnement réel de la sécurité sociale dans le monde réel.


