


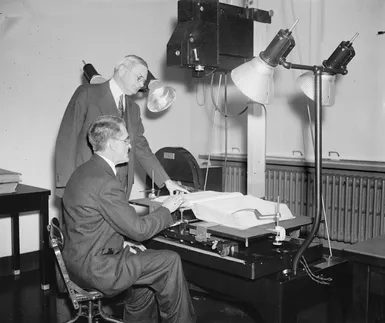
Fotografie z roku 1937 ukazují krutou realitu byrokracie. R. R. Hopkins, člen rady sociálního zabezpečení, a William L. Austin, ředitel amerického úřadu pro sčítání lidu, seděli naproti sobě. Nezajímaly je ceny akcií ani trendy na trhu. Kontrolovali údaje o věku. Porovnali prohlášení žadatelů s oficiálními zprávami o sčítání, aby určili, kdo má nárok na dávky. Byla to ruční kontrola. Zabralo to spoustu času. To byl jeden z prvních mechanismů sociálního zabezpečení.
Dnes se tento systém stal obrovským. To je víc než jen program. Jedná se o soubor opatření, která vás mají ochránit před finančním krachem, pokud je váš život přerušen nebo vzniknou dodatečné výdaje. Může to být nemoc. Postižení. Nezaměstnanost. Smrt manžela/manželky. Výchova dětí také vyžaduje peníze.
Klíčové definice sociálního zabezpečení
Jednoduše řečeno, sociální zabezpečení poskytuje příjem při vyčerpání finančních zdrojů. Pokrývá zvláštní výdaje. Můžete dostávat výplaty důchodů. Můžete mít nárok na peněžitou pomoc v mateřství. Můžete získat náhradu za neúrodu.
Ale nemusí to být vždy hotovost.
Dávky mohou být poskytovány ve formě „naturálních plateb“. To znamená lékařskou péči. Rehabilitační služby. Poskytování domácí péče, když jste doma nemocní. Právní pomoc. Dokonce i náklady na pohřeb. Kdo za to platí? To se liší. V některých případech to může být legální řešení pro oběti nehod. Může to být prostřednictvím vašeho zaměstnavatele nebo pojišťovny. Nejčastěji se jedná o státní či obecní úřady a částečně i státní instituce.
Mezinárodní organizace práce (ILO) stanoví přísné normy pro to, co je důležité. Tři pravidla. Nejprve musí být jasný cíl. Musí zajistit poskytování zdravotních služeb nebo podporu příjmu v případě nedobrovolné ztráty příjmu. Za druhé, musí být vytvořena legislativou. Tento zákon uděluje práva nebo ukládá povinnosti vládním agenturám. Za třetí, musí být řízena vládním nebo polovládním orgánem.
Věnujte pozornost nuancím. Mezinárodní organizace práce definuje odpovědnost zaměstnavatelů v případě pracovních úrazů. Platbu však provádí zaměstnavatel, nikoli stát. Cílem je ochrana.
Různá jména, ale jeden cíl
Když se podíváte na Evropu, můžete vidět, že se tento termín změnil. Používá se tam pojem sociální ochrana. Je širší. Zahrnuje dobrovolné systémy. Ne všechny jsou ze zákona povinné. Ve Velké Británii má tento termín užší význam. Nárok na příjem jsou pouze zákonné hotovostní platby. Všechno ostatní – zdravotní péče, bydlení, sociální služby – je klasifikováno jako „sociální služby“.
V USA se sociální zabezpečení vztahuje konkrétně na federální systém OASDI. To se liší od státních dávek. To se liší od „sociální pomoci“ nebo „sociálních služeb“ v Evropě.
Důležitá je zde historie. V Dánsku a Spojeném království byl původním cílem boj proti chudobě. Udržování příjmů přišlo později. Ve Francii je boj proti chudobě vnímán jako zcela oddělený od udržení příjmu. Přístupy se liší podle kultury. Mechanismus zůstává stejný.
Účel mechanismu
Zpráva vypracovaná odborníky ILO v roce 1984 vysvětluje konečný cíl. To nemá nic společného s modelem financování. Je to zpoplatněné? Je to financováno z daní? To je jedno. Cílem je sebevědomí.
“Hlavním účelem je dát jednotlivcům a rodinám, pokud je to možné, jistotu, že jejich životní úroveň a kvalita života nebudou vážně narušeny sociálními nebo ekonomickými událostmi.”
To platí i pro prevenci. Není to jen o uspokojování potřeb. Ale také o prevenci rizik dříve, než nastanou. A o pomoci při adaptaci při postižení. Zajištění bezpečnosti je konečným cílem. Stroje jsou jen nástroje. Častou chybou je zaměňování pojmů.
Globální pokrytí a mezery
Asi 140 zemí používá ten či onen systém. Pokrytí je nerovnoměrné. Téměř všechny pojistné smlouvy kryjí pracovní úrazy. Důchodové dávky pro stáří nebo pozůstalé.
Ve více než polovině případů se vyplácí nemocenské. Zhruba polovina pobírá rodinné dávky. Pojištění pro případ nezaměstnanosti je nejméně rozšířeným typem pojištění. Existuje minimálně ve 40 zemích. Ale mnoho lidí to nepoužívá.
To zanechalo obrovskou mezeru v globální sociální záchranné síti. kde se nacházíte? Kdyby se vám zítra zastavil příjem, zabavila by vás vláda? Nebo skončíte v průšvihu?
Systém je nedokonalý. Je to roztříštěné. Existuje však proto, aby překlenul propast mezi rizikem a neúspěchem. Je to kompromis. Přispíváte. Doufám, že to potřebuješ. Nebo doufáte, že to nikdy nebude potřeba, ale infrastruktura zůstane. V roce 1937 to věděli sčítací agenti. Stavěli most.
Moderní sociální zabezpečení je obecně považováno za přímý produkt industrializace. Logika se zde zdá rozumná. Továrny nahradily farmy. Námezdní práce nahradila živobytí. Muži se stali jedinými živiteli a přežití rodiny se stalo závislým na práci. Města se rozrostla a odtáhla lidi od záchranné sítě poskytované širšími rodinami. Děti zůstávají ve škole déle. Odchod do důchodu se stal povinným a závislost na druhých se vyvinula pozdě v životě.
Je to fascinující příběh. Znamená zásadní odklon od minulosti.
Tento pohled však vychází z příliš zjednodušeného, téměř romantizovaného pohledu na předindustriální svět. Jde o idealizovaný venkovský život, kde je dostatek půdy, oba manželé pracují na poli, děti začínají brzy pracovat a senioři zůstávají užiteční, dokud jejich tělo nezklame. Někteří teoretici použili tento mýtus k tvrzení, že blahobyt je městský problém. Tvrdí, že patří továrnám, ne polím. Jaký závěr z toho plyne? Země s velkou venkovskou populací nepotřebují silné sociální záchranné sítě.
Tento závěr je nesprávný.
Kontrola reality ve venkovských oblastech
V současnosti má nějakou formu programu sociálního zabezpečení více než 140 zemí. Encyclopædia Britannica, Inc.
Podpora rodiny je opravdu důležitá. Často je diktován zvykem nebo náboženstvím. Bylo by však nebezpečné zobecnění předpokládat, že všichni obyvatelé venkova v rozvojových zemích mají přístup k půdě. Mnozí pracují jako nájemci na farmách nebo v dolech. Nemají žádnou půdu, na kterou by se mohli vrátit.
Značná rizika hrozí i vlastníkům pozemků. Neúroda je vždy hrozbou. Cyklus dluhů je nevyhnutelný. Očekávaná délka života v těchto oblastech bývá kratší, takže finanční plánování je naléhavější a pro mnohé je obtížnější stanovit priority.
To, co těmto společnostem chybí, není „potřeba“ bezpečnosti. To je finanční a administrativní základ pro dosažení tohoto cíle. Zemědělské příjmy jsou nestabilní. Přichází ve formě hotovosti a naturálií, spíše než stálé mzdy. Pravidelné placení pojistného z takto nestabilních zdrojů financování je strukturálně obtížné. Pokrytí nákladů na nemoci a stáří je pro rolníka, který se topí v nejistotě počasí a dluhu, jen zřídka prioritou. Přežití je na prvním místě.
Zemědělský původ bezpečnosti
Pokud industrializace není jedinou hnací silou, odkud se pak tyto systémy vzaly?
Historie nabízí jiný obrázek. Dvě z prvních tří zemí, které vytvořily důchodové systémy, byly převážně zemědělské země. Dánsko v roce 1891. Nový Zéland v roce 1898. Dánský program nebyl určen pro městské tovární dělníky. Bylo jasně zaměřeno na zmírnění venkovské chudoby.
Ditch uvádí další příklad. První provincií, která zavedla povinné zdravotní pojištění, byla Saskatchewan v roce 1962. Byla převážně zemědělská.
Nejedná se o žádné anomálie. Toto je důkaz.
Legislativní sociální zabezpečení se vyvinulo z několika důvodů. To do značné míry závisí na ekonomické úrovni potenciálních příjemců a administrativní kapacitě země. Jak země bohatnou, lidé začínají odkládat spotřebu. Platí daně a poplatky a očekávají budoucí výnosy.
Chudí lidé ve venkovských oblastech nemusí mít peněžní tok na zaplacení pojistného. Politická vůle je chránit však často předchází industrializaci. Systém se mění. Odůvodnění zůstává stejné.
Přechod od charity k veřejné odpovědnosti
Filantropie je přirozená záchranná síť. Kostely a mešity po staletí podporovaly chudé. Náboženské instituce sbíraly dary a rozdávaly jídlo. Byla to morální povinnost. Objevil se ale jiný mechanismus. Daně.
Společnost je nucena přispívat do obecného fondu. To není nic nového. V islámském světě zakat plní tento účel. Totéž platí pro desátky v křesťanské Evropě. V 16. století se hranice mezi dobročinností a právem začala stírat.
Německo jako první zavedlo legislativní podpůrná opatření. V roce 1520 byl schválen chudý zákon pro město. Zákon z roku 1530 uvalil břemeno zajištění chudých na místní komunity. V roce 1794 udělalo Prusko další krok vpřed. Stát převzal odpovědnost za poskytování jídla a přístřeší těm, kteří se o sebe nedokázali postarat. Nejde jen o poskytování peněz. Jde o ovládání.
Alžbětin model a jeho nedostatky
Anglie uznala novou třídu v 16. století. Lidé, kteří mohli pracovat, ale nechtěli. Nebo i ti, kteří to nedokázali. Zákon byl upřímný. Zajišťoval práci práceschopným lidem a vytvářel nápravné ústavy pro tuláky.
Alžbětinské zákony chudých z roku 1598 vytvořily přísný místní systém. Farnost musela vybírat daně. Byli jmenováni správci. Tito úředníci rozhodovali o tom, kdo pomoc obdrží a kdo ne. Taková byla povaha rané sociální pomoci.
V 17. století si orgány činné v trestním řízení počínaly ledabyle. Koncem 18. století se systém stal liberálnějším. Ale chudinské právo z roku 1834 vše změnilo. Odrážel tvrdý morální úsudek. Chudoba není selhání. Toto je charakterová vada.
Pomoc bylo možné získat pouze prostřednictvím chudobince. Pracovní podmínky tam byly záměrně horší než u nejhůře placených mimopracovních míst. Tohle byl trest. Nepřátelství prudce vzrostlo. Implementace systému byla nekonzistentní, ale stigma přetrvávalo.
Tento model nebyl omezen na Evropu. Americké státy zkopírovaly jeho části, často s vyloučením imigrantů. Jamajka v roce 1682 schválila anglický chudý zákon, který se zaměřoval na evropské chudé. Mauricius následoval v roce 1902 a Trinidad v roce 1931. Latinská Amerika si zvolila jinou cestu. Španělští přistěhovalci financovali „beneficias“ (charitativní nemocnice). Portugalci podporovali sekulární bratrstva, jako je Misericordia. Neexistovaly žádné veřejné instituce. Pouze náboženská charita.
Zrození sociálního zabezpečení
Charita je nespolehlivá. Vláda jedná pomalu. Byl potřeba jiný přístup.
Německo vytvořilo první světový univerzální program sociálního pojištění v roce 1883. Nevznikl z ničeho nic. Stojí na třech starších podpěrách.
Jednak pokladny řemeslnických odborů. Středověké obchodní cechy nutily členy platit pravidelné poplatky. Tyto peníze byly použity na stavbu nemocnic a pořádání pohřbů. Ve 14. století byly tyto fondy regulovány zákonem. Hornická unie pak vytvořila vlastní pomocný fond.
Za druhé, pruské zákonodárství. Dekretem z roku 1810 byli zaměstnavatelé odpovědní za lékařskou péči o své zaměstnance v případě nemoci. V roce 1849 mohly místní komunity vyžadovat příspěvky od zaměstnavatelů a zaměstnanců. Zákon z roku 1854 vyžadoval, aby horníci byli pojištěni pro případ nemoci a úrazu.
Za třetí, právní odpovědnost. Pokud byl úraz způsoben nedbalostí zaměstnavatele, musí být vyplacena náhrada škody. V roce 1871 tato zvýšená odpovědnost donutila zaměstnavatele k nákupu soukromého pojištění. Ale byl to rozbitý systém. Zaměstnanec musel prokázat nedbalost. Služby právníků byly drahé. Výplata kompenzace se zpozdila. Paušální platby byly vzácné.
Bismarckovy politické kalkulace
Německý kancléř Otto von Bismarck se nestaral o blaho dělníků. Staral se o korunu. Bál se socialismu. Bál se revoluce.
Jeho zákon o zdravotním pojištění z roku 1883 byl taktickým krokem. V době nemoci poskytoval lékařskou péči a platby v hotovosti. Financování bylo zajištěno z příspěvků zaměstnavatelů a zaměstnanců. Bylo to určeno průmyslem.
Úrazové pojištění se stalo povinným v roce 1884. V roce 1889 byl přijat důchodový zákon. Dělníci v obchodě, průmyslu a zemědělství pobírali penze ve věku 70 let. Důchod spravovala přímo Říšská pojišťovna.
Toto je německý model sociálního pojištění, který byl replikován v celé Evropě. Rakousko následovalo v roce 1888, Itálie v roce 1893 a Švédsko a Nizozemsko v roce 1901.
Politické cíle byly jasné. Řešit stížnosti. Obsahují růst socialismu. Zachovejte klid. V případě nemoci, úrazu, ovdovění a stáří. Mzdy byly nahrazeny poměrně. Zaměstnavatelé a zaměstnanci společně hospodařili s těmito prostředky. Byl to korporativismus.
Odpor vůči Británii
Velká Británie byla první, kdo industrializoval. Německo ale sledovala s nedůvěrou.
Vládní intervence byla nepopulární. Revoluce se zdála nepravděpodobná. Socialismus se vyvíjel pomalu. Britové jsou zvyklí spoléhat sami na sebe.
Dobročinné společnosti zaplnily toto místo. Řídili je kvalifikovaní pracovníci. Zaměstnavatelé se nezúčastnili. Byly vypláceny fixní peněžité dávky v nemoci. Sociální lékaři poskytovali léčbu a členské příspěvky pokrývaly výdaje. Byl to systém poplatků. Předvídatelné náklady.
Počet členů exponenciálně rostl. V roce 1870 jich bylo 1,25 milionu. Na začátku 20. století – 7 milionů lidí.
Jedinou skutečnou vládní legislativou v Anglii 19. století byla legislativa rozšiřující odpovědnost zaměstnavatelů za pracovní úrazy. Zákon z roku 1897 eliminoval potřebu prokazovat nedbalost. Úrazy na pracovišti byly nyní automaticky kompenzovány. Byl to malý krůček. Praktický.
Ale mezery zůstaly. Stát nezasahoval do otázek zdravotní péče a poskytování ve stáří. Charitativní organizace se snažily držet pozici. Byly provozovány komunitami. Byly dobrovolné. Začaly praskat pod tlakem stárnutí populace a ekonomických změn. Tento model byl křehký. Další etapa vývoje sociálního zabezpečení vyžadovala něco ještě tvrdšího než dobré úmysly.
Chudoba není jen morální problém. Stala se z toho data.
Do roku 1899 britská vláda vypočítala příjmy 12 000 starších lidí. Tato čísla poukazují na problém, který se charitativní organizace snaží vyřešit. Východiskem této systematické studie se stal Londýn a York. jaký je výsledek? Posun k vládním opatřením.
Británie nenásledovala příklad Německa. Německo má systém sociálního pojištění založený na příspěvcích. Británie se obrátila na jiné modely. Nový Zéland a Dánsko navrhly jiné způsoby. Zajišťovali zabezpečení na stáří bez placení složitého pojistného.
Velká Británie následovala příklad v roce 1908. Penzijní platby začínají ve věku 70 let. Důchody nejsou založeny na příspěvcích. Nezaplatili jste své poplatky; měli jste nárok na důchod z důvodu chudoby a stáří. To byla okamžitá pomoc. U příspěvkového systému by trvalo roky, než by se nashromáždily prostředky. To se ale nestalo.
Pak přišly problémy nemocí a nezaměstnanosti.
O tři roky později vláda na tyto oblasti aplikovala model pojištění. To bylo povinné. Byl zaměřen na základní příčiny chudoby. Výše plateb byla stanovena. To odráželo činnost spřátelených společností, ale mělo největší dopad na životní úroveň lidí s nízkými příjmy.
„Dávky zdravotního pojištění a pojištění v nezaměstnanosti budou harmonizovány tak, aby měly co největší dopad na životní úroveň lidí s nízkými příjmy.“
Do roku 1925 se tento přístup k sociálnímu pojištění rozšířil. Ve skupině byly také vdovy a starší lidé. Základ byl položen.
Evropská distribuce
Britský model se šířil směrem ven. Evropa se však nepohybovala jednotně.
Rakousko a Belgie zavedly pojištění v nezaměstnanosti v roce 1920. Švýcarsko následovalo v roce 1924. Německo čekalo až do roku 1927. Švédsko se k tomuto procesu přidalo až v roce 1940.
Zdravotní pojištění se pohybovalo pomaleji.
Jako první vyzkoušely dobrovolné zdravotní pojištění Dánsko, Norsko a Švédsko. Zavedli to povinně mnohem později než Velká Británie a Německo.
Francie je zvláštní případ. Na organizace vzájemné pomoci bylo pohlíženo s podezřením. Vláda je potlačila. Když se na konci 19. století konečně rozšířili, byli jejich příslušníci převážně střední třídy.
Koncem 19. století si také zaměstnavatelé vytvořili vlastní důchodové a sociální systémy. Byl to akt sebezáchovy.
Francouzský zákon z roku 1898 stanovil odpovědnost zaměstnavatelů za pracovní úrazy bez ohledu na to, zda je zavinili. V roce 1910 byly zavedeny malé příspěvkové důchody pro průmyslové a zemědělské dělníky.
Nepodařilo se to.
Proti tomu se postavili dělníci. Zaměstnavatelé nevyhověli. Pokud změníte zaměstnání, ztratíte svá práva. Pokud váš zaměstnavatel zbankrotuje, ztrácíte svá práva. Inflace znehodnocuje důchody.
Zdravotní pojištění bylo zakotveno v zákoně v roce 1920. Až v roce 1930 bylo lékařským profesionálům zakázáno vykonávat praxi na 10 let.
Rodinné dávky a plodnost
Hlavní inovace byly provedeny v Belgii v roce 1930 a ve Francii v roce 1932.
Rodinné dávky.
Nový Zéland zavedl omezenou verzi založenou na úrovni příjmů v roce 1927. Ale evropský model je jiný. Vychází z myšlenky „spravedlivé mzdy“ v sociálním křesťanství. Křesťanští zaměstnavatelé začali tyto fondy vytvářet soukromě. Poté byl vytvořen speciální fond pro vyrovnání zátěže mezi všemi zaměstnavateli.
Ve Francii se dávky staly poměrně štědrými. Proč?
Ztráty mužů v první světové válce byly těžké. Vláda chtěla zvýšit porodnost.
Neexistují žádné jasné důkazy, že rodinné dávky skutečně zvyšují plodnost. Ale cíl je jasný. Francie později tuto politiku rozšířila v 50. letech 20. století na své kolonie.
Latinská Amerika a meziválečné období
Mezi dvěma světovými válkami se sociální pojištění rozšířilo po celé Evropě a Latinské Americe.
Dominoval německý model. Autonomní fondy. Platby související s úrovní výdělků.
Kdo byl chráněn jako první? Státní zaměstnanci. Dále železničáři a pracovníci veřejných služeb.
Objevila se schémata pro konkrétní skupiny. Zdravotnický personál nemocnice v Argentině v roce 1921. Stavitelé lodí v Uruguayi v roce 1922. Obchodní námořníci v Chile v roce 1925. Pobřežní dělníci v Peru v roce 1934.
Tyto roztříštěné programy položily základ pro komplexní systém sociálního zabezpečení. Reformátoři se je snažili integrovat.
Chile vyvinulo první komplexní plán pro průmyslové dělníky v roce 1924.
V afrických koloniích bylo sociální zabezpečení zpočátku dostupné pouze Evropanům v zahraničí. Místní obyvatelstvo bylo vyloučeno.
Velká hospodářská krize a transformace Ameriky
Velká hospodářská krize protrhla hráz.
Federální zásah do sociální péče se zdál ve Spojených státech nemyslitelný. Opozice byla tvrdá.
Ekonomický krach ale změnil jeho názor.
Raná činnost byla roztříštěná. Místní iniciativy. Rehabilitace na státní úrovni.
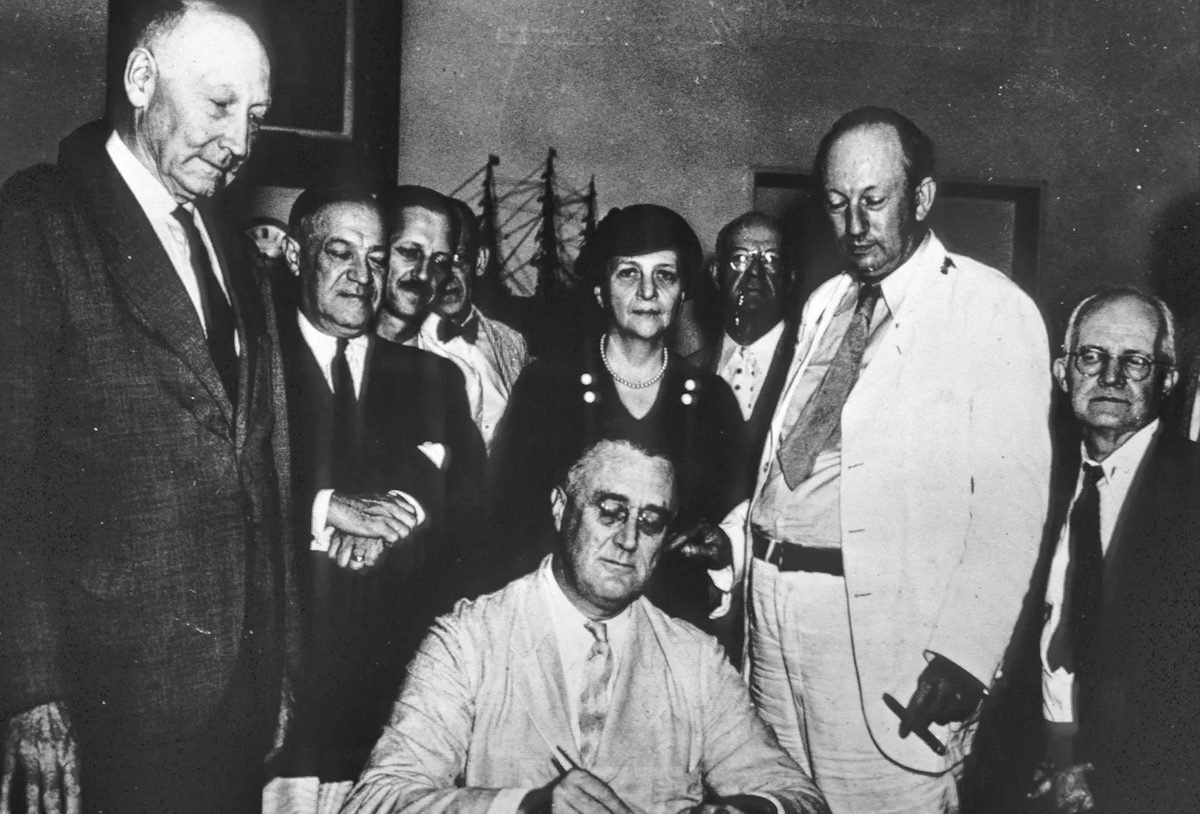
Pak přišel zákon o sociálním zabezpečení z roku 1935.
Dělá tři věci najednou.
- Poskytuje federální finanční prostředky na státní sociální pomoc starším, nevidomým, postiženým a závislým dětem.
- Vytváří federální systém důchodového pojištění.
- Poskytuje federální finanční pomoc státním programům pojištění v nezaměstnanosti, které se řídí federálními pokyny.
O čtyři roky později přibyly vdovy. Pak se něco pokazilo.
Přístup USA je velmi odlišný.
V roce 1938 zvolil Nový Zéland jinou cestu.
Zavedli první univerzální důchod prověřovaný majetkovými poměry. Od 65 let. Neexistuje žádný test příjmu. Pouze požadavek trvalého pobytu.
Část těchto finančních prostředků pochází ze zvláštní daně sociálního zabezpečení.
Země budují systémy. Některé jsou založeny na pojištění. Některé jsou založeny na potřebě. Některé jsou univerzální. Mechanismy se liší. Cíl zůstává stejný: stabilizace.
Pro ty, kteří sledují změny trhu a politiky, se lekce netýká konkrétního věku odchodu do důchodu. Hovoříme o politických nákladech nečinnosti. Výzkum chudoby produkuje informace. Data vytvářejí stres. Tlak vytváří zákony.
Na rozvrhu záleží.
-
-
- 1938.
-
Každé datum znamená zlom. Systém se rozšiřuje, protože alternativy jsou neudržitelné. Nejen morálně. Ekonomicky.
Co se stane, když se změní demografické údaje? Současný systém je postaven na jiné demografické křivce. Předchozí model předpokládal stálý přísun mladých pracovníků, kteří by se starali o starší lidi.
Tento předpoklad je pod tlakem. Mechanismy, které fungovaly v roce 1935 nebo 1908, byly přetíženy novými tlaky. Logika zůstává stejná. Proměnné se změnily.

Kniha doktríny Sira Williama Beveridge, kterou vydala britská vláda v roce 1942, radikálně změnila způsob, jakým národy nahlížely na ekonomickou odpovědnost. Už to nebylo jen o dobročinnosti. Zpráva tvrdila, že zachování plné zaměstnanosti je odpovědností státu. Rodinné dávky byly nabízeny pro všechny děti, počínaje druhým. Volá po univerzální zdravotní péči. A prosazovala jednotný, státem řízený systém národního sociálního pojištění, doplněný o síť sociální pomoci jako záchrannou síť. Cíl byl jasný: vymýtit chudobu. V roce 1948 tento systém zavedlo Spojené království. Došlo ke kompromisům. Došlo ke změnám. Základní struktura ale zůstala zachována.
Francie zkusila jinou cestu. Hnutí inspirované Pierrem Laroquem se po druhé světové válce snažilo sjednotit sociální pojištění. Byl méně úspěšný než britský model.
Éra expanze (1945–1973)
Mezi lety 1945 a 1973 svět zažil rychlý ekonomický růst. Sociální pojištění se rozšířilo do více zemí. Pokrývalo vyšší procento populace. Chránil před širším spektrem rizik.
Významný pokrok v tomto směru byl pozorován v Latinské Americe. Podobná situace se vyvinula v řadě francouzských kolonií v Africe. Tyto regiony zavedly komplexní systémy sociálního pojištění podle původních modelů rodinných dávek.
Britské kolonie se vydaly jinou cestou. Vytvářely fondy sociálního zabezpečení (zaopatřovací fondy). Byly určeny pro specifické kategorie pracovníků. Diskriminace na základě rasy byla široce zakázána, i když v Jižní Africe nadále přetrvávala.
Klíčové novinky v sociálním pojištění
Poválečné období přineslo důležité inovace. Penzijní zabezpečení již není statické. Byla chráněna tím, že ji navázala na míru inflace. To byl zásadní posun pro finanční stabilitu.
Objevily se dynamické vzorce pro výpočet důchodů. Minulé příspěvky indexovaly k výdělkům při odchodu do důchodu. Výsledkem byla přesnější náhrada příjmu.
Odchod do důchodu se stal flexibilním. Pracovníci mohli v posledních letech před plným důchodem dostávat částečnou mzdu za práci na částečný úvazek a částečný důchod. Tím se zabránilo prudkému poklesu příjmů, který často charakterizoval odchod do důchodu před tímto obdobím.
Byla prosazována rovnost. Hnutí směrem k rovným právům mužů a žen se stalo normou. Pokrytí zdravotního postižení posunulo pozornost. Přešel od příčiny invalidity ke stupni její závažnosti. Pracovní status začal být méně důležitý. Systém začal rozpoznávat dodatečné potřeby vyvolané zdravotním postižením. Rozpoznala také potřeby pečovatelů o osoby se zdravotním postižením.
Rodiny stejného pohlaví dostaly zvláštní opatření. Rodičovské dávky byly vyvinuty jako doplněk rodinných dávek. Daňové úlevy na děti byly integrovány s rodinnými dávkami. Práva na zdravotní péči byla rozšířena na všechny občany. Nebyly to jen změny politiky. Jednalo se o strukturální změny společenské smlouvy.
Způsoby doručení služeb
Právní odpovědnost za vládní programy
Mnoho zemí již dříve učinilo zaměstnavatele právně odpovědnými za odškodnění obětí pracovních úrazů. Platili také lékařskou péči. Nyní většina z nich přešla na vládní programy povinného pojištění. Tento posun nebyl svévolný. Změnil se pohled dělníků.
Podle starého systému znamenalo jít k soudu průtahy. To znamenalo výdaje. To znamenalo riskovat. Zaměstnavatel nemusí mít pojištění. Možná nebudou schopni zaplatit. V době projednávání případu mohli zkrachovat. Soudem přiznaná paušální částka nemohla být investována tak, aby poskytovala spolehlivý příjem chráněný proti inflaci na celý život. Jednalo se o jednorázovou platbu. Netrvalo to věčně.
Pokud byl zaměstnavatel soukromě pojištěn, měla přednost pojišťovna. Mohla by nabídnout malou jednorázovou platbu brzy po nehodě. Zaměstnanci s tím často souhlasili. Proč? Protože se obávali zpoždění, nákladů a nejistoty soudního sporu o získání plné hodnoty pohledávky.
Z národního hlediska to bylo plýtvání. Právní náklady se hromadily. Administrativní náklady pojistitelů byly přeneseny na pojištěnce prostřednictvím vyššího pojistného.
Pojistitelé tvrdili, že stanovení pojistného na základě individuálního rizika vytváří pobídky pro průmyslovou bezpečnost. To je férový argument. Pojistné na základě rizika se však může vztahovat také na národní program pojištění proti úrazu. Motivační struktura je zachována. Neefektivita mizí.
Některé země odstranily právo zaměstnanců žalovat zaměstnavatele za nedbalost při zavádění systému zákonného pojištění. Jiné umožnily zaměstnancům doplnit si dávky za pracovní úraz podáním žaloby z nedbalosti. Přístupy byly různé. Pokračoval trend směrem k veřejné správě.
Kontext rozvojových zemí
Přístup právní odpovědnosti pokračuje v mnoha rozvojových zemích pro všeobecnou zdravotní péči. Velcí zaměstnavatelé v dolech nebo na specifických zemědělských plantážích (cukr, čaj, kaučuk) jsou povinni zajistit kliniky a nemocnice pro své zaměstnance a jejich rodiny. To poskytuje přístup ke zdravotnickým službám pro lidi žijící daleko od velkých městských center.
Dodržování je obtížné. Zaměstnavatelé často obcházejí ducha zákona. Zaměstnanci mají podezření, že lékaři a sestry dluží loajalitu vůči svým zaměstnavatelům. Léčba může být optimalizována na úkor kvality. Potvrzení o invaliditě se může zdráhat vydat.
Poskytovat veřejné služby v těchto oblastech ostatním obyvatelům, kteří nepracují pro velkého místního zaměstnavatele, není ekonomicky proveditelné. Integrace služeb zaměstnavatelů se službami státní správy je obtížná.
V řadě zemí jsou zaměstnavatelé povinni poskytovat určité úrovně peněžitých dávek pro krátkodobá onemocnění. Šest až osm týdnů je běžnou praxí. Tím se zabrání administrativní složitosti vnitrostátních dávek sociálního zabezpečení. Vyhýbá se také vytváření nemocenských fondů doplněných o systémy zaměstnavatelů. Existují ustanovení na ochranu práv zaměstnanců v případě, že zaměstnavatel ukončí činnost.
Odborníci na sociální zabezpečení preferují státní pojištění. Nabízí lepší ochranu. Odpovědnost zaměstnavatele je však v rozvojových zemích stále široce používána. Pokrývá pracovní úrazy. Pokrývá nemoci. Zahrnuje dávky v mateřství. Pokrývá odstupné. Přechod na jednotné systémy pokračuje. Je to nedokončené. Kompromisy mezi efektivitou, spravedlností a administrativní proveditelností zůstávají nevyřešeny.
Skryté náklady spořících programů
Rozvojové země často spoléhají na fondové systémy, které poskytují důchody, dávky v případě úmrtí a dávky v invaliditě. Mechanismus je jednoduchý. Každý zaměstnanec má svůj osobní účet. Pokud nastanou nepředvídatelné okolnosti, vyberou peníze. Nejedná se o model sociálního pojištění. Žádné sdílení rizika. Není nikdo, s kým byste mohli sdílet břemeno. Tento design se vyhne administrativním komplikacím spojeným se správou pravidelných hotovostních plateb. Vládám se to líbí, protože to podporuje úspory. Tyto úspory lze zahrnout do národních rozvojových plánů.
Zaměstnanec za to ale platí vysokou cenu.
Za prvé, kompenzace za předčasná kariérní rizika je slabá. Pokud se stanete invalidou ve věku 20 let, částka na účtu bude malá. Za druhé, finanční prostředky jsou uloženy ve státních dluhopisech. Úrokové sazby jsou pevné. Inf spotřebovává skutečné náklady. Když odejdete do důchodu, vaše úspory mohou být zlomkem toho, čím jste přispěli. Za třetí, obdržíte jednorázovou platbu. Nemůžete bezpečně investovat pro příjem chráněný proti inflaci. Peníze jsou vyhozené. Jsou investovány neefektivně. Nebo prostě zmizí.
Proč se povinné ručení stalo standardem
Povinné pojištění zaplňuje mezeru, kde dobrovolná svépomoc zaostává. Zákonodárci chtěli poskytovat zdravotní dávky a peněžní platby nemocným, postiženým, vdovám a starým lidem. Obávali se vládního zásahu. Obávali se vyšších daní potřebných k financování důchodů. Politický kompromis nabídlo povinné ručení. Vytvářel pracovníky [IMG:0] Vyhnul se nepřijatelným úrovním vnitrostátního zdanění.
Systém je založen na příspěvcích zaměstnavatelů a zaměstnanců. V některých případech může stát poskytnout malou dotaci. Cílem je snížit potřebu podpory příjmu. Snížená sociální pomoc znamená nižší místní daňové příjmy. Toto je cyklus snižování zátěže.
Tyto příspěvky jsou však v podstatě daní z výdělečných příjmů. Zaměstnavatelé se snaží přesouvat náklady. Přenášejí to na spotřebitele prostřednictvím vyšších cen. Častěji to přenášejí na své zaměstnance prostřednictvím nižších mezd. Podíl zaměstnavatele je zřídka kryt čistým ziskem. Zaměstnanci přijímají příspěvky zaměstnavatele, protože je považují za součást svého celkového platu. Díky tomu je schéma přijatelné.
Výběr příspěvků je jednodušší než daň z příjmu. Jednoduchost je dobrá. Vysoké sazby příspěvků však vytvářejí vedlejší efekty. Pracovníci mohou opustit formální zaměstnání a vstoupit do „černé“ nebo šedé ekonomiky. Zaměstnavatelé se mohou vyhnout odpovědnosti tím, že najímají smluvní zaměstnance. Zaměstnanci na plný úvazek se stávají zátěží.
Strukturální nedostatky sociálního pojištění
Sociální pojištění se snaží snížit chudobu. Mnoho zemí se pokusilo tyto díry zacpat. Klíčovým problémem je analogie pojištění. Platby dostávají ti, kteří přispěli. To však nezahrnuje lidi, kteří nikdy nepracovali. Lidé, kteří se stanou zdravotně postiženými před vstupem na trh práce, jsou vyloučeni. Rizika, která vznikají bezprostředně po zahájení práce, jsou ignorována. Muži a ženy, kteří opouštějí trh práce kvůli rodinným povinnostem, jsou ignorováni.
Poměr příspěvků a dávek diskriminuje skupiny, které přerušily kariéru. Obvykle jsou to ženy. Čím méně let placené práce, tím méně výhod získáte. Také ignoruje velikost rodiny. Pracovníci se závislými osobami (manželé a děti) potřebují více. Rodinná závislost ale není pojistitelné riziko. Systém zachází se všemi jako s jednou jednotkou.
Pokud by byly dávky vázány na příjem, lidé s nízkými příjmy by dostávali velmi málo dávek. To je nechrání před chudobou. Alternativa, paušální platby a dávky, by velmi zatížily osoby s rodinami s nízkými příjmy. Je to chůze po laně.
Přilákat podnikatele je těžké. Totéž platí pro ochranu zaměstnanců malých zaměstnavatelů. Zamysleme se nad zemědělstvím. Zamysleme se nad úklidem. Tyto sektory jsou mimo systém.
Uzavírání mezer v bezpečnostní síti
Byl vyvinut čistý model pojištění. Země změnily své plány, aby se vyrovnaly s protivětrem. Zvýšily dávky pro závislé osoby. Svůj přínos vysvětlují časem stráveným mimo trh práce. Jako důvody neúčasti se nyní často uvádí nemoc a invalidita.
Zavedení minimálních výhod. Tyto platby jsou nad nezbytně nutnou úrovní plateb pro lidi s nízkými příjmy. Moderní dávkové systémy často upřednostňují osoby s nízkými příjmy. Některé země kombinují platby s daní z příjmu. Na dávky stále platí pevnou částku. Tento systém není příliš čistý. Je také spravedlivá.
“Očekávání, že dávky budou vázány na platby, diskriminuje lidi, často ženy, kteří mají méně let placené práce kvůli rodinným povinnostem.”
Tato změna se odchyluje od přísné pojistně-matematické spravedlnosti. Zahrnuje sociální solidaritu. Cílem již není jen sdílení rizik. Cílem je zabránit chudobě. Náklady se stávají ještě složitějšími. Původní jednoduchost osobních účtů zmizela. Na jeho místě bude zamotaná, nedokonalá, ale humánnější záchranná síť.
Znamená to, že systém je opravený? Vlastně ne. Napětí mezi osobní odpovědností a obecnou bezpečností pokračuje. Vláda je i nadále nakloněna podpoře rozvoje prostřednictvím nucených úspor. Dělníci se nadále obávají, že inflace podkope jejich budoucnost. Mechanika se změnila, ale základní úzkost zůstává.
Sdílená prosperita to mění tím, že přeruší spojení se zaměstnáním. V některých zemích jsou financovány přímo z daní, nikoli z příspěvků na sociální zabezpečení. Pokud je platba založena na věku, často se nazývá „demogrant“. Nejčastějším příkladem jsou rodinné dávky. Logika je zde jednoduchá: rodiče by neměli být závislí na mzdě, aby uživili své děti.
Touto cestou se ubírají i důchody. Některé země zaručují minimální důchod pro každého. V ostatních případech systém začíná s možností založenou na příjmu a odtud se vyvíjí. V některých případech nemusí mít federální vláda pravomoc vybírat příspěvky. Univerzalismus se stal jedinou schůdnou cestou rozvoje. K této změně dochází i v rámci podpory lidí se zdravotním postižením. Nyní se jedná o minimální platbu, která závisí pouze na stupni postižení. Zdravotní péče je konečná hranice. Argumentem je, že občané mají právo na zdravotní péči. To není privilegium, které lze získat prací.
Matoucí realita sociální pomoci
Univerzální krytí nenahrazuje potřebu podpory příjmu. Zbývají pouze místa. Vyspělé společnosti stále potřebují sociální záchranné sítě pro nejchudší. Tyto programy jsou založeny na vašich potřebách. Musíte přiznat příjem. Musí být uveden počet členů domácnosti. Musíte prokázat oprávněnost svého nároku.
To vyžaduje test prostředků. Berou se v úvahu příjmy a kapitál. Pokud nashromáždíte příliš mnoho úspor, nebudete mít již nárok na pomoc. Některé systémy kontrolují pouze příjem. S kapitálovým příjmem se zachází stejně jako se mzdou. Sociální pracovníci mají často diskreční pravomoc. Rozhodují o tom, zda dostanete pomoc a v jaké výši.
Ne každý zná pravidla. Něco z toho je záměrné. S tímto problémem se potýkají vyspělé země. Snaží se proměnit pomoc v nárok. Rozsah a pravidla byly zveřejněny. Reklamace jsou povoleny. Kodifikace přináší standardizaci. Ničí také pružnost. Lidský úsudek je ztracen.
V některých oblastech je podpora příjmu zbytková. Výplata je nižší než sociální pojištění. Ve Spojeném království se jedná o doplněk k sociálním dávkám. Pomáhá lidem, kteří nepobírají nemocenské dávky. Pomáhá těm, jejichž podpora v nezaměstnanosti byla vyčerpána. Podporujeme rodiny s jedním rodičem. Vdovy byly dříve vyloučeny. Nyní je rozdíl ještě menší.
Existují však i nevýhody. Za prvé, trestá práci. Každý vydělaný dolar snižuje vaši výplatu. Nemůžete ušetřit, protože používáním svých úspor nemáte nárok na pomoc. Za druhé, stigmatizace. Spoléháte na „sociální zabezpečení“. Za třetí, lidé se nehlásí. Pravidla nejsou transparentní. Ostuda je skutečná. Miliony lidí, kteří nemají nárok na pomoc, nepožádaly.
Programy byly přejmenovány, aby zmírnily úder. Ve Spojeném království byla zavedena „doplňková dávka“. V Britské Kolumbii se tomu říká GAIN. Zaručený příjem zní lépe než pomoc. Kvalifikační požadavky se značně liší. Obvykle se jedná spíše o místní než o centrální agenturu. Financování pochází z daní. Obvykle prostřednictvím místních daní.
Pracovníci na plný úvazek se ve Spojeném království nemohou ucházet. Ve Spojených státech se program Aid to Families with Dependent Care (AFDC) zaměřuje na rodiny s jedním rodičem. To vytváří zvrácené pobídky. Opustit rodinu se stává chytrým krokem. Existuje také fiktivní opuštění rodiny. Existují i další programy pro nevidomé a handicapované. Starší lidé mají své vlastní cesty.
Medicaid ve Spojených státech je forma veřejné pomoci pro zdravotní péči. Pojištění je dostupné lidem s nízkými příjmy. V Irsku existuje zdravotní karta. Můžete požádat, pokud máte nízký příjem. Bezplatná pomoc je lepší než platit z vlastní kapsy. Podobné karty má i Jižní Korea. Přístup pro chudé se zlepšil.
V Evropě existuje příspěvek na bydlení. Podpora placení nájemného a daně z nemovitosti. Dostanete to, ať pracujete nebo ne. Na velikosti rodiny záleží. Důležité jsou otázky spojené s placením nájemného. Toto je test prostředků. Ale je to čistší než sociální zabezpečení. Méně stigmatu. Více přímé podpory.
Možnosti negativní daně z příjmu
Sociální podpora je narušena. Ostuda je velká. Pravidla jsou složitá. Lidé se nehlásí. Záporná daň z příjmu tento problém řeší. Používá existující daňové informace. Vláda automaticky určuje potřebu. Není vyžadována žádná aplikace.
To funguje pouze v případě, že každý podává daně, bez ohledu na to, jak nízký je příjem. Není to povinné ve všech zemích. Kanada takto doplňuje důchody. To funguje dobře.
A co mladí lidé? To nejde. Jejich životy se rychle mění. Choroba. Nezaměstnanost. Změna zaměstnání. Rozvody. Opakovaná manželství. Příjem se měsíc od měsíce liší. Nyní přichází chudoba. Ne po skončení daňového roku. Systém je příliš pomalý. Potřebujete hotovost, potřebujete hotovost. Příští duben ne.
Dočasný charakter obecných remitencí
Vládní remitence nejsou neměnné. Mění se. Ceny se upravují. Kritéria způsobilosti jsou rozšířena nebo zúžena. Pokoušet se jasně zhodnotit „současnou situaci“ v každé zemi je zbytečné. Krajina se mění rychleji, než to dokážou zachytit statické obrázky.
Základní informace zde vycházejí z konkrétní situace v polovině 80. let. Konkrétně je převzat ze zpráv předložených 140 zeměmi americké správě sociálního zabezpečení. Tyto zprávy byly publikovány v roce 1985 pod názvem „Programy sociální péče po celém světě“.
Tento zdroj poskytuje strukturální rámec. Ukazuje, jak země kategorizují finanční podporu poskytovanou svým občanům. Ale to jsou historická data. Čísla jsou zastaralá. Během desetiletí mohly být zde popsané mechanismy aktualizovány, nahrazeny nebo zastaraly.
Tento archiv zůstává důležitým referenčním bodem pro ty, kdo sledují historické systémy sociální ochrany. Nabízí srovnávací perspektivu. Podívejte se, jak se různé finanční filozofie z doby před deseti lety proměnily v měsíční platby. Současné politické návrhy však musíme hledat jinde. Údaje z roku 1985 jsou základem moderní ekonomiky, nikoli plánem akce.
Tři pilíře státního důchodu
Většina zemí používá jeden ze tří národních důchodových modelů. Existují také fixní důchody, kde se příjem nebere v úvahu. Získáte ho, pokud v zemi žijete dostatečně dlouho nebo tam pracujete a přispíváte do systému. Je běžné ve skandinávských zemích a zemích Commonwealthu. Existují také důchody, jejichž výše závisí na výši příjmu (průměrný příjem). V tomto případě se kontroluje stav vašeho bankovního účtu. Třetí a nejběžnější typ váže výhody na peníze vydělané prací.
To je bod zlomu. Většina zemí s definovanými důchody nakonec přidala druhý pilíř. Kombinuje základní záchrannou síť a příplatek související s příjmem.
Jak různé země poskytují základní záruky
Nový Zéland vyplácí pevný důchod. Nárok na něj vzniká od 60 let věku při splnění podmínek pobytu. Manželské páry vydělávají dvakrát více než svobodní. Tato částka tvoří významnou část průměrného výdělku.
V Nizozemsku je situace jiná. Jakmile dosáhnete 65 let, můžete pobírat vysoký důchod. Tvoří se z příspěvků. Pokud je jeden rok vynechán, částka platby se snižuje. Manželky dostávají méně než polovinu toho, co jejich manželé. Irský systém je méně štědrý. Je určen pouze pro pracující, kteří platí minimální odvody.
V Austrálii se používají smíšené přístupy. Fixní důchody začínají ve věku 70 let. Důchody závislé na příjmu začínají ve věku 60 let pro ženy a 65 let pro muže.
Proč Skandinávie změnila názor
Po druhé světové válce některé skandinávské země opustily systémy předčasného důchodu související s příjmem. Starý systém byl nepopulární. Byla těžká. Výhody se snižovaly, když byl k dispozici majetek, což odrazovalo lidi od vlastního spoření.
Jak se ukazuje, paušální částka nestačí pro všechny kromě nejhůře placených pracovníků. Takže přidali druhou úroveň na základě výdělků. Dánsko, Finsko, Norsko a Švédsko poskytují pevné důchody podle místa bydliště. Ve třech z těchto zemí vydělává manželský pár výrazně méně než dva svobodní. Každý z těchto plánů je doplněn důchodem závislým na příjmu na základě vašeho příjmu.
Kanada šla stejnou cestou. Spojené království postupně přešlo na dvouúrovňový systém. Požadavky na obě úrovně se liší v závislosti na délce krytí. Za doby nepřítomnosti v práci uznané za platné se přidělují pojistné body. Zaměstnavatelské plány pomáhají zajistit určitý minimální strop benefitů.
Výhody dvouvrstvého modelu
Ve Skandinávii a Kanadě má dvouúrovňový přístup zjevné výhody. Za prvé, základní důchody, které nejsou testovány na příjem, podporují lidi bez pojistného krytí. To platí i pro osoby se zdravotním postižením. To platí i pro ty, kteří nepracovali z rodinných důvodů. Takový systém může pomoci vdovám nebo manželkám, které zažívají rozvod nebo rozchod. Podobné výhody má i novozélandský systém.
Za druhé, lidé s vyššími příjmy také přispívají více. Dostávají vyšší důchody. Stát garantuje jejich kupní sílu. To snižuje potřebu zaměstnavatelských penzijních systémů. V soukromých plánech je konečná výplata určena tím, zda vaše investice překoná míru inflace. Vládní schémata toto riziko eliminují.
Jak vlastně penzijní fondy fungují
Když začaly příspěvkové systémy, fungovaly jako soukromé pojištění. Pojistní matematici vypočítali výši výplat. K výplatě důchodů byl vytvořen kapitál (fond). I když nikdo nepřispívá novými příspěvky, akumulovaná hodnota může pokrýt výdaje. Tento model se nazývá kapitalizovaný nebo plně zálohovaný model.
První německý plán, zveřejněný v roce 1889, přijal tento přístup. Nárok má většina pracovníků do určité úrovně příjmu. Zaměstnanci a zaměstnavatelé platí stejné příspěvky na základě příjmu. Vláda poskytuje dotace jednotlivcům s nízkými příjmy, což jim zaručuje vyšší penze, než by mohli získat pouze prostřednictvím kapesného.
Tím jsou porušeny zásady soukromého pojištění. Když systém začínal, důchodci dostávali z důchodů více, než bylo jejich pojistné. Jiné země často nabízejí tuto „kompenzaci“ starším pracovníkům při spouštění nových programů.
Přechod na systém distributivního financování
Po druhé světové válce všechno změnila rychlá inflace. Požadovala zásadní změny ve financování důchodů.
Namísto vytváření velkého kapitálového fondu se nyní dávky vypočítávají na základě očekávaných nákladů na důchody pro následující roky. Jedná se o průběžný přístup. Toto je standard pro veřejné důchodové systémy. Na rozdíl od soukromých důchodů.
Soukromé plány stále vyžadují kapitál. Budoucí generace nelze k účasti nutit. Národní plánování je v podstatě mezigenerační dohoda.
Dnešní pracující musí platit provozní náklady dnešních důchodců. Dělají to v naději, že příští generace pracovníků bude později vyplácet důchody požadované zákonem.
Je tento model udržitelný? Záleží na tom, koho se ptáte.
Jak se vyvíjí valorizace důchodů v závislosti na růstu mezd
Konec 50. let znamenal zlom. Rychlý ekonomický růst donutil vlády čelit obtížným matematickým problémům. Pokud se důchod vypočítává pouze na základě nominální částky plateb provedených během doby zaměstnání, může to být matematicky správné v době časového rozlišení, ale finančně katastrofální během důchodu. Reálné mzdy rostou. I když pobíráte fixní důchod, množství nakupovaného zboží se bude postupně snižovat v poměru k vašim životním nákladům.
Řešení nebylo postupné. Bylo to strukturální.
Byly vyvinuty složité vzorce pro úpravu důchodů podle celkových úrovní příjmu. V roce 1957 se touto cestou jako první vydalo západní Německo. Tento model se stal populárním. Rakousko, Švýcarsko a Spojené království souhlasily a uznaly, že inflace a hospodářský růst slíbily zničit statickou spotřebu.
Ne každý volí stejnou cestu.
V Itálii a některých východoevropských zemích je tento přístup jednodušší. Důchody jsou vázány na příjmy za posledních několik let. Logika je jednoduchá: váš příjem v důchodu by měl odrážet to, co jste vydělávali, když jste přestali pracovat.
Ale jsou tu i nevýhody. Důchody trpí, pokud se příjem zaměstnance později v životě sníží kvůli zranění, zkrácení pracovní doby nebo odchodu do důchodu. Takový systém trestá nestabilitu.
Francie a další země přijaly odlišné strategie. Vyplácejí vám důchod na základě vašich „nejlepších“ let výdělku. Tím se vyhladí případné odchylky. Bývalý Sovětský svaz nabídl alternativu. Můžete si vybrat rok, za který se vám důchod vypočítá. Nebo si můžete vybrat nejlepších pět let v řadě z posledních deseti.
Ochrana jednotlivců a žen s nízkými příjmy
Na prvních plánech Německa bylo něco divného. Ti s nízkými mzdami dostávali zpět více, než odpovídaly jejich příspěvky. Byl to přerozdělovací mechanismus. Vláda od toho později upustila, ale myšlenka zůstala. Bylo to zkopírováno. Spojené státy přijaly podobnou logiku ve svých následných plánech.
Dalším nástrojem je minimální důchod.
Německo i USA zavedly nižší limity. Ve Spojených státech toto pravidlo platilo až do roku 1981, kdy bylo zrušeno pro ty, kteří ještě neodešli do důchodu. Ale stále je to důležitá záchranná síť.
Proč je to důležité?
Kvůli genderové propasti. Navzdory pokroku v antidiskriminačních zákonech jsou průměrné roční výdělky žen stále výrazně nižší než u mužů. Jejich kariéra je často přerušena. Čerpání rodičovské dovolené zkracuje dobu placení příspěvků. Model paušálního příspěvku tuto realitu penalizuje. Tuto situaci může zmírnit minimální důchod.
Většina zemí však preferuje jiné mechanismy. Sociální důchody závislé na příjmu.
Tento model následuje také Belgie a Francie. Nedostáváte fixní minimum na základě příspěvků. Po zhodnocení ostatních příjmů dostáváte podporu na základě majetkových poměrů. Jedná se o sociální záchrannou síť, která se liší od pojistné logiky základních důchodů.
Boj s inflací
Vývoj po 2. světové válce vedl k automatickým úpravám.
Důchody se začaly vázat na cenové indexy. Nebo v některých případech na úroveň průměrného příjmu. Pravidla jsou jednoduchá. Použijte to, co pro důchodce funguje nejlépe.
To je zaměřeno na udržení kupní síly.
Inflace však ne vždy dobře koreluje s růstem mezd. Tento vzorec vytváří napětí, když ceny rostou rychleji než příjmy. Vláda reagovala odkladem změn. Nebo to můžete udělat změnou vzorců.
Je to neustálá úprava. Cílem je stabilita. V praxi jde o vyjednávání mezi státním rozpočtem a přežitím důchodců. Systém se mění. Hlavní tlaky jsou zachovány.
Dopad věku odchodu do důchodu a souvisejících ustanovení na odchod do důchodu
Obvykle neexistuje žádný konkrétní věk, ve kterém můžete získat plný důchod. Velmi se liší v závislosti na tom, kde žijete. V Evropě muži obvykle dosahují důchodového věku mezi 60 a 67 lety. A co ženy? Rozpětí je o něco užší, obvykle od 55 do 66 let. V rozvojových zemích může být ještě nižší.
Tento rozdíl není náhodný. Odpovídá délce života. Delší očekávaná délka života znamená delší dobu odchodu do důchodu, což vytváří tlak na veřejné finance.
Mezi muži a ženami však existují rozdíly. Ženy obvykle odcházejí do důchodu dříve než muži. Proč? Historicky byli manželé považováni za starší než jejich manželky. Snížení věku odchodu do důchodu pro ženy umožňuje párům odejít do důchodu společně.
Tato logika je chybná. Ženy, které pracovaly krátkou dobu, podléhají sankcím. Přispívají méně. Výsledek? Méně finančních prostředků.
Trend směřuje k vyrovnání věku. Snížení věku odchodu do důchodu pro muže v souladu s věkem pro ženy by však bylo nákladné. EU to zatím nestanovila jako povinné. Ekonomická realita povýšila ideologickou rovnost.
Předčasný odchod do důchodu: dvousečná zbraň
Obvykle je možné získat předčasný důchod. O několik let dříve než obvykle. Očekává se však snížení plateb. Pojistně-matematické výpočty snižují platby, aby zohlednily další roky výběru.
To platí pro programy štědrých příjmů. Snížení vás nemusí dostat pod hranici chudoby.
Proč k takovému kroku přistupují?
U některých lidí je to spojeno se špatným zdravím. Někteří lidé si chtějí užívat života co nejlépe, zatímco jejich tělo ještě normálně funguje.
Může dojít ke zpoždění. Odložený odchod do důchodu. Delší participace pracovní síly. Na oplátku dostanete vyšší důchod. Tyto mechanismy existují v boji proti poklesu pracovní síly. Když se poměr zaměstnanců a důchodců sníží, musí se zvýšit odvody. Tento tlak můžete snížit oddálením odchodu do důchodu.
Je logické, že s prodlužující se délkou života by se měl zvyšovat i věk odchodu do důchodu. V šedesátých letech byla situace přesně opačná. Systémy snížily věk odchodu do důchodu.
Proč? Politika.
Míra nezaměstnanosti stoupá. Vlády využívají předčasný odchod do důchodu k uvolnění pracovních míst pro mladší pracovníky. Snížili oficiální údaje o nezaměstnanosti. Dlouhodobá finanční zátěž ustupuje do pozadí krátkodobých pracovních cílů.
Objevují se složitá pravidla. Pokud jste byli důchodově pojištěni 35 let, můžete mít nárok na předčasný starobní důchod v plné výši. Nebo pokud jste rok nezaměstnaní. Osoby se zdravotním postižením? Odcházejí dříve do důchodu. Lidé, kteří tvrdě pracují? Vypadnou z rutiny dříve. Uvolňují se pracovní místa pro najímání mladých lidí? Toto je další cesta ven.
Některé země vyžadují pro získání těchto dávek předčasného odchodu do důchodu test příjmu.
USA šly proti tomuto trendu. V budoucnu se bude věk odchodu do důchodu postupně zvyšovat. Od 65 do 67 let. Řešení dlouhodobých problémů solventnosti spíše než politické výhodnosti.
Částečné důchody a příjmová past
Norsko vyvinulo nový model v roce 1972. Částečný důchod.
Lidé ve věku 67–69 let mohou pracovat na částečný úvazek. Můžete pobírat částečný důchod. To vytváří pozvolný přechod. Žádná náhlá přestávka.
V roce 1976 Švédsko také zavedlo politiku zaměřenou na lidi ve věku 60–64 let. Tuto politiku přijalo i Španělsko. A co Velká Británie? Pouze v omezeném měřítku.
Většina industrializovaných systémů má příjmové limity. Pokud budete v důchodu vydělávat příliš mnoho, bude vám důchod snížen. Některé plány vyžadují úplné vypnutí.
Tato pravidla způsobují, že starší pracovníci ztrácejí své pravidelné zaměstnání.
Hlavním důvodem je ale štědrost. Veřejné i soukromé důchodové systémy se zlepšují. Lidé mají možnost udělat krok zpět.
Závislá manželka: Dědictví rizika
Rané plány byly zaměřeny na zajištění jeho závislé manželky. Mezi první a druhou světovou válkou vytvořili další ustanovení.
To vytváří zvrácené pobídky. Vlastní příspěvky žen mohou být „zbytečné“. Může vydělávat méně, než je příjem její vyživované manželky.
Rozvodovost stoupá. Počet kohabitujících roste. Ženy jsou stále více závislé na samozřejmých důchodech.
Některé země, jako Německo, Rakousko a Itálie, stále nemají opatření pro závislé manželky.
To je důležité pro boj proti chudobě. Ženy žijí déle. Přežijí své manžele. Potřebují vlastní finanční základnu.
Některé země umožňují ženám v domácnosti přispívat dobrovolně. Tohle dělá jen velmi málo lidí.
Někteří lidé rozdělují své důchodové body mezi své manželky. Spojené království uděluje body za péči o závislé nebo postižené děti. Do 20 let. Na základě předchozích příspěvků.
Schémata to opravují i pro vdovce.
Vdovy si často vybírají mezi svými vlastními právy a některými právy svého zesnulého manžela.
Švédsko je výjimkou. Kromě fixního důchodu dostávají vdovy také dávky související s příjmem.
Sítě pojišťoven byly posíleny. Ale stále jsou postaveny ve starých prostorách. Jak důležité je to, když je vám 70 let a žijete sami?
Toto je skutečná otázka.
Historie a zásady odškodňování pracovních úrazů
Nejstarší formou sociální ochrany nejsou starobní důchody ani podpora v nezaměstnanosti. Jedná se o pojištění proti úrazům při práci. Německo položilo základ tomuto systému v roce 1884. Pokud byl dělník dočasně invalidní, dostával polovinu svého výdělku po dobu čtyř týdnů. Poté se výše plateb zvýšila na dvě třetiny výdělku. Trvalá invalidita zakládala nárok na důchod vypočítaný ze dvou třetin výdělku za předchozí rok. V případě částečné ztráty pracovní schopnosti byly platby sníženy úměrně míře ztráty. Pokud osoba vyžadovala neustálou péči, byly přiděleny další finanční prostředky.
Je důležité si uvědomit, že veškeré náklady hradí zaměstnavatel. Pojistné přímo záviselo na míře rizika spojeného s profesí. Fondy státního pojištění tyto prostředky shromažďovaly a vyplácely dávky.
Británie zvolila jinou cestu v roce 1897. Zaměstnavatelé byli odpovědní za vyplácení náhrad, ale nemuseli toto riziko pojistit. Platba činila polovinu základního platu po dobu až šesti měsíců. Reklamace by pak mohla být vyřízena jednorázovou platbou.
Tyto dva modely – německé pojištění a britská odpovědnost zaměstnavatele – utvářely globální politiku po celá desetiletí. Kontinentální Evropa následovala příkladu Německa. Země Commonwealthu a USA následovaly Spojené království. V Indii byl v roce 1923 schválen zákon založený na britském vzoru, ačkoli pokrytí bylo minimální. Belgie, Nizozemsko, Francie a Spojené království zavedly během druhé světové války ve svých koloniích zákony o odpovědnosti zaměstnavatelů. Většina z nich byla následně převedena na pojišťovací systémy. Skandinávské země navrhly hybridní model: zaměstnavatelé museli pojistit rizika, ale mohli si vybrat svého vlastního pojistitele.
V roce 1946 Británie změnila kurz. Zavedla povinné ručení prostřednictvím státního systému. Všichni zaměstnavatelé platili stejnou sazbu pojistného. Dávky začínaly paušální sazbou pro invaliditu a poté přecházely do invalidního důchodu v závislosti na závažnosti. Doplatky pokrývaly ušlý výdělek a potřebu vnější péče.
Dnes je pojištění standardem v průmyslových zemích. Soukromé pojištění však zůstává v Dánsku, Finsku a většině států USA. V některých zemích si zaměstnavatelé mohou vybrat mezi veřejnými a soukromými pojistiteli.
Proč je to důležité pro vaši peněženku? Pracovní úrazy a nemoci z povolání přinášejí vyšší výhody než nemoci nesouvisející z povolání. V některých evropských zemích dosahují dávky v dočasné invaliditě 100 procent předchozího výdělku. Tyto platby pokračují, dokud nejsou přiznány dlouhodobé výhody. U dlouhodobých dávek je hlavním kritériem ztráta výdělečné schopnosti. Částečná invalidita je zde řešena velkoryse než v rámci všeobecného sociálního pojištění. V některých zemích jsou dlouhodobé dávky 100 procent výdělku.
Legální cesta však stále existuje. V některých zemích a státech USA můžete stále žalovat o zaplacení jednorázové částky. To s sebou nese náklady, zpoždění a nejistotu. Proměnit jednorázovou platbu ve spolehlivý celoživotní příjem je obtížné.
Tyto systémy mají tři charakteristické rysy, které sahají až k jejich počátkům v odpovědnosti zaměstnavatele:
- Financování: Příspěvky jsou obvykle financovány výhradně zaměstnavateli.
- Podmínky: Platby začínají prvním dnem nástupu do zaměstnání.
- Účel: Hotovostní platby jsou kompenzací, nikoli podporou příjmu.
Vzhledem k tomu, že účelem je kompenzace, jsou platby vyživovaným osobám obecně vyloučeny. Pokryty jsou pouze přeživší závislé osoby, nikoli současné závislé osoby. Kompenzační dávky mohou být vypláceny navíc k platu nebo důchodu.
Porovnejte to s modely sociálního pojištění. Zde přispívají jak zaměstnavatelé, tak zaměstnanci. Často je vyžadována minimální doba přispívání, než získáte nárok na dávky. Částka, kterou zaplatíte, může záviset na tom, jak dlouho přispíváte. To znevýhodňuje pracovníky, kteří se stanou zdravotně postiženými na začátku své kariéry.
Hlavní dávka v systémech sociálního pojištění je určena na podporu příjmu. Nemůžete jej přijímat současně s jinými platbami, které plní stejnou funkci. A na rozdíl od logiky paušálních částek kompenzačních systémů je pravděpodobnější, že sociální zabezpečení poskytne dávky pro závislého manžela nebo manželku.
Kompromis je zřejmý. Kompenzační systémy nabízejí okamžité vysoké výhody, ale nezajišťují dlouhodobou jistotu pro závislé osoby. Sociální zabezpečení poskytuje stabilní příjem, ale vyžaduje historii příspěvků a sdílení nákladů. Která struktura vás lépe ochrání, když se mechanismus rozbije?
Po válce se samozřejmým krokem stalo začlenění systému průmyslového úrazového pojištění do širšího systému sociálního zabezpečení.
Švýcarsko to udělalo velmi brzy. Od roku 1911 systém pokrýval průmyslové i jiné havárie. Nový Zéland nezůstává pozadu.
Ale proč je to nutné?
Rozlišování mezi pracovními úrazy a jinými úrazy může být matoucí. Právní překážky jsou specifické. Úraz musí „vzniknout ze zaměstnání a v jeho průběhu“. Zní to jednoduše. Ve skutečnosti tomu tak není.
Stanovení této hranice je složité. Některé plány také zohledňují dobu cesty do práce a zpět. V jiných ne.
Pak přichází lékařská nejednoznačnost. Jak mohu prokázat, že moje ztráta sluchu nebo artritida je způsobena prací? Často to není možné. V některých případech může být pracovní úraz způsoben jen částečně. Hranice jsou rozmazané.
Tato ustanovení společně tuto nejednoznačnost odstraňují. Ve společnosti také probíhají diskuse. Proč by měly být lidem se stejnou mírou postižení vypláceny různé dávky, jen z různých důvodů?
Nizozemsko je v tomto ohledu výjimkou. Všeobecné služby pro osoby se zdravotním postižením nabízejí již od roku 1976. Na důvodu nezáleží.
Tento přístup je ale drahý. Přivést všechna invalidní pojištění na úroveň předchozích vysoce placených profesních plánů by bylo nákladné. Většina zemí to nebere.
Kdo platí nemocenskou?
Nemoci nesouvisející s prací jsou léčeny odlišně.
Většina vyspělých zemí vyplácí nejprve krátkodobé dávky. Následuje čekací doba od šesti měsíců do jednoho roku i déle před přechodem na dlouhodobý invalidní důchod.
První týdny jsou obdobím třenic.
V Rakousku, Belgii, Německu a Spojeném království náklady obvykle hradí zaměstnavatel. Fond sociálního zabezpečení přijde později. V některých případech dostává zaměstnavatel náhradu. Někdy ne.
V některých zemích existuje „čekací doba“. Nemoc trvající méně než tři dny? Jste ponecháni bez podpory.
V ostatních se do dávky započítávají první tři dny. Pro krátkodobé případy není vyžadováno lékařské potvrzení.
Míry náhrady zisků se velmi liší.
- Plná platba: Rakousko a Belgie nabízejí až 100 procent během prvních několika týdnů.
- Omezené sazby: Norsko a Lucembursko stanoví limity výplat.
- Vysoké procento: Švédsko a Dánsko platí 90 %, ale existuje strop.
- Nižší sazby: Francie, Kanada a Řecko často volí 50 % nebo 60 %.
V Irsku a Spojeném království funguje po počáteční platbě zaměstnavatelem systém definovaných dávek. Austrálie a Nový Zéland udělaly totéž, ale s obratem. Jejich přínosy se určují na základě testu majetkových poměrů.
Na tomto pozadí vyčnívají Spojené státy.
Většina států nemá zákonnou krátkodobou nemocenskou. Pouze sociální pomoc nebo dávky v chudobě. U pracovníků soukromého sektoru to závisí na jednání mezi odbory a zaměstnavatelem. Je to patchworkový systém.
Cesta k dlouhodobé invaliditě
Historie dlouhodobých invalidních důchodů sahá až do roku 1889.
Německý důchodový zákon byl první. Týká se lidí, kteří ztratili dvě třetiny své výdělečné kapacity. Mnoho zemí tento model zkopírovalo.
V Evropě je třeba vyčerpat krátkodobou nemocenskou, než lze získat invalidní důchod.
Po druhé světové válce některé země přidaly ustanovení o částečném postižení. Požadavky na způsobilost však zůstávají přísné.
Obecným požadavkem je pětiletá pojišťovací praxe. Pokud nesplňujete podmínky, rozvinuté země často nabízejí sociální záchrannou síť prověřenou finančními prostředky.
Austrálie a Nový Zéland se zaměřují na požadavky trvalého pobytu. Pokud tam žijete dostatečně dlouho, můžete mít nárok na dávku podle majetkových poměrů.
Výpočet užitku
V systémech závislých na výdělku invalidní důchody odrážejí principy starobních důchodů.
Výši dávek určují roky příspěvků. Toto je lineární výpočet.
Některé země poskytují pobídky. Zvyšují důchody invalidům, kteří teprve začínají svůj pracovní život.
Dodatečné platby pokrývají výživu vyživovaných osob. Neustálá péče. Speciální potřeby. Nic z toho není standardní. Jedná se o dodatečné platby.
Marginalizované skupiny: ženy v domácnosti a lidé s postižením od narození
Ne každý má záznamy o pojistném.
Typickým příkladem je žena v domácnosti. Spojené království nabízí nízkou fixní dávku. Je to minimální.
Dánsko je štědřejší. Ženy v domácnosti mají nárok na přiměřený důchodový příjem podle majetkových poměrů.
Někteří lidé jsou invalidní od narození nebo ještě před nástupem do zaměstnání.
Většina zemí je v tradičních schématech ignoruje.
Nizozemsko je zahrnuje do jednotného systému invalidního pojištění.
Realita pokrytí
Většina zemí má k holandskému modelu daleko.
Nezacházejí se všemi postiženými stejně.
Lidé, kteří se stanou invalidní v důsledku nemoci z povolání nebo pracovního úrazu, dostávají tu nejlepší možnou péči. Plná náhrada ušlého výdělku. Zvláštní příspěvek.
Účastníci systému se mají lépe než ti, kteří se neúčastní.
Výše dávky je obvykle určena délkou doby podpory.
Je to systém založený na příčině, následku a příspěvku. A ne z nutnosti.
Nemoc a invalidita jsou pojistně-matematická rizika. Roční výskyt se mírně liší. S nezaměstnaností je to jinak. Hodně váhá. Because of this instability, most countries limit the duration of unemployment benefits. Alternatively, payments may be reduced after a certain period of time.
Pro taková omezení existuje ještě jeden důvod. Osoby s rozhodovací pravomocí chtějí, aby se lidé vrátili do práce. When benefits are stopped or reduced, you are required to look for and be hired for work. Even if the new job pays worse than the previous one. A to i v případě, že příjem bude nižší než výše podpory v nezaměstnanosti. Tento systém je navržen tak, aby nečinnost byla nákladná.
Kdo má skutečně nárok na podporu v nezaměstnanosti?
Hlavním filtrem je placení členských příspěvků. Nemůžete žádat o podporu v nezaměstnanosti jen proto, že jste nezaměstnaní z důvodů, které nemůžete ovlivnit. Museli jste přispívat.
Vezměme si příklad člověka, který odešel ze školy a nikdy nepracoval, nebo těch, kteří pracovali jen krátkou dobu. Obvykle nesplňují kritéria. Ženy vracející se do práce po péči o děti čelí podobným překážkám. Mnoho programů odmítne pokrytí, i když jste přispěli před odchodem z pracovní síly.
To qualify for the payment, you usually must have been employed immediately before you applied for benefits. You also need to prove your availability for the job. Obvykle to znamená registraci na úřadu práce. Dobrovolné opuštění zaměstnání je vážnou překážkou. Totéž platí pro propuštění z důvodu pochybení. Tresty jsou standardní praxí.
How do different countries structure these payments?
Výše dávek se v jednotlivých zemích velmi liší. In some countries, unemployment benefits are equivalent to short-term disability benefits. Canada, Denmark and the Netherlands have adopted this approach. Cíl je jednoduchý. This is about stopping false claims of entitlement to high sickness benefits.
In other countries, unemployment benefits are lower than disability benefits. Tento model následuje Německo, Řecko a Maďarsko. Někde se dávky v invaliditě vyplácejí na základě příjmu, ale podpora v nezaměstnanosti je pevná částka. To dělá Bulharsko a Itálie.
In Australia and New Zealand, sickness and unemployment benefits are means tested. This ensures that payments go to those with the greatest financial need.
Jaká je typická délka podpory v nezaměstnanosti?
The timing for receiving benefits is not uniform. V Bulharsku jsou 13 týdnů. In Hungary, Italy and the Netherlands the period increases to six months. In France, Germany, Luxembourg and the UK, payment over a full year is allowed.
Belgie vyniká. Platby mohou pokračovat neomezeně dlouho. To je ve vyspělých ekonomikách vzácné.
Po zastavení dávek v nezaměstnanosti mnoho, ale ne všechny země umožní jednotlivcům žádat o sociální pomoc. Toto je vaše poslední možnost. Spolehlivost na tato záložní opatření však velmi závisí na místních politikách.
Kdo spravuje tyto programy?
V některých skandinávských zemích podporují systém pojištění v nezaměstnanosti odbory. Nedělají to sami. Tyto programy dostávají silnou vládní podporu. Tento hybridní model, který kombinuje veřejný a soukromý sektor, má za cíl spojit administrativní efektivitu a sociální solidaritu.
Návrh pojištění v nezaměstnanosti odráží napětí mezi ochranou a tlakem. Chrání vás před náhlou ztrátou příjmu. Vyvíjí také tlak na pracovníky, aby přijali první dostupnou práci. Tento kompromis je skutečný.
Jak se dětské přídavky formovaly jako moderní sociální zabezpečení
Krajina podpory rodiny se radikálně změnila v desetiletích po druhé světové válce. Před válkou byly přídavky na děti vzácné, obvykle se vyplácely pouze zaměstnancům a financovaly je přímo zaměstnavatelé. To se změnilo ve 40. a 50. letech 20. století. Hlavním katalyzátorem byla zpráva Beverage ve Spojeném království.
Mnoho evropských zemí, Kanada a Austrálie následovaly britský model a rozšířily své vlastní systémy. Přestali vázat platby na zaměstnání a začali krýt děti všech obyvatel. Francie hrála jinou roli. Poskytoval fixní příspěvek na děti lidí pracujících v afrických koloniích. Jiné země přijaly podobné struktury, včetně Bolívie, Brazílie a Chile.
Dnes je většina programů stále zaměřena na pracující lidi. Malá část programů (většinou ve vyspělých zemích) pokrývá celou populaci. Spojené státy jsou výjimkou. Neposkytují obecné rodinné dávky. Pomoc pro nezaopatřené děti je dostupná pouze prostřednictvím cílené pomoci založené na příjmu.
Cíl: boj proti chudobě a zvýšení porodnosti
Některé systémy tyto platby využívají ke zmírnění situace vícečlenných rodin. Ostatní země, zejména ve východní Evropě, se snaží porodnost zvýšit. Struktura obvykle odráží tyto cíle. Například v Austrálii, Belgii, Francii, Irsku a Norsku se výše přídavků na dítě zvyšuje v závislosti na počtu vyživovaných osob. Toto číslo vrcholí kolem pátého nebo šestého dítěte. V Nizozemsku musíte počkat, až vaše osmé dítě dosáhne limitu.
V bývalém Sovětském svazu začaly dávky od čtvrtého dítěte. Maximální sazba byla uplatněna při narození jedenáctého dítěte. Zdá se, že i jiné země mají příznivé struktury pro velké rodiny. V Bulharsku, České republice a na Slovensku se podíl dávek po třech dětech snižuje. V Řecku a Maďarsku dochází k poklesu po druhém dítěti. V Maroku jsou platby omezeny na šest dětí.
Politické modely se liší v závislosti na věku a ekonomické realitě. Ve Finsku dostávají matky podporu, pokud zůstanou doma s dětmi do tří let. Logika je jednoduchá: u matek je méně pravděpodobné, že se v těchto prvních letech vrátí na pracovní trh. Rakousko má jiný přístup. Čím je dítě starší, tím vyšší je dávka. Důvod je jednoduchý: péče o starší děti je dražší.
Nárok na dávky obvykle zaniká, když dítě dosáhne věku povinné školní docházky. Odklad je možný v případě, že studujete prezenční nebo máte zdravotní postižení.
Přechod od daňových úlev k přímým platbám
Významná změna v politice nastala v 70. letech. Některé země zrušily slevy na dani z příjmu na děti. Úspory využívají ke zvýšení úrovně přímých rodinných dávek. Důvodem je férovost. Z daňových úlev nejvíce těžily rodiny s vysokými příjmy, protože mají vyšší mezní daňovou sazbu. To je nepřímý přínos. Osoby s rozhodovací pravomocí se rozhodly, že k účinnému snížení chudoby musí být finanční prostředky rozdělovány spravedlivěji.
Austrálie, Kanada, Dánsko, Západní Německo, Izrael, Nový Zéland a Spojené království tyto změny provedly. Dánsko šlo dále. Rodinné dávky pro osoby s vysokými příjmy budou zcela zrušeny prostřednictvím mechanismu prověřování majetkových poměrů. Spojené království přidalo další úroveň. Zavedla další dávku rodinného příjmu. Jde o cílenou doplňkovou dávku pro nízkopříjmové domácnosti.
Mechanismy na podporu mateřství a rodičovství
Nemocenská dávka a peněžitá pomoc v mateřství se obvykle vyplácejí společně. Mezi podmínky výplaty nemocenských dávek patří standardně i peněžitá pomoc v mateřství. Obvykle začínají před narozením dítěte. Poté pokračují několik týdnů.
Výše plateb se liší. Mohou být také vypláceny v souvislosti s úrazovými a nemocenskými dávkami. Obvykle jsou vyšší. Příspěvky se pohybují od 66 % do 100 % předchozích příjmů. Švédsko bylo průkopníkem jiného modelu. Vytvořila příspěvek na péči o dítě, který je dostupný otcům i matkám. Cílem je povzbudit otce, aby trávili více času se svými malými dětmi.
Existuje také systém, kdy se jednorázová platba vyplácí při narození dítěte. To pomůže pokrýt počáteční náklady na kojenecké potřeby a oblečení.
Motivace k péči o děti v systému sociálního pojištění
V 70. letech minulého století vynaložily východoevropské země velké úsilí na zvýšení porodnosti. Udělali to zvýšením doby pobírání dávek v mateřství. Matkám, které zůstávají doma, aby se staraly o malé děti, udělily pojistné krytí a body.
Podobné poplatky jsou k dispozici ve Spojeném království. Motivy jsou ale různé. Poplatky ve Spojeném království se vztahují na lidi, kteří zůstávají doma, aby se starali o děti nebo osoby se zdravotním postižením. Cílem není ani tak zvýšit porodnost, jako spíše zvýšit práva na osobní důchody při plnění rodinných povinností. Zvláště tvrdě to postihuje ženy.
Posun od daňových úlev k přímým platbám zdůrazňuje zjevné kompromisy. Přímé peněžní převody okamžitě pomáhají nízkopříjmovým domácnostem, zatímco daňové úlevy již nepřiměřeně zvýhodňují domácnosti s vysokými příjmy.
Život bez manžela: „vdovský“ rozchod
Pokud ztratíte partnera před důchodovým věkem, vaše sociální záchranná síť je jen zřídka kompletní. U vdov s nezaopatřenými dětmi je výchozí hodnota obvykle 50–75 % nároků na důchod zesnulého manžela. To za předpokladu, že důchod byl vázán na výši výdělku. Není to úplná náhrada příjmu.
Podrobnosti se velmi liší v závislosti na tom, kde žijete. V některých zemích je tato výhoda považována za dočasné opatření. Například ve Francii může být omezena na tři roky. V jiných zemích závisí způsobilost na délce manželství. V Gretzu to vyžaduje manželství na 6 měsíců. Již 2 roky žiji ve Francii. Důležitá je také věková kategorie. V Nizozemsku vám může být 40 let, abyste měli nárok na dávky. Ve Francii je tato hranice 55 let.
“Vdovské dávky obvykle končí novým sňatkem.”
Toto pravidlo je typické pro většinu systémů. Pokud se znovu oženíte, vaše finanční podpora končí. Toto pravidlo však nemusí platit pouze pro ženy. Pokud je vdovec závislý na příjmu své manželky, může se obvykle domáhat obdobných práv. V některých jurisdikcích se tato práva vztahují i na rozvedené ženy.
Logika se mění. Jak více vdaných žen nastupuje do placené práce, společnost si začíná klást otázku, zda je pro vdovy bez dětí potřeba dlouhodobá podpora. Očekává se, že budou mít vlastní příjem. Jedná se o drsné, ale realistické přizpůsobení trendům moderního trhu práce.
Svobodní rodiče: Past na blahobyt
U osamělých rodičů, kteří nejsou vdovci, tento systém často selhává. Prakticky pro ně neexistují žádné zvláštní výplaty důchodů. Místo toho jsou nuceni pobírat sociální dávky. Toto je podpora nižší úrovně a čísla vykreslují chmurný obraz.
V Austrálii mohou rodiče samoživitelé pobírat dávky odpovídající důchodu ve věku od 65 do 70 let. Jde o určitou úroveň podpory. Nový Zéland je mnohem méně štědrý. Samoživitelé s jedním dítětem dostávají méně než polovinu této částky.
Je zde zřejmý strukturální problém. Když přijmete málo placenou práci, vyděláte méně a pobíráte méně výhod. Neposouváte se nahoru. Jednoduše zůstáváte na stejné úrovni chudoby, nyní pod tlakem zaměstnanosti. Jedná se o jakousi demotivaci zabudovanou do samotného návrhu systému.
Některé země se snaží ránu zmírnit dotacemi. V Dánsku dostávají rodiče samoživitelé rodinné přídavky, které jsou vyšší než standardní sazba na dítě. V Norsku se s rodiči samoživiteli při výpočtu dávek zachází, jako by měli další dítě. I když se ve Spojeném království vyplácejí dodatečné dávky, dosahují jen něco málo přes polovinu běžných přídavků na děti. Nejedná se o komplexní řešení, ale o soubor drobných oprav.
Globální mezera v pokrytí
Všechny vyspělé země mají systémy sociálního pojištění. Téměř všechny pojistky kryjí základní rizika, jako je nemoc a stáří. Spojené státy jsou výjimkou.
Rodinné dávky se nevyplácejí. Většina států nemá krátkodobé nemocenské dávky. Kromě toho neexistuje žádné všeobecné národní zdravotní pojištění. Jediné, na co se vztahuje, jsou starší a chudí lidé. Pro běžné pracovníky je to jasná mezera v sociální záchranné síti.
V rozvojových zemích je rozdíl ještě větší. Někteří lidé stále spoléhají na odpovědnost zaměstnavatele. Jiné přecházejí k formálním modelům sociálního pojištění. Ačkoli se mechanismy změnily, pokrytí zůstává slabé.
Naturální a hotovostní platby
Hotovostní platby jsou často kontrolovány. Politici mění čísla. Společenský tlak vede ke změně. Skutečné naturální platby, jako jsou lékařské výkony a struktura zdravotního pojištění, se však příliš nemění.
Systémy, které organizují zdravotnické služby a poskytovatele zdravotní péče, se mění obtížněji. To zahrnuje komplexní logistiku, zavedené dodavatele a rozsáhlou infrastrukturu. Částku šeku můžete změnit přes noc. Ale nemůžete přes noc přepracovat národní zdravotní systém. Nepružnost naturálních plateb vytváří jiné politické napětí než flexibilita hotovostních převodů.
Raná struktura povinného zdravotního pojištění
Německo stanovilo model. Bismarckův zákon z roku 1883 vytvořil první veřejný systém povinného zdravotního pojištění. Nebyl to náhlý vynález. Německé státy již začaly experimentovat s pokrytím na základě okupace. Tato logika je diktována tvrdou ekonomikou. Mzdové náklady zaměstnavatelů, kteří se účastní nemocenských fondů, se zvyšují. Ti, kteří se nezúčastní, mohou nabídnout nižší ceny a podbízet se konkurentům. Stát zasahuje, aby narovnal podmínky. Ale je tu ještě jedna motivace. Vláda chtěla neutralizovat socialistické tendence v dělnické třídě.
Správa je decentralizovaná. Peníze spravují místní fondy vzájemné pomoci. Zaměstnavatelé a zaměstnanci společně hospodaří s těmito prostředky. Uzavírají smlouvy s některými lékaři a nemocnicemi. Nízce placení pracovníci byli nuceni se k těmto fondům připojit. Lékaři nedostali paušál. Dostávali mzdu, výplatu podle počtu pacientů (kapitace) nebo výplatu za konkrétní případy. Tato fragmentace způsobila tření. Vyhození lékaři protestovali. Požadovali otevřený přístup. Nakonec lékařská komunita získala klíčové vítězství: právo na bezplatnou účast. Platba se přesunula do systému poplatků za služby. Výsledkem byla konkurence mezi poskytovateli zdravotní péče.
Rakousko následovalo v roce 1888, Maďarsko v roce 1891 a Švýcarsko se také pokusilo zavést systém. Tato myšlenka byla nakonec zamítnuta v referendu v roce 1900.
Britský model a evropské variace
David Lloyd George navštívil Německo v roce 1908 a přivezl tento model do Spojeného království. Zákon z roku 1911 se týkal pracovníků, jejichž příjem klesl pod určitou hranici. Bylo to velmi úzké. Byli hrazeni praktičtí lékaři a léky na předpis. Hospitalizace byla z velké části vyloučena. Některá opatření byla přijata pouze pro léčbu tuberkulózy. Proč? Chránit charitativní nemocnice, které poskytovaly bezplatné služby chudým.
Tlak lékařů vedl ke změnám v prováděcím postupu. Statutární výbor nyní spravuje smlouvy místo toho, aby umožnil spřáteleným společnostem spravovat smlouvy. To umožňuje každému praktickému lékaři účastnit se systému. Platba stále probíhá pomocí kapitačního systému. To je jednodušší než německý model poplatku za službu.
Severní Evropa zvolila jinou cestu. Švédsko a Dánsko zvažovaly systémy povinného pojištění v 80. letech 19. století. Rozhodli se zvolit dobrovolné pojištění s vládní podporou. Norsko zavedlo povinné zdravotní pojištění v roce 1911. Dánsko čekalo až do roku 1933. Švédsko následovalo příklad až v roce 1955. Tyto země již měly silné dotace pro veřejné nemocnice.
Francie přijala zákon v roce 1920, ale vstoupil v platnost až v roce 1930. Legislativa se zastavila kvůli neshodám ohledně místní kontroly. Spory s lékaři ohledně platebních metod způsobily zpoždění. Původní kapitační systém byl zrušen. Byl nahrazen systémem poplatků za služby. Lékaři odmítli vpustit mezi sebe a své pacienty třetí osoby. Jaké řešení bylo nalezeno? Náhrada výdajů. Pacienti platí předem. Poté požadují náhradu od pojišťovny.
Globální adaptace: Náhrada, srážky ze mzdy a vládní vlastnictví
Model úhrady se stal populárním. Přijaly jej Švédsko, Finsko a země Austrálie a Oceánie. V Austrálii a Oceánii se využívalo dobrovolné pojištění. V roce 1912 Rusko přijalo státocentrický přístup. Lékaři dostávají plat. Pracují ve státních úřadech. Chile tento model zkopírovalo v roce 1924.
V Latinské Americe, stejně jako ve Španělsku, Portugalsku a Řecku, byly stanoveny částečné platy pro lékaře pracující v prostorách vlastněných fondy vzájemné pomoci. To se stalo regionálním standardem. V jiných částech Evropy a Austrálie a Oceánie byly pojištěné pacienty obsluhovány stávajícími nemocnicemi. Specializované nemocnice byly založeny ve Španělsku, částech Itálie a několika zemích Latinské Ameriky.
Další fází vývoje bylo univerzální pokrytí. To vyžadovalo financování z daní a sociálních příspěvků. V roce 1920 převzalo vedení opět Maďarsko. Sovětský svaz následoval příklad v roce 1937. Nový Zéland vybudoval svůj systém krok za krokem. V roce 1939 se nemocniční léčba stala pro každého zdarma. V roce 1941 následovaly poplatky za léky a praktické lékaře za ambulantní péči.
Spojené království vytvořilo Národní zdravotní službu v roce 1946. Norsko se připojilo v roce 1956. Švédsko – v roce 1962. Dánsko – v roce 1973. Portugalsko – v roce 1979. Itálie – v roce 1980. Do 80. let 20. století přijalo tento model univerzálního pokrytí více než 20 zemí.
Univerzální pokrytí neznamená, že služby jsou bezplatné v době, kdy je přijímáte. To také neznamená, že všechny nemocnice jsou ve veřejném vlastnictví. Ve východní Evropě je zde rozdělení. Všeobecná praxe byla zavedena v Bulharsku, České republice, Slovensku, Maďarsku a Rumunsku. Polsko není výjimkou. Přibližně polovina těchto zemí stále závisí na příspěvcích na sociální zabezpečení. Hranice mezi státním financováním a financováním pojišťovnictví je nejasná.
Saskatchewan není jedinou provincií s povinným zdravotním pojištěním. Poprvé byl vyvinut v roce 1962.
Zbytek Kanady nezůstává pozadu. Do roku 1971 dohodu podepsaly všechny provincie. Federální vláda poskytuje 50% dotaci na usnadnění tohoto procesu. Najednou měli všichni obyvatelé přístup k vládním programům. Neziskové všeobecné nemocnice dostávají rozpočet a skutečně poskytují zdravotní péči.
Australské tempo je pomalé. Přechod ze dotovaného dobrovolného pojištění na povinné pojištění trval dlouho.
Pak jsou tu smolařové. Spojené státy a Švýcarsko jsou stále jediné vyspělé země, které obecně nemají povinné zdravotní pojištění. Nebo univerzální zdravotní péče.
Proč Spojené státy a Švýcarsko bojkotují společný systém
Snahy o zavedení povinného pojištění ve Spojených státech narazily na tvrdý odpor. To bylo důrazně odmítnuto Americkou lékařskou asociací.
To se po desetiletí nedařilo.
Nakonec bylo v roce 1966 nalezeno kompromisní řešení. Medicare byla představena. Jedná se o omezené povinné zdravotní pojištění pro starší lidi. Ve stejné době vznikl Medicaid. Je to systém zdravotní péče založený na potřebě. Každý stát slouží chudým a znevýhodněným.
Není univerzální. To je záměr. To se děje již téměř 60 let.
Evropský model: vysoké pokrytí, jiná pravidla
Některé evropské země se zabývaly otázkami pokrytí, ale nepřešly do fáze, kdy jsou služby poskytovány všem obyvatelům.
Poskytují přiměřenou ochranu obyvatelstvu prostřednictvím povinného zdravotního pojištění. Tento systém je zaměřen na zaměstnance. jako u osob samostatně výdělečně činných. Všichni příjemci sociálního zabezpečení. Manželé a nezaopatřené děti.
To je pravděpodobně 99% populace.
To ale neplatí pro všechno.
V Německu a Nizozemsku má téměř každý nějakou formu systému soukromého pojištění. Vysoké příjmové skupiny jsou z veřejného zdravotního pojištění vyloučeny.
Irsko to vidí z jiné perspektivy. Některé výhody, jako je nemocniční péče, jsou nabízeny všem občanům. Osoby s vyššími příjmy si musí některé další výhody zajistit sami.
Realita v Latinské Americe: čísla nelžou
S výjimkou Kuby, která má národní zdravotní péči, je obraz v Latinské Americe řídký.
Pouze tři země mají zdravotní pojištění, které pokrývá více než 80 % jejich populace.
Argentina. Brazílie. Kostarika.
Široké pokrytí nutně neznamená, že služby jsou stejně dostupné.
V Mexiku, Panamě a Uruguayi se pokrytí rozšířilo na zhruba polovinu populace. V Bolívii a Venezuele je toto číslo více než čtvrtinové.
V jiných zemích je pokrytí 10 % nebo méně.
Ne všechny tyto státy poskytují manželům a manželkám a dětem pojištěnců stejná práva. Některé nabízejí pouze porodnickou a dětskou péči o závislé osoby.
Je snazší zajistit krytí zaměstnancům jejich zaměstnanců. Obvykle se koncentrují v městských oblastech. I v městských oblastech se marginalizované skupiny obvykle skládají z osob samostatně výdělečně činných, pracovníků v domácnosti a sezónních pracovníků.
Rozšiřující se pokrytí ve venkovských oblastech narazilo na zeď. Překážky jsou skutečné.
Příjmy jsou nižší. geograficky rozptýlené. Méně formální pracovní podmínky. Rozšířená je samostatná výdělečná činnost a sezónní práce.
Některé programy jsou navíc příliš drahé na to, aby pokryly celou populaci na stejném základě jako daňové dotace.
Past nerovnosti rozvojových zemí
Zbývající populace je tak závislá na podfinancovaných a personálně nedostatečně vybavených službách Ministerstva zdravotnictví.
Zdravotní pojištění je stále více kritizováno za prohlubování zdravotních rozdílů.
NHS poskytuje více vyškoleného personálu, než si může dovolit. Zaměřují se na komplexní a vysoce hodnotné služby v městských oblastech.
Zároveň existuje obrovská potřeba preventivních služeb ke snížení prevalence infekčních onemocnění v městských a venkovských oblastech.
Japonsko nejhorším z těchto následků uniklo. Bylo dosaženo vysoké úrovně pokrytí.
Indie postupuje opatrně. Uvědomili jsme si možné poškození veřejných služeb a postupně jsme rozvinuli zdravotní pojištění. Některé státy již na to mají prostředky.
Jižní Korea spustila zdravotní pojištění pro městské zaměstnance. Poskytuje také práva lidem s nízkými příjmy v městských oblastech.
Problém pokrytí zbývající poloviny venkovského obyvatelstva zůstává nevyřešen.
Koloniální dědictví a přístup na venkov
Mnoho rozvojových zemí zvolilo různé cesty.
Zejména země, které byly bývalými britskými koloniemi, zpřístupnily zdravotní péči všem svým občanům. Poskytují bezplatné nebo téměř bezplatné služby.
Tento vzor se nachází v Západní Indii. Keňa. Zimbabwe. Indie. Srí Lanka. Malajsie. Na Blízkém východě je mnoho arabských zemí.
Tyto služby byly původně vyvinuty pro krajanské kolonizátory. Postupem času se rozšířili o místní obyvatele.
To je důvod, proč se koncentrují hlavně v městských oblastech. Venkovské obyvatelstvo je málo pokryto.
Tyto země se s tímto problémem potýkají kvůli omezeným zdrojům. Program Zdraví pro všechny Světové zdravotnické organizace si klade za cíl do roku 2000 rozšířit pokrytí primární zdravotní péče ve venkovských oblastech do všech regionů.
Tato lhůta vypršela.
Vybudovaná infrastruktura pak určuje, kdo dnes může pomoc získat. Pokud žijete ve městě, pravděpodobně do něj máte přístup. Pokud jste mimo tyto hranice, zůstáváte s tímto problémem sami. Nebo se můžete spolehnout na to, co nabízí ministerstvo zdravotnictví.
Jak zdravotní systémy platí poskytovatelům
Prostudováním mzdové struktury majitelů nemocnic a lékařů se můžete dozvědět mnoho o systému zdravotní péče. Existují pouze tři hlavní způsoby, jak takové platby provádět.
Za prvé, přímé poskytování služeb. Vlády a pojišťovací fondy vlastní nemocnice. Nakupují zdravotnický materiál (spotřební materiál a vybavení) a vyplácejí mzdy svým zaměstnancům. Tento model se používá v nemocnicích a komunitních zařízeních ve Spojeném království. Podobná situace je pozorována ve Skandinávii, kde jsou za řízení těchto institucí odpovědné místní orgány. Ve východní Evropě, Řecku, Španělsku, Portugalsku a většině rozvojových zemí je to norma. Kanada je výjimkou: její nemocnice jsou neziskové a financované z veřejných zdrojů.
Za druhé, nepřímé smlouvy. Zdravotní plány uzavírají smlouvy s poskytovateli zdravotní péče. Dodavateli mohou být jak soukromé, tak vládní agentury. Platba se provádí za každou poskytnutou službu v souladu s dohodnutými tarify. V Belgii, Německu, Lucembursku a Nizozemsku se tento systém používá téměř všude.
Za třetí, náhrada výdajů. Pacienti platí za služby předem a poté předloží papíry pro vrácení peněz. Poskytovatelé zdravotní péče mohou být veřejní i soukromí. Francie tento systém používá. V některých skandinávských zemích jej používají i soukromí lékaři. Částečně se používá v Austrálii a Švédsku. Ve Francii pacienti většinou hradí část nákladů z vlastní kapsy. Existuje schválený ceník. Pokud však proces nikdo nesleduje, může si lékař účtovat více, než jsou stanovené limity.
Většina zemí používá kombinaci těchto metod. Národní zdravotní služba (NHS) poskytuje služby přímo v nemocnicích, ale také smlouvy s praktickými lékaři, lékárnami, oftalmology a zubními lékaři. V Řecku, Itálii a Portugalsku jsou platby soukromým nemocnicím prováděny na smluvním základě. V Latinské Americe pojišťovny využívají přímé poskytování služeb v městských oblastech, ale mohou využívat nepřímé smlouvy ve venkovských oblastech.
Motivační náklady
Váš způsob platby ovlivňuje, kolik zaplatíte. Systém poplatků za služby vytváří pobídky pro lékaře, aby předepisovali více služeb. Ve Francii je objem předepsaných léků stále dvojnásobný oproti kapitačnímu systému, a to i poté, co pacienti zaplatí slevu. Více operací se provádí, když jsou lékaři placeni na základě procedury spíše než na základě fixního platu; pokud za službu platíte, počet operací by se ještě zvýšil.
Pacienti mají také přímý přístup ke specialistům. Mohou navštívit několik lékařů pro stejnou nemoc. To zvyšuje náklady. Nemocnice využívající položkové vyúčtování nabízejí více služeb. Dlouhé hospitalizace udrží pacienty v nemocnici déle, než je nutné. V Belgii, Francii a Nizozemsku jsou nyní tyto nemocnice povinny dodržovat předem stanovené rozpočty.
Platové a kapitační systémy tyto pobídky potlačují. To je přesně to, co Nizozemsko a Spojené království dělají. To však může mít za následek zpoždění. Prodlužují se čekací doby u lůžkové i ambulantní péče.
Omezení přístupu ke specialistům pomáhá kontrolovat náklady. Obvykle je vyžadováno doporučení od lékaře primární péče. Tento přístup je nejúčinnější, když má pacient přiděleného lékaře primární péče.
Dalším problémem je zaměstnání na částečný úvazek. Tento systém je rozšířen v Řecku, Portugalsku, Španělsku a zemích Latinské Ameriky. Lékaři mají volný čas na provozování soukromé praxe. Pacienti to vnímají jako špatnou kvalitu služeb. Není tam žádná zdvořilost. Konzultace jsou krátké. Aby se tento problém vyřešil, mnoho států přechází na zaměstnání na plný úvazek s pevnou mzdou bez práva provozovat soukromou praxi.
Zotavení a rehabilitace
Právo na bezplatnou lékařskou péči začalo německým systémem průmyslového úrazového pojištění. Rehabilitační služby byly přidány v roce 1925. Postupem času se důraz přesunul na rehabilitaci. Za tímto účelem byly vytvořeny specializované instituce.
Mnoho zemí následovalo příkladu Německa. Zakládali vysoce specializované instituce. Tyto fondy jsou ve vlastnictví fondů zdravotního pojištění nebo spravovány státními zdravotnickými úřady. Zodpovídají za fyzickou a pracovní rehabilitaci.
Fungování vládních sítí sociálního zabezpečení se liší vláda od vlády. Struktura správy sociálního zabezpečení se velmi liší podle toho, kde se na ni díváte. Některé země vytvořily vysoce centralizované systémy. Jiné spoléhají na decentralizovanou síť nezávislých fondů. Tyto volby ovlivňují, kdo kontroluje fondy, kdo co dostane a jak velké politické třenice panují při navrhování reforem.
Centralizované systémy a skandinávské země
V zemích Commonwealthu a skandinávských zemích má tento přístup tendenci být vysoce centralizovaný. Vidíme jedinou agenturu, která vykonává většinu funkcí sociální péče pod jednou střechou. Zdravotní péče a podpora příjmu jsou světlými výjimkami. Tyto speciální služby jsou obvykle delegovány na nižší úrovně místní správy. Základní penzijní a pojistná ujednání jsou však často obsažena v jedné jediné struktuře.
Kdo spravuje tyto centralizované systémy? Záleží na okolnostech. V některých případech jsou přímo odpovědná ministerstva. V ostatních případech řídí každodenní operace poloautonomní instituce. Cílem je zajistit konzistenci. Jeden správce může konsolidovat platby po celé zemi. To snižuje složitost, když se obyvatelé pohybují mezi oblastmi. To také usnadňuje zaměstnavatelům financování.
Rozptýlené prostředky v Evropě a Latinské Americe
Srovnejte to s kontinentální Evropou a Latinskou Amerikou. Zde je model jiný. Systém je obvykle spravován samostatným speciálním fondem nebo prostřednictvím fondů, které kryjí specifická rizika. Financování řidičů kamionů může být jiné než financování učitelů. Stavební dělník může být v jiné pozici než bankéř.
Tato fragmentace vytváří různé úrovně řízení. Řízení podniku může provádět představenstvo, které se skládá rovným dílem ze zástupců zaměstnavatelů a zaměstnanců. Myšlenkou je rovnováha. Do řízení fondu mají slovo obě strany. U některých modelů se struktura skládá ze tří částí. Vláda jedná jako třetí strana. To zajišťuje vládní kontrolu a zároveň zapojuje práci a kapitál do rozhodovacího procesu.
divize v USA
Spojené státy nezapadají přesně do žádné z těchto kategorií. Odpovědnost za sociální zabezpečení je sdílena federálními a státními (státními) orgány. Na federální úrovni je poskytováno pojištění pro stáří, pozůstalé a invaliditu. Státy spravují dávky v nezaměstnanosti. Toto oddělení znamená, že zaměstnanci často spolupracují se dvěma různými byrokraciemi. To také znamená, že změny politiky na národní úrovni se automaticky nepromítají do státních programů.
Odolnost vůči sjednocení
Některé země stále usilují o sjednocení. Sloučení nesourodých nadací do jediné národní organizace dává teoreticky smysl. Sníží se administrativní náklady. Tím se riziko rozloží na větší základnu.
Takové snahy se však často setkávají se silným odporem. Tato opozice pochází z určitých profesních skupin. Tyto skupiny obvykle dostávají vyšší dávky nebo vyplácejí nižší platby. Jejich nižší náklady jsou často způsobeny nižším rizikem v určitých profesích. Pojistné pro administrativní pracovníky může být nižší než pro vysoce rizikové manuální pracovníky. Sdružování prostředků znamená poskytování dotací vysoce rizikovým skupinám. Nízkorizikové skupiny jsou proti této křížové dotaci. Nechtějí doplácet na zvýšené riziko v jiných profesích.
“Pokusy o sjednocení rozdílných systémů sociálního zabezpečení se často dostávají do slepé uličky, když chráněné skupiny odmítají dotovat rizikovější povolání.”
Na mnoha místech zůstává napětí mezi efektivitou a rovností nevyřešeno. Centralizace nabízí jednoduchost. Fragmentace přizpůsobuje pokrytí, ale za cenu složitosti. Oba modely mají složité politické problémy.

Proč je příjem sociální pomoci jako bludiště
Posíláte dokumenty. Počkejte chvíli. Žádné peníze.
Není to jen zklamání. Toto je strukturální chyba. Systém sociálního zabezpečení je postaven na vrstvách byrokracie, která mate i administrátory. Když fundraising probíhá izolovaně, přístup se stává překážkou. Neexistují žádné místní úřady otevřené pro veřejnost. Můžete volat pouze do vzdálených kanceláří, které jsou fyzicky daleko.
Výsledek? Zpoždění.
Spory o nárok na dávky jsou běžné. Fond A trvá na tom, že fond B by měl platit. Fond B nesouhlasí. Žalobce se ocitá uprostřed. Práva budou nakonec vyřešena, ale „nakonec“ není totéž jako „včas“. Ne každý dostane to, co si zaslouží. Tento systém odpleveluje lidi ještě předtím, než se peníze dostanou na jejich bankovní účty.
Ani soukromé společnosti nejsou nevinné.
Nepředpokládejte, že soukromé pojištění vyřeší vaše problémy. To je špatně.
Některé komerční letecké společnosti odmítají platit pojistné plnění. Čekají, až to vzdáte. Počítají s tím, že žalobci budou vyčerpaní. Jednotný systém s krajskými úřady zní na papíře lépe. Místní úřad znamená možnost osobního setkání.
Viditelnost ale rychlost nezaručuje.
Tyto kanceláře mají často nedostatek zaměstnanců. Stavíte se na stranu. Zaměstnanec byl v těžké situaci. Služba byla velmi pomalá. Účinnost klesá. Struktura existuje, ale není dostatek lidských zdrojů, které by ji podpořily. Anonymitu vyměňujete za lhostejnost.
Skutečná složitost systému
Tato složitost není náhodná. Dojde k tření. Tření zabírá čas. Čas jsou peníze.
Když je systém roztříštěný, ztrácí se odpovědnost. Kdo je zodpovědný za zpoždění? Vláda ve venkovských oblastech? Místní pobočka? Seřizovač pojištění? Nikdo. Nebo všechno. Tato nejednoznačnost neguje výhodu.
Potřebuji odpověď. Potřebujete hotovost. Objeví se formulář.
Rozdíl mezi právem a účtenkou je v tom, kde systém selže. Toto je konstrukční vada. Složitost chrání vaši organizaci. To klade zátěž na jednotlivce. Musíte procházet bludištěm bez mapy.
Proč byste se s tím měli smířit?
Protože alternativy vyžadují zdroje. Zdroje jsou omezené. Složitost je levná. Udělat zmatek v pravidlech to moc nestojí. Obětovali jsme všechno, aby to pochopili.
Stále máte možnosti. Bojujte s prokrastinací. Nebo přijmout porážku.

Potíže s diskusí o podpoře příjmu a otázkách soužití
Ustanovení o podpoře příjmu nejsou jen součástí systému sociálního zabezpečení. Jsou chaotičtější. Provozní složitost je nevyhnutelná. Ale to není všechno. Tato pravidla poskytují značnou diskrétnost.
Když je program administrován sociálním pracovníkem, situace se mění. Příjemci jsou si často vědomi možného nátlaku. To je riziko. Pokud nebudete dodržovat doporučení sociální pracovnice, může být vaše podpora snížena. Nebo přestal úplně. To je skutečná nerovnováha sil.
Někteří obhajují úplnou transparentnost. Všechna pravidla musí být zveřejněna. Žadatelé musí znát svá práva. Znalosti vám umožňují stěžovat si na odmítnutí nebo snížení plateb.
Tento přístup má důsledky. V některých případech mohou být pravidla příliš složitá na to, aby zaměstnanci vykonávali svou práci efektivně. V ostatních případech byla pravidla zjednodušena. Přišlo to draho. Tradiční ustanovení o rozpětí uvážení zmizela.
Snaha o transparentnost často vytváří kompromis mezi jasností a administrativní efektivitou.
Dále přichází na řadu otázka soužití. Toto je obzvláště kontroverzní téma.
Vezměme si nezaměstnanou vdanou ženu, která žije se svým manželem, který má příjem. Nemá nárok na podporu příjmu. Rovnost znamená, že s nezaměstnanými ženami žijícími s pracujícími muži by se mělo zacházet stejně.
Na první pohled to vypadá spravedlivě. Soužití však není manželství. V některých případech není obsah vyžadován. To je velmi těžké určit.
Hranice mezi nájemníkem a spolubydlícím se smazala. To se liší případ od případu. Pro outsidera to není snadné určit.
Pokus definovat tuto hranici je vážným zásahem do soukromí. Kdo rozhoduje, kdo s kým žije? Zásah vlády je významný.

Financování sociálního zabezpečení: dávky a daně
Většina zemí provozuje své systémy sociálního zabezpečení založené na modelu sdílení zátěže. Zaměstnavatelé a zaměstnanci sdílejí náklady v poměru k příjmům. Akcie se liší. V některých případech jsou si rovni. V ostatních případech platí zaměstnavatel téměř dvakrát více než zaměstnanec. Existuje jedna výjimka. Systémy odškodnění za pracovní úrazy jsou obvykle plně hrazeny zaměstnavatelem.
Pak je tu strop. Limit příjmu. Jakmile této úrovně dosáhneme, přestaneme platit poměrné příspěvky. Sazba se stane pevnou. Švédsko a Švýcarsko jsou světlými výjimkami. Neexistuje žádná horní hranice. Ve většině ostatních zemí se strop pohybuje mezi 50 procenty nad vaším průměrným výdělkem. Francie, Irsko a Itálie jsou blíže spodní hranici. V Německu, Spojeném království a USA jsou sazby vyšší. V Norsku je to ještě vyšší.
Proč instalovat strop? To má dva důvody. Za prvé, zabraňuje překrývání s vysokými mezními daňovými sazbami. Zadruhé, nechává nahrazování příjmů pro pracovníky s vysokou mzdou na soukromém sektoru. Některé země zcela osvobozují nízké příjmy od daní nebo vyžadují, aby zaměstnavatelé tyto poplatky platili.
Role obecného zdanění
Roli vždy hrají daně. Vláda alespoň pokryje případné výpadky, když platby převyšují příjmy z příspěvků. Posun k financování z daní byl však významný. V 70. letech v západní Evropě byly náklady přesunuty ze zaměstnavatelů na obecné daně. Dánsko, Irsko, Itálie, Nizozemsko, Portugalsko a Spojené království vedly hnutí. Rakousko, Francie a Německo přesunuly část zátěže na zaměstnance. Tahounem je rostoucí nezaměstnanost. Podpora příjmu pro nezaměstnané vyžaduje finanční prostředky.
Máme širokou škálu modelů financování. Některé systémy nemají žádné daně. Tomuto popisu odpovídají menší plány v Burundi a Etiopii. Totéž platí pro širší systémy v Malajsii, na Filipínách a v Singapuru. Na druhé straně jsou Austrálie, Dánsko a Nový Zéland, které hodně spoléhají na daně. Příspěvky jsou zanedbatelné. Ve Velké Británii je poměr kolem 50/50. Národní zdravotní služba (NHS) je financována z daní. Sociální pomoc je základní. V některých východoevropských zemích neexistují žádné příspěvky zaměstnanců. Veškeré náklady hradí zaměstnavatel.
Argumenty pro financování založené na příspěvcích
Debata o tom, kdo platí, se táhne desítky let. Zastánci plateb tvrdí, že platby příjemcům zabraňují nekontrolované inflaci dávek. Sdílené financování podporuje účast. Roli hraje jak zaměstnanec, tak zaměstnavatel. Platba zajišťuje dodržení slibů.
Sběr je administrativně jednodušší. Zaměstnanci se chtějí ujistit, že jejich zaměstnavatelé platí. Výhody pro zaměstnance jsou jasné. Náklady zaměstnavatele vytvářejí pobídky. To podporuje prevenci rizik na pracovišti. Pouze cílené příspěvky se mohou kvalifikovat pro platby na základě příjmu. To přímo spojuje platbu s výplatami.
Kritika daní ze mzdy
Kritici to vidí jinak. Fixní příspěvky jsou regresivní. Ubližují chudým. Totéž platí pro příspěvky související s výdělkem s nízkými stropy. To představuje velkou zátěž pro osoby s nízkými příjmy. Progresivní daň z příjmu je žádoucí. Záleží na vaší platební schopnosti. Zdaňují také příjmy z investic, ale i příjmy z investic.
Daňové příjmy umožňují vládám upřednostňovat všechny vládní výdaje. To umožňuje užší spolupráci mezi sociální péčí a dalšími službami. Státní finanční správa může tento proces usnadnit.
Je tu ještě jedna nevýhoda. Velké příspěvky podporují stínovou ekonomiku. Podzemní sektor roste. Ve Francii a Itálii je to velký problém. rozšířený nedostatek krytí sociálním pojištěním kvůli nadměrným platbám zaměstnavatele. Zaměstnanci jdou do „stínu“, aby se vyhnuli daňovému zatížení.
Konkurenceschopnost a kapitálové investice
S rostoucí nezaměstnaností v 70. letech se tento argument stal stále populárnějším. Vysoké příspěvky zaměstnavatelů činí produkty nekonkurenceschopnými. To mělo největší dopad na průmyslově náročná odvětví. Srovnejte to se zeměmi třetího světa, kde je sociální zabezpečení méně rozvinuté. Teorie je, že to zhoršuje recesi. To zhoršuje nezaměstnanost v průmyslových zemích.
Je to pravda? Snížení plateb může mít krátkodobé výhody. Dlouhodobá udržitelnost je méně jasná. Úspora příspěvků může být později zrušena. Vyšší platy. Ostatní mzdové náklady. Pokud by toto tvrzení bylo pravdivé, Austrálie, Dánsko a Nový Zéland by ovládly světový obchodní trh. Využívají malé příspěvky zaměstnavatele. Nezachytili to. Celkové náklady práce určují konkurenceschopnost. Platby sociálního pojištění jsou jen částí.
Vysoké pojistné má negativní dopad na společnosti náročné na pracovní sílu. Alespoň to tvrdí. Podporují nahrazování práce kapitálem. Pečlivě zkontrolujte. Společnosti s kapitálovým zbožím platí stejnou výši poplatků. Kapitálově náročné společnosti nepřímo platí za kapitál. suroviny. prostory. zařízení. energie. Daně se přičítají v každé fázi řetězce.
Vyšší dávky mohou mít za následek nižší peněžní mzdy. Celkové mzdové náklady se nesmí zvýšit. Daně se převádějí tak, jak jsou. Navíc, pokud vysoké poplatky podpoří kapitálově náročné přístupy, firmy náročné na práci udělají totéž. Investice do efektivity snižují výrobní náklady. To zvyšuje naši konkurenceschopnost na globálním trhu. Z dlouhodobého hlediska věci vypadají jinak. To je z krátkodobého hlediska škodlivé. Matematika je těžká.
Diskuze o sociálních financích jsou jen zřídka černobílé. Může se zdát, že příspěvky zaměstnavatelů vytvářejí zátěž, která omezuje pracovní příležitosti. Data to však zcela nepodporují. Existuje však jedna konkrétní strukturální chyba, která vede k takovým důsledkům.
Nízké výplatní limity jsou skutečným problémem.
Omezení příspěvků zaměstnavatele do systémů sociálního pojištění vytváří zvrácené pobídky. Zaměstnání dalšího zaměstnance na částečný úvazek je kvůli dodatečné režii a základní mzdě dražší než dávat současnému zaměstnanci přesčas. Výpočet je jednoduchý. Výsledek je neúčinný.
Předpovídají to experti Mezinárodního úřadu práce. Analyzovali data z roku 1984. Jejich závěr je jasný.
Limity příspěvků by měly být zrušeny.
Tvrdí, že tato omezení odrazují od vytváření pozic na částečný úvazek. Zaměstnavatelé prostě prodlužují stávajícím zaměstnancům pracovní dobu. To nemá se spravedlností nic společného. Tím se vyhnete fixním nákladům na nové zaměstnance.
Iluze směny daní
Mnoho osob s rozhodovací pravomocí dává přednost nahrazení příspěvků obecnými daněmi. Zní to čistěji. Zdá se, že děláte pokroky. Ale to není nutně výhra pro pracující.
Otázkou je, odkud tyto daně pocházejí? Když vlády zvýší daně na produkty, jako je tabák a alkohol, hlavní břemeno dopadá na domácnosti s nízkými příjmy. Ve vyspělých zemích jsou spotřebiteli těchto produktů především lidé s omezenými zdroji.
Člověk s vysokými příjmy si může čas od času koupit krabičku cigaret. Lidé s nízkými příjmy se na ně mohou každý den spolehnout. Regresivní charakter takových daní nelze popřít.
Neexistuje žádná záruka, že vláda použije dodatečné příjmy k vybudování progresivního systému. Může pouze snížit hranici daně z příjmu. Najednou je více daňových poplatníků, ale systém se nestává spravedlivější. Peníze se jednoduše přesouvají z jednoho „kýble“ do druhého. Chudí jsou stále utlačováni.
Když na vašich příspěvcích záleží
Kdy by se tedy měly platit platby na sociální zabezpečení?
Když chcete pobírat dávky na základě vašeho příjmu.
Platby kombinují výdaje a příspěvky. Čím více vyděláte, tím více odměn dostanete. To je nejsilnější argument pro zachování příspěvkového modelu. Odměňuje vyšší mzdy. Udržuje spojení mezi prací a ochranou.
Když jsou daně vaší jedinou možností
Daně jsou různé. Používají se k zajištění univerzálního pokrytí.
Myslete na zdravotnictví. Nebo o rodinných dávkách. Nebo alespoň o pevném důchodu. To nemá nic společného s vaším příjmem za poslední rok. Má to všechno společného s tím, kdo jste. Obyvatel. Člověk.
Pokud je v programu sociálního zabezpečení deficit, musí být financován z daní. Vláda musí zasáhnout a zajistit větší pokrytí. To je trend v mnoha zemích. Ustupují od rigidního modelu příspěvků pro základní záchrannou síť.
Řešení populací s nedostatečnými službami nemusí nutně znamenat zvýšení pojistného. Často musíte platit vyšší daně.
Je to kompromis. To znamená odstranit jakoukoli přímou vazbu mezi mzdou a benefity. Vaše úroveň zabezpečení nezávisí na výši vašeho příjmu.
Který model je pro vás ten pravý?
Pokud hledáte penzi, která odpovídá vašemu výdělečnému příjmu, můžete přispět. Pokud chcete standardní péči bez ohledu na zaměstnání, mechanismem je daň.
Hranice mezi oběma modely se stírá. Vláda je míchá. Snižují strop příspěvku. Zvyšují nepřímé daně. Rozšiřují obecné výhody.
Systém je rozbitý. Není to moc účinné. Ale taková je realita.
Krize nákladů na sociální zabezpečení v 80. letech
Do roku 1980 se sociální zabezpečení stalo více než jen záchrannou sítí. Jednalo se o rozsáhlý a nákladný podnik.
Absorbovalo 32 % hrubého národního produktu (HNP). V Belgii, Dánsku, Francii a Nizozemsku se toto číslo pohybovalo od 25 % do 30 %. Dokonce i Spojené státy, které byly často kritizovány za nedostatek všeobecné zdravotní péče, utratily 13 %.
Porovnejte to s dnešními základními nebo předválečnými úrovněmi. V roce 1950 většina zemí utratila méně než 10 % svého HDP. Do roku 1980 mnoho evropských zemí zdvojnásobilo nebo ztrojnásobilo svůj podíl.
Proč se bankovka tolik nafoukla? Důvodů bylo více. Byla to dokonalá smršť politických rozhodnutí a demografických změn.
Proč náklady na sociální zabezpečení rostou
Tento růst řídí několik faktorů. Za prvé, pokrytí se rozšiřuje. Rozšířil se rozsah krytých rizik. Platby jsou indexovány podle inflace a staly se štědřejšími. V některých zemích důchody za určitých okolností nahrazují téměř 100 % příjmu.
Ale asi největším faktorem byl čas.
Mnoho penzijních systémů bylo přepracováno ve 40. a 50. letech 20. století. Trvalo desetiletí, než se lidé začali účastnit těchto nových, velkorysejších pravidel. V důsledku toho první příjemci dosáhli důchodového věku v 80. letech. Dostali největší platby.
Tlak vytváří i demografická struktura. Stárnoucí populace. Snížení věku odchodu do důchodu. Snížil se podíl pracovníků podporujících důchodce.
Zdraví: skutečné hnací síly rostoucích nákladů
Náklady na zdravotní péči rostly ještě rychleji než důchody.
Náklady na péči o seniory jsou dvakrát až třikrát vyšší než u generace v produktivním věku. Pokud je vám 75 a více, cenový rozdíl je ještě větší. Věková skupina 75+ je nejrychleji rostoucí skupinou populace.
Technologie nepomáhá. Nové lékařské přístroje a pracné postupy nenahrazují pracovníky. Požadují je. Kvůli zkrácené pracovní době musí být sestry k dispozici 24 hodin denně.
Omezení dodávek byla odstraněna. Více lékařů. Více zubařů. Více nemocnic. Údržba těchto institucí byla nákladná.
Následuje platební systém. Poskytovatelé služeb mají finanční pobídky k poskytování více služeb. Objem zaplatily systémy zdravotního pojištění.
Nezaměstnanost narušuje rovnováhu
Posledním kritickým destabilizačním faktorem byla nezaměstnanost.
Začalo to v 70. letech 20. století. Země, které zahrnuly podporu v nezaměstnanosti do svých programů sociálního pojištění, čelily dvojnásobné pohromě. Náklady na benefity raketově vzrostly. Příjem z poplatků prudce klesl, protože zaměstnanci přišli o práci.
Tuto zátěž nesou programy sociální pomoci. Nezaměstnaní nemohou platit daně. Když poptávka vrcholí, zdroje příjmů vysychají.
Ropné a finanční krize
Po celá léta rychlý ekonomický růst maskoval rostoucí náklady. Nikoho to nezajímalo, protože „koláč“ rostl.
Poté ceny ropy vzrostly. Hospodářský růst v zemích dovážejících ropu se zastavil.
Příjmy sociálního zabezpečení již nejsou udržitelné. Zároveň se zvýšily nové nároky na systém.
Koncem 70. let se konverzace změnila. Rozšíření již není problém. Mluvíme o krizi.
Rozdíly v globálních nákladech
Výdaje na sociální zabezpečení se v jednotlivých regionech liší.
Rozvojové země udržují nízké náklady. Průmyslové země zažívaly potíže.
Západní Německo, Rakousko, Irsko, Lucembursko a Norsko vynakládají 20–25 % svého HDP. Spojené království utratilo 18 %. Austrálie utratila 12 %. Kanada utratila 15 %. Japonsko utratilo 11 %. Nový Zéland utratil 14 %.
Ve Švédsku toto číslo přesahuje 30 %. Proč?
Vysoké výhody. Drahý systém zdravotnictví.
Švédsko také používá jiný ekonomický výpočet. Umožnil růst výdajů na zdravotnictví, protože sektor vytvářel pracovní místa. Sociální výdaje využívá jako způsob, jak se vyhnout masové nezaměstnanosti. Jiné země tento luxus nemají.
Zadržovací opatření
V mnoha rozvinutých tržních zemích je cílem omezení.
Náklady na program musí přestat růst rychleji než příjmy z příspěvků.
Vlády zavedly mechanismy ke snížení deficitů.
Index návratnosti v cenách nebo výsledcích je upraven směrem dolů. Úpravy se provádějí méně často. Důchodci začali platit příspěvky na vlastní zdravotní péči.
Ve Francii byly daňové příjmy zvýšeny na doplnění příspěvků. Ve Spojeném království byly zrušeny příplatky ke krátkodobým dávkám související s výdělkem.
Odmítnutí bezplatného ošetření
Léčebné výlohy vyžadují určitá omezení.
Poplatky se zvýšily. Byly zavedeny spoluúčasti.
Západní Německo zvýšilo drogové daně v roce 1977, Itálie v roce 1975 a Portugalsko v roce 1982.
Portugalsko a Lucembursko se připojují k Francii a Belgii v oblasti lékařských konzultací.
Náklady na nemocnice vzrostly v Belgii, západním Německu, Portugalsku a Francii.
V roce 1984 se vše změnilo.
Žádná západoevropská země nenabízí bezplatnou zdravotní péči všem pojištěncům.
Pryč jsou časy neomezených práv. Nastal čas pro disciplínu fiskální politiky.
Revize platebního systému pro snížení neefektivních výdajů
Starý model poplatků za služby je nefunkční. Zejména matematika v západním Německu se změnila. Lékaři vydělávají více za konzultace, ale méně za operace. Hlavním zdrojem příjmů se stalo poradenství. Postupy se dostaly pod tlak. Belgie zaujala tvrdší pozici. Diagnostické testy ztratily status prémiových služeb. Tarify za tyto speciální služby byly sníženy.
Itálie šla dál. Praktičtí lékaři přešli od systému plateb za kus na systém kapitační. Dostanete zaplaceno za pacienta, ne za operaci. Specialisté přešli na platy. Plná zaměstnanost. Práce na částečný úvazek. Pevné částky.
Nemocnice čelí podobným tlakům. V Belgii, Francii a Nizozemsku nahradily denní platby rozpočty. Cíl je jednoduchý: přestat držet pacienty na nemocničních lůžkách jen proto, aby zaplatili za matraci. Země, které již využívaly vládní financování, zaznamenají další škrty. Spojené státy zavedly další omezení. Medicare a Medicaid začaly platit nemocnicím na základě diagnostických skupin (DRG). Náklady byly regulovány. Předvídatelný.
Řízení dodávek a infrastruktury
Stavba neprobíhá ve vzduchoprázdnu. Klíčovou roli hraje stát. Výstavba nových nemocnic? Rozšíření? Omezený. Existují pobídky k přesunu lůžek k pacientům s chronickým onemocněním. Obecná akutní péče ustoupila péči chronické.
Objevila se alternativa. Operace na ambulantní bázi. Denní stacionáře. Domy s pečovatelskou službou. Domácí týmy. Domácí péče může být schůdnou alternativou k nemocniční péči. Velká Británie přijala tvrdá opatření. Během 10 let bylo uzavřeno asi 400 nemocnic. Nejedná se o statistickou chybu. Jedná se o redukci.
Technologie byla také omezená. Belgie a Francie zavedly omezení na nákup nových velkých zdravotnických prostředků. Nemůžete si jen tak koupit největší MRI přístroj. Kvóta byla vyhrazena pro lékařské fakulty. Do roku 1955 podléhalo omezením 10 z 12 členských států Evropského hospodářského společenství. Dánsko, Francie, Irsko, Portugalsko a Španělsko snížily počet studentů medicíny. Zásobování je řízeno.
Strop farmaceutických výdajů
Recepty také nejsou pro lékaře zdarma. Západní Evropa zavedla přísné seznamy. To, co mohl lékař předepsat v rámci systému zdravotní péče, bylo omezené. Ceny jsou kontrolovány. Zisky lékáren jsou pod tlakem. Předepisování nadbytečných léků bylo považováno za únik v systému. Byla vyřazena.
Náklady na stárnutí a prosperitu
Výdaje na sociální zabezpečení nejsou náhodné. Závisí na třech hlavních proměnných.
První je životní úroveň. Bohaté země utrácejí více. To je přímá úměra. Druhým je demografie. Čím vyšší je podíl starších lidí, tím vyšší jsou náklady. Třetí je historie. Starší programy jsou dražší. Mají větší setrvačnost.
Existují však výjimky. USA a Japonsko utrácejí méně, než dovoluje jejich bohatství. Jejich výdaje jsou v poměru k HDP nízké. Nový Zéland je výjimkou. Důchody byly zavedeny na konci 19. století. Utrácí méně, než se očekávalo. Proč?
Soukromé mechanismy. Tato analýza často ignoruje firemní výhody. Kolektivní vyjednávání je důležité. V Japonsku se nedostatek povinného sociálního zabezpečení vysvětluje okrajovými dávkami. Ve Spojených státech tuto mezeru vyplňují zaměstnanecké penzijní plány a ujednání o zdravotním pojištění mezi zaměstnavateli a zaměstnanci. Veřejné systémy nelze porovnávat samostatně. Za zvážení stojí celý komplex: veřejný i soukromý.
To komplikuje federální struktura. Austrálie, Kanada, Švýcarsko a Spojené státy čelí ústavním bariérám. Veřejné programy byly přijatelnější. Soukromý sektor zasáhl, aby zaplnil prázdnotu.
Politické síly ovlivňují výdaje
Politika řídí státní pokladnu. Labouristické politické strany a obchodní koalice upřednostňují expanzi. Evropské katolické dělnické hnutí bylo součástí této koalice. Konzervativní koalice někdy rozšiřují výhody, aby zůstaly u moci. To je politická cena.
Skandinávie je silnice. Proč? Silný vliv sociální demokracie po 2. světové válce. Tam mají moc obchodní koalice. Austrálie a Nový Zéland? Zdá se, že ne tolik. V Americe neexistuje žádná dělnická politická strana. To je jeden z důvodů, proč sociální záchranná síť slábne.
Nutný tlak na náklady
Tyto trendy jsou nevratné. Zrychlují.
V některých vyspělých společnostech se může počet starších lidí stabilizovat. Zvyšuje se však podíl populace ve věku 75 let a více. V podstatě. Péče o starší lidi je dražší. Čím závažnější jsou příznaky, tím dražší je léčba.
Penzijní systémy dozrávají. Požadavky na rovnost rostou. Genderová rovnost v sociálním zabezpečení. Stanovení důchodového věku. Poskytování lepší podpory dříve zaostalým ženám. To je politický tlak. Náklady rostou.
Lékařské technologie nezlevňují. Budou dražší. Více funkcí. Ceny jsou vyšší.
Pracovní doba je zkrácena. Méně týdnů znamená více pokrytí, abyste dosáhli stejných výsledků. Zdravotní péče stojí zaměstnance více.
Nadcházející demografická krize
Stárnutí populace není vzdálenou hrozbou. Toto je plánovaná událost. Baby boomers dosahují důchodového věku ve druhé a třetí dekádě 21. století. Podíl starších lidí rychle roste.
V reakci na to Spojené státy plánovaly zvýšit věk odchodu do důchodu. Spojené království přerušilo druhou etapu svého zaměstnaneckého důchodového systému. Viděli přicházející změny v číslech.
Nejde o to, jestli se zvýší náklady. Otázkou je, kdo platí? a jakou úroveň služeb. Rozpočty jsou omezené. Vaše potřeby jsou neomezené. Tento kompromis je nevyhnutelný.
Nejistota při vypořádání sociálního zabezpečení
Neznáme přesnou sazbu daně potřebnou k udržení současného programu sociálního zabezpečení. Nejistota narušuje matematický model. Můžeme však s jistotou předpovědět, že počet starších lidí bude přibývat. S plodností je to jinak. Zde je předpověď mnohem složitější.
problém nezaměstnanosti. Ovlivňuje obě strany rovnováhy. Pokles nezaměstnanosti znamená zvýšení dávek a daňových příjmů. Snížit lze také náklady na sociální pomoc. Značný nárůst počtu důchodců během zbytku 21. století však vzbuzuje obavy. Někteří se domnívají, že „generační smlouva“ není dodržována.
To vyvolalo volání po změně. Mnozí věří, že průběžný systém by měl být nahrazen. Chtějí přejít na metodu psaní velkých písmen. Tento model byl použit v systémech předčasných důchodů a v soukromém sektoru. Někteří lidé obhajují privatizaci důchodů sociálního zabezpečení. Teoreticky by to mělo vést ke zvýšení úspor. Tyto úspory mohou generovat investiční výnosy pro budoucí penzijní fondy.
Obě metody mají značné nevýhody. Požadují okamžité zvýšení příspěvků. To je nezbytné pro dosažení plánované úrovně důchodů. To by mohlo zvýšit tlak na zvýšení peněžních příjmů. Kromě toho se již výše důchodů neindexuje. Záleží na návratnosti investice.
Proč je průběžný systém pod tlakem?
Současný systém je založen na tom, že pracující zaměstnanci platí současné důchodce. Jedná se o průběžný systém. Funguje s příznivým poměrem zaměstnanců a důchodců. Tento poměr se mění. Počet starších lidí v populaci roste. Porodnost stagnuje nebo klesá. Tato nerovnováha vytváří mezeru ve financování.
Někteří ekonomové vidí jako řešení kapitalizace. Tento přístup financuje důchod prostřednictvím akumulovaných aktiv. Odráží model soukromého sektoru. Přechod ale vyžaduje čas. Nemůžeš jen tak přehodit vypínač. Je třeba vytvořit kapitál. Chce to čas a peníze.
Možností je také privatizace. Přenáší riziko ze státu na jednotlivce. Podporuje osobní úspory. Důchodci jsou tak zranitelní vůči výkyvům trhu. Rozhodujícím faktorem je návratnost investice. Neexistuje žádný garantovaný minimální příjem.
Náklady na změny
Přechod ke kapitalizaci nebo privatizaci okamžitě způsobuje náklady. Příspěvky by se měly výrazně zvýšit. Cílem je zacelit propast mezi starým a novým systémem. Plánovaná výše důchodů musí být v přechodném období zachována.
Čím vyšší splátky, tím nižší čistý příjem. To vytváří tlak na zvýšení peněžních příjmů. Zaměstnanci hledají další příjem, kterým by kompenzovali daňové zatížení. Zaměstnavatelé se potýkají s rostoucími mzdovými náklady. Ekonomické zpomalení. Politický odpor je skutečný.
Obětí se stává i indexování. V současném systému jsou důchody obvykle indexovány podle inflace. To chrání důchodce. V kapitalizačním systému závisí ziskovost na tržních podmínkách. Pokud trh klesne, důchody klesnou. Žádné automatické nastavení.
Který systém vás chrání lépe?
Existuje pocit stability, protože jde o systém sdílení rizik. Riziko je sdíleno mezi pracovní silou. Je politicky stabilní. Jeho demografie je ale křehká. Stárnoucí populace na to vyvíjí tlak.
Kapitalizační systém nabízí příležitost k růstu. Teoreticky může být soběstačný. Ale záleží na trhu. Vyžaduje to disciplínu. To vyžaduje dlouhou dobu. Přechod je bolestivý. Rizika se liší člověk od člověka.
Neexistuje žádná dokonalá rovnováha. Každá možnost má kompromisy
Mýtus o zpomalení
Argument, že sociální zabezpečení zpomaluje hospodářský růst, se rozšířil po ropné krizi v roce 1973. Toto téma je v politickém světě neustále diskutováno. Předpokládá se, že zde fungují tři různé mechanismy.
Za prvé, podpora v nezaměstnanosti snižuje motivaci pracovat za mzdu.
Za druhé, odpor k placení daní vede k požadavkům na vyšší mzdy, inflaci a rozpočtové deficity.
Za třetí, zaručené výhody odrazují od individuálního spoření. To snižuje investice. Méně investic znamená pomalejší růst.
Kritici tvrdí, že tato dynamika vede k pomalému růstu a vysoké nezaměstnanosti.
Opravdu to funguje?
Empirické důkazy nepodporují myšlenku, že lidé dávají přednost výhodám před prací. Důkazy jsou slabé. Lidé se mohou vyhýbat špatně placeným zaměstnáním. Práce se ale většinou nevzdají úplně.
Podívejme se na tuto problematiku z daňového hlediska. Odpor vůči penzijním příspěvkům se vyskytuje v soukromém i veřejném sektoru. Pokud jsou důchody privatizovány, náklady budou kapitalizovány. Příspěvky se zvýší. Peněžní příjmy se sníží. Zaměstnanci budou jako kompenzaci požadovat vyšší mzdy. Cyklus pokračuje.
Pak je tu argument úspor. Vztah mezi sociálním zabezpečením a poklesem osobních úspor je nejasný. V mnoha zemích se typy spoření rozšířily zavedením průběžných systémů. Investice jsou omezeny potenciálem ziskovosti, nikoli nedostatkem úspor. Pokud jsou úspory omezené, vlády mohou vytvářet fiskální přebytky na financování investic. O opce na trhu není nouze.
Negativní návrh daně z příjmu
Někteří kritici navrhli nahradit sociální zabezpečení zápornou daní z příjmu. Jak země bohatnou, více lidí si může dovolit soukromé pojištění proti běžným rizikům. Argumentem je, že sociální zabezpečení by se mělo zaměřovat pouze na nízkopříjmové skupiny. To by snížilo veřejnou zátěž a poskytlo štědřejší výhody.
To ignoruje administrativní realitu. Pro lidi, jejichž situace se neustále mění, může být používání ročních daňových přiznání ke stanovení hotovostních plateb noční můrou. Zaměstnání, manželství a soužití se rychle mění.
Historicky byly důchody závislé na příjmu zrušeny, protože penalizovaly šetrnost. Pokud by se důchody snížily o jeden dolar příjmu, lidé s nízkými příjmy by nemohli spořit. Mnoho evropských zemí již má dávky na bydlení závislé na příjmu. Vykonávají podobné funkce, aniž by komplikovaly daňové zákony. Přidání záporné daně z příjmu do současného systému by vyžadovalo velmi vysoké mezní daňové sazby.
S tím jsou spojena i politická rizika. Finančně stabilní obyvatelé mohou odmítnout platit vysoké pojistné, pokud na oplátku nedostanou nic. Financování pomoci chudým by mohlo být narušeno. Může se to ještě zhoršit. Historicky byla kvalita služeb poskytovaných chudým nejnižší. Univerzální schémata vytvářejí společné zájmy.
Korelace a kauzalita
Výzkum ukazuje, že existuje slabá korelace mezi zvýšenými výdaji na sociální zabezpečení a sníženým hospodářským růstem. Korelace neznamená kauzalitu. Mnoho dalších proměnných se vzájemně ovlivňuje.
Vezměme si poválečné zemědělství. Země s velkou zemědělskou populací rostou rychleji, protože jejich populace klesá. Tato strukturální změna má jen málo společného se sociálním státem.
Podívejte se na údaje o výdajích. Británie a Spojené státy utrácejí relativně málo na sociální zabezpečení. Jejich tempo růstu je mírné. Belgie, Dánsko a Nizozemsko utrácejí hodně. Jejich tempo růstu je vysoké. Korelace se rozpadá.
Cíl neefektivity
Kritika se neomezuje na čísla růstu. Někteří tvrdí, že sociální zabezpečení trpí „neefektivitou cílení“. Nedostatek efektivního přerozdělování ve prospěch chudých. Tato kritika je často zaměřena na výhody související s výdělkem.
Existují návrhy na využití příspěvků k financování všeobecného minimálního příjmu. To může doplnit příjem pracujícího člověka. Podporujeme i ty, kteří nepracují. Cílem je snížit nezaměstnanost pomocí přerozdělování.
Problém je v ceně. Zajištění přiměřeného minimálního příjmu pro každého vyžaduje vysoké odvody a daně. To je velká finanční zátěž. Pokud je prahová hodnota nastavena příliš vysoko, hospodářská narušení mohou převážit výhody.
Rozhovor pokračuje. Čísla nevyprávějí jednoduchý příběh.
Systémy sociálního zabezpečení nezabránily relativní chudobě v bohatých zemích. To je krutá skutečnost.
Máme tendenci si myslet, že tyto programy existují, aby pomohly každému dostat se z chudoby. Takové modely jsou vzácné. Mnoho zemí má jednodušší cíl udržet stabilitu příjmů pomocí přerozdělování. Peníze se převádějí od zdravých lidí k nemocným. Od mladých po staré. Od těch, kteří práci mají, až po ty, kteří ji nemají.
Toto je skutečné přerozdělování. To však nutně neznamená přerozdělování od bohatých k chudým. Přemýšlejte o délce života. Lidé s nízkými příjmy mívají vyšší míru nemocnosti a nezaměstnanosti. Lidé s vysokými příjmy však žijí déle. Důchod pobírají více let. Tento systém vyvažuje riziko a dlouhověkost, a to nejen pro bohaté.
Měření chudoby na společném trhu
Údaje z doby kolem roku 1975 poskytují vhled do této dynamiky. Evropské hospodářské společenství financovalo výzkum, jehož cílem bylo pochopit, jak tyto systémy fungují v zemích se společným trhem. Přísně definují chudobu jako polovinu průměrné životní úrovně ve svých zemích.
Výsledky jasně ukazují vítěze a poražené.
Nejúspěšnější při vymýcení chudoby je Nizozemsko. Na druhém místě se umístila Velká Británie. Následovaly Belgie a Západní Německo. Co mají tyto země společného? Většinou fixní benefity. Pevná částka na osobu, bez ohledu na předchozí úroveň příjmu.
Irsko a Itálie mají nejvyšší míru chudoby. Obě země mají velkou populaci zabývající se zemědělstvím. Irsko, které také spoléhá na definované dávky, zůstává v obtížné pozici. Zemědělství ztěžuje získání stabilního příjmu. Jsou možné sezónní výkyvy, výkyvy počasí a trhu a pevná platba nemusí být dostatečná.
Proč jsou v záchranné síti mezery
Proč chudoba stále existuje navzdory složité sociální ochraně? Důvody se v jednotlivých zemích liší. Mechanismus je však stejný.
Za prvé, problémem může být samotná hranice chudoby. Pokud je libovolná hranice chudoby mírně nad životní úrovní blahobytu, jsou lidé chudí už z definice, nikoli smůlou.
Zadruhé dochází k nevyužívání práv. Ne každý, kdo má na dávky nárok, je skutečně dostává. Prostředky zůstávají nevyžádané kvůli byrokracii, stigmatu nebo nedostatku znalostí.
Za třetí, vyloučení podle kategorie. V některých jurisdikcích nemají určité skupiny nárok na sociální pomoc vůbec. Do této mezery často spadají dlouhodobě nezaměstnaní.
Za čtvrté, dávky související s příjmem mohou být nedostatečné. Pro lidi s nízkými příjmy tyto dávky nezaručují dostatečný příjem, aby se dostali nad hranici chudoby. Jejich pojistné krytí může být příliš krátké nebo nízké na to, aby vyvolalo nárok na dávky.
Chudoba však není jen nezaměstnanost. Představte si domácnost, v jejímž čele stojí zaměstnanec na plný úvazek.
Častěji k tomu dochází v neúplných rodinách, kde je živitelkou žena. Omezené dovednosti a nízký příjem ztěžují přežití. Tato situace nastává i v úplných rodinách, kde pracuje pouze jeden a je zde více dětí. Rodinné dávky nedosahují minimální úrovně potřebné k výchově dětí. Náklady na pronájem mohou být značné. S vysokými režijními náklady a omezenými dávkami není práce na plný úvazek zárukou cesty z chudoby.
Dichotomie rozvojových zemí
Kritické hlasy se v rozvojových zemích mění. Sociální zabezpečení bylo obviňováno z posilování dichotomie mezi městskými a venkovskými oblastmi. Mezi zaměstnaností a nezaměstnaností v městském sektoru.
Příspěvky na sociální zabezpečení fungují jako specifické daně. Jsou vázány na platby účastníkům systému. Vláda nemůže tyto prostředky použít pro celou obec. To omezuje možnost zvýšit daňové příjmy za veřejné statky, které by mohly být přínosem pro chudé venkovské obyvatelstvo a neformální sektor.
Navíc je do jeho struktury zabudována nerovnost. Různé zdravotní a peněžní výhody pro různé profesní skupiny. To udržuje a prohlubuje stávající nerovnosti.
Zastánci sociálního zabezpečení tvrdí, že dochází k nepochopení toho, jak to funguje. Tvrzení, že část příjmu je odváděna do pojistného fondu, neznamená, že je někdo mimo program okrádán. Daně jsou odůvodněné pouze poskytováním výhod. Dodržování je zajištěno touto vzájemnou dohodou (quid pro quo).
“Kritika nerovnosti by měla být zaměřena na strukturu základních příjmů, nikoli na sociální zabezpečení.”
Argumentem je, že sociální zabezpečení používá část vašeho příjmu na dobré účely. Nevytváří nerovnost. Reaguje na něj.
Napětí zůstává. Chceme řešit problém chudoby prostřednictvím sociálního zabezpečení. Ale byl navržen pro řízení rizik. Když se riziko a chudoba spojí, rozdíly se vyjasní. Otázka zní: bude záchranná síť opravena nebo se změní definice bezpečnosti?
Sledování předpisů o sociálním zabezpečení vyžaduje intenzivní pravidelné podávání zpráv a specializovaný výzkum. Většina zemí každých několik let zveřejňuje přehled svého systému. Americká správa sociálního zabezpečení vede toto úsilí ve své publikaci Programy sociálního zabezpečení v celém světě. Tento zdroj je důležitý pro pochopení toho, jak různé vlády vytvářejí sociální záchranné sítě.
Hlavní mezinárodní zdroje informací
Pro hlubší ekonomické srovnání se vědci obracejí na The Cost of Social Security. Tento informační zdroj, který pravidelně vydává Mezinárodní úřad práce, obsahuje srovnávací tabulky. Podrobně popisuje náklady, přínosy a mechanismy financování různých programů. Tato čísla nejsou abstraktní. Ukazují skutečnou finanční zátěž sociálních programů na státní rozpočet.
Země Evropského společenství mají také své vlastní zdroje. Komise Evropských společenství zveřejnila Srovnávací tabulku systémů sociálního zabezpečení členských států Evropského společenství: Společné systémy. To pomáhá osobám s rozhodovací pravomocí pochopit, jak regionální integrace ovlivňuje struktury sociálního zabezpečení.
Teoretický a ekonomický základ
Pochopení „proč“ těchto systémů vyžaduje více než jen referenční materiály. Harold L. Wilensky a další shrnuli svůj srovnávací výzkum v Comparative Social Policy: Theories, Methods, Findings (1985). Tato studie popisuje metody používané ke studiu sociálních států.
Pokud jde o ekonomické základy, kniha L.D. Klíčovým textem zůstává McClementova Ekonomika sociálního zabezpečení (1978). Analyzuje vliv sociálního zabezpečení na širší ekonomické ukazatele. Mezitím zpráva Mezinárodního úřadu práce z roku 1984, Do 21. století: Vývoj sociálního zabezpečení, obsahuje názory 10 odborníků. Předpovídá, jak se budou tyto systémy vyvíjet v reakci na demografické změny.
Historický vývoj ekonomik vyspělých zemí
Současný stav sociálního zabezpečení nevznikl ze dne na den. Vznikla v důsledku desetiletí politického a ekonomického tlaku. Evoluce sociálního pojištění, 1881-1981, editovali Peter A. Köhler a Hans F. Sacher, sleduje historii Rakouska, Francie, Německa, Velké Británie a Švýcarska. Tyto plány jsou nahlíženy v širším ekonomickém a sociálním kontextu.
Konkrétní srovnání mezi Británií a Švédskem lze nalézt v Hugh Hexlow’s Contemporary Social Politics in Britain and Sweden: From Relief to Income Maintenance (1974). Kontrast je zřejmý. Některé země přešly na udržení příjmů. Jiní se zaměřili na udržení svých příjmů. Další si zachovaly prvky boje proti chudobě. Tento rozdíl utváří jejich současnou fiskální realitu.
Ve Spojených státech poskytla potřebné základní informace kniha Bruna Steina Social Security and Pensions in Transition (1980). Tato kniha vysvětluje americký důchodový systém v období významné reformy. Případové studie zahrnují i další vyspělé společnosti. M.A. Jones zkoumá Austrálii v The Australian Welfare State: Growth, Crisis and Change (1983). Dennis Guest pojednává o vzniku sociálního zabezpečení v Kanadě ve své knize The Emergence of Social Security in Canada (1985). Brian Easton zkoumá Nový Zéland v sociální politice a státu blahobytu (1980).
Rozvíjející se ekonomiky a zdravotnické systémy
Sociální zabezpečení v rozvojových zemích čelí různým omezením. James Midgley, v Social Security, Inequality, and the Third World (1984), diskutuje o této propasti. Zkoumá, jak nerovnost ovlivňuje přístup k výhodám v méně industrializovaných regionech.
Zdravotní pojištění přidává ještě větší složitost. Brian Abel Smith a Alan Maynard analyzovali západní Evropu v organizaci, financích a výdajích na zdravotnictví Evropského společenství (1978). V letech 1977 až 1983 studovali kontrolu nákladů ve 12 zemích.
Situace se mění i mimo Evropu. Michael Kaeser zkoumá Sovětský svaz a východní Evropu v článku „Medicine in the Soviet Union and Eastern Europe“ (1976). Lee Soderstrom se zaměřil na Kanadu v The Canadian Health System (1978). Sidney Sachs poskytuje australskou analýzu v Conflicts of Interest: Politics and Policy in the Australian Health Service (1984). Z širší perspektivy je Zdravotní péče v rámci sociálního zabezpečení v rozvojových zemích (1982) sbírkou článků Mezinárodní asociace sociálního zabezpečení (ISSA). To zdůrazňuje problémy léčby v prostředí s omezenými zdroji.
Data existují. Jsou rozptýleny po desetiletí výzkumu. Úkolem je začlenit tato různorodá zjištění do koherentního pochopení toho, jak sociální zabezpečení skutečně funguje v reálném světě.


